
Akıllı gözlük ödeme koşullarını önem sırasına göre etkileyen unsurlar şunlardır: nakit döngünüz, tedarikçinin sizin için stok tutma isteği, maruz kaldığınız para birimi ve kullandığınız paranın maliyeti.
Ancak yayımlanan bilgiler bu dört unsurdan üçünü olduğundan daha çok dördünü sınırlar ve ayrıca daha önemli başka bir şey yapar. Birim fiyatları, üretim teslim sürelerini, minimum sipariş miktarlarını, kusur oranlarını veya model bazında sertifika satırlarını yayımlamıyoruz. Bu nedenle ödeme planı, bilinen bir sayı üzerinden alınan bir finansman kararı değildir; henüz kimsenin görmediği bir sayı üzerinde yürütülen bir pazarlıktır. Ve tam olarak bu nedenle ödeme planının yapısı, aksi hâlde yayımlanmış verilerin yerine getireceği işi yapmak zorundadır: her kilometre taşı, ihtiyaç duyduğunuz açıklamayı üreten tek şey belge olduğu için bir belgeye bağlanmalıdır. Bu kategoride bir ödeme planı, parayı taşıma işlevi gören bir açıklama mekanizmasıdır.
Bu yeniden çerçeveleme, makalenin tamamıdır. Ödeme koşulları bir finansman unsuru olarak değil, uygulama mekanizması olarak okunduğunda sorulacak sorular somutlaşır, yazmaya değer maddeler açıkça ortaya çıkar ve iki yüzdeyi birbirine karşı pazarlamaktan oluşan yaygın görüşme, asıl önem taşıyan görüşme olmaktan çıkar.
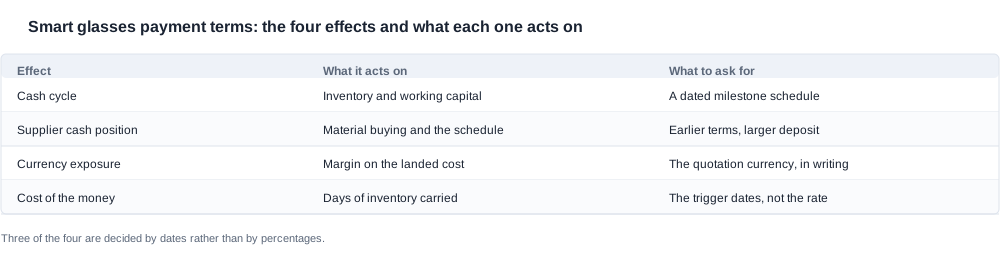
Akıllı gözlük ödeme koşulları: ödeme planı aracının finansmandan önce geldiği sıra
Yukarıdaki tablo dört etkiyi sırayla listeler; ancak hangilerinin yüzdelerle, hangilerinin ise tarihlerle belirlendiği konusunda kesin olmak gerekir.
Nakit döngüsü tarihlerin bir işlevidir. Kaç günlük stok ve işletme sermayesi taşıdığınız, paranın ne zaman çıktığıyla ürünlerin ne zaman ulaştığına göre belirlenir; yüzdeler ise bunun üzerine uygulanan ikincil bir ayarlamadır. Depozitoyu yüzde 30'dan yüzde 20'ye pazarlayan, kilometre taşı tarihlerini değiştirmeyen bir alıcı, maruziyet süresini yalnızca bir günden daha az bir kesre kaydırmıştır.
Tedarikçinin nakit durumu, alıcıların çoğu zaman en fazla düşük tahmin ettiği etkidir ve ödeme koşullarını takvimle ilişkilendiren unsurdur. Tedarikçiye daha erken ödeme sağlayan bir koşul, malzemeyi daha erken satın alabilmesine olanak tanır; malzeme bulunabilirliği ise üretim takviminin sıkışabileceği noktalardan biridir. Bu nedenle daha iyi bir ödeme koşulu yalnızca nakit kararı değildir; takvim kararı da olabilir. Bu gerçekten pazarlık edilebilir bir unsurdur ve genellikle fiyat indiriminden daha değerlidir; çünkü malzeme zinciri fabrikaların kontrolü dışındadır.
Para birimi riski, pazarlık edilebilir bir koşul değil, yapısal bir gerçektir. Teklif kendi para biriminiz dışında bir para biriminde yapılıyor ve ödeme korunmuyorsa kâr marjı döviz kuruna göre değişir; birim fiyat üzerinde ne kadar pazarlık yaparsanız yapın bunu değiştiremez. Yayımlanan veriler burada da yardımcı olmaz; çünkü birim fiyatlar yayımlanmaz. Dolayısıyla risk, birim maliyet yerine toplam katlanmış maliyet üzerinden değerlendirilmelidir.
Paranın maliyeti gerçektir ve iki yüzdenin küçük göründüğü bir pazarlıkta en sık ihmal edilen unsurdur. Bunu değerlendirme yöntemi, faiz oranına karşı değil stok döngüsüne karşı değerlendirmektir: çok sayıda günlük stok üzerinde uygulanan küçük bir yüzde küçük bir maliyet değildir; iki teklifi dürüstçe karşılaştırmanın yolu, yüzdeyi gün sayısıyla ve risk altındaki değerle çarpıştırmaktır.
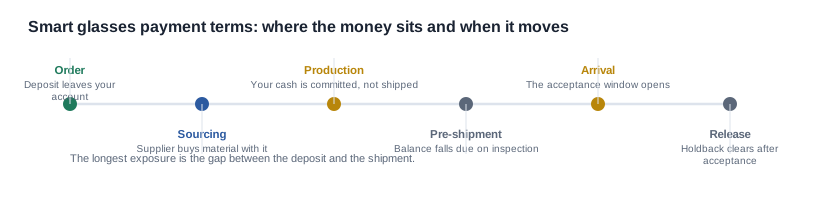
Yukarıdaki zaman çizelgesi, çoğu alıcının yanlış değerlendirdiği riski gösterir. En uzun süre taşıma veya ödeme aşaması değildir; depozitonun ödenmesiyle ürünlerin fiilen sevk edilmesi arasındaki dönemdir. Bu süre boyunca para taahhüt altındadır ve hiçbir şey hareket etmemiştir. Programın ertelenmesi bu dönemde zarar verir; bu nedenle üretim kanıtına karşı para serbest bırakan bir ödeme yapısı, yalnızca tarihe karşı para serbest bırakan bir yapıdan daha değerlidir.
Her kilometre taşı aynı zamanda bir açıklama tetikleyicisidir
Bu kategoriyi ayırt eden kısım ve takvimin tarihler yerine belgeler taşımasının nedeni buradadır.
Katalog, alıcının aksi hâlde dayanacağı satırları yayımlamadığı için aşağıdakilerin her biri, alıcının tedarikçiden temin etmesi gereken bir satırdır: sipariş edilen yapılandırmanın özellikleri, katalogda bu konuya ilişkin bir satır yayımlamıyorsa şarj yöntemi, modelin pil kapasitesi varsa kasa kapasitesi, sevk edilen birimin ölçülen ağırlığı, hedef pazar için belge seti, kabul kriterleri ve geçerli olma koşulu ile gerçek parti için denetim sonuçları.
Bu nedenle bir belgeye bağlanan kilometre taşı, açıklama yükümlülüğüdür ve buna bir tarih eklenmiştir. Bir aya bağlanan kilometre taşı ise ödeme yükümlülüğüdür.
Bu tek cümle, akıllı gözlük ödeme koşulları programının pratik çekirdeğidir ve alıcının programa ne yazacağını değiştirir. Sipariş onayına bağlanan bir depozito, yapılandırma dizesine bağlanır. Onaylanan yapılandırmaya bağlanan üretim başlangıç kilometre taşı, kataloğun yayımlamadığı yazılı teknik şartname satırlarına bağlanır. Denetim raporuna bağlanan sevkiyat öncesi bakiye, birim başına ölçüm kaydına bağlanır. Hedef pazar için hazırlanan belge setine bağlanan tutar, pazara erişim çalışmalarına bağlanır. Bunların her biri, finansal bir sonucu olan bir bilgi talebidir ve belgeyi sunamayan tedarikçi ilgili taksiti serbest bırakamaz.
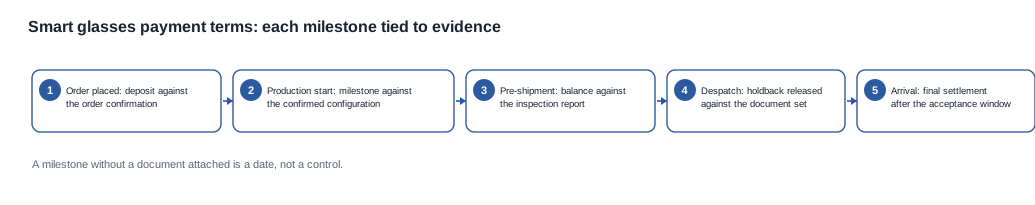
Yukarıdaki akış yapının kendisidir. Dört belge ve bir zaman aralığı; her biri, tedarikçinin belirli bir tarihe yetişmesi yerine sunması gereken bir şeyi adlandırır. Yayımlanmış teknik şartnamenin sınırlı olduğu bir kategoride, kamuya açık verilerden doğrulama yapamayan bir alıcının elinde bulunan tek mekanizma budur.
İkinci ve daha az belirgin bir yarar daha vardır. Belgelerin eklendiği bir ödeme programı, uyuşmazlık halinde ne olacağını değiştirir. Belgeler olmadan uyuşmazlık, bir tarihin iki farklı anlatısıdır ve genellikle kayıtları daha iyi olan taraf kendiliğinden kazanır. Belgelerle birlikte uyuşmazlık, var olup olmadığı açık olan bir belge hakkında bir soru haline gelir; hiçbir tarafın anlatısı belirleyici olmaz.
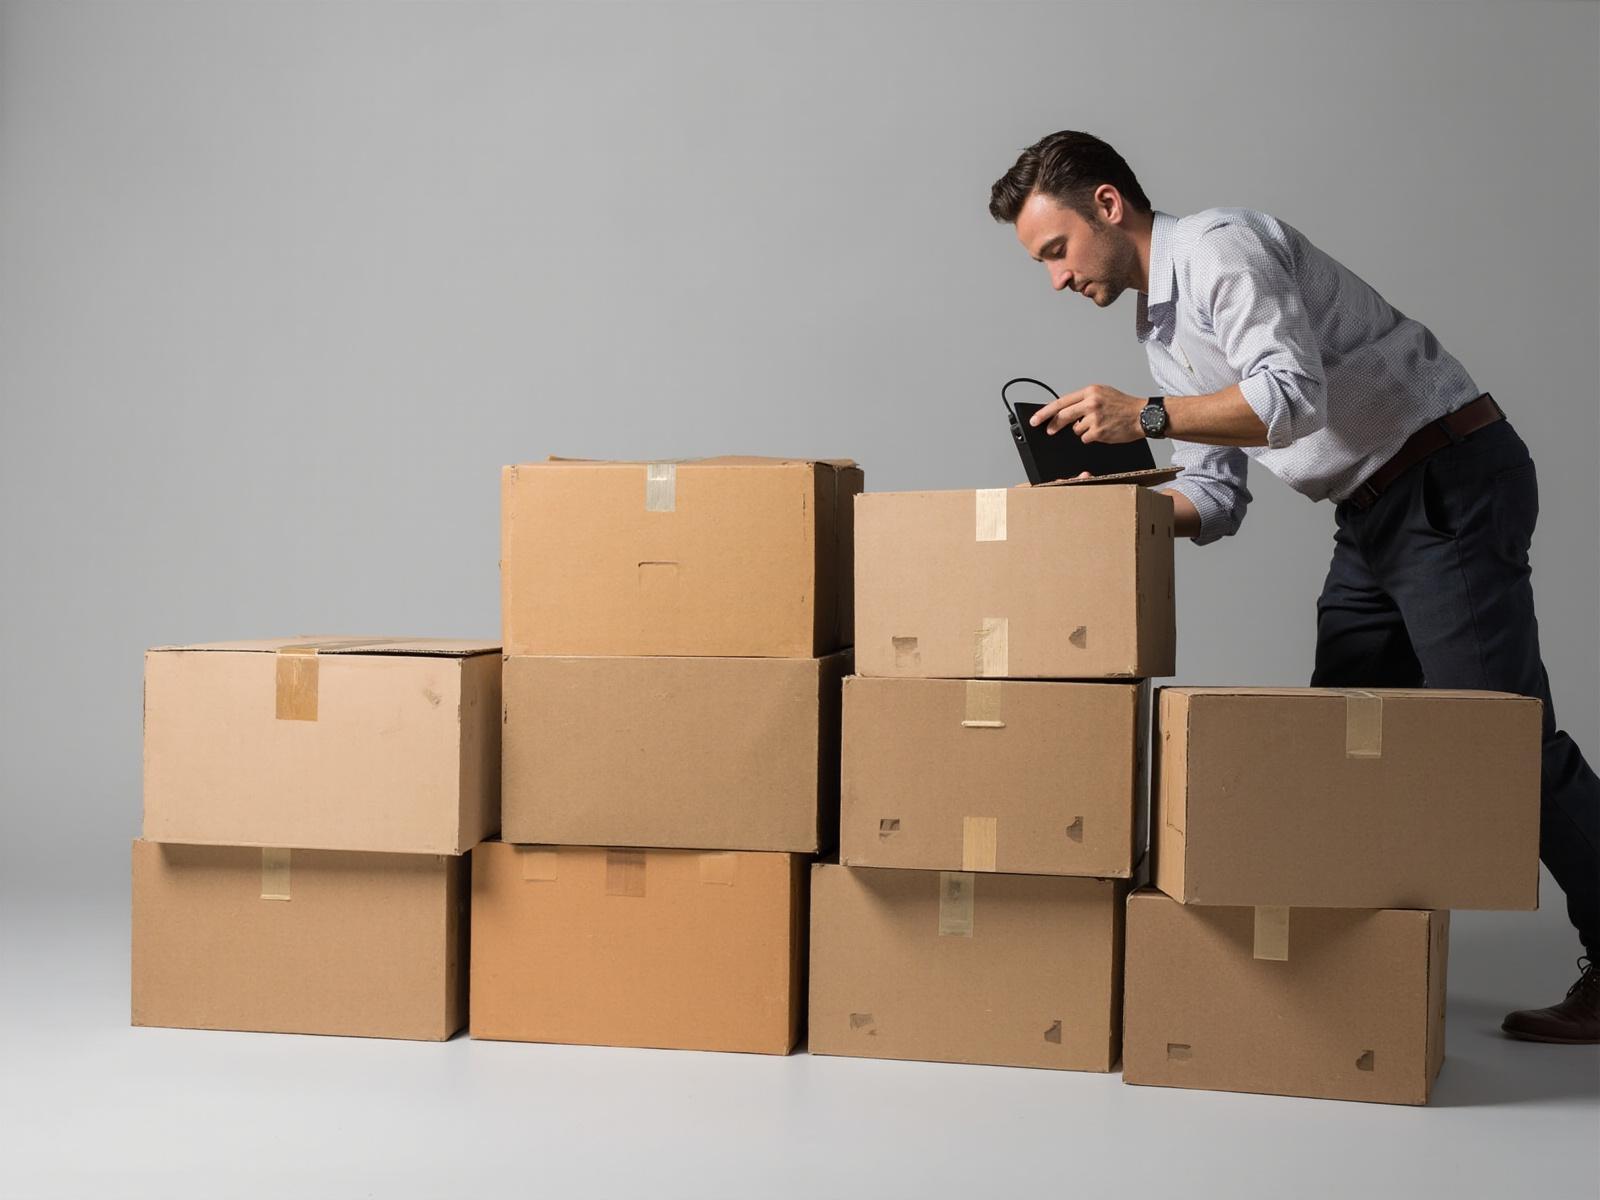
Ödeme programını uygulama mekanizmasına dönüştüren maddeler
Yalnızca bir program olan bir ödeme programının, alıcının yazılı olarak kapatabileceği üç zayıf noktası vardır.
Tetikleyici, takvim ayı değil; kanıtı olan, tarihli bir olay olmalıdır. "Sevkiyattan sonra 30 gün içinde" ifadesi bir aydır. "Parti numarasını taşıyan sevkiyat öncesi denetim raporundan sonra 10 gün içinde" ise kanıtı olan bir olaydır ve denetimi yaptırmamış bir tedarikçi tarafından karşılanamaz. Fark, programın baskı altında olduğu durumda en çok önemlidir; çünkü ay bazlı tetikleyici sessizce geçmiştir.
Ödemenin serbest bırakılması için belirli bir rol adlandırılmalıdır. "Onaylandığında" ifadesini kullanıp onayı verecek kişiyi belirtmeyen bir kilometre taşı, en yavaş hareket eden kişiyi bekler. Bir rolü adlandırmak — ve onayın verilmesi gerektiğini ya da aksi halde kilometre taşının gerçekleşmiş sayılacağını belirtmek — pasif bir programın yarattığı kilitlenmeyi ortadan kaldırır.
Kabul süresinin başlangıç noktası belirlenmelidir. Alıcının teslim edilen malları inceleyebileceği süre, para fiilen risk altında olduğu dönem olduğu için tanımlanmış bir andan başlamalıdır. En iyi tanımlanmış başlangıç noktası, belgelerin ulaşma tarihi değil; malların ulaşma tarihidir ve aradaki fark günler olabilir.
Bir programa eklenmeye değer beş belge
Maddenin genel yapısı budur; aşağıdakiler, bu kategoride işe yaratan beş ektidir ve her biri, kataloğun yayımlamadığı bir satırdır.
- Yapılandırma dizesi. Model kodu, renk seçeneği, kılıf seçeneği, şarj yöntemi ve hedef pazar tek satırda, her iki tarafça imzalanmalıdır. Bu, listedeki en kısa belgedir; ancak diğer tüm belgeler onsuz anlamsız olduğu için ve sonradan yapılacak teslimatın siparişle karşılaştırılabilmesini sağladığı için diğerlerinden daha fazla işlev görür. Yayımlanmış veriler bunu somutlaştırır: V03 Pro üç renk seçeneği, V06 dört renk seçeneği yayımlar; L2 Utral ise 900 mAh ve 1400 mAh olmak üzere iki farklı kılıf kapasitesi sunar. Bu nedenle "tek bir model" bir yapılandırma değildir.
- Sipariş edilen model koduna ait yazılı teknik şartname satırları. Sensör parça numarası, görüş alanı, video çözünürlüğü, kare hızı, ölçülen ağırlık ve şarj yöntemi katalogda bulunmaz. Sipariş edilen kod için bunları belirten bir belge, doğrulanmamış altı özelliği açıklanmış altı özelliğe dönüştürür. Ayrıca herhangi bir biçimde var olması en az olası belgedir.
- Üretim onayı. Üretimin stok bir yapılandırma yerine o yapılandırmaya göre başladığını gösteren kanıt. Bu kategoride birim, farklı bir yapılandırmadan üretilmiş olsa bile dışarıdan bakıldığında aynı görünebilir; bu nedenle onay, ikisini ayıran tek unsurdur.
- Birim kimlik bilgilerini içeren denetim raporu. Bir parti için hazırlanmış özet sayfa bir şeyin ölçüldüğünü kanıtlar; birim başına kayıt ise belirli birimin ölçüldüğünü kanıtlar. Aradaki fark, bir kalite iddiası ile kalite kaydı arasındaki farktır ve mal kabul denetimi sırasında ihtiyaç duyulan belge budur.
- Hedef pazar belge seti. Bluetooth özellikli ve Avrupa Birliği'nde satılan bir cihaz için süreç, Radyo Ekipmanı Yönergesi (AB) 2014/53/EU üzerinden yürür; genel ürün güvenliği yönetmeliği ise 13 Aralık 2024 tarihinden bu yana uygulanmaktadır. Belge setinin kendisi model bazında yayımlanmadığından, bunu sunma yükümlülüğü ektir.
İlk iki konu öngörülebilir bir dirençle karşılaşır; çünkü tedarikçi, yayımlanmamış satırları açıklama yükümlülüğünü yeniden görüşmeye davet olarak yorumlayabilir. Bu yorumu ortadan kaldırmanın yolu, amacı madde içinde açıkça belirtmektir: belgeler ürünü test etmek için değil, teslimatın siparişle karşılaştırılabilmesi ve kabul muayenesinde denetime esas alınacak bir referans bulunması için sunulur. Bunu anlayan bir tedarikçi genellikle belgeleri sağlamaya isteklidir.
Bu üç maddenin yanında, nakit düzenlemesinden bağımsız olarak eklenmeye değer iki madde daha bulunur.
Takvimin kaymasına ilişkin madde. Takvim kaydığında ne olacağı ve ödemenin buna göre değişip değişmeyeceği. Çoğu sözleşmede bir tarih ve ona bağlı bir sonuç bulunur; ancak sonucu olmayan bir tarih, taahhütten ziyade bir tercihtir. İşe yarayan madde belirgindir: tedarikçinin kendi gecikmesi, kilometre taşının tetikleyici tarihini aşmasına neden olursa taksit, derhal ödenebilir hâle gelmek yerine revize edilmiş tetikleyici tarihe bağlı olarak serbest bırakılır; gecikme belirtilen bir süreyi aşarsa alıcı, kalan bakiyeyi askıya alabilir.
Açık bir fiyat düzenleme maddesi. Para birimi hareket edebiliyorsa ve teklif söz konusu para biriminde yapılmışsa, düzenlemeyi yöneten madde sonraki görüşmelere bırakılmak yerine yazılı olmalıdır. Bu bir kur tahmini değildir; hangi tarafın hangi dönemde hangi hareketi taşıyacağını belirleyen bir beyandır.
Kaymış takvim ödemeyi nasıl etkiler ve neleri etkilemez
Bu kategoride en yaygın hata, geciken sevkiyatı bir ödeme sorunu olarak görmektir. Genellikle öyle değildir.
Takvim kayması, owe ettiğiniz toplam tutarı değiştirmez. Parayı ne zaman risk altına atacağınızı ve ne zaman geri alacağınızı değiştirir. Bakiyesi sevkiyatta ödenebilir hâle gelen ve malları dört hafta geciken bir alıcı, taahhüt edilmiş nakit için dört hafta daha fazla süre ve envanter riski için dört hafta daha az süre elde eder. İşletme sermayesi üzerindeki net etki genellikle görünür rakamların gösterdiğinden daha küçüktür.
Takvim kayması ise risk profilini değiştirir. Önemli olan risk, paranın çıktığı, malların ulaşmadığı ve bir sorun olduğunu öğreneceğiniz tarihin hâlâ gelecekte olduğu durumdur. Bu, depozitodan sevkiyata uzanan dönemdir; yeni bir tedarikçiye maruz kalan bir alıcı açısından üretim kilometre taşının — onaylanmış yapılandırmaya bağlı olan kilometre taşının — programdaki en değerli kilometre taşı olmasının nedeni de budur.
Size ait bir kayma, tedarikçiden kaynaklanan bir kaymadan farklıdır. Geç teslim edilen tasarım, üretim başladıktan sonra yapılan teknik özellik değişikliği, belgelerin kapsamı belirlendikten sonra eklenen hedef pazar — bunlar alıcı kaynaklı gecikmelerdir. Bunları tedarikçi kaynaklı kabul eden tedarikçi, üstlenmek yerine yeniden görüşme yoluna gider. Tartışmayı önleyen madde; tetikleyicinin yeni tarihi kaydedilerek, her iki tarafın da yazılı olarak sıfırlanmasını gerektiren bildirim ve revizyon maddesidir.
Belge sorunundan kaynaklanan kayma, izlenmeye değerdir. Bu kategoride belge çalışması sıklıkla en uzun süren unsurdur ve üretim hattında nadiren görünür. Bakiyeyi sevkiyat yerine belge setine karşı ödeyen bir alıcı, mallar iki ülke arasında bir yere vardığında belge durumu hakkında hiçbir görünürlüğe sahip olmaz.
Son nokta, ucuz ve sıklıkla atlanan bir kurala dönüştürülmeye değerdir. Mallar fabrikadan ayrıldıktan sonra ödenebilir hâle gelen her kilometre taşı, onlardan önce üretilen bir unsura bağlanmalıdır; sevkiyattan önce üretilen tek şey ise muayene kaydı ile belge setidir. Malların varışına, depoya veya kanala bağlı bir kilometre taşı, sevkiyatın doğru olup olmadığı hakkında alıcıya hiçbir bilgi vermez; çünkü o noktada para çoktan gitmiş, kanıtlar da çoktan yola çıkmıştır. Bu nedenle sorulacak sorular tutarlar yerine olayların sırasıyla ilgilidir: sevkiyat sırasında hangi belge mevcuttur, kim imzalar ve alıcı bunu varışta ne yapabilmelidir?
Üzerinden geçilen bir ödeme yapısı ile sunacağımız ve sunmayacağımiz hususlar
Üzerinden geçilen depozito, bakiye ve tutar tutma düzeni
Aşağıdaki örnek kurgusaldır. Herhangi bir müşteri, sipariş veya ödeme programı iddia edilmemektedir; şarj kılıfıyla birlikte kamera modeli, Avrupa hedef pazarı ve ilk üretim partisi varsayılmıştır; böylece yapının izlenebilmesi sağlanmıştır.
Bir marka, şarj kılıfıyla birlikte bir kamera modelinin ilk üretim partisini Avrupa pazarına açmaktadır. Fabrika depozito, sevkiyatta bakiye ve tutar tutma teklif etmektedir. Koşullar sıradan görünmektedir; asıl soru, her birinin hangi unsura bağlandığıdır.
İlk adım, bu model için üç kilometre taşını dört yayımlanmamış satıra karşı değerlendirmektir. Bu yapılandırma ailesi için şarj yöntemi yayımlanmamıştır; kılıf kapasitesi yayımlanmış ancak kılıfın üniteyle eşleştirilmesi yayımlanmamıştır; ünite ağırlığı yayımlanmamıştır ve hedef pazar için piyasaya erişim belgeleri seti de yayımlanmamıştır. Bunlar, alıcının sahip olmadığı ve ihtiyaç duyacağı dört bilgi unsurudur.
İkinci adım, her kilometre taşını bu unsurlardan birine yeniden bağlamaktır. Depozito, yapılandırma dizesini belirten ve tedarikçi şarj yöntemini yazılı olarak bildirdikten sonra şarj yöntemini de içeren sipariş teyidine karşı ödenebilir hâle gelir. Üretim kilometre taşı, sipariş verilen model koduna ilişkin yazılı teknik özellik satırları olan doğrulanmış yapılandırmaya karşı ödenebilir hâle gelir; bu belge en fazla sayıda açık soruyu ortadan kaldıran belgedir. Sevkiyat öncesi bakiye denetim raporuna bağlı kalır; tutar ise bir tarihe değil, hedef pazarın belge setine bağlanır.
Üçüncü adım gecikme maddesidir ve burada yanıt hızla gelir. Fabrikanın takvimi, hedef pazar belgelerine bağlıdır; alıcı artık tutarın, gecikmeye yol açabilecek işe tam olarak bağlandığını görür. Tedarikçiden kaynaklanan bir belge gecikmesinin o kilometre taşının tetikleyicisini sıfırladığı ve belge seti tamamlanana kadar bakiyenin ödenemeyeceği konusunda anlaşırlar.
Dördüncü adım para birimidir. Teklif, alıcının mutabakat yaptığı bir para birimindedir ve iki taraf da açık bir fiyat ayarlama maddesi istemez; bu nedenle anlaşma, teklif para birimini, geçerlilik süresini ve gözden geçirme tarihini kaydeder. Bu, riskin değerlendirilebilmesi için gereken asgari bilgidir.
Sonuç, nakit açısından önerilenden biraz daha elverişsiz görünen, bilgi açısından ise önemli ölçüde daha kullanışlı bir takvimdir. Belirleyici adım yüzdeler değildi. Her birine bir belge bağlama kararıydı.
Konumumuzun nerede olduğu
Açıkça ifade edelim: bu kategoride ödeme koşulları, üzerlerinde işlem yapan sayılar yayımlanmadığı için finansman aracı olarak değerlendirilmeden önce bir takvim aracı ve bir bilgilendirme aracı olarak değerlendirilmelidir. Model verilerini, çözünürlük sınıfını, pil kapasitelerini, şarj yöntemlerini, kılıf seçeneklerini ve renk seçeneklerini yayımlıyoruz. Fiyatları, minimum sipariş miktarlarını, teslim sürelerini, kusur oranlarını veya model bazında sertifika satırlarını yayımlamıyoruz; bu nedenle koşullar, aksi hâlde yayımlanmış verilerin yerine getireceği işi yapmalıdır.
Yapacağımız şey, belirli belgelere bağlı bir kilometre taşı takvimi üzerinde anlaşmak, teklif para birimini ve geçerlilik süresini belirtmek ile kabul süresini ve başlangıç noktasını aynı takvime yazmaktır. Yapmayacağımız şey ise koşulların karşılaştırılabileceği bir birim fiyat teklif etmek veya parayı, yanına hiçbir kanıt eklenmeden takvim ayına bağlayan bir ödeme planı sunmaktır; çünkü bu kategoride belge içermeyen bir kilometre taşı, kontrol aracı değil, yalnızca bir tarihtir.
Kabul etmeniz istenen ödeme düzenini bize iletirseniz, bunun hangi kısımlarının yapısal, hangi kısımlarının biçimsel olduğunu ve her taksidin hangi belgelere bağlanması gerektiğini söyleriz. Ödeme koşulları alıcı kontrol listesi kalem bazlı sürümdür; Ödeme koşulları için pratik öneriler ise duruma göre uygulama yöntemlerini kapsar. Sözleşme belgeleri gereklilikleri, bir takvimi uygulanabilir kılan belgeleri ortaya koyar; teslim süresi şablonu ise kilometre taşı tablosunun biçimidir. Kalan maliyet yapısı ödeme koşullarındaki gizli maliyetler başlığında ele alınmıştır.
Yapılandırmayı, hedef pazarı ve kabul etmeniz istenen ödeme düzenini bize gönderin; hangi akıllı gözlük ödeme koşullarının gerçek anlamda işe yaradığını, hangilerinin ise yalnızca süsleme olduğunu size söyleyelim.


