
原則上是的,因為當採購量改變時,成本結構確實會改變。這個答案真正有用的部分不是單-unit數字——而是哪些成本項目會變動、哪些完全維持原狀,因為這個類別中最大的兩項成本完全不會隨量下降,而因此受挫的買家,往往正是把整個貨櫃只當成簡單倍數來估算的人。
我們不公布單價、貨櫃數量、最低訂購量、每箱裝量、托盤數、前置時間或物流成本。這些都是交易條件,而如果已公布的條件不適用於你的配置,那麼它帶來的不是幫助,而是陷阱。我們能完整說明的是量價如何運作的結構;這對這個類別中的每家供應商都相同,也是你真正能據以規劃的部分。
你們提供的是貨櫃價格,還是單價?
貨櫃是一種運輸方式,不是價格類別;比較報價之前,首先要把這一點弄清楚。
供應商能報價的是單價、數量、配置、國際貿易術語、目的地和日期。貨櫃則能帶來較低的每單位運費,因為運費成本被分攤到大量貨物上,而裝載整櫃的處理成本也低於處理多批小額貨物。貨物本身不會因為剛好放得進箱子而變便宜。單價下降的原因是下一節所述的因素,而運費下降則與供應商的成本計算模式無關。
當買家比較兩份報價,發現「貨櫃價格」與「小額訂單價格」的差距,竟然小於原先預期的運費節省時,這個區別就很重要。買家建立商業論證時,這個區別同樣重要:貨櫃涉及物流決策,而價格涉及採購量決策,兩者可以各自獨立作出。需求明確且採購量恰好能裝滿一個貨櫃的買家,有兩個不錯的決策可以選擇;但採購量相同、上市日期卻在六週後的買家,就只有一個。
第二件值得說明的是,「整櫃」並不是精確用語,不同供應商的定義可能不同。它可能指買家的產品剛好裝滿一個二十呎或四十呎的標準貨櫃,並由買家的訂單填滿;也可能指供應商自行將多名客戶的訂單整合成一批出貨,在這種情況下,買家就得配合別人的排程和訂艙安排;還可能指賣家內部系統中的某個價格區間,只是恰好與整櫃裝運相關。這三種說法都可以成立,但彼此並不等同;如果一份報價使用這個詞卻沒有明確定義,你就必須仔細追問。
因此,實際需要提出的要求,與任何量價報價相同:請提供單價、數量、配置、國際貿易術語、目的地、日期,以及整櫃裝運特有的裝箱方案,讓我們見到貨物實際上將如何裝載。
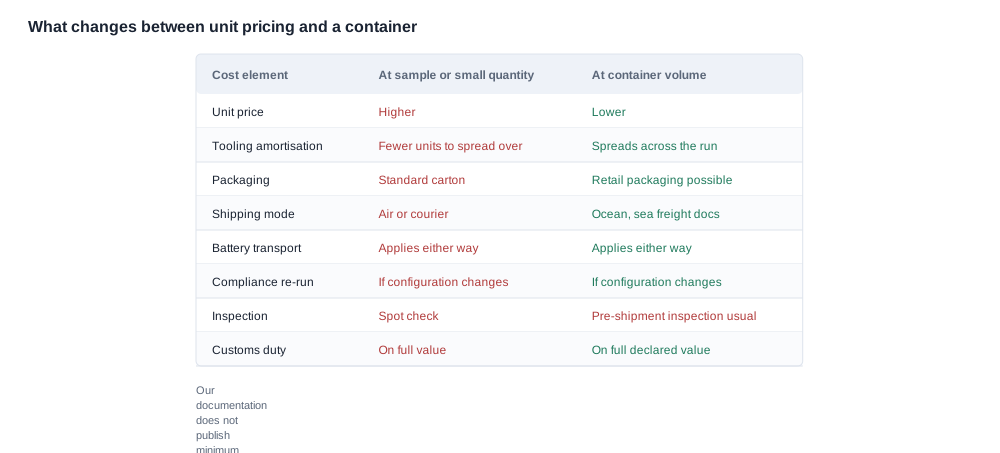
這張表格右側的欄位值得特別花時間研究,卻也是大多數報價從未提及的部分。
你知道哪些成本項目會隨採購量增加而下降嗎?
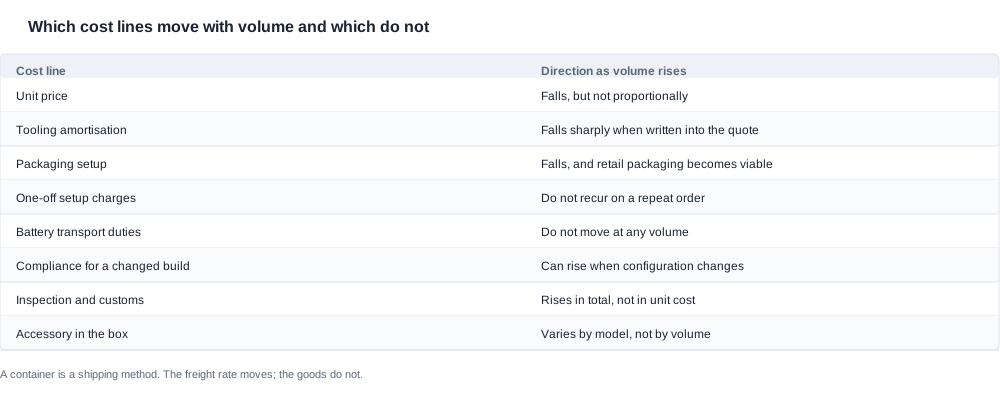
有四項成本確實會隨數量增加而改善,而且各自改善的原因不同。這點很重要,因為它們會因買家採取的不同行動而產生不同反應。
單價。 單價會下降,但不會等比例下降,因為工廠把固定成本分攤到更多產品上。期待單價在整櫃採購量下減半的買家,通常都會失望:產品成本中的變動部分——電子零件、光學元件、電池、組裝人工——占了總成本的絕大多數,而且完全不會下降。
模具攤銷。 這是最清楚的一個例子,顯示某項成本在採購量增加時會顯著改善。為單一批次開模,再把成本分攤到數百件產品上,與分攤到寥寥數件產品相比,差異極大。這是提早承諾採購量的最有力理由,也代表應把攤銷計算基礎寫入報價,而不是自行假設。如果模具成本是按預估首年採購量分攤,但實際採購量最終只有預估值的三分之一,那麼所算出的每單位成本從來就不是真實成本。
包裝。零售等級的包裝通常只有達到一定數量才划算,因為前期設置——設計稿、製版、印刷,以及包裝供應商的最低訂購量——本身就是一門以量為基礎的生意。這是少數幾種訂單量增加會改變客戶體驗、而非價格的地方;這是真正的商業收益,而不是折扣。
一次性設置費用。首件認證、韌體與應用程式開發、文件製作及樣品輪次。這些費用不會再次發生,因此是支持回購最強有力的財務理由,也是同一款產品第二次下單時每單位成本低於首次下單的原因。
接下來是四項不會變動,或即使變動也不會朝買方期望方向變動的成本。
電池運輸義務。此系列每款產品皆採用電池供電。由此衍生的文件、標示、包裝及申報要求,不論是一台還是一萬台都完全相同。若買方只將貨櫃成本視為每單位價格乘以數量,就忽略了一項永遠無法攤銷的固定成本;包裝上所載的電池資訊也是同理。
配置變更時的合規作業。這一項最容易讓人措手不及,也與上一點相互關聯。大批量訂單若增加一種顏色、銷售地區、韌體版本或新標籤,就可能必須重新進行先前已針對舊配置完成的認證及文件作業。訂單規模不會減少這類工作,只會讓變更出錯時的代價更高,因為出錯的不是一批 50 台,而是一批 1,000 台。
檢驗與海關完稅價格。在這種訂單量下whether你要求與否,出貨前檢驗都是常規做法,而關稅是依完整申報價值計算。紙面上能改善利潤率的整櫃貨,實際到岸利潤率可能比小批量出貨更差;我們會再回頭討論這一點,因為它是整個主題中最反直覺的一點。
盒內配件。這一點是此產品類別特有的,而且很容易被忽略。公開資料顯示,各款產品的充電方式不一——17 款採用磁吸充電、7 款採用 Type-C,而 MT6 與 CY05、L1 Pro 與 CY03 未公布——且充電盒會因型號不同而採用不同的實體設計。其中 5 款公布了盒內容量,另有 2 款的盒內容量未公布,還有 3 款完全沒有充電盒資料。換句話說,混合型號整櫃的裝箱清單並非固定不變,而所運貨品的實體配置也會影響其裝入的外箱。請依型號索取裝箱清單,不要只索取平均值。
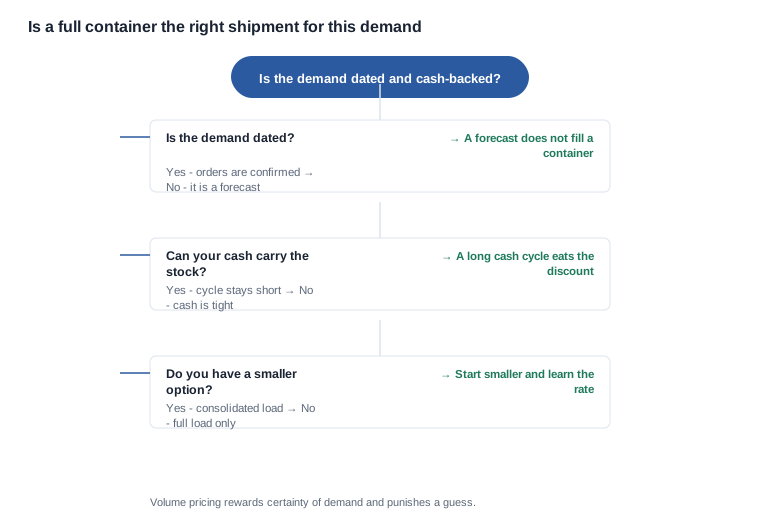
你有明確日期的需求,還是有一個想填滿的貨櫃?
只有在背後需求真實且時程明確時,才值得詢問整櫃價格。如果你只是為了取得較低的單位價格而想填滿貨櫃,而不是因為確實有這麼大的需求量,那麼整櫃出貨便不適合。
原因完全在於貨櫃到港後,銷售速度比出貨速度慢時會發生什麼。貨櫃中的每一台產品都涉及庫存持有成本、倉儲成本及占用營運資金,而你爭取到的折扣會被銷售完所需的時間抵銷。數量價格獎勵需求確定性,也會懲罰錯誤判斷,而且懲罰程度往往超出多數買方預期,因為幾個百分點的折扣,通常仍低於折扣所換取庫存的年度持有成本。
還有一個買方經常忽略的中間選項,而它通常才是首個貨櫃的正確答案。共有三種形式:
- 依據已確認的通路訂單出貨。如果您的下游通路已承諾採購您見得到的數量——例如已下訂單的零售商、已有確認補貨排程的電商賣家,或已簽署配額的經銷商——那麼貨櫃就有實際需求支撐,營運資金風險也會小得多。
- 先從併櫃出貨開始。零星貨物會與其他貨品併櫃,在不必承諾整櫃數量的前提下,降低每單位運費。代價是排程不完全由您掌控,而且貨品可能因等待併櫃時段而滞留。
- 將貨櫃運價保留給第二或第三筆訂單。第一筆出貨先採用您有把握銷售的數量,確立實際售罄率,等數據出來後再訂整櫃。第一筆訂單會少享受一些數量折扣,卻能讓第二筆訂單建立在更充分的資訊基礎上。
上方圖表中的決策,實際上是在要求您誠實面對兩件事:需求是否具有時效性,以及現金部位是否足以支撐庫存。只有兩項條件都成立,整櫃才是合適的採購結構。實務上,如果買方對第一點有信心,對第二點卻抱持樂觀期待,那只是在許願。
如果您正在上述三種選項間做決定,真正能區分它們的標準,值得依據應用的順序說明。第一項標準是貨品背後需求的可確定性,因為確定訂單才能正當化採購承諾,而預測不行。第二項是無須動用融資額度也能承受的現金週期,因為靠融資取得的折扣,終究會附加融資成本。第三項是排程敏感度,因為有固定上市日期、又要整櫃進貨的專案,會面臨一段漫長的前置期。第四項是學習價值:哪個選項能讓您最快掌握可靠的售罄率?第一批採用併櫃、而且確實能銷售出去的出貨,經常優於在尚未了解客戶需求前就抵達的整櫃貨品。
請注意,這些標準指向的並非最大折扣,而是整項決策的最低總成本。這是另一個數字,而且通常比表面上的單位價格更容易在內部審查中取得支持。
還有第四個選項值得提出來,因為它不常見,但對某些買方確實有效:改為與供應商而非客戶洽談採購數量。如果供應商同意以您承諾的數量維持價格,並採用三到四批陸續出貨的拉貨排程,您就能享有大部分整櫃的經濟效益,而無須進行任何單一批次的大規模出貨。代價是,您必須在證實需求之前先承諾數量,而且供應商會要求將這項承諾列為書面文件。究竟哪個選項適合,取決於交易雙方哪一方的預測較不確定;而在多數情況下,那一方就是您。
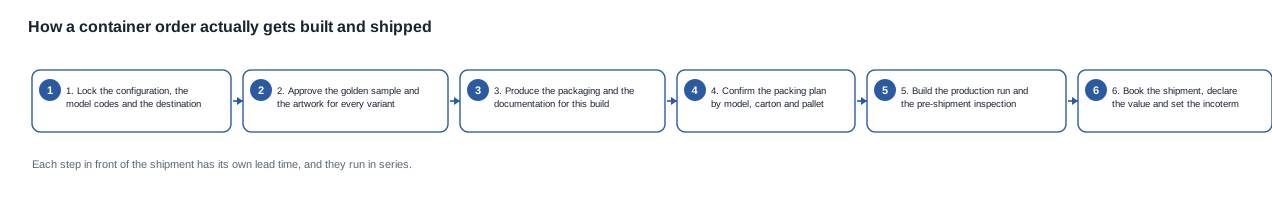
此外,還有一個時間因素,值得比一般情況下更多的關注。整櫃必須從出貨日期往前規劃,而之前的各個步驟——規格定案、圖稿、文件、包材生產、 golden sample——各自都有交期。如果買方在第九個月才決定要為隔年春天準備一個貨櫃,就會發現光是包材就必須提早很久下單。採購數量的決策與排程的決策,其實是同一項決策做了兩次。
您是否理解整櫃進貨對營運資金的影響?
這個見似違反直覺的情況值得仔細推敲,因為即使貨櫃交易本身條件優厚,仍可能產生令人失望的結果。
以到岸毛利來見:您以單價採購,依照申報價值支付運費與關稅,再以零售或批發價格售出。從算術上見,數量似乎有利:單價較低,每單位運費也較低,因此每單位毛利率應該更高。
問題在於,關稅是按申報總價值計算的。如果每單位的到岸成本降幅大於每單位的售價降幅,那麼你每單位支付的關稅也會隨之下降——聽起來像是多了一項優惠。但如果售價是由市場決定,不會隨成本同步下降,那麼到岸成本下降就會擴大毛利率,而更大的銷量搭配更寬的毛利率,正是把一門好生意變成現金流問題的原因:你以庫存形式提早賺到了更多帳面收益,手上的現金卻比預期少。
同樣的效應也會出現在營運資金端,只是形式更簡單。一整貨櫃通常在貨物售出前很久就要付款。如果買方原本能在六週內售完較少的數量,卻改為訂購較多的數量、九週才能售完,那麼訂購更多並沒有改善任何事情;他們只是把快速週期轉換成慢速週期,並承擔兩者之間的差額。真正相關的指標不是每單位毛利率,而是現金週期,以及投入資金的報酬率。
還有 second-order 效應會讓那些藉由調高售價來保護利潤的買方措手不及。如果整櫃折扣才是讓你的價格能在市場上成立的原因,那麼你的價格實際上是由成本結構決定的;而一旦折扣被重新談判——無論是在重複訂單時、續約時,或是在競爭對手降價的市場中——整個模式就會改變。處在這種情況的買方,其利潤率往往在帳面上見起來很強勁,但底下完全沒有緩衝空間。一個有用的合理性檢查方式是:如果整櫃折扣被完全取消,這門生意見起來會是什麼樣子?如果答案是產品根本無法運作,那麼這個折扣實際發揮的作用,就與模型所描述的不一樣。
能夠釐清上述所有問題的商業問題,不是「整櫃價格是多少」,而是「在我的目的地、依我的 incoterm,並計入我申報價值的關稅後,每單位到岸成本是多少,以及現金週期是多久」。如果供應商提供每單位價格、incoterm 和出貨計畫,就已經給足你自行建立模型所需的一切資訊。如果供應商只提供「整櫃價格」而沒有其他資訊,那麼對方給你的就只是一個內含運費、卻隱藏所有其他變數的數字。
你想先取得數量報價,還是先了解整體架構?
整體架構是我們可以提供的,而具體數字則是報價的用途。
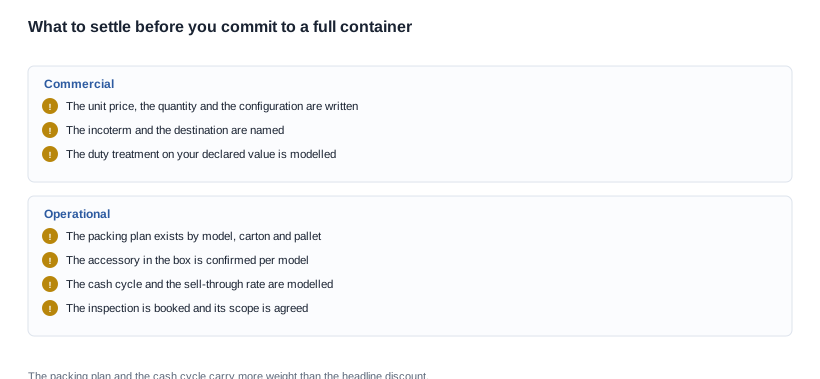
這八項事項,是買方在承諾訂購整櫃前應掌握的內容;它們是對話的議程,而不是要填寫的表單。其中兩項比其他項目更為關鍵。裝箱計畫不在任何人的公開資料中;它決定貨物是否能如你預期的方式裝載,以及你實際要處理多少箱和多少托盤,因此需要透過對話而非文件來確認。現金週期則完全屬於你,而不是供應商,因為這個數字決定了折扣是否真的為你省下成本。
更完整的商業架構列於批發條款。影響整櫃訂購的客製化成本收錄於客製化選項;在取得任何數量報價之前,必須先回答的規格問題則列於智慧眼鏡 OEM 風險因素。物流與貿易條件收錄於OEM 物流;下單數量與預測之間的取捨則說明於首次訂購的庫存規劃。最常啟動數量方案的產品類別,其平台詳情則列於藍牙音訊眼鏡頁面。
我們能夠具體說明的,是上表各項成本中哪些可以由架構回答,哪些需要報價。電池運輸要求,以及配置變更時的合規性,都可以根據整體架構回答。每單位價格、整櫃數量、箱數與托盤數、交期及運費,在規格、目的地與日期尚未確定前,則無法回答。
值得說明的是,我們會如何自行進行這項談判,因為大量採購中有意義的談判並不围绕單價進行。我們會要求以書面形式提供四項內容:採用該配置的大量採購單價及具名貿易條件;任何模具費用的攤銷基準,讓低於預期數量的情況對雙方一目了然;按機型劃分的包裝方案,讓貨運與裝卸成本依據實際紙箱而非平均數計算;以及付款與出貨時間表,讓現金週期成為模型中的具體數字,而非僅是假設。有了這四項內容,談判便聚焦於風險分配——由誰承擔零組件成本上漲、短裝,以及促銷日期延遲出貨的風險——此時單價基本上已是算術問題。
對建立候選名單的採購方而言,這是區分供應商的好方法。完整回答這四項問題的供應商,具備成本核算模型與規劃能力。只回答其中一項、其餘三項則含糊帶過的供應商,擁有的只是一份報價表;當情況改變時,報價表仍會存在,但背後的思考卻不會。這個品類的盡職調查,大多就是要求提供製作答案時需要花費一些功夫的部分。
與其要求我們提供數字,我們更希望對方先提出架構,因為架構是我們能夠回覆的,而數字則需要尚未議定的條件。請告訴我們機型、配置、目的市場、期望的貿易條件,以及正在處理的數量區間,我們便會告知哪些項目可以調整、哪些無法調整,以及哪些必須等到規格敲定後才能確認。無論採購量如何都不會變動的三項,是電池運輸義務、檢驗,以及申報價值對關稅的影響——比較兩份報價前,請先為這些項目編列預算,因為它們才是決定一個貨櫃是否划算的關鍵因素。
延伸閱讀
請告訴我們配置與目的地,我們便會告知哪些成本項目可以確認、哪些無法確認。


