
物流並非訂單的最後一步;它不僅是一項成本,會決定該專案的單位經濟效益,也是一道合規環節,決定貨物能否運送。真正的問題不是哪一家承運商最便宜,而是您的價格取決於哪一項運輸規則,以及當該規則不成立時,成本與時程會受到什麼影響。
物流之所以有獨立於品質文件與合規文件之外的文件清單,是因為貨物運送所依據的文件,與描述貨物本身的文件並不相同。裝箱單會告訴貨運代理共有多少個紙箱,但不會告訴您箱內的產品是否就是您訂購的款式。這兩個問題都很重要,卻由不同文件回答,也會在不同時間要求;將兩者混為一談,便可能導致貨物抵達時,隨附的文件對應的卻是另一款產品。
以下為實務運作版本:各文件分別確認哪些事項、要求順序為何、如何核對,以及其中任一文件缺漏時,落地成本會受到什麼影響。
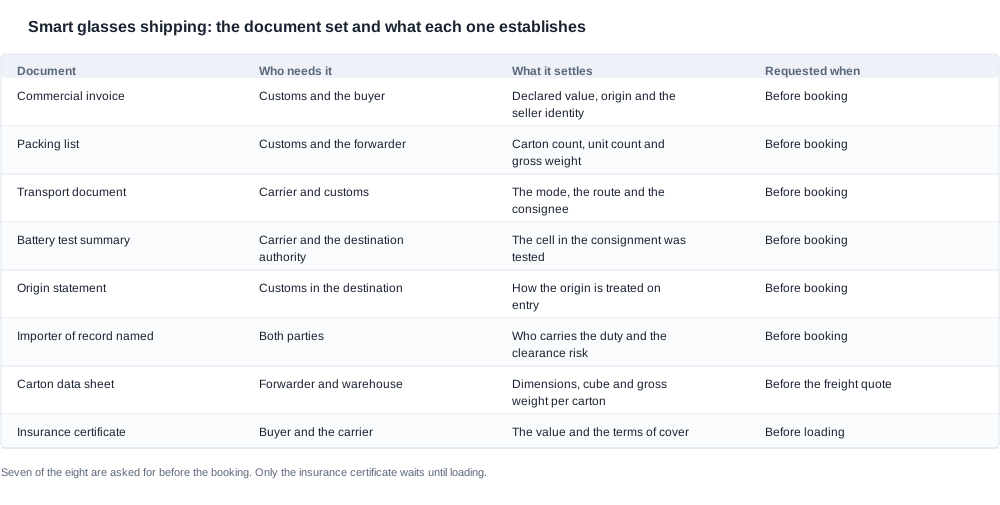
智慧眼鏡出貨:四份放行文件應由誰保管
以下八份文件中,有四份具備其他文件所沒有的特性:貨物若缺少這些文件,並非延遲抵達,而是根本無法抵達。這四份即為放行文件,而且全都在預訂艙位之前提出要求,而非裝貨之前,因為預訂艙位是承運商作出承諾的時點,提交文件則是承運商進行查核的時點。
商業發票確認申報價值、貨物原產地及賣方身分。這是目的地主管機關最先查閱的文件,也是決定貨物將依其實際類別處理的文件。
裝箱單確認紙箱數、件數及毛重。實務上,貨運代理會以此與實體紙箱核對,而第一項差異通常也會在核對時浮現:若紙箱數與實際裝貨不符,這個問題就會留到港口處理,而不是在倉庫解決。
運輸文件確認運輸方式、路由及收貨人,也是承運商用來安排貨物運送的文件。對於配備電池的產品,操作聲明也會列於其中;因此,文件內容必須與電池文件一致,否則承運商會扣留貨物。
電池測試摘要確認該批貨物中的特定電池已接受運輸測試。這是最常被要求提供、卻最常無法以可用形式提供的文件,而其原因值得深入理解:涵蓋某一款電池的摘要,並不等同涵蓋您的電池;在這個產品類別中,同一批貨物可能包含不只一款電池。
最後一點是此產品類別特有的情況,值得引用已公布的數據說明。本目錄中的裝置電池容量,從 A05 與 A06 的 40 mAh,到 A07 的 70 mAh、D11 與 D12 的 100 mAh、D17 的 115 mAh、骨傳導模式的 200 mAh,以及相機款式的 220 mAh、260 mAh、265 mAh 和 290 mAh。充電盒則另列為:L2 Utral 為 900 mAh 與 1400 mAh,CY05 和 L1 Pro 為 1400 mAh,CY03 為 1400 mAh,MT6 的可摺疊充電盒為 1200 mAh。因此,相機款式若搭配充電盒,就包含兩種不同的電池,而運輸文件必須涵蓋兩者。
讀者身分,以及物流文件實際決定的事項
本文讀者可能是品牌端採購、通路採購或進口商。情況不外乎三種:收到運費報價,但因缺少其背後的紙箱資料,無法核對落地成本;正在規劃首次出貨,但尚未釐清關稅由誰負擔;或專案已經開始出貨,卻有一批貨物遭到扣留,而這項損失正直接衝擊買方的利潤。
物流位於專案中多方假設交會之處。工廠假設貨運代理會處理文件;貨運代理假設買方會提供商業文件;買方的物流團隊則假設工廠已正確申報貨物分類。若沒有一份文件清單,每項假設見似都合理,但正是彼此之間的落差,會造成貨物無法運送。
這份文件組合衍生出的兩個商務問題值得分開說明,因為人們經常將兩者混為一談。第一個是價格假設採用哪一種出貨規則:貨物是與其他訂單併運、單獨運送,或採用具有特殊限制的運輸方式。第二個是合約中兩個時間點之間由誰承擔風險:海關處理、關稅及清關責任歸屬於誰。兩者都應寫入採購單,而非報價單附註,尤其是第二項,其影響一路延伸至單價。
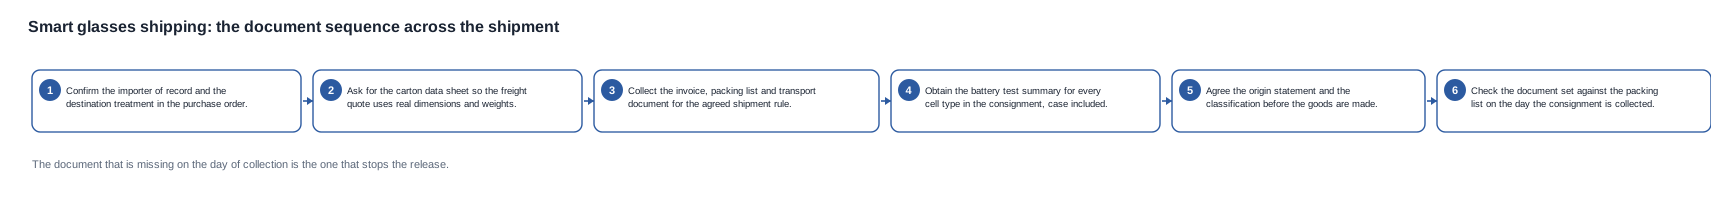
八份文件及其索取順序
| 文件 | 需求對象 | 釐清事項 | 索取時機 |
|---|---|---|---|
| 商業發票 | 海關與買方 | 申報價值、原產地及賣方身分 | 訂艙前 |
| 裝箱清單 | 海關與貨運承攬商 | 箱數、件數及毛重 | 訂艙前 |
| 運輸單據 | 承運人與海關 | 運輸方式、路線及收貨人 | 訂艙前 |
| 電池測試摘要 | 承運人與目的地主管機關 | 貨運中的電池已完成測試 | 訂艙前 |
| 原產地聲明 | 目的地海關 | 進口時原產地的處理方式 | 訂艙前 |
| 指定進口紀錄人 | 雙方 | 由誰承擔關稅及清關風險 | 訂艙前 |
| 外箱資料表 | 貨運承攬商與倉庫 | 每箱尺寸、體積及毛重 | 取得運費報價前 |
| 保險證明 | 買方與承運人 | 保額及承保條款 | 裝貨前 |
這個順序有其邏輯,值得深入理解,因為它說明了為何要先索取放行文件。外箱資料表必須先於運費報價提供,因為運費是依外箱資料計算;若以估算尺寸為基礎製作報價,那根本不是報價,只是加上貨幣符號的猜測。放行文件必須先於訂艙提供,因為訂艙會對承運人形成約束,而承運人不會接受無法提供文件證明的運輸安排。保險證明排在最後,因為八份文件中,只有它描述的是事件,而非狀態。
實務上,這個順序意味著,將出貨文件組合處理正確的最佳時機,是在確認量產之前,而非貨物離開之前。上述每份文件都能在數日內備妥;但一旦訂妥貨櫃,就沒有一份能在數小時內完成。
隨附配件會如何改變文件內容
上述文件組合中的三列會依盒內內容而有不同表現,值得逐一檢視,因為它們最容易在首次出貨時造成疏漏。
電池測試摘要取決於裝置電池;若隨附電池盒,也取決於電池盒本身的電池。搭配 1400 mAh 電池盒的相機型號與搭配 900 mAh 電池盒的型號,是同一款產品搭配不同的運輸條件,而差異會反映在文件上,而非產品頁面上。
裝箱清單及申報重量同樣取決於是否隨附電池盒。搭配 1400 mAh 電池盒的產品與未搭配電池盒的產品並非相同的貨件,而未反映電池盒的裝箱清單,是此品類最常見的重新分類因素。
分類取決於產品配置,且比表面見似的情況更容易出錯。目錄針對整個產品系列公布三種充電方式——28 列產品中有 17 列採用磁吸充電,7 列採用 Type-C 充電,而 L1 Pro、CY05、CY03 及 MT6 的充電方式完全未公布——此外,部分相機型號也公布了電池盒配置。這些都是選擇配置時必須作出的包裝與申報決定。
這正是出貨文件組合與樣品文件組合交會之處,也是必須先確定配置,兩份文件組合才得以完整的原因。若買方針對尚未定案的配置索取出貨文件,無異於要求事後重發文件。
檢查出貨文件組合,而非直接接受
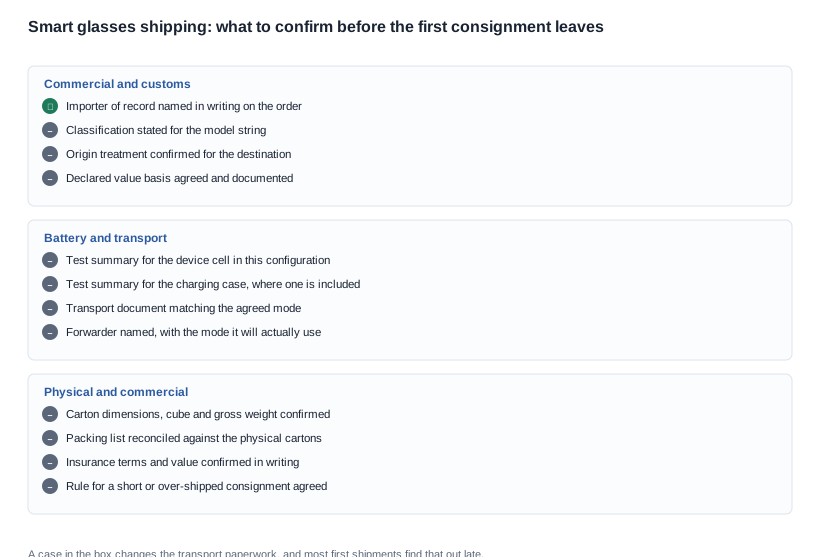
出貨文件組合可透過實物核對,因此比多數文件組合更容易查驗,也更容易偽造。完成以下六個步驟即可釐清。
-
自行核對裝箱清單與外箱。 計算外箱數量,計算其中一箱的件數,並核對毛重是否與貨運承攬商提供的資料相符。裝箱清單只差一箱,是成本最低卻能及時發現的問題,而核對只需一分鐘。
-
詢問貨運承攬商實際會採用哪種運輸方式。 不是供應商報價所列的方式,也不是標籤所暗示的方式,而是訂艙單上載明的方式。若貨運承攬商將空運貨物併入海運訂艙,運輸時間會相差數週,成本差距更不在同一數量級,而兩項資訊都應納入到岸成本模型。
-
核對運輸單據與電池文件。 文件上記載的電池,應與盒內電池一致。這項兩分鐘的核對可避免貨物遭扣留,也是最常被略過的檢查,因為人們通常認定兩份文件的內容必然一致。
-
以書面確認申報價值的計算基礎。 以工廠交貨價而非到岸價值申報,是常見的簡便做法,但這是會在清關時產生影響的決定,並非文書細節。
-
確認進口紀錄人是誰,並將其寫入訂單。 若未指定進口紀錄人,清關風險便無明確歸屬,而風險歸屬不明,是成本最高的承擔方式。
-
詢問短缺或多出貨物如何處理。 貨物數量不符的處理規則值得事先約定,因為採取另一種做法,就是每次出貨都得與並非您合約當事方的貨運承攬商逐一協商。
請在首次出貨前完成這些檢查,而不是等到出貨後才做,因為第一次出貨正是成本最低、最適合用來摸索這些規則的機會。之後再做同樣的檢查,就會變成爭議。
成本與延誤實際落在哪裡
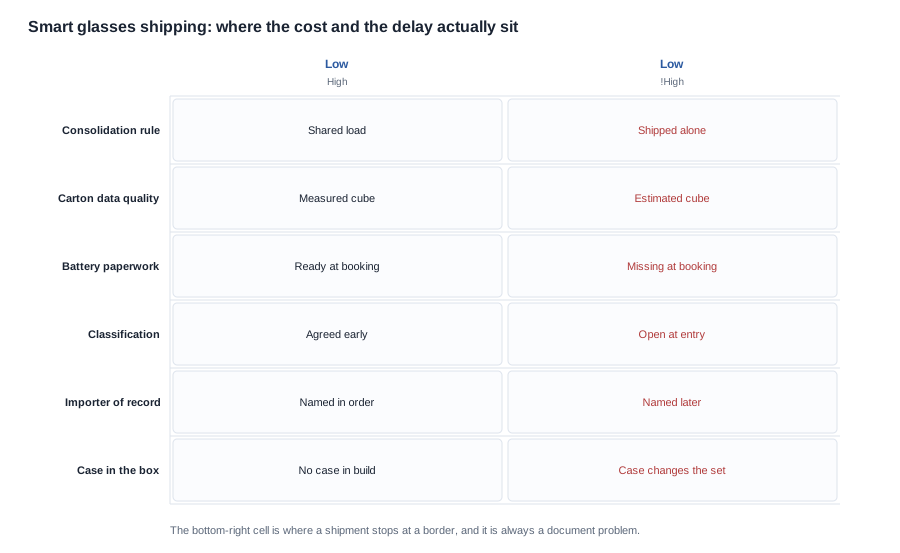
這份矩陣以六項因素對照兩種結果。右下角的儲存格——高成本壓力與高延誤風險——正是貨物在邊境受阻之處,而此類情況的成因全都是文件問題,而非產品問題。
整份矩陣中成本最低的槓桿是左上角那一項,而且它是商業條件,而非營運條件。併櫃規則決定一批貨物是與其他訂單一起運輸,還是單獨出貨,而這兩者之間的價格差異,經常超過運費比較表中其他所有項目的總和。若供應商願意寫明併櫃時段、單獨出貨費率,以及其報關行與你的報關行之間的費用分攤方式,你就能建立可據以規劃的成本模型。若供應商只提供混合計算的數字,你就無法據以規劃,因為你不知道自己適用的是哪一條規則。
第二個成本較低的槓桿是外箱資料。估算材積可能高估或低估運費,而且不會明確提示,因為無論估算是否準確,報價見起來都一樣。向供應商索取外箱資料表的買家,取得的報價才能與自身的倉儲假設進行核對。
讓買家措手不及的失誤
以下每一項都是症狀、根因,以及能加以防止的控制措施。
單獨出貨的那批貨。訂單錯過併櫃時段,只能以較高費率個別出貨,而運費則超出原先假設採併櫃方式的預算。控制措施是在報價中明定併櫃規則與單獨出貨費率,並將單獨出貨費率視為預算成本,而非罰款。
為了陳列而選用的包裝。貨品採用零售包裝,卻要經歷條件不同的運輸路線,結果貨物是在客戶倉庫而非港口出現損壞。控制措施是依運輸路線指定包裝,並確認是誰針對該路線而非產品核准包裝。
在途中被扣留的那批貨。貨物收運時,電池的運輸文件尚未備妥,因此放行作業受阻,只能四處催交摘要文件。控制措施是在確認生產排程前,先確認文件清單及其負責人,因為在那個階段,文件問題只是文書作業問題;貨物收運後,卻會變成倉儲費。
從未納入模型的關稅。清關與進口處理費未納入成本模型,因而形成超支。控制措施是在報價中明確指定進口商、稅則分類與目的地稅務處理方式,而不是將這些事項視為其他部門的職責。
在邊境才被認定的分類。稅務處理方式從未取得共識,最後由目的地主管機關自行裁定。控制措施是在貨物製造前先確定分類,並在協議中明訂:分類爭議交由持有技術文件的一方負責處理。
這些情況沒有任何一項構成更換供應商的理由。它們都是應在訂單中增列條款的理由。
值得爭取的商業條件,以及應堅守的部分
運輸安排中可談判的部分是出貨規則,而非費率表。若供應商願意確認併櫃時段、單獨出貨費率,以及供應商報關行與你自己的報關行之間的費用分攤方式,你便能進行規劃;只提供混合計算數字的供應商則無法做到。國際貿易術語應載明於採購訂單,而非另附的side letter,因為貿易條件一旦變更,保險責任、海關文件與風險轉移時點都會隨之改變,而這三者必須同步調整。
值得列入合約的條款包括出貨方式、包裝規格參考編號、運輸文件清單、進口商與關稅處理方式、貨物延遲或損壞到貨的後果,以及短裝或超裝貨物的處理規則。當目的地存在海關風險時,最有價值的條款,是將分類爭議交由握有所需資料的一方負責裁決,而這通常就是編製技術文件的一方。
有兩個條款值得堅持 resist。「提供合理文件」這種開放式義務既沒有負責人,也沒有完整性定義,這表示遺漏的文件會在港口才被發現。而彌償條款若只涵蓋清關及關稅成本,卻不涵蓋這些成本所造成的延誤,延誤風險便仍由你承擔,成本風險卻已轉移出去。
值得在詢價時提出的問題如下,因為每一個問題都會改變價格或出貨排程:
-
此價格假設採用哪種出貨方式?若貨物單獨出貨,費率為何?
-
包裝是否依這條運輸路線制定?由誰核准?
-
配有電池的貨物需隨附哪些運輸文件?適用於哪些電池類型?
-
誰是進口商記錄人(importer of record)?此價格是否包含關稅及清關費用?
-
此配置的外箱尺寸、材積及毛重為何?何時能確定?
第一輪就提出這五個問題的買方,正在確認哪份報價完整。只有回答相同問題的報價之間,比較才有意義。
如何在兩份目前無法比較的出貨報價之間做選擇
同一配置的兩份運費報價經常無法直接比較,原因通常有三個:一份以實測外箱資料計價,另一份則採用估算;一份假設併貨,另一份則沒有;一份包含關稅及清關費用處理,另一份則將其視為未列入報價的或有成本。只比較兩個標題數字的買方,其實是在比較兩種不同的範圍。
有效的方法是,先將兩份報價放入同一個模型,再進行任何比較,而這個模型包含四個項目。
第一個項目是依你的貨量實際符合的出貨規則計算運費率。這不是報價上的費率,若報價假設併貨,但你的貨量根本無法達到;應採用單獨出貨費率,因為你的前三或四批貨物將以此方式出貨。兩個費率都要求提供,並採用適用於你實際下單出貨方式的費率。
第二個項目是關稅及清關費用,計入或排除。若報價排除這些費用,它們並不是零,而是一項估算;這項估算應納入你的模型,因為最終成本會影響你的利潤。列明進口商記錄人及貨物分類的報價才能評估;未列明的報價則只能憑信任接受。
第三個項目是包裝及外箱資料成本,配置決定會在此反映出來。搭配充電盒的版本與未搭配的版本會產生不同的外箱;若兩份報價涵蓋不同配置,兩者的運費差異便根本不是運費差異。
第四個項目是延誤成本,這通常不會出現在報價中,卻一定會影響利潤。貨物在邊境被扣留會產生倉儲費,而倉儲時間取決於準備一份本應在訂艙前完成的文件需要多久。
為兩份報價填入這四個項目後,比較就會變成總成本比較,而非費率比較,選擇標準也變得明確:選擇總成本較低者,或總成本相同但放行流程有文件證明且更短者。值得明說的取捨是成本與控制權之間的取捨。採用併貨、費率較低的報價,等於讓出貨排程受限於你無法控制的時段;對於首次出貨而言,值得花費更多成本來消除這項依賴。
下單前,清單很短:詢問出貨規則、索取外箱資料、詢問進口商記錄人是誰,以及確認哪些文件會隨貨出運。評估文件組合的方法,是核對實體貨物,而非與另一份報價比對;比較兩份報價的方法,則是先將兩者正規化為上述四個項目。警訊正是前述幾項——未說明的併貨規則、估算的外箱資料、未具名的進口商記錄人——而其背後的陷阱在每個專案中都一樣:缺乏適用條件的數字,以及日後才出現的成本。
出貨總成本在哪裡決定
貨運總成本不是運費率,而將它當成運費率來建模的買方,一定會對差異感到意外。費率只是模型中的一個項目;這個模型還包括關稅及清關費用處理、包裝成本、倉儲及滯期風險、保險,以及上述任一環節出錯時的延誤成本。
這些條目中有兩條由文件管控,另有兩條由決策管控,而這個區分會影響你將精力放在哪裡。文件工作——彙整摘要、確定分類、指名進口商——可消除在關口才會浮現的風險。決策工作——出貨規則、包裝規格、運輸方式——則可消除利潤差額中才會顯現的風險。
兩者的警訊本質相同。若成本模式只有一條運費項目,就代表缺少兩個項目。若報價列明合併運輸時段,卻未列出單獨運輸費率,便缺少其中一項。若報價將關稅與清關視為未計費的突發成本,便是將成本轉移至買方的成本模式,卻未轉移相應責任;這種安排最容易引發一場爭論,爭論誰最終收到帳單。
這些做法並不罕見,也都不需要到場查驗。它需要的是八份文件、一個包含四個項目的成本模式,以及一位在訂單前便要求提供兩者的買方,而不是在收到第一張發票後才進行核對。
我們的立場,以及我們發布的物流資訊
我們採取的工作原則是:已發布的物流資料,是我們能夠背書的規格部分,其餘則屬於供應商自身檔案的範疇。我們會發布文件中記載的內容,標示尚待確認的項目,也不會以供應商一般資料中的典型數值填補尚未確認的項目。
針對此配置,我們不發布以下項目:
- 我們將包裝紙箱尺寸、毛重、每箱件數及運費重量標記為「未發布」,因為這些項目取決於最終零售包裝,而非裝置本身。
我們已發布的資料可確定以下項目:
-
電池單體的 UN 38.3 測試摘要資訊是貨運承攬商所要求的資料,而此配置的運輸分類則決定包裝規則、相關文件及可選運輸方式。
-
隨附 1400 mAh 充電盒出貨的配置,與型錄頁面未列出充電盒項目的配置,分類並不相同;而未反映充電盒的裝箱清單,是此類別中最常引發重新分類的原因。
-
在歐盟,適用框架為《通用產品安全法規》(EU) 2023/988(自 2024 年 12 月 13 日起適用),以及《無線設備指令》(EU) 2014/53/EU 和 EN 18031 系列協調網路安全標準;後者自 2025 年 8 月 1 日起成為 CE 標誌的強制組成部分。
當物流問題的答案取決於包裝設計圖時,我們也會據實說明,因為在此類別中,這往往才是誠實的答案,而這也是應由你決定的事項。
逐步推演的假設訂單
請將以下情境視為推演範例,而非實際客戶專案。它呈現的是決策順序。某通路買方正為零售商將一款附充電盒的相機進口至歐盟,而其貨運報價約為商品落地成本的一半。
第一步是確認貨運價格採用了哪些假設,答案是買方的貨量並不足以支援報價所假設的合併運輸時段。該報價採用合併運輸費率,而此規模的首次出貨必須單獨運輸。因此,預算成本並不等於報價成本,買方的利潤模式也出現了倍數上的錯誤,必須在訂單前修正,而不是等到收到第一張發票後才處理。
第二步是取得紙箱資料。供應商提供包含充電盒在內之此配置的尺寸、體積及毛重,而原始報價中的估算值與實測紙箱之間的差異,足以再次改變運費費率。兩個數字都沒有錯;第一個數字從來就不是實測值。
第三步是備妥合規文件。裝置電池單體與充電盒電池單體的測試摘要,均在訂舱前取得;進口商已列名於採購訂單上;分類也已確定,而非懸而未決。原產地聲明亦於同時確認。
最後的決策是:專案將採用較高的預算運費,以及與其相符的落地成本模式繼續推進;否則,首次貨物將以未列入預算的費率單獨運輸,並因從未提出的文件而遭海關扣留。真正的商業判斷並不在貨運報價,而在於建立於未明示合併運輸假設之上的成本模式,根本不能稱為成本模式。
請提供型號/configuration、數量及目的地,我們會告訴您有哪些配置,以及物流問題中的哪些部分已由公開資料確定,哪些則需由貨代與您自行回答。
相關閱讀


