
هناك خاصيتان لهذه البنية التكلفية تستحقان الإشارة قبل التحدث عن البنود نفسها. الأولى أن معظم التكلفة ثابتة لحظة اتخاذ القرار، ومتغيرة بعد ذلك فقط، ما يعني أن توقيت القرار أهم من حجمه. والثانية أن هذه البنود تتفاعل مع بعضها: فكل لون يحتاج أدوات جديدة ينتج عنه أيضًا خيار جديد، وكل خيار جديد يخلق نطاق تجميع لم يكن موجودًا من قبل. إن التعامل مع البنود الأربعة كقائمة خيارات لا كسلسلة متصلة هو السبب الأكثر شيوعًا لأن يكون عرض السعر أقل من التكلفة الفعلية التي يتبين أن البرنامج يتطلبها.
تنخفض العوامل التكلفية في هذه الفئة إلى أربعة بنود، ولا يُناقش عادةً سوى واحد منها: الأدوات، والمادة، ونطاق التجميع، والحجم. أما البند الذي لا يطرحه أحد في الاجتماع الأول فهو نطاق الشهادة؛ فالتغيير الذي تجريه على منتج مكتمل قد يُبطل أعمال الامتثال التي أُنجزت بالفعل، وإعادة تنفيذ هذه الأعمال تمثل بندًا حقيقيًا من بنود التكلفة ولا علاقة له بالمصنع. إن تقييم عوامل تكلفة خيارات التخصيص على نحو صحيح يستلزم تسعير جميع البنود الخمسة، لأن الخامس هو الذي يصل بعد الطلب لا مع عرض السعر.
عوامل تكلفة خيارات التخصيص: البنود الأربعة التي تؤثر في الرقم
تُدرَج تكلفة العينة في المحادثة نفسها التي تُناقش فيها الأدوات، لكن عادةً ما تُستبعد منها. تتكون العينة من ثلاثة مكوّنات ذات سلوك مختلف: وقت الهندسة اللازم لبناء الوحدة الأولى، والمادة المستخدمة في بنائها، وخانة المواعيد التي تشغلها قبل التأكد من صحة المتطلبات. أول مكوّنين فقط يمثّلان تكلفة مالية؛ أما الثالث فهو عادةً الأقدم، لأن الخانة التي تستهلكها عينة تبيّن لاحقًا أنها تحتاج إلى دورة تكرار ثانية هي خانة إنتاج لم يخطط لها أحد.
طريقة خفض هذه التكلفة هي تحديد الغرض من العينة قبل طلبها. ويمكن غالبًا أن تكون عينة مخصصة لاختبار الملاءمة والمظهر النهائي مجرد وحدة قائمة مع تطبيق معالجة سطحية عليها. أما عينة مخصصة لتغيير إنشائي فلا يمكن أن تكون كذلك، فالتعامل مع الثانية كأنها الأولى ينتج وحدة تبدو صحيحة ولا تثبت شيئًا. اسأل عن ما توضحه كل عينة، وارفض أي عينة لا يمكن تحديد غرضها في جملة واحدة.
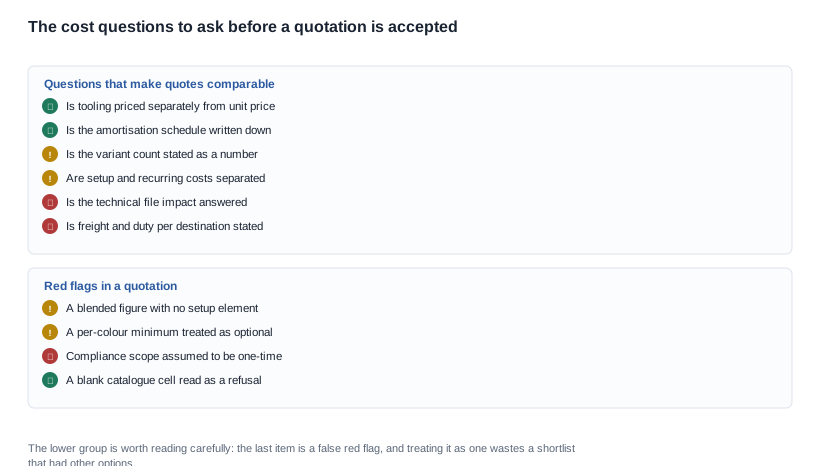
في شأن الإطفاء، فإن السؤال المفيد ليس من يملك القالب، بل من يستفيد مع زيادة الحجم. فإذا كان المورّد يملك القالب، فيجب أن يظهر الإطفاء في تكلفة الوحدة على صورة متناقصة لا ثابتة، وأي عرض سعر يُظهر تكلفة وحدة موحدة عبر جميع الفئات يكون قد أخفى تكلفة الأدوات في مكان آخر، عادةً في سعر الوحدة حيث تصبح غير مرئية.
هناك عنصر ثالث يستحق إدخاله في المحادثة نفسها: من يتحمّل تكلفة تغيير المواصفات بعد قطع القالب؟ فإذا لم يكن الجواب جهة بعينها، فستقع التكلفة على الطرف الذي يطالب بها بأقل قوة، وهو ما نادرًا ما يكون الأسلوب الصحيح لتوزيعها.
السبب التفاوضي على أدوات التصنيع بمعزل عن سعر الوحدة هو أن السلوكين مختلفان مع مرور الوقت. سعر الوحدة موقف تجاري ويمكن أن يتغير مع التفاوض، أما الأدوات فهي تكلفة غارقة دُفعت بالفعل بحلول الوقت الذي يكتشفها فيه أحد، ولا تكون مفيدة للمشتري إلا إذا كان جدول الإطفاء يوضّح من يستفيد عندما يتجاوز الحجم التقدير.
الأدوات تكلفة ثابتة تُوزَّع على الحجم. فشكل الذراع الجديد يحتاج إلى قالب، بينما يحتاج لون الإطار الجديد إلى تعديلات في القوالب الموجودة، وهو أقل تكلفة. والنتيجة العملية أن تكلفة التخصيص لكل وحدة تنخفض بحدة مع زيادة الحجم، فقد يبدو التخصيص مكلفًا بشكل مبالغ فيه عند حجم التجربة الأولية، بينما يبدو معقولًا عند حجم الإنتاج، والعكس صحيح أيضًا لأي بند يتوسع وفق حد أدنى لكل خيار.
تحمل المادة أيضًا أطول مدة توريد من بين البنود الأربعة، لأن المادة الجديدة يجب أن تُؤهَّل مع المنتج لا أن تُطلب فحسب. ولهذا السبب يُعد تغيير المادة قرارًا relating بالجدولة حتى عندما يبدو مجرد تعديل بسيط في المواصفات.
المادة هي البند الأقل قابلية للتفاوض. فمادة العدسة وتكوين العدسة يغيّران ما هو المنتج. وفي فئة الرياضية، يعرض الكتالوج تكوين العدسة كعنصر قابل للتخصيص؛ أما في فئة الكاميرا فلا يُدرج تكوين العدسة على الإطلاق. والطلب الذي يقع خارج ما يذكره المصدر ليس مستحيلًا تلقائيًا، لكنه طلب يغيّر المواصفات، وينبغي تسعيره كمشروع جديد لا معاملته ك تغيير في اللون.
تتمثل إحدى الطرق المفيدة لتحديد نطاق التجميع في حساب عمليات تغيير خط الإنتاج بدلاً من عدد العمليات. فالعملية التي تُنفَّذ عشرين مرة في اليوم مكلفة بدرجة ضئيلة، في حين أن أربعة متغيرات تُنفَّذ بالتتابع مكلفة بدرجة كبيرة، لأن كل تغيير لخط الإنتاج يستلزم الإعداد وفحص-piece الأولى والتحقق. أما المورّد الذي يعرض تسعير العمل لكل عملية بدلاً من كل تغيير لخط الإنتاج فقد قدّم رقماً سيتغير بمجرد تغير عدد المتغيرات. ولا_sequence التجميع المهيأ لأربعة متغيرات لن يستوعب خامساً بتكلفة زهيدة، لأن النمط المتغير لخط الإنتاج، لا عدد العمليات، هو ما يستهلك الوقت. وكل هذه العوامل صغيرة منفردة. فمحرك التكلفة ليس العملية، بل عدد المتغيرات المتمايزة، لأن عشرة ألوان وعشرة إصدارات للبرنامج الثابت تمثل عشرين مجموعة تجميع بدلاً من اثنتين، وتعقيد المتغيرات هو العنصر الذي يفتت جدول التسليم بهدوء.
عندما يكون الفرق حقيقياً بدلاً من أن يكون ناتجاً عن افتراضات، فغالباً ما يكمن في المواد بدلاً من العمل، لأن العمل على هذا الحجم يمثل حصة أصغر من تكلفة الوحدة مما يتوقع المشترون، بينما تمثل المواد حصة أكبر. اسأل عن المادة المستخدمة ومن قام بتحديدها. اسأل كلاً منهما عن تكلفة الوحدة التي استخدمها لاحتساب الرقم، وسوف يوضح الفرق في الغالب معظم الفجوة.
يتصرف المضاعف بشكل مختلف لكل بند في قائمة التكاليف، وستكون خطة النمو التي تفترض تحركها جميعاً معاً خاطئة. فالأدوات- أسرع نسبياً لكل وحدة وتوقف الانخفاض بعد إطفاء القالب. أما المواد فلا تنخفض إطلاقاً ما لم يعيد المورّد التفاوض بشأنها. ولا ينخفض نطاق التجميع إلا إذا ظل عدد المتغيرات ثابتاً بينما زاد الحجم، ويرتفع بدرجة كبيرة إذا لم يحدث ذلك. أما نطاق الامتثال فلا ينخفض في أي ظرف من الظروف، لأنه يُحتسب لكل تغيير بدلاً من لكل وحدة.
السؤال التالي هو: ما حجم الإنتاج الذي يحتاجه تخصيص معين قبل أن يصبح مجدياً بدرجة كافية؟ والإجابة الصادقة هي أنه يعتمد على بند التكلفة الذي يقع فيه. فشعار مطبوع يسترد تكاليفه تقريباً فوراً لأن إعداده محدود وتكلفته لكل وحدة تكاد تكون صفراً. أما القالب الجديد فلا يسترد تكاليفه إلا عندما يكون حجم الإنتاج الكافي وراءه، على أن الحدّ تحدده تكلفة الأدوات بدلاً من المصنع. وقد لا يسترد تكوين عدسة جديد تكاليفه أبداً ضمن طراز واحد، لأنه قدexists لاستكمال مجموعة منتجات بدلاً منMovTowards حجم الإنتاج.
لا تنشر أي من هذه الحدود هنا، ولا ينبغي نشرها، لأن كلاً منها يعتمد على عرض السعر محل النقاش. ولكن يمكن القول إن الهيكل هو كالتالي: يسترد الاستثمار وفق النسبة بين تكلفة لمرة واحدة والوفر لكل وحدة، لذلك تكون التخصيصات التي تستحق الالتزام عند حجم الإنتاج التجريبي هي ذات التكلفة لمرة واحدة المنخفضة، في حين تكون التخصيصات التي يُستحسن تأجيلها هي ذات التكلفة المرتفعة.
ولهذا السبب أيضاً تنجح التوصيات أعلاه بشأن Sequence. قرّر مبكراً التخصيصات الرخيصة القابلة للعكس لأنها رخيصة في الحالتين على حد سواء، وقرّر مبكراً التخصيصات المكلفة لأنك تحتاج إلى الوقت لاسترداد تكاليفها.
النقطة الأخيرة هي التي يخطئ فيها معظم خطط النمو. فالبرنامج الذي يضاعف حجم الإنتاج ويضيف لوناً لم يخفض تكلفة التخصيص إلى النصف؛ بل أبقاها تقريباً كما هي وأضاف بنداً جديداً.
يتفاعل حجم الإنتاج مع كل ما سبق. وهذا ليس بنداً منفصلاً؛ بل هو المضاعف-applied للعناصر الثلاثة الأخرى. فالمشتري الذي يغير اللون بعد تشغيل الأدوات يدفع تكلفة تشغيل القالب. أما المشتري الذي يضيف متغيراً بعد أول دفعة إنتاجية فيدفع تكاليف إعداد خط الإنتاج الجديد وإعادة التأهيل.
الأسئلة التي يستحق المورّد طرحها محدودة بما يكفي لطرحها في مكالمة واحدة ومحددة بما يكفي للإجابة عنها بنعم أو لا. هل يمكنك فصل تكلفة الأدوات عن سعر الوحدة؟ على أي حجم قمت باطفاء التكاليف؟ ماذا يفعل هذا التغيير بالملف الفني؟ وماذا يحدث للتكلفة إذا تضاعف عدد المتغيرات؟ وأين تذهب الأدوات إذا انتهى البرنامج؟
السؤال الخامس هو الذي لا يتلقى إجابة في كثير من الأحيان، وعدم الإجابة بحد ذاتهcarry معلومة. فغالباً ما يعني ذلك أن المورّد لم يحسم قراره، ما يعني أن السؤال سيعود في نهاية البرنامج بدلاً من بدايته.
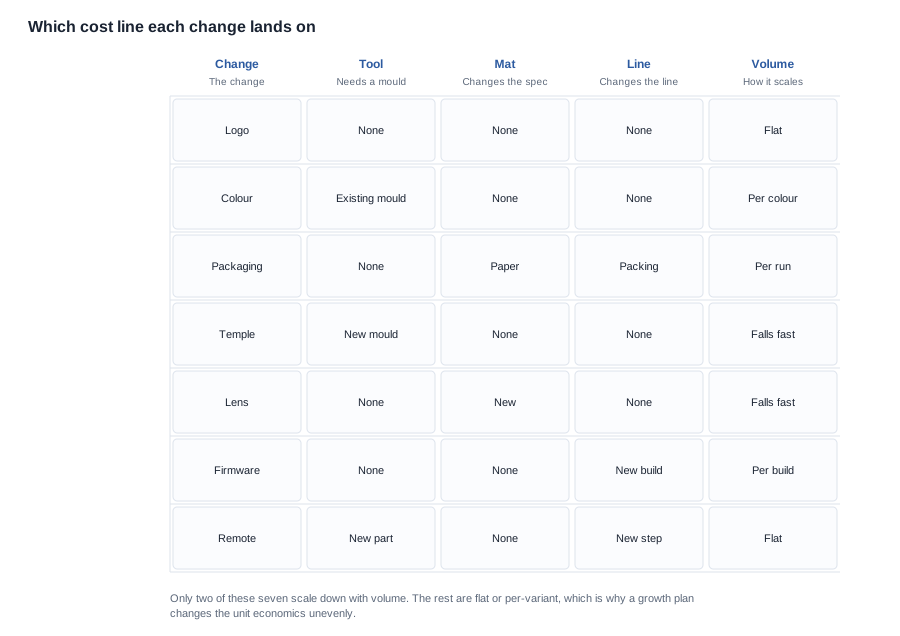
اقرأ ذلك الجدول قبل قبول رقم مدمج. فعرض السعر الذي يقدم رقماً واحداً لتغيير اللون وتغيير الذراع يصف شيئاً مختلفاً عن عرض السعر الذي يفصل القالب عن الصبغة، ولا يمكن مقارنة الاثنين حتى لو تطابق مجموعاهما بالصدفة.
من المفيد أيضًا استخدام الجدول وكأنه خريطة للمفاوضات. كل بند يُوسم بأنه ثابت يبقى كما هو مع نمو البرنامج، وكل بند يُوسم بأنه لكل خيار يصبح أكثر تكلفة كلما أضافت العلامة التجارية خيارات أكثر. فالعلامة التجارية التي تدرس أربعة ألوان تستطيع حساب التكلفة من الدرجة الثانية لهذا القرار قبل اتخاذه.
البند غير المدرج في أي عرض سعر
هذا هو البند الذي نطرحه مبكرًا، لأنه يفاجئ المشترين الذين يفترضون أن الامتثال تكلفة لمرة واحدة.
إذا غيّرت شعارًا مطبوعًا، فذلك تعديل في الرسومات ولا يترتب عليه عادةً أي أثر تنظيمي. وإذا غيّرت شكل الذراع، فقد تكون قد غيّرت المسار الصوتي في منصة تعمل دون انسداد الأذن. وإذا غيّرت اسم Bluetooth أو صورة النظام، فقد تكون قد غيّرت ما تبثه موجات الراديو وما يعلنه البرنامج. وإذا أضفت مجموعة من درجات تلوين العدسات، فقد غيّرت معيارًا بصريًا.
القرار نفسه سريع عادةً؛ أما الجدول الزمني المحيط به فليس كذلك. فعلى شخص ما أن يحدّد ما ورد في الملف، ويقارنه بما أصبح عليه المنتج الآن، ثم يستنتج إما أن شيئًا جوهريًا لم يتغير أو أن هناك حاجة إلى تقييم. تستغرق النتيجة الأولى ساعة إذا كان الملف منظمًا جيدًا، وأسبوعًا إذا لم يكن كذلك، وهذه طريقة مفيدة لتقييم حالة توثيق المورّد قبل الاعتماد عليه.
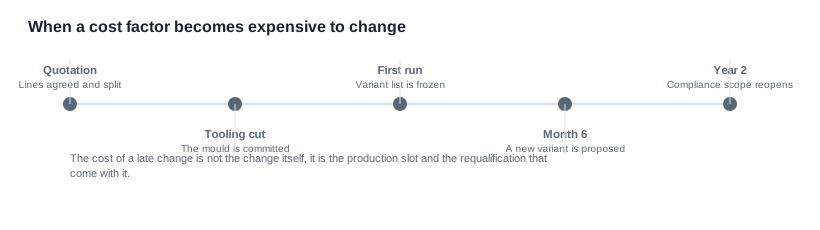
هناك نتيجة رابعة أقل وضوحًا. لإعادة تشغيل الامتثال مدة تسليم خاصة بها، ويجب عادةً أن تكتمل قبل أن تتمكن الوحدات من في ذلك السوق. Programme تكتشف ذلك في الشهر الرابع تكون قد اكتشفته بعد الالتزام العلني بتاريخ الإطلاق. وإعادة تشغيل الامتثال بعد بدء الإنتاج تكلف أكثر من إجرائه قبل تجهيز القوالب، كما تكلف أكثر من إجرائه قبل تقديم الادعاء أصلًا. فالتكلفة ليست التقييم فحسب؛ بل هي خانة الإنتاج التي تدخل فيها الوحدات في انتظار الحل بينما يظل السؤال مفتوحًا.
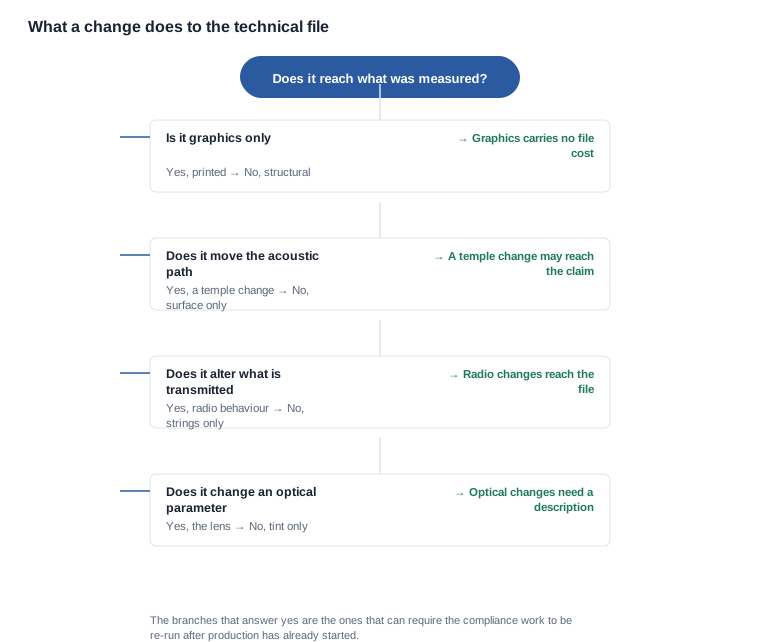
ترتيب هذه الأسئلة مقصود، لأن تكلفة الخطأ في أي منها ترتفع بحدة من الأسفل إلى الأعلى. فال تعديل في الرسومات يثبتأنه Matters يستغرق يومًا بعد ظهره. أما تعديل الذراع الذي يثبت أنه يؤثر في المسار الصوتي فيستلزم قرارًا بشأن القوالب ودورة عينات ومراجعة للوثائق، ويُكتشف في أسوأ وقت ممكن ضمن البرنامج.
هناك نمط فشل هنا يستحق التسمية لأنه صامت. فالبرنامج الذيعامل الامتثال على أنه تكلفة لمرة واحدة سيواصل إجراء التغييرات وسيواصل افتراض أن الوضع القائم ما زال صالحًا، وسينكشف الاكتشاف من السوق لا من المصنع. والعلاج غير جذاب: ضع مسألة التصنيف ضمن عملية التغيير لا ضمن عملية الامتثال، حتى تُجاب قبل قبول أي طلب لا بعد بنائه.
ونمط فشل ثانٍ هو المعاكس. فالبرنامج الذي يفترض أن كل تغيير يستلزم إعادة تشغيل كاملة سيتجنب التغييرات المفيدة بالكامل وينتهي به إلى منتج لمwantedه، لأن تكلفة الحذر لم تُقارن أبدًا بتكلفة الميزة التي منعها.
وهذا عدم التماثل هو الحجّة في طرح الأسئلة قبل قطع القوالب لا بعده، وهو سبب إدراج هذا البند في مناقشة التكلفة لا في نقاش الامتثال وحده.
كيفية ترتيب طلب التخصيص
التمييز بين المواصفات والمزاج سهل التعرف عليه في عرض السعر. فالمواصفات تنتج رقمًا واحدًا يمكن التحقق منه مقابل طلب لاحق. أما المزاج فينتج نطاقًا، والنطاق لا يمكن إطفاء تكلفته ولا مقارنته بين المورّدين ولا إرفاقه بأمر شراء بثقة.
الاختبار العملي هو ما إذا كان شخصان يقرآن المستند على حدة سيعيدان كتابة المواصفات نفسها. فإذا لم يكونا كذلك، فالأمر مزاج لا مواصفات.
المواصفات ليست إجراءً شكليًا. فهي المستند الذي يحدد ما إذا كان يمكن مقارنة عرض السعر بعرض لاحق، وما إذا كان إعادة الطلب مجرد إعادة طلب أم مفاوضات جديدة، وما إذا كان بالاستطاع فحص وحدة محلّ فيها خلاف بدلًا من الجدال بشأنها.
- اكتب الطلب بوصفه مواصفة، لا مزاجًا. "اللون الأزرق، والتشطيب المطفي، وشعار على الذراع" مواصفة قابلة للتنفيذ. أما "أكثر فخامة" فهو حديث من شأنه أن ينتج عرضَي سعرين ونزاعًا. سبب فصل المسارين هو أن لكل مسار مدة اعتماد مختلفة وتكلفة فشل مختلفة. فالعمل التجميلي يمكن أن يعتمده شخص عادةً. أما العمل الإنشائي فيحتاج عادةً إلى عينة وتسامح وموافقة، وخطوة العينة هي التي تستهلك الوقت. فاللون والتغليف والشعار المطبوع مسار اعتماد واحد، في حين أن هندسة الذراع ومادة العدسة وتغييرات التجميع مسار آخر. اطلب تسعير وتقدير timings للمسار الثاني على حدة. اطرح السؤال بالصيغة التي يمكن الإجابة عنها في جملة واحدة: هل يغيّر هذا التعديل أي شيء خُضع للقياس؟ فالمورّد الذي يحتاج إلى مراجعة ثلاثة مستندات للإجابة يقدّم لك معلومة مفيدة عن طريقة حفظ الملف. هذا سؤال محدد، وينبغي أن يكون المورّد قادرًا على الإجابة عنه في جملة واحدة. يهم تاريخ التجميد أكثر من التجميد نفسه، لأن التجميد بلا تاريخ يظل مجرد اقتراح. ضع تاريخًا عليه وأرفقه بأمر الشراء، ووضّح صراحةً أن أي تعديل لاحق يُسعَّر كعمل جديد لا يُدمج في العمل السابق.
عمليًا، ينبغي أن يسبق تاريخ التجميد أول دفعة إنتاج بقليل لا أن يأتي بعدها، لأن الفترة بين التجميد والإنتاج هي التي تصل فيها التعديلات المتأخرة، ويكون رفض كل منها رخيصًا ما دام الإنتاج لم يبدأ.
- ثبّت قائمة الطرازات وتاريخ تجميدها. كل طراز يُضاف بعد تاريخ التجميد يُعد طلب تغيير ويُسعَّر كطلب مستقل. الملكية تتكون من ثلاثة أجزاء، والجزء الأوسط هو الذي يُغفل عادةً: من يملك القالب، ومن يدفع لتعديله، وماذا يحدث له عند انتهاء البرنامج. الجزء الثالث هو الذي يحدد ما إذا كان يمكن إنتاج طلب ثانٍ بالأدوات نفسها أم أن الأمر يجب أن يبدأ من جديد، ومن المفيد حسمه قبل أن يتعلّق أي شخص عاطفيًا بالطلب الأول. من يملك القالب، ومن يدفع لتعديله، وكيف يُحتسب سعر الوحدة عند كل مستوى من مستويات الكمية.
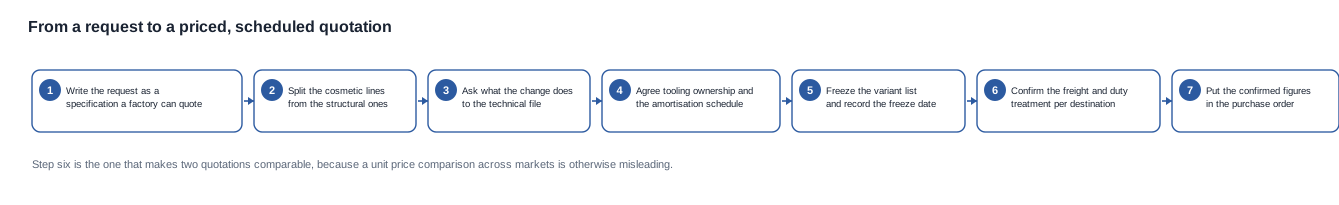
ترتيب الخطوات أعلاه مقصود بحيث يتبع تكلفة التراجع عن كل منها. فالمواصفة مجانية ويصعب محوها. أما فصل الأدوات فهو تفاوض ويصبح أصعب بعد قطع القالب. وتجميد الطرازات قرار ويصبح مكلفًا بعد بدء الإنتاج. وسؤال الشحن توضيح، لكنه يتحول إلى إعادة تسعير إذا تُرك حتى حجز شحنة.
بهذه الطريقة، يصبح ترتيب الأسئلة نفسه تقييمًا للمخاطر، وهو الجزء الذي لن يعرضه معظم المورّدين من تلقاء أنفسهم.
الخطوتان الرابعة والخامسة هما اللتان تحميان البرنامج بعد الإطلاق. فتجميد قائمة الطرازات يمنع إضافة حسنة النية في الشهر السادس من التحول إلى إعادة تسعير لم يها أحد في الميزانية، وجدول إطفاء مكتوب يجعل الطلب الثاني قابلًا للمقارنة مع الأول لا مجرد تفاوض جديد.
عندما يختلف الإجابة حسب السوق، فإن هذا الاختلاف تكلفة حقيقية لا مجرد أثر جانبي، وينبغي أن يُدرج في المقارنة. فالمورّدان اللذان يقدّمان سعر الوحدة نفسه لمواقع تسليم مختلفة لا يقدّمان الشيء نفسه. ف تكلفة الشحن المقتبسة تُحسب عادةً علىBasis حاوية كاملة، والبرنامج الذي يطلب نصف حاوية إما أنه يدفع مقابل مساحة لا يستخدمها أو أنه تلقى سعرًا على أساس سيتغير عند الطلب الثاني. أما سعر الوحدة الذي لا يشمل الرسوم الجمركية فهو ليس سعر وحدة، بل نقطة بداية مرفقة بسؤال، والإجابة يأتيها وكيل شحن لا المورّد.
للبرنامج الذي يشحن منتجًا مغلفًا وموسومًا إلى عدة أسواق، اطلب التكلفة النهائية لكل سوق، واسأل عن شروط التسليم الدولية التي يفترضها العرض. فكثيرًا ما يحل هذا السؤال وحده فرقًا ظاهرًا في الأسعار لا علاقة له بالمصنع.
توجد خطوة سادسة ينبغي تنفيذها لأي برنامج متعدد الأسواق: تأكيد معالجة الشحن والرسوم الجمركية لكل وجهة قبل قبول عرض السعر، لأن التكلفة النهائية لمنتج مغلف وموسوم تختلف بما يكفي بين الأسواق لجعل مقارنة سعر الوحدة بين المورّدين مضللة.
ما تستند إليه موقفنا
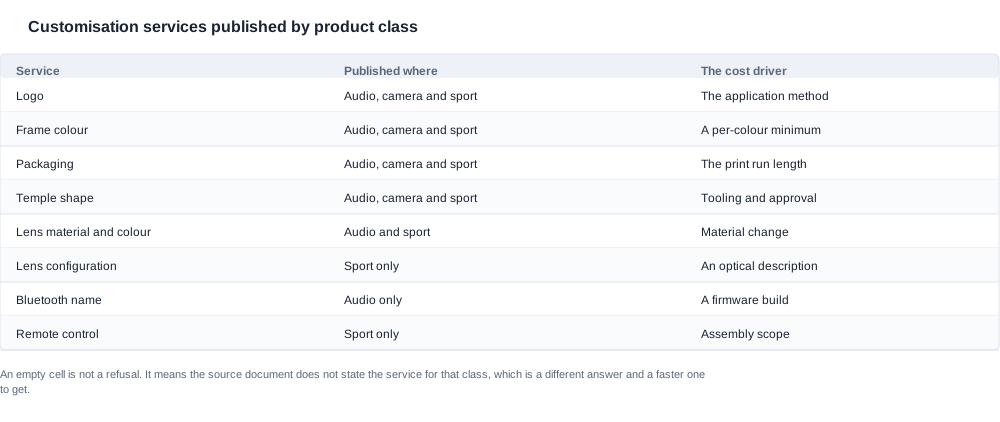
تختلف قوائم التخصيص التي ن. publish بها حسب فئة المنتج، وننشرها كما هي لا كقائمة سخية واحدة. إذ يُذكر الشعار ولون الإطار والتغليف وشكل الذراع عبر فئات الصوت والكاميرا والرياضة. وتُذكر مادة العدسة ولونها لفئتي الصوت والرياضة. ويُذكر تكوين العدسة لفئة الرياضة. ويُذكر اسم Bluetooth وتخصيص النظام لفئة الصوت. وحدة التحكم عن بُعد عنصر من فئة الرياضة.
السبب في نشر القوائم حسب الفئة بدلاً من وضعها في جدول موحّد هو أن الجدول الموحّد يدّعي القدرة على التنفيذ، بينما ي لكل فئة يثبت ما جرى توثيقه فحسب. ويكتسب هذا التفاضل أهمية تجارية، لأن المشتري الذي يعتمد على قراءة موحّدة سيطلب ما لم نُصِفه قط بأنه متاح. نفضّل أن نُعثر على نقص في القائمة بدل أن نُقدّم أكثر من قدرتنا الفعلية.
ينطبق المنطق نفسه بصورة معكوسة. عندما تسجّل فئة معينة قدرة، أساسًا معقولًاFBS. وعندما تظل الفئة صامتة، نفضّل التعامل مع الطلب كمشروع جديد وتسعيره بدقة على أن نكتشف الفجوة أثناء مرحلة التصنيع.
وعند وجود قائمة فارغة، فهذا يعني أن المستند المصدر لا يذكر تلك الخدمة لتلك الفئة، ولا يعني أننا سنرفضها. أما بالنسبة إلى مُدخلين في كتالوجنا — منصة التوصيل العظمي ومُدخل الواقع المعزز — فلا يُفصح عن أي قدرة على التخصيص على الإطلاق، وهو فجوة أكثر خطورة بكثير من خلية فارغة في الجدول، لأنه يعني أن الحوار بأكمله لم يبدأ بعد.
هناك أيضًا سبب تجاري لعرض القوائم حسب الفئة، وهو السبب عند مرحلة عرض السعر. بيان القدرة الموحّد أسهل في البيع وأصعب في الوفاء به. وعرض القوائم بصيغتها الحالية يكلّفنا بعض المحادثات مع المرشحينShortlist، لكنه يوفّرنا كل محادثة كانت ستنتهي بنزاع حول ما اتُّفق عليه. ويجري عرض النطاق الكامل لما يمكننا تغييره ضمن خيارات التخصيص، بينما تتوافر منصات الصوت التي تُنشر فيها معظم خيارات التخصيص في صفحة مجموعة نظارات الصوت عبر البلوتوث.
ينطبق المبدأ نفسه تحديدًا على بند الشهادات. لا ننشر تكلفة الامتثال، لأنها تعتمد على ما يجب إعادة اجتيابه وعلى السوق الذي يشترطه، وستُطبَّق أي قيمة منشورة على متطلب لم تُحسب له. وما يمكننا فعله هو إبلاغك بما يمسّه التغيير، ومن ثم تحديد عمليات التقييم المرشحة لإعادة التنفيذ، وهو الجزء الذي يساعدك فعلًا في التخطيط.
ولهذا المبدأ نتيجة عملية تستحق الذكر. فهو يعني أن بعض الإجابات التي نقدمها ستكون أبطأ مما يتوقعه المشتري، لأن التحقق من قيمة مقابل وضع توريد المكوّن يستغرق وقتًا أطول من قراءتها في صفحة. كما يعني أن القيم التي نقدمها يمكن الاعتماد عليها، وهو المقايضة التي ينبغي لأي برنامج جدي تفضيلها.
وع عندما تعتمد قيمة ما على التكوين والكمية ووضع التوريد، سنذكر ذلك ونضع القيمة المؤكدة في أمر الشراء. وعندما لا تعتمد على هذه العوامل، سننشرها، والقيم التي ننشرها هي القيم المذكورة أعلاه.
هناك موقف يستحق التصريح به بوضوح: لن نعرض عامل تكلفة لا نستطيع توثيقه. وعندما تعتمد قيمة ما على التكوين والكمية ووضع توريد المكوّن، سنذكر ذلك ونضع القيمة المؤكدة في أمر الشراء بدلًا من نشر رقم يخص تكوينًا بعينه ثم يُطبَّق على تكوين آخر.
قراءات ذات صلة
- تنظيم محادثة مع المورّد قبل تقديم عرض السعر: عوامل المخاطر في التصنيع الأصلي للنظارات الذكية.
- ما الذي يتغير عند انتقال منتج بين الفئات: خيارات العدسات المتدرجة اللون.
- أثر مجموعة الخيارات نفسها في الامتثال: أثر خيارات التخصيص على الشهادات.
أرسل لنا قائمة التخصيصات الخاصة بك بوصفها مواصفة، وسنخبرك بالبنود التي يمكننا تقديم عروض أسعار بشأنها، والبنود التي تتطلب عملًا جديدًا، والبنود التي تؤثر في ملف الامتثال الحالي لديك.


