
Un primer pedido en esta categoría tiene costes que están dentro del contrato y no de la cotización, y son los que deciden si el segundo pedido es una repetición o un rescate. El precio unitario es el más pequeño de las seis líneas siguientes y el menos interesante de todas, y precisamente por eso absorbe la atención que debería haberse dedicado a las otras cinco.
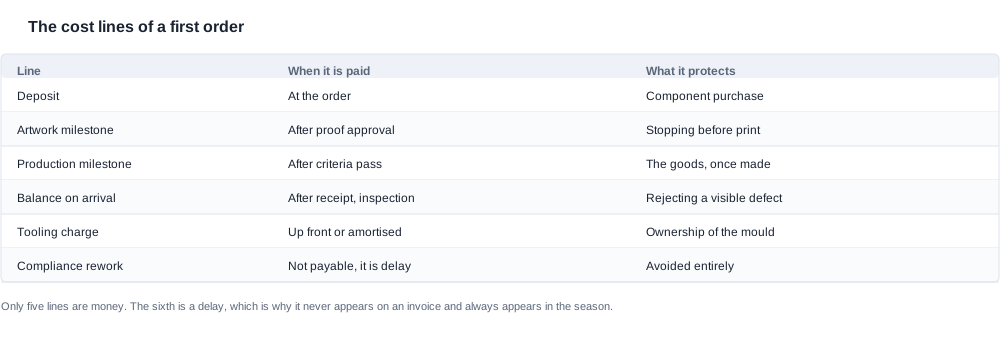
El desglose siguiente está organizado según dónde va realmente el dinero, no según dónde se factura. Dos de las seis líneas son pagos ordinarios. Tres son condiciones asociadas a esos pagos: los puntos en los que el dinero se mueve contra un evento y no contra una fecha. La sexta no es un coste en absoluto, y es la más cara de las seis porque llega como un retraso.
La conclusión para un comprador que abre un nuevo programa es la siguiente: incorpore el desglose en la etapa de cotización, no en la de firma, y considere las seis preguntas de la quinta sección como parte de la comparación, no como un trámite que deba realizar después. Dos proveedores que cotizan el mismo precio unitario con respuestas diferentes a esas seis preguntas no están compitiendo realmente entre sí, y la diferencia entre ellos no aflorará en la factura. Aflorará en el cuarto mes, cuando la mejora de las apariencia se apruebe con retraso o el modelo cambie después de imprimir la caja.
Contrato de gafas inteligentes: dónde está realmente el dinero de un primer pedido
El coste de un primer pedido en esta categoría no es un precio. Es una secuencia de transferencias, y cada transferencia es un punto en el que el comprador recibe algo verificable o una promesa. La distinción importa porque una promesa tiene precio, mientras que una transferencia verificable no.
La primera transferencia es el anticipo, y compra el compromiso del proveedor de adquirir componentes. Esa es su finalidad, y el motivo por el que el anticipo no puede recuperarse en la mayoría de los casos una vez realizado el pedido de componentes. La segunda transferencia se efectúa contra una prueba de arte final, y compra el derecho a detenerse antes de la impresión, que es el último momento en que un cambio de embalaje todavía resulta barato. La tercera transferencia se efectúa contra el hito de producción, y compra las mercancías, en el momento en que se han cumplido los criterios de aceptación. La cuarta es el saldo, y se activa con el conjunto de documentos de envío y no por el transcurso del tiempo; esta es la cláusula que protege al comprador de pagar por mercancías que aún no ha evaluado.
Entre esas cuatro transferencias hay tres condiciones, y ahí es donde se esconde realmente el coste. Cada hito tiene un desencadenante, y cada desencadenante debe ser observable por la parte que paga. «Antes del envío» no es un desencadenante, porque no es un evento con un testigo; «contra la presentación del conocimiento de embarque original» sí lo es, porque un documento existe o no existe. La diferencia entre ambas expresiones es la diferencia entre un calendario de pagos y un acuerdo impreciso.
Existe una quinta línea que solo aparece en algunos pedidos y que suele ser la mayor cifra individual del acuerdo: el coste de utillaje para un molde o una forma de patilla a medida. Y hay una sexta línea que nunca aparece, que es el coste del retrabajo de cumplimiento, y que tratamos por separado porque es la única de las seis que no puede pagarse.
Hay otra dimensión del desglose que conviene nombrar antes de pasar a las líneas individuales, porque es la que con más frecuencia se omite por completo: el ciclo de inventario. La estructura de pagos no solo decide cuándo sale el dinero; también decide cuántos ciclos de existencias no vendidas arrastra el comprador entre el anticipo y la venta de la primera unidad de ese lote. Un anticipo del treinta por ciento con el saldo contra la entrega significa que el comprador ha financiado el coste total de las mercancías antes de vender una sola unidad. Un saldo contra un documento de entrega que llega cuando las existencias ya están en el canal representa un patrón de financiación distinto, y la diferencia entre ambos es la necesidad de capital circulante de todo el programa, no solo del pedido.
Por eso la estructura de hitos constituye una línea de coste y no un detalle administrativo. Dos proveedores pueden cotizar el mismo precio unitario, para la misma configuración, con la misma fecha de entrega, y dejar al comprador con un capital circulante materialmente distinto, y esa diferencia no aparecerá en ningún sitio salvo en el propio modelo de tesorería del comprador. Los plazos de producción no se publican en nuestro material y, por tanto, son una condición y no una cifra, lo que significa que la duración del ciclo de tesorería del comprador no puede consultarse; debe quedar recogida en el acuerdo.
Las líneas que aparecen en la cotización
La cotización suele incluir dos de las seis líneas y insinúa una tercera. El precio unitario es lo que todos leen. El cargo por herramientas aparece cuando existe, normalmente como una cifra separada con una nota sobre amortización. El porcentaje del depósito aparece en las condiciones de pago, a menudo de manera informal, antes de que nadie haya redactado un acuerdo.
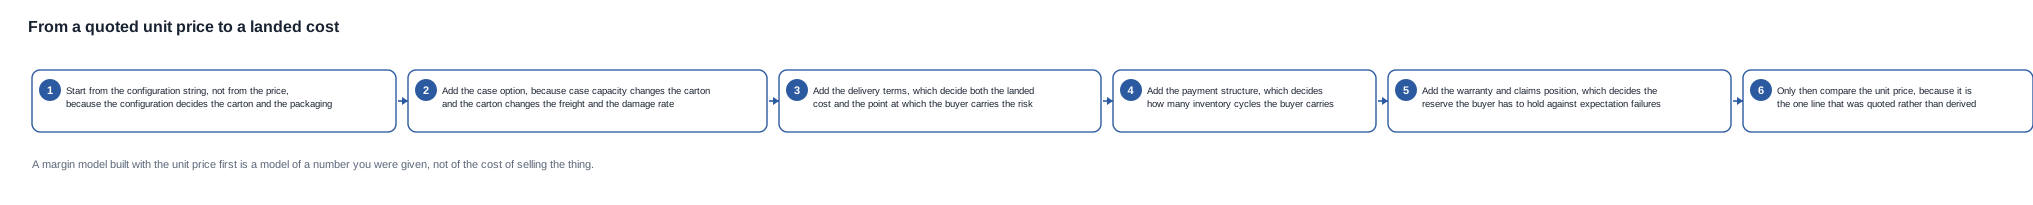
La omisión interesante es la caja. El costo de una unidad de esta categoría es inseparable del envase en el que llega, y la caja está determinada por la configuración, no por el producto. Nuestro propio catálogo deja claro este punto: el CY05 y el CY03, y el L1 Pro incluyen un estuche de carga de 1400 mAh; el L2 Utral puede enviarse con un estuche de 900 mAh o de 1400 mAh; el MT6 incluye un estuche plegable de 1200 mAh; el KY06 y el MT5 tienen un estuche cuya capacidad no se publica; y el V03 Pro no incluye ninguno. Cada uno de ellos es un objeto distinto en una caja distinta, y una caja no es un contenedor neutro: determina las dimensiones de la caja, las unidades por caja, la tarifa de flete, la cantidad de palés y la tasa de daños en tránsito.
La consecuencia práctica para comparar costos es que dos cotizaciones solo son comparables cuando la configuración del estuche es la misma en ambos casos. Una cotización que incluye un estuche de 1400 mAh y otra que incluye uno de 900 mAh no son dos precios para un mismo producto, y la diferencia entre sus precios unitarios puede deberse sencillamente al estuche. Este es el mismo punto que expresa la cadena de configuración en una especificación técnica, aunque llegue en otro lugar: la comparación de costos falla en la configuración, no en las condiciones.
Lo segundo que rara vez incluye una cotización son las condiciones de flete y entrega en un formato que permita calcular su costo. El «FOB» por sí solo deja ambiguo el punto de transferencia, y un Incoterm ambiguo no puede convertirse en un costo puesto en destino porque no indica dónde recae el riesgo ni qué parte se encarga del transporte. Para comparar costos calculados, hace falta indicar el lugar, y ese lugar debe ser un puerto, un aeropuerto o la dirección de un almacén.
Lo tercero es la reserva para devoluciones, y ninguna cotización la incluye porque no puede deducirse de una cotización. Solo puede deducirse de la descripción que se publicará junto con el producto y de la tasa de devoluciones observada por el comprador una vez que exista. Por eso, una ficha que indique «unas siete horas, medidas en una muestra» tiene un perfil de devoluciones diferente de una que diga «todo el día», y por eso esas dos afirmaciones no constituyen una decisión de marketing, sino una línea de costo.
Las cifras de autonomía de nuestro catálogo muestran exactamente dónde surge esta diferencia. Los modelos con cámara ofrecen entre 5~8 horas para el S7 y el V06; entre 6~8 horas para el KY06 y el MT5; y unas 7 horas para el L2 Utral y el CY05, el MT6 y el CY03, y el L1 Pro. Todas estas cifras se publican sin indicar las condiciones de prueba, mientras que el tiempo de carga se publica para todas las entradas del catálogo: dos horas o menos para veintiséis de ellas y aproximadamente una hora para el D17 y el ZH12, pero sin un estado inicial ni un criterio de finalización. Así, el catálogo proporciona al comprador un rango, pero no una base para interpretarlo, y la diferencia entre ese rango y la promesa es exactamente la reserva para devoluciones. El comprador que publica el rango como tal cuenta con una reserva; el que publica una promesa redondeada, con una mayor, que permanece oculta hasta que llegan las devoluciones.
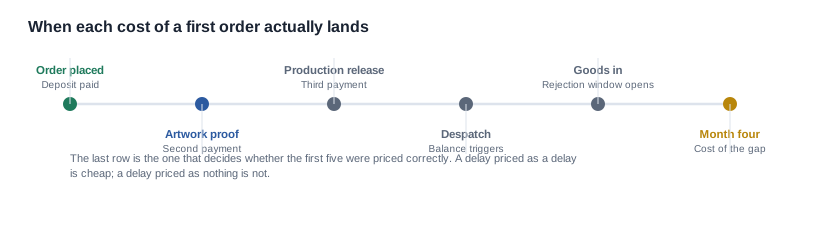
Las líneas de demora que nunca llegan a una factura
La reelaboración para cumplir con la normativa es el costo que los compradores no valoran, y no aparece como costo porque constituye una demora. Una denominación de modelo modificada tras aprobarse las artes finales. Un mercado añadido después de cerrar el expediente técnico. Un operador económico responsable que no se identifica hasta imprimir la caja. Todos estos casos producen el mismo resultado: el programa se detiene durante un período, y nada en la factura lo refleja.
La demora no puede compensarse pagando más, lo que la distingue de las otras cinco líneas. No existe una prima que permita recuperar una temporada perdida. En un programa estacional, la aritmética es despiadada y totalmente comprensible: tres semanas de demora en una ventana de lanzamiento equivalen a perder un tercio de la ventana de ventas, y esa pérdida existe haya llegado o no la mercancía posteriormente. El costo recae sobre el comprador porque este fijó la fecha de lanzamiento, y ninguna cláusula del acuerdo la traslada.
En la Unión Europea, la documentación que sustenta esta línea es el archivo técnico conforme a la Directiva de Equipos de Radio (UE) 2014/53/UE y las obligaciones de trazabilidad previstas en el Reglamento General de Seguridad de los Productos (Reglamento (UE) 2023/988), aplicable desde el 13 de diciembre de 2024). Ambos son documentos, ambos forman parte de un calendario y ambos pueden cerrarse antes de imprimir la caja. La prevención se sitúa enteramente en fases anteriores: fijar la configuración, publicar las aprobaciones y designar al operador antes de la impresión. Son tres decisiones, todas gratuitas el día en que se adoptan y caras un mes después.
Existe una segunda línea de retraso que incluso se pasa por alto con mayor frecuencia, porque se produce en la operación del comprador y no en la del proveedor. Si la ventana de aceptación se calcula desde la fecha de producción en lugar de desde la llegada, caduca antes de que existan las mercancías; el comprador descubre entonces los defectos en el momento en que ya ha perdido el derecho contractual a rechazarlas. El costo no es un retraso. Es un ciclo de devoluciones, un costo de atención al cliente y una conversación con el canal de distribución, todo ello dentro del mismo trimestre del lanzamiento que el retraso ya ha perjudificado.
La tercera línea de retraso es la que afecta a los importadoresprimerizos. Un envío retenido en una frontera supone varios días de retraso por unidad de existencias ya pagadas, además de una partida de demoras que nadie había presupuestado. Se produce cuando la ruta documental se abre tarde, y la prevención es la misma que la de retrabajos de cumplimiento: un calendario de entrega de documentos con fechas y responsables asignados, acordado antes de la producción.
La línea de herramental y por qué el monto es la parte equivocada
Un molde a medida o una forma de varilla se cotizan como un concepto aislado, por lo que resulta tentador comparar directamente a dos proveedores por el monto. La comparación es engañosa por dos motivos, ambos estructurales y no accidentales.
El primero es la amortización. Una cotización puede repartir el cargo del herramental entre el primer pedido, mientras que otra lo cotiza por adelantado, lo que hace que los dos montos no sean comparables sin conocer el volumen que supone la amortización. La solución no es discutir el monto, sino preguntar qué supuestos contiene.
El segundo es la titularidad, y es la parte que realmente determina el costo. El cargo por herramental no es el precio de un molde; es un depósito sobre un activo que solo mantiene su utilidad mientras la fábrica que lo posee continúa fabricando. La cláusula importante identifica el activo, indica quién lo pagó y establece que la titularidad se transfiere una vez que se ha pagado en su totalidad. Sin ella, un comprador que ha dedicado un año a construir una marca sobre un molde distintivo negocia desde una posición débil la primera vez que la relación se deteriora; y un comprador que ha negociado a la baja el cargo a la mitad ha perdido tanto el activo como el dinero.
La tercera pregunta es la que más se omite y también la más cara: ¿qué ocurre con el herramental si finaliza el programa? La cláusula debe indicar cuánto tiempo lo conserva el proveedor después del último pedido, qué aviso se aplica antes de retirarlo o trasladarlo a otro cliente y si el comprador puede asumir su posesión. Es una condición comercial y no técnica, y suele resolverse quien escribe la carta más firme al final, lo cual no constituye un método.
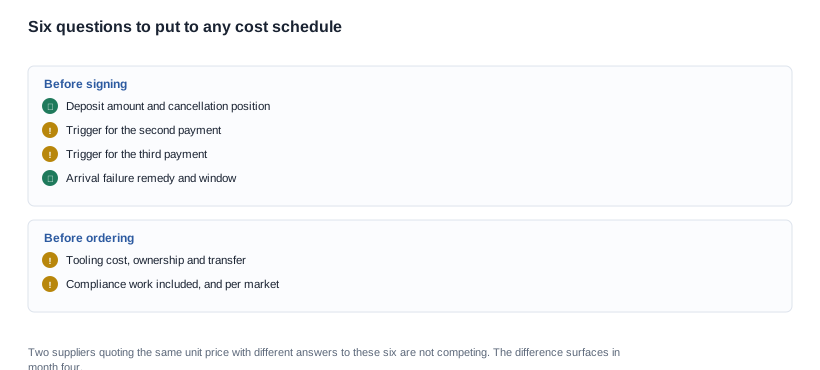
Seis preguntas que debe formular a cualquier calendario de costos
Las seis preguntas siguientes son las que convierten una cotización en un modelo de costos. Se formulan en la etapa de cotización, por escrito y a todos los proveedores con la misma redacción, para que las respuestas sean comparables.
-
¿Cuál es el depósito y qué ocurre con él si se cancela el pedido después de que ya se han pedido los componentes? Un depósito que se recupera parcialmente tras la compra de componentes representa una situación comercial sustancialmente distinta de otro que no se recupera, y la diferencia solo se manifiesta en el escenario de cancelación.
-
¿Qué desencadena el segundo pago y puedo observar ese desencadenante? El desencadenante debe ser un evento acompañado de un documento. Si la respuesta es una fecha en lugar de un evento, el comprador está pagando por un estado mental.
-
¿Qué desencadena el tercer pago? Se aplica el mismo criterio. El hito de producción suele vincularse al cumplimiento de los criterios de aceptación, por lo que estos deben existir como documento con un método antes de que el tercer pago sea exigible.
-
¿Qué ocurre si las mercancías no superan la inspección a su llegada y dentro de qué plazo? El plazo debe comenzar con la llegada a un lugar determinado. La solución debe indicarse —sustitución, nota de crédito, retrabajo o asignación— porque un plazo sin solución termina en una discusión.
-
¿Cuánto cuesta el herramental, quién lo posee y qué ocurre con él si termina la relación? formulated las tres partes o acepta que solo están respondiendo la primera.
-
¿Qué trabajo de cumplimiento está incluido y para qué mercados? La respuesta debe identificar los documentos, los mercados y el responsable. Un proveedor que responde «todos los certificados» no ha respondido a ninguna pregunta.
Las seis preguntas son la parte más barata de un primer pedido y las que más a menudo se omiten, porque no generan ningún documento ni firma. Sí generan una comparación que puede defenderse más adelante, y una defensa que llega en el cuarto mes vale más que un precio unitario negociado en el primer mes.
Hay una séptima pregunta que la lista anterior implica, pero no expresa explícitamente, y decide si las respuestas a las otras seis merecen la pena: qué ocurre con esta estructura de costes cuando cambia la configuración. Un programa cuya estructura sobrevive a una nueva cotización es un programa alrededor del cual se puede planificar una temporada; un programa cuya estructura se rehace cada vez que cambia la opción de la funda o la combinación de colores se convierte en una serie de pequeñas negociaciones, cada una con su propio coste de preparación, y este coste es invisible porque recae en el personal del comprador y no aparece en ninguna factura. La pregunta que debe formularse es si la estructura de costes está vinculada a una cantidad y configuración declaradas, y qué ocurre cuando cambia cualquiera de ellas.
La estructura de costes que redactaremos y las cifras que no publicamos
Incluiremos en el acuerdo un cuadro de configuraciones, criterios de aceptación con métodos, hitos con desencadenantes observables y medidas correctivas, asignación de las responsabilidades de Cumplimiento, control de cambios y cláusulas de titularidad. No firmaremos un pedido que deje sin asignar la responsabilidad del Cumplimiento, ni cambiaremos una estructura a mitad del programa sin una justificación por escrito.
En la mayoría de los acuerdos de esta categoría, las condiciones de costes y de rendimiento se redactan por separado, y normalmente solo se negocia una de ellas. Nuestros plazos de producción, precios unitarios y cantidades mínimas de pedido no se publican, por lo que cualquier condición de costes que ofrezcamos se expresará como una estructura vinculada a una cantidad y configuración declaradas, en lugar de como un cuadro de precios fijo. En la práctica, esto significa que una cláusula contractual debe sobrevivir a una nueva cotización, y la redactaremos de modo que así sea.
Conviene explicitarlo, porque es la razón por la que el desglose de costes anterior está redactado de esta forma. Un comprador que desea un cuadro de costes fijo está requesting algo que no existe en esta categoría hasta que la configuración y el volumen están ambos fijados. El material publicado sí permite cartografiar el espacio de configuraciones: los modelos de cámara, los niveles de resolución, las opciones de funda, las interfaces de Carga, las franjas de autonomía y la disponibilidad de colores están publicados. Lo que no se publica es su coste, cuál es el pedido mínimo ni cuánto tiempo tarda la línea de producción. Los tres datos deben incluirse en el acuerdo para que existan.
Por tanto, el desglose de costes no es algo que un proveedor pueda entregar listo para usar, y un comprador que lo solicite está pidiendo una cifra que no sobrevivirá a la primera nueva cotización. Lo que un proveedor sí puede entregar es la estructura: qué hito desencadena qué pago, qué documento cierra qué fase de revisión y qué cambio modifica qué coste. Esa estructura es lo que el comprador debe comparar. El coste total de un programa es el precio unitario más la reserva para devoluciones más el coste de la vía de documentación, y las compensaciones entre estos tres elementos se resuelven en la cotización, no después.
La sección de condiciones contractuales explica las cláusulas detrás de cada elemento, la página de condiciones de pago detalla la estructura de hitos, la entrada sobre las ocho omisiones que cuestan dinero a los compradores cubre las cláusulas que protegen estos elementos y la plantilla de SOP para la aprobación es la versión que debe utilizarse cuando el pedido tiene que atravesar cinco fases de revisión antes de la producción.
Lecturas relacionadas
- Ocho errores que cuestan dinero: las omisiones
- Plantilla de SOP para aprobar: las cinco fases de revisión
- Condiciones de pago: los hitos en detalle
- Condiciones contractuales y acuerdos: el detalle de las cláusulas


