La parentalidad con gafas inteligentes para niños es una categoría en la que el precio del producto es la cifra más pequeña del presupuesto y la menos predecible. El rango publicado para niños comprises tres modelos: el A05 y el A06, que publican parámetros idénticos, y el A07, que publica un conjunto de características diferente. No se publica ninguna certificación para ninguno de los tres, ni una clasificación por edad, ni el peso o la posición de Ingress, y el catálogo no publica ninguna fila de estuche de carga para ninguno de ellos. Ese silencio es todo el argumento presupuestario. Un presupuesto basado únicamente en el precio unitario es un presupuesto con una partida desconocida, y esa partida es la que decide si el margen del canal sobrevive a su primer trimestre.
La parentalidad con gafas inteligentes para niños: para el comprador que presupuesta más allá del precio unitario
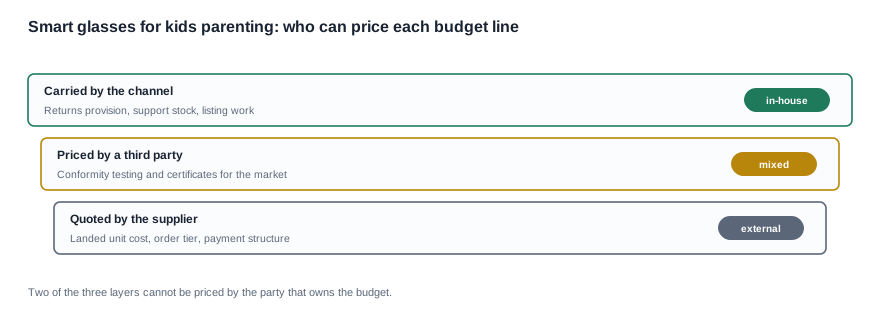
Empiece por la conclusión, porque resulta contraintuitiva para cualquiera acostumbrado a los presupuestos de hardware. Para un canal de padres que entra en esta categoría con tres modelos y uno o dos mercados de destino, el precio unitario representa una pequeña parte del coste total de poner el rango a la venta y es la única parte que el comprador puede predecir antes del primer envío. Todo lo demás —el trabajo de cumplimiento, el prospecto, la provisión para devoluciones, el stock de soporte— es desconocido en el momento de cotizar o solo se conoce cuando llegan los datos del primer trimestre. La consecuencia práctica es que el presupuesto de esta categoría debe elaborarse como una secuencia de partidas identificadas con responsables, y la primera partida debe ser lo bastante pequeña como para dejar espacio a las demás.
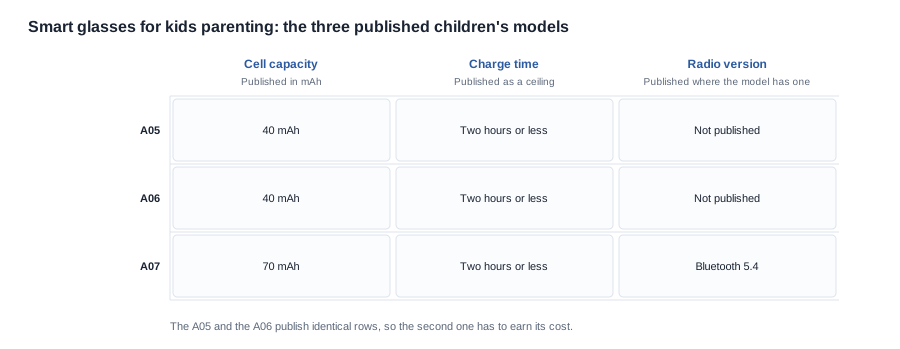
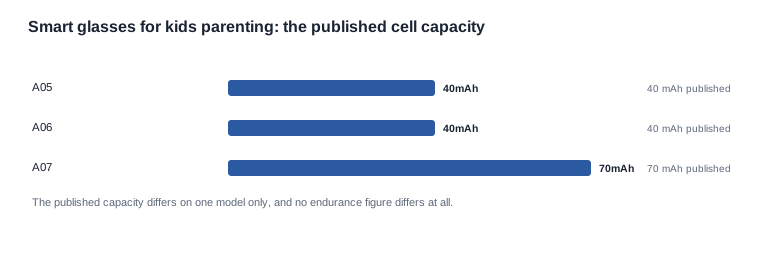
Hay una segunda razón por la que el precio unitario es la cifra menos interesante aquí, y es específica de este producto. Las filas publicadas de los tres modelos infantiles son casi idénticas entre sí: un tiempo de carga de dos horas o menos y una autonomía nominal de unas veinte horas en los tres, carga magnética en los tres y una batería de 40 mAh en el A05 y el A06 frente a 70 mAh en el A07. No hay ninguna fila publicada que permita justificar una diferencia de precio sustancial, ni ninguna que permita rechazarla. El registro publicado ofrece al comprador la forma de la decisión, pero muy poco de la cifra, lo que significa que la negociación de precios seproduce en términos comerciales y no de especificaciones, y esa es una negociación distinta, con herramientas distintas.
El tercer punto sorprende a los canales nuevos: la mayor parte del riesgo de esta categoría no está en el hardware ni en el precio, sino en lo que el canal dice sobre el hardware. Cada afirmación que publica el canal y que el proveedor no ha publicado se convierte directamente en una provisión para devoluciones, una corrección del anuncio o un expediente de cumplimiento que debe abrirse a posteriori. En este rango, el registro publicado respalda una breve lista de declaraciones, y la partida presupuestaria más importante es la que financia la tarea de hacer coincidir cada declaración del anuncio con esa lista.
Hay una cuarta característica estructural de este presupuesto que conviene nombrar pronto, porque cambia lo que un cálculo de margen puede afirmar honestamente. Los tres modelos infantiles publicados comparten el mismo límite de carga y la misma autonomía nominal, por lo que no existe ninguna fila publicada que permita justificar un nivel de precio mediante el rendimiento. Un canal que construye su margen suponiendo que el modelo de precio más alto vale más por unidad depende de una afirmación que el registro publicado no respalda, y la diferencia entre ambos modelos debe establecerse a partir de otro elemento: la diferencia confirmada entre el A05 y el A06, la radio y el conjunto de características del A07 o la posición de mercado que el canal haya construido para sí mismo. Esto significa que el caso comercial del segundo modelo es un caso que el canal debe construir, no uno que pueda leer en una tabla.
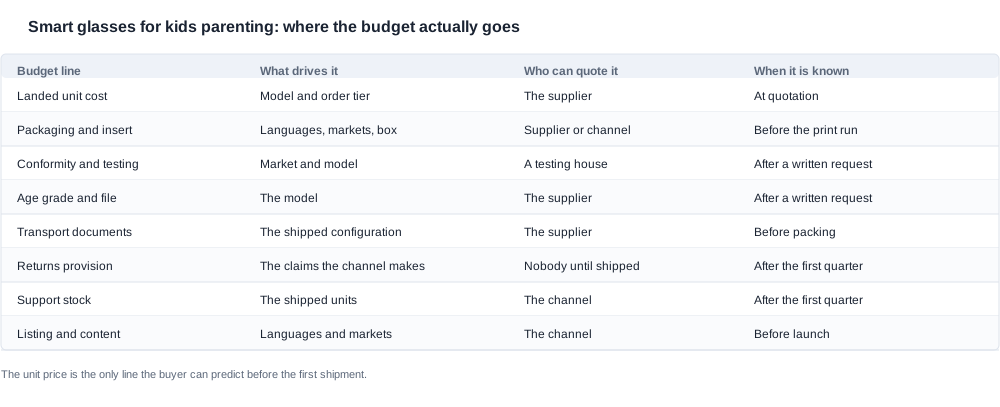
| Partida presupuestaria | Qué la determina | Quién puede cotizarla | Cuándo se conoce |
|---|---|---|---|
| Coste unitario puesto en destino | El modelo y el nivel de pedido | El proveedor | En el momento de cotizar |
| Embalaje, prospecto y artes gráficas | Idiomas, mercados, formato de la caja | El proveedor o el canal | Antes de la primera tirada de impresión |
| Conformidad y ensayos | El mercado y el modelo | Un laboratorio de ensayos | Tras una solicitud por escrito |
| Clasificación por edad y expediente técnico | El modelo | El proveedor | Tras una solicitud por escrito |
| Documentación de transporte | La configuración que se envía | El proveedor | Antes de embalar el envío |
| Provisión para devoluciones | Las afirmaciones del canal | Nadie, hasta que se envoyíe | Después del primer trimestre |
| Stock de soporte y sustituciones | Las unidades enviadas | El canal | Después del primer trimestre |
| Trabajo de anuncios y contenidos | Idiomas y mercados | El canal | Antes del lanzamiento |
La partida que nunca se cotiza y siempre se paga. Casi ninguna cotización de esta categoría incluye el coste de establecer la conformidad para el mercado de destino, porque el catálogo no publica ninguna certificación para ningún modelo ni clasificación por edad, por lo que nadie ha presupuestado el trabajo de averiguar qué se exige. Por tanto, el comprador recibe un precio unitario que parece completo y una obligación de cumplimiento cuyos costes no ha asumido ninguna de las dos partes. La partida presupuestaria correspondiente debe crearse de forma deliberada, y la orden para crearla debe emitirse antes de colocar la primera orden de compra, no después de retener el primer envío.
Los tres modelos infantiles publicados y sus diferencias
La gama publicada es lo bastante breve como para cotizarse completa, lo que permite que la conversación presupuestaria parta de hechos y no de una lista corta elaborada por alguien.
El A05 y el A06 publican parámetros idénticos, y la diferencia entre ellos no está confirmada. Para el presupuesto, esto no es un detalle menor. Dos modelos con filas publicadas idénticas implican dos expedientes de conformidad, dos insertos, dos conjuntos de textos de soporte, dos fichas de producto y dos conjuntos de datos de devoluciones, todos ellos describiendo lo mismo. Por tanto, la cuestión financiera no es «qué modelo es mejor», sino «¿el segundo modelo justifica su coste?», y el proveedor debe responder por escrito, porque los datos publicados no permiten hacerlo. Un canal que consolida la oferta en un modelo y mantiene el otro como alternativa tiene un conjunto de costes; un canal que publica ambos tiene dos, y el segundo conjunto constituye un coste fijo que se reparte sobre las mismas ventas.
El A07 es un producto distinto, no uno mejor. Publica una batería de mayor capacidad y una versión con radio, pero no publica ningún sistema de prevention del empañamiento ni funciones de detección de postura o distancia. De ello se desprenden dos consecuencias para el presupuesto. La primera es que el A07 tiene un conjunto de accesorios e insertos distinto del A05 y del A06, por lo que constituye una línea separada de arte final y cumplimiento, y no una variante. La segunda es que un producto conectado suscita un conjunto diferente de preguntas por parte de la autoridad de mercado y de las familias, y esas preguntas deben responderse por escrito incluso cuando los datos publicados no abordan el asunto: el catálogo no publica ninguna fila de solicitudes de acceso a la aplicación ni de firmware para ningún modelo de la gama, por lo que todo presupuesto que dé por hecho que existirá una respuesta para productos conectados contiene una laguna.
Lo que las filas publicadas no pueden indicar al presupuesto. No se publican el material de la montura, el material de las lentes, el recubrimiento, las especificaciones de la bisagra, el peso, el grado de protección frente a la entrada de líquidos y polvo, el estado de la funda de carga, el comportamiento del almacenamiento, el intervalo de temperatura de funcionamiento ni la clasificación de ciclos de vida de ninguno de los tres modelos. Por tanto, un presupuesto que asuma una determinada tasa de defectos, una determinada tasa de sustitución de accesorios o un determinado intervalo de precios unitarios para una configuración concreta está asumiendo algo que los datos publicados no respaldan, y esa suposición debe identificarse como tal para poder corregirla cuando llegue la cifra real.
La partida de cumplimiento que ninguna cotización incluirá
Esta es la partida que más a menudo convierte un primer pedido rentable en un segundo pedido no rentable, y existe porque los datos publicados de estos tres modelos no responden a las preguntas que realmente plantea el mercado.
Lo que debe establecerse. El mercado de destino tiene un conjunto de requisitos para un producto de este tipo, y el catálogo no menciona ninguno para ningún modelo. Por tanto, el canal debe establecer, por modelo y por mercado: la norma de producto aplicable y cualquier requisito de clasificación por edad; si se exige una prueba de terceros y si esta debe realizarse por modelo, por configuración o por lote; el expediente técnico que la norma exige; el certificado o declaración que se derive; los requisitos de etiquetado y embalaje; y el paso de registro o inclusión en una lista, si el mercado lo contempla. Cada uno de estos elementos tiene un coste y un plazo de entrega, y los plazos son más largos que un calendario de lanzamiento habitual.
Por qué la cotización no lo incluye. La cotización del proveedor se basa en lo que este publica, y en lo que publica para estos tres modelos no figura ninguna referencia a certificaciones: el texto del catálogo no menciona CE, FCC ni RoHS, y no existe ninguna fila de certificación por modelo. La página de certificación de exportación a nivel de empresa del catálogo es una página compuesta por imágenes cuyo contenido no puede extraerse como texto, por lo que no puede utilizarse como prueba de conformidad de un modelo. Un comprador que pregunta «¿están certificados?» recibe o una confirmación o una solicitud de información adicional, y ninguna de las dos constituye una partida presupuestada en una cotización.
La trampa de la configuración. El requisito suele ser por configuración, y la configuración que envía un canal no siempre es la que se probó. Un estuche de envío, unas lentes distintas, un formato de embalaje diferente o una variante de firmware pueden desplazar cada uno los productos a una posición de cumplimiento diferente de la muestra evaluada. En esta gama, los modelos de cámara muestran lo fácil que ocurre: cinco publican la capacidad del estuche de carga, dos publican un estuche sin capacidad, tres no publican ninguna fila de estuche y uno no tiene fila de estuche de carga. Los modelos infantililes no publican ninguna fila de estuche para ninguno de los tres, lo que constituye una fila no publicada y no una ausencia declarada. Por tanto, un canal que añade un estuche a la caja está añadiendo una configuración que nadie ha evaluado.
La clasificación por edad es la primera línea que se atasca. No se publica ninguna clasificación por edad para ninguno de los tres modelos, y la clasificación por edad suele ser la primera pregunta que plantea una autoridad de mercado sobre un producto de esta categoría. También es el elemento que con más frecuencia se omite en un presupuesto porque parece una etiqueta en lugar de un programa. No es una etiqueta: exige una decisión sobre el diseño del producto, un archivo técnico, a veces pruebas y un documento que después deben coincidir con el embalaje y con la ficha del producto.
Qué incluir en la solicitud y qué presupuestar. La lista de documentos por modelo y por mercado debe indicar la norma, el requisito de ensayo, el archivo, el certificado o declaración, el etiquetado y el paso de registro, con un espacio para anotar la respuesta, la fecha y el coste. Lo que el proveedor puede asumir y lo que no es una cuestión comercial con una respuesta clara: puede que el proveedor ya tenga un archivo para un modelo, en cuyo caso el coste de cumplimiento del canal es casi cero; y, cuando no lo tenga, el coste y el plazo son reales y debe asumirlos alguien. La vía para la lista de solicitudes está en la lista de comprobación de certificación, la vía para productos infantiles está en el cumplimiento de productos infantiles y los puntos de entrada mercado por mercado están en la vía de la UE, la vía del Reino Unido y la vía de EE. UU..
La provisión para devoluciones es una partida presupuestaria, no un coste
La provisión para devoluciones es el dinero que se reserva en el momento de la venta para las unidades que regresan. En una categoría donde el registro publicado es limitado y la propia descripción del canal es la fuente más probable del motivo de devolución, esta partida no es un error de redondeo, sino la que más varía entre el primer y el segundo trimestre.
El factor determinante es la reclamación, no el dispositivo. Las filas publicadas describen un dispositivo que se carga dentro de un límite indicado y ofrece un uso nominal de alrededor de veinte horas, con un aviso de comportamiento en dos de los tres modelos. Nada de eso convierte al dispositivo en defectuoso. En esta categoría, una devolución es mucho más probable que sea el resultado de que un padre o una madre leyera algo en la ficha del producto, actuara en consecuencia y no obtuviera lo prometido. Esto significa que el tamaño de la provisión depende de la precisión de la descripción y no de la calidad del producto. Un canal que aún no haya contrastado su descripción está presupuestando a ciegas.
Tres provisiones concretas que deben establecerse. La primera corresponde a las unidades devueltas por una reclamación sobre la que el canal ya ha retirado la publicación: corregir el texto es barato, pero las unidades que ya están en la cola de devoluciones no lo son, y la provisión por un problema de redacción se dimensiona según el número de unidades en circulación cuando se corrige el texto. La segunda corresponde a las unidades devueltas porque el canal describió un comportamiento que el producto no ofrece, el caso que resuelve una consolidación de la gama, pero no un primer pedido. La tercera corresponde a los accesorios: el limpiador y la base magnética se consumen o se pierden, y la tasa de sustitución de una base magnética es una métrica del canal que solo existe cuando las unidades ya están en los hogares.
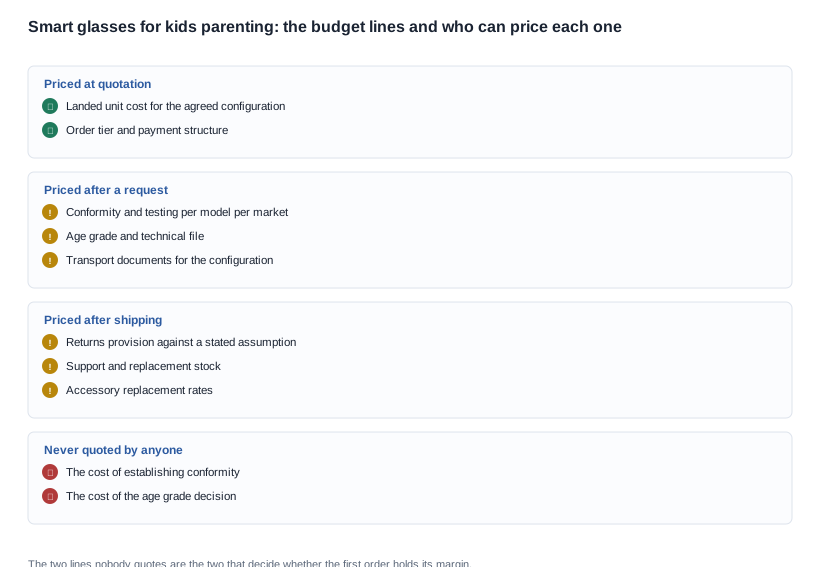
Cómo establecerlo sin inventar una tasa. No empiece por un porcentaje. Empiece por el número de unidades del primer envío y las filas publicadas, y redacte la provisión como un supuesto explícito con fecha, por ejemplo, un primer envío de un tamaño indicado, con una provisión que cubra una parte determinada de ese envío a un coste unitario indicado. A continuación, sustituya el supuesto por el desglose real de devoluciones al cierre del primer trimestre, desglosado por motivo. El desglose es el resultado útil: las devoluciones por una reclamación, por un accesorio que falta, por un defecto y por un cambio de opinión son cuatro problemas presupuestarios distintos, y una única tasa combinada los oculta a todos. Por tanto, el coste total de propiedad de un dispositivo de este tipo no es una cifra que deba estimarse por adelantado, sino una cifra que deba medirse en el primer trimestre y_used como base para recalcular el precio.
Elaboración del presupuesto como responsable de canal
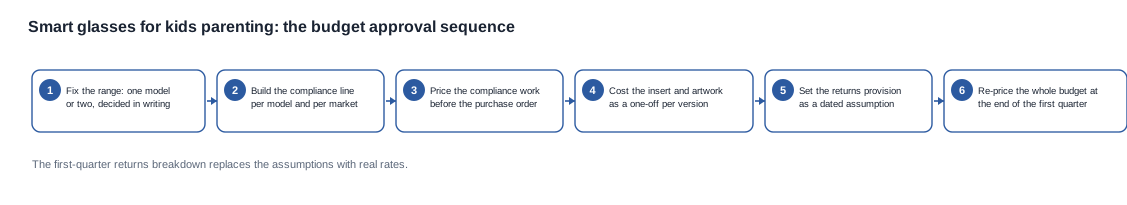
La secuencia siguiente es la que funciona cuando la información publicada es tan escasa como en el caso de estos tres modelos.
- Fije primero la gama. Un modelo o dos, decididos por escrito, con las filas publicadas adjuntas. El A05 y el A06 publican parámetros idénticos, y la diferencia entre ellos no está confirmada, por lo que la decisión sobre la gama es una decisión de costes antes de ser una decisión de producto. Las páginas de los modelos están en el A05, el A06 y el A07.
- Elaboré la línea de Cumplimiento por modelo y mercado, y fíjele el precio antes de la orden de compra. Este es el paso que bloquea un lanzamiento si se pospone, porque el plazo de entrega corresponde a un laboratorio de ensayos y no al calendario de producción del proveedor.
- Calcule el coste del inserto y de la ilustración como un gasto único por versión. El inserto es donde se hacen las reclamaciones, y una reclamación que más adelante haya que retirar exige una reimpresión. La decisión sobre los accesorios y el inserto se explica en accesorios para un canal dirigido a padres.
- Establezca la provisión de devoluciones como un supuesto explícito con fecha. Dimensionada según el primer envío y sustituida por el desglose de devoluciones del primer trimestre, separado por motivo.
- Mantenga las existencias de soporte en proporción al primer pedido, no a una previsión. La autonomía publicada es una valoración sin condiciones de ensayo, por lo que la tasa de sustitución es una cifra que debe medirse y no puede deducirse.
- Recalcule el precio de todo el presupuesto al cierre del primer trimestre. La línea de Cumplimiento se convierte en un coste real, la provisión de devoluciones en una tasa real, las tasas de accesorios en tasas reales y el precio unitario podrá renegociarse a partir de un historial real de pedidos. Las páginas comerciales de este paso son precios, condiciones de pago y cantidad mínima de pedido.
Lo quearemos y lo que no haremos con un presupuesto. Publicamos las filas disponibles para estos tres modelos: la capacidad de la batería, el tiempo de carga como límite máximo, el uso nominal, la interfaz de carga magnética, el conjunto de funciones publicado y el Bluetooth 5.4 del A07. Cotizaremos una configuración, un nivel de pedido y la estructura comercial correspondiente, e indicaremos con claridad qué cifras del presupuesto de un comprador dependen de un expediente de Cumplimiento que todavía no existe. No publicamos una certificación, una clasificación por edad, un estuche de carga, un peso ni una clasificación de protección contra la entrada de líquidos y polvo para estos tres modelos, y no estimaremos el coste de obtener alguno de ellos en nombre del comprador. Lo que sí haremos es recibir el mercado, el canal, los modelos que desea incluir y las líneas presupuestarias que haya preparado, y devolverle las filas que se pueden cotizar, las líneas que requieren una posición escrita del proveedor antes de poder cotizarse y las líneas que deben mantenerse como supuestos hasta que el primer envío proporcione cifras reales. La familia de productos está en gafas inteligentes para niños y el punto de entrada del escenario es gafas inteligentes para la crianza.
Lecturas relacionadas
- Cómo comienza el escenario: gafas inteligentes para la crianza
- La familia de modelos: gafas inteligentes para niños
- El límite de las reclamaciones: Cumplimiento de productos infantiles
- Los errores que conviene evitar: errores comunes
Envíenos el mercado, los modelos y las líneas presupuestarias que haya preparado, y separaremos las que podemos cotizar de las que deben mantenerse como supuestos.