
Las Condiciones de pago de las gafas inteligentes son una promesa sin garantía de una contraparte, y una promesa solo vale tanto como la entidad que la hace. Un calendario de pagos puede redactarse perfectamente, vincularse a una inspección, respaldarse con un plazo de remedio y liberarse contra un documento; aun así, valdrá muy poco si la cuenta bancaria en la que se paga pertenece a una entidad que no existe, a una entidad distinta de la que figura en el contrato o a una empresa comercial sin ninguna fábrica detrás. Por eso, las comprobaciones de la contraparte se realizan antes de las condiciones y no después: una vez que se ha acordado un calendario de pagos, el comprador que descubre un problema con el proveedor ya ha concedido la y lo único que le queda es retirarse de un trabajo ya realizado.
Condiciones de pago de las gafas inteligentes: a quién está concediendo realmente un préstamo
Un calendario de pagos es una promesa sobre una contraparte
Considere qué es realmente un calendario de pagos. Es un acuerdo por el que una parte determinada realizará una serie de acciones en momentos establecidos a cambio de dinero, y se aplica mediante la capacidad del comprador de retener ese dinero y las consecuencias prácticas de retirarse. No hay un tercero que responda por él. El conjunto de documentos, el informe de inspección y la cláusula de remedio valen exactamente lo que la entidad que los produce, y eso es precisamente lo que se verifica.
Esto parece evidente, pero se omite constantemente porque las preguntas sobre la contraparte parecen una actividad distinta de la conversación sobre pagos. No lo son. Un calendario de pagos determina cuándo el comprador deja de poder retener el dinero, y esa decisión solo es segura si la entidad de la otra parte existe, está localizable y seguirá ahí cuando lleguen las mercancías. En esta categoría, el valor del pedido suele ser moderado y la relación suele ser nueva, que es exactamente la combinación en la que existe menos información previa sobre la contraparte.
Hay una segunda razón por la que las comprobaciones se realizan primero, y tiene que ver con lo que aprende el vendedor. Un comprador que llega con una serie completa de preguntas sobre la contraparte ya ha comunicado algo sobre sí mismo, y la respuesta del proveedor a esas preguntas constituye una señal por derecho propio. Un proveedor que responde con claridad a todas las preguntas es un proveedor acostumbrado a que le pregunten. Un proveedor que elude una de ellas está indicando al comprador qué parte del acuerdo es menos sólida que las demás, y ahora el comprador sabe dónde investigar en lugar de tener que adivinar.
Por qué las comprobaciones se realizan antes de las condiciones
El orden no es una preferencia ni una preferencia burocrática. Tiene que ver con quién beneficia de la concesión.
- Una comprobación antes de las condiciones no cuesta nada. Es una pregunta, y la respuesta solo le cuesta al comprador el tiempo de formularla.
- Una comprobación después de las condiciones es cara. Para entonces, el comprador ya ha concedido un porcentaje de depósito, una fecha de saldo y una moneda, y el proveedor lo sabe. La comprobación ahora cuesta uno de esos elementos.
- Una comprobación después del depósito carece casi de valor. El dinero ya se ha pagado, y la única palanca que le queda al comprador son las mercancías, que están en tránsito.
Existe una versión práctica de la misma idea. Una comprobación de la contraparte que cambia la respuesta suele cambiar también la estructura del pedido: una empresa comercial en lugar de una fábrica obtiene condiciones diferentes; una entidad nueva sin historial recibe un depósito menor; y una entidad que no quiere revelar la parte que heredará los utensilios de producción recibe una cláusula de cancelación distinta. No son ajustes de las condiciones, sino condiciones diferentes, y son mucho más difíciles de acordar después de que se ha redactado un calendario de pagos basado en una suposición.
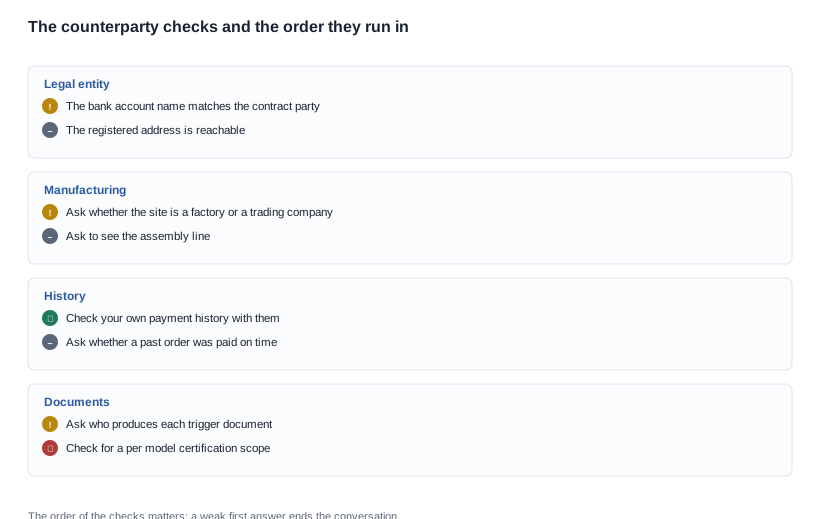
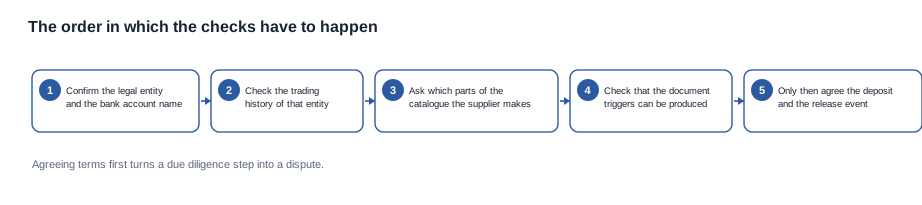
Las comprobaciones de la contraparte, en el orden en que deben realizarse
Comprobaciones uno a tres: entidad, historial y quién la fabrica realmente
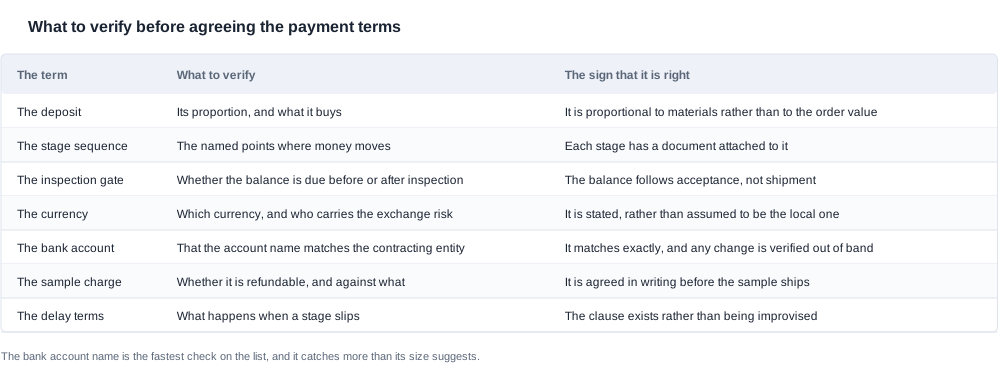
Comprobación uno: la entidad legal. Obtenga el nombre de la empresa registrada, el domicilio registered y el titular de la cuenta bancaria, y compárelos. Deberían ser la misma parte y, si no lo son, pregunte cuál es la parte contratante antes de cualquier otra cosa. Es una pregunta breve con una respuesta breve, y es la comprobación que con mayor fiabilidad identifica un problema con la contraparte, porque una discrepancia es una característica deliberada y no un descuido.
Comprobación dos: cuánto tiempo lleva operando la entidad y con qué nombre. Una entidad nueva no descalifica; es un hecho que cambia las condiciones. Un Primer Pedido de una empresa recién registrada es un pedido cuyo depósito debe reflejar esa situación y en el que el evento de liberación debe ser una inspección, no un documento. Una entidad que ha operado con otro nombre y no puede explicar el cambio requiere otra conversación.
Comprobación tres: quién fabrica realmente el producto. Pregunte si los bienes se fabrican en la propia planta del proveedor o se compran a un subproveedor y se montan o revenden. Esto no es un insulto y no debe tratarse como tal; en esta categoría, muchos proveedores competentes son comercializadores por su propia estructura. Cambia las condiciones porque cambia la exposición: una fábrica que no fabrica el producto no puede detener la línea de un subproveedor, explicar la causa raíz de un defecto ni modificar rápidamente una especificación.
Comprobaciones cuatro a siete: catálogo, documentos, referencias y continuidad
Comprobación cuatro: ¿lo que el proveedor afirma fabricar coincide con el catálogo publicado? Un proveedor que cotiza un nivel de cámara, una opción de funda o un método de carga que no existe en el catálogo está cotizando desde otro catálogo o no ha leído la especificación. En ambos casos, la cotización no puede comprobarse y una cotización que no puede comprobarse tampoco puede compararse.
Comprobación cinco: ¿se pueden presentar los documentos de activación? Solicite la documentación de conformidad para el mercado de destino, el registro de finalización de la producción y el formato del informe de inspección. Un proveedor que no puede indicar qué contiene el informe de inspección carece de un proceso de inspección y, por tanto, no dispone de una inspección que pueda servir como evento de liberación.
Comprobación seis: referencias e historial. Solicite dos clientes de un mercado comparable y con un tamaño de pedido similar, y pregunte si el proveedor ha tenido alguna vez un pedido retenido en una frontera. La segunda pregunta es más útil porque un proveedor con esa experiencia tendrá un hábito de transitabilidad worthy de conocer, mientras que uno sin ella no tendrá respuesta alguna.
Comprobación siete: continuidad. ¿Qué ocurre con el programa si cambia la entidad comercial, se reorganiza o cierra? Esta comprobación, que se realiza al final y era la más importante, es el motivo por el que existe la sección siguiente.
Comprobar la afirmación frente a nuestro propio catálogo publicado
Lo que permite verificar el catálogo
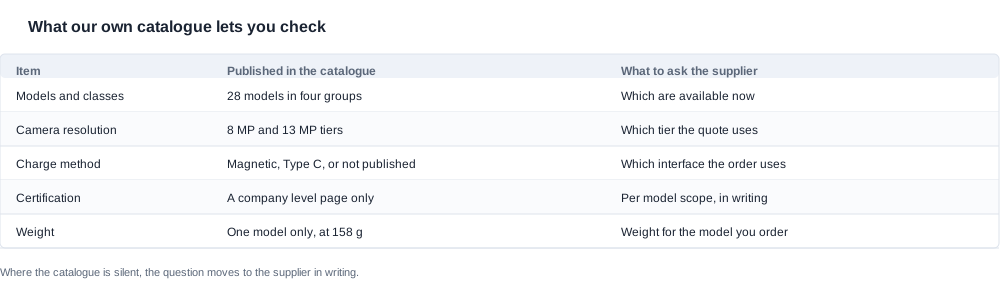
El catálogo es una herramienta de verificación más útil de lo que suelen advertir los compradores, porque es lo bastante específico como para revelar una inconsistencia que una descripción general ocultaría. Publica veintiocho modelos, los niveles de cámara, las filas publicadas de Batería y autonomía, los métodos de carga publicados y las opciones de funda. Es una vara de medir con la que se puede contrastar cualquier afirmación de una contraparte sin visitar la planta.
| Elemento | Publicado en el catálogo | Qué comprobar frente a la afirmación del proveedor |
|---|---|---|
| Modelos y clases | 28 modelos en cuatro grupos | Que el modelo cotizado exista y se cotice en la clase que le corresponde |
| Resolución de la cámara | 8 MP en ocho modelos y 13 MP en tres | Que el nivel cotizado sea el mismo que incorpora la configuración |
| Método de carga | Magnético en diecisiete, Type C en siete y cuatro no publicados | Que la interfaz cotizada coincida con el modelo |
| Capacidad de la funda | 1400 mAh, 900 y 1400 mAh, 1200 mAh y dos no publicadas | Que la funda de la cotización sea la misma que incluye la caja |
| Certificación | Solo una página a nivel de empresa | Que la afirmación indique un alcance, no un número |
| Peso | 158 g solo para el cuerpo de las gafas MT6 | Que el peso se haya cotizado a partir de una fuente y no por costumbre |
El valor de la última columna consiste en convertir una afirmación en una comparación. Un proveedor que afirma que el modelo tiene una cámara de 13 MP hace una declaración comprobable, y el catálogo o la respalda o no. Un proveedor que afirma que los bienes están certificados hace una declaración que no puede comprobarse; como el catálogo no dice nada al respecto, el comprador debe solicitar el alcance.
Las filas que permanecen abiertas y qué hacer con ellas
Algunas filas no pueden cerrarse mediante comparación, y cualquier procedimiento que finja lo contrario fallará. El catálogo no publica la versión de Bluetooth de ninguno de los once modelos con cámara, ni números de certificado o fechas de validez, ni el alcance de la certificación por modelo, el método de carga de los cuatro modelos con cámara cuyas filas incluyen la capacidad de la funda pero no el método, la capacidad de la funda de la KY06 y la MT5, ni el peso de más de un modelo. En este último caso, se publican 158 g para el cuerpo de las gafas MT6, incluido la batería de 265 mAh y la cámara, y excluida la funda plegable.
Para esas filas, el enfoque correcto es redactar la especificación y entregarla. El comprador ya no está verificando una reclamación, sino estableciendo un requisito, y la respuesta del proveedor a un requisito por escrito constituye una segunda verificación en sí misma: un proveedor que puede cumplirlo así lo indica y explica cómo, y uno que no puede cumplirlo también lo indica. Ambas respuestas son utilizables. Una solicitud sin respuesta no lo es.
Las dos preguntas posteriores, más importantes
Qué ocurre si la contraparte cambia a mitad del programa
La primera de las dos preguntas tardías se refiere a la continuidad y es la que protege un programa que funciona. Consta de tres partes.
- ¿Quién asume el contrato? Si la entidad comercial se reestructura, se vende o se cierra, qué entidad hereda el schedule, los pedidos pendientes y las obligaciones incluidas en este.
- ¿Quién conserva el herramental y el material gráfico? El herramental es el activo físico que permite continuar el programa a un coste razonable, mientras que el material gráfico y los archivos de embalaje son la propiedad intelectual de la caja. Si el proveedor es el propietario del herramental y del material gráfico y la relación finaliza, la siguiente cotización del comprador será una cotización desde cero.
- ¿Quién custodia los registros del producto? Los registros de producción, los informes de inspección, los identificadores de lote y el historial de defectos constituyen la base probatoria de cualquier reclamación futura. Si permanecen en poder de la contraparte y esta desaparece, el comprador no podrá demostrar qué se envíos.
Ninguna de estas tres cuestiones tiene una respuesta comercial dentro de un schedule estándar, por lo que se plantea por separado. Las cláusulas que las resuelven son breves y deben figurar en el acuerdo desde el Primer Pedido, porque un comprador que exige la titularidad del herramental en el segundo año negocia desde una posición que ya se ha debilitado.
Quién hereda el herramental, el material gráfico y los datos
La segunda pregunta es aquella en la que normalmente los tres elementos se agrupan en uno, pero deberían separarse porque son tres activos distintos con tres valores diferentes.
El herramental solo tiene valor económico en la medida en que sustituirlo cuesta dinero, y su valor para el comprador es la diferencia entre el precio unitario cotizado y el precio de uno nuevo. Para una marca, el material gráfico y los archivos de embalaje valen más que eso, porque contienen la identidad del producto, y un proveedor que custodia los archivos dispone de cierto poder de negociación. Los registros del producto tienen el menor valor para el comprador y el mayor para el proveedor, porque constituyen la prueba en la que se basa una reclamación futura.
Un comprador que solo solicite una declaración sobre la titularidad del herramental obtendrá la opción más barata de las tres y nada más. La pregunta que merece la pena es si, en una sola frase, en el Primer Pedido: quién es el propietario del herramental, quién custodia el material gráfico y los archivos de embalaje y quién custodia los registros de producción e inspección. La respuesta suele ser que el proveedor es el responsable de los tres, lo cual es aceptable, porque el objetivo es dejar la respuesta por escrito antes de que importe, no ganar la discusión.
Lo que realmente cuesta comprobar a la contraparte
Un comprador con una lista de comprobación para verificar a la contraparte a veces supone que estas comprobaciones son un coste adicional, porque cada una exige formular una pregunta, obtener una respuesta y registrarla, y ninguna produce un producto. Conviene hacer el cálculo, porque el resultado no se ajusta a la realidad.
Tomemos un Primer Pedido de un modelo de cámara con un volumen medio. El coste total de las comprobaciones de la contraparte equivale a unos pocos mensajes y una hora de trabajo de alguien. El coste de equivocarse es de otra naturaleza. Si la entidad que aparece en la factura no es la.entity que figura en el contrato, el dinero se ha pagado a una parte que quizá no tiene obligación de entregar ni responsabilidad por la demora. Si un subproveedor desconocido para el comprador ensambla las mercancías, la tasa de defectos es la tasa de defectos de ese subproveedor y los criterios de aceptación del comprador nunca se han comunicado a la parte que puede incumplirlos. Si no puede presentarse el documento que activa el pago, no podrá liberarse el saldo al producirse el hecho pactado y el schedule se convertirá en un documento que no rige nada.
Ninguno de esos resultados es visible en el pedido, y eso es lo que los hace caros. Afloran cuando el comprador ya ha comprometido efectivo, se ha comprometido a una fecha de lanzamiento y se ha comprometido con un canal, y el coste en ese momento depende de cuánto más dependa de esa fecha.
Existe un segundo coste más fácil de subestimar y que se aplica a una comprobación que no encuentra nada. Una contraparte verificada es un activo en la negociación, porque un comprador que ha confirmado la entidad, la instalación, el proceso documental y la situación de continuidad negocia con información y no mediante un intercambio de documentos, y el proveedor conoce la diferencia. Las comprobaciones no solo protegen al comprador frente a una contraparte dudosa. También son lo que convierte a una buena contraparte en un buen socio de negociación, porque se entiende que el comprador que hace preguntas precisas es preciso en todo lo importante.
Las señales de que algo no va bien
Cinco señales y el peso de cada una
Hay cinco señales que aparecen con suficiente frecuencia en esta categoría como para merece una mención, y cada una tiene un peso diferente.
- Una titularidad de cuenta bancaria que no coincide con la parte contratante. La más grave de las cinco. O el proveedor es una entidad comercial que oculta a un fabricante, o los datos de la cuenta no son lo que aparentan ser. Ambas cosas son motivo de exclusión hasta que se expliquen.
- Una dirección registrada que no se puede localizar. Una oficina virtual, una dirección residencial o un apartado postal no constituyen por sí mismos un problema, y una fábrica de esta categoría puede operar legítimamente desde una nave en un polígono industrial. Se convierte en una señal cuando la dirección va acompañada de la negativa a indicar qué instalación fabrica los productos.
- Una cotización muy por debajo de las demás. Un precio materialmente inferior suele deberse a una diferencia de especificaciones y no a un milagro. La forma más rápida de comprobarlo es preguntar qué es diferente. Si la respuesta es nada, la respuesta es que se trata de otro producto.
- La negativa a identificar a la parte que hereda los utillajes. Esta es una señal sobre la vida esperada de la relación, que el comprador puede tomarse al pie de la letra.
- Un documento de activación que cambia entre la cotización y el pedido. En un calendario de pagos no importa nada más que el documento que libera el dinero, y un documento que cambia es un documento que nunca quedó fijado.
Cómo comprobar una señal sin terminar la conversación
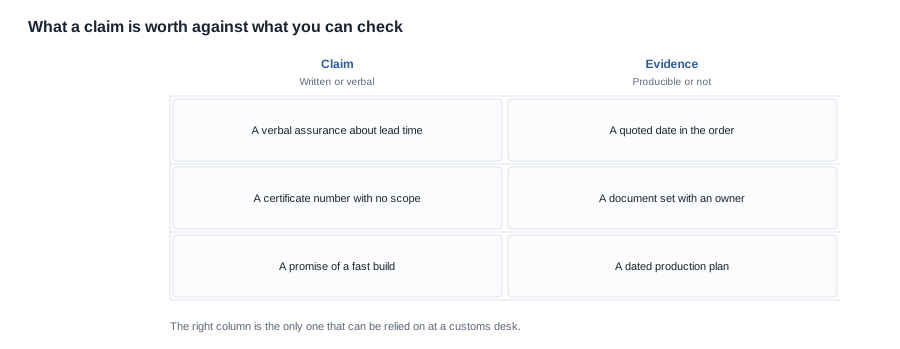
Una señal no es una conclusión, y la mejor manera de proceder es comprobarla en lugar de actuar de inmediato. La técnica de comprobación es la misma en los cinco casos: indicar lo observado, pedir una explicación por escrito y establecer una fecha para recibirla.
El motivo por el que esto funciona mejor que una acusación directa es que la mayoría de las señales tienen una explicación inocua, y la respuesta por escrito es lo que permite distinguir ambas posibilidades. Una cuenta bancaria a nombre de una filial comercial recibe una respuesta de una línea. Una cuenta bancaria a nombre que nadie reconoce no recibe respuesta alguna, y la ausencia de respuesta constituye el hallazgo. Una diferencia de precio recibe una explicación de las especificaciones en una línea. Un documento de activación que cambia recibe una explicación sobre el proceso de cumplimiento, que puede ser perfectamente razonable y que conviene conocer antes de vincular el saldo a ese documento.
La disciplina consiste en registrar la respuesta junto con la fecha, sea cual sea, incluidas las respuestas sin nada llamativo. El registro es lo que permite detectar un patrón, y un patrón de pequeñas inconsistencias es precisamente aquello sobre lo que merece la pena actuar.
La posición de Cynrin respecto a las comprobaciones de contrapartes y el siguiente paso
Hasta dónde llega nuestra propia comprobación de contraparte
Incluiremos la entidad legal, la parte contratante y la cuenta bancaria en la cotización, de modo que el comprador pueda realizar la primera comprobación contra nuestro propio documento sin tener que solicitar nada. Indicaremos qué filas del catálogo publicado están disponibles para la configuración cotizada, para que el comprador no tenga que adivinar si se ha omitido alguna cifra o si sencillamente no está publicada.
Lo que no haremos es rellenar una fila disponible con una cifra orientativa, ni cotizar el alcance de una certificación, un peso o una versión de Bluetooth para un modelo en el que el catálogo no publica esos datos. Un comprador que planifique un programa basándose en una estimación que le hayamos facilitado estaría planificando a partir de nuestra estimación, y la corrección llegaría en el peor momento.
Una evaluación de la contraparte
Envíenos el modelo, la opción de la caja, la cantidad, el mercado de destino y el calendario que le hayan facilitado, y le indicaremos qué configuraciones existen, qué filas publicadas están disponibles para ellas, qué documentos generaríamos para cada hito y qué confirmaremos sobre nuestra propia entidad y nuestros datos bancarios. La sección de condiciones de pago expone el marco comercial, la lista de comprobación de las condiciones de pago es la lista que debe contrastarse con el calendario y la verificación del proveedor en el contrato cubre las comprobaciones de contrapartes correspondientes al contrato y no al pago.
Envíanos la configuración, la cantidad y el mercado, y te diremos qué partes del calendario están confirmadas y cuáles te corresponde especificar.


