
De betalingsvoorwaarden voor slimme bronnen bepalen wie het risico draagt terwijl de goederen worden gemaakt. Bij een Eerste Orde is dat risico groter dan het lijkt, omdat u nog niet hebt ontdekt welke onderdelen van de planning structureel zijn. De structuur die de meestekopers standaard accepteren, is niet de structuur die hen beschermt. Deze gids is geschreven voor een koper die een eerste bestelling in deze categorie plaatst: u leest over de vier betalingsplannen die u worden aangeboden, wat elk plan daadwerkelijk beschermt, wat u moet vragen voordat u een aanbetalingspercentage accepteert, en waar de beslissing bij u ligt en niet bij de leverancier.
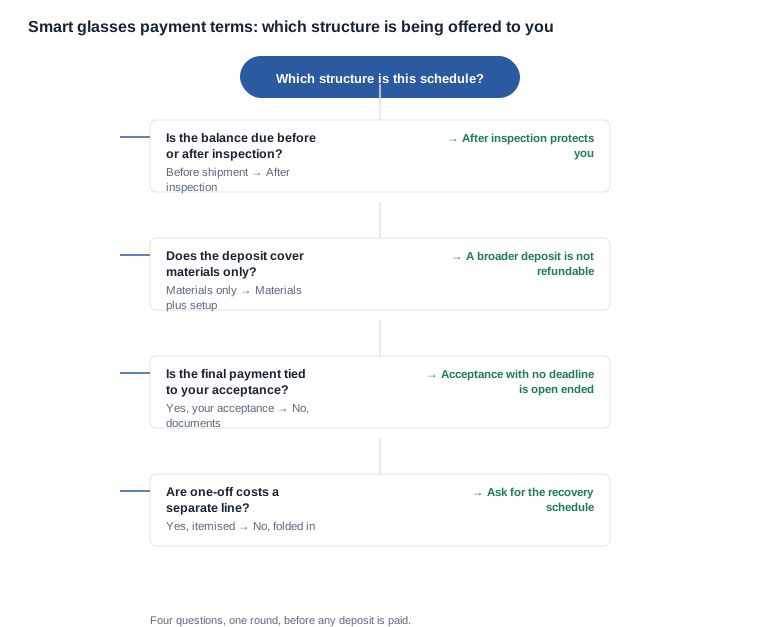
Betalingsvoorwaarden voor slimme bronnen: de vier structuren waarmee een eerste bestelling te maken krijgt
De vier structuren, in de volgorde waarin ze meestal verschijnen
De meestekopers in deze categorie krijgen te maken met een van vier betalingsplannen. Ze verschillen in de gebeurtenissen waaraan het geld is gekoppeld, en dat verschil komt precies op één moment tot uiting: het moment dat er iets misgaat.
De volledige aanbetaling, met het resterende bedrag bij verzending. De aanbetaling dekt productie, artwork en gereedschap samen, en het resterende bedrag is verschuldigd wanneer de goederen worden geladen. De positie van de leverancier is comfortabel, die van de koper niet: de volledige bestelwaarde is betaald voordat de koper ook maar één exemplaar heeft gezien, en het enige beschikbare rechtsmiddel daarna is een vordering.
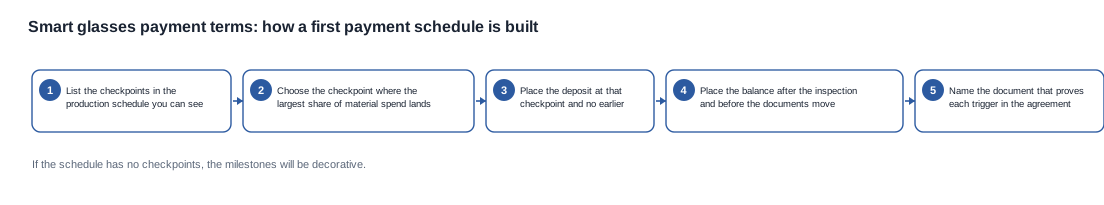
De aanbetaling, met het resterende bedrag na inspectie. De aanbetaling financiert de materiaalverbintenis, het resterende bedrag is afhankelijk van een inspectie vóór verzending, en het inspectierapport wordt aangewezen als het document dat de betaling activeert. Dit is de structuur waarvoor de rest van deze gids pleit, omdat dit het enige plan is dat de koper betaalt voor de periode waarin tekortkomingen daadwerkelijk worden vastgesteld.
De materiaalanbetaling, met het resterende bedrag tegenover documenten. De aanbetaling dekt uitsluitend de ingekochte materialen, en het resterende bedrag is verschuldigd wanneer de verzenddocumenten worden overhandigd. Hierdoor blijft een groter deel van de bestelwaarde langer in handen van de koper dan bij de eerste structuur. Daarvoor komt er een nieuw risico in de plaats: vertraging bij verzending en documentatie vormt nu een schakel tussen inspectie en betaling, een periode waarin de goederen onderweg zijn.
De tranche tegenover één configuratie. Een grotere bestelling wordt opgesplitst in twee of meer tranches tegenover één bevroren configuratie, elk met een eigen mijlpaal. Hierdoor wordt het bedrag dat op enig moment is vastgelegd kleiner, en dit is de structuur die de meestekopers moeten zoeken wanneer de bestelling groot is ten opzichte van hun kascyclus.
De structuur wordt door de verkoper gekozen, omdat de verkoper zijn eigen risico heeft geprijsd. De koper kan er wel voor zorgen dat de keuze bewust wordt gemaakt in plaats van uit een formulier te worden overgenomen.
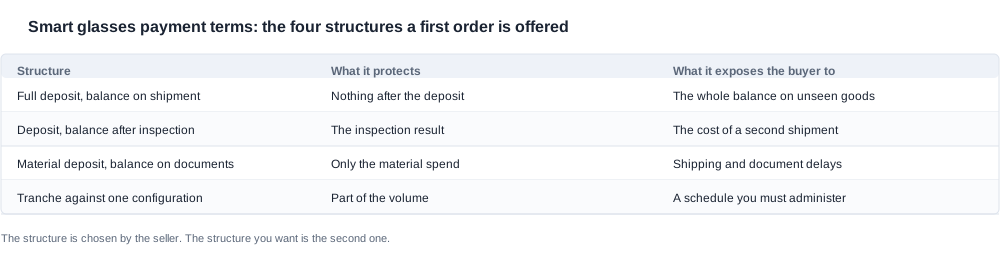
Hoe een betalingsplan bepaalt wie het risico draagt
Het mechanisme is eenvoudig en het is de moeite waard om het te begrijpen in plaats van te onthouden. Een betalingsplan is een reeks geldoverboelingen, en bij elke overboeling wordt het risico van de ene partij naar de andere overgedragen. Geld dat vertrekt voordat het bewijs bestaat, draagt het risico dat dat bewijs onjuist is over op de koper. Geld dat vertrekt nadat het bewijs bestaat, houdt dat risico bij de verkoper, die er actie op kan ondernemen.
Dat is het volledige principe. Al het andere is detail, inclusief de details die commercieel van belang zijn.
Dit verklaart ook waarom het percentage het minst interessante getal op het formulier is. Een aanbetaling van 30 procent die is gekoppeld aan een materiaalverbintenis beschermt de leverancier tegen annulering nadat de materialen zijn ingekocht. Een aanbetaling van 30 procent die aan niets bijzonders is gekoppeld en gecombineerd wordt met betaling van het resterende bedrag bij verzending, beschermt de leverancier tegen veel meer dan verantwoord is. Het percentage beschrijft de bescherming niet; de activerende gebeurtenis doet dat.
Er bestaat een tweede mechanisme waarvan kopers in deze categorie op de hoogte moeten zijn, omdat het structureel en niet contractueel is. In een categorie waarin de productieplanning weken doorloopt en een aanzienlijk deel van de waarde zit in componenten die door de fabriek worden ingekocht in plaats van zelf te worden gemaakt, draagt de fabriek een kaslast voordat de koper zich op dezelfde manier heeft gecommitteerd. De aanbetaling bestaat om die blootstelling te delen. De vraag hoe deze moet worden gedeeld, is een commerciële onderhandeling, maar dat de aanbetaling überhaupt bestaat, is een gevolg van de opbouw van deze categorie en geen teken dat een leverancier moeilijk doet.
Voor wie is dit geschreven, en wat staat er op het spel
De lezer is een inkoopmanager aan merkzijde, een koper via een kanaal of een importeur die een eerste bestelling plaatst: een offerte om mee te vergelijken, een nieuw programma om te starten, of een markt te betreden met een datum die niet kan verschuiven. De situatie is doorgaans een van drie, en het betalingsplan heeft in elk geval een andere betekenis.
Om offertes te vergelijken, moet het schema als onderdeel van de prijs worden gelezen, niet als een afzonderlijk item. Twee leveranciers die dezelfde eenheidsprijs opgeven met verschillende betaaltriggers bieden niet hetzelfde aan, en het verschil tussen een saldo bij verzending en een saldo na inspectie betekent een verschil in wat de koper aan het einde van het productievenster bezit.
Bij een nieuw programma moet het schema worden gecontroleerd aan de hand van de kascyclus. Een aanbetaling die vervalt voordat de eerste omzet is geïnd, is werkkapitaal, en werkkapitaal heeft een kostenpost die niet in de eenheidsprijs tot uitdrukking komt.
Bij een marktintroductie met een vaste lanceringsdatum moet het schema worden gecontroleerd aan de hand van de nalevingsroute, omdat documentatiewerk dat binnen het productievenster valt, ook binnen het betaalvenster valt. Dit is het onderdeel dat het meest waarschijnlijk dubbel wordt betaald.
De laatste vraag bepaalt in welke volgorde de overige vragen moeten worden gesteld, en leidt terug naar de configuratie. Een betaalstructuur die is afgesproken op basis van een configuratie die nog verandert, is afgesproken op basis van iets dat nog niet bestaat.
Wat u moet vragen voordat u een aanbetalingspercentage accepteert
Nine vragen, in één ronde gesteld, voordat er enig geld wordt overgemaakt. De eerste vier vragen zijn de vragen die het duurst zijn wanneer het antwoord onjuist is.
- Welk percentage vormt de aanbetaling, en waarvoor dekt deze precies? Een aanbetaling die de batterij, de cameramodule en het oplaadcase dekt, beschermt de fabriek tegen annulering. Een aanbetaling die een deel van het materiaal dekt, beschermt de koper. Het antwoord bepaalt wat er gebeurt als de bestelling wordt geannuleerd en of de aanbetaling kan worden terugbetaald.
- Welke gebeurtenis activeert de betaling van het saldo? "Vóór verzending" en "tegen documenten" zijn verschillende triggers, waarbij de tweede de voorkeur verdient omdat documenten door het eigen personeel van de koper kunnen worden gecontroleerd. "Na uw goedkeuring" is van de drie de slechtste optie, tenzij de overeenkomst een schriftelijke goedkeuringsprocedure met een termijn bevat.
- Wie voert de inspectie uit, en wordt het rapport in de overeenkomst genoemd? Een inspectie waarvoor niemand verantwoordelijk is voor het opstellen van het rapport, is slechts een formality. Vraag om in het rapport de configuratie te vermelden waarop de inspectie is uitgevoerd en het aantal bemonsterde eenheden.
- Hoe lang zijn deze voorwaarden geldig? Een offerte zonder geldigheidsduur vervalt in de praktijk standaard, en een nieuwe offerte is een onderhandeling die u niet hebt gekozen, die wordt gevoerd op het moment dat uw urgentie het hoogst is.
- In welke valuta wordt elke termijn betaald? Een aanbetaling in de ene valuta en een saldo in een andere valuta zorgen voor twee wisselrisico's, waarbij de kosten van de tweede soms soms groter zijn dan het verschil dat u bij de verdeling hebt onderhandeld.
- Wat gebeurt er met de aanbetaling als de bestelling wordt geannuleerd nadat het materiaal is ingekocht? Dit is de vraag die vrijwel niemand stelt, maar juist deze vraag bepaalt het werkelijke risico. Is de aanbetaling terugbetaalbaar, wordt deze naarmate het materiaal wordt ingekocht deels verbruikt, of wordt deze verbeurd?
- Wat is de hersteltermijn voor een defecte zending, en wie draagt de kosten? De hersteltermijn, het proces en de kostenverdeler zijn commerciële voorwaarden en geen betaalvoorwaarden, maar een structuur waarin het saldo wordt betaald voordat het probleem bekend is, heeft die discussie al verloren.
- Wat kost de betaalmethode zelf? In de grensoverschrijdende handel zijn de kosten van het saldo vaak hoger dan een verbetering van vijf procentpunten in de verdeling van de aanbetaling, en deze kosten zijn ook veel eenvoudiger te wijzigen.
- Komt de naam op de factuur overeen met de entiteit in het contract? Een tegenstrijdigheid tussen de contracterende entiteit en de betalende entiteit is een routinekwestie die de betaling kan blokkeren. Vooraf is deze eenvoudig op te lossen, achteraf is dit lastig.
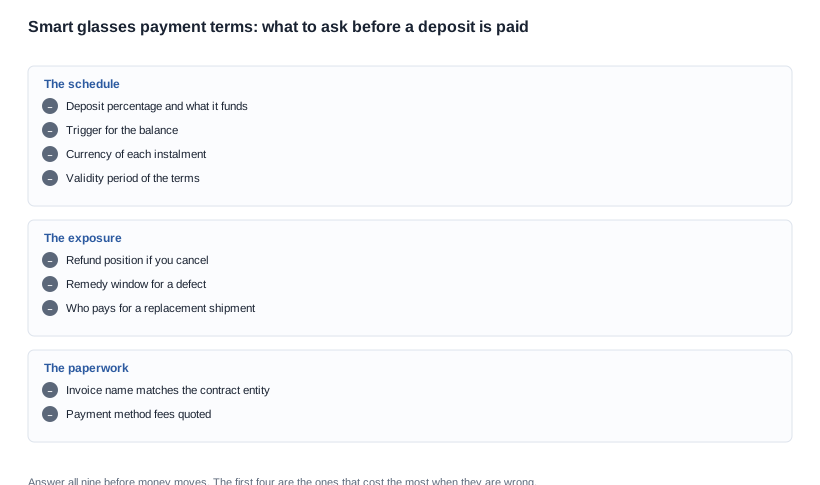
Leg de negen antwoorden vast in een tabel voordat u akkoord gaat met wat dan ook. Een schema dat niet als negen antwoorden kan worden opgeschreven, is niet gespecificeerd, en de leemtes daarin worden opgevuld door de partij die het gemakkelijkst bereid is een aanname te doen.
Hoe de antwoorden eruitzien wanneer het programma veel documentatie vereist
Sommige eerste bestellingen brengen een documentatielast met zich mee waardoor het betalingsschema lastiger te bepalen is dan de hardware, en dit patroon is de moeite waard om te herkennen voordat het schema wordt afgesproken, niet erna.
Het signaal is dat de nalevingsroute nog openstaat op het moment dat de aanbetaling wordt besproken. Wanneer de bestemmingsmarkt vastligt maar de reikwijdte van de documentatie per model nog niet is bepaald, valt het werk ergens tussen de aanbetaling en de zending in, en is het niet aan een concreet onderdeel van het schema gekoppeld. Het gevolg is een betaalvenster dat een onbeperkte hoeveelheid werk omvat, terwijl de koper dit al heeft bekostigd.
Onze eigen catalogus bevat een pagina met bedrijfsbrede exportcertificering, maar geen certificeringsregel per model. Dat betekent dat de reikwijdte van de documentatie voor een specifieke modelreeks schriftelijk ten aanzien van die reeks moet worden vastgesteld, in plaats van dat deze uit een gepubliceerde tabel kan worden afgelezen. Een koper die om die reikwijdte vraagt voordat hij het schema akkoord geeft, komt twee dingen te weten: hoe lang het werk duurt en of het voor elke variant in de bestelling moet worden herhaald. Beide aspecten horen thuis in de mijlpaalstructuur.
Hetzelfde geldt voor de zending zelf. Als de goederen lithiumcellen bevatten, is de transportdocumentatie voor de batterij een echte vereiste en geen formaliteit, en maakt deze deel uit van de overdracht tussen de fabriek en de vervoerder. Onze gepubliceerde catalogus bevat geen rij met transportdocumenten per model, dus de praktische vraag is simpelweg of het verzendproces van de leverancier de documentatie oplevert die de bestemmingsmarkt verwacht en op welk mijlpaal deze wordt opgesteld. Als deze pas na betaling van het resterende bedrag wordt opgesteld, heeft de koper er helemaal geen invloed op.
De drie structuren waarin de koper onbeschermd blijft
Drie structuren worden routinematig geaccepteerd door eerste kopers en zijn het waard ze bij naam te noemen.
Het resterende bedrag op de verzenddatum. De koper betaalt de volledige orderwaarde voordat de goederen zijn geïnspecteerd en heeft die volledig betaald voordat hij weet of de zending conform is. Het risico betreft het volledige resterende bedrag, het grootste afzonderlijke bedrag in de transactie.
De aanbetaling die stilletjes alles dekt. De aanbetaling wordt beschreven als dekking voor de productie, maar dekt ook de artwork, de gereedschappen en de eerste nalevingstest. De koper ziet een percentage en neemt aan dat dit een wezenlijke verplichting is. Wanneer de bestelling wordt geannuleerd, is het verschil tussen het aangenomen en het daadwerkelijk bestede bedrag niet terug te krijgen, terwijl de aanname nooit is vastgelegd.
De finale betaling na acceptatie door de koper. Dit klinkt als de meest beschermende structuur, maar is van de drie het minst beschermend, omdat acceptatie een procedure is die de koper moet uitvoeren en een procedure zonder deadline nooit eindigt. Het geld blijft bij de verkoper en de koper heeft geen manier om aan de voorwaarde te voldoen.
Er is een vierde patroon dat geen structuur is maar een gewoonte, en het is de moeite waard dit te noemen omdat het zo gebruikelijk is: het schema accepteren als een reeks percentages, de percentages lezen en nooit vragen wat de triggers zijn. Een schema dat alleen als percentages is vastgelegd, is een schema waarvan de triggers niet zijn bepaald, en die worden bepaald door wie als eerste in actie komt.
Een structuur kiezen voor een eerste bestelling die u niet kunt herhalen
De meeste eerste kopers in deze categorie plaatsen een bestelling die ze hopen te herhalen maar op waarheid niet kunnen rekenen, en dat verandert de berekening in een specifieke richting. De kosten van een verkeerde eerste bestelling zijn niet het verschil tussen twee schema's. Het verlies van de relatie, de vertraging van de lancering en het werkkapitaal dat is vastgelegd in een structuur die niet kan worden ontbonden, zijn dat wel.
Onder die omstandigheden dragen drie beslissingen het meeste gewicht.
Kies de structuur die een vordering in stand houdt boven de structuur die er royale uitziet. Een aanbetaling waarmee alleen materialen worden bekostigd, is voor een koper waardevoller dan een grotere aanbetaling waarmee alles wordt bekostigd, omdat het resterende bedrag dan het onderwerp van de onderhandeling blijft. De koper met een openstaande vordering is een koper die een tweede bestelling op gunstigere voorwaarden kan verkrijgen; de koper die al volledig heeft betaald, is een koper die om welwillendheid vraagt.
Blijf een benoemd document per termijn eisen. Dit is het waardevolste afzonderlijke onderdeel van het volledige schema en het kost de koper niets om erom te vragen. Een getypt inspectierapport voor de configuratiereeks, met een vermelde responstermijn, verandert de finale betaling van een betaling op vertrouwen in een betaling op bewijs.
Bereken de kosten van het werkkapitaal voordat u de datum van de aanbetaling accepteert. Een aanbetaling die vóór de eerste verkoop vervalt, is een beslissing over de kasstroom en moet worden vergeleken met de kosten van kapitaal in plaats van gratis te worden verondersteld. Dit is een gesprek over financiële planning en niet over inkoop, en het is het gesprek dat het vaakst wordt overgeslagen.
Er is een vierde overweging die specifiek voor deze categorie geldt. Ons gepubliceerde assortiment omvat modellen met sterk verschillende gewichts- en kostenvraagstukken, variërend van een cel van 40 mAh bij de kleinere modellen tot een cel van 290 mAh met een behuizing van 1400 mAh bij de modellen met een 13 MP-camera, en laadtijden die voor vrijwel het gehele assortiment tot twee uur worden opgegeven. Waar de waarde van de goederen wezenlijk verschilt tussen de lijnen binnen een bestelling, mag het schema daarom niet voor alle lijnen gelijk zijn, omdat een uniform schema op de lichte lijnen altijd een te hoge verplichting schept en de zware lijnen onvoldoende beschermt.
Wat te doen wanneer een aan inspectie gekoppelde betaling wordt geweigerd
Een leverancier die weigert het saldo aan een inspectierapport te koppelen, weigert niet noodzakelijk de bestelling. Het loont daarom om beide kwesties uit elkaar te houden voordat de koper beslist wat hij moet doen.
De gebruikelijke reden voor weigering is administratief, niet principieel. De leverancier heeft mogelijk daadwerkelijk geen inspectieproces. In dat geval gaat de onderhandeling niet over de activeringsvoorwaarde zelf, maar over wat de leverancier in plaats daarvan zal doen. De mogelijkheden zijn reëel: een tweede tranche na levering, een ingehouden bedrag dat wordt vrijgegeven tegen verzenddocumentatie plus een korte termijn voor claims, of een klein ingehouden percentage dat na een vastgestelde acceptatieperiode wordt vrijgegeven. Elk van deze opties is beter dan een betaling op de verzenddatum, en in de praktijk is elk ervan onderhandelbaar.
De moeilijkere reden is dat de leverancier het risico van de inspectiebevindingen niet accepteert. Dit is een commerciële positie, geen tekort aan capaciteit. Het antwoord daarop is om de blootstelling te beperken in plaats van de eis op te geven: verminder de steekproefomvang, definieer de inspectieomvang aan de hand van de configuratiecode in plaats van een algemene kwaliteitsnorm, en koppel de inspectietrigger aan een korte en specifieke hersteltermijn, zodat het saldo niet onbeperkt open blijft staan vanwege een marginale bevinding.
Wat de koper juist niet moet doen, is het saldo op de verzenddatum accepteren zonder de weigering en de reden daarvoor vast te leggen. Die weigering is een feit over het proces van de leverancier en hoort thuis in de leveranciersbeoordeling, niet in een eerste bestelling die toch al moeilijk zou worden.
Waar onze eigen positie eindigt en uw instructies beginnen
De werkwijze die we hanteren is als volgt: het gepubliceerde materiaal over betalingsvoorwaarden is het deel van de specificatie waarvoor we ons kunnen instaan, en al het andere is een aangelegenheid voor het eigen dossier van de leverancier.
We zullen een structuur voorstellen die is gekoppeld aan de werkelijke mijlpalen van uw bestelling, omdat de mijlpalen in een productieschema de natuurlijke ankers voor een betaling vormen. We zullen vooraf de annuleringsvoorwaarden op papier vastleggen, voordat de aanbetaling wordt voldaan. We accepteren geen structuur waarbij de eindbetaling afhankelijk is van een acceptatieprocedure zonder tijdslimiet, en we wijzigen het aanbetalingspercentage niet voordat de annuleringsvoorwaarden zijn vastgelegd, omdat dit twee beslissingen over dezelfde kwestie zijn.
Wat we niet zullen doen, is een betalingsschema vanaf een foto opstellen of een specificatiehiaat opvullen met een getal dat niet aan een document kan worden herleid. Onze eenheidsprijzen, minimale bestelhoeveelheden en levertijden zijn niet gepubliceerd, dus we kunnen u geen gefaseerd plan aanbieden dat toevallig aansluit op uw kascyclus. Wat we wel doen, is een gebruikssituatie, een configuratie en een markt analyseren en u vertellen welke onderdelen vaststaan, welke openstaan en welke van een subleverancier moeten komen.
De volgorde van de beslissingen staat vermeld onder betalingsvoorwaarden stap voor stap, de overtuigingen die geld kosten worden behandeld onder mythes over betalingsvoorwaarden, de te controleren bepalingen onder contractfouten, en het raamwerk staat onder betalingsvoorwaarden.
Stuur ons de bestelwaarde, het model, de configuratie, de hoeveelheid en de bestemmingsmarkt, dan stellen we een structuur voor die op die bestelling is afgestemd, niet op een algemene bestelling.
Gerelateerd leesmateriaal
-
Betalingsvoorwaarden stap voor stap — de volgorde waarin u ze moet vaststellen
-
Mythes over betalingsvoorwaarden — de overtuigingen die geld kosten
-
Contractfouten — herstelmogelijkheden zonder mijlpalen
Stuur ons de configuratie, de hoeveelheid en de markt, dan vertellen we welke onderdelen van het schema vaststaan en welke aan u zijn.


