
Betalingsvoorwaarden voor groothandel in slimme brillen zijn geen detail over financiering en ook geen kortingsmechanisme. Ze bepalen welk risico bij welke partij ligt in een programma dat zich nog niet heeft bewezen. Een aanbetaling die verschuldigd is voordat de specificatie is opgesteld, betaalt voor werk dat mogelijk opnieuw moet worden gedaan. Een saldo dat verschuldigd is voordat de inspectie is goedgekeurd, betaalt voor goederen die niemand heeft gecontroleerd. De relevante vraag is niet welke betalingsstructuur een leverancier prettig vindt, maar welke risico’s de koper bereid is te dragen en welke hij bereid is over te dragen — en een betalingsschema is alleen zo goed als de daarin opgenomen afhankelijkheden.
Deze catalogus publiceert geen betalingsvoorwaarden, geen percentage voor de aanbetaling, geen moment voor betaling van het saldo en geen kredietregeling, en die worden hier ook niet verzonnen. Hieronder volgt de praktische werking van betalingsvoorwaarden in deze categorie: wat elke mijlpaal daadwerkelijk koopt, wat moet worden vastgelegd voordat er voor kan worden betaald, wat de inspectiecontrole moet opleveren, welke structuren een leverancier kan aanbieden en welk risico elke structuur verplaatst, en welke formulering een schema in een overeenkomst verandert.
De reden waarom dit hier belangrijker is dan bij een eenvoudige hardwarehandel, is dat een groothandelbestelling in deze categorie een lange tussenfase heeft. Die begint met een modellenlijst, loopt via een bevroren configuratie, goedkeuring van artwork, een productievenster, een inspectie, een documentenpakket en een zending, en eindigt met een kanaal dat pas maanden later te weten komt wat het daadwerkelijk kan verkopen. De gepubliceerde details van de catalogus maken die tussenfase de moeite waard om te plannen: 28 modellen, verdeeld over elf cameramodellen, acht audiomodellen, vervolgens drie sportmodellen en drie kindermodellen, met zes verschillende kaststatussen binnen het camerarange, oplaadmethodes gepubliceerd voor alle cameramodellen behalve vier, kleurverdelingen gepubliceerd voor twee modellen, en nergens in het aanbod een certificeringsregel per model.
Betalingsvoorwaarden voor groothandel in slimme brillen: wat het geld daadwerkelijk koopt
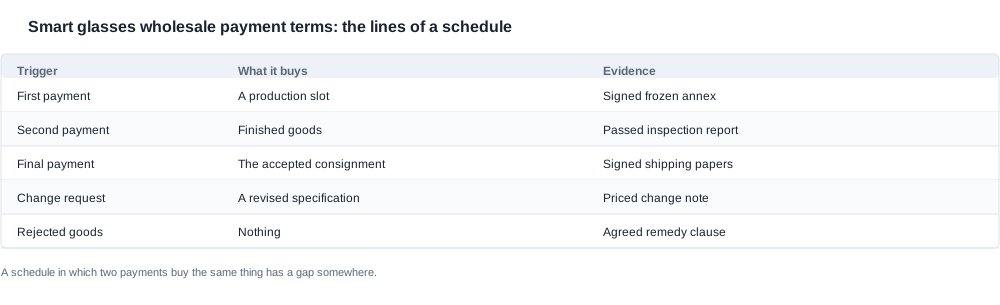
Elke betaling in een schema koopt één specifieke zaak, en een schema waarin twee betalingen dezelfde zaak kopen, is een schema met één betaling te veel en ergens anders een gat. De test is eenvoudig toe te passen op elke structuur die een leverancier voorstelt: benoem voor elke mijlpaal wat de leverancier op dat moment heeft geleverd en wat de koper heeft geverifieerd.
De eerste mijlpaal koopt doorgaans een productieplek. Het is de kleinste betaling in het schema en degene die het vaakst komt voordat er ook maar iets is vastgelegd, wat betekent dat de koper betaalt voor capaciteit op basis van een opdracht die nog kan veranderen. De tweede mijlpaal koopt doorgaans afgewerkte goederen — de grootste betaling, en degene die het vaakst aan een datum is gekoppeld in plaats van aan een resultaat. De derde mijlpaal, als het schema die bevat, koopt het resterende risico: het verschil tussen een verzonden zending en een geaccepteerde zending.
Wat een koper in feite onderhandelt, is het moment waarop het risico dat de specificatie onjuist is van de koper naar de leverancier gaat. Dat moment ligt meestal aan het einde, omdat de koper de goederen wil hebben vóór betaling en de leverancier het geld wil hebben vóór verzending, en het verschil tussen die twee posities wordt gedragen door degene die het het minst kan dragen. Het hele doel van een betalingsschema is dit moment bewust vast te leggen, en de te stellen vragen zijn altijd dezelfde drie: welke gebeurtenis activeert deze betaling, welk bewijs bevestigt dat de gebeurtenis heeft plaatsgevonden, en wie draagt het risico tussen de activatie en het bewijs?
Een mijlpaallijst is ook de plek waar een koper kan zien of een leverancier risico’s of gemak inprijst. Een schema waarvan alle afhankelijkheden administratief zijn — de inkooporder is bevestigd, de aanbetaling is ontvangen, de goederen zijn klaar — verplaatst geld zonder risico te verplaatsen, omdat geen van die gebeurtenissen iets zegt over de juistheid van de goederen. Een schema dat een resultaat bevat, zoals een goedgekeurde inspectie of een geaccepteerde documentenset, is een schema waarin het geld het werk volgt. De vragen over elke aangeboden structuur gaan daarom niet over de percentages, maar over de gebeurtenissen, en een koper die alleen percentages te zien krijgt, moet om de gebeurtenissen vragen voordat hij met alles akkoord gaat.
Betalingsvoorwaarden voor groothandel in slimme brillen: de eerste afhankelijkheid en de specificatie erachter
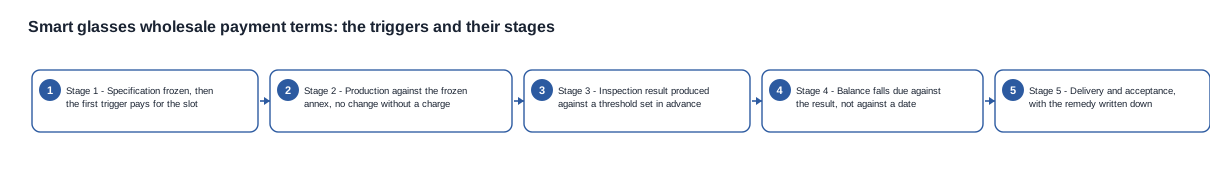
De eerste afhankelijkheid moet volgen op een bevroren specificatie, en “bevroren” heeft hier een specifieke betekenis die verder gaat dan alleen overeenstemming over een product. De specificatie is bevroren wanneer het model, de configuratie, de kleurverdeling, het verpakkingsartwork, de reikwijdte van de documentatie en de acceptatiecriteria allemaal zijn vastgelegd onder een revisienummer waarnaar beide partijen verwijzen.
De catalogus laat zien waarom dit belangrijk is, omdat de configuratie in een modelnaam niet uniform is. Zeven cameramodellen worden geleverd met een oplaadcase, maar niet met dezelfde: drie publiceren een case van 1400 mAh, één publiceert twee capaciteiten van 900 en 1400 mAh, een andere publiceert een opvouwbare case van 1200 mAh en twee publiceren een case waarvoor geen capaciteit is vermeld. Drie cameramodellen hebben helemaal geen caserij in de catalogus en één wordt zonder case aangeboden. De oplaadinrichting verdeelt het assortiment nog eens, want vier cameramodellen publiceren helemaal geen rij met de oplaadmethode. Twee modellen in de volledige catalogus publiceren een kleurverdeling en drie vermeldingen hebben geen formele SKU en kunnen daarom helemaal niet in een specificatie voorkomen.
Een betaling op basis van een specificatie waarin alleen het model wordt genoemd, is dus een betaling voor een niet-gedefinieerd product. Dat is de praktische betekenis van de uitdrukking "configuratiebevriezing" die in groothandelsovereenkomsten voorkomt: elk veld waarop de koper van plan is zich te baseren, moet vóór de eerste betaling worden benoemd en de velden die de catalogus niet publiceert, moeten op hetzelfde moment schriftelijk door de leverancier worden bevestigd.
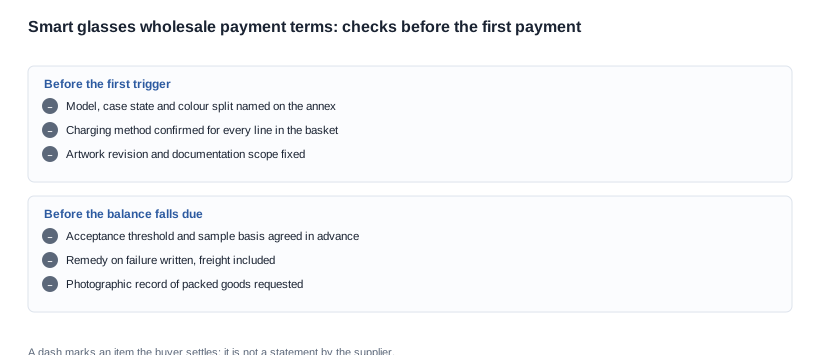
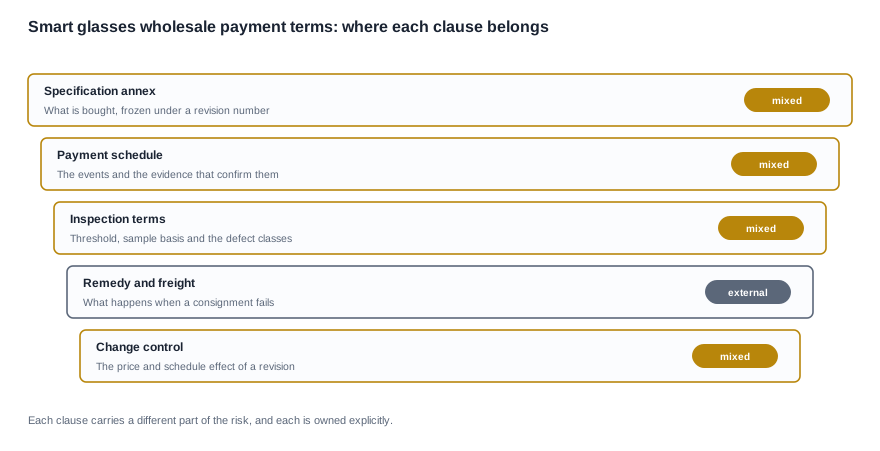
Daaruit volgen twee gevolgen. Ten eerste is een wijzigingsverzoek dat na de eerste betaaltrigger binnenkomt een wijziging van een reeds betaalde specificatie en moet het worden behandeld als een nieuwe gebeurtenis met een eigen prijs en een eigen effect op de levertijd, niet als een gratis aanpassing. Ten tweede zijn de specificatiebijlage en het betalingsschema één en hetzelfde document vanuit twee verschillende perspectieven: de bijlage geeft aan wat er wordt gekocht en het schema geeft aan wanneer elk onderdeel daarvan wordt betaald.
Groothandel in slimme brillen: betalingsvoorwaarden, het saldo en de inspectiepoort
De tweede en grootste betaling moet gekoppeld zijn aan een inspectieresultaat in plaats van aan een datum, en dat verschil is geen formaliteit. Een op datum gebaseerd saldo betaalt voor wat er op die dag in de doos zit. Een op resultaat gebaseerd saldo betaalt voor goederen die een door de koper vooraf vastgestelde drempel hebben gehaald.
Om een resultaat te kunnen vaststellen, moet de inspectiespecificatie vóór de productie volledig zijn en niet erna. In de praktijk betekent dat vier dingen: de defectcategorieën die tot afkeuring leiden, onderverdeeld in cosmetische en functionele categorieën omdat die volledig verschillende commerciële gevolgen hebben; de steekproefbasis en het acceptatieaantal; het bewijs, waarmee een foto-opname van de verpakte goederen en van een steekproef van de exemplaren wordt bedoeld; en de herstelmogelijkheid, waar de meeste schema's tekortschieten.
De herstelmogelijkheid bepaalt of een inspectieresultaat enige waarde heeft. Als een zending wordt afgekeurd, wordt deze dan opnieuw bewerkt, vervangen, gecrediteerd of geweigerd, en wie draagt in elk geval de vrachtkosten? Bij een geweigerde zending met batterijproducten zijn de retourkosten een materiële kostenpost en worden ze vaak niet toegewezen, wat betekent dat ze vallen op degene die de claim indient. In de praktijk is dat de koper. De toewijzing van die kosten moet worden vastgelegd voordat ze nodig zijn, niet achteraf worden uitgediscussieerd.
Een gedeeltelijk resultaat vereist een eigen regel, omdat een inspectie zelden een volledige goedkeuring of een volledige afkeuring oplevert. Een zending waarin elk exemplaar de functionele drempel haalt maar sommige exemplaren de cosmetische drempel niet, is de normale situatie in plaats van de uitzondering. Wat de koper met die exemplaren doet, is een commerciële beslissing die het schema al moet bevatten: accepteert de koper ze met een korting, bewerkt de leverancier ze op eigen kosten, of neemt de koper ze met een korting op in het eigen verkoopkanaal en draagt de kosten van de presentatie zelf? Elk van deze drie antwoorden heeft een ander gevolg voor het saldo, en een keuze achteraf maken nadat de goederen zijn gearriveerd, is een onderhandeling die de koper al heeft verloren.
Er is een tweede punt over de inspectiepoort dat thuishoort in de betalingsstructuur en niet in het kwaliteitsplan. Als het saldo verschuldigd is op de dag van verzending en de inspectie plaatsvindt nadat de goederen zijn gearriveerd, heeft de inspectie geen financiële druk achter zich, ongeacht wat het contract zegt. Het betalingsschema en de inspectie moeten daarom samen worden ontworpen. De vraag die aan een leverancier moet worden gesteld, is of de acceptatiedrempel een voorwaarde voor de eindbetaling is of slechts een termijn voor het indienen van een claim die opent nadat het geld is betaald.
Groothandel in slimme brillen: drie structuren die een leverancier kan aanbieden
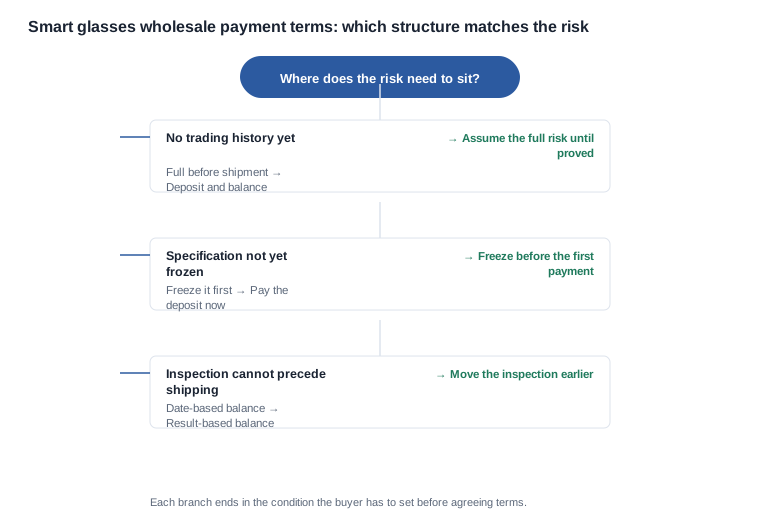
Drie structuren dekken het grootste deel af van wat een leverancier in deze categorie op tafel zal leggen, en elke structuur plaatst het risico anders. De nuttige vergelijking is niet welke structuur in abstracte zin de voorkeur heeft, maar welk risico elke structuur laat bij de partij die het risico kan dragen.
De eerste structuur is volledige betaling vóór verzending. Deze is het eenvoudigst te beheren en legt de volledige specificatierisico, inspectierisico en vrachtrisico bij de koper. Het is soms de enige structuur die beschikbaar is voor een koper zonder handelshistorie, en soms is deze beschikbaar omdat de leverancier een tarief heeft opgegeven dat er al rekening mee houdt. De vraag die u moet stellen is wat het tarief zou zijn bij een andere structuur, omdat de structuur doorgaans al in het bedrag is verwerkt en niet als extra optie wordt aangeboden.
De tweede structuur is een aanbetaling met betaling van het resterende bedrag vóór verzending. Dit is de meest voorkomende afspraak en vereist de meeste zorg, omdat de aanbetaling wordt gedaan tegen een openstaande specificatie, tenzij de bijlage eerst wordt bevroren en het resterende bedrag aan een inspectie wordt gekoppeld. Zonder beide voorwaarden lijkt de structuur op risicospreiding, maar werkt zij als volledige betaling met extra stappen.
De derde structuur is een aanbetaling met betaling van het resterende bedrag nadat de goederen zijn geleverd en geaccepteerd. Deze legt het minste risico bij de koper en is daarmee de structuur die een nieuwe koper, zonder handelshistorie, referentie of kredietregeling, het minst waarschijnlijk wordt aangeboden. Wanneer deze wordt aangeboden, vormen de acceptatiecriteria het commerciële middelpunt van de relatie, omdat het resterende bedrag het enige middel is dat de koper tot zijn beschikking heeft.
Een vierde instrument wordt soms gebruikt voor grotere of nieuwere programma’s, in de vorm van een documentair krediet of een escrow-regeling. Het is de moeite waard om dit te benoemen, omdat het verandert wat de leverancier van de koper nodig heeft en wat de koper van de bank nodig heeft, en omdat de vereiste documenten exact moeten overeenkomen met de specificatiebijlage en het inspectierapport. De operationele kosten van die afstemming zijn de reden waarom een kredietinstrument voor een klein programma niet automatisch de optie met het laagste risico is.
Er is nog één variabele die bij elke structuur een rol speelt en die het vaakst impliciet blijft: de valuta waarin het tarief is vastgest en wat er tussen de offerte en de bestelling mee gebeurt. Een schema dat naar een tarief verwijst zonder de valuta vast te leggen, laat de koper blootstaan aan een beweging die deze niet kan doorberekenen als het verkoopkanaal in een andere valuta werkt. De praktische vereiste is klein — de valuta die in het schema wordt genoemd, de datum waarop het tarief wordt vastgest en wat er gebeurt als de besteldatum buiten de geldigheidsduur van de offerte valt — maar dit moet worden vastgelegd, omdat het alternatief een tarief is dat stilzwijgend verandert tussen de overeenkomst en de inkooporder.
Groothandel in slimme brillen: betalingsvoorwaarden die u in de overeenkomst moet opnemen
Het betalingsschema is het eenvoudigste onderdeel van een groothandelsovereenkomst om op te stellen en het onderdeel dat vaak te weinig zegt. Zeven punten horen erin, en elk daarvan bestaat omdat er in deze categorie eerder iets is misgegaan.
- De verwijzing naar de specificatiebijlage en het revisienummer waaraan het betalingsschema is gekoppeld, zodat het geld en het product niet uiteenlopen.
- Elke betaaltrigger als gebeurtenis, met het bewijs dat deze bevestigt: ondertekende specificatie, geslaagd inspectierapport, ondertekende verzenddocumenten.
- De acceptatiedrempel, de steekproefbasis en de defectcategorieën, als onderdeel van de betalingsvoorwaarden en niet als kwaliteitsbijlage elders.
- De herstelmogelijkheid bij een mislukte zending en de verdeling van de vrachtkosten voor een afgewezen zending, afzonderlijk vermeld zodat geen van beide uit de andere wordt afgeleid.
- De wijzigingsbeheersregel, met vermelding van wat een wijziging na een trigger kost, wie deze goedkeurt en hoe het betalingsschema daarop reageert.
- Het moment waarop eigendom en risico overgaan, en de relatie tussen dat moment en de betaaltrigger, omdat een structuur die het risico bij verzending overdracht en pas na levering betaalt, risico overdracht zonder de betaling veilig te stellen.
- De valuta, de geldigheidsduur van de offerte waarnaar het schema verwijst en wat er met het schema gebeurt als deze geldigheidsduur verstrijkt voordat de bestelling is geplaatst.
Er zijn nog twee bepalingen die de moeite waard zijn om toe te voegen aan een programma dat opnieuw wil bestellen. De eerste legt vast dat de specificatiebijlage voor de herhaalbestelling dezelfde is als die van de oorspronkelijke bestelling, tenzij er een revisie wordt uitgegeven; zo blijft de herhaalbestelling een administratieve gebeurtenis. De tweede legt de voorwaarde vast waaronder het betalingsschema zelf opnieuw wordt bekeken, zodat een wijziging in de commerciële basis via overeenstemming tot stand komt en niet automatisch.
Groothandel in slimme brillen: de vragen die de structuur bepalen
De volgende vragen bepalen een betalingsstructuur sneller dan enige algemene bespreking, omdat ze elk met een concreet feit worden beantwoord en niet met een standpunt.
Er is nog een vraag die thuishoort in een gesprek over due diligence, niet in de overeenkomst, en dat is meteen de vraag die het vaakst wordt overgeslagen: wat gebeurt er met het betalingsschema als het programma stopt. Een groothandelskoper die een kanaal heeft opgebouwd en vervolgens van leverancier verandert, moet een afwikkelingsgesprek voeren met de vorige leverancier, en de omvang van dat gesprek hangt volledig af van de vraag of het schema dit heeft vastgelegd. Annuleren na de eerste trigger, annuleren na de productie en annuleren na verzending zijn drie verschillende situaties met drie verschillende uitkomsten, en slechts één daarvan is duidelijk duur.
- Welke gebeurtenis activeert de eerste betaling, en wordt de specificatie vóór of na die gebeurtenis bevroren?
- Welk bewijs bevestigt elke trigger, en wie verstrekt het?
- Is de acceptatiedrempel een voorwaarde voor de definitieve betaling of een vordering die daarna kan worden ingediend?
- Welke defectcategorieën leiden tot afkeuring, en hoe worden cosmetische en functionele defecten gescheiden?
- Wat is het rechtsmiddel bij afkeuring, en wie draagt de vrachtkosten voor een afgekeurde zending?
- Hoe ziet het tarief eruit bij een andere betalingsstructuur, aangezien de structuur doorgaans in het bedrag is verwerkt?
- Verandert het schema als de specificatie na de eerste trigger wordt gewijzigd, en hoe wordt die wijziging bepaald?
- Welke geldigheidsduur van de offerte bedoelt het schema, en blijft het schema daarna geldig?
De checklist is bewust kort. Een koper die de eerste vraag niet kan beantwoorden, heeft nog niets gekocht, en een koper die de derde vraag niet kan beantwoorden, heeft een inspectie zonder consequentie.
Wat CYNRIN publiceert over vragen rond groothandelsbetalingen
De gepubliceerde kant van dit artikel bestaat uit de gegevens waarop een betalingsschema moet worden gebaseerd: zes casestatus binnen het assortiment camera's, een oplaadmethode die voor alle cameramodellen behalve vier is gepubliceerd, kleuren voor twee modellen, een oplaadtijd en een opgegeven gebruiksduur voor elk model, en het ontbreken van een certificeringsregel per model in de catalogus. Wij publiceren geen percentage voor de aanbetaling, geen timing van het resterende bedrag en geen kredietregeling voor dit assortiment, omdat dit commerciële voorwaarden zijn en geen.catalogusgegevens of gepubliceerde waarden.
Wat wij wel doen, is een betaalvraag beantwoorden aan de hand van dezelfde gepubliceerde gegevens en een specifiek programma: welke configuratie het schema moet vermelden, welke velden vóór de eerste trigger moeten worden bevroren, wat een inspectie van specificatie versus resultaat moet omvatten voor de modellen in de winkelwagen, en waar de catalogus eindigt en de eigen commerciële voorwaarden van de leverancier beginnen.
De structuur van een schema vormt dus de volgorde waarin risico wordt overgedragen. De eerste betaling draagt het risico van de specificatie over, de tweede het risico van kwaliteit en de definitieve betaling het risico van levering. Een programma dat heeft afgesproken waar elk van die overdrachten plaatsvindt, heeft dus al het antwoord gegeven op de vraag die ertoe doet.
Bij deze bijdrage staan twee ondersteunende lezingen: het artikel over prijstiers behandelt de structuur van een prijstabel, waarop een tarief dat aan een betaaltrigger is gekoppeld doorgaans wordt afgelezen, en containerprijzen behandelt de vrachtvragen die onder een zending liggen. De pagina's inkoop en prijzen en inkoop en logistiek behandelen het commerciële kader aan beide kanten, en de ingang voor groothandelsprogramma's is waar dat gesprek begint.
Betalingsvoorwaarden voor groothandel in slimme brillen zijn een schema voor risicoverdeling met daarin gebeurtenissen. Leg de gebeurtenissen vast, koppel er bewijs aan, zet de acceptatiedrempel vóór het resterende bedrag en de structuur houdt op een formaliteit te zijn en wordt het element dat de rest van de overeenkomst handhaasbaar maakt.


