
Ein Fabrikaudit ist keine Führung, und die dabei gewonnenen Erkenntnisse sind nicht das Ziel. Entscheidend ist, was der Käufer damit tut. Ein Audit, das in einem Bericht endet, den niemand gelesen hat, hat den Käufer einen Besuch und einen Vorbereitungstag gekostet. Ein Audit, das in sechs schriftlichen Feststellungen endet, die jeweils in eine Kontrollmaßnahme umgesetzt und bei der Wareneingangsprüfung überprüft werden, hat dem Programm sechs Möglichkeiten zum Scheitern dauerhaft genommen.
Das ist die gesamte Methode zur Reduzierung von Auditfeststellungen, und es lohnt sich, sie vorab zu nennen, weil sie verändert, was ein Käufer anfordert. Ein Käufer, der „ein Fabrikaudit“ anfordert, wird eine Führung erhalten. Ein Käufer, der einen schriftlichen Prüfumfang, einen dokumentierten Rundgang, eine Feststellungsliste in der eigenen Terminologie des Käufers sowie eine Korrekturmaßnahme mit einer verantwortlichen Person und einem Termin anfordert, wird etwas Brauchbares erhalten.
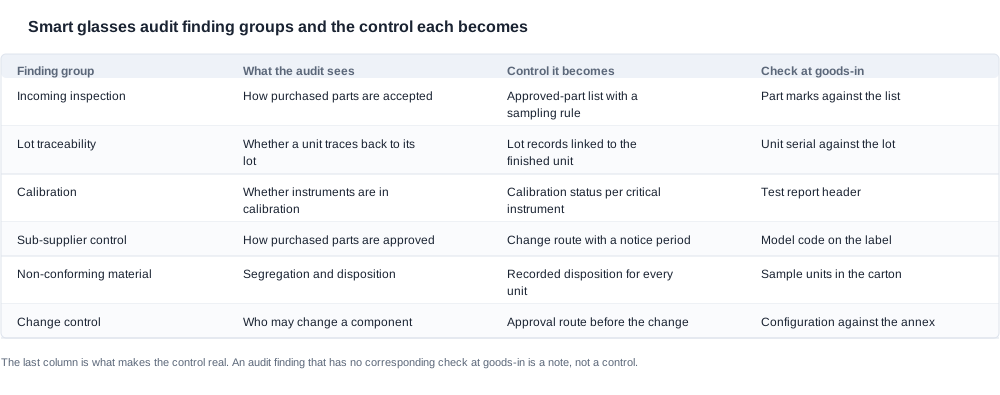
Die Feststellungen in dieser Kategorie lassen sich in sechs Gruppen einteilen, und für jede Gruppe ist bereits eine Kontrollmaßnahme bekannt. Der Käufer muss sie nicht erfinden. Er muss darauf bestehen, dass sie schriftlich festgehalten werden, und dass die am schwierigsten abzuschließende Feststellung zuerst erledigt wird.
Smart-Brillen-Fabrik: was der Besuch hinterlassen muss
Die Leser hier sind Einkaufsleiter auf Markenseite, Vertriebskäufer oder Importeure. Die Situation ist eine von drei: Ein Lieferant hat vor der ersten Bestellung ein Audit angeboten, und der Käufer muss entscheiden, ob es sich lohnt, dieses anzunehmen; ein Audit wurde durchgeführt, und der Bericht liegt in einem Postfach; oder ein Programm hatte bereits ein Qualitätsproblem, und der Käufer entscheidet, was als Nächstes auditiert werden soll, statt erneut dasselbe zu auditieren.
Allen drei Situationen liegt dieselbe Frage zugrunde, nämlich nicht, ob die Fabrik gut ist. Entscheidend ist, ob das Programm des Käufers eine schlechte Lieferung überstehen kann und ob die entsprechenden Nachweise in einer Form vorliegen, die der Käufer nach dem Auditbesuch noch nutzen kann, wenn die Menschen, die es empfangen haben, weitergezogen sind.
Die geschäftlichen Bedenken hinter einer Auditanfrage beruhen selten auf einer entdeckten Abweichung. Das Gegenteil ist der Fall: ein Besuch, der einen positiven Eindruck hinterlassen hat, aber keine Nachweise über Prozesse geliefert hat. Diese Feststellung ist besonders kostspielig, weil sie wie eine bestandene Prüfung aussieht. Käufer, die damit schon schlechte Erfahrungen gemacht haben, tendieren dazu, zu stark zu reagieren. Diese Überkorrektur besteht darin, einen sehr langen Prüfumfang zu verlangen, den der Lieferant entweder nicht erfüllen kann oder mit einer vorbereiteten Präsentation erfüllt. Ein effizienter Prüfumfang ist eine kurze schriftliche Liste der Prozessschritte, bei denen bei dieser Produktkategorie Probleme auftreten können, die live begangen werden und zu denen die zugehörigen Aufzeichnungen am selben Tag angefordert werden.
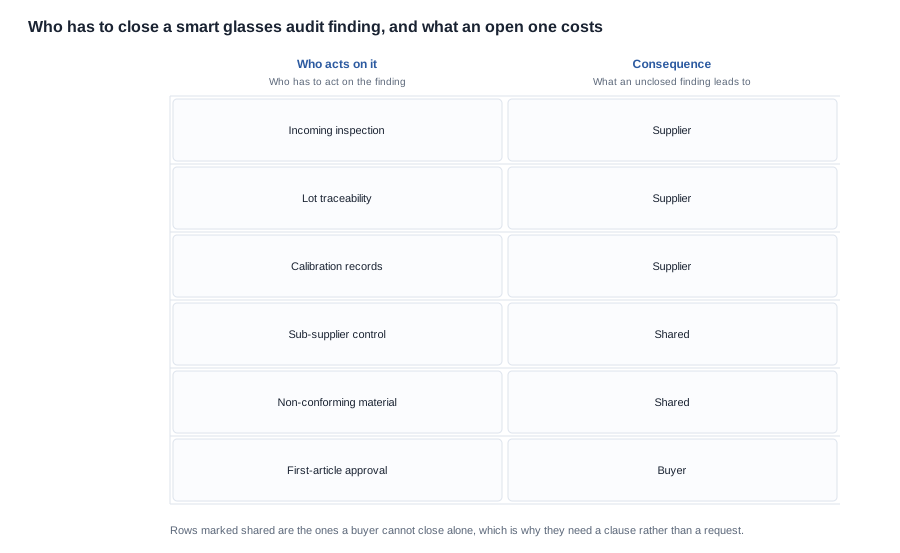
Ein struktureller Punkt sollte früh erläutert werden, weil er bestimmt, wie viel des Audits der Käufer kontrollieren kann. Ein Käufer kann einen Prozessschritt verifizieren oder Fragen dazu stellen. Er kann eine Feststellung jedoch nicht allein abschließen. Die meisten Feststellungen in dieser Kategorie gehören zum eigenen Prozess des Lieferanten. Ein Käufer, der erwartet, sie persönlich abzuschließen, wird enttäuscht sein; ein Käufer, der für jede eine Klausel erwartet, ebenfalls.
Die sechs Feststellungsgruppen, die ein Audit für Smart Glasses ergibt
Wareneingangsprüfung. Hier beginnt das Audit normalerweise und hört normalerweise auch auf, informativ zu sein. Die zu prüfende Feststellung ist nicht, ob es einen Wareneingangsbereich gibt – jede Fabrik dieser Größe hat einen –, sondern wie ein gekauftes Teil angenommen wird und was mit einem nicht übereinstimmenden Teil geschieht. Die Kontrollmaßnahme, die diese Feststellung abschließt, ist eine genehmigte Teileliste mit einer festgelegten Stichprobenregel. Bei der Wareneingangsprüfung wird kontrolliert, ob die Kennzeichnungen der gelieferten Teile dieser Liste entsprechen. Bei Smart Glasses ist dies wichtiger als in vielen anderen Kategorien, da die Bauform eine wiederaufladbare Zelle, eine Ladesteuerungsschaltung und bei den Kameramodellen eine optische und bildgebende Baugruppe enthält. Eine falsche Komponente in einem dieser Bereiche ist kein kosmetischer Mangel.
Chargenrückverfolgbarkeit. Die Frage lautet, ob ein Fertigteil über seinen eigenen Fertigungsweg rückwärts bis zu den Komponenten verfolgt werden kann, aus denen es gebaut wurde, und ob diese Rückverfolgung live durchgeführt oder lediglich beschrieben wird. Chargenaufzeichnungen, die beim Umkarton aufhören, sind die häufigste Feststellung in dieser Kategorie und diejenige, die einen Fehler im Feldeintritt beherrschbar macht: Ohne eine Verknüpfung vom Gerät mit seiner Komponentencharge kann ein Qualitätsvorfall nicht eingegrenzt und ein Rückruf nicht auf bestimmte Chargen beschränkt werden. Die Kontrollmaßnahme ist eine verpflichtende Verknüpfung zwischen Gerätekennung und Chargenaufzeichnung. Bei der Wareneingangsprüfung wird die Seriennummer des Geräts anhand der Chargenaufzeichnung geprüft.
Kalibrierung und Prüfausrüstung. Welche Instrumente werden für die kritischen Messungen verwendet, und ob ihr Kalibrierstatus nachgewiesen und lediglich behauptet wird. Die Feststellungen sind hier meist nur teilweise: Ein Instrument ist vorhanden und im Einsatz, verfügt jedoch über kein aktuelles Zertifikat. Die Kontrolle besteht im Kalibrierstatus je Instrument; bei der Wareneingangsprüfung wird der Kopf des Prüfberichts geprüft, der die Instrumentenreferenz und das Datum enthalten sollte.
Kontrolle von Unterlieferanten. Wie eingekaufte Komponenten freigegeben werden, wie ein neuer Unterlieferant aufgenommen wird und ob der Einkäufer bei einer Änderung informiert wird. Ein auf der alleinigen Zusicherung eines Unterlieferanten akzeptierter Einkauf ist eine Feststellung und in dieser Kategorie teuer, da die Kameramodule oder Akkuzellen letztlich aus dieser tieferen Lieferantenschicht stammen. Die Kontrolle besteht in einem Änderungsprozess mit Mitteilungsfrist; bei der Wareneingangsprüfung wird die Modellbezeichnung auf dem Etikett mit der Konfigurationsanlage abgeglichen.
Nichtkonformes Material. Wie ein nichtkonformes Gerät oder eine nichtkonforme Komponente gekennzeichnet, getrennt und dispositioniert wird. Ein Nacharbeitsbereich ohne Aufzeichnungen ist eine Feststellung, da dies bedeutet, dass die Historie des Geräts im Nachhinein unbekannt ist. Die Kontrolle besteht in einer dokumentierten Disposition für jedes Gerät; bei der Wareneingangsprüfung wird eine Stichprobe gegen die Geräte im Karton geprüft.
Änderungskontrolle. Wer eine Komponente, einen Unterlieferanten oder einen Prozess ändern darf und wie der Einkäufer davon erfährt. Diese Feststellung verbindet ein Audit mit dem Vertrag, da ein Audit den aktuellen Kontrollmechanismus feststellen, jedoch nicht garantieren kann, dass dieser auch morgen noch vorhanden ist. Die Kontrolle besteht in einem Freigabeprozess; bei der Wareneingangsprüfung wird die gelieferte Konfiguration mit der Anlage abgeglichen.
Was eine Feststellung abschließt und was sie lediglich dokumentiert
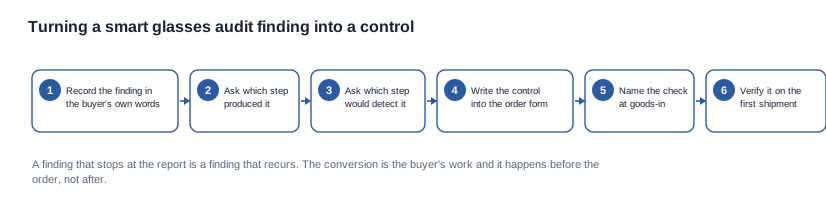
Der Unterschied zwischen diesen beiden Punkten entscheidet, ob ein Audit produktiv oder teuer ist, und sollte daher ausdrücklich erläutert werden.
Eine Feststellung ist abgeschlossen, wenn drei Voraussetzungen erfüllt sind: Der Prozessschritt, der sie verursacht hat, wurde geändert, die Änderung ist an einer Stelle dokumentiert, auf die der Einkäufer verweisen kann, und der Einkäufer verfügt über eine Prüfung, die bei der Wareneingangsprüfung eine Wiederholung aufdecken würde. Eine Feststellung ist dokumentiert, wenn der Bericht eine Erklärung, eine Zusage oder einen Plan enthält. Fast jeder Lieferant wird eine dokumentierte Feststellung anbieten, da dies nichts kostet und die Anfrage in der formulierten Weise erfüllt.
Die nachstehende Tabelle enthält die praktischen Kriterien zur Beurteilung einer Auditfeststellung. Jede Zeile nennt, wie die Feststellung gemessen wird, welchen Maßstab sie erreichen muss und wie eine überzogene Antwort aussehen würde.
| Auditmerkmal | Messmethode | Erforderlicher Maßstab | Anzeichen einer überzogenen Antwort |
|---|---|---|---|
| Tatsächlich begangene Prozessschritte | Fragen, welche Produktionsschritte der Besuch abgedeckt hat und welche nicht | Jeder Schritt des Prozesses wurde begangen oder als nicht besucht aufgeführt | Montage begangen, Wareneingangsprüfung ausgelassen |
| Live nachgewiesene Rückverfolgung | Ein fertiges Gerät anhand des zugehörigen Komponentenchargens zurückverfolgen lassen | Die Rückverfolgung erfolgt am Tag des Audits und wird lediglich beschrieben | Aufzeichnungen vorhanden, Verknüpfung zum Gerät manuell |
| Nachweis der Kalibrierung | Fragen, welche Instrumente die kritischen Messungen durchführen | Aktueller Status für jedes Instrument | Instrumente vorhanden, jedoch ohne Zertifikat |
| Freigabe von Unterlieferanten | Fragen, wie eingekaufte Teile freigegeben und geändert werden | Dokumentierter Freigabe- und Änderungsprozess | Teile werden aufgrund der Zusage eines Lieferanten akzeptiert |
| Nichtkonformes Material | Fragen, wie ein nichtkonformes Gerät getrennt und dispositioniert wird | Sichtbar gekennzeichneter Sperrbereich und dokumentierte Disposition | Nacharbeitsbereich ohne Aufzeichnungen |
| Verantwortlichkeit für Korrekturmaßnahmen | Fragen, wer für jede Maßnahme verantwortlich ist und wann sie abgeschlossen wird | Namentlich benannte verantwortliche Person und Datum je Maßnahme | Zusage ohne verantwortliche Person und ohne Datum |
Zwei Zeilen verdienen eine zweite Betrachtung. Die erste betrifft den Umfang, da die Lücke zwischen dem schriftlich festgelegten Umfang und dem vollständigen Produktionsprozess den nützlichsten Ertrag des gesamten Gesprächs darstellt – noch nützlicher als die Feststellungen selbst. Ein Besuch, der die Montage abgedeckt, aber die Wareneingangsprüfung ausgelassen hat, hat den Einkäufer nicht darüber informiert, wo fehlerhafte Teile in den Prozess gelangen, und hat dies unter Erstellung eines unkritischen Berichts getan.
Die zweite Zeile betrifft Korrekturmaßnahmen. Fordern Sie von einem Lieferanten die Maßnahmen aus früheren Audits und deren nachgewiesenen Abschluss an. Ein Lieferant, der nur die abgeschlossenen Maßnahmen vorlegt, weist Ihnen ohne ausdrückliche Erklärung darauf hin, dass die offenen Maßnahmen die interessanten sind. In einer Kategorie mit eng begrenztem Spektrum und gemeinsamen Prozessen ist eine seit zwei Jahren offene Maßnahme ein starker Prädiktor für die Feststellungen Ihres eigenen Audits.
Die zu stellenden Fragen und die Warnsignale, die sie beantworten
Ein Einkäufer, der sich zwischen zwei Lieferanten entscheiden muss, wird sie normalerweise anhand des Auditberichts vergleichen. Das ist der falsche Vergleich, denn der Bericht wird von der auditierten Partei verfasst. Der sinnvolle Vergleich erfolgt anhand der Antworten: Ein Lieferant, der die folgenden acht Fragen in derselben Reihenfolge und mit demselben Detailgrad beantwortet, gibt Ihnen Informationen, die ein Bericht nicht vermitteln kann.
Die Fragen, die Sie in der Reihenfolge stellen sollten, in der sie nützliche Informationen liefern:
- Welche Produktionsschritte umfasste der Besuch, und welche wurden nicht vor Ort begangen?
- Kann ein fertiges Gerät noch am selben Tag live bis zu seiner Komponentencharge zurückverfolgt werden?
- Welche Messgeräte werden für die kritischen Messungen eingesetzt, und wie ist ihr Kalibrierstatus?
- Wie wird ein eingekauftes Teil genehmigt, und wer wird informiert, wenn ein genehmigtes Teil geändert wird?
- Wohin gelangt nichtkonformes Material, und wie wird seine Ver disposition dokumentiert?
- Welche Ergebnisse hat das letzte Audit hervorgebracht, und welche dieser Maßnahmen sind noch offen?
- Wer verantwortet jede Korrekturmaßnahme, und zu welchem Datum wird sie abgeschlossen?
- Was müssten Sie ändern, damit der Befund dauerhaft verschwindet?
Die letzte Frage trennt einen Befund von einem Symptom und sollte deshalb zuletzt gestellt werden, damit die Antwort nicht durch die vorherigen Fragen geprägt wird. Ein Lieferant, der sie mit einer Prozessänderung beantwortet, hat etwas vorzuweisen; ein Lieferant, der einen Schulungsplan nennt, hat lediglich einen Plan.
Die Warnsignale in dieser Kategorie sind einzeln nicht bemerkenswert, in der Kombination jedoch ernst. Ein Audit, dessen Umfang mündlich statt schriftlich festgelegt wurde. Ein Umfang, der die Montage umfasste, jedoch vor der Wareneingangsprüfung endete. Eine Rückverfolgungsauskunft, die ein System beschreibt, statt eines vorzuführen. Eine Kalibrierung, die als regelmäßig überprüft bezeichnet wird, ohne Nachweis. Eine Liste genehmigter Teile, die am Tag nicht verfügbar ist. Eine Liste von Befunden, die ohne Verantwortliche eingeht. Ein Lieferant, der nicht bereit ist, die Korrekturmaßnahmen eines vorherigen Audits vorzulegen.
Nichts davon beweist, dass etwas nicht stimmt. Zusammen bedeuten diese Punkte, dass sich der Einkäufer auf einen Eindruck verlässt, und ein Eindruck ist keine Kontrolle.
Bevor Sie bestellen, lautet der praktische Test, ob das Audit etwas hervorgebracht hat, mit dem das eigene Wareneingangsteam des Einkäufers arbeiten kann. Falls nein, hat das Audit keine Befunde reduziert; es hat ein Dokument hervorgebracht. Und die Gesamtkosten eines Audits, das lediglich ein Dokument erstellt hat, sind nicht das Besuchshonorar, sondern das Besuchshonorar plus die erste fehlerhafte Lieferung.
Den Lieferanten vorbereiten, damit der erste Besuch weniger Befunde findet
Die zweite Hälfte der Reduktion liegt vorgelagert. Der Großteil dessen, was ein Audit feststellt, kann vor dem Besuch beseitigt werden, und die Beseitigung kostet den Einkäufer einen Anruf statt einer Geschäftsbeziehung.
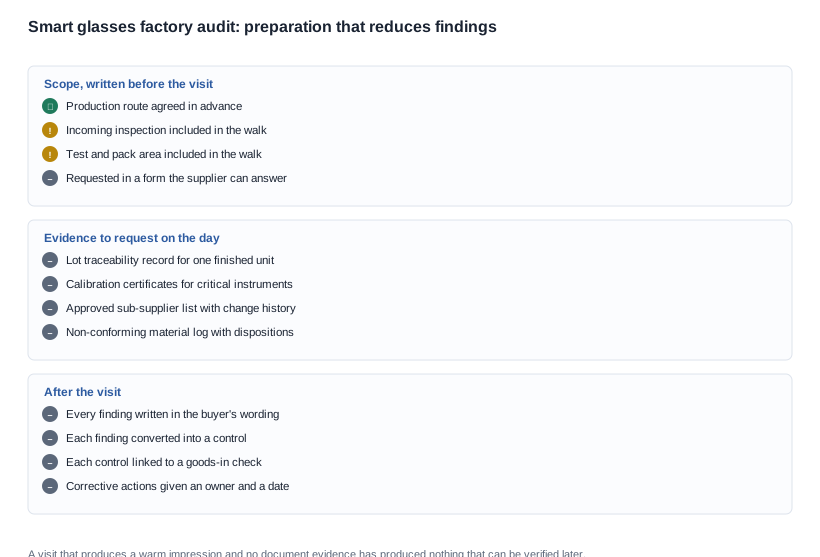
Senden Sie den Umfang vorab schriftlich und fordern Sie die Teile an, die nicht abgedeckt werden können. Ein Lieferant, der einen Prozessschritt nicht vor Ort zeigen kann, wird dies vor dem Besuch statt währenddessen sagen, und der Einkäufer kann dies dokumentieren. Wenn ein Prozessschritt tatsächlich außerhalb der eigenen premises des Lieferanten liegt – etwa eine Linie eines Unterlieferanten oder ein Labor eines Drittanbieters –, ist die Antwort bereits für sich genommen nützlich, denn sie zeigt dem Einkäufer, wo das tatsächliche Risiko liegt und welche Nachweise es stattdessen abdecken würden.
Fordern Sie die Aufzeichnungen vor dem Besuch und nicht währenddessen an. Chargenaufzeichnungen, Kalibrierzertifikate, die Liste genehmigter Unterlieferanten samt Änderungsverlauf sowie das Protokoll nichtkonformen Materials. Ein Lieferant, der diese Unterlagen vorab zusammenstellt, hat die Arbeit erledigt; ein Lieferant, der sie während des Besuchs zusammenstellt, hat Ihnen bereits verraten, wie der Besuch verlaufen wird.
Benennen Sie die Konfiguration, auf die sich das Audit bezieht. Ein Audit der „Produktionslinie“ ist eine Führung. Ein Audit der Linie, die Ihren speziellen Modellcode in Ihrer speziellen Farbausführung mit Ihrer Gehäuseoption fertigt, ist eine Prozessprüfung. Hier ist dies wichtiger als in den meisten Kategorien, weil es zahlreiche Konfigurationsoptionen gibt: vier Farbausführungen beim V06, drei beim V03 Pro, zwei Gehäuseoptionen beim L2 Utral sowie vier Kameramodelle, die zwar eine Ladekapazität für das Ladecase aufweisen, aber überhaupt keine Zeile zur Lademethode enthalten.
Fordern Sie ein Gerät in Echtzeit an. Bitten Sie den Lieferanten, ein fertiges Gerät herauszunehmen und es unter Ihrer Beobachtung rückwärts zu verfolgen. Diese einzelne Vorführung deckt in etwa zwanzig Minuten die Chargenrückverfolgung, die Identifikationsmethode und die Aufzeichnungsstruktur ab und ist die wertvollsten zwanzig Minuten eines Audits in dieser Kategorie.
Was eine abgeschlossene Korrekturmaßnahme enthalten muss
Eine Korrekturmaßnahme ist abgeschlossen, wenn vier Punkte zutreffen, und der vierte ist normalerweise derjenige, der fehlt.
- Der geänderte Prozessschritt ist benannt. Nicht "es wurde eine Schulung durchgeführt", sondern "die Stichprobenregel für eingehende Materialien wurde mit Wirkung ab einem Datum von einer visuellen Prüfung auf eine AQL-Stichprobe umgestellt".
- Die Änderung ist an einem nachvollziehbaren Ort dokumentiert. Eine Arbeitsanweisung, ein Verfahrensdokument, eine überarbeitete Liste freigegebener Teile – etwas, das unabhängig von der Person existiert, die die Änderung vorgenommen hat.
- Es gibt einen Verifizierungstermin. Das Datum, an dem die Änderung geprüft wird, sowie die verantwortliche Person. Ohne Termin ist eine Korrekturmaßnahme lediglich eine Absichtserklärung mit Datum.
- Der Einkäufer kann das Ergebnis bei der Wareneingangsprüfung kontrollieren. Dieser Teil schließt den Kreislauf und wird von den meisten nicht verlangt. Wenn der Einkäufer die Wirkung der Korrektur an den gelieferten Waren nicht erkennen kann, ist die Korrektur nicht verifiziert – und eine nicht verifizierte Korrektur ist eine offene Feststellung mit besserer Dokumentation.
Dieser vierteilige Test gilt ebenso für die Feststellungen selbst. Eine Feststellung, die alle vier Kriterien erfüllt, ist abgeschlossen. Eine Feststellung, die drei erfüllt, ist nahezu abgeschlossen und erhält einen schriftlichen Termin. Eine Feststellung, die zwei erfüllt, ist lediglich ein Plan; der Einkäufer sollte das Risiko als weiterhin bestehend behandeln, bis die Ware eintrifft.
Wo ein Fabrikauditprogramm scheitert
Das Audit hat die Wareneingangsprüfung nie erreicht. Ein Rundgang durch die Montagelinie hinterließ einen guten Eindruck, sagte dem Einkäufer jedoch nichts darüber, wo fehlerhafte Teile ins Produkt gelangen. Verlangen Sie, dass der Besuch an der Wareneingangsprüfung beginnt und anschließend dem Weg bis zum Versand folgt.
Die Rückverfolgung endete beim Umkarton. Für Komponenten existierten Chargenprotokolle, die jedoch nicht mit dem fertigen Gerät verknüpft waren. Verlangen Sie eine aktuelle Rückverfolgung und einen eindeutig definierten Zusammenhang zwischen Gerätekennung und zugehöriger Charge. Diese Feststellung macht einen Vorfall im Feld nicht eingrenzbar.
Die Freigabe wurde nirgends dokumentiert. Nichtkonforme Geräte wurden nachgearbeitet oder ohne dokumentierte Entscheidung weiterverwendet. Verlangen Sie das Protokoll und den Genehmigungsweg und prüfen Sie, ob beide als Dokumente und nicht lediglich als gelebte Praxis existieren.
Das Audit wurde zu einer Präsentation. Der Besuch hinterließ einen positiven Eindruck, lieferte jedoch keine Prozessnachweise. Bestehen Sie auf einem schriftlichen Prüfumfang, einem dokumentierten Rundgang und einer Feststellungsliste mit Verantwortlichen und Terminen.
Das Audit führte zu Feststellungen, für die niemand verantwortlich war. Der Bericht ging an den Posteingang des Einkäufers und an das Vertriebsteam des Lieferanten, doch niemand wurde für den Abschluss der Feststellungen verantwortlich gemacht. Dies ist das häufigste und am wenigsten sichtbare Ergebnis, weil noch nichts schiefgegangen ist. Vorbeugen lässt sich, indem aufseiten des Einkäufers eine Person benannt wird, die die Feststellungsliste verantwortet, und die Liste als Auftragsdokument statt als Korrespondenz behandelt wird.
Keiner dieser Punkte ist ein Grund, den Lieferanten zu wechseln. Jeder ist eine Angabe, die in die Bestellung gehört hätte und die vor der ersten Lieferung wesentlich günstiger zu dokumentieren ist als später festzustellen.
Was wir in den Prüfumfang aufnehmen und was nicht
Konkret ist die veröffentlichte Spezifikation der Prozessabschnitt, den wir verbindlich unterstützen können. Alles Weitere gehört in die eigene Dokumentation des Lieferanten und muss dort verifiziert werden. Wir veröffentlichen die uns vorliegenden Spezifikationszeilen, kennzeichnen offene Zeilen und füllen keine offene Zeile mit einem typischen Wert aus den allgemeinen Daten eines Lieferanten.
Konkret betrifft dies für diese Modellreihe: die Kameraauflösungsstufe je Modell, darunter acht Kameramodelle mit 8 MP und drei mit 13 MP; die Akkukapazität, die Laufzeit, die Ladezeit und die Lademethode je Modell, wobei die vier Kameramodelle ohne Zeile zur Lademethode als offen gekennzeichnet werden; die Kapazität der Ladehülle, sofern im Katalog angegeben, mit 1400 mAh beziehungsweise 900 oder 1400 mAh sowie 1200 mAh bei der faltbaren Hülle des MT6; die Bluetooth-Version je Modell, sofern zutreffend; die Schutzartangabe bei den beiden Modellen, die eine solche Kennzeichnung tragen, dem V06 und dem S7; sowie das Gerätegewicht des einen Modells, für das ein Gewicht veröffentlicht ist, dem MT6 mit 158 g für das Brillenkörper einschließlich Akku und Kamera, jedoch ohne die faltbare Hülle.
Wir veröffentlichen keine Fehlerquoten, Ausbeute- oder Nacharbeitsraten, Stichprobenregeln für die Wareneingangsprüfung, Kalibrierungspläne, Kapazitätsangaben, Mindestbestellmengen oder Lieferzeiten und werden auch keinen Prüfumfang nennen, der so tut, als wären diese Angaben verfügbar. Stattdessen übernehmen wir Ihre Modellnummer, Ihre Konfiguration und Ihren Zielmarkt, erstellen den passenden Prüfumfang samt Konfigurationsanlage und teilen Ihnen mit, welche Prozessabschnitte der Einkäufer extern verifizieren kann und welche Abschnitte ein Dokument erfordern.
Für den übergreifenden Rahmen zeigt der Abschnitt Fabrikaudit die Bewertungsstruktur, die Liste der anzufordernden Dokumente bildet den Nachweisweg, der fortgeschrittene Audit-Leitfaden behandelt die Stichproben bei einem zweiten Besuch, und die Verbesserung Ihres Audit-Scores greift dieselben sechs Feststellungsgruppen aus der Gegenperspektive auf.
Senden Sie uns den Modellcode, die Konfiguration und den Zielmarkt, und wir teilen Ihnen mit, welche Befunde diese Konfiguration voraussichtlich ergeben wird und welche Nachweise die jeweiligen Befunde schließen.
Senden Sie uns die Konfiguration, die Menge und den Markt, und wir sagen Ihnen, mit welchen Befunden Sie rechnen müssen und welche Kontrollmaßnahmen diese schließen.


