
Una auditoría de fábrica no es una visita guiada, y los hallazgos que genera no son el objetivo. El objetivo es lo que hace el comprador con ellos. Una auditoría que termina en un informe que nadie ha leído le ha costado al comprador una visita y un día de preparación. Una auditoría que termina en seis hallazgos por escrito, cada uno convertido en un control que se verifica durante la recepción de mercancía, ha eliminado permanentemente seis formas de que el programa fracase.
Ese es todo el método para reducir los hallazgos de auditoría, y conviene explicarlo desde el principio porque cambia lo que pide el comprador. Un comprador que pide «una auditoría de fábrica» recibirá una visita guiada. Un comprador que pide un alcance por escrito, un recorrido documentado, una lista de hallazgos con la terminología del propio comprador y una acción correctiva con un responsable y una fecha recibirá algo utilizable.
Los hallazgos de esta categoría se agrupan en seis grupos, y cada grupo tiene un control que ya se conoce. El comprador no tiene que inventarlos. Lo que debe hacer es exigir que se documenten y que se cierre primero el más difícil de cerrar.
Auditoría de fábrica de gafas inteligentes: lo que debe dejar la visita
El lector de este artículo es un responsable de compras del lado de la marca, un comprador de canal o un importador, y se encuentra en una de estas tres situaciones: un proveedor ha ofrecido una auditoría antes del primer pedido y el comprador debe decidir si merece la pena aceptarla; se ha realizado una auditoría y el informe está pendiente en una bandeja de entrada; o un programa ya ha tenido un problema de calidad y el comprador está decidiendo qué auditar a continuación en lugar de auditar lo mismo otra vez.
Tras las tres situaciones late la misma pregunta, que no es si la fábrica es buena. Es si el programa del comprador puede sobrevivir a un envío defectuoso y si existen pruebas que lo demuestren en un formato que pueda utilizar después de que termine la visita de auditoría y las personas que laReceive hayan pasado a otras responsabilidades.
El temor comercial que hay detrás de una consulta sobre auditoría rara vez es un fallo detectado. Es lo contrario: una visita que ha generado una buena impresión, pero ninguna prueba de los procesos. Este es el hallazgo más costoso, porque parece un aprobado. Los compradores que han sufrido por esta situación tienden a sobrerreactuar, y la overreactuación consiste en pedir un alcance muy amplio, que el proveedor no puede satisfacer o que satisfy con una presentación preparada de antemano. El alcance eficiente es una lista breve y escrita de las etapas del proceso en las que este tipo de producto puede fallar, recorridas en directo y con los registros correspondientes solicitados ese mismo día.
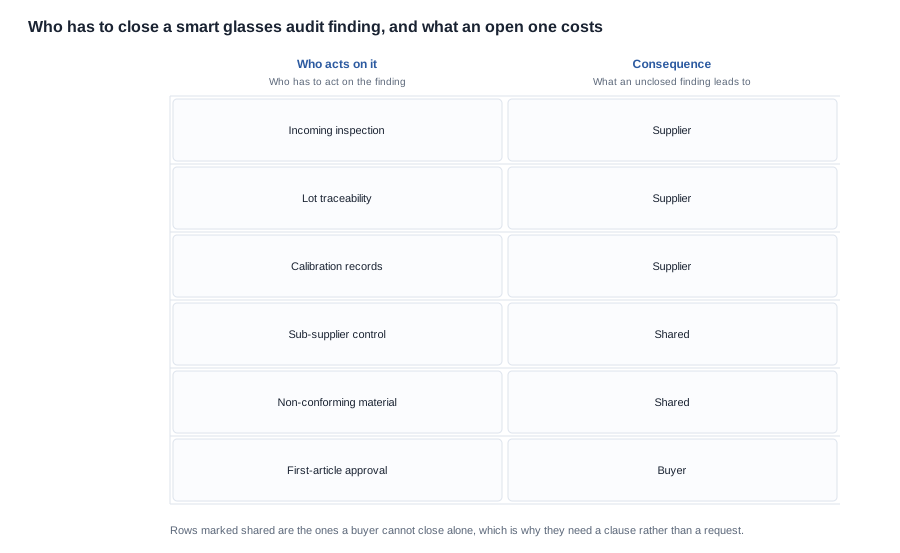
Conviene plantear pronto una cuestión estructural, porque determina cuánto de la auditoría puede controlar el comprador. El comprador puede verificar una etapa del proceso o pedir información sobre ella. Lo que no puede hacer es cerrar un hallazgo por sí solo. La mayoría de los hallazgos de esta categoría pertenecen al propio proceso del proveedor, y un comprador que espere cerrarlos personalmente se decepcionará; uno que espere una cláusula para cada uno no lo hará.
Los seis grupos de hallazgos que genera una auditoría de gafas inteligentes
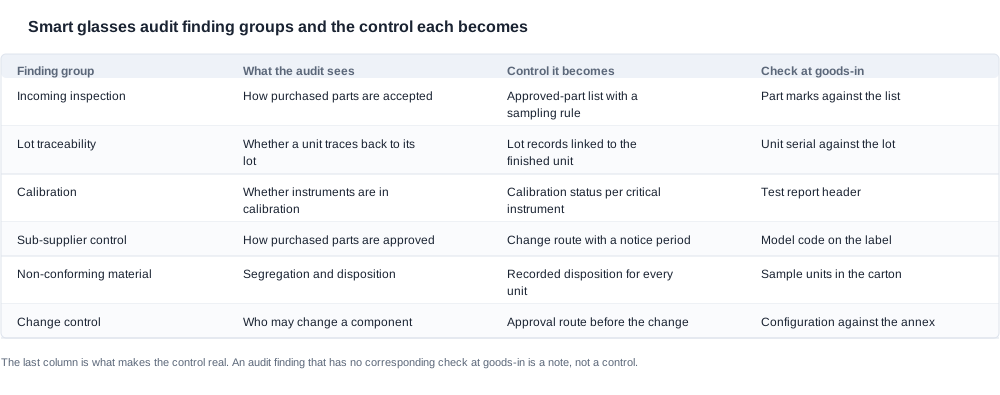
Inspección de materiales entrantes. Aquí suele comenzar la auditoría y donde suele dejar de ser informativa. El hallazgo que hay que buscar no es si existe una zona de recepción —todas las fábricas de este tamaño tienen una—, sino cómo se acepta una pieza comprada y qué ocurre con una pieza que no coincide con las especificaciones. El control que cierra este hallazgo es una lista de piezas aprobadas con una regla de muestreo establecida, y la verificación durante la recepción de mercancía consiste en comprobar si las marcas de las piezas entregadas se corresponden con esa lista. Esto importa más en las gafas inteligentes que en muchas otras categorías porque su fabricación incluye una batería recargable, un circuito de control de carga y, en los modelos con cámara, un conjunto óptico y de captura de imágenes; un componente incorrecto en cualquiera de ellos no es un defecto cosmético.
Trazabilidad por lotes. La pregunta es si una unidad terminada puede rastrearse hacia atrás, siguiendo su propia ruta, hasta los componentes con los que se fabricó y si ese rastreo se realiza en directo o solo se describe. Los registros por lotes que se detienen en la caja son el hallazgo más habitual en esta categoría y hacen que un fallo en campo sea inmanejable: sin un vínculo entre la unidad y el lote de componentes del que procede, no se puede determinar el alcance de un incidente de calidad ni delimitar una retirada de producto. El control consiste en exigir un vínculo entre el identificador de la unidad y el registro del lote, y la verificación durante la recepción de mercancía consiste en contrastar el número de serie de la unidad con el registro del lote.
Calibración y equipos de prueba. Qué instrumentos se utilizan para las mediciones críticas y si su estado de calibración se evidencia en lugar de solo declararse. Los hallazgos aquí suelen ser parciales: un instrumento presente y en uso sin un certificado vigente. El control consiste en mantener el estado de calibración de cada instrumento, y la comprobación en recepción de mercancía es el encabezado del informe de pruebas, que debe incluir la referencia del instrumento y la fecha.
Control de subproveedores. Cómo se aprueban los componentes comprados, cómo se incorpora a un nuevo subproveedor y si se informa al comprador cuando alguno cambia. Una compra aceptada únicamente con la garantía del subproveedor constituye un hallazgo, y en esta categoría resulta costoso, porque es en los niveles de la cadena de suministro de donde proceden realmente un módulo de cámara o una celda de batería. El control consiste en un flujo de cambios con un plazo de aviso, y la comprobación en recepción de mercancía es la designación del modelo de la etiqueta frente al anexo de configuración.
Material no conforme. Cómo se identifica, separa y dispositiona una unidad o un componente no conforme. Una zona de reproceso sin registros constituye un hallazgo, porque implica que posteriormente se desconoce el historial de la unidad. El control consiste en registrar la disposición de cada unidad, y la comprobación en recepción de mercancía es una muestra comparada con las unidades de la caja.
Control de cambios. Quién puede cambiar un componente, un subproveedor o un proceso y cómo se entera el comprador. Este es el hallazgo que vincula una auditoría con el contrato, porque la auditoría puede establecer cuál es el control actual, pero no puede garantizar que siga vigente al día siguiente. El control consiste en un flujo de aprobación, y la comprobación en recepción de mercancía es la configuración entregada frente al anexo.
Qué cierra un hallazgo y qué solo lo registra
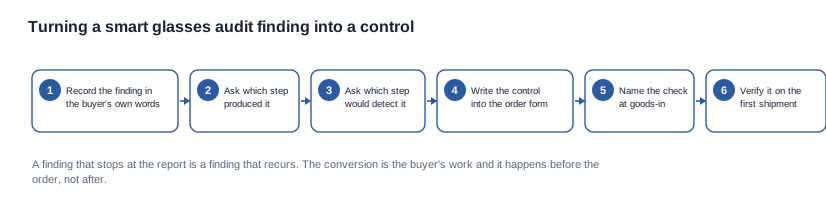
La diferencia entre ambos es la diferencia entre una auditoría productiva y una costosa, y merece explicarse de forma explícita.
Un hallazgo se cierra cuando se cumplen tres condiciones: ha cambiado la etapa del proceso que lo generó, el cambio está documentado en algún lugar al que el comprador pueda señalar y el comprador dispone de una comprobación que detectaría una repetición al recibir la mercancía. Un hallazgo se registra cuando el informe contiene una declaración, un compromiso o un plan. Casi todos los proveedores ofrecerán un hallazgo registrado, porque no les cuesta nada y cumple la solicitud tal como estaba formulada.
La tabla siguiente constituye el conjunto de criterios operativos para evaluar un hallazgo de auditoría. Cada fila indica cómo se mide el hallazgo, el límite que debe cumplir y cómo se manifiesta una respuesta inflada.
| Atributo de la auditoría | Cómo se mide | El límite que debe cumplir | Cómo se manifiesta una respuesta inflada |
|---|---|---|---|
| Etapas realmente recorridas | Preguntar qué etapas de producción cubrió la visita y cuáles no | Cada etapa del proceso se ha recorrido o se ha incluido en la lista de etapas no visitadas | Se recorre el montaje y se omite la inspección de materiales entrantes |
| Trazabilidad demostrada en directo | Pedir que se rastree una unidad terminada hasta su lote de componentes | La trazabilidad se realiza el mismo día, no se limita a describirse | Existen registros, pero el vínculo con la unidad se establece manualmente |
| Evidencia de calibración | Preguntar qué instrumentos realizan las mediciones críticas | Un estado vigente por instrumento | Instrumentos presentes sin certificado |
| Aprobación de subproveedores | Preguntar cómo se aprueban y cambian las piezas compradas | Un flujo de aprobación y un flujo de cambios, ambos documentados | Piezas aceptadas con la garantía del proveedor |
| Material no conforme | Preguntar cómo se separa y dispositiona una unidad no conforme | Una zona de separación visible y una disposición registrada | Una zona de reproceso sin registros |
| Responsabilidad de las acciones correctivas | Preguntar quién es responsable de cada acción y cuándo se cierra | Un responsable identificado y una fecha por acción | Un compromiso sin responsable ni fecha |
Dos filas merecen una segunda lectura. La primera es la fila del alcance, porque la brecha entre el alcance escrito y el proceso de producción completo es el resultado más útil de toda la conversación, más útil incluso que los hallazgos en sí. Una visita que cubrió el montaje y omitió la inspección de materiales entrantes no ha informado al comprador sobre dónde entran las piezas defectuosas, y lo ha hecho además generando un informe tranquilizador.
La segunda es la fila de acciones correctivas. Pida al proveedor las acciones de auditorías anteriores y que se verifique si se cerraron. Un proveedor que solo muestra las acciones cerradas le está comunicando, sin decirlo, que las abiertas son las interesantes. En una categoría con un rango estrecho y procesos compartidos, una acción abierta de hace dos años es un indicador muy sólido de lo que encontrará su propia auditoría.
Las preguntas que hay que hacer y las señales de alarma que las responden
Un comprador que tenga que elegir entre dos proveedores normalmente los comparará mediante el informe de auditoría. Esa es la comparación equivocada, porque el informe lo redacta la parte auditada. La comparación que vale la pena hacer se basa en las respuestas: un proveedor que responde las ocho preguntas siguientes en el mismo orden y con el mismo nivel de detalle está comunicando algo que ningún informe puede transmitir.
Las preguntas que conviene formular, en el orden en que generan información útil:
- ¿Qué pasos de producción cubrió la visita y cuáles no se recorrieron?
- ¿Puede rastrearse una unidad terminada hasta su lote de componentes en tiempo real, el mismo día?
- ¿Qué instrumentos realizan las mediciones críticas y cuál es su estado de calibración?
- ¿Cómo se aprueba una pieza comprada y a quién se informa cuando cambia una pieza aprobada?
- ¿Adónde va el material no conforme y cómo se registra su disposición?
- ¿Qué resultó de la última auditoría y qué acciones de esas siguen abiertas?
- ¿Quién es responsable de cada acción correctiva y en qué fecha se cierra?
- ¿Qué tendría que cambiar para eliminar la observación de forma permanente?
La última pregunta es la que distingue una causa raíz de un síntoma, y conviene formularla al final para que la respuesta no esté condicionada por las preguntas anteriores. Un proveedor que responde con un cambio de proceso tiene algo concreto; uno que responde con un plan de Capacitación tiene un plan.
Las señales de alerta de esta categoría son discretas por separado, pero graves en conjunto. Una auditoría delimitada verbalmente y no por escrito. Un alcance que incluía el montaje, pero se detenía antes de la inspección de materiales entrantes. Una respuesta sobre trazabilidad que describe un sistema en lugar de demostrarlo. Una calibración descrita como comprobada periódicamente, sin certificado. Una lista de piezas aprobadas que no está disponible ese día. Una lista de observaciones que llega sin responsables asignados. Un proveedor que no está dispuesto a presentar las acciones correctivas de una auditoría anterior.
Ninguna de estas señales demuestra que haya algo mal. En conjunto, indican que el comprador está dependiendo de una impresión, y una impresión no es un control.
Antes de hacer el pedido, la prueba práctica consiste en comprobar si la auditoría produjo algo que el equipo de recepción de mercancía del comprador pueda utilizar. Si la respuesta es no, la auditoría no redujo ninguna observación: produjo un documento. Y el coste total de una auditoría que solo produjo un documento no es la tarifa de la visita, sino la tarifa de la visita más el primer envío que sale mal.
Preparación del proveedor para que la primera visita encuentre menos
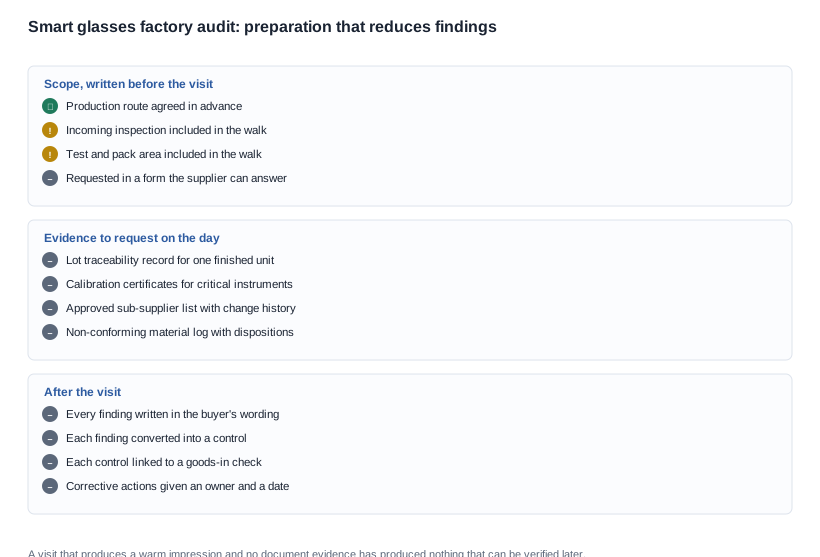
La otra mitad de la reducción se sitúa en fases anteriores. La mayor parte de lo que una auditoría encuentra puede eliminarse antes de la visita, y esa eliminación le cuesta al comprador una llamada en lugar de una relación comercial.
Envíe el alcance por adelantado, por escrito, y solicite las partes que no puedan cubrirse. Un proveedor que no pueda recorrer un paso lo dirá antes de la visita en lugar de durante ella, y el comprador lo tendrá por escrito. Cuando un paso quede realmente fuera de las instalaciones del propio proveedor —la línea de un subproveedor, un laboratorio de terceros—, la respuesta ya es útil en sí misma, porque indica al comprador dónde reside el riesgo real y qué evidencia podría cubrirlo en su lugar.
Solicite los registros antes de la visita, no durante ella. Registros de lotes, certificados de calibración, la lista de subproveedores aprobados con su historial de cambios y el registro de material no conforme. Un proveedor que los reúna de antemano ha hecho el trabajo; uno que los reúna durante la visita le ha indicado cómo transcurrirá esta.
Especifique la configuración que se va a auditar. Una auditoría de «la línea de producción» es una visita guiada. Una auditoría de la línea que fabrica su código de modelo concreto, en su combinación de colores específica y con la opción de funda elegida, es una revisión de procesos. Aquí esto importa más que en la mayoría de las categorías, porque las opciones de configuración son numerosas: cuatro combinaciones de colores en el V06, tres en el V03 Pro, dos opciones de funda en el L2 Utral y cuatro modelos de cámara que incluyen la capacidad de la funda de carga, pero no una fila sobre el método de carga.
Solicite una unidad en funcionamiento. Pida al proveedor que extraiga una unidad terminada y que la rastree hacia atrás mientras usted lo observa. Esta única demostración cubre, en unos veinte minutos, la trazabilidad de lotes, el método de identificación y la estructura de registros, y son los veinte minutos más valiosos de cualquier auditoría de esta categoría.
Qué debe contener una acción correctiva cerrada
Una acción correctiva se cierra cuando se cumplen cuatro condiciones, y la cuarta es la que suele faltar.
- El paso del proceso que ha cambiado está identificado. No «se realizó formación», sino «la regla de muestreo de recepción cambió del muestreo visual al muestreo AQL, con efecto desde una fecha».
- El cambio está documentado en un lugar al que el comprador puede remitirse. Un procedimiento, una instrucción de trabajo, una lista revisada de piezas aprobadas: algo que exista con independencia de la persona que realizó el cambio.
- Existe una fecha de verificación. La fecha en la que se comprobará el cambio y quién lo hará. Sin ella, una acción correctiva es una declaración de intenciones con una fecha.
- El comprador puede comprobar el resultado en recepción de mercancía. Esta es la parte que cierra el ciclo y la que casi nadie solicita. Si el comprador no puede ver el efecto de la corrección en la mercancía entregada, la corrección no está verificada, y una corrección sin verificar es un hallazgo abierto con mejor documentación.
El mismo criterio de cuatro partes se aplica a los hallazgos. Un hallazgo que cumple las cuatro queda cerrado. Uno que cumple tres está casi cerrado y merece una fecha por escrito. Uno que cumple dos es un plan, y el comprador debe considerar que el riesgo sigue vigente hasta que llegue la mercancía.
Dónde falla un programa de auditoría de fábrica
La auditoría que nunca llegó a la puerta de recepción. Un recorrido por la línea de montaje dio una buena impresión y noquiero nada al comprador sobre dónde entran las piezas defectuosas. Exija que la visita comience en la inspección de recepción y siga la ruta hasta el envío.
La trazabilidad que terminaba en la caja. Existían registros de lotes para los componentes, pero no estaban vinculados con la unidad terminada. Solicite una trazabilidad en vivo y exija un vínculo definido entre el identificador de la unidad y su lote. Este es el hallazgo que hace que un incidente sobre el terreno no pueda delimitarse.
La concesión que nadie registró. Las unidades no conformes se reprocesaron o se utilizaron sin registrar su disposición. Solicite el registro y la ruta de aprobación, y compruebe que ambos existen como documentos y no solo como prácticas.
La auditoría que se convirtió en una presentación. La visita produjo una impresión cordial y ninguna evidencia del proceso. Insista en un alcance por escrito, un recorrido documentado y una lista de hallazgos con responsables y fechas.
La auditoría que produjo hallazgos sin responsable. El informe llegó a la bandeja de entrada del comprador y al equipo comercial del proveedor, pero nadie fue chargé de cerrar nada. Este es el resultado más común y el menos visible, porque todavía no ha ocurrido nada. La prevención consiste en designar a una persona del lado del comprador como responsable de la lista de hallazgos y tratar la lista como un documento de pedido, no como correspondencia.
Ninguno de estos motivos justifica cambiar de proveedor. Cada uno es un punto que debería haberse incluido en el pedido, y todos son mucho más baratos de documentar antes del primer envío que descubrir después.
Qué incluiremos en el alcance de una auditoría y qué no
Concretamente, la especificación publicada es la parte del proceso que podemos respaldar, y todo lo demás pertenece al archivo propio del proveedor y debe verificarse allí. Publicamos las filas de la especificación que tenemos, marcamos las filas abiertas y no rellenaremos una fila abierta con una cifra habitual extraída de los datos generales de un proveedor.
Concretamente, para esta gama: el nivel de resolución de la cámara por modelo, con ocho modelos de cámara de 8 MP y tres de 13 MP; la capacidad de la batería, la autonomía, el tiempo de carga y el método de carga por modelo, Naming los cuatro modelos de cámara que no tienen fila de método de carga como abiertos; la capacidad del estuche de carga cuando el catálogo indica una, a 1400 mAh, a 900 o 1400 mAh y a 1200 mAh en el estuche plegable del MT6; la versión de Bluetooth por modelo cuando corresponda; la marca de protección contra la entrada de los dos modelos que la incluyen, el V06 y el S7; y el peso de la unidad del único modelo cuyo peso está publicado, el MT6, con 158 g para el cuerpo de las gafas, incluido batería y cámara y excluido el estuche plegable.
No publicamos tasas de defectos, rendimiento, tasas de reprocesado, reglas de muestreo en recepción, calendarios de calibración, cifras de capacidad, cantidades mínimas de pedido ni plazos de entrega, y no citaremos un alcance de auditoría que finja lo contrario. Lo que sí haremos es tomar el código de su modelo, su configuración y su mercado objetivo, elaborar el alcance de la auditoría y el anexo de configuración que lo acompañan, e indicarle qué partes del proceso puede verificar el comprador desde fuera y qué partes requieren un documento.
Para el marco más amplio, la sección de auditorías de fábrica explica la estructura de evaluación, los documentos que debe solicitar constituent el rastro documental, la guía avanzada de auditoría explica qué muestrea una segunda visita y cómo mejorar la puntuación de su auditoría aborda los mismos seis grupos de hallazgos desde el otro lado.
Envíenos el código de modelo, la configuración y el mercado objetivo, y le diremos qué hallazgos es más probable que genere esta configuración y qué evidencia permite cerrar cada uno.
Envíenos la configuración, la cantidad y el mercado, y le indicaremos qué hallazgos esperar y qué controles permiten cerrarlos.


