
Auditoría de fábrica de gafas inteligentes: cinco cambios de proceso que eliminan los hallazgos
La conclusión sobre los cinco cambios que mejoran la puntuación
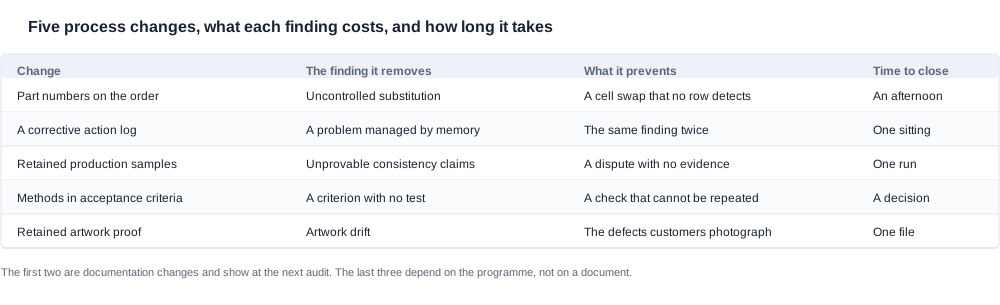
La puntuación de una auditoría mejora cuando cambia el proceso subyacente y, en esta categoría, los dos cambios de proceso más económicos también eliminan los dos hallazgos más comunes. El primero consiste en incluir los números de pieza en la orden de compra y exigir la aprobación por escrito antes de cualquier sustitución. Se puede implementar en una tarde y es el único cambio de esta lista que previene un riesgo recurrente en lugar de documentar uno pasado. El segundo consiste en crear un registro de acciones correctivas, que genera la mayor mejora en una sola sesión porque la primera entrada suele corresponder a un problema que se gestionaba de memoria. Los tres restantes —conservar muestras de producción de cada ciclo, incorporate los métodos en los criterios de aceptación y conservar la prueba de arte firmado— dependen del programa, no de un documento, y tardan más en reflejarse. Nada mejorará la puntuación: presentar cifras de capacidad que no se pueden acreditar. Por ese motivo no publicamos datos de capacidad, número de líneas, producción diaria ni tasas de defectos. Si un auditor pide la base de una cifra y recibe una declaración en lugar de pruebas, descontará el valor del resto del expediente.
Quién lee esto y para qué sirve la auditoría
Quien lee esto es un responsable de compras por parte de una marca, un comprador de canal o un importador. La situación es una de tres: se ha programado una auditoría y el comprador quiere saber qué se examinará y qué debe corregir primero; se ha realizado una auditoría y la lista de hallazgos es más larga de lo esperado, por lo que el comprador necesita saber cuáles merece la pena cerrar; o el comprador está decidiendo si acepta o no los hallazgos de una auditoría de proveedor y necesita una forma de distinguir los que describen una brecha real de los que describen una medición que nadie realizó.
Lo que se gestiona no es una puntuación. Es la pregunta de si el proceso de la fábrica produciría el mismo producto el próximo trimestre sin la supervisión del comprador. Una puntuación de auditoría es un indicador indirecto de ello, aunque débil, porque premia la documentación cuando lo importante es el comportamiento. La sección sobre auditorías de fábrica explica qué examina una auditoría, y el artículo sobre cómo reducir los hallazgos de una auditoría explica los cuatro grupos en los que se encuadran.
El contexto del mercado: por qué esta categoría resulta difícil de auditar sobre el papel
La gama publicada incluye 28 modelos, y el espacio de configuración dentro de ellos es lo que hace que una auditoría basada en documentos sea débil en este caso. Un modelo de cámara se publica con una opción de funda de 900 mAh o 1400 mAh; otro incluye una funda plegable de 1200 mAh; dos llevan una funda cuya capacidad no se publica; y el V03 Pro no incluye ninguna. Varios modelos se publican con tres o cuatro combinaciones de colores, y los pasos de montaje, el arte del embalaje y la inspección estética varían según la combinación de colores, mientras que los componentes electrónicos no lo hacen.
Esa variación explica por qué el hallazgo más común en esta categoría no es la ausencia de un documento, sino una sustitución no controlada, y por qué la mayor carencia de pruebas es una afirmación de consistencia sin respaldo. También explica por qué una auditoría que solo lee expedientes no puede detectar los problemas importantes. Una fábrica puede tener un expediente impecable y una línea que produce unidades que nadie ha cotejado con la lista de piezas; una auditoría que no recorra esa línea no lo detectará.
Los cinco cambios, en el orden en que funcionan
Cambio uno: corregir la lista de componentes
Números de pieza en la orden de compra, con aprobación por escrito obligatoria antes de cualquier sustitución. Se puede implementar en una tarde, es el hallazgo más común en esta categoría y es el único cambio de esta lista que previene un riesgo recurrente en lugar de documentar uno pasado.
Importa por lo que una sustitución supone para las pruebas del comprador. Las filas publicadas —capacidad de la batería, tiempo de carga, autonomía nominal, versión de Bluetooth, método de carga y capacidad de la funda— no cambian cuando se sustituye el proveedor de una batería de la misma capacidad. Nada construido sobre esas filas lo detectará, y la detección llegará en forma de devolución. El control no impide la sustitución en sí; impide que la sustitución pase inadvertida, que es la parte que importa a un comprador que no está presente en las instalaciones.
Cambio dos: crear un registro de acciones correctivas
Es el segundo hallazgo más común y el que genera la mayor mejora en una sola sesión. La primera entrada suele corresponder a un problema que se gestionaba de memoria, y escribirlo es lo que convierte un hábito en un proceso.
El registro necesita tres elementos para tener valor: qué ocurrió, qué se hizo y qué demostraría que no vuelve a ocurrir. Un registro de problemas sin la tercera columna es un archivo de quejas. El valor para un auditor reside en que demuestra que el proceso existe, y el valor para el comprador, en que convierte un hallazgo recurrente en un hallazgo cerrado con una fecha asociada.
Tercer cambio: conservar muestras de producción
Dos unidades terminadas por lote, etiquetadas con el lote y conservadas durante doce meses. Esto es lo que permite verificar una afirmación de consistencia, y es el elemento que más veces se indica como ausente porque nadie lo ha solicitado hasta que surge la discrepancia.
El coste es bajo y aumenta con el número de lotes, no con el volumen. La razón por la que tiene tanta importancia en esta categoría es la misma que hace importante el primer cambio: sin una muestra conservada no hay forma de establecer qué era realmente una unidad de un lote concreto, y todas las cuestiones sobre consistencia se convierten en discusiones en lugar de comparaciones. La sección sobre consistencia de calidad cubre las mediciones que hacen posibles las muestras conservadas.
Cambios cuarto y quinto: los métodos y la prueba de arte
Incluir los métodos en los criterios de aceptación. En esta categoría, las filas que más veces carecen de un método son el registro de impresión del embalaje, el estado de las lentes, la función de carga de una muestra y el emparejamiento con al menos dos modelos de teléfono. Ninguno de ellos requiere equipos; los cuatro requieren una decisión sobre cómo realizar la comprobación. Un criterio que dice «el registro de impresión del embalaje es aceptable» es una instrucción. Un criterio que indica cómo se mide el registro, con qué muestra se compara, quién lo realiza y dónde se documenta es un criterio de aceptación, y la diferencia es exactamente la que separa una comprobación de un deseo.
Conservar la prueba de arte. La prueba de preproducción firmada, conservada en el archivo del lote. La desviación que evita —registro de impresión, color y substrate— constituye el defecto que los clientes fotografían con mayor frecuencia, y puede rastrearse hasta una prueba cuando existe. También es el más barato de los cinco, porque la prueba se produce de todos modos y la única decisión es dónde archivarla.
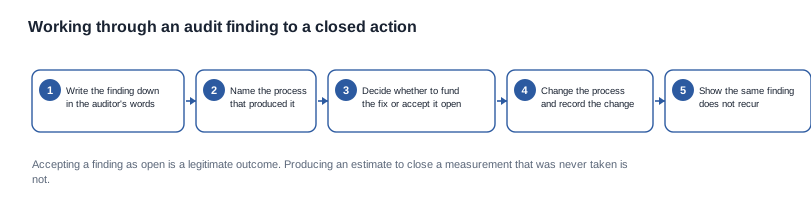
Cómo se trabaja un hallazgo de auditoría hasta convertirlo en una acción cerrada
Los cinco pasos y el momento en el que un hallazgo puede permanecer abierto
- Escribir el hallazgo con las palabras del auditor. Reescribir un hallazgo con el vocabulario de la fábrica antes de actuar sobre él es la forma en que una brecha real se convierte en una diferencia de terminología. El hallazgo tal como está escrito es aquello que debe cerrarse.
- Identificar el proceso que lo produjo. Un hallazgo sobre desviaciones en el arte apunta al paso de aprobación del arte. Un hallazgo sobre sustituciones apunta al paso de compras. Sin este paso, la acción correctiva se limita al síntoma y el mismo hallazgo reaparece en la siguiente auditoría.
- Decidir si financiar la solución o aceptarla como abierta. Esta es una decisión legítima y debe adoptarse explícitamente, con un nombre asociado y una fecha para la revisión. Un hallazgo que merece cerrarse, pero que no merece financiarse todavía, sigue siendo un hallazgo, y cerrarlo con un número provisional es la única respuesta peor que dejarlo abierto.
- Cambiar el proceso y documentar el cambio. Una acción correctiva que no está escrita no puede demostrarse ante un auditor posterior, y el comprador que pregunte por el estado del hallazgo anterior obtendrá un recuerdo, no un registro.
- Demostrar que el mismo hallazgo no se repite. El cierre se confirma en la siguiente auditoría por la ausencia del hallazgo, no por la afirmación de que ha sido corregido. Este es el paso que convierte una acción correctiva en un proceso controlado.
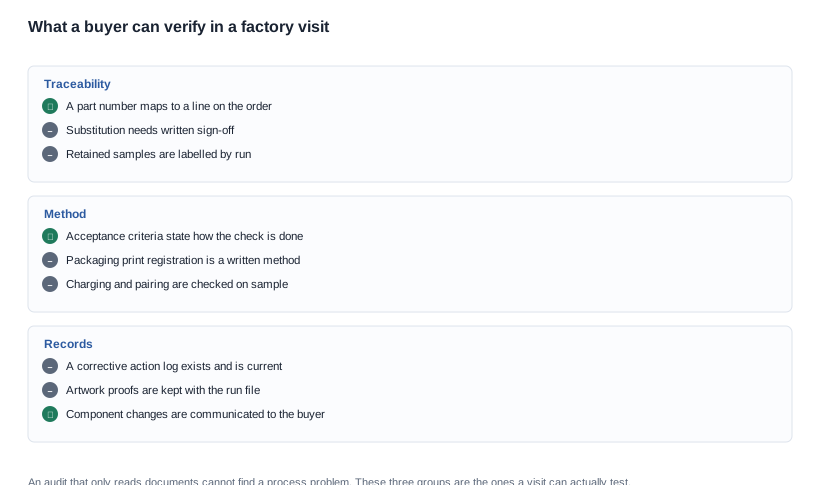
Las preguntas que un comprador puede hacer durante la visita
Una auditoría realizada íntegramente desde una sala de reuniones produce una lista de hallazgos sobre documentación. Una visita que incluye la línea de producción produce una lista de hallazgos sobre el proceso, y la segunda resulta más útil incluso cuando es más corta. Estas son las preguntas que solo funcionan en persona.
- ¿A qué número de pieza corresponde esta unidad de la línea y dónde está registrado?
- Si esta célula no estuviera disponible mañana, ¿qué se sustituiría y quién lo firmaría?
- Enséñeme el archivo del lote en curso. ¿Qué contiene?
- Enséñeme las muestras conservadas de los tres últimos lotes. ¿Están etiquetadas con el lote?
- ¿Cómo se comprueba el registro de impresión en esta línea y dónde se anota el resultado?
- ¿Con qué modelos de teléfono se realiza la comprobación de emparejamiento?
- ¿Dónde está la prueba de arte del lote en curso y quién la firmó?
- Enséñeme el registro de acciones correctivas. ¿Cuál fue la anotación más reciente y qué la cerró?
Las tres últimas son las que conviene plantear aunque se omita el resto, porque comprueban si el proceso está documentado o no, más que si está bien documentado.
Qué no mejorarará la puntuación de una auditoría y qué esperar después
Las cifras que no pueden justificarse
Presentar cifras de capacidad que no pueden justificarse es la forma más eficaz de reducir la puntuación de una auditoría. Si un auditor pide la base de una cifra y recibe una garantía, descontará el resto del expediente, y hará bien en hacerlo. Por ese motivo no publicamos cifras de capacidad, número de líneas, producción diaria ni tasas de defectos; una fábrica que las publica está haciendo una afirmación que no puede respaldar en el lugar donde esa afirmación importa.
La alternativa no es el silencio, sino un método que pueda describirse. Una fábrica que declara que «probamos todas las unidades durante un ciclo completo de carga antes de embalarlas, y el registro de pruebas se conserva junto con el expediente de producción» ha dicho algo que un auditor puede comprobar. Una fábrica que declara que «nuestra tasa de defectos es inferior al uno por ciento» ha dicho algo que un auditor tendrá que desglosar, y el desglose suele acabar mal.
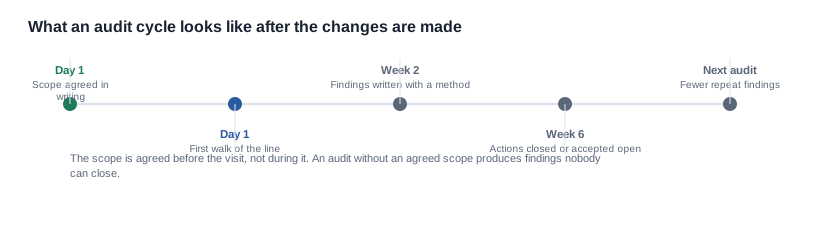
Qué esperar durante el ciclo de auditoría posterior
Los dos primeros cambios se apreciarán en la siguiente auditoría y constituyen la mejora de puntuación más económica posible. Es de esperar que la primera auditoría posterior a los cambios produzca una lista de hallazgos más corta en el grupo de documentación y otra sin cambios en el grupo de capacidad, que es el resultado correcto, porque esos hallazgos describen mediciones que nunca se realizaron y cerrarlos implica decidir si se debe financiarlas o planificar sin ellas.
El tercero y el cuarto tardan más, porque dependen del programa y no de un documento. El quinto depende únicamente de si se produce algún cambio en el material gráfico. Esto es lo que conviene decir a un comprador que desea un calendario: los cambios no producen un efecto uniforme, y la auditoría que sigue a los dos primeros es en la que se mueve la puntuación.
Decidir qué hallazgos cerrar y cuáles dejar abiertos
Un comprador recibe una lista de hallazgos con un número total, y el impulso natural es cerrarlos todos. Suele ser una decisión equivocada y costosa. La clasificación útil se basa en dos ejes: si el hallazgo describe una carencia que puede causar un problema comercial al comprador y si cerrarlo exige un gasto que el compradoraría mejor en otro ámbito.
Un hallazgo sobre la lista de componentes merece cerrarse de inmediato, porque se resuelve en una tarde y evita un riesgo recurrente. Un hallazgo sobre una medición que solo sería útil si el programa crece merece registrarse y posponerse, con una fecha de revisión. Un hallazgo sobre una cifra de capacidad merece cerrarse eliminando la cifra en lugar de Interfaceando una cifra, y eso constituye un cierre legítimo. El artículo sobre el rango típico explica qué suelen significar en la práctica los números de hallazgos, y la distinción importa porque una lista de treinta hallazgos y una de tres pueden describir la misma fábrica.
Definir el alcance de la auditoría antes de realizarla
Por qué el alcance es la decisión más importante
Una auditoría cuyo alcance se ha definido de antemano produce hallazgos que pueden cerrarse. Una auditoría sin un alcance previo produce hallazgos sobre aspectos que nadie pretendía examinar, lo que genera una lista que ninguna de las dos partes puede aplicar. Esta es la razón más común por la que una auditoría decepciona a ambas partes, y evitarse.
El alcance debe redactarse antes de la visita y responder a cuatro preguntas: qué modelo y configuración se audita, qué sedes y qué líneas están incluidas, cuál de los cuatro grupos de hallazgos se examinará y quién asiste por parte del comprador. La cuarta pregunta importa más de lo que suelen esperar los compradores, porque una auditoría realizada por un comprador sin suficientes conocimientos técnicos para reconocer una respuesta débil produce hallazgos fáciles de descartar e imposibles de cerrar.
Los cuatro grupos de hallazgos y el valor de cada uno
Los hallazgos de esta categoría se dividen en cuatro grupos, grupos que son útiles porque se cierran de maneras distintas y con costes distintos.
El grupo de documentación es el más numeroso y el más económico de cerrar. Estos hallazgos describen un documento que debería existir y no existe, o que existe en una forma que nadie puede utilizar. Una lista de componentes, un registro de acciones correctivas, un registro de muestras retenidas y una prueba del material gráfico retenido pertenecen a este grupo, y los cuatro se cierran mediante una decisión, no mediante una inversión.
El grupo de capacidad describe mediciones que nunca se realizaron: una tasa de defectos, un rendimiento de la primera pasada, una cifra de producción diaria, una capacidad de prueba. Estos hallazgos son los que no pueden cerrarse Medication generando una cifra, y cerrarlos generando una cifra es el error que convierte una auditoría honesta en otra carente de sentido. El cierre honesto consiste en financiar la medición o registrar el hallazgo como abierto con una fecha de revisión.
El grupo de procesos describe un procedimiento que existe, pero no está controlado; lo más habitual es una sustitución sin aprobación o un cambio de configuración que se incorpora a la siguiente producción en lugar de plantearse como un cambio. Estos hallazgos son los más valiosos para cerrar porque evitan problemas en lugar de documentarlos, y los tres cambios que aparecen al principio de este artículo pertenecen a este grupo.
El grupo de trazabilidad describe la ausencia de un vínculo entre una unidad y la producción que la originó. Sin ese vínculo, no es posible respaldar las afirmaciones sobre consistencia, y es el grupo que suele determinar si una discrepancia puede resolverse. Se cierra mediante el etiquetado de las producciones y la conservación de los registros, no mediante una declaración de políticas.
Preparar la auditoría en lugar de ensayarla
La preparación más eficaz no consiste en ensayar ni en revisar documentos de forma exhaustiva. Consiste en decidir de antemano qué hallazgos está dispuesto a dejar abiertos el comprador y cuáles va a financiar, porque la fábrica no debería tener que adivinarlo. Un comprador que llega con una regla de clasificación obtiene una auditoría más breve y útil, y obtiene un grupo de capacidad que permanece abierto sin generating disputes about it.
La segunda forma más eficaz de preparación es designar a los responsables de los documentos antes de la visita. En esta categoría, el responsable suele ser una persona y no un sistema, ya que el expediente de producción lo assembla quien esté en turno. Una visita que solicita el expediente de producción actual y lo recibe en pocos minutos es una visita que ha encontrado algo. Una visita que recibe la respuesta "está con el responsable de producción" es una visita que ha encontrado un hallazgo sobre el proceso, y ese hallazgo vale más que cualquier carencia documental que la visita buscara originalmente.
El seguimiento del comprador, que es la parte que normalmente se omite
El informe de auditoría no es el final del ejercicio. La parte valiosa es el seguimiento, que consta de tres elementos: una respuesta por escrito a cada hallazgo en la que la fábrica indique qué hará, cuándo y quién será responsable; una fecha de revisión concreta para los hallazgos registrados como abiertos; y un acuerdo sobre qué hallazgos se comprobarán en la próxima auditoría y cuáles no.
Ese último elemento es donde el comprador puede mejorar el siguiente ciclo en lugar de repetir el actual. Los hallazgos del grupo de documentación deben comprobarse, porque se pueden cerrar y su recurrencia refleja algo sobre la fábrica. Los hallazgos de capacidad no deben volver a plantearse, porque describen una decisión de no medir, y una decisión que ya se ha revisado y aceptado no debe reabrirse en cada ciclo como si nadie la hubiera examinado.
El límite de lo que cerraremos en una auditoría de fábrica de gafas inteligentes
Realizaremos una auditoría, acordaremos el alcance por escrito de antemano y cerraremos los hallazgos que describan una carencia documental. Cuando un hallazgo describa una medición que no hemos realizado, lo diremos en lugar de presentar una estimación para cerrarlo, y aceptaremos un hallazgo como abierto cuando no merezca la pena cerrarlo.
El alcance se acuerda antes de la visita y no durante ella, porque una auditoría sin un alcance acordado produce hallazgos que nadie puede cerrar, y una visita sin un responsable documental designado genera una discusión sobre lo que el expediente debería contener. Informaremos al comprador por adelantado qué cubrirá y qué no la auditoría, y marcaremos los hallazgos de capacidad como un grupo separado para que el comprador pueda planificar sin ellos, en lugar de negociar su tratamiento.
Qué enviarse sobre el alcance de una auditoría
Envíenos el modelo, la configuración, el volumen y el mercado de destino, y le diremos qué examinaría una auditoría de esa producción, qué hallazgos suele contener el grupo de documentación y qué hallazgos de capacidad quedarían abiertos porque no existe ninguna medición detrás de ellos.
Envíenos la configuración, el volumen y el mercado, y le diremos qué examinaría una auditoría de esa producción y qué hallazgos quedarían abiertos.


