
Lo que cambia una auditoría de fábrica de gafas inteligentes en la calidad y lo que deja intacto
Una auditoría de fábrica de gafas inteligentes cambia mucho más su posición comercial en esta categoría que el producto en sí, y los compradores que llegan esperando lo contrario suelen marcharse decepcionados. El producto es el producto. La especificación publicada de un modelo no cambia porque usted haya recorrido la planta: el V06 publica una cámara de 8 megapíxeles, una batería de 260 mAh, una autonomía nominal de cinco a ocho horas, una interfaz magnética de carga, una markings de catálogo IP54 y un marco interior desmontable, y publicará exactamente lo mismo a la mañana siguiente de su visita.
Lo que cambia la visita es la confianza que puedeDepositar en otras cuatro cosas: el precio que paga, la fecha que utiliza para planificar, los documentos que puede presentar a un cliente o una autoridad de mercado y la tasa de devoluciones. Esas cuatro cosas no aparecen en la ficha técnica, y ahí es donde un problema de calidad cuesta realmente dinero. Esta asimetría determina el propósito de una auditoría de fábrica de gafas inteligentes. No es una inspección del producto. Es una inspección de riesgos, y los riesgos que evalúa son los que quedan fuera de la especificación.
La consecuencia es tan importante como la idea principal. Un hallazgo que no modifica ninguna de esas cuatro cosas probablemente no justificaba el día. Existe una versión de la auditoría que genera un informe agradable, confirma que la fábrica existe y que la línea está operativa, y no cambia nada en su posición comercial. Esa versión es más frecuente de lo debido porque resulta más fácil de redactar.
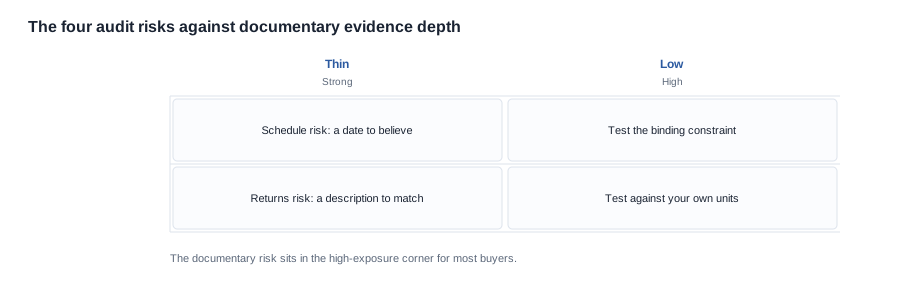
Los cuatro riesgos que una auditoría de fábrica de gafas inteligentes evalúa realmente
El riesgo documental es el mayor en esta categoría, y lo es precisamente porque buena parte de lo que un comprador debe presentar no se publica. Los números de certificado, los organismos emisores y las fechas de vigencia de nuestra gama no se publican, ni tampoco la mayoría de los detalles de los informes de terceros que los respaldarían. La marking IP54 del V06 y del S7 es una marking de catálogo sin ningún número de informe de terceros asociado, y ambos modelos también incluyen el marco interior desmontable y el conjunto de funciones deportivas que hacen que esa marking resulte relevante para el comprador. Una fábrica con un conjunto documental real para cada modelo puede mostrarle el expediente en un minuto; una fábrica que no lo tenga hablará de certificación en abstracto. Los requisitos documentales de la auditoría exponen la lista de solicitudes con un detalle campo por campo.
El riesgo de configuración es el segundo, y en esta categoría resulta inusualmente fácil de evaluar porque las opciones publicadas son específicas y limitadas. Un estuche de carga de 900 mAh frente a uno de 1400 mAh, una interfaz magnética frente a Type C, tres colores en el V03 Pro frente a cuatro en el V06, un marco interior desmontable en la versión deportiva, una cámara de 8 MP frente a una de 13 MP. Cada una de esas opciones es una línea en una lista de embalaje y, al mismo tiempo, un punto donde la unidad terminada y la documentación pueden divergir sin que nadie decida engañar deliberadamente a nadie. Las opciones de estuche de 900 y 1400 mAh del L2 Utral son el ejemplo más claro del catálogo: dos configuraciones, un mismo nombre de modelo y un estuche que un comprador puede especificar mal en una tarde de trabajo con mucha carga.
El riesgo de calendario es el tercero, y es el que con mayor frecuencia resulta invisible porque nada publicado lo describe. La capacidad de producción, el número de líneas y los plazos de entrega no se publican, por lo que la credibilidad de una fecha debe establecerse de otra manera. La visita es una de las pocas ocasiones para comprobar si existe una línea configurada para algo parecido a su configuración. El coste de equivocarse en este aspecto no es, en sentido habitual, un envío tardío; es una ventana de lanzamiento, un compromiso con el minorista y un plan de marketing construidos todos sobre una fecha que la fábrica nunca iba a cumplir.
El riesgo de devoluciones es el cuarto, y suele dejarse para el final del programa, que es exactamente el momento equivocado. En esta categoría, las devoluciones se deben, en proporción Excessive, a descripciones incorrectas, y la descripción la escribe el comprador. Una auditoría le indica si el producto que sale de la línea coincide con el producto que ha descrito. Esa es la mitad del problema de devoluciones que usted puede influir, y la otra mitad es la descripción que redacta. Que una fábrica produzca una unidad ajustada a su descripción el día de la visita constituye una prueba sobre la mitad que usted sí puede controlar.
Un quinto riesgo subyace a los otros cuatro y les corresponde a usted. El riesgo de especificación es el riesgo de que la configuración solicitada, tal como está escrita, no sea la configuración para la que la fábrica emite cotizaciones, y es el que genera los otros cuatro. Un caso de 900 mAh cuando usted pretendía 1400 mAh es un error de especificación que se manifiesta a la vez como un problema de devoluciones, una discusión sobre el calendario y una discrepancia documental. La auditoría no lo corrige, porque el defecto está en el documento emitido por el comprador. Lo que sí hace la auditoría es detectarlo mientras todavía es barato, y la forma de protegerse es convertir la cadena de configuración en la única referencia utilizada por todas las partes: la cotización, la orden de compra, la lista de embalaje, las instrucciones de inspección y el expediente.
Vinculación de un hallazgo de calidad con su consecuencia comercial
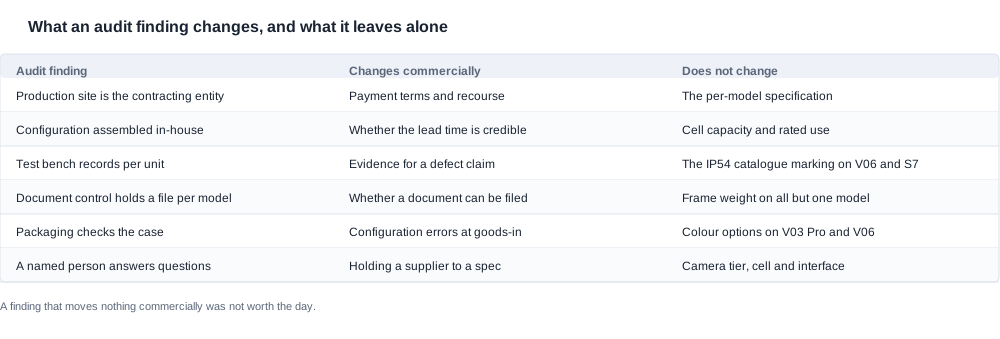
La tabla siguiente es la versión operativa del criterio. Cada fila indica qué encontró la auditoría, qué cambia comercialmente y —igual de importante— qué deja sin cambios, porque la tercera columna es la que evita que un informe de auditoría se convierta en una lista de quejas.
| Hallazgo de auditoría | Qué cambia comercialmente | Qué no cambia |
|---|---|---|
| El lugar de producción es la misma entidad jurídica que la parte contratante | La confianza que respaldan sus condiciones de pago y sus vías de recurso | La especificación publicada para cada modelo |
| La configuración se monta internamente en lugar de adquirirse como componente | La credibilidad del plazo de entrega cotizado | La capacidad de la batería, el uso nominal o la capacidad del estuche |
| El banco de pruebas registra un resultado para cada unidad | La evidencia que puede proporcionar a un cliente que pregunte por un defecto | La ausencia de un número de informe de terceros para la certificación IP54 |
| El control documental mantiene un expediente por modelo | Si un documento puede vincularse a su pedido | La ausencia del peso del armazón en todos los modelos de la gama |
| El área de embalaje contrasta el estuche con el pedido | La tasa de errores de configuración en la recepción de mercancía | Las opciones de color publicadas para el V03 Pro y el V06 |
| Una persona identificada responde las preguntas técnicas | Si puede exigir a un proveedor el cumplimiento de lo acordado en una conversación sobre especificaciones | El hecho de que el nivel de cámara, la capacidad de la batería y la interfaz estén determinados por el modelo |
Si lee la columna central, obtendrá el retorno comercial de una visita. Si lee la columna derecha, obtendrá la parte del informe que conviene leer con detenimiento, porque un hallazgo que contradice una fila publicada es motivo para actuar con cautela, no para sentirse complacido. Una fábrica que afirma que un modelo dispone de un informe de IP54 de terceros, cuando la certificación es una designation de catálogo sin número de informe publicado, le ha mostrado los límites de su propio control documental de una forma que resulta fácil pasar por alto en un día tranquilo.
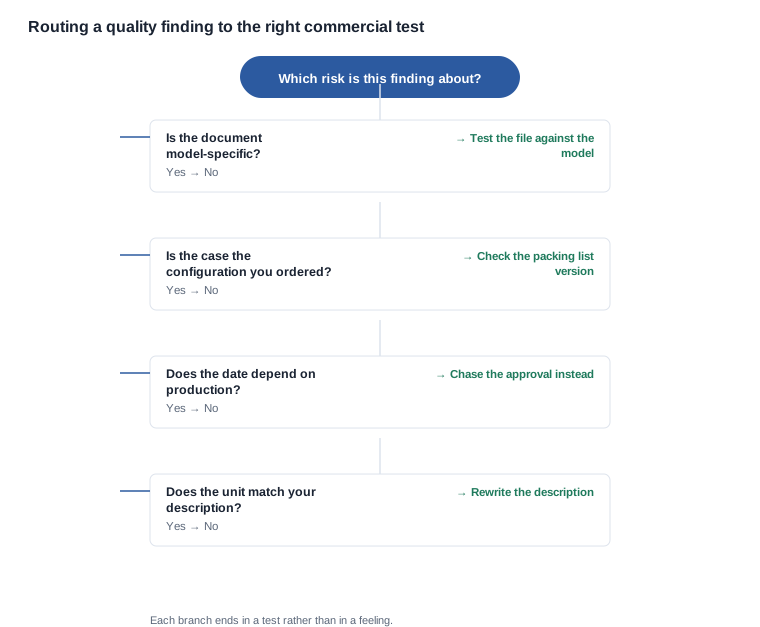
Valoración de un hallazgo de calidad sin rehacer toda la cotización
Después de una visita difícil, el impulso natural es reabrir la cotización completa, y en la mayoría de los programas ese impulso es incorrecto, porque una cotización nueva completa cuesta semanas y reabre condiciones que ya había acordado. La medida adecuada es más acotada: identificar qué parte del precio afecta el hallazgo y modificar únicamente esa parte.
Un hallazgo documental afecta al coste de emitir un expediente para el modelo y —mucho más importante para un comprador con más de un mercado de destino— afecta al coste de calendario derivado de esperar ese expediente. El segundo efecto suele ser mayor que el primero, porque un documento que debe emitirse después de placing el pedido retrasa la fecha de entrega, y una fecha de entrega retrasada genera un coste que nadie cotiza porque no figura como una línea en una factura. Se manifiesta como la pérdida de una ventana de venta.
Un hallazgo de configuración afecta al coste de hacer lo incorrecto dos veces, y debe valorarse como tal: una unidad fabricada conforme a una especificación incorrecta no es una unidad, sino material de.descuento más un turno de retrabajo más una segunda unidad. Pregunte cuál es la vía de retrabajo y cuánto cuesta, en lugar de suponer que la fábrica lo absorbe. Un proveedor con una vía de retrabajo controlada la cotizará; uno que no la tenga la absorberá una vez y después le comunicará que la fecha se ha desplazado.
Un hallazgo de calendario afecta al coste de la restricción, no al coste de la fábrica. Si la restricción vinculante es un documento o la aprobación de una pieza gráfica, el coste es administrativo y corresponde a su lado de la tabla, y la solución es un plazo con un responsable, no un segundo proveedor. Si la restricción vinculante es un componente, el coste es comercial y corresponde al precio, y debe cotizarse como un plazo de entrega y no como un recargo.
La forma general de la regla es sencilla: valore el riesgo donde se encuentra y no reparta un hallazgo limitado a todo el precio unitario, porque un comprador que vuelve a cotizar un programa en cada visita enseña a los proveedores a esperarlo y estos ajustan el precio del siguiente en consecuencia.
Decidir qué riesgo de calidad conviene comprobar primero en una auditoría de fábrica de gafas inteligentes
Comprobarlo todo el mismo día es la causa de que las visitas se alarguen hasta dos días y de que la pregunta importante quede sin respuesta. El orden que funciona es el siguiente, y su razonamiento es sencillo: cada paso elimina a un proveedor o convierte un riesgo en otro de menor prioridad.
Empiece por el riesgo documental, porque es el más barato de comprobar y el más concluyente. La solicitud de un documento que indique un modelo concreto requiere solo un correo electrónico y determina si la fábrica conserva archivos por modelo. Un proveedor que no pueda presentar uno ya le ha comunicado algo que una visita de un día habría confirmado a un coste considerable, y que ahora puede incorporar a la cotización o utilizar para excluirlo de la lista de preseleccionados.
A continuación, aborde el riesgo de configuración, porque en él reside la prevención más económica. Un error de configuración detectado en el puesto de embalaje supone una unidad desechada; el mismo error detectado en el canal comercial provoca un episodio de devoluciones con su marca asociada, y la diferencia entre ambas cifras es lo bastante grande como para justificar una comprobación específica. Lea en voz alta la cadena de configuración y compárela con la lista de embalaje durante la visita.
El riesgo de calendario ocupa el tercer lugar porque es en parte una cuestión de fábrica y en parte una cuestión de documentación, y la parte documental suele resolverse más rápido. Pregunte qué podría retrasar una fecha y, si la respuesta señala algo ajeno a la fábrica —la aprobación de una ilustración, un documento que deba emitirse para el modelo, un ciclo de reposición de componentes—, tendrá una restricción que puede gestionar en lugar de un misterio. Solo entonces tendrá sentido recorrer la línea de producción, porque buscará una configuración concreta en lugar de formarse una impresión general.
El riesgo de devoluciones va en último lugar porque es el único que realmente requiere unidades propias, y una primera visita rara vez las incluye. La parte que puede comprobarse durante la visita es la pregunta sobre la descripción: ¿coincide una unidad de la línea con la especificación que redactó y produce el proveedor la ficha técnica de la que procede la entrada del catálogo? La lista de comprobación para la auditoría de fábrica recoge los elementos de esta parte, mientras que el artículo sobre mitos de la auditoría de fábrica aborda las suposiciones que con mayor frecuencia llevan al comprador a una conclusión equivocada durante la visita.
Convertir un hallazgo de calidad en algo que el contrato pueda recoger
Un hallazgo que permanece en un informe es un recuerdo, y los recuerdos son poco fiables en ambos sentidos: se deterioran por el lado del comprador y se cuestionan por el del proveedor. El valor de una auditoría de fábrica de gafas inteligentes solo se materializa cuando cada hallazgo se convierte en algo que modifica una decisión futura: una cláusula, una línea de la orden de compra, una instrucción de inspección de recepción o un precio.
La conversión es mecánica, y conviene realizarla el mismo día en lugar de una semana después, mientras la visita aún está fresca en la mente. Tome el hallazgo y escriba la consecuencia: esto es lo que haré cuando vuelva a ocurrir. Si un lote de celdas se registra a nivel del distribuidor en lugar del fabricante, la consecuencia será una especificación de celdas incorporada a la orden de compra y comprobada durante la inspección de recepción, ya que, de lo contrario, el nivel sería una solicitud y no una especificación. Si la lista de embalaje iba retrasada con respecto a la entrada del catálogo, la consecuencia será una lista de embalaje con control de versiones y la comprobación de una unidad por cada lote acabado con respecto a ella. Si un archivo está organizado por empresa en lugar de por modelo, la consecuencia será una requisito escrito de cobertura por modelo antes de emitir la orden de compra.
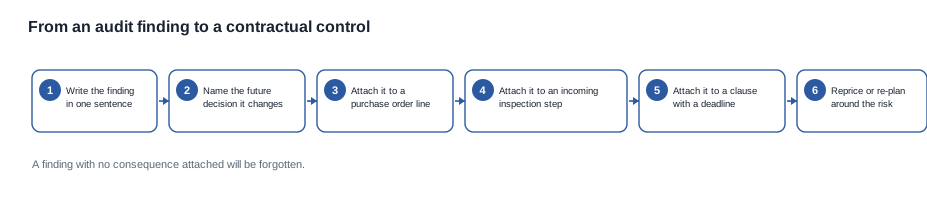
Dos de estas consecuencias son comerciales, más que técnicas, y son precisamente las que los compradores tienden a omitir porque les parecen meras tareas administrativas. La primera es el precio: si la visita ha identified un riesgo que su cotización no incluía, el nuevo importe debe incorporar ese riesgo o asumirá usted su coste, y solo una de esas opciones constituye una decisión. La segunda es el calendario: si la restricción determinante es un documento o una ilustración en lugar de la capacidad de producción, el problema de calendario suele resolverse estableciendo una fecha límite de aprobación y no recurriendo a una segunda fábrica. La discusión sobre el margen de la auditoría explica cómo este tipo de hallazgos modifica el coste entregado, que es la cifra en torno a la cual gira realmente la conversación comercial.
Hay una tercera consecuencia que pasa desapercibida porque no es comercial en absoluto, y es la que protege el programa después del primer envío: el control debe ser responsabilidad de alguien. Una acción correctiva sin responsable es un deseo, y una acción correctiva cuyo responsable se ha ido de la empresa es un asunto cerrado que nunca llegó a cerrarse. Exija el nombre y el cargo del responsable, solicite las pruebas de cierre en lugar de la declaración de que está cerrado y pida la lista de acciones que siguen abiertas, porque un proveedor que solo le muestra las acciones cerradas le ha indicado, indirectamente, cuál de las abiertas es la interesante.
La misma disciplina se aplica al derecho de realizar una nueva auditoría. Merece la pena solicitarlo no porque espere utilizarlos en una disputa, sino porque su existencia cambia el comportamiento: una fábrica que sabe que puede volver y hacer comprobaciones hace más de lo que usted pidió la primera vez. El costo de este derecho es bajo y, por lo general, el efecto sobre el comportamiento vale más que el costo.
Las preguntas sobre calidad que podemos responder mediante una visita y las que no
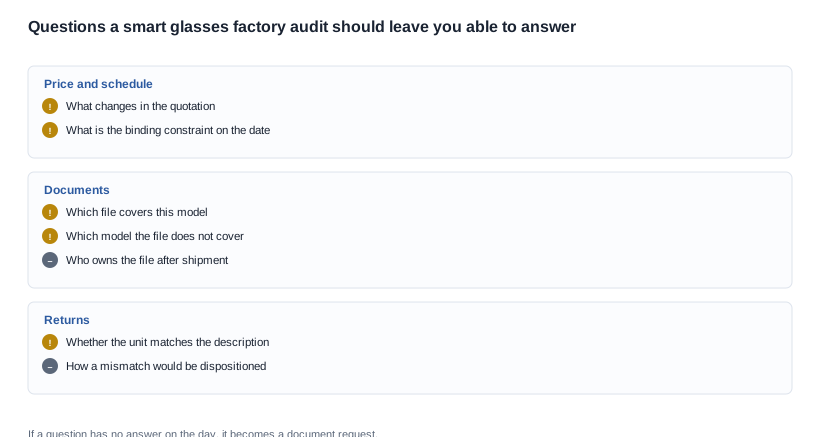
La regla operativa que aplicamos es la siguiente: una Smart Glasses Factory Audit debe evaluarse por los plazos que modifica, y los datos publicados por modelo constituyen el punto fijo alrededor del cual se desarrolla la conversación comercial. Publicamos el nivel de la cámara, la capacidad de la batería, el tiempo de carga, la autonomía nominal, la interfaz de carga, la capacidad del estuche de carga, la disponibilidad de colores y el peso de una unidad completa del que tenemos constancia, que es el cuerpo de las gafas MT6: 158 g, incluida la batería y la cámara y excluido el estuche de carga plegable. No publicamos precios unitarios, cantidades mínimas de pedido, capacidad de producción ni plazos de entrega. Y no lo hacemos por pudor a mostrar cifras, sino porque una cifra que no podemos acreditar es peor que no ofrecer ninguna: acaba apareciendo en una hoja comparativa como si hubiera sido objeto de pruebas.
También seremos directos acerca de lo que una visita no puede sobre la calidad. La respuesta honesta a «¿esta fábrica fabricará bien mi producto?» no puede obtenerse mediante una visita, y quien afirme lo contrario le está vendiendo una visita guiada. Una muestra probada frente a una lista escrita, elaborada por usted y no por la fábrica, revela considerablemente más sobre su pedido concreto que una inspección del producto de otra empresa. Por eso, la mejor auditoría de fábrica de esta categoría es la que llega con criterios de aceptación escritos y se marcha con un plan de pruebas para la muestra, no la que produce más fotografías.
Así pues, la respuesta a una pregunta que recibimos con frecuencia —«¿pueden indicarme la tasa de defectos, el rendimiento, la entrega a tiempo o el número de líneas?»— es que no publicamos esos datos y querríamos que se aplicara la misma disciplina con nosotros. Le diremos exactamente qué configuraciones existen, cuáles están disponibles según los datos publicados, qué podemos acreditar y qué no. Un comprador que fundamenta una reclamación en una cifra estimada descubre el error sobre el terreno y no en la cotización, y la corrección siempre cuesta más que la pregunta que habría evitado el problema.
Lecturas relacionadas
- Los documentos que debe solicitar durante una visita: requisitos de documentación de auditoría
- La lista más extensa para una primera visita: lista de comprobación para auditorías de fábricas
- Los supuestos que encarecen las auditorías: mitos sobre las auditorías de fábricas
- El valor comercial de un hallazgo: cómo afecta a su margen
Envíenos el modelo, la configuración, el mercado de destino y el volumen anual, y le diremos cuál de los cuatro riesgos anteriores merece más tiempo de auditoría en este programa concreto.


