
Las condiciones de pago y la documentación del proveedor suelen tratarse como dos asuntos separados, y el comprador que negocia lo primero sin reunir lo segundo acaba pagando un depósito a una entidad que resulta no ser la que suministra los bienes. El orden útil es el inverso: reunir primero los documentos, dejar que le indiquen qué condiciones son seguras y solo entonces acordarlas. Hay seis conjuntos de documentos que permiten hacer esto: la factura que define qué compra el depósito, el registro comercial que acredita quién es la parte contratante, la confirmación bancaria que establece quién recibe el dinero, el registro de exportación que determina si los bienes pueden despacharse, las pruebas de conformidad que deciden qué puede incluirse en la lista y el informe de inspección y aceptación que libera el saldo. Esta guía explica los seis, asocia un verificable a cada hito de pago y deja claras las limitaciones de lo que puede acreditar nuestra propia documentación.
Condiciones de pago de las gafas inteligentes: seis documentos para liberar cada hito
La tarea de compra detrás de una solicitud de condiciones de pago
El lector es un comprador que trabaja para la marca, un comprador de canal o un importador a punto de liberar dinero por bienes que aún no existen. La situación casi siempre es un primer pedido en una relación nueva, porque el segundo se negocia en función del primero, y es en el primero donde el dinero se transfiere a una entidad que el comprador nunca ha verificado.
Todo el riesgo se resume en un párrafo. Un depósito es una transferencia no garantizada a una contraparte, efectuada antes de que haya algo que inspeccionar, basándose en un conjunto de documentos que el comprador no ha comprobado y en una configuración que todavía no ha visto. Toda pregunta que el comprador formula sobre las condiciones de pago es, en realidad, una pregunta sobre cuánto riesgo asume el comprador el primer día.
Tres factores hacen que esta categoría esté más expuesta que el caso general. El primero es que los bienes son lo bastante nuevos como para que la experiencia de referencia del comprador sea limitada, por lo que hay pocos antecedentes en los que basarse. El segundo es que la especificación es en gran medida unpublished, de modo que la factura proforma suele ser el único lugar donde la configuración aparece por escrito, lo que hace aún más importante comprobarla. El tercero es que el pago normalmente llega antes de que el comprador disponga de pruebas de que los bienes se enviarán siquiera.
El miedo de fondo no es perder el depósito. Es perder el depósito y descubrir un mes después que la entidad que lo cobró no puede suministrar los bienes, que el envío nunca iba a fabricarse o que el pago se efectuó a un tercero que nunca fue parte del contrato.
Por qué las condiciones de pago son asignación de riesgos y no financiación
El planteamiento habitual trata las condiciones de pago como una decisión de financiación: cuánto pagar por adelantado, cuánto retener y cuánto tiempo esperar. Ese enfoque pasa por alto lo importante. Un hito representa una transferencia de riesgos, y la pregunta no es cuánto dinero se mueve, sino qué recibe el comprador a cambio.
Un depósito contra una factura proforma que indica la configuración, la cantidad y el precio compra algo concreto: el compromiso del proveedor de fabricar esa configuración. Ese compromiso es real, pero no está garantizado, y su valor depende enteramente de si la entidad tiene capacidad de cumplir y puede identificarse cuando surge un problema.
Un saldo liberado contra un informe de aceptación firmado compra algo distinto: pruebas de que los bienes se ajustan a los criterios acordados antes de que se transfiera el dinero. Un saldo liberado contra un documento de transporte compra una tercera cosa: pruebas de que los bienes han salido. No son intercambiables, y la diferencia entre ellos es la diferencia entre un derecho reclamable y un argumento.
Por eso los documentos deben reunirse antes de acordar las condiciones. Los documentos determinan qué hitos están disponibles. Si no existe un procedimiento de inspección, vincular el saldo a un informe de inspección es una aspiración; si no existe un registro de exportación para el destino, una condición que promete el despacho es una promesa que el proveedor no puede cumplir; y si el beneficiario bancario no coincide con la entidad contratante, todos los hitos del plan se pagan a alguien que no es su contraparte.
Los seis documentos de pago y lo que libera cada uno
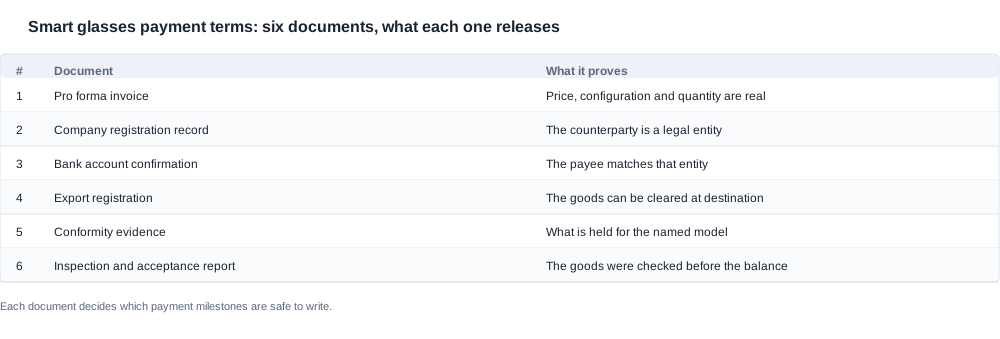
Los seis documentos, comparados
| # | Documento | Lo que demuestra realmente | Cómo modifica las condiciones que acepta |
|---|---|---|---|
| 1 | Factura proforma | Que el precio, la configuración y la cantidad son reales | Define qué compra el anticipo |
| 2 | Registro de la empresa | Que el proveedor es una entidad legal, no un nombre comercial | Determina si puede contratar o no |
| 3 | Confirmación de la cuenta bancaria | Que el beneficiario coincide con la entidad contratante | Bloquea la vía más común de fraude en los pagos |
| 4 | Registro de exportación del envío | Que la mercancía puede despacharse en su mercado | Determina quién asume el riesgo durante el transporte |
| 5 | Prueba de conformidad del modelo | Lo que el proveedor posee realmente para cada modelo | Determina lo que puede afirmar su anuncio |
| 6 | Informe de inspección y aceptación | Que la mercancía se comprobó antes del pago del saldo | Es el detonante para liberar el saldo |
Las dos filas que más a menudo se, que faltan son la cuarta y la quinta, y son las dos que tienen las consecuencias más duraderas.
El registro de exportación y el número de registro del operador económico para el mercado de destino son lo que permiten despachar un envío sin demora. Un proveedor que no pueda presentarlos o bien retrasará su despacho durante semanas o enviará la mercancía a través de un tercero cuyo nombre acabará en la documentación aduanera, lo que crea un problema documental justo en el momento en que hay que presentar una reclamación y en el documento figura la entidad equivocada.
La prueba de conformidad es donde se aprecia la diferencia entre «estamos certificados» y «aquí está el documento para su modelo». En nuestro propio catálogo, la situación es que existe una página de certificación de exportación a nivel de empresa cuyo contenido son imágenes en lugar de texto, que el texto del catálogo no contiene ninguna referencia a CE, FCC o RoHS, que no hay filas de certificación por modelo y que no se publica ningún número de certificado, organismo emisor o fecha de validez específico para ningún modelo concreto, por lo que el material escrito aplicable a un modelo y a un mercado debe solicitarse y archivarse antes del pedido. Esta es una descripción honesta de lo que podemos acreditar, y el comprador debería pedir a todos los proveedores que sean igual de precisos sobre la diferencia entre una declaración a nivel de empresa y un documento para un modelo concreto. Un modelo queedding resultara no estar cubierto no se podría incluir, y descubrirlo después de imprimir el embalaje cuesta el embalaje.
Con qué debe vincularse cada hito
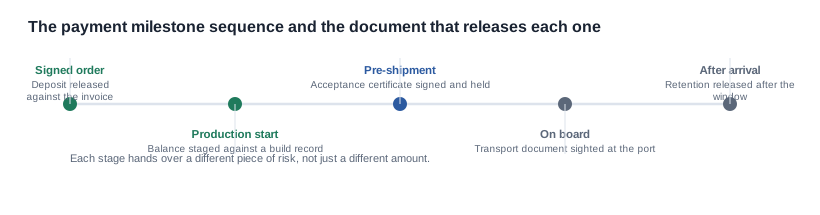
Cada pago debe depender de un evento verificable, y los eventos no son intercambiables.
El anticipo se justifica con una factura proforma que indique la configuración, la cantidad y el precio de una forma que identifique un producto en lugar de describirlo de forma general. Si la factura dice «gafas con cámara de IA con estuche de carga» en lugar de especificar un modelo y la capacidad del estuche, el anticipo compra una ambigüedad, y luego esa ambigüedad se resolverá en favor del proveedor.
El saldo debe detonarse mediante algo que el comprador pueda verificar, no mediante algo que el proveedor pueda afirmar. Los tres detonantes habituales son un informe de inspección de un tercero, un acta de aceptación firmada conforme a criterios acordados y el documento de transporte. Cuál elegir depende del valor y de cuánto control tenga el comprador en la recepción de la mercancía. Para un primer pedido, vincular el saldo a un informe de inspección suele valer más que negociar el precio.
El método de pago debe ser consecuencia de la comprobación de la entidad, no anterior a ella. Una cuenta corporativa a nombre de la entidad contratante, confirmada mediante un documento que contenga los datos de registro de la propia entidad, es un requisito razonable. Una cuenta personal, una solicitud de pago a la cuenta de un tercero o una solicitud de cambiar al beneficiario por correo electrónico después de la firma son motivos para detener el proceso.
Las condiciones de crédito deben ganarse, no concederse. Un proveedor que ofrece condiciones a sesenta días en un primer pedido está ofreciendo asumir el balance del comprador, y las condiciones del segundo pedido reflejarán cómo acabó el primero.
Las condiciones de entrega son el punto donde confluyen los documentos y el contrato. El registro de exportación indica que la mercancía puede despacharse, el acuerdo de seguro determina quién asume la pérdida si no llega y el informe de aceptación señala cuándo cambia de manos comercialmente el riesgo. El incoterm mencionado en el contrato tiene que ser coherente con los tres, o uno de ellos será meramente decorativo.
La configuración determina el conjunto de documentos
El estuche, la caja y el documento de transporte
Las condiciones de pago suelen discutirse como si la mercancía fuera un único producto sin diferenciación, pero en esta categoría no es así. La configuración determina la lista de embalaje, la lista de embalaje determina lo que indica el documento de transporte y, con frecuencia, el documento de transporte es el detonante del pago más importante.
El estuche de carga es el ejemplo más claro. Nuestra gama publica un estuche de 1400 mAh para el CY03 y el CY05, y el L1 Pro, un estuche de 900 mAh o de 1400 mAh para el L2 Utral, y un estuche plegable de 1200 mAh para el MT6. El KY06 y el MT5 con un estuche cuya capacidad no se publica, y el catálogo no contiene ninguna fila de estuche para el V06 y el V03, ni para el V03 Pro o el S7, que son productos que hay que solicitar en lugar de consultar en una línea. Un estuche es un objeto físico independiente con su propio volumen, y que viaje en la misma caja que las gafas o en una caja aparte cambia lo que describe el documento de transporte.
Esto tiene dos repercusiones comerciales. La primera es documental: un detonante de pago redactado como «contra el documento de transporte del envío» es preciso si el envío corresponde a una línea de caja, y ambiguo si son dos; un detonante ambiguo es un detonante que puede satisfacerse con el documento equivocado. La segunda es práctica: el estuche cambia los datos de la caja, y los datos de la caja cambian el flete, y el flete forma parte del coste puesto en destino que el comprador ha estado calculando por unidad desde la cotización.
Existe una cuestión relacionada con la prueba de carga en una inspección previa al envío. El método de carga se publica como magnético en diecisiete modelos y Type C en siete, y no se publica en absoluto para cuatro modelos con cámara. El tiempo de carga se publica para los veintiocho modelos: hasta dos horas en veintiséis de ellos y aproximadamente una hora en el D17 y el ZH12. Por tanto, una inspección previa al envío que incluya una comprobación de la carga tiene un paso definido para esos modelos y otro indefinido para los cuatro, lo que debe consultarse por escrito al proveedor en lugar de darse por supuesto en un plan de inspección.
La designación del modelo en la factura
El segundo punto de configuración es más limitado y tiene mayores consecuencias. Una designación de modelo es una cadena de texto, y esa cadena debe ser la misma en la factura proforma, el informe de aceptación y el documento de transporte. De lo contrario, el pago se ha liberado contra un documento que describe algo distinto de lo pedido.
No se trata de un riesgo abstracto en esta categoría, porque la gama contiene realmente productos similares con identidades distintas. Ocho modelos con cámara se publican a 8 MP y tres a 13 MP, y el nivel de resolución forma parte de la identidad del producto, no es una opción de especificación. Una configuración de 13 MP y una de 8 MP de aspecto similar son bienes distintos, y es realmente posible que una factura indique uno y el informe de aceptación indique el otro si no se fija la designación.
La prevención es procedimental y barata: fijar la cadena de designación antes de que se emita la factura proforma y exigir que todos los documentos de la cadena de pago la incluyan de forma literal. Cuando la opción de estuche forma parte de la configuración, se aplica lo mismo al estuche, porque un estuche de 900 mAh y uno de 1400 mAh son productos distintos en la misma caja.
Crear un plan de hitos que proteja al comprador
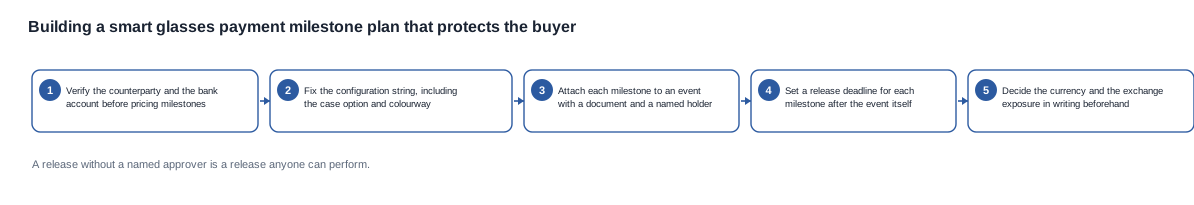
El plan de hitos en cinco pasos
- Verificar la contraparte antes de fijar el precio de los hitos. Registro y confirmación bancaria a nombre de la misma persona jurídica. Si no coinciden, nada más del plan merece la pena redactarse.
- Fijar la cadena de configuración, incluida la opción de estuche y la combinación de colores, y exigir que aparezca de forma literal en la factura proforma, el informe de aceptación y el documento de transporte.
- Vincular cada hito a un evento con un documento y un responsable. El anticipo a la factura proforma, el saldo a un informe de aceptación firmado por una parte identificada y cualquier retención al cierre del periodo de aceptación.
- Establecer un plazo de liberación para cada hito después del evento, porque un documento que llega tarde es una disputa aplazada en lugar de evitada, y una disputa aplazada llega durante la siguiente tanda de producción.
- Decidir la divisa y quién asume el riesgo cambiario, por escrito, antes del primer pago, y establecer un periodo de validez para la cotización a fin de que el precio y la divisa no se separen silenciosamente.
El registro de pagos que debe conservar para cada liberación
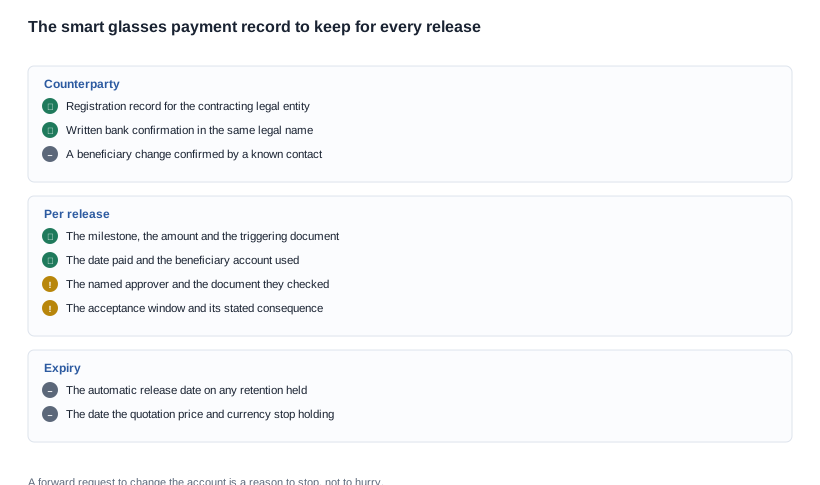
Cuatro campos por liberación, y el archivo resultará utilizable cuando llegue una disputa, no durante ella. El hito y el importe. El documento que lo activó, con su fecha y referencia. La fecha en que se realizó el pago y la cuenta beneficiaria a la que se. Y la aprobación: quién autorizó la liberación y contra qué documento.
Ese último campo es el que evita la categoría de error más costosa: un pago liberado contra un documento que nunca se ha comprobado.
 Una liberación sin un aprobador identificado es una liberación que cualquiera puede realizar, y el proveedor que sepa que un hito puede liberarse con un correo reenviado acabará ponerlo a prueba.
De dónde surgen realmente las disputas de pago
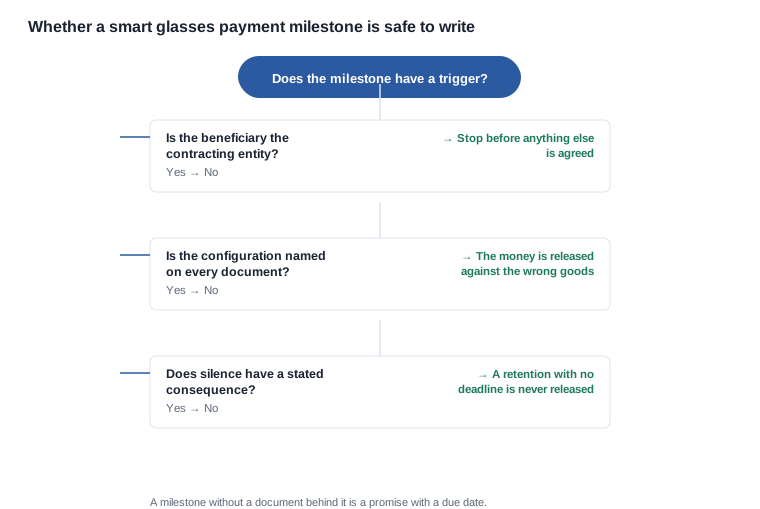
Tres disputas de pago y sus causas
El beneficiario cambió después de la firma. Llega una solicitud para pagar a otra cuenta, con una explicación verosímil y un plazo adjunto. La causa casi siempre es un cambio contable interno en el proveedor y, por lo general, no es un fraude; precisamente por eso es peligroso: parece rutinario. El control consiste en exigir que cualquier cambio de beneficiario reciba una nueva confirmación escrita de un contacto conocido de la parte contratante, no de quien solicitó el cambio.
El saldo se liberó contra el documento incorrecto. El documento de transporte revisado en el puerto describía una configuración distinta de la encomendada, y el dinero ya se había enviado. La causa es una designación que nunca se concretó o un criterio redactado de forma tan flexible que cualquier documento del expediente podía cumplirlo. El control consiste en exigir la designación literal y disponer de una lista de comprobación para la liberación que identifique el documento concreto, no la categoría.
La retención nunca se liberó. Una parte retenida permanece en manos del proveedor porque el plazo de aceptación se cerró sin una decisión por ninguna de las partes, y el comprador cree que debería devolverse, mientras que el proveedor considera que sigue en disputa. La causa es un plazo de aceptación sin consecuencias por silencio, la misma laguna de redacción que aparece en el anexo de calidad. El control consiste en establecer una consecuencia y una fecha de liberación automática.
Las condiciones que varían en una estructura de pago
Lo que varía en una estructura de pago es el equilibrio entre la exposición de las partes, no la existencia de las etapas. Un anticipo mayor permite conseguir un precio más bajo, pero transfiere un riesgo mayor al comprador; una retención aporta pruebas y retrasa el ciclo de caja del proveedor; una carta de crédito o un instrumento respaldado por un seguro permite obtener la aprobación bancaria a cambio de una comisión. Son compensaciones reales, y la postura más razonable depende de cuánto pueda verificar el comprador antes de que se transfiera el dinero.
Lo que no varía es el coste de la verificación subyacente. Un procedimiento de inspección, un informe de un tercero y un documento de conformidad cuestan dinero y tiempo de calendario, Costs them would entail, y cualquier condición que finja lo contrario se reevaluará en el segundo pedido.
Por tanto, el coste total de una estructura de pago es más que la suma de sus etapas. Incluye el coste financiero del anticipo, las comisiones de los instrumentos, el coste del retraso del ciclo de caja del proveedor y cualquier exposición cambiaria incluida en la moneda de la cotización. Quien compare dos estructuras por el porcentaje pagado por adelantado estará comparando el número menos importante.
Un plan de hitos de pago developed, y lo que confirmaremos
Un plan de hitos de pago razonado
Lo que sigue es un escenario ilustrativo redactado para sostener un argumento, no un informe de servicios a un cliente. No se describe ningún cliente, pedido ni servicio; el modelo, la cantidad, el destino y la moneda son supuestos para que el razonamiento pueda seguirse desde la primera solicitud documental hasta la liberación final.
Un comprador de una marca realiza un primer pedido de un modelo de gafas con cámara y estuche de carga para un mercado europeo. El proveedor ha cotizado una estructura con un anticipo, un saldo contra documentos de envío y ninguna retención. El comprador no tiene antecedentes con este proveedor.
El primer paso es comprobar la contraparte, antes de hablar de la estructura. El registro mercantil identifica a una entidad y la confirmación bancaria, a otra distinta. La explicación es que la entidad que cotiza es una comercial y la entidad fabricante forma parte del grupo. Esta es una estructura legítima en algunos mercados e inaceptable en otros, así que el comprador la resuelve exigiendo que el pago se realice a la entidad registrada, con una confirmación escrita de la cuenta, antes de acordar cualquier otra cosa.
El segundo paso es la configuración. El comprador quiere una combinación de colores concreta y una capacidad concreta para el estuche, y ambas aparecen en la factura pro forma como una cadena de designación acordada previamente. Como el estuche es un artículo físico independiente, la cuestión del embalaje se plantea al mismo tiempo, y el del documento de transporte se redacta para describir el envío, no para remitirse a «los documentos».
El tercer paso es el detonante del saldo. El proveedor ofrece un documento de transporte. En su lugar, el comprador solicita un informe de aceptación firmado conforme a los criterios acordados, con el plazo de aceptación indicado y la consecuencia de no responder expresada junto a este, además de una pequeña retención que se libera al cerrar dicho plazo. El proveedor no acepta la retención, por lo que el comprador la cambia por un procedimiento de aceptación más estricto y una fecha límite de liberación, y registra la concesión.
El cuarto paso es la divisa y el período de validez. La cotización está en una divisa en la que el comprador no incurre sus costes, por lo que este pregunta quién asume la variación del tipo de cambio entre la cotización y el pago, y la respuesta se añade a la cotización como un período de validez con un punto de revisión de precio indicado.
El quinto paso es el registro. Cuatro campos por cada liberación y un aprobador designado en cada uno, para que el archivo pueda responder a una pregunta sobre un pago seis meses después sin que nadie tenga que recordarlo.
Lo que confirmaremos y lo que no publicaremos
Merece la pena ser precisos: enviaremos una factura proforma que indique por escrito la configuración, la cantidad, el precio y la base de entrega, y confirmaremos la entidad receptora en el mismo mensaje. Proporcionaremos los datos de inscripción de la empresa y el registro de exportación del envío, y facilitaremos las pruebas de conformidad que obramos en nuestro poder para un modelo concreto — o diremos claramente que no las tenemos para ese modelo.
Lo que no publicaremos es una tabla permanente con nuestro porcentaje de depósito, detonante del saldo, condiciones de crédito y condiciones de entrega, porque dependen del pedido, la configuración, el destino y el historial de pagos, y una tabla publicada sería una promesa que no podemos cumplir en todos los casos.
También seremos claros sobre los límites de nuestro propio archivo. Nuestro catálogo incluye una página de certificación de exportación a nivel de empresa cuyo contenido son imágenes en lugar de texto, no contiene filas de certificación por modelo ni publica un número de certificado, entidad emisora o fecha de validez para ningún modelo individual; lo que se aplica a un modelo concreto en un mercado concreto es material escrito que debe solicitarse y archivarse antes del pedido. No proporcionaremos una referencia que no podamos acreditar, y preferimos decírselo al comprador antes de que una declaración a nivel de empresa pueda interpretarse como cobertura para un modelo concreto. Lo mismo se aplica a la capacidad de producción, las cantidades mínimas de pedido y las tasas de defectos.
Qué enviarnos para preparar una estructura de pago
Envíenos el modelo, la configuración, incluida la opción de funda, la cantidad, el destino y la divisa en la que piensa pagar, y le diremos a qué hitos de pago irían asociados para esa combinación, qué documentos deben existir antes de la primera liberación y cuáles de nuestros propios registros se publican y cuáles no. Si le han proporcionado una estructura, envíenosla junto con el conjunto de documentos que la acompañaba y marcaremos los hitos que no cuentan con un detonante verificable.
Lecturas relacionadas
- sección sobre condiciones de pago
- ejemplo de contrato
- gama de gafas inteligentes con cámara y de audio
- cómo leer un contrato línea por línea
- señales de alerta cuando el proveedor es una comercializadora
Envíenos el modelo, la configuración, la cantidad, el destino y la divisa, y le mostraremos qué hitos de una estructura de pago con gafas inteligentes cuentan con un detonante verificable y cuáles son una promesa.


