
Điều khoản thanh toán và tài liệu nhà cung cấp thường được xem là hai vấn đề riêng biệt, và người mua đàm phán vấn đề đầu tiên mà không thu thập vấn đề thứ hai sẽ phải trả tiền đặt cọc cho một tổ chức sau đó mới phát hiện tổ chức đó không phải bên cung cấp hàng hóa. Trình tự hữu ích là ngược lại: thu thập tài liệu trước, để các tài liệu cho biết những điều khoản nào là an toàn, rồi mới thống nhất về điều khoản. Sáu bộ tài liệu đảm nhiệm vai trò này — hóa đơn xác định tiền đặt cọc mua những gì, hồ sơ đăng ký xác lập bạn đang ký hợp đồng với ai, xác nhận ngân hàng xác lập ai nhận tiền, hồ sơ đăng ký xuất khẩu quyết định hàng hóa có thể được thông quan hay không, bằng chứng phù hợp quyết định những gì có thể đưa vào danh sách, và báo cáo kiểm tra và nghiệm thu cho phép giải ngân phần còn lại. Hướng dẫn này trình bày sáu tài liệu đó, gắn một điều kiện có thể xác minh cho mỗi cột mốc thanh toán và nêu rõ giới hạn của những gì tài liệu của chúng tôi có thể chứng minh.
Điều khoản thanh toán kính thông minh: sáu tài liệu cho phép giải ngân từng cột mốc
Nhiệm vụ mua hàng đằng sau yêu cầu điều khoản thanh toán
Độc giả là người mua làm việc cho thương hiệu, người mua theo kênh phân phối hoặc nhà nhập khẩu sắp giải ngân tiền cho hàng hóa chưa tồn tại. Tình huống gần như luôn là đơn hàng đầu tiên trong một mối quan hệ mới, bởi đơn hàng thứ hai thường được đàm phán dựa trên kết quả của đơn hàng đầu tiên, và đơn hàng đầu tiên chính là lúc tiền được chuyển cho một tổ chức mà người mua chưa từng xác minh.
Toàn bộ rủi ro được gói gọn trong một đoạn văn. Tiền đặt cọc là một khoản chuyển tiền không có bảo đảm cho đối tác, được thực hiện trước khi có bất kỳ thứ gì để kiểm tra, chỉ dựa vào bộ tài liệu mà người mua chưa kiểm tra và cấu hình mà người mua chưa từng thấy. Mọi câu hỏi mà người mua đặt ra về điều khoản thanh toán thực chất đều là câu hỏi về mức độ rủi ro mà người mua gánh phải vào ngày đầu tiên.
Ba yếu tố khiến nhóm này có mức độ rủi ro cao hơn trường hợp chung. Thứ nhất, hàng hóa còn mới nên kinh nghiệm tham chiếu của chính người mua còn hạn chế, do đó không có nhiều lịch sử để suy luận. Thứ hai, thông số kỹ thuật phần lớn chưa được công bố, nên hóa đơn tạm hóa thường là nơi duy nhất cấu hình được ghi bằng văn bản — điều này càng làm việc kiểm tra trở nên quan trọng hơn chứ không phải ít quan trọng hơn. Thứ ba, khoản thanh toán thường đến trước khi người mua có bất kỳ bằng chứng nào cho thấy hàng hóa sẽ được vận chuyển.
Nỗi lo bên dưới không phải là mất tiền đặt cọc. Đó là mất tiền đặt cọc rồi một tháng sau mới phát hiện tổ chức đã nhận tiền không thể cung cấp hàng hóa, lô hàng từ đầu đã không được sản xuất, hoặc khoản thanh toán đã được thực hiện cho một bên thứ ba chưa từng là bên ký hợp đồng.
Vì sao điều khoản thanh toán là phân bổ rủi ro chứ không phải tài chính
Cách tiếp cận phổ biến coi điều khoản thanh toán là một quyết định tài chính: trả trước bao nhiêu, giữ lại bao nhiêu và giữ tiền trong bao lâu. Cách tiếp cận này bỏ lỡ trọng tâm. Mỗi cột mốc là một lần chuyển rủi ro, và câu hỏi không phải là bao nhiêu tiền sẽ chuyển mà là người mua nhận được gì để đổi lại.
Khoản đặt cọc đối với hóa đơn tạm hóa nêu rõ cấu hình, số lượng và giá mua một thứ cụ thể: cam kết của nhà cung cấp về việc sản xuất đúng cấu hình đó. Cam kết này là thật nhưng không có bảo đảm, và giá trị của nó hoàn toàn phụ thuộc vào việc tổ chức đó có khả năng thực hiện cam kết và có thể xác định được khi có sự cố xảy ra.
Phần còn lại được giải ngân sau báo cáo nghiệm thu có chữ ký mua một thứ khác: bằng chứng cho thấy hàng hóa phù hợp với các tiêu chí đã thỏa thuận trước khi tiền được chuyển. Phần còn lại được giải ngân sau chứng từ vận chuyển mua một thứ thứ ba: bằng chứng cho thấy hàng hóa đã rời đi. Những điều kiện này không thể hoán đổi cho nhau, và sự khác biệt giữa chúng là sự khác biệt giữa một căn cứ khiếu nại và một lập luận.
Đây là lý do các tài liệu phải được thu thập trước khi thống nhất điều khoản. Các tài liệu quyết định những điều kiện giải ngân nào thực tế có thể áp dụng. Nếu không có quy trình kiểm tra để kiểm tra, thì việc gắn phần còn lại với báo cáo kiểm tra chỉ là mong muốn; nếu không có hồ sơ đăng ký xuất khẩu cho điểm đến, thì điều khoản cam kết thông quan là một lời hứa mà nhà cung cấp không thể giữ; và nếu người thụ hưởng tại ngân hàng không khớp với bên ký hợp đồng, thì mọi cột mốc thanh toán trong kế hoạch đều đang trả cho một bên khác không phải đối tác của bạn.
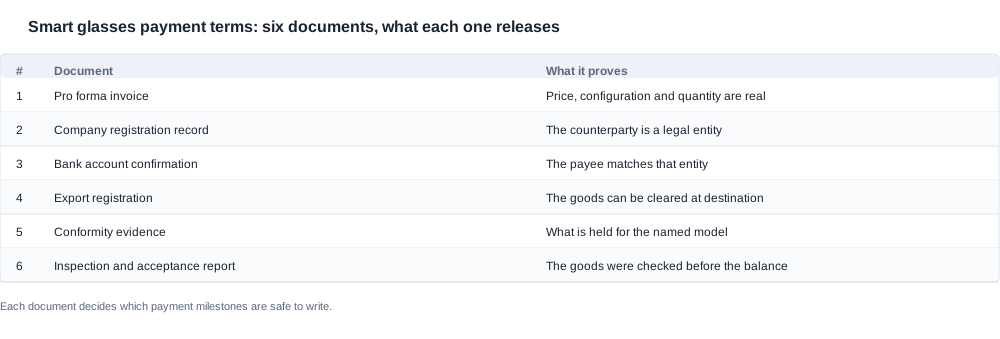
Sáu tài liệu thanh toán và điều mỗi tài liệu cho phép giải ngân
Sáu tài liệu đặt cạnh nhau
| # | Tài liệu | Điều thực sự chứng minh | Cách thay đổi các điều khoản bạn chấp nhận |
|---|---|---|---|
| 1 | Hóa đơn pro forma | Rằng giá, cấu hình và số lượng là thật | Xác định khoản đặt cọc mua những gì |
| 2 | Hồ sơ đăng ký doanh nghiệp | Rằng nhà cung cấp là một pháp nhân, không phải một tên thương mại | Quyết định bạn có thể ký kết hợp đồng hay không |
| 3 | Xác nhận tài khoản ngân hàng | Rằng người nhận thanh toán khớp với bên ký kết hợp đồng | Ngăn chặn phương thức gian lận thanh toán phổ biến nhất |
| 4 | Đăng ký xuất khẩu cho lô hàng | Rằng hàng hóa có thể được thông quan tại thị trường của bạn | Quyết định bên nào chịu trách nhiệm trong quá trình vận chuyển |
| 5 | Bằng chứng phù hợp của mẫu sản phẩm | Điều nhà cung cấp thực sự nắm giữ, theo từng mẫu | Quyết định nội dung mà trang sản phẩm của bạn được phép tuyên bố |
| 6 | Báo cáo kiểm tra và nghiệm thu | Rằng hàng hóa đã được kiểm tra trước khi thanh toán số dư | Là điều kiện kích hoạt việc giải ngân số dư |
Hai hàng thường bị thiếu nhất là hàng thứ tư và hàng thứ năm, đồng thời cũng là hai hàng có hậu quả kéo dài lâu nhất.
Đăng ký xuất khẩu và số đăng ký của chủ thể kinh tế tại thị trường nhập khẩu cho phép lô hàng được thông quan mà không bị chậm trễ. Nhà cung cấp không thể cung cấp những giấy tờ này sẽ làm chậm quá trình thông quan của bạn trong nhiều tuần hoặc chuyển hàng qua bên thứ ba, khiến tên bên thứ ba xuất hiện trên chứng từ hải quan và tạo ra vấn đề tài liệu đúng vào thời điểm cần khiếu nại, khi chứng từ lại ghi sai pháp nhân chịu trách nhiệm.
Bằng chứng phù hợp cho thấy khoảng cách giữa câu “chúng tôi đã được chứng nhận” và câu “đây là tài liệu dành cho mẫu của bạn”. Trong danh mục của chúng tôi, hiện trạng là có một trang chứng nhận xuất khẩu ở cấp doanh nghiệp, nhưng nội dung là hình ảnh thay vì văn bản; nội dung danh mục không đề cập đến CE, FCC hoặc RoHS; không có hàng chứng nhận riêng cho từng mẫu; và không mẫu sản phẩm cụ thể nào công bố số chứng chỉ, cơ quan cấp hoặc ngày hiệu lực. Phạm vi áp dụng đối với từng mẫu và từng thị trường cần được yêu cầu bằng văn bản và lưu hồ sơ trước khi đặt hàng. Đây là mô tả trung thực về những gì chúng tôi có thể cung cấp bằng chứng, và người mua nên yêu cầu mọi nhà cung cấp cũng phải mô tả chính xác không kém về sự khác biệt giữa một tuyên bố ở cấp doanh nghiệp và một tài liệu dành cho một mẫu được nêu tên. Nếu một mẫu hóa ra không được bao phủ, mẫu đó không thể được đăng bán, và việc phát hiện ra điều này sau khi bao bì đã được in sẽ khiến chi phí bao bì trở nên lãng phí.
Những mốc nên được gắn với tài liệu nào
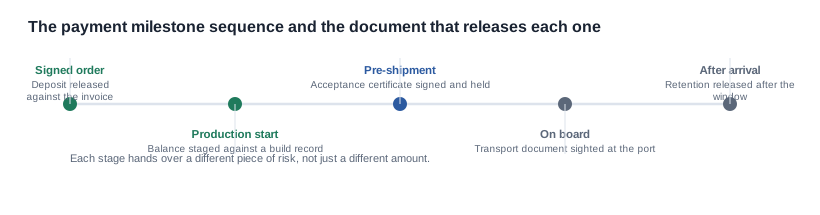
Mỗi khoản thanh toán nên phụ thuộc vào một sự kiện có thể xác minh, và các sự kiện này không thể hoán đổi lẫn nhau.
Khoản đặt cọc được hợp lý bởi một hóa đơn pro forma nêu rõ cấu hình, số lượng và giá theo cách xác định một sản phẩm cụ thể, thay vì chỉ mô tả sản phẩm bằng lời. Nếu hóa đơn ghi “kính camera AI kèm hộp sạc” mà không nêu mẫu và dung tích hộp, khoản đặt cọc sẽ mua một sự mơ hồ, và sự mơ hồ đó sau này được giải quyết theo lợi ích của nhà cung cấp.
Số dư nên được kích hoạt bởi một yếu tố người mua có thể xác minh, thay vì một điều chỉ nhà cung cấp có thể tuyên bố. Ba điều kiện kích hoạt phổ biến là báo cáo kiểm tra của bên thứ ba, biên bản nghiệm thu đã ký theo các tiêu chí thỏa thuận và chứng từ vận chuyển. Lựa chọn điều kiện nào phụ thuộc vào giá trị đơn hàng và mức độ kiểm soát mà người mua có tại cổng nhận hàng. Đối với đơn hàng đầu tiên, việc gắn khoản thanh toán số dư với báo cáo kiểm tra thường đáng giá hơn việc đàm phán giá.
Phương thức thanh toán nên được xác định sau khi kiểm tra pháp nhân, không phải trước. Một tài khoản doanh nghiệp mang tên của bên ký kết hợp đồng, được xác nhận bằng tài liệu có thông tin đăng ký của chính pháp nhân đó, là một yêu cầu hợp lý. Tài khoản cá nhân, yêu cầu thanh toán vào tài khoản của bên thứ ba hoặc yêu cầu thay đổi người thụ hưởng qua email sau khi ký đều là những lý do để dừng lại.
Điều khoản tín dụng nên được tích lũy chứ không nên được ban tặng. Nhà cung cấp đề nghị điều khoản 60 ngày cho đơn hàng đầu tiên đang đề nghị gánh bảng cân đối tài chính của người mua, và các điều khoản của đơn hàng thứ hai sẽ phản ánh kết quả của đơn hàng đầu tiên.
Điều khoản giao hàng là nơi các tài liệu và hợp đồng gặp nhau. Đăng ký xuất khẩu cho biết hàng hóa có thể được thông quan, thỏa thuận bảo hiểm cho biết bên nào chịu tổn thất nếu hàng không đến, và báo cáo nghiệm thu cho biết khi nào rủi ro chuyển giao dịch thương mại. Incoterm được nêu trong hợp đồng phải nhất quán với cả ba yếu tố, nếu không thì một trong số đó chỉ mang tính hình thức.
Cấu hình quyết định bộ tài liệu
Hộp, thùng carton và chứng từ vận chuyển
Điều khoản thanh toán thường được thảo luận như thể hàng hóa chỉ là một món hàng đồng nhất không có khác biệt, nhưng trong danh mục này, điều đó không đúng. Cấu hình quyết định danh sách đóng gói, danh sách đóng gói quyết định nội dung của chứng từ vận chuyển, và chứng từ vận chuyển thường là điều kiện kích hoạt khoản thanh toán lớn nhất.
Điều hợp đồng sạc là ví dụ rõ ràng nhất. Dòng sản phẩm của chúng tôi công bố hộp sạc 1400 mAh cho CY03 và CY05, cùng với L1 Pro, hộp sạc 900 mAh hoặc 1400 mAh cho L2 Utral, và hộp sạc gập 1200 mAh cho MT6. KY06 và MT5 đi kèm với hộp sạc có dung lượng không được công bố, còn danh mục hoàn toàn không có dòng hộp sạc cho V06, V03, V03 Pro hoặc S7, những mã này cần được yêu cầu thay vì đọc từ danh mục. Hộp sạc là một vật thể riêng biệt có thể tích riêng, và việc hộp sạc đi cùng kính trong cùng một thùng hay trong thùng riêng sẽ quyết định nội dung mô tả trong chứng từ vận chuyển.
Điều này có ý nghĩa thương mại theo hai khía cạnh. Thứ nhất là khía cạnh chứng từ: điều kiện thanh toán được viết là "theo chứng từ vận chuyển của lô hàng" sẽ cụ thể nếu lô hàng chỉ có một dòng thùng và mơ hồ nếu có hai dòng; một điều kiện mơ hồ có thể được đáp ứng bằng nhầm chứng từ. Thứ hai là khía cạnh thực tiễn: hộp sạc làm thay đổi dữ liệu thùng hàng, dữ liệu thùng hàng lại làm thay đổi chi phí vận chuyển, và chi phí vận chuyển là một phần trong tổng chi phí đã đưa vào mà người mua vẫn tính theo từng đơn vị kể từ khi nhận báo giá.
Có một vấn đề liên quan về kiểm tra sạc trong quá trình kiểm tra trước khi giao hàng. Phương thức sạc được công bố là sạc từ tính trên mười bảy mẫu và Type C trên bảy mẫu, hoàn toàn không được công bố cho bốn mẫu kính camera. Thời gian sạc được công bố cho cả hai mươi tám mẫu, tối đa hai giờ ở hai mươi sáu mẫu và khoảng một giờ ở D17 và ZH12. Do đó, quá trình kiểm tra trước khi giao hàng có bước kiểm tra sạc rõ ràng đối với những mẫu này và không rõ ràng đối với bốn mẫu còn lại; đây là nội dung cần hỏi nhà cung cấp bằng văn bản thay vì một giả định được đưa vào kế hoạch kiểm tra.
Mã sản phẩm trên hóa đơn
Điểm cấu hình thứ hai hẹp hơn nhưng lại có hậu quả lớn hơn. Mã sản phẩm là một chuỗi ký tự, và chuỗi này phải giống hệt nhau trên hóa đơn pro forma, báo cáo nghiệm thu và chứng từ vận chuyển. Nếu không, khoản thanh toán đã được giải ngân theo một chứng từ mô tả sản phẩm khác với sản phẩm đã đặt.
Đây không phải là rủi ro mang tính lý thuyết trong nhóm sản phẩm này, bởi dòng sản phẩm thực sự có nhiều sản phẩm tương tự nhau nhưng khác nhau về danh tính. Tám mẫu kính camera được công bố ở mức 8 MP và ba mẫu ở mức 13 MP; phân cấp độ phân giải là một phần trong danh tính sản phẩm chứ không phải một tùy chọn thông số. Cấu hình 13 MP và cấu hình 8 MP có hình dáng tương tự là những hàng hóa khác nhau, và hoàn toàn có thể xảy ra việc hóa đơn ghi một cấu hình trong khi báo cáo nghiệm thu lại ghi cấu hình khác nếu mã sản phẩm không được cố định.
Cách phòng ngừa mang tính thủ tục và chi phí thấp: cố định chuỗi mã sản phẩm trước khi phát hành hóa đơn pro forma và yêu cầu mọi chứng từ trong chuỗi thanh toán ghi nguyên văn chuỗi đó. Khi tùy chọn hộp sạc là một phần của cấu hình, yêu cầu tương tự cũng áp dụng cho hộp sạc, bởi hộp sạc 900 mAh và hộp sạc 1400 mAh là những sản phẩm khác nhau trong cùng một thùng hàng.
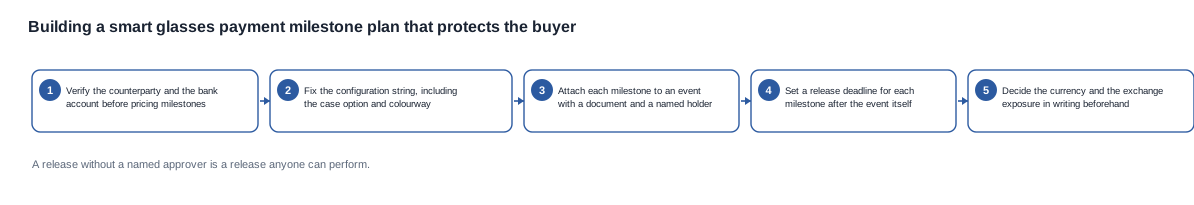
Xây dựng kế hoạch mốc thanh toán bảo vệ người mua
Kế hoạch thanh toán theo năm bước
- Xác minh bên giao dịch trước khi xác định giá trị từng mốc. Hồ sơ đăng ký và xác nhận từ ngân hàng với cùng tên pháp lý. Nếu những thông tin này không khớp nhau, thì không có bước nào khác trong kế hoạch đáng để viết ra.
- Cố định chuỗi cấu hình, bao gồm tùy chọn hộp sạc và màu sắc, và yêu cầu ghi nguyên văn chuỗi này trên hóa đơn pro forma, báo cáo nghiệm thu và chứng từ vận chuyển.
- Liên kết mỗi mốc với một sự kiện, một chứng từ và một bên chịu trách nhiệm. Khoản đặt cọc đối với hóa đơn pro forma, số dư còn lại đối với báo cáo nghiệm thu có chữ ký của bên được nêu tên, và khoản giữ lại nếu có đối với thời điểm kết thúc thời hạn nghiệm thu.
- Đặt thời hạn giải ngân cho mỗi mốc sau khi sự kiện xảy ra, bởi một chứng từ đến muộn không phải là tranh chấp đã được tránh mà chỉ là tranh chấp bị hoãn lại, và tranh chấp bị hoãn lại sẽ xuất hiện trong đợt sản xuất tiếp theo.
- Quyết định bằng văn bản đơn vị tiền tệ và bên chịu rủi ro tỷ giá, trước lần thanh toán đầu tiên, đồng thời đặt thời hạn hiệu lực cho báo giá để giá và đơn vị tiền tệ không âm thầm trôi khỏi nhau.
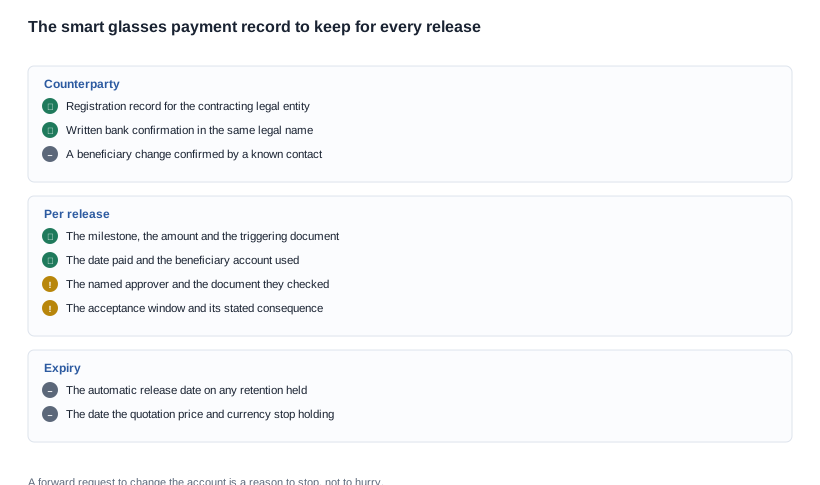
Hồ sơ thanh toán cần lưu cho mỗi lần giải ngân
Bốn trường thông tin cho mỗi lần giải ngân, và tệp hồ sơ sẽ trở nên hữu dụng khi tranh chấp xảy ra thay vì trong khi tranh chấp diễn ra. Mốc thanh toán và số tiền. Chứng từ kích hoạt khoản thanh toán, kèm ngày và mã tham chiếu. Ngày thực tế thanh toán và tài khoản thụ hưởng đã nhận tiền. Và phê duyệt — ai đã phê duyệt việc giải ngân và dựa trên chứng từ nào.
Trường cuối cùng chính là trường ngăn chặn lớp sai sót đắt nhất, đó là thanh toán được giải ngân theo một tài liệu chưa từng được kiểm tra.
 Một lần giải ngân không có người phê duyệt được chỉ định là một lần giải ngân mà bất kỳ ai cũng có thể thực hiện, và một nhà cung cấp khi biết rằng cột mốc có thể được giải ngân chỉ với một email được chuyển tiếp sẽ đến lúc thử điều đó.
Nguồn gốc thực sự của các tranh chấp thanh toán
Ba tranh chấp thanh toán và nguyên nhân
Người thụ hưởng đã thay đổi sau khi ký. Một yêu cầu thanh toán đến với một tài khoản khác, kèm lý do hợp lý và thời hạn. Nguyên nhân hầu như luôn là một thay đổi kế toán nội bộ tại nhà cung cấp và thường không phải là hành vi gian lận, điều khiến nó càng trở nên nguy hiểm — trông hoàn toàn như thủ tục thông thường. Biện pháp kiểm soát là quy định rằng mọi thay đổi người thụ hưởng đều phải có xác nhận bằng văn bản mới từ một đầu mối liên hệ đã biết thuộc phía bên ký hợp đồng, chứ không phải từ người đã đề nghị thay đổi.
Số dư đã được giải ngân theo tài liệu sai. Chứng từ vận chuyển được kiểm tra tại cảng mô tả một cấu hình khác với cấu hình đã đặt hàng, trong khi tiền đã được chuyển. Nguyên nhân là một chỉ định chưa từng được chốt, hoặc một điều kiện kích hoạt được viết quá lỏng lẻo để bất kỳ tài liệu nào trong hồ sơ cũng đáp ứng được. Biện pháp kiểm soát là yêu cầu chỉ định nguyên văn và một danh sách kiểm tra giải ngân ghi rõ tài liệu chứ không chỉ ghi loại tài liệu.
Khoản giữ lại chưa từng được giải ngân. Một khoản tiền bị giữ lại ở nhà cung cấp vì thời hạn nghiệm thu đã kết thúc mà không có quyết định nào từ cả hai bên, bên mua cho rằng khoản này phải được hoàn trả trong khi nhà cung cấp cho rằng nó vẫn đang tranh chấp. Nguyên nhân là thời hạn nghiệm thu không quy định hậu quả khi không có phản hồi, cũng là khoảng trống soạn thảo tương tự xuất hiện trong phụ lục chất lượng. Biện pháp kiểm soát là hậu quả được nêu rõ và ngày giải ngân tự động.
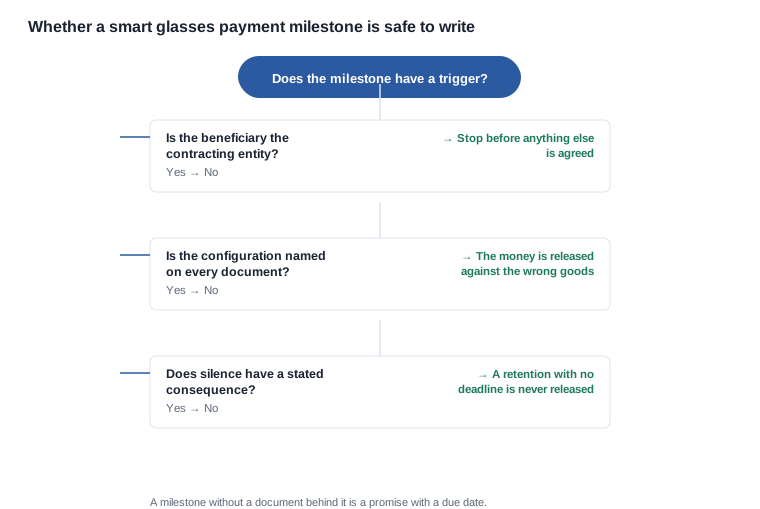
Những điều khoản có thể điều chỉnh trong cấu trúc thanh toán
Điều có thể điều chỉnh trong một cấu trúc thanh toán là mức cân bằng giữa rủi ro phơi bày của hai bên, chứ không phải việc các giai đoạn có tồn tại hay không. Khoản đặt cọc lớn hơn giúp mua được mức giá thấp hơn và chuyển rủi ro cao hơn sang bên mua; khoản giữ lại giúp mua được bằng chứng và thời gian chậm trong chu kỳ tiền mặt của nhà cung cấp; thư tín dụng hoặc công cụ được bảo hiểm bảo lãnh giúp mua được sự chấp thuận của ngân hàng và khoản phí. Đây là những đánh đổi thực sự, và lựa chọn hợp lý phụ thuộc vào mức độ bên mua có thể xác minh trước khi tiền được chuyển.
Điều không thay đổi là chi phí xác minh nền tảng. Quy trình kiểm tra, báo cáo của bên thứ ba và giấy chứng nhận phù hợp đều tốn tiền và thời gian lịch, dù bên nào sắp xếp. Một điều khoản giả vờ rằng chi phí này không tồn tại sẽ bị định giá lại khi đặt đơn hàng lần thứ hai.
Do đó, tổng chi phí của một cấu trúc thanh toán lớn hơn tổng số tiền của các giai đoạn. Nó bao gồm chi phí tài trợ cho khoản đặt cọc, phí công cụ thanh toán, chi phí chờ đợi đối với tiền mặt của nhà cung cấp và mọi rủi ro tỷ giá nằm trong đơn vị tiền tệ của báo giá. Khi so sánh hai cấu trúc dựa trên tỷ lệ thanh toán trước, bên mua thực chất đang so sánh con số không quan trọng nhất.
Kế hoạch cột mốc thanh toán được phân tích và những điều chúng tôi sẽ xác nhận
Kế hoạch cột mốc thanh toán được luận giải
Nội dung sau là một tình huống minh họa được xây dựng để truyền tải một lập luận, không phải là báo cáo tư vấn cho khách hàng. Không có khách hàng, đơn hàng hay nhiệm vụ tư vấn nào được mô tả; mẫu, số lượng, điểm đến và loại tiền tệ đều được giả định để có thể theo dõi lập luận từ yêu cầu tài liệu đầu tiên đến lần giải ngân cuối cùng.
Một bên mua thuộc thương hiệu đang đặt đơn hàng đầu tiên cho một mẫu camera kèm hộp sạc vào một thị trường châu Âu, và nhà cung cấp đã báo giá một cấu trúc gồm khoản đặt cọc, số dư thanh toán theo chứng từ vận chuyển và không có khoản giữ lại. Bên mua chưa có lịch sử làm việc với nhà cung cấp này.
Bước một là kiểm tra đối tác, được thực hiện trước khi thảo luận về cấu trúc. Hồ sơ đăng ký nêu tên một pháp nhân, trong khi xác nhận ngân hàng lại nêu tên một pháp nhân khác. Giải thích là pháp nhân báo giá là công ty kinh doanh còn pháp nhân sản xuất nằm ở một bộ phận khác của tập đoàn. Đây là một cấu trúc hợp lệ ở một số thị trường nhưng không thể chấp nhận ở những thị trường khác, và bên mua giải quyết vấn đề bằng cách yêu cầu thanh toán cho pháp nhân đã đăng ký, kèm xác nhận tài khoản bằng văn bản, trước khi thống nhất bất kỳ điều gì khác.
Bước hai là cấu hình. Bên mua muốn một tùy chọn màu cụ thể và dung tích hộp cụ thể, cả hai đều xuất hiện trên hóa đơn tạm tính dưới dạng chuỗi chỉ định đã thống nhất trước. Vì hộp là một món vật thể riêng biệt, vấn đề đóng gói cũng được nêu ra cùng lúc, và điều kiện kích hoạt theo chứng từ vận chuyển được viết để mô tả lô hàng thay vì chỉ dẫn đến “các tài liệu”.
Bước ba là điều kiện kích hoạt thanh toán. Nhà cung cấp đề nghị cung cấp chứng từ vận chuyển. Thay vào đó, bên mua yêu cầu báo cáo nghiệm thu đã ký theo các tiêu chí đã thỏa thuận, nêu rõ thời hạn nghiệm thu và hậu quả khi không phản hồi trong thời hạn đó, đồng thời giữ lại một khoản nhỏ sẽ được giải ngân khi thời hạn nghiệm thu kết thúc. Nhà cung cấp không chấp nhận khoản giữ lại này, nên bên mua đánh đổi nó lấy quy trình nghiệm thu chặt chẽ hơn và thời hạn giải ngân, đồng thời ghi nhận nhượng bộ đó.
Bước tư là loại tiền tệ và thời hạn hiệu lực. Báo giá được lập bằng loại tiền tệ mà bên mua không phát sinh chi phí, nên bên mua hỏi bên chịu trách nhiệm về biến động tỷ giá giữa thời điểm báo giá và thanh toán. Câu trả lời được bổ sung vào báo giá dưới dạng thời hạn hiệu lực cùng mốc rà soát giá đã nêu rõ.
Bước năm là hồ sơ lưu trữ. Có bốn trường thông tin cho mỗi lần giải ngân và một người phê duyệt được chỉ định cho từng lần, để hồ sơ có thể trả lời câu hỏi về một khoản thanh toán sau sáu tháng mà không cần ai phải nhớ lại.
Những gì chúng tôi sẽ xác nhận và những gì chúng tôi không công bố
Điều quan trọng là phải nói rõ: chúng tôi sẽ gửi hóa đơn định khung nêu rõ cấu hình, số lượng, giá và điều kiện giao hàng bằng văn bản, đồng thời xác nhận pháp nhân nhận hàng trong cùng tin nhắn. Chúng tôi sẽ cung cấp thông tin đăng ký doanh nghiệp và đăng ký xuất khẩu cho lô hàng, cũng như cung cấp bằng chứng phù hợp mà chúng tôi lưu giữ cho một mô hình cụ thể — hoặc thẳng thắn thông báo rằng chúng tôi không lưu giữ bằng chứng đó cho mô hình đó.
Chúng tôi sẽ không công bố bảng cố định về tỷ lệ đặt cọc, điều kiện kích hoạt thanh toán, điều khoản tín dụng và điều kiện giao hàng, bởi các yếu tố này phụ thuộc vào đơn hàng, cấu hình, điểm đến và lịch sử thanh toán. Một bảng được công bố sẽ trở thành lời hứa mà chúng tôi không thể giữ trong mọi trường hợp.
Chúng tôi cũng sẽ nói rõ giới hạn của hồ sơ lưu giữ. Danh mục của chúng tôi có trang chứng nhận xuất khẩu ở cấp doanh nghiệp, trong đó nội dung là hình ảnh chứ không phải văn bản, không có các dòng chứng nhận riêng cho từng mô hình, và không công bố số chứng chỉ, cơ quan cấp hoặc ngày hiệu lực của bất kỳ mô hình cụ thể nào. Những gì áp dụng cho một mô hình nhất định tại một thị trường nhất định là tài liệu cần được yêu cầu và lưu vào hồ sơ trước khi đặt hàng. Chúng tôi sẽ không cung cấp thông tin tham chiếu khi không thể chứng minh, và chúng tôi thà nói rõ điều đó với bên mua còn hơn để một tuyên bố ở cấp doanh nghiệp bị hiểu nhầm là bằng chứng áp dụng cho từng mô hình. Điều này cũng áp dụng cho công suất sản xuất, số lượng đặt hàng tối thiểu và tỷ lệ lỗi.
Những gì cần gửi chúng tôi để xây dựng cơ chế thanh toán
Hãy gửi mô hình, cấu hình bao gồm lựa chọn vỏ, số lượng, điểm đến và loại tiền tệ bạn dự định thanh toán. Chúng tôi sẽ cho bạn biết các mốc thanh toán sẽ được gắn với điều gì đối với tổ hợp này, những chứng từ nào phải có trước lần giải ngân đầu tiên, và những hồ sơ lưu trữ nào của chúng tôi được công bố cũng như những hồ sơ nào không. Nếu bạn đã được cung cấp một cơ chế, hãy gửi cơ chế đó cùng bộ chứng từ đi kèm. Chúng tôi sẽ đánh dấu những mốc không có điều kiện kích hoạt có thể xác minh.
Bài liên quan
- mục điều khoản thanh toán
- ví dụ hợp đồng
- dòng kính thông minh camera và âm thanh
- Cách đọc hợp đồng từng dòng
- Dấu hiệu cảnh báo khi nhà cung cấp là công ty thương mại
Hãy gửi mô hình, cấu hình, số lượng, điểm đến và loại tiền tệ. Chúng tôi sẽ cho bạn thấy mốc nào trong cơ chế thanh toán bằng kính thông minh có điều kiện kích hoạt có thể xác minh và mốc nào chỉ là lời hứa.


