
यह स्मार्ट चश्मों से भुगतान की शर्तों का केस उदाहरण एक निर्मित ऑर्डर है, क्लाइंट प्रोजेक्ट नहीं। इसमें किसी ग्राहक का नाम नहीं है, क्लाइंट ब्रीफ का वर्णन नहीं है और तिथियाँ ऐतिहासिक नहीं बल्कि उदाहरण के लिए हैं। इसे इसलिए प्रस्तुत किया गया है क्योंकि मिश्रित ऑर्डर की कार्यप्रणाली को अमूर्त रूप से समझाना कठिन है: तीन अलग-अलग सामग्री संरचनाओं वाले तीन कॉन्फ़िगरेशन एक ही शेड्यूल में समा नहीं सकते, और खरीदार को इसका पता आमतौर पर पहले से तय भुगतान के आधे चरण में ही चलता है।
आगे दिया गया भाग खरीद ऑर्डर से शेष राशि तक ले जाने वाला एक ऑर्डर है, जिसे तीन प्रकाशित कॉन्फ़िगरेशन से तैयार किया गया है, और हर मीलस्टोन के पीछे संबंधित दस्तावेज का नाम दिया गया है।
स्मार्ट ग्लासेस के भुगतान की शर्तें: निर्मित ऑर्डर की पूरी प्रक्रिया
ऑर्डर और इसे तीन पंक्तियों में क्यों बनाया गया
यह निर्मित खरीदार एक वितरक है, जो किसी एक उत्पाद को लॉन्च करने के बजाय एक श्रृंखला शुरू कर रहा है। वितरक की वाणिज्यिक सोच यह होती है कि वह कई मॉडल खरीदता है, उन्हें एक साथ प्रस्तुत करता है और श्रृंखला की लागत एक उत्पाद के बजाय शेल्फ़ की बिक्री से वसूल करता है। इसका भुगतान की शर्तों पर सीधा प्रभाव पड़ता है, क्योंकि एक ही consignमेंट में तीन अलग-अलग सामग्री सेट वाला मामला किसी भी शेड्यूल के लिए सबसे कठिन होता है।
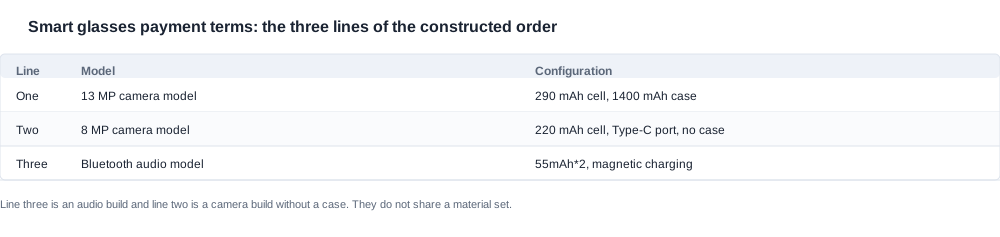
तीनों पंक्तियाँ प्रकाशित कॉन्फ़िगरेशन से बनाई गई हैं और इस तरह चुनी गई हैं कि हर एक संरचनात्मक रूप से बाकी दोनों से अलग हो।
| पंक्ति | मॉडल | प्रकाशित कॉन्फ़िगरेशन |
|---|---|---|
| एक | 13 MP कैमरा मॉडल | 290 mAh सेल, 1400 mAh चार्जिंग केस, लगभग 7 h रेटेड उपयोग, चार्जिंग समय अधिकतम 2 h |
| दो | 8 MP कैमरा मॉडल | 220 mAh सेल, Type-C पोर्ट, कोई चार्जिंग केस नहीं, 5~8 h रेटेड उपयोग, चार्जिंग समय अधिकतम 2 h |
| तीन | Bluetooth ऑडियो मॉडल | 55mAh*2 सेल, मैग्नेटिक चार्जिंग, Bluetooth V5.4, लगभग 8 h रेटेड उपयोग, चार्जिंग समय अधिकतम 2 h |
उस तालिका के दो विवरण आगे आने वाली पूरी प्रक्रिया को प्रभावित करते हैं। पहली और दूसरी पंक्ति दोनों कैमरा वाले निर्माण हैं, लेकिन वे अलग-अलग कैमरा निर्माण हैं: एक में 1400 mAh केस है और दूसरे में कोई केस नहीं है। साथ ही, श्रृंखला के ग्यारह कैमरा मॉडलों में से चार के लिए प्रकाशित चार्जिंग विधि बताई नहीं गई है, इसलिए पहली पंक्ति का इंटरफ़ेस कैटलॉग से मान लेने के बजाय लिखित रूप में पुष्ट किया जाना चाहिए। तीसरी पंक्ति किसी कैमरा निर्माण के बिल्कुल नहीं है। यह एक ऑडियो निर्माण है, जिसमें अलग कंपोनेंट संरचना, अलग सामग्री सूची और अलग अनुपालन स्थिति है; यही वह पंक्ति है जो एकल शेड्यूल को तीन शेड्यूल में बदल देती है।
तीनों पंक्तियों के चयन के मानदंड
तीनों पंक्तियाँ विविधता के लिए नहीं चुनी गई थीं। इन्हें चार मानदंडों के आधार पर चुना गया था, और निर्माण का यही हिस्सा अपनाने योग्य है, क्योंकि यही हिस्सा वास्तविक ऑर्डर में भी लागू होता है।
पहला मानदंड सामग्री की स्वतंत्रता है। वितरक ऐसी पंक्तियाँ चाहता है जो केस, सेल या पैकेज इंसर्ट साझा न करें, क्योंकि साझा कंपोनेंट का अर्थ है कि एक ही आपूर्ति विफलता श्रृंखला के अपेक्षा से अधिक हिस्सा प्रभावित कर देगी। दूसरी पंक्ति में कोई केस नहीं है और तीसरी में कोई कैमरा मॉड्यूल नहीं है, इसलिए तीनों पंक्तियों की तीन वास्तविक अलग संरचनाएँ हैं।
दूसरा मानदंड अनुपालन की स्वतंत्रता है। जिस पंक्ति के लिए अन्य पंक्तियों की आवश्यकता नहीं वाला दस्तावेज़ी मार्ग चाहिए, उसकी दस्तावेज़ीय देरी बाकी दोनों को नहीं रोकती। इसी कारण इस पूरी प्रक्रिया के अंत में शेष राशि को पंक्ति के अनुसार बाँटा जा सका।
तीसरा मानदंड शेल्फ़ अर्थशास्त्र है। तीनों पंक्तियाँ शेल्फ़ पर तुलनीय होनी चाहिए, जिसका अर्थ है कि उनकी प्रति-इकाई अर्थव्यवस्था भी तुलनीय होनी चाहिए; इसीलिए प्रारंभिक लागत को उनके बीच समान रूप से नहीं बाँटा गया। जब आप तय करते हैं कि श्रृंखला में कौन-सा मॉडल जोड़ना है, तो व्यावहारिक प्रश्न यह है कि ऐसी दो पंक्तियों की तुलना कैसे करें जिनकी संरचना अलग-अलग है।
चौथा मानदंड यह है कि खरीदार विकल्प का मूल्यांकन कैसे करेगा। तीसरी पंक्ति जोड़ने वाला वितरक तीसरे मॉडल और पहली दो में अधिक गहराई वाली स्थिति के बीच चयन कर रहा होता है। इन दोनों के बीच के समझौते वास्तविक निर्णय हैं, और इसे सहारा देने वाली चेकलिस्ट ऐसी पंक्तियों की छँटी हुई सूची है, जिनकी तुलना दस्तावेज़ी निर्भरता, सामग्री की स्वतंत्रता और अपने दस्तावेज़ी काम पूरा करने में लगने वाले समय के आधार पर की जाती है।
शेड्यूल का पहला प्रयास हमेशा स्पष्ट होता है: जमा राशि, उत्पादन पूरा होने पर दूसरी किस्त और शिपमेंट पर शेष राशि। इसे यहाँ दो कारणों से अस्वीकार किया गया है, और दोनों कारण शैलीगत नहीं बल्कि संरचनात्मक हैं।
पहला कारण साझा उत्पादन विंडो है। तीनों लाइनों को एक ही विंडो में निर्धारित किया गया है क्योंकि वे एक ही पैकेजिंग रन साझा करती हैं, और साझा रन का अर्थ है एक बदलाव, न कि तीन। इससे कीमत के लिए अच्छा और भुगतान के लिए असुविधाजनक होता है: साझा विंडो में एकल माइलस्टोन के अंतर्गत तीन अलग-अलग सामग्री सेट अलग-अलग समय पर आते हैं, इसलिए “उत्पादन पूर्णता” पर रखा गया माइलस्टोन किसी एक घटना पर नहीं, बल्कि औसत पर रखा जाता है।
दूसरा कारण सेटअप लागत है। पूरे ऑर्डर के लिए एक लाइन कस्टम एलिमेंट बनाती है, और उस लागत की वसूली उसी लाइन पर होती है जिसे उसका शुल्क लगाया गया है। यदि यह लाइन एक पर लगता है, तो लाइन एक ऐसी लागत वहन करती है जिसमें अन्य दो लाइनों ने भी योगदान दिया है, और तीनों लाइनों की प्रति-इकाई अर्थव्यवस्था तुलनीय नहीं रहती। लाइनों की तुलना करके अपने उत्पाद श्रृंखला की कीमत तय करने वाला वितरक इसे स्वीकार नहीं कर सकता।
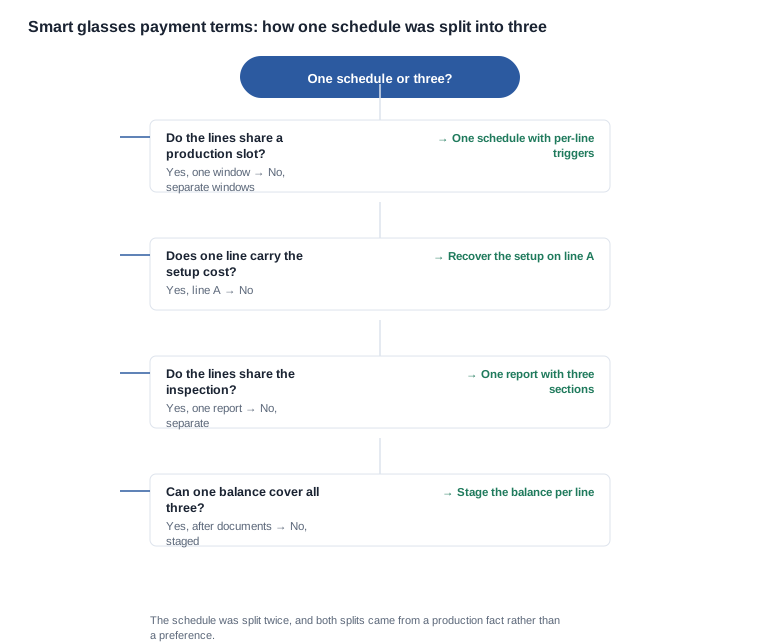
उस पेड़ में लिए गए दोनों निर्णय किसी प्राथमिकता से नहीं, बल्कि उत्पादन से जुड़े तथ्य से आए थे, और किसी भी शेड्यूल पर लागू करने योग्य परीक्षण यही है। यदि विभाजन सामग्री सेटों की प्राप्ति के समय के कारण उचित है, तो विवाद के दौरान भी इसका खड़ा होना संभव है। यदि यह सुविधा के कारण उचित है, तो नहीं।
माइलस्टोन मैप और हर एक के पीछे का दस्तावेज़
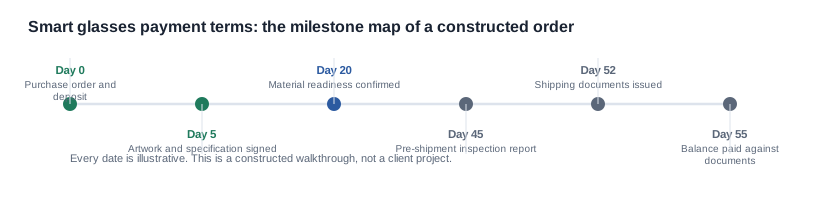
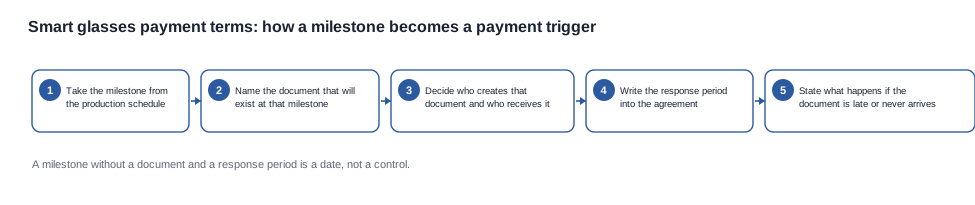
पुनर्लिखित शेड्यूल में पाँच भुगतान घटनाएँ हैं और हर एक के पीछे एक दस्तावेज़ है। तिथियाँ केवल दिखाने के लिए उदाहरण हैं और यहाँ इनका उपयोग केवल अंतराल को प्रदर्शित करने के लिए किया गया है।
दिन 0, खरीद ऑर्डर और अग्रिम राशि। ट्रिगर है—तीनों लाइनों के लिए हस्ताक्षरित खरीद ऑर्डर के साथ लाइन एक के लिए चार्जिंग इंटरफ़ेस और प्रत्येक लाइन के लिए केस कॉन्फ़िगरेशन सहित पुष्टि की गई कॉन्फ़िगरेशन स्ट्रिंग। अग्रिम राशि तीनों लाइनों के लिए खरीदी गई सामग्री को निधि देती है और उससे अन्य कुछ नहीं। इसे जानबूझकर आर्टवर्क या टूलिंग को कवर करने वाला नहीं बताया गया है, क्योंकि उनकी वसूली अलग से होती है और “सब कुछ कवर करने वाली” अग्रिम राशि को बाद में अलग-अलग नहीं किया जा सकता।
दिन 5, आर्टवर्क और विनिर्देश पर हस्ताक्षर। यह कोई भुगतान घटना नहीं है। यह एक दस्तावेज़ी घटना है और महत्वपूर्ण है क्योंकि इस ऑर्डर में आर्टवर्क की स्वीकृति ही एकमात्र प्रतिबद्धता है जिस पर खरीदार का पूर्ण नियंत्रण है। यदि लाइन एक के लिए प्रिंट रन बाधायकारी सीमा है, तो आर्टवर्क की तिथि ही उसे आगे बढ़ाएगी, और शेड्यूल में यह दिखाना आवश्यक है।
दिन 20, सामग्री की तैयारी की पुष्टि। ट्रिगर है—लिखित पुष्टि, जिसमें बताया गया है कि तीनों लाइनों की सेल्स, लाइन एक और दो के कैमरा मॉड्यूल तथा लाइन एक के केस बुलाए जा चुके हैं और शेड्यूल के अनुरूप हैं। यह वह बिंदु है जहाँ सामग्री पर कुल खर्च का सबसे बड़ा हिस्सा प्रतिबद्ध हो जाता है, इसीलिए अग्रिम राशि दिन 0 के बजाय यहाँ रखी गई है, और यही कारण है कि दूसरी किस्त को यहाँ रखा जा सकता है बिना उसे छिपे हुए दूसरी अग्रिम राशि बनाए।
दिन 45, शिपमेंट से पूर्व निरीक्षण रिपोर्ट। ट्रिगर है—एक टाइप की गई रिपोर्ट, जिसमें तीनों कॉन्फ़िगरेशन स्ट्रिंग, प्रत्येक लाइन के लिए नमूना लिए गए इकाइयों की संख्या और किए गए जाँच शामिल हैं। यह तीन खंडों वाला एकल दस्तावेज़ है जो तीनों लाइनों को कवर करता है, क्योंकि तीनों लाइनों का निरीक्षण एक ही विंडो में होता है और तीन रिपोर्ट बनाना प्रशासनिक कल्पना होगी। रिपोर्ट पर तिथि दर्ज है, इसमें बताया जाता है कि किस प्रकाशित पंक्ति के सापेक्ष क्या जाँचा गया, और इसके साथ निर्धारित प्रतिक्रिया अवधि भी दी गई है।
दिन 52, शिपिंग दस्तावेज़ों का हस्तांतरण। ट्रिगर है—अनुपालन दस्तावेज़ों का पैकेज, वाणिज्यिक चालान, तीनों कॉन्फ़िगरेशन स्ट्रिंग से मिलान किया गया पैकिंग लिस्ट और लिथियम सेल्स के लिए परिवहन दस्तावेज़। यह वह बिंदु है जहाँ उत्पादन विंडो के भीतर रखा गया अनुपालन कार्य वास्तव में पूरा होता है, और समझौते में यह निर्धारित किया जाता है कि पैकेज में कोई भी आइटम न होने पर क्या होगा।
दिन 55, दस्तावेज़ों के आधार पर शेष राशि। ट्रिगर है—ऊपर सूचीबद्ध शिपिंग दस्तावेज़ों का हस्तांतरण। प्रत्येक लाइन की शेष राशि तब देय होती है जब उस लाइन को कवर करने वाला पैकेज पूर्ण होता है, इसलिए दस्तावेज़ पूरे हो जाने वाली दो लाइनों की राशि तीसरी लाइन से पहले जारी होती है।
हर ट्रिगर वास्तव में किसका निपटान करता है
जब तक कोई ट्रिगर किसी की जोखिम स्थिति को नहीं बदलता, उसका कोई महत्व नहीं है। पाँचों घटनाओं पर विचार करने से अंतर स्पष्ट हो जाता है।
दिन 0 की अग्रिम राशि तय करती है कि सामग्री बुलाए जाने से पहले रद्दीकरण की लागत किसे वहन करनी होगी। यह वह न्यूनतम जोखिम है जिसे खरीदार स्वीकार कर सकता है, क्योंकि दिन 0 पर आपूर्तिकर्ता ने बहुत कम प्रतिबद्धता की होती है, और दिन 0 पर बड़ी अग्रिम राशि स्वीकार करने वाला खरीदार उस जोखिम के लिए भुगतान कर रहा है जो अभी उत्पन्न नहीं हुआ है।
दिन 20 की पुष्टि तय करती है कि सामग्री पर खर्च कब अपरिवर्तनीय हो जाता है। सेल्स और कैमरा मॉड्यूल बुलाए जाने के बाद ऑर्डर ऐसे तरीके से प्रतिबद्ध हो जाता है जिसे रद्दीकरण से पूर्ववत नहीं किया जा सकता, और खरीदार को इसका पता उसी दिन होना चाहिए, न कि बाद में रद्दीकरण की शर्त पढ़कर पता चले।
दिन 45 का निरीक्षण रिपोर्ट अनुरूपता के प्रश्न का समाधान कर देता है। यह अनुसूची में मौजूद एकमात्र दस्तावेज़ है जो खरीदार को ऐसे माल से बचा सकता है जो विनिर्देश से मेल नहीं खाता, और यह वही दस्तावेज़ है जिसे अक्सर छोड़ दिया जाता है। इसके बिना, खरीदार को संतुलन भुगतान के बाद ही दोष का पता चलता है, और बचा हुआ एकमात्र उपाय उस आपूर्तिकर्ता के विरुद्ध दावा करना है जिसे खरीदार ने पूरा भुगतान कर दिया है।
दिन 52 का हस्तांतरण अनुपालन के प्रश्न का समाधान कर देता है। इस श्रेणी में खरीदार के लिए दस्तावेज़ माल का ही हिस्सा हैं, क्योंकि सही अनुरूपता दस्तावेज़ों के बिना आया शिपमेंट वह शिपमेंट है जिसे गंतव्य बाज़ार में बेचा नहीं जा सकता। इसलिए ट्रिगर को प्रेषण तिथि नहीं, बल्कि पूरा पैकेज होना चाहिए।
दिन 55 का संतुलन अंतिम जोखिम हस्तांतरण तय करता है, और यह एकमात्र घटना है जो अवशिष्ट जोखिम विक्रेता से खरीदार को स्थानांतरित करती है।
वे दो बिंदु जहाँ अनुसूची को पुनः लिखा गया
इस ऑर्डर के निर्माण के दौरान दो बार पुनः लिखा गया, और दोनों का उल्लेख करने योग्य है क्योंकि वास्तविक कार्यक्रमों में ये दोनों बार-बार दोहराए जाते हैं।
जमा राशि को दिन 0 से दिन 20 पर स्थानांतरित किया गया। प्रारंभिक अनुसूची में जमा राशि खरीद ऑर्डर के विरुद्ध एकत्र की जाती थी, जिसका अर्थ था कि खरीदार लगभग तीन सप्ताह पहले ही सामग्री पर होने वाले खर्च को वित्तपोषित कर रहा था। जमा राशि को सामग्री की तैयारी की तिथि पर स्थानांतरित करने से राशि में कोई बदलाव किए बिना यह अंतर समाप्त हो गया। भुगतान अनुसूची में यह सबसे कम खर्चीला सुधार है, क्योंकि अनुसूची समझने के बाद इससे आपूर्तिकर्ता को कोई अतिरिक्त लागत नहीं होती। इस बदलाव की लागत यह थी कि खरीदार को सामग्री की तैयारी की लिखित पुष्टि माँगनी पड़ी, जो आपूर्तिकर्ता अन्यथा तैयार नहीं करता।
संतुलन को पंक्तिवार आधार पर विभाजित किया गया। प्रारंभिक अनुसूची में दिन 55 पर सभी तीन पंक्तियों को कवर करने वाला एकल संतुलन था। चूँकि तीसरी पंक्ति के दस्तावेज़ पैकेज अन्य दो की तुलना में बाद में पूरा होता है, एकल संतुलन का अर्थ था कि खरीदार ने दिन 55 को पहली और दूसरी पंक्ति का भुगतान कर दिया, जबकि तीसरी पंक्ति के जोखिम से अब भी बना रहा। संतुलन को पंक्तिवार आधार पर विभाजित करने से पूर्ण पंक्तियों को उनके अपने दस्तावेज़ों के आधार पर जारी कर दिया गया और केवल अपूर्ण पंक्ति का भुगतान लंबित रहा। खरीदार ने समय-नियंत्रण का थोड़ा हिस्सा छोड़ा और बकाया जोखिम कम हुआ, जो सही समझौता था क्योंकि विभाजन के बाद भी बकाया राशि वही थी जिसके लिए अब तक प्रमाण नहीं मिला था।
दो पुनःलेखन नहीं किए गए, और उनके कारण भी दर्ज करने योग्य हैं। प्रारंभिक लागत तीनों पंक्तियों में समान रूप से वितरित नहीं की गई, क्योंकि इसे वितरित करने से पंक्तियों की प्रति-इकाई अर्थव्यवस्था की तुलना असंभव हो जाती और वितरक की अपनी शेल्फ़ कीमतें इन्हीं की तुलनीयता पर निर्भर करती हैं। इसके अतिरिक्त, संतुलन को खरीदार की स्वीकृति से नहीं जोड़ा गया, क्योंकि मिश्रित शिपमेंट के लिए वितरक की स्वीकृति प्रक्रिया की कोई स्वाभाविक अंतिम तिथि नहीं होती, और ऐसी भुगतान शर्त जिसका कोई अंत नहीं है, उससे छोटी और विशिष्ट अवधि वाली शर्त बेहतर होती है।
मिश्रित-ऑर्डर भुगतान अनुसूची में लाल झंडे और चुनौतियाँ
इस पूर्वावलोकन में छह बातें गलत हो सकती थीं, और प्रत्येक एक ऐसा जाल है जो वास्तविक मिश्रित-ऑर्डर कार्यक्रमों में बार-बार दोहराया जाता है। इन्हें चेतावनियों के बजाय लाल झंडों के रूप में सूचीबद्ध किया गया है, क्योंकि पैसों के हस्तांतरण से पहले हर एक अनुसूची में दिखाई देता है।
तीन सामग्री सेटों को कवर करने वाला एकल माइलस्टोन। अनुसूची में "उत्पादन पूर्णता" का उल्लेख है, जबकि तीनों पंक्तियाँ वास्तव में एक ही अवधि के भीतर तीन अलग-अलग समय पर पूरी होती हैं। चुनौती यह है कि माइलस्टोन कागज़ पर सटीक दिखता है, लेकिन व्यवहार में तीन घटनाओं का औसत है। इसका समाधान माइलस्टोन को सामग्री के प्रतिबद्ध होने की तिथि पर ले जाना है, जो तिथि सहित एक घटना है, न कि तीन तिथियों वाली पूर्णता को।
खरीद ऑर्डर के विरुद्ध एकत्र की गई जमा राशि। यह इस श्रेणी में सबसे सामान्य लाल झंडा है, और इसका संकेत जमा राशि का वर्णन उत्पादन, आर्टवर्क और टूलिंग—तीनों के संयुक्त वित्तपोषण के रूप में किया जाना है। खरीदार तीन चीज़ों को वित्तपोषित करता है और तीनों में से किसी की भी वापसी नहीं कर सकता, क्योंकि उस समय आपूर्तिकर्ता कार्य ऑर्डर के अतिरिक्त किसी चीज़ के लिए प्रतिबद्ध नहीं होता। चुनौती यह है कि खरीदार जमा राशि को प्रतिबद्धता का संकेत मानता है, जोखिम का नहीं। इसे स्वीकार करने से पहले पूछें कि इसका वित्तपोषण किसके लिए है।
खरीदार की स्वीकृति से जुड़ा संतुलन। मिश्रित शिपमेंट में स्वीकृति प्रक्रिया वास्तव में कठिन होती है, क्योंकि तीनों पंक्तियाँ एक साथ आती हैं, लेकिन एक साथ स्वीकृत नहीं होतीं। चुनौती यह है कि अनुसूची सुरक्षित दिखती है, लेकिन व्यवहार में अनिश्चित अवधि वाली है। स्पष्ट रूप से निर्दिष्ट दस्तावेज़ से जुड़ी छोटी और विशिष्ट अवधि, ऐसी स्वीकृति प्रक्रिया से बेहतर है जिसका कोई अंत नहीं है।
वह निरीक्षण रिपोर्ट जिसमें किसी विन्यास का उल्लेख नहीं होता। यह रिपोर्ट कहती है कि माल आवश्यकताओं के अनुरूप है, लेकिन यदि खरीदार यह प्रमाणित नहीं कर सकता कि निरीक्षित की गई वस्तुएँ वही हैं जो मंगाई गई थीं, तो इसका कोई मूल्य नहीं है। इसका जोखिम यह है कि आपूर्तिकर्ता अच्छी रिपोर्ट तैयार करता है और खरीदार बिना स्ट्रिंग की जाँच किए उसे स्वीकार कर लेता है, जबकि लाल झंडा तब सामने आता है जब यह पता चलता है कि कोई लाइन ऑर्डर से अलग तरीके से बनाई गई थी। रिपोर्ट में विन्यास स्ट्रिंग अनिवार्य रूप से शामिल कराएँ।
दस्तावेज़ों का पैकेज, जिसे शिपमेंट का हिस्सा माना जाता है। अनुपालन दस्तावेज़ माल का हिस्सा हैं, क्योंकि वे माल जो अपने गंतव्य बाज़ार में बेचे नहीं जा सकते, माल ही नहीं हैं। इसका जोखिम यह है कि पैकेज शिपमेंट के साथ तैयार किया जाता है और शेष राशि माल के निकलने पर जारी कर दी जाती है। आपसे जो माँगनी चाहिए, वह शेष राशि जारी करने से पहले पैकेज को एक स्पष्ट रूप से निर्धारित हैंडओवर घटना के रूप में है।
एक शेष राशि, जिसमें अलग-अलग पूर्ण होने की तारीखों वाली लाइनें शामिल हैं। अंतिम लाल झंडा वह शेड्यूल है जो ऑर्डर को एक वित्तीय इकाई मानता है, जबकि उत्पादन इसे तीन अलग इकाइयों के रूप में देखता है। इसका जोखिम यह है कि यह सरल तो है, पर गलत भी है, क्योंकि खरीदार अंत में उस एक अधूरी लाइन के शेड्यूल के अनुसार दो पूर्ण लाइनों का भुगतान कर देता है। शेष राशि को लाइन के अनुसार विभाजित करना ही सुधार है, और मिश्रित ऑर्डर में यही सुधार आमतौर पर सबसे अधिक महत्वपूर्ण होता है।
यह एक निर्मित उदाहरण है, क्लाइंट प्रोजेक्ट नहीं
यह उदाहरण समझाने के लिए निर्मित किया गया है। यह किसी क्लाइंट ऑर्डर का वर्णन नहीं करता, यह कोटेशन नहीं है, और इसमें दी गई तारीखें व राशियाँ किसी शिपमेंट रिकॉर्ड से नहीं ली गई हैं। इसे प्रकाशित कैटलॉग विन्यासों के आधार पर तैयार किया गया है, ताकि संरचनात्मक बातें केवल कल्पनात्मक नहीं बल्कि प्रदर्शनीय बन सकें: दो कैमरा लाइनों में 1400 mAh केस और Type-C इंटरफ़ेस का अंतर है, ऑडियो लाइन इन दोनों से कोई सामग्री सेट साझा नहीं करती, और चार्जिंग का समय तथा रेटिंग स्मार्ट चश्मे के प्रकाशित आँकड़े ही हैं।
प्रकाशित और अप्रकाशित बातों को भी सीधे बताना चाहिए, क्योंकि यह भेद इस उदाहरण को पढ़ने और फिर अपना शेड्यूल तैयार करने वाले किसी भी व्यक्ति के लिए महत्वपूर्ण है। हमारी प्रकाशित सामग्री में हर मॉडल की विद्युत संबंधी पंक्तियाँ, विन्यास विकल्प, रंग विकल्प और केस विकल्प शामिल हैं। हमारे कैटलॉग में कंपनी स्तर का एक निर्यात प्रमाणन पृष्ठ है, लेकिन प्रति-मॉडल प्रमाणन पंक्ति नहीं है; इसलिए किसी विशेष मॉडल स्ट्रिंग के लिए दस्तावेज़ों का दायरा उसी स्ट्रिंग के संदर्भ में लिखित रूप से तय करना होगा। हमारी इकाई कीमतें, न्यूनतम ऑर्डर मात्राएँ और लीड टाइम प्रकाशित नहीं हैं; इसलिए इस उदाहरण में जमा राशि के पीछे सामग्री पर हुआ खर्च प्रदर्शनात्मक है, किसी वास्तविक आँकड़े से प्राप्त नहीं।
सैंपल और शिपमेंट के मार्ग शेड्यूल से अलग हैं और सैंपल तथा लॉजिस्टिक्स के अंतर्गत बताए गए हैं। इस उदाहरण द्वारा अपनाया गया ढाँचा भुगतान की शर्तों के अंतर्गत है, और इसके पीछे की मीलस्टोन तर्क खरीदार चेकलिस्ट सामग्री में दिया गया है।
यदि आप इसी उदाहरण को अपने ऑर्डर पर लागू कराना चाहते हैं, तो मॉडल, मात्राएँ, गंतव्य बाज़ार और वह तारीख भेजें जिस तक नकदी को हिलना होगा। हम उसे इन्हीं पाँच घटनाओं के अनुसार मैप करेंगे और बताएँगे कि आपके विन्यास के लिए इनमें से किन बातों के प्रमाण नहीं दिए जा सकते।
आपूर्तिकर्ता की उचित जाँच इस उदाहरण से पहले होती है, उसके भीतर नहीं। भुगतान शेड्यूल दो पक्षों के बीच जोखिम बाँटने का एक तरीका है, और यह तभी काम करता है जब जोखिम वहन करने वाला पक्ष उसे वहन कर सके। यदि दस्तावेज़ों के दायरे, सामग्री की उपलब्धता और उत्पादन क्षमता से जुड़े प्रश्नों के उत्तर नहीं मिल गए हैं, तो नीचे दिया गया शेड्यूल कार्यक्रम का वही हिस्सा है जो तय हो चुका है—और वह छोटा हिस्सा है।
मिश्रित ऑर्डर की कुल लागत के बारे में एक व्यावहारिक बात, क्योंकि इसी जगह शेड्यूल चुपचाप कीमत बदल देता है। तीन सप्ताह पहले ली गई जमा राशि कार्यशील पूँजी है, मुफ़्त पैसा नहीं; और ऐसा शेड्यूल जो भुगतान की तारीख तीन सप्ताह आगे खिसकाता है, प्रतिशत में कोई बदलाव न होने पर भी नकदी चक्र बदल देता है। दो शेड्यूलों की तुलना करते समय केवल प्रतिशत नहीं, तारीखों की भी तुलना करें और निर्मित कार्यशील पूँजी के अंतर को कुल लागत की तुलना में शामिल करें, इसके बजाय शेड्यूल को इकाई कीमत का निःशुल्क समायोजन मानें।
संबंधित पठन
विन्यास, मात्रा और बाज़ार भेजें, और हम बताएँगे कि शेड्यूल के कौन-से हिस्से तय हैं और कौन-से आप पर हैं।


