
Trường hợp này về Điều khoản thanh toán kính thông minh là một đơn hàng được dựng thành, không phải dự án khách hàng. Không có tên khách hàng nào xuất hiện, không có bản tóm tắt yêu cầu nào được mô tả, và các ngày tháng chỉ mang tính minh họa chứ không mang tính lịch sử. Nội dung này được trình bày vì cơ chế của một đơn hàng hỗn hợp rất khó giải thích theo cách trừu tượng: ba cấu hình với ba cấu trúc vật liệu khác nhau không thể phù hợp với một lịch thanh toán, và thời điểm người mua nhận ra điều đó thường đến giữa chừng một khoản thanh toán đã được thỏa thuận.
Dưới đây là một đơn hàng được xây dựng từ ba cấu hình đã công bố, được trình bày xuyên suốt từ đơn mua hàng đến khoản còn lại, với tài liệu đằng sau mỗi cột mốc đều được nêu rõ.
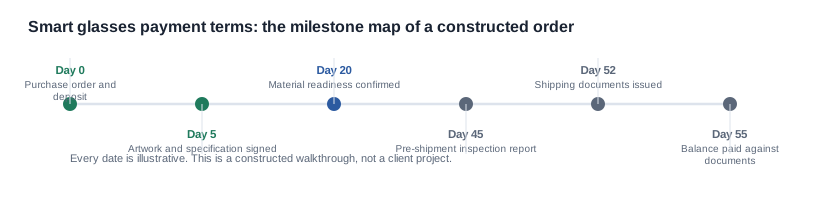
Điều khoản thanh toán kính thông minh: hướng dẫn một đơn hàng được dựng thành
Đơn hàng và lý do được xây dựng thành ba dòng
Người mua trong ví dụ là một nhà phân phối đang ra mắt một dòng sản phẩm, chứ không phải một thương hiệu tung ra một sản phẩm. Logic thương mại của nhà phân phối là mua nhiều mẫu, trưng bày chúng cùng nhau và thu hồi chi phí của toàn bộ dòng sản phẩm thông qua kệ hàng thay vì thông qua một sản phẩm riêng lẻ. Logic này có hệ quả trực tiếp đối với điều khoản thanh toán, bởi ba bộ vật liệu khác nhau trong cùng một lô hàng là trường hợp khó nhất mà một lịch thanh toán phải xử lý.
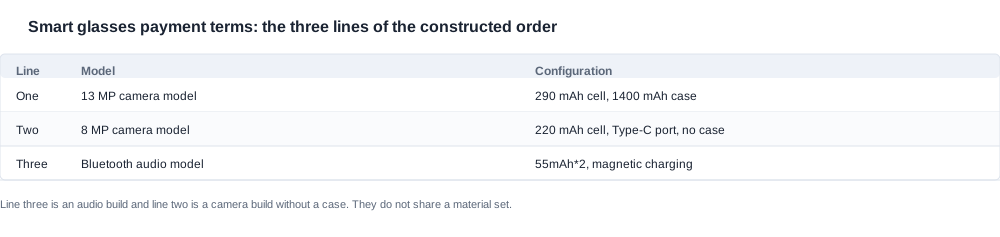
Ba dòng sản phẩm được xây dựng từ các cấu hình đã công bố, được chọn để mỗi dòng có cấu trúc khác biệt với những dòng còn lại.
| Dòng | Mẫu | Cấu hình đã công bố |
|---|---|---|
| Một | Mẫu camera 13 MP | Pin 290 mAh, hộp sạc 1400 mAh, thời gian sử dụng định mức khoảng 7 h, thời gian sạc tối đa 2 h |
| Hai | Mẫu camera 8 MP | Pin 220 mAh, cổng Type-C, không có hộp sạc, thời gian sử dụng định mức 5~8 h, thời gian sạc tối đa 2 h |
| Ba | Mẫu Âm thanh Bluetooth | Pin 55mAh*2, sạc từ tính, Bluetooth V5.4, thời gian sử dụng định mức khoảng 8 h, thời gian sạc tối đa 2 h |
Hai chi tiết trong bảng này chi phối mọi nội dung trình bày sau đó. Dòng một và dòng hai đều là bản camera, nhưng là hai bản camera khác nhau: một bản đi kèm hộp sạc 1400 mAh, còn bản kia hoàn toàn không có hộp sạc; đồng thời, phương thức sạc đã công bố không được nêu rõ cho bốn trong mười một mẫu camera của dòng sản phẩm, vì vậy giao diện sạc của dòng một phải được xác nhận bằng văn bản thay vì phỏng đoán theo catalogue. Dòng ba hoàn toàn không phải bản camera. Đây là bản Âm thanh có cấu trúc linh kiện khác, bảng vật liệu khác và yêu cầu Tuân thủ khác; chính dòng này biến một lịch thanh toán thành ba lịch thanh toán.
Tiêu chí lựa chọn ba dòng sản phẩm
Ba dòng sản phẩm không được chọn để tạo sự đa dạng. Chúng được chọn dựa trên bốn tiêu chí, và đây là phần có thể áp dụng cho đơn hàng thực tế.
Tiêu chí thứ nhất là tính độc lập về vật liệu. Nhà phân phối cần những dòng sản phẩm không dùng chung hộp sạc, pin hoặc miếng đệm bao bì, bởi linh kiện dùng chung đồng nghĩa một sự cố cung ứng duy nhất sẽ ảnh hưởng nhiều hơn mức cần thiết đến dòng sản phẩm. Dòng hai không có hộp sạc và dòng ba không có mô-đun camera, vì vậy ba dòng sản phẩm có ba cấu trúc thực sự độc lập.
Tiêu chí thứ hai là tính độc lập về Tuân thủ. Một dòng sản phẩm yêu cầu quy trình tài liệu mà các dòng khác không yêu cầu là dòng sản phẩm mà sự chậm trễ trong tài liệu sẽ không chặn hai dòng còn lại. Đây chính là lý do toàn bộ khoản còn lại có thể được chia theo dòng sản phẩm ở phần cuối hướng dẫn này.
Tiêu chí thứ ba là tính kinh tế trên kệ hàng. Ba dòng sản phẩm phải có tính cạnh tranh khi đặt cùng trên kệ, điều này có nghĩa là kinh tế trên mỗi đơn vị của chúng cũng phải tương xứng, và đó là lý do chi phí thiết lập không được phân bổ đều cho cả ba. Khi đánh giá mẫu nào nên bổ sung vào một dòng sản phẩm, câu hỏi thực tế cần đặt ra là cách so sánh hai dòng sản phẩm không có chung cấu trúc.
Tiêu chí thứ là cách người mua sẽ đánh giá phương án thay thế. Khi bổ sung dòng sản phẩm thứ ba, một nhà phân phối đang lựa chọn giữa việc thêm một mẫu thứ ba và việc đầu tư sâu hơn vào hai dòng đầu. Đánh đổi giữa hai lựa chọn này mới là quyết định thực sự, và danh sách kiểm tra hỗ trợ quyết định là danh sách rút gọn gồm các dòng sản phẩm được so sánh theo sự phụ thuộc về tài liệu, tính độc lập về vật liệu và thời gian mỗi dòng cần để hoàn tất hồ sơ riêng.
Bản lịch thanh toán đầu tiên luôn là lựa chọn hiển nhiên: đặt cọc, thanh toán khoản thứ hai khi hoàn thành sản xuất và thanh toán phần còn lại khi giao hàng. Tại đây, lựa chọn này bị loại bỏ vì hai lý do mang tính cấu trúc chứ không phải về hình thức.
Lý do đầu tiên là cùng một khung sản xuất. Ba dây chuyền được xếp vào cùng một khung vì chúng dùng chung một lượt đóng gói, và một lượt dùng chung nghĩa là chỉ cần thay đổi thiết lập một lần thay vì ba lần. Điều này có lợi cho giá thành nhưng bất tiện cho việc thanh toán: một mốc thanh toán trong khung dùng chung sẽ có ba bộ vật liệu khác nhau được giao đến tại ba thời điểm khác nhau, nên mốc được đặt ở thời điểm “hoàn thành sản xuất” thực chất được đặt theo mức trung bình chứ không phải theo một sự kiện cụ thể.
Lý do thứ hai là chi phí chuẩn bị. Một dây chuyền chịu trách nhiệm về yếu tố tùy chỉnh cho toàn bộ đơn hàng, và khoản chi phí đó được phân bổ cho dây chuyền nào bị tính phí. Nếu nó được tính vào dây chuyền một, dây chuyền một sẽ gánh chịu một chi phí mà hai dây chuyền còn lại cùng góp phần tạo ra, khiến kinh tế trên mỗi đơn vị của ba dây chuyền không còn có thể so sánh với nhau. Một nhà phân phối xác định giá cho dải sản phẩm dựa trên việc so sánh các dây chuyền thì không thể chấp nhận điều đó.
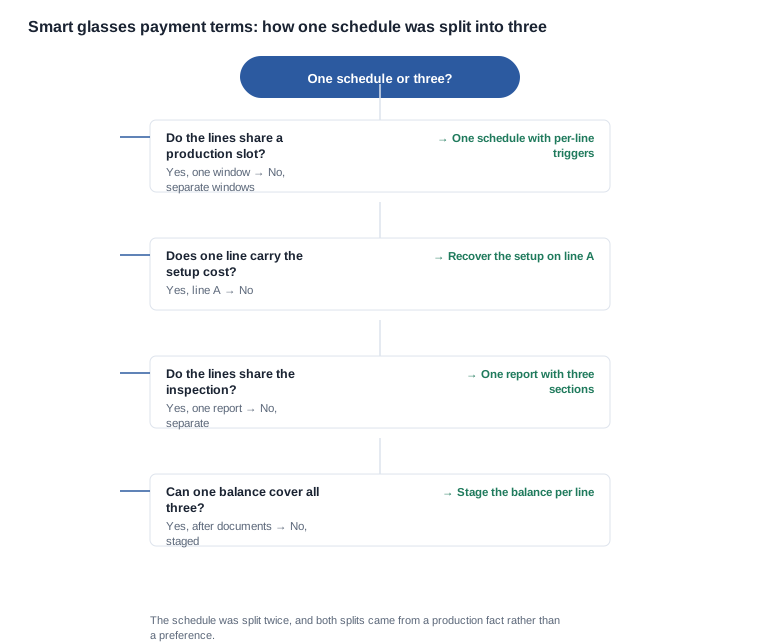
Cả hai quyết định trong sơ đồ đó đều xuất phát từ một thực tế về sản xuất chứ không phải từ sở thích, và đây chính là tiêu chí nên áp dụng cho mọi lịch trình. Nếu việc chia nhóm được chứng minh là hợp lý dựa trên vị trí xuất hiện của các bộ vật liệu, nó sẽ vững vàng trong tranh chấp. Nếu lý do chỉ là thuận tiện, nó sẽ không vững vàng.
Bản đồ các mốc và tài liệu đứng sau từng mốc
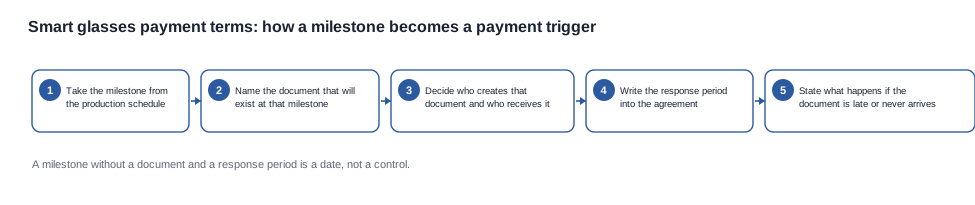
Lịch trình đã sửa có năm sự kiện thanh toán, mỗi sự kiện đều có một tài liệu đứng sau. Các ngày chỉ mang tính minh họa và ở đây chỉ được dùng để thể hiện khoảng cách giữa các mốc.
Ngày 0, đơn mua hàng và khoản đặt cọc. Điều kiện kích hoạt là đơn mua hàng đã ký cùng với chuỗi cấu hình đã xác nhận cho cả ba dây chuyền, bao gồm giao diện sạc của dây chuyền một và cấu hình vỏ của từng dây chuyền. Khoản đặt cọc dùng để tài trợ cho vật liệu đã mua của ba dây chuyền và không mục đích nào khác. Cố ý không mô tả khoản này là bao gồm hình mẫu hoặc công cụ sản xuất, bởi vì các khoản đó được thu hồi riêng và một khoản đặt cọc được mô tả là bao gồm mọi thứ sẽ không thể tách ra sau này.
Ngày 5, phê duyệt hình mẫu và đặc tả. Đây không phải là sự kiện thanh toán mà là một sự kiện tài liệu. Điều này quan trọng vì việc phê duyệt hình mẫu là cam kết duy nhất trong đơn hàng này mà bên mua hoàn toàn kiểm soát. Nếu lượt in là ràng buộc quyết định đối với dây chuyền một, ngày duyệt hình mẫu chính là yếu tố thúc đẩy dây chuyền đó, và lịch trình phải thể hiện điều này.
Ngày 20, xác nhận vật liệu đã sẵn sàng. Điều kiện kích hoạt là xác nhận bằng văn bản rằng pin của cả ba dây chuyền, mô-đun camera của dây chuyền một và hai, cùng vỏ của dây chuyền một đã được đặt hàng và phù hợp với lịch trình. Đây là thời điểm phần lớn chi phí vật liệu đã được cam kết, vì vậy khoản đặt cọc được đặt ở đây thay vì ngày 0, và một khoản trả góp thứ hai cũng có thể được đặt ở đây mà không biến thành một khoản đặt cọc thứ hai trong hình thức khác.
Ngày 45, báo cáo kiểm tra trước khi giao hàng. Điều kiện kích hoạt là một báo cáo có định dạng, nêu tên cả ba chuỗi cấu hình, số lượng mẫu được lấy đối với từng dây chuyền và các hạng mục đã kiểm tra. Đây là một tài liệu duy nhất bao phủ cả ba dây chuyền với ba mục, bởi vì ba dây chuyền được kiểm tra trong cùng một khung và việc tạo ba báo cáo riêng sẽ chỉ là một hình thức hành chính giả tạo. Báo cáo có ngày, nêu rõ điều gì đã được kiểm tra đối với hàng nào đã công bố, và kèm theo một thời hạn phản hồi được nêu rõ.
Ngày 52, bàn giao chứng từ vận chuyển. Điều kiện kích hoạt là bộ chứng từ tuân thủ, hóa đơn thương mại, bảng kê hàng đã được đối chiếu với ba chuỗi cấu hình và chứng từ vận tải cho các tế bào lithium. Đây là thời điểm các công việc tuân thủ vốn nằm trong khung sản xuất thực sự hoàn tất, và thỏa thuận quy định điều gì sẽ xảy ra nếu bất kỳ mục nào trong bộ chứng từ bị thiếu.
Ngày 55, thanh toán số dư dựa trên chứng từ. Điều kiện kích hoạt là việc bàn giao các chứng từ vận chuyển nêu trên. Số dư của từng dây chuyền được thanh toán khi bộ chứng từ bao phủ dây chuyền đó đã hoàn chỉnh, vì vậy hai dây chuyền có chứng từ hoàn tất sớm sẽ được giải ngân trước dây chuyền còn lại.
Điều mà mỗi điều kiện kích hoạt thực sự quyết định
Một điều kiện kích hoạt chỉ có ý nghĩa nếu nó thay đổi mức rủi ro mà một bên phải gánh chịu. Xem xét năm sự kiện sẽ giúp thấy rõ sự khác biệt.
Khoản đặt cọc ngày 0 xác định bên nào gánh chịu chi phí khi hủy đơn trước khi vật liệu được đặt hàng. Đây là mức rủi ro nhỏ nhất mà bên mua có thể chấp nhận, bởi vào ngày 0 nhà cung cấp chưa cam kết nhiều, và bên mua chấp nhận một khoản đặt cọc lớn hơn vào ngày 0 đồng nghĩa với việc trả tiền cho một rủi ro chưa phát sinh.
Xác nhận ngày 20 xác định thời điểm chi phí vật liệu trở nên không thể đảo ngược. Khi pin và mô-đun camera đã được đặt hàng, đơn hàng đã được cam kết theo cách mà việc hủy không thể hoàn tác, và bên mua nên biết điều này vào đúng ngày xảy ra thay vì phát hiện sau đó trong một điều khoản về việc hủy đơn.
Báo cáo kiểm tra ngày 45 giải quyết vấn đề sản phẩm có phù hợp với quy cách hay không. Đây là tài liệu duy nhất trong lịch trình có thể bảo vệ người mua trước trường hợp hàng hóa không khớp với thông số kỹ thuật, đồng thời cũng là tài liệu thường xuyên bị bỏ qua. Nếu không có tài liệu này, người mua chỉ phát hiện khiếm khuyết sau khi đã thanh toán toàn bộ số tiền còn lại, và biện pháp khắc phục duy nhất là khiếu nại đòi nhà cung cấp mà họ đã thanh toán đầy đủ.
Bàn giao ngày 52 giải quyết vấn đề tuân thủ. Trong nhóm hàng này, xét từ góc nhìn của người mua, tài liệu là một phần của hàng hóa, bởi vì lô hàng không có tài liệu chứng nhận sự phù hợp phù hợp chính là lô hàng không thể bán tại thị trường đích. Vì vậy, điều kiện kích hoạt phải là việc hoàn tất toàn bộ hồ sơ chứ không phải ngày gửi hàng.
Thanh toán số dư ngày 55 xác lập mốc chuyển giao rủi ro cuối cùng, và đây là sự kiện duy nhất chuyển rủi ro còn lại từ người bán sang người mua.
Hai điểm lịch trình được viết lại
Có hai lần viết lại trong quá trình cấu trúc đơn hàng này, và cả hai đều đáng nêu vì đây cũng là hai điểm thường lặp lại trong các chương trình thực tế.
Tiền đặt cọc được chuyển từ ngày 0 sang ngày 20. Lịch trình ban đầu thu tiền đặt cọc theo đơn mua hàng, nghĩa là người mua phải cung cấp kinh phí cho chi phí vật liệu trước khoảng ba tuần so với thời điểm chi phí này được cam kết. Việc chuyển tiền đặt cọc sang thời điểm vật liệu sẵn sàng đã loại bỏ khoảng trống đó mà không thay đổi số tiền. Đây là cải tiến rẻ nhất có thể thực hiện trong lịch trình thanh toán, vì sau khi lịch trình được hiểu rõ, cách thay đổi này không làm phát sinh chi phí cho nhà cung cấp. Đổi lại, người mua phải yêu cầu xác nhận bằng văn bản rằng vật liệu đã sẵn sàng, điều mà nhà cung cấp sẽ không chủ động lập nếu không có yêu cầu.
Số dư được chia theo từng dòng. Lịch trình ban đầu có một khoản thanh toán số dư duy nhất vào ngày 55 cho cả ba dòng. Vì bộ hồ sơ của dòng thứ ba được hoàn tất muộn hơn bộ hồ sơ của hai dòng còn lại, một khoản thanh toán số dư duy nhất có nghĩa người mua phải trả cho dòng một và dòng hai vào ngày 55 trong khi vẫn còn chịu rủi ro đối với dòng thứ ba. Việc chia số dư theo từng dòng đã giải ngân các dòng đã hoàn tất dựa trên bộ hồ sơ riêng của từng dòng, chỉ để lại dòng chưa hoàn tất là còn tồn đọng. Người mua mất đi một phần nhỏ quyền kiểm soát thời điểm thanh toán và giảm được một lượng nhỏ rủi ro tồn đọng thấp hơn, và đây là lựa chọn đúng đắn vì số tiền còn tồn đọng sau khi chia chính là số tiền chưa được chứng minh.
Có hai nội dung không được viết lại, và những lý do tương ứng cũng đáng ghi nhận. Chi phí thiết lập không được phân bổ đều cho cả ba dòng, vì nếu phân bổ đều thì chi phí trên mỗi đơn vị của các dòng sẽ không thể so sánh được, trong khi giá niêm yết trên kệ của chính nhà phân phối phụ thuộc vào việc các chi phí này có thể so sánh được. Ngoài ra, số dư không được gắn với việc người mua chấp nhận hàng, bởi quy trình chấp nhận lô hàng hỗn hợp của nhà phân phối không có thời hạn tự nhiên, và một điều khoản thanh toán không có điểm kết thúc còn tệ hơn một điều khoản có khoảng thời gian ngắn và cụ thể.
Dấu hiệu cảnh báo và sai lầm tiềm ẩn trong lịch trình thanh toán cho đơn hàng hỗn hợp
Có sáu vấn đề trong hướng dẫn này có thể đã đi sai, và mỗi vấn đề đều là một cái bẫy thường lặp lại trong các chương trình đơn hàng hỗn hợp thực tế. Chúng được liệt kê là dấu hiệu cảnh báo thay vì lời cảnh báo vì mỗi vấn đề đều có thể nhìn thấy trong lịch trình trước khi tiền được chuyển.
Một mốc thanh toán duy nhất bao quanh ba bộ vật liệu. Lịch trình ghi “hoàn tất sản xuất”, nhưng thực tế ba dòng hoàn tất tại ba thời điểm khác nhau trong cùng một khoảng thời gian. Sai lầm tiềm ẩn là mốc thanh toán trông có vẻ chính xác trên giấy tờ nhưng lại gộp ba sự kiện thực tế thành một. Cách khắc phục là chuyển mốc thanh toán sang thời điểm vật liệu đã được cam kết, một sự kiện có ngày xác định, thay vì gắn với thời điểm hoàn tất có tới ba ngày.
Tiền đặt cọc được thu theo đơn mua hàng. Đây là dấu hiệu cảnh báo phổ biến nhất trong nhóm hàng, và dấu hiệu nhận biết là khoản đặt cọc được mô tả là để tài trợ đồng thời cho sản xuất, thiết kế artwork và khuôn. Người mua tài trợ cho ba khoản chi phí nhưng không thể thu hồi khoản nào, bởi tại thời điểm đó nhà cung cấp chưa cam kết điều gì ngoài lệnh sản xuất. Sai lầm tiềm ẩn là người mua hiểu khoản đặt cọc là dấu hiệu của sự cam kết thay vì là khoản đầu tư chịu rủi ro. Hãy hỏi khoản tiền đó dùng để bảo trợ cho việc gì trước khi chấp nhận.
Số dư được gắn với việc người mua chấp nhận hàng. Với một lô hàng hỗn hợp, quy trình chấp nhận thực sự khó thực hiện vì ba dòng đến cùng lúc nhưng không được chấp nhận cùng lúc. Sai lầm tiềm ẩn là lịch trình trông có vẻ bảo vệ người mua nhưng trên thực tế không có điểm kết thúc. Một khoảng thời gian ngắn, cụ thể gắn với một tài liệu được xác định rõ sẽ tốt hơn một quy trình chấp nhận không có thời hạn.
Báo cáo kiểm tra không nêu cấu hình. Một báo cáo xác nhận hàng hóa phù hợp sẽ không có giá trị nếu người mua không thể chứng minh rằng những món hàng được kiểm tra chính là những món hàng đã đặt. Vấn đề là nhà cung cấp lập một báo cáo tốt, còn người mua chấp nhận mà không kiểm tra chuỗi cấu hình; dấu hiệu đáng ngờ chỉ xuất hiện khi một dòng hàng hóa hóa ra được sản xuất khác với đơn đặt hàng. Hãy yêu cầu ghi chuỗi cấu hình trong báo cáo.
Bộ hồ sơ tài liệu được xem là một phần của lô hàng. Tài liệu chứng nhận phù hợp là một phần của hàng hóa, bởi hàng hóa không thể bán tại thị trường đích thì không phải là hàng hóa. Vấn đề là bộ hồ sơ được chuẩn bị đồng thời với việc giao hàng và số dư còn lại được thanh toán khi hàng rời đi. Cần yêu cầu bộ hồ sơ dưới dạng một sự kiện bàn giao được ghi rõ tên, trước khi thanh toán số dư còn lại.
Một khoản thanh toán bao gồm các dòng hàng có ngày hoàn thành khác nhau. Dấu hiệu đáng ngờ cuối cùng là lịch thanh toán coi đơn đặt hàng như một đối tượng tài chính duy nhất, trong khi quá trình sản xuất coi đó là ba. Vấn đề là cách làm này đơn giản nhưng lại sai, bởi người mua cuối cùng phải thanh toán cho hai dòng đã hoàn thành theo lịch của dòng chưa hoàn thành. Việc chia khoản thanh toán theo từng dòng là cách điều chỉnh, và trong một đơn hàng hỗn hợp, đây thường là cách điều chỉnh quan trọng nhất.
Vì sao đây là quy trình minh họa được xây dựng, không phải một dự án khách hàng
Quy trình này được xây dựng để minh họa. Nó không mô tả đơn hàng của khách hàng, không phải là báo giá, và các ngày cùng số tiền trong đó không lấy từ hồ sơ lô hàng. Nội dung này được xây dựng từ các cấu hình trong catalogue đã công bố để các vấn đề về cấu trúc có thể được chứng minh thay vì chỉ là giả định: hai dòng camera khác nhau ở vỏ 1400 mAh và giao diện Type-C, dòng âm thanh không dùng chung bộ linh kiện với bất kỳ dòng nào trong hai dòng đó, còn thời gian sạc và số giờ sử dụng được công bố đều là những con số đã được công bố.
Cũng cần nói thẳng rằng điều gì đã được công bố và điều gì chưa, bởi sự phân biệt này quan trọng đối với bất kỳ ai đọc nội dung này rồi xây dựng lịch riêng. Tài liệu đã công bố của chúng tôi cung cấp các hàng thông số điện của mọi mẫu, các lựa chọn cấu hình, lựa chọn màu sắc và các lựa chọn vỏ. Catalogue của chúng tôi có một trang chứng nhận xuất khẩu ở cấp công ty nhưng không có dòng chứng nhận riêng cho từng mẫu, vì vậy phạm vi tài liệu đối với một chuỗi mẫu cụ thể cần được xác lập bằng văn bản dựa trên chính chuỗi đó. Đơn giá, số lượng đặt hàng tối thiểu và thời gian giao hàng của chúng tôi không được công bố; do đó, chi phí nguyên liệu đứng sau khoản đặt cọc trong quy trình này mang tính minh họa, không phải được tính toán từ dữ liệu thực tế.
Quy trình xử lý mẫu và quy trình xử lý lô hàng tách biệt khỏi lịch thanh toán và được trình bày trong các phần mẫu và hậu cần. Khung áp dụng cho quy trình này nằm trong phần điều khoản thanh toán, còn logic về các cột mốc đằng sau nó được trình bày trong tài liệu danh sách kiểm tra dành cho người mua.
Nếu bạn muốn áp dụng quy trình tương tự cho đơn hàng của mình, hãy gửi các mẫu, số lượng, thị trường đích và ngày tiền phải được chuyển. Chúng tôi sẽ đối chiếu với cùng năm sự kiện và cho biết sự kiện nào không thể được chứng minh cho cấu hình của bạn.
Việc thẩm định nhà cung cấp diễn ra trước quy trình này chứ không nằm bên trong nó. Lịch thanh toán là cách phân bổ rủi ro giữa hai bên, và chỉ hiệu quả khi bên gánh chịu rủi ro có khả năng gánh chịu rủi ro đó. Nếu các câu hỏi về phạm vi tài liệu, khả năng cung ứng nguyên liệu và năng lực sản xuất vẫn chưa được trả lời, thì lịch dưới đây chính là phần đã được hoàn thiện của chương trình, và đó là phần nhỏ hơn.
Một lưu ý thực tế về tổng chi phí của một đơn hàng hỗn hợp, bởi đây là nơi lịch thanh toán có thể âm thầm thay đổi giá. Khoản đặt cọc thu thập sớm ba tuần là vốn lưu động, không phải tiền miễn phí, và lịch dịch ngày thanh toán ba tuần sẽ thay đổi chu kỳ tiền mặt ngay cả khi không có tỷ lệ nào thay đổi. Khi so sánh hai lịch, hãy so sánh cả ngày lẫn tỷ lệ, đồng thời đưa chênh lệch vốn lưu động phát sinh vào so sánh tổng chi phí thay vì coi lịch là một khoản điều chỉnh miễn phí đối với đơn giá.
Nội dung liên quan
Hãy gửi cấu hình, số lượng và thị trường, chúng tôi sẽ cho biết những phần nào của lịch đã được hoàn thiện và phần nào thuộc về bạn.


