
Dieses Fallbeispiel zu den Zahlungsbedingungen für Smart Glasses ist eine konstruierte Bestellung und kein Kundenprojekt. Es wird kein Kundenname genannt, es ist kein Kundenbriefing beschrieben, und die Daten sind illustrative und nicht historisch. Es wird hier dargestellt, weil sich die Abläufe einer gemischten Bestellung abstrakt schwer erklären lassen: Drei Konfigurationen mit drei unterschiedlichen Materialstrukturen passen nicht in einen einzigen Zahlungsplan, und der Zeitpunkt, an dem ein Käufer das feststellt, liegt normalerweise in der Mitte einer bereits vereinbarten Zahlung.
Im Folgenden wird eine Bestellung aus drei veröffentlichten Konfigurationen vom Bestellschein bis zur Restzahlung nachvollzogen. Hinter jedem Meilenstein wird das jeweilige Dokument genannt.
Zahlungsbedingungen für Smart Glasses: Schritt-für-Schritt-Durchlauf einer konstruierten Bestellung
Die Bestellung und der Grund für ihre Aufteilung in drei Positionen
Der konstruierte Käufer ist ein Distributor, der ein Sortiment eröffnet, und kein Markenartikelhersteller, der ein einzelnes Produkt einführt. Die geschäftliche Logik eines Distributors besteht darin, mehrere Modelle einzukaufen, sie gemeinsam zu präsentieren und die Kosten des Sortiments über die Regalfläche statt über ein einzelnes Produkt zu decken. Daraus folgt unmittelbar für die Zahlungsbedingungen, denn drei unterschiedliche Materialauswahlen in einer Sendung sind der anspruchsvollste Fall, den ein Zahlungsplan bewältigen muss.
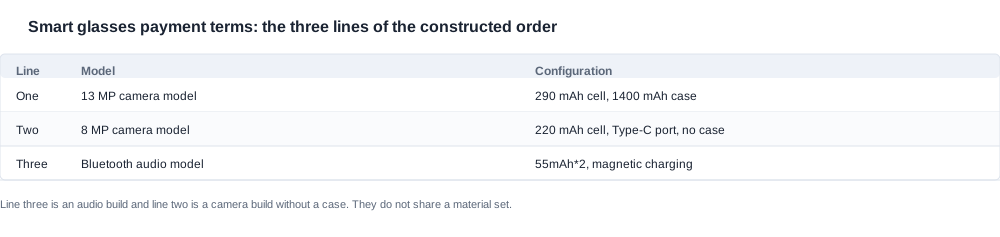
Die drei Positionen wurden aus veröffentlichten Konfigurationen zusammengestellt und so ausgewählt, dass jede Position strukturell von den anderen abweicht.
| Position | Modell | Veröffentlichte Konfiguration |
|---|---|---|
| Erste | 13-MP-Kameramodell | 290-mAh-Akku, 1400-mAh-Ladecase, ca. 7 h Nennnutzungsdauer, Ladezeit bis zu 2 h |
| Zweite | 8-MP-Kameramodell | 220-mAh-Akku, Type-C-Anschluss, ohne Ladecase, 5~8 h Nennnutzungsdauer, Ladezeit bis zu 2 h |
| Dritte | Bluetooth-Audiomodell | 55mAh*2-Akkus, magnetisches Laden, Bluetooth V5.4, ca. 8 h Nennnutzungsdauer, Ladezeit bis zu 2 h |
Zwei Details aus dieser Tabelle bestimmen alles, was folgt. Die erste und die zweite Position sind beide Kameraausführungen, jedoch unterschiedliche: Die eine verfügt über eine 1400-mAh-Ladecase, die andere überhaupt nicht. Bei vier der elf Kameramodelle im Sortiment ist zudem das veröffentlichte Ladeverfahren nicht angegeben. Daher muss die Schnittstelle der ersten Position schriftlich bestätigt und darf nicht aus dem Katalog abgeleitet werden. Die dritte Position ist überhaupt keine Kameraausführung. Es handelt sich um eine Audioausführung mit einer anderen Komponentenstruktur, einer anderen Stückliste und einer anderen Konformitätslage. Sie ist die Position, die aus einem einzigen Zahlungsplan drei Zahlungspläne macht.
Die Kriterien, nach denen die drei Positionen ausgewählt wurden
Die drei Positionen wurden nicht aus Gründen der Vielfalt ausgewählt. Sie wurden anhand von vier Kriterien ausgewählt. Diese Kriterien sind der übertragbare Teil der Konstruktion, weil sie sich auch auf eine reale Bestellung anwenden lassen.
Das erste Kriterium ist die Materialunabhängigkeit. Ein Distributor benötigt Positionen, die weder eine Ladecase noch einen Akku oder eine Packungseinlage gemeinsam nutzen, denn gemeinsam verwendete Komponenten bedeuten, dass ein einzelner Lieferausfall einen größeren Teil des Sortiments betrifft, als er sollte. Die zweite Position hat keine Ladecase und die dritte kein Kameramodul. Somit verfügen die drei Positionen über drei tatsächlich voneinander getrennte Strukturen.
Das zweite Kriterium ist die Konformitätsunabhängigkeit. Eine Position, für die ein Dokumentationsweg erforderlich ist, den die anderen Positionen nicht benötigen, ist eine Position, deren Dokumentationsverzögerung die übrigen beiden nicht aufhält. Aus diesem Grund konnte die Restzahlung am Ende dieses Durchlaufs nach Position aufgeteilt werden.
Das dritte Kriterium sind die Regalökonomie. Die drei Positionen müssen am Regal miteinander vergleichbar sein, was bedeutet, dass ihre wirtschaftlichen Kennzahlen je Einheit vergleichbar sein müssen. Aus diesem Grund wurden die Einrichtungskosten nicht gleichmäßig auf sie verteilt. Bei der Bewertung eines Modells, das einem Sortiment hinzugefügt werden soll, lautet die praktische Frage: Wie lassen sich zwei Positionen vergleichen, deren Struktur nicht übereinstimmt?
Das vierte Kriterium betrifft die Bewertung der Alternativen durch einen Käufer. Ein Distributor, der eine dritte Position hinzufügt, wählt zwischen einem dritten Modell und einer tieferen Positionierung der ersten beiden. Die Abwägung zwischen diesen beiden Optionen ist die tatsächliche Entscheidung. Die Checkliste, die diese Entscheidung unterstützt, ist eine Auswahlliste von Positionen, die im Hinblick auf Dokumentationsabhängigkeit, Materialunabhängigkeit und die Dauer der Freigabe der jeweiligen eigenen Unterlagen verglichen werden.
Der erste Versuch eines Zahlungsplans ist immer der naheliegende: eine Anzahlung, eine zweite Rate bei Fertigstellung der Produktion und eine Restzahlung bei Versand. In diesem Fall wird er aus zwei Gründen abgelehnt, die beide struktureller und nicht stilistischer Natur sind.
Der erste Grund ist das gemeinsame Produktionsfenster. Die drei Linien werden in einem Fenster eingeplant, weil sie einen gemeinsamen Verpackungslauf nutzen und ein gemeinsamer Lauf nur einen statt drei Rüstwechsel bedeutet. Das ist gut für den Preis und ungünstig für die Zahlung: Ein einzelner Meilenstein in einem gemeinsamen Fenster hat drei unterschiedliche Materialgruppen, die zu drei verschiedenen Zeitpunkten innerhalb dieses Fensters eintreffen. Ein auf die „Produktionsfertigstellung“ gesetzter Meilenstein wird daher auf einen Durchschnittswert gesetzt und nicht auf ein Ereignis.
Der zweite Grund sind die Rüstkosten. Eine Linie trägt das kundenspezifische Element für die gesamte Bestellung, und die Rückgewinnung dieser Kosten wird der Linie zugerechnet, der sie berechnet werden. Fällt sie auf Linie eins, trägt Linie eins eine Kostenposition, an der die beiden anderen Linien mitgewirkt haben. Dadurch sind die Stückkosten der drei Linien nicht mehr vergleichbar. Ein Distributor, der sein Sortiment anhand eines Linienvergleichs kalkuliert, kann dies nicht akzeptieren.
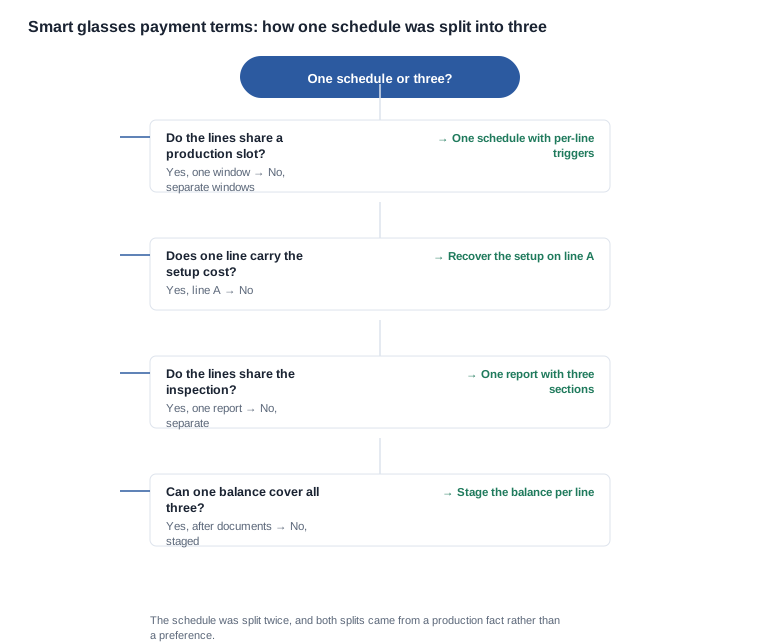
Beide Entscheidungen in diesem Entscheidungsbaum beruhten auf einer Produktions Tatsache und nicht auf einer Präferenz. Dies ist der Maßstab, der auf jeden Zeitplan angewendet werden sollte. Eine Aufteilung, die durch den Zeitpunkt des Eintreffens der Materialgruppen gerechtfertigt ist, hält auch einem Streit stand. Eine Aufteilung, die nur auf Bequemlichkeit beruht, hält ihm nicht stand.
Die Meilensteinübersicht und das jeweilige zugrunde liegende Dokument
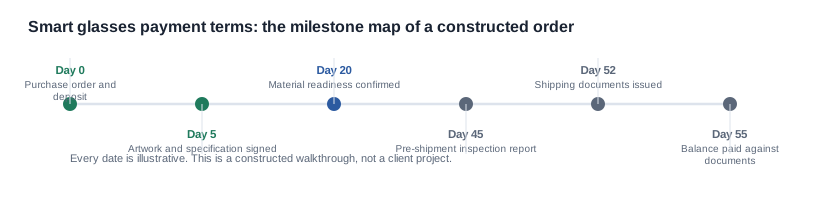
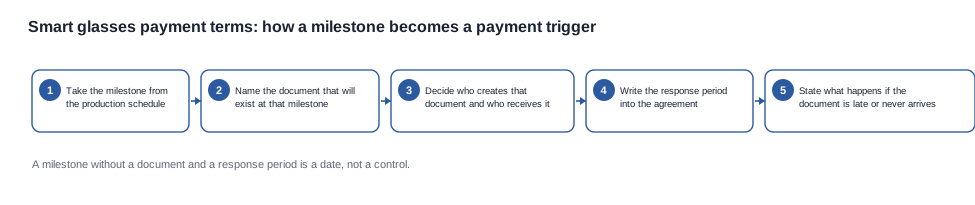
Der überarbeitete Zeitplan enthält fünf Zahlungsereignisse und für jedes ein Dokument. Die Daten sind beispielhaft und dienen hier ausschließlich zur Veranschaulichung der zeitlichen Abstände.
Tag 0, die Bestellung und die Anzahlung. Auslöser sind die unterzeichnete Bestellung zusammen mit den bestätigten Konfigurationskennungen für alle drei Linien, einschließlich der Ladeschnittstelle für Linie eins und der Gehäusekonfiguration für jede Linie. Die Anzahlung deckt die beschafften Materialien für die drei Linien und nichts anderes ab. Sie wird bewusst nicht als Deckung für Druckdaten oder Werkzeuge beschrieben, da diese separat abgerechnet werden und eine Anzahlung, die als Abdeckung für alles beschrieben ist, später nicht mehr aufgeteilt werden kann.
Tag 5, Freigabe von Druckdaten und Spezifikation. Dies ist kein Zahlungsereignis, sondern ein Dokumentenereignis. Es ist wichtig, weil die Freigabe der Druckdaten die einzige Zusage in dieser Bestellung ist, die der Käufer vollständig steuern kann. Ist der Drucklauf der bindende Engpass für Linie eins, verschiebt das Datum der Druckfreigabe diesen Zeitpunkt, und der Zeitplan muss dies ausweisen.
Tag 20, Bestätigung der Materialbereitschaft. Auslöser ist eine schriftliche Bestätigung, dass die Zellen für alle drei Linien, die Kameramodule für die Linien eins und zwei sowie die Gehäuse für Linie eins abgerufen wurden und dem Zeitplan entsprechen. Zu diesem Zeitpunkt ist der größte Anteil der Materialausgaben gebunden. Deshalb wird die Anzahlung hier und nicht an Tag 0 angesetzt und kann hier eine zweite Rate vorgesehen werden, ohne dass es sich lediglich um eine getarnte zweite Anzahlung handelt.
Tag 45, der Prüfbericht vor dem Versand. Auslöser ist ein ausgearbeiteter Bericht, der alle drei Konfigurationskennungen, die Stichprobengröße je Linie und die durchgeführten Prüfungen benennt. Es handelt sich um ein einziges Dokument für drei Linien mit drei Abschnitten, da die drei Linien in einem gemeinsamen Fenster geprüft werden und die Erstellung von drei Berichten eine bürokratische Fiktion wäre. Der Bericht ist datiert, er angegeben, was anhand welcher veröffentlichter Position geprüft wurde, und er nennt eine angemessene Reaktionsfrist.
Tag 52, die Übergabe der Versandunterlagen. Auslöser sind das Paket mit den Konformitätsnachweisen, die Handelsrechnung, die mit den drei Konfigurationskennungen abgeglichene Packliste und die Transportdokumente für die Lithiumzellen. Zu diesem Zeitpunkt sind die im Produktionsfenster enthaltenen Konformitätsarbeiten tatsächlich abgeschlossen, und die Vereinbarung regelt, was geschieht, wenn ein Bestandteil des Pakets fehlt.
Tag 55, die Restzahlung gegen Vorlage der Dokumente. Auslöser ist die Übergabe der oben genannten Versandunterlagen. Die Restzahlung für jede Linie wird fällig, sobald das Paket für die jeweilige Linie vollständig ist. Daher werden die beiden Linien, deren Unterlagen zuerst fertiggestellt sind, früher zur Zahlung freigegeben als die dritte.
Was jeder Auslöser tatsächlich regelt
Ein Auslöser ist nur dann sinnvoll, wenn er ändert, wofür jemand haftet. Die Betrachtung der fünf Ereignisse macht diesen Unterschied konkret.
Die Anzahlung an Tag 0 regelt, wer die Kosten einer Stornierung vor dem Abruf der Materialien trägt. Sie stellt das geringste Risiko dar, das der Käufer akzeptieren kann, da der Lieferant an Tag 0 erst wenig zugesagt hat. Ein Käufer, der an Tag 0 eine höhere Anzahlung akzeptiert, zahlt für ein Risiko, das noch nicht entstanden ist.
Die Bestätigung an Tag 20 regelt den Zeitpunkt, ab dem die Materialausgaben unumkehrbar werden. Sobald die Zellen und die Kameramodule abgerufen wurden, ist die Bestellung in einer Weise gebunden, die durch eine Stornierung nicht mehr aufgehoben werden kann. Der Käufer sollte davon an dem Tag erfahren, an dem dies geschieht, und es nicht erst später in einer Stornierungsklausel entdecken.
Der Inspektionsbericht für Tag 45 entscheidet die Frage der Konformität. Es ist das einzige Dokument im Zahlungsplan, das den Käufer vor Waren schützt, die nicht der Spezifikation entsprechen, und zugleich das Dokument, das am häufigsten fehlt. Ohne dieses Dokument erfährt der Käufer von einem Mangel, nachdem der Restbetrag bereits bezahlt wurde, und das einzige verbleibende Rechtsmittel ist eine Forderung gegen einen Lieferanten, dem bereits der vollständige Kaufpreis gezahlt wurde.
Die Übergabe an Tag 52 entscheidet die Frage der Konformität. In dieser Kategorie gehört die Dokumentation aus Sicht des Käufers zur Ware, denn eine Lieferung ohne die richtige Konformitätsdokumentation kann im Zielmarkt nicht verkauft werden. Der auslösende Zeitpunkt muss daher die vollständige Dokumentation und nicht das Versanddatum sein.
Der Restbetrag an Tag 55 regelt den endgültigen Risikoübergang und ist das einzige Ereignis, das das verbleibende Risiko vom Verkäufer auf den Käufer überträgt.
Die zwei Punkte, an denen der Zahlungsplan überarbeitet wurde
Bei der Erstellung dieses Auftrags wurden zwei Überarbeitungen vorgenommen. Beide sind erwähnenswert, weil sie in realen Programmen immer wieder vorkommen.
Die Anzahlung wurde von Tag 0 auf Tag 20 verschoben. Im ursprünglichen Zahlungsplan war die Anzahlung an die Bestellung gekoppelt. Dadurch finanzierte der Käufer die Materialkosten etwa drei Wochen bevor diese zugesagt waren. Mit der Verschiebung der Anzahlung auf den Zeitpunkt der Materialbereitschaft wurde diese Lücke geschlossen, ohne den Betrag zu ändern. Das ist die günstigste Verbesserung, die in einem Zahlungsplan möglich ist, da sie für den Lieferanten kostenglos ist, sobald der Zahlungsplan verstanden wurde. Der Preis dieser Änderung bestand darin, dass der Käufer eine schriftliche Bestätigung der Materialbereitschaft anfordern musste, die der Lieferant ansonsten nicht erstellt hätte.
Der Restbetrag wurde nach Positionen aufgeteilt. Im ursprünglichen Zahlungsplan war für alle drei Positionen ein einziger Restbetrag an Tag 55 vorgesehen. Da die Dokumentation für die dritte Position später vollständig vorliegt als für die anderen beiden, hätte der Käufer bei einem gemeinsamen Restbetrag an Tag 55 für die ersten beiden Positionen bezahlt, während er bei der dritten Position weiterhin einem Risiko ausgesetzt gewesen wäre. Durch die Aufteilung des Restbetrags nach Positionen wurden die abgeschlossenen Positionen anhand ihrer jeweiligen Dokumentation freigegeben, sodass nur die noch nicht abgeschlossene Position offen blieb. Der Käufer gab einen geringen Teil seiner steuerlichen Einflussmöglichkeiten auf und verringerte zugleich das noch bestehende Ausfallrisiko. Diese Abwägung war richtig, denn nach der Aufteilung entsprach der offene Betrag genau dem Betrag, für den noch kein Nachweis vorlag.
Auch zwei weitere Änderungen wurden nicht vorgenommen, und deren Gründe sollten ebenfalls festgehalten werden. Die Einrichtungskosten wurden nicht gleichmäßig auf die drei Positionen verteilt, weil eine solche Verteilung die Stückkostenökonomie der Positionen unvergleichbar gemacht hätte. Die eigene Regalpreisgestaltung des Distributors setzt jedoch voraus, dass diese Kosten vergleichbar sind. Außerdem wurde der Restbetrag nicht an die Abnahme durch den Käufer gekoppelt, da das Abnahmeverfahren eines Distributors bei einer gemischten Lieferung keinen natürlichen Termin hat. Eine Zahlungsbedingung ohne Endtermin ist jedoch schlechter als eine mit einem kurzen und genau festgelegten Zeitfenster.
Warnsignale und Fehlerquellen bei Zahlungsbedingungen für gemischte Aufträge
In dieser Darstellung hätten sechs Dinge schiefgehen können. Jedes davon ist eine Fehlerquelle, die in realen Programmen mit gemischten Aufträgen immer wieder vorkommt. Sie werden als Warnsignale und nicht als allgemeine Warnungen aufgeführt, weil jedes bereits im Zahlungsplan erkennbar ist, bevor Geld fließt.
Ein einzelner Meilenstein für drei Materialgruppen. Der Zahlungsplan nennt „Produktionsabschluss“, doch die drei Positionen werden tatsächlich zu drei unterschiedlichen Zeitpunkten innerhalb eines Zeitfensters abgeschlossen. Die Fehlerquelle besteht darin, dass der Meilenstein auf dem Papier präzise wirkt, in der Praxis jedoch drei Ereignisse mittelt. Die Lösung besteht darin, den Meilenstein auf den Zeitpunkt zu legen, zu dem die Materialien zugesagt wurden. Dies ist ein Ereignis mit einem eindeutigen Datum und kein Abschluss mit drei möglichen Zeitpunkten.
Die an die Bestellung gekoppelte Anzahlung. Dies ist das häufigste Warnsignal in dieser Kategorie. Das Erkennungsmerkmal ist eine Anzahlung, mit der ausdrücklich Produktion, Druckvorlagen und Werkzeugkosten gemeinsam finanziert werden. Der Käufer finanziert drei Dinge, kann aber keines davon zurückfordern, weil der Lieferant zu diesem Zeitpunkt lediglich einen Arbeitsauftrag zugesagt hat. Die Fehlerquelle liegt darin, dass der Käufer die Anzahlung als Zeichen der Verpflichtung und nicht als Risiko versteht. Fragen Sie vor der Annahme, wofür sie verwendet wird.
Der an die Abnahme durch den Käufer gekoppelte Restbetrag. Bei einer gemischten Lieferung lässt sich das Abnahmeverfahren tatsächlich nur schwierig durchführen, da die drei Positionen gemeinsam eintreffen, aber nicht gemeinsam abgenommen werden. Die Fehlerquelle besteht darin, dass der Zahlungsplan schützend wirkt, in der Praxis jedoch unbefristet ist. Ein kurzes, genau festgelegtes Zeitfenster für ein benanntes Dokument ist besser als ein Abnahmeverfahren ohne Endtermin.
Der Prüfbericht ohne Angabe der Konfiguration. Ein Bericht, in dem die Ware als konform bezeichnet wird, ist wertlos, wenn der Käufer nicht belegen kann, dass die geprüfte Ware auch die bestellte Ware ist. Die Falle: Der Lieferant erstellt einen ordentlichen Bericht, und der Käufer akzeptiert ihn, ohne die Zeichenfolge zu prüfen. Das Warnsignal zeigt sich erst, wenn sich herausstellt, dass eine Position anders als bestellt gefertigt wurde. Bestehen Sie darauf, dass die Konfigurationszeichenfolgen im Bericht enthalten sind.
Die Dokumentationsmappe als Teil der Lieferung. Die Konformitätsdokumentation ist Teil der Ware, denn Ware, die auf dem Zielmarkt nicht verkauft werden darf, ist keine Ware. Die Falle: Die Mappe wird parallel zum Versand erstellt, und die Restzahlung wird freigegeben, sobald die Ware das Werk verlässt. Verlangen Sie die Mappe als benannten Übergabepunkt, bevor die Restzahlung erfolgt.
Eine Restzahlung für Positionen mit unterschiedlichen Fertigstellungsterminen. Das letzte Warnsignal ist ein Zahlungsplan, der die Bestellung als einen finanziellen zusammenhängenden Vorgang behandelt, während die Fertigung sie als drei behandelt. Die Falle: Das ist einfach und falsch, denn am Ende zahlt der Käufer für die beiden fertiggestellten Positionen nach dem Zeitplan der einen Position, die noch nicht abgeschlossen ist. Die Korrektur besteht darin, die Restzahlung nach Positionen aufzuteilen. Bei einer gemischten Bestellung ist diese Korrektur meist die wichtigste.
Warum dies eine konstruierte Darstellung und kein Kundenprojekt ist
Diese Darstellung dient der Veranschaulichung. Sie beschreibt keinen Kundenauftrag, sie ist kein Angebot, und die darin genannten Daten und Beträge stammen nicht aus einem Lieferschein. Sie wurde anhand veröffentlichter Katalogkonfigurationen erstellt, damit die strukturellen Punkte nachvollziehbar und nicht hypothetisch sind: Die beiden Kamerapositionen unterscheiden sich durch ein Gehäuse mit 1400 mAh und eine Type-C-Schnittstelle, die Audio-Position hat mit beiden keine gemeinsame Materialauswahl, und die Ladezeiten sowie die angegebenen Nutzungswerte sind die veröffentlichten Werte.
Auch sollte klar gesagt werden, was veröffentlicht ist und was nicht, denn dieser Unterschied ist für alle relevant, die dies lesen und anschließend ihren eigenen Zahlungsplan erstellen. Unsere veröffentlichten Unterlagen enthalten die elektrischen Daten für jedes Modell, die Konfigurationsoptionen, die Farboptionen und die Gehäusealternativen. Unser Katalog enthält eine unternehmensweite Seite zur Exportzertifizierung, jedoch keine Zertifizierungsangabe für einzelne Modelle. Daher muss der Umfang der Dokumentation für eine bestimmte Modellzeichenfolge schriftlich und bezogen auf diese Zeichenfolge festgelegt werden. Unsere Stückpreise, Mindestbestellmengen und Lieferzeiten sind nicht veröffentlicht. Der Materialaufwand hinter der Anzahlung in dieser Darstellung ist daher ein Beispiel und nicht aus den Daten abgeleitet.
Der Ablauf für ein Muster und der Ablauf für die Lieferung sind vom Zahlungsplan getrennt und werden unter Muster und Logistik erläutert. Der Rahmen, den diese Darstellung anwendet, ist unter Zahlungsbedingungen aufgeführt. Die zugrunde liegende Meilensteinlogik wird in den Unterlagen für die Einkäufer-Checkliste erläutert.
Wenn Sie dieselbe Darstellung mit Ihrem eigenen Auftrag durchgeführt haben möchten, senden Sie uns die Modelle, die Mengen, den Zielmarkt und den Zeitpunkt, an dem die Zahlung erfolgen muss. Wir gleichen die Angaben mit denselben fünf Ereignissen ab und teilen Ihnen mit, welche davon für Ihre Konfiguration nicht belegbar sind.
Die Due Diligence zum Lieferanten steht vor dieser Darstellung und nicht innerhalb derselben. Ein Zahlungsplan ist eine Methode zur Verteilung von Risiken zwischen zwei Parteien und funktioniert nur, wenn die das Risiko tragende Partei es auch tragen kann. Wenn die Fragen zum Umfang der Dokumentation, zur Materialverfügbarkeit und zur Produktionskapazität noch nicht beantwortet wurden, ist der nachstehende Zahlungsplan der Teil des Vorhabens, der bereits feststeht – und es ist der kleinere Teil.
Ein praktischer Hinweis zu den Gesamtkosten einer gemischten Bestellung, denn an dieser Stelle verändert ein Zahlungsplan stillschweigend den Preis. Eine drei Wochen früher eingezogene Anzahlung ist Betriebskapital und kein kostenloses Geld. Ein Zahlungsplan, der einen Zahlungstermin um drei Wochen verschiebt, verändert den Cashflow-Zyklus, selbst wenn kein einziger Prozentsatz geändert wird. Vergleichen Sie bei zwei Zahlungsplänen daher sowohl die Daten als auch die Prozentsätze und beziehen Sie die daraus resultierende Differenz beim Betriebskapital in den Gesamtkostenvergleich ein, statt den Zahlungsplan als kostenlose Anpassung des Stückpreises zu behandeln.
Weiterführende Lektüre
Senden Sie uns die Konfiguration, die Menge und den Markt, und wir teilen Ihnen mit, welche Teile des Zahlungsplans feststehen und welche in Ihrer Verantwortung liegen.


