
Продвинутый вопрос об условиях оплаты смарт-очков заключается не в том, что указано в графике, а в том, с чем он связан. График первого порядка обычно представляет собой набор процентных ставок, однако для повторной программы необходим более совершенный подход: структура, в которой каждый платеж привязан к документу, доступному для чтения третьей стороне. Это руководство предназначено для покупателя, который уже совершил один заказ и теперь понимает, какие части первого графика были лишь декоративными.
Самое полезное, что может сделать повторный покупатель, — перестать воспринимать условия оплаты как проявление коммерческой вежливости и начать рассматривать их как механизм перевода рисков. Такое изменение точки зрения определяет, что имеет смысл согласовывать, и составляет основу разделов, приведённых ниже.
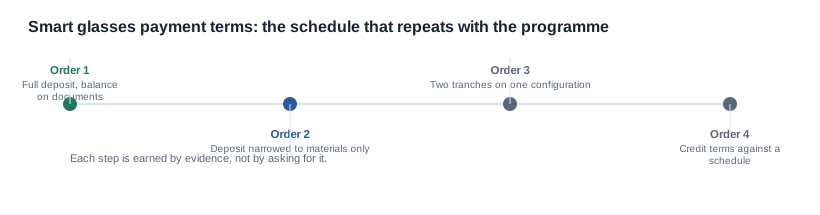
Условия оплаты смарт-очков: продвинутая структура для повторной программы
Чему научил первый заказ и чему он не научил
Первый заказ в этой категории teaches покупателя четырём вещам, которые важно сформулировать точно, поскольку при втором заказе покупатели обычно применяют их некорректно.
Он показывает, что задаток подлежит уплате до стабилизации конфигурации, поскольку материальные обязательства необходимо принять в отношении чего-либо, и этим «что-либо» является всё, что было указано в заказе. Он показывает, что остаток суммы обычно взимается на этапе, определяемом внутренним процессом продавца, а не подтверждающими документами покупателя, и что это остаётся незаметным до момента, когда поставка оказывается неполной или какой-либо документ отсутствует. Он показывает, что работа по обеспечению соответствия требованиям находится где-то в графике, обычно без отдельной пометки, и именно этот компонент с наибольшей вероятностью придётся оплачивать дважды, если программа изменится. Кроме того, он показывает, что возмещение затрат на оснастку и макеты, если оно было полностью произведено при небольшом первом заказе, исказило цену каждой единицы в программе и исказит её во второй раз, если только эти расходы прямо не будут распределены.
Первый заказ не показывает, какие из этих условий были структурными, а какие — лишь первоначальной позицией поставщика, у которого ещё не было причин поступить лучше. Именно этот пробел восполняет данное руководство. График, используемый в зрелой программе, представляет собой не более тщательно согласованную версию первого графика, а совершенно иной объект, построенный на иной исходной посылке.
Посылка, которая всё меняет: деньги следуют за подтверждениями, а не за сроком
Принцип, лежащий в основе продвинутого графика платежей, заключается в том, что каждый платёж должен перечисляться при наличии существующего и проверяемого подтверждающего документа, а не по истечении определённого срока в производственном календаре. Это различие может показаться чисто процедурным, пока покупатель не рассчитает его реальную стоимость.
Сравните остаток суммы, перечисляемый «по завершении производства», с остатком, перечисляемым «после получения отчёта о проверке перед отгрузкой». Между этими двумя точками находится весь период, в течение которого выявляются дефекты, весь период, в течение которого формируется документация, и весь период, в течение которого проверяются отгрузочные документы. Если остаток перечисляется в начале этого периода, покупатель оплачивает товар до того, как получает хоть какую-то возможность узнать, соответствует ли он требованиям, и единственным оставшимся средством защиты становится претензия к поставщику, которому уже полностью уплачено.
Стоимость такой структуры заключается не в счёте. Она включает повторную поставку, расходы на замену, задержку, стоимость проверки и оборотный капитал, замороженный в споре. Покупатели, которые никогда не получали поставку с дефектами, обычно оценивают эти расходы как нулевые, а затем обнаруживают, что в сценарии сбоя это самая крупная статья.
Продвинутый подход заключается в том, чтобы привязать каждый этап к документу, который может прочитать третья сторона, указать, кто его готовит, и установить срок ответа. Документ не обязан быть сложным. Подойдут печатный отчёт о проверке, оформленный в соответствии с согласованной спецификацией, комплект фотографий производственной партии, сделанных перед отгрузкой, передача документации о соответствии требованиям или подписанный упаковочный лист, сверенный с конфигурационным кодом. Главное, чтобы документ существовал, был датирован и чтобы соглашение определяло последствия его непредставления.
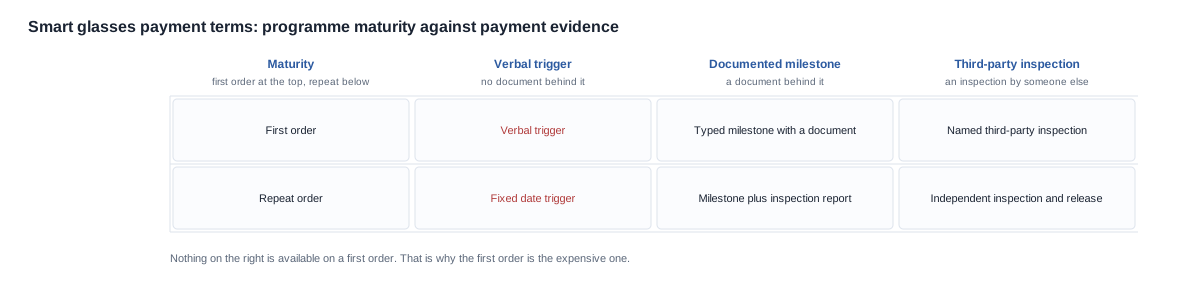
Приведённая выше матрица более точно обосновывает зрелость подхода. Ничто из правой части недоступно при первом заказе, и это не свидетельствует о неудачных переговорах, а является объективной особенностью отношений. У поставщика нет причин финансировать проверку третьей стороной для незнакомого покупателя и принимать условие об остатке платежа, зависящем от документов, которые он никогда не выпускал. Подтверждения необходимо заслужить, и первый заказ — именно тот этап, на котором это происходит.
Практическое следствие заключается в том, что зрелая программа должна стоить иначе, чем первый порядок, даже если цена единицы одинакова. Административные расходы на график, привязанный к контрольным этапам, реальны, и поставщик, взимающий за них плату, берёт оплату за то, что ценно для покупателя. Покупатель, который воспринимает график как документ для сдачи в архив, а не как механизм управления, покупает этот механизм, но затем им не пользуется.
Что меняется между первым и четвёртым порядком
В рамках программы меняются четыре вещи, и каждая из них влияет не просто на цену, а на структуру оплаты.
Однократные расходы амортизируются. Пресс-формы, индивидуальный дизайн и первый производственный запуск нового цветового исполнения — это фиксированные расходы, которые имеют смысл только при распределении на весь объём. Повторная программа имеет объём, и правильный подход к фиксированным расходам при наличии объёма — амортизация. Переговоры в этом случае конкретны: нужно указать общую сумму, объём, на который она распределяется, и завершается ли амортизация. Поставщик, который полностью перекладывает стоимость пресс-форм на каждый заказ, ничего не амортизирует; поставщик, который амортизирует расходы на объём, которого покупатель никогда не достигнет, также ничего не амортизирует. И то и другое становится очевидным, если запросить график возмещения расходов в виде таблицы, а не в виде примечания.
Конфигурация перестаёт меняться. При первом порядке перечень конфигураций представляет собой предложение. К третьему заказу это уже сложившаяся производственная система с известными наборами материалов и сроками изготовления, что меняет назначение предоплаты. Если при первом заказе предоплата финансировала покрытие неопределённости, то при четвёртом она финансирует плановый заказ материалов, поэтому правильная структура предполагает меньшую долю, поскольку защищаемый риск меньше. Это наиболее часто упускаемый вопрос на переговорах в данной категории, поскольку покупатели считают, что первый заказ задаёт прецедент. Он этого не делает — он задаёт прецедент для профиля рисков, который больше не применим.
Положение в области соответствия требованиям стабилизируется и поддаётся планированию. Техническое досье для модельного ряда не требуется пересоздавать для каждого заказа. После его создания документальный маршрут для целевого рынка становится повторяющимся процессом с известной продолжительностью, и его можно включить в график как контрольный этап, а не оставлять как открытый риск. При добавлении нового варианта или выходе на новый рынок документационная работа снова включается в график как однократная, и её следует оценивать именно как однократные расходы.
Готовность поставщика принимать на себя риск меняется. Поставщик, выполнивший четыре заказа для покупателя, имеет подтверждённую историю, которую ценит, а затраты на оценку следующего заказа для него снижаются. Именно это делает условия оплаты в кредит или снижение предоплаты предметом переговоров. При этом важно понимать, что речь идёт не о кредитоспособности покупателя в финансовом смысле, а о внутренних затратах поставщика, связанных с несением риска.
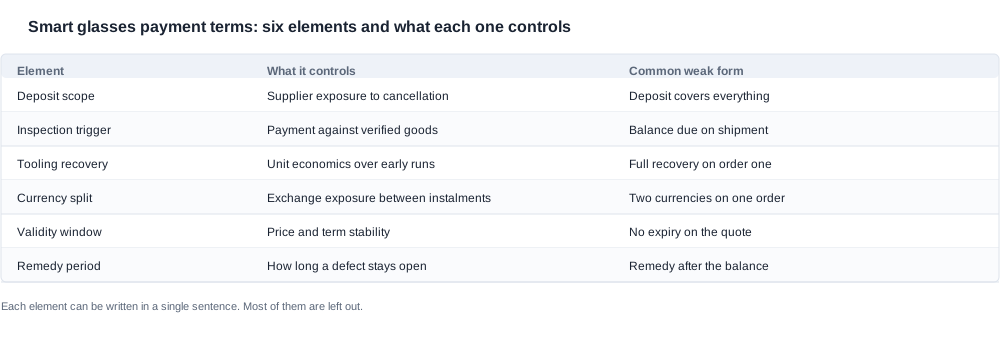
Приведённая выше таблица служит рабочим ориентиром для переговоров. Каждый из этих шести элементов в принципе подлежит согласованию, и у каждого есть распространённая слабая форма, которую покупатель по умолчанию примет, если не обозначит свою позицию. Эти слабые формы не являются недобросовестными — это просто варианты структуры, требующие наименьших усилий от обеих сторон.
Что не улучшается автоматически при повторных заказах
Существует категория условий, которые по-прежнему неверно применяются в зрелых программах. Следует прямо назвать их, чтобы не считать, что они автоматически исправляются вместе с остальными условиями.
Прежде всего, это условие об оплате остатка. Покупатели считают, что поставщик, принявший при втором заказе схему с удержанием остатка до проверки, сохранит её и при третьем заказе, поскольку она однажды была включена в договор. На практике график часто пересматривается при каждом заказе, и условие оплаты остатка может незаметно вернуться к привязке к дате отгрузки, поскольку именно такой порядок проще использовать в рамках собственного процесса продавца. Защита заключается в том, чтобы закрепить это условие на постоянной основе в договоре, а не в отдельном заказе: тогда его изменение потребует осознанного внесения поправок, а не нового расчёта цены.
Второй момент — срок для устранения недостатков. На первый заказ этот срок обычно предоставляется достаточно широким, но при повторном заказе его сокращают в первую очередь, поскольку к третьему заказу отношения уже устоялись и поставщик предполагает, что покупатель не станет настаивать. Поэтому сроки для устранения недостатков также должны быть закреплены на постоянной основе.
Третий момент — валюта каждого платежа. Её часто считают административной деталью, согласованной при первом заказе, и иногда она меняется по решению финансового отдела, а не в ходе переговоров, в результате чего у покупателя возникает валютный риск, на который он не соглашался.
Разработка графика на основе контрольных этапов, которые можно проверить
Процедура разработки короткая и механическая, но стоит выполнить ее до отправки запроса, а не после утверждения графика.
Возьмите производственный график и отметьте каждый контрольный этап, который действительно станет событием. Список окажется короче, чем ожидают покупатели: подтверждение заказа и утверждение макета, готовность материалов, завершение производства, инспекция перед отгрузкой, передача документации и отгрузка. Некоторые из этих этапов могут совпадать, а если два платежа привязаны к одному триггеру, это означает, что один из них является лишь формальностью.
Прикрепите к каждому контрольному этапу документ, который сможет прочитать независимая сторона, и четко укажите, что он содержит. В отчете об инспекции должны быть указаны конфигурация, относительно которой проводилась проверка, количество проверенных единиц и перечень выполненных проверок. Такая конкретика — не бюрократия: именно она делает документ пригодным для предъявления претензии и не позволяет отчету превратиться в фотографию коробки.
Затем разместите по одному платежу после каждого этапа, связанного с риском, и не раньше. Предоплата приходится на первый этап, на котором поставщик действительно принимает на себя обязательства по расходам на материалы; обычно это готовность материалов, а не подтверждение заказа. Остаток следует перечислить после последнего этапа, на котором может быть выявлена проблема, то есть после инспекции, и до передачи отгрузочных документов.
Наконец, зафиксируйте срок ответа и последствия. Что произойдет, если отчет об инспекции будет предоставлен с опозданием? Что произойдет с остатком платежа, если в отчете будут указаны замечания? Что произойдет, если отчет так и не будет предоставлен? Контрольный этап без срока ответа — это просто дата, а дата не является механизмом контроля.
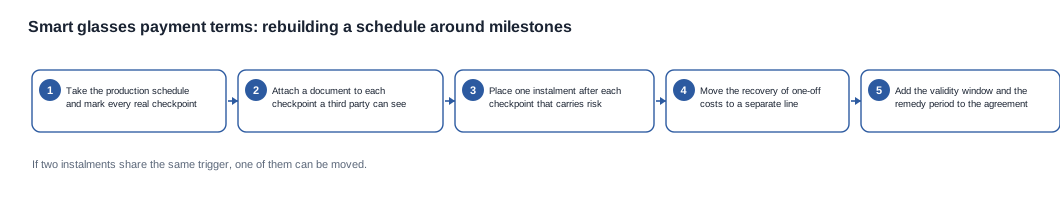
Результатом этого упражнения станет график с меньшим количеством платежей, чем ожидал покупатель: каждый платеж будет привязан к документу и размещен после того, как произойдет реальное событие. Именно так на практике выглядит продвинутый график. Он не более выгоден, чем первоначальный, но точнее и лучше продуман.
Валюта, срок действия и риски, не отраженные в заказе
Три риска, связанные с графиком платежей, не видны на поверхности документа и превышают большинство очевидных рисков.
Риск разных валют. Предоплата в одной валюте и остаток в другой создают два валютных риска вместо одного, причем это разные риски. Предоплата перечисляется, когда покупатель уже принял обязательства, а поставщик еще не осуществил поставку, поэтому колебания курса за этот период относятся к рискам покупателя. Остаток перечисляется после поставки, и если он погашается в другой валюте, колебания между выставлением счета и датой платежа вновь относятся к рискам покупателя. Разделение платежа между двумя валютами может обойтись дороже разницы, которую покупатель согласовал по проценту предоплаты. Уточните, в какой валюте оформлен каждый платеж, и оцените валютный риск, а не считайте его отсутствующим.
Риск срока действия. Предложение без срока действия не истекает, и это звучит как преимущество, но на деле им не является. Это означает, что цену и условия можно пересмотреть в момент размещения заказа покупателем, когда его срочность максимальна, а возможности поставщика по влиянию на условия также максимальны. Установите срок действия условий и контрольную точку для их пересмотра в графике. На рынке, где меняются стоимость компонентов и перевозки, просроченный график, представленный как действующий, — это ложная позиция, а не предмет переговоров.
Риск концентрации. Значительный остаток, выплачиваемый при отгрузке по программе, зависящей от одного поставщика, одного производственного окна и одного маршрута инспекции, представляет собой риск концентрации, не отраженный ни в одном пункте счета. Разделение повторного заказа на транши по одной конфигурации или разбиение крупного заказа на небольшую первую партию той же конфигурации снижает этот риск. И то, и другое стоит предлагать в обмен на более выгодную структуру платежей, а не оплачивать отдельно.
Есть еще один вопрос, который относится к этому разделу, поскольку он касается не финансов, а коммерческих условий, но проявляется так же: срок устранения дефектов по отгруженной продукции. Это не условие оплаты, однако структура, в которой остаток перечисляется после приемки без установленного срока для устранения недостатков, позволяет перечислить средства до выявления проблемы. Последствия такого подхода для качества отдельно описаны в разделе об условиях оплаты и качестве, а положения, которые необходимо перепроверить, приведены в разделе о типичных ошибках в договоре.
Составленный график с двумя конфигурациями и одним производственным окном
Рассмотрим не клиентский проект, а условный график. У покупателя есть повторная программа с одной конфигурацией камеры и одной конфигурацией аудио; обе производятся в одном окне, поскольку они используют одну упаковочную партию.
Первый вопрос — могут ли два производственных потока действительно использовать одно окно, и ответ определяет структуру. Если общим элементом является тираж, а электронные сборки выполняются отдельно, общее окно означает одну смену тиража вместо двух, а одну проверку можно провести по обоим потокам, если отчет составляется по обеим конфигурационным строкам, а не по одной.
Затем аванс перечисляется на этапе проверки готовности материалов, поскольку к этому моменту модуль камеры и ячейка уже закреплены за обоими потоками, а тираж упаковки заказан. Остаток перечисляется после отчета о проверке, в котором указаны обе конфигурационные строки и количество единиц по каждой из них.
Настройка от первой программы амортизируется по двум потокам и указывается отдельной строкой, благодаря чему она не возвращается в стоимость единицы при третьем заказе. Документация о соответствии требованиям для двух модельных строк — это повторяющийся процесс, а не разовая задача, поэтому в графике она представлена как задача с известной продолжительностью, а не как риск.
График сознательно не привязывает остаток к приемке покупателем. Приемка допустима в принципе, но опасна на практике, поскольку процедура приемки без ограничения срока превращается в платежное условие без конечного срока. В договоре вместо этого указано конкретное условие: остаток перечисляется при выдаче отчета о проверке и передаче отгрузочной документации, при этом установлен срок ответа по замечаниям.
В результате получается график с двумя платежами, каждый из которых привязан к существующему событию. Сравните его с распространенным альтернативным вариантом: аванс при подтверждении заказа, второй платеж после завершения производства и остаток при отгрузке. Альтернативный вариант не предусматривает оплату покупателю за время проведения проверки, а именно в этот период выявляются дефекты.
Что мы публикуем об условиях оплаты, а что остается в коммерческом предложении
Опубликованные материалы об условиях оплаты — это часть спецификации, которую мы можем подтвердить, тогда как все остальное относится к внутреннему досье поставщика. Мы публикуем то, что указано в нашей документации, отмечаем открытые позиции и не заполняем открытые строки типовыми значениями, взятыми из общих данных поставщиков.
Практическое следствие для покупателя, работающего с этим руководством, заключается в том, что цены за единицу, минимальные объемы заказа и сроки выполнения заказа мы не публикуем, поэтому не можем предложить поэтапный план, который случайно совпадет с вашим циклом движения денежных средств. Однако мы можем и действительно предлагаем структуру, привязанную к фактическим этапам вашего заказа, а до внесения аванса письменно указываем условия расторжения.
Мы не будем составлять график платежей по фотографии или заполнять пробел в спецификации числом, которое невозможно проследить до документа. Вместо этого мы примем сценарий использования, конфигурацию и рынок и сообщим, какие части согласованы, какие остаются открытыми, а какие данные должен предоставить субпоставщик.
Направьте нам стоимость заказа, конфигурацию, целевой рынок и дату, когда необходимо перечислить средства, и мы предложим структуру применительно к этому заказу, а не к типовой программе. Если этап невозможно подтвердить, поскольку он не существует как событие в производственной последовательности, мы прямо скажем об этом, а не укажем триггер, который станет предметом спора при его наступлении.
Риски второго порядка, лежащие в основе этой схемы, рассматриваются в статьях о рисках закупок и скрытых расходах, а используемая в этой статье система изложена в разделе об условиях оплаты.
Связанные материалы
-
Последствия для качества — что измеряет триггер
-
Скрытые расходы — второй порядок рисков
-
Ошибки в договоре — пункты, которые следует перепроверить
Направьте нам конфигурацию, количество и рынок, и мы сообщим, какие части графика согласованы, а какие зависят от вас.


