
La question avancée concerning les conditions de paiement des lunettes connectées ne porte pas sur ce que prévoit l’échéancier, mais sur ce auquel celui-ci est associé. Un échéancier de premier ordre consiste généralement en un ensemble de pourcentages, tandis qu’un programme récurrent nécessite une structure plus adaptée: une structure dans laquelle chaque échéance est rattachée à un document qu’un tiers peut consulter. Ce guide s’adresse à l’acheteur qui a déjà passé une commande et qui sait désormais quelles parties du premier échéancier relevaient de la décoration.
La mesure la plus utile qu’un acheteur récurrent puisse prendre est de cesser de considérer les conditions de paiement comme une faveur commerciale pour les traiter comme un mécanisme de transfert des risques. Ce changement de perspective modifie ce qu’il vaut la peine de négocier, comme l’expliquent les sections suivantes.
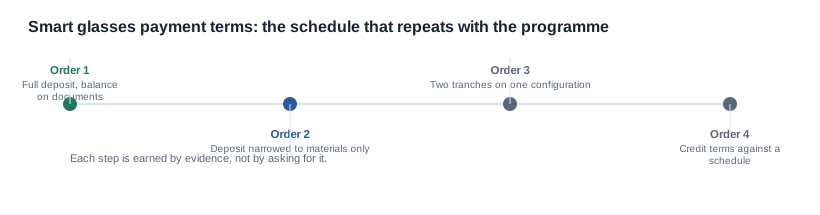
Conditions de paiement des lunettes connectées: la structure avancée pour un programme récurrent
Ce que la première commande vous a appris, et ce qu’elle ne vous a pas appris
Une première commande dans cette catégorie apprend quatre choses à un acheteur. Il convient de les énoncer précisément, car c’est généralement lors de la deuxième commande que les acheteurs les appliquent mal.
Elle apprend que l’acompte est exigible avant que la configuration soit stabilisée, car l’engagement matériel doit être pris sur une base quelconque, et cette base correspond à ce qui a été spécifié dans la commande. Elle apprend que le solde est généralement encaissé à un moment défini par le processus interne du vendeur plutôt que par les preuves fournies par l’acheteur, et que cela reste invisible jusqu’à ce qu’une expédition soit incomplète ou qu’un document manque. Elle apprend que les travaux de conformité se situent quelque part dans l’échéancier, généralement sans être étiquetés, et qu’il s’agit de l’élément le plus susceptible d’être payé deux fois si le programme évolue. Elle apprend enfin que le remboursement des outillages et des visuels, s’il a été effectué en totalité lors d’une petite première commande, a faussé tous les prix unitaires du programme et faussera également ceux de la deuxième commande, sauf s’il est explicitement amorti.
Ce que la première commande n’enseigne pas, c’est lesquels de ces éléments relevaient de la structure et lesquels correspondaient simplement à la position initiale d’un fournisseur qui n’avait alors aucune raison de faire mieux. C’est precisely cette lacune que ce guide comble. L’échéancier appliqué par un programme mature n’est pas une version mieux négociée du premier échéancier; c’est un objet différent, bâti sur un principe différent.
Le principe qui change: l’argent suit les preuves, pas le temps
Le principe sous-jacent à un échéancier de paiement avancé est que chaque échéance doit être libérée contre un artefact qui existe et peut être examiné, plutôt qu’en fonction du temps écoulé sur un calendrier de production. Cette distinction peut sembler purement procédurale jusqu’à ce qu’un acheteur en chiffre la valeur.
Prenez un solde libéré « à l’achèvement de la production » et un solde libéré « sur présentation du rapport d’inspection avant expédition ». Entre ces deux points se situe l’intégralité de la période durant laquelle les défauts sont détectés, de celle durant laquelle la documentation est rassemblée et de celle durant laquelle les documents d’expédition sont vérifiés. Si le solde est libéré au début de cette période, l’acheteur a payé les marchandises avant de pouvoir déterminer si elles sont conformes, et le seul recours qui lui reste est une réclamation auprès d’un fournisseur qu’il a déjà payé en totalité.
Le coût d’une telle structure ne réside pas dans la facture. Il réside dans la deuxième expédition, dans le coût de remplacement, dans le retard, dans les frais d’inspection et dans le fonds de roulement immobilisé par le litige. Les acheteurs qui n’ont jamais reçu d’expédition défectueuse chiffrent généralement ce risque à zéro, puis découvrent qu’il représente le poste le plus important du scénario d’échec.
La démarche avancée consiste à associer à chaque étape clé un document qu’un tiers pourrait consulter, à désigner la personne qui l’établit et à préciser le délai de réponse. Le document n’a pas besoin d’être complexe. Un rapport d’inspection saisi sur ordinateur conformément aux spécifications convenues, un ensemble de photographies de la série de production prises avant expédition, une remise de la documentation de conformité ou une liste de colisage signée et rapprochée de la chaîne de configuration conviennent tous. L’essentiel est que le document existe, qu’il soit daté et que l’accord précise ce qui se produit s’il n’arrive pas.
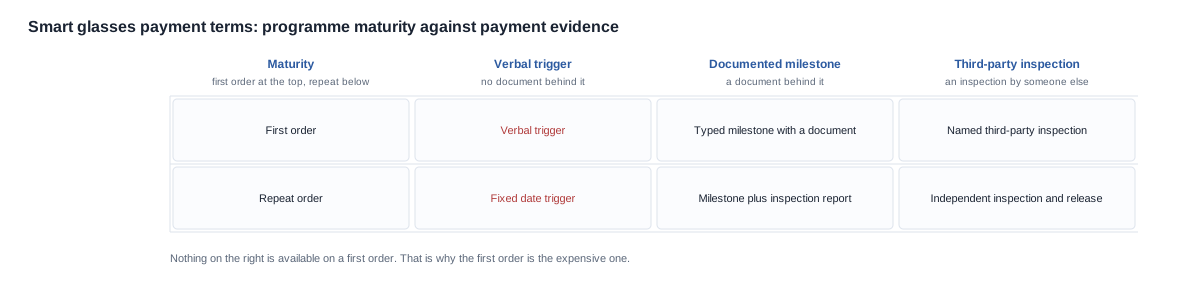
La matrice ci-dessus expose plus précisément l’argument de maturité. Rien de ce qui figure à droite n’est accessible dès la première commande, et ce n’est pas le signe d’une négociation défaillante, mais une réalité inhérente à la relation. Un fournisseur n’a aucune raison de financer une inspection par un tiers pour un acheteur qu’il ne connaît pas, ni d’accepter un solde dépendant de documents qu’il n’a jamais produits. Les preuves doivent être acquises, et la première commande est le moment de les obtenir.
La conséquence pratique est qu’un programme mature devrait être tarifé différemment du Premier Ordre, même si le prix unitaire est identique. Le coût administratif d’un calendrier lié à des jalons est réel, et un fournisseur qui le facture facture quelque chose que l’acheteur apprécie. Un acheteur qui considère le calendrier comme un document à classer, plutôt que comme un contrôle à exploiter, achète le contrôle sans ensuite l’utiliser.
Ce qui change entre le Premier Ordre et le quatrième
Quatre éléments évoluent au fil d’un programme, et chacun modifie la structure des paiements plutôt que le seul prix.
Les coûts non récurrents sont amortis. Les outillages, les visuels sur mesure et la première série de production d’un nouveau colorway sont des coûts fixes qui n’ont de sens que s’ils sont répartis sur un volume. Un programme récurrent dispose d’un volume, et le traitement approprié d’un coût fixe accompagné d’un volume est l’amortissement. La négociation doit être précise: indiquer le total, le volume sur lequel il est réparti et si l’amortissement arrive à terme. Un fournisseur qui récupère intégralement les outillages à chaque commande n’a amorti quoi que ce soit, pas plus qu’un fournisseur qui les amortit sur un volume que l’acheteur n’atteindra jamais. Les deux situations sont visibles si le calendrier de récupération est demandé sous forme de tableau plutôt que de simple note.
La configuration cesse d’évoluer. Lors du Premier Ordre, la liste des configurations est une proposition. À la troisième commande, il s’agit d’un système de production stabilisé, avec des ensembles de matériaux et des délais connus, ce qui modifie l’affectation de l’acompte. Un acompte destiné à couvrir l’incertitude de la première commande sert à la quatrième à financer un appel de matériaux standard; la structure appropriée prévoit donc une proportion plus faible, car le risque couvert est moindre. C’est la négociation la plus souvent négligée dans cette catégorie, car les acheteurs supposent que le Premier Ordre établit la précédent. Non: il établit le précédent d’un profil de risque qui ne s’applique plus.
La situation en matière de Conformité se stabilise et peut être planifiée. Le dossier technique d’une référence de modèle n’a pas besoin d’être reconstitué à chaque commande. Une fois constitué, la voie documentaire destinée au marché cible devient un processus récurrent dont la durée est connue et peut être intégrée au calendrier sous forme de jalon plutôt que de risque ouvert. Lorsqu’une nouvelle variante ou un nouveau marché est ajouté, le travail documentaire réapparaît dans le calendrier comme un coût non récurrent et doit être tarifé en tant que tel.
La volonté du fournisseur de porter le risque évolue. Un fournisseur qui a expédié quatre commandes à un acheteur dispose d’un historique qu’il apprécie, et le coût d’évaluation de la commande suivante est inférieur. C’est ce qui rend les conditions de crédit ou la réduction de l’acompte négociables, et il est important de comprendre que la négociation ne porte pas réellement sur la solvabilité de l’acheteur au sens financier. Elle porte sur le coût interne pour le fournisseur de s’exposer.
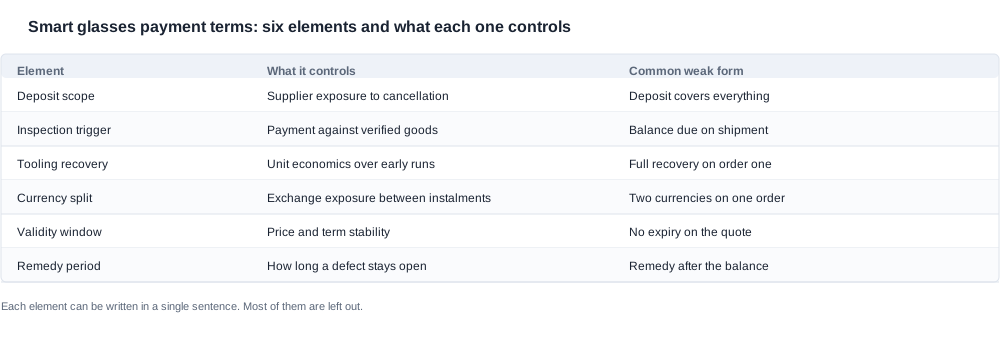
Le tableau ci-dessus constitue la référence de travail pour l’échange. Chacun de ces six éléments est négociable en principe, et chacun présente une forme courante plus faible qu’un acheteur acceptera par défaut s’il ne la soulève pas. Ces formes faibles courantes ne sont pas malhonnêtes; elles représentent simplement la version de la structure qui exige le moins d’efforts de part et d’autre.
Ce qui ne s’améliore pas automatiquement avec les commandes récurrentes
Il existe une catégorie de conditions qu’un programme mature continue de mal négocier, et il convient de la nommer afin qu’elle ne soit pas écartée avec le reste.
Le déclencheur de solde du paiement est le premier. Les acheteurs supposent qu’un fournisseur ayant accepté un solde conditionné à l’inspection lors de la deuxième commande le conservera pour la troisième, précisément parce que cette modalité a été inscrite une fois dans l’accord. En pratique, le calendrier est souvent renégocié à chaque commande, et le déclencheur peut discrètement revenir à une date d’expédition, car c’est ce que le processus interne du vendeur facilite. La parade consiste à faire du déclencheur une condition permanente de l’accord plutôt qu’une modalité propre à chaque commande, de sorte que toute modification exige une amendment délibéré et non un nouveau devis.
Le délai de régularisation est le deuxième. Un délai de régularisation généreux lors du Premier Ordre est généralement la première concession réduite lors d’une commande récurrente, car, à la troisième commande, la relation est-detendue et le fournisseur suppose que l’acheteur ne poussera pas. Les délais de régularisation doivent donc également être une condition permanente.
Le troisième est la devise de chaque échéance. Elle est souvent considérée comme un détail administratif réglé lors du Premier Ordre et est parfois modifiée par une décision de la direction financière plutôt que par une négociation, ce qui laisse l’acheteur exposé à un risque qu’il n’a pas accepté.
Concevoir le calendrier autour de jalons vérifiables
La procédure de conception est brève et mécanique, et il vaut la peine de l’exécuter avant l’envoi de la demande plutôt qu’après la réception du calendrier.
Prenez le calendrier de production et marquez chaque point de contrôle qui existera réellement sous forme d’étape. La liste est plus courte que ne leAttendance les acheteurs: confirmation de la commande et validation des visuels, disponibilité des matériaux, fin de la production, inspection avant expédition, transmission de la documentation et expédition. Certaines de ces étapes coïncideront, et un calendrier dans lequel deux échéances partagent le même déclencheur est un calendrier où l’une des deux échéances est décorative.
Joignez à chaque point de contrôle un document qu’un tiers pourrait lire et précisez ce qu’il contient. Un rapport d’inspection doit indiquer la configuration sur laquelle il a été effectué, le nombre d’unités échantillonnées et les points contrôlés. Ce niveau de précision n’est pas bureaucratique: c’est ce qui rend le document utilisable lorsqu’une réclamation est déposée et ce qui évite que le rapport se résume à une photographie d’un carton.
Placez ensuite une échéance après chaque point de contrôle présentant un risque, et pas avant. L’acompte appartient au premier point de contrôle qui engage réellement le fournisseur dans des dépenses de matériaux, généralement la disponibilité des matériaux plutôt que la confirmation de la commande. Le solde appartient après le dernier point de contrôle susceptible de révéler un problème, à savoir l’inspection, et avant la mise en mouvement des documents d’expédition.
Enfin, consignez le délai de réponse et ses conséquences. Si le rapport d’inspection arrive en retard, que se passe-t-il? S’il arrive avec des non-conformités, que devient le solde? S’il n’arrive jamais, que se passe-t-il? Une étape sans délai de réponse n’est qu’une date, et une date n’est pas un contrôle.
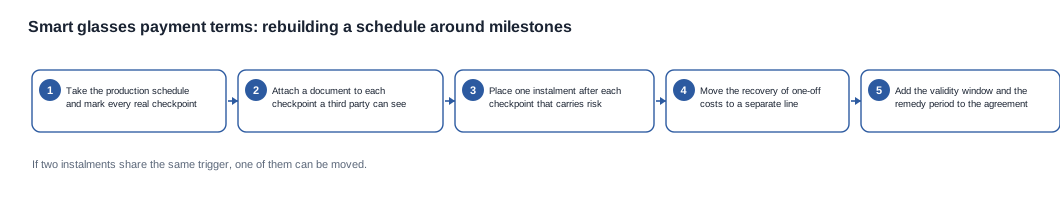
Le résultat de cet exercice est un calendrier comportant moins d’échéances que l’acheteur ne l’attendait, chacune étant liée à un document et placée à un moment où quelque chose de concret s’est produit. C’est ce à quoi ressemble un calendrier perfectionné dans la pratique. Il n’est pas plus généreux que le calendrier initial. Il est mieux ciblé.
Devise, validité et l’exposition qui ne figure pas sur la commande
Trois expositions présentes dans un calendrier de paiement sont invisibles sur le document lui-même et plus importantes que la plupart de celles qui apparaissent.
L’exposition au risque de change. Un acompte dans une devise et un solde dans une autre crée deux expositions au change plutôt qu’une seule, et il ne s’agit pas de la même exposition. L’acompte est versé lorsque l’acheteur s’est engagé et que le fournisseur n’a pas encore livré: la variation du taux de change sur cette période relève donc de l’acheteur. Le solde est versé après la livraison et, s’il est réglé dans une autre devise, la variation entre la facturation et la date de paiement relève également de l’acheteur. Fractionner un paiement entre deux devises peut facilement coûter plus cher que l’économie obtenue par l’acheteur sur le pourcentage de l’acompte. Demandez dans quelle devise chaque échéance est libellée et chiffrez l’exposition au lieu de la considérer comme inexistante.
L’exposition au risque de validité. Un devis sans période de validité ne expire pas, ce qui semble être un avantage, mais n’en est pas un. Cela signifie que le prix et les conditions peuvent être réexaminés au moment où l’acheteur passe la commande, c’est-à-dire au moment où son urgence est la plus forte et où le pouvoir de négociation du fournisseur est maximal. Fixez une date d’expiration des conditions et un point de révision dans le calendrier. Dans un marché où les coûts des composants et du fret évoluent, un calendrier arrivé à expiration mais présenté comme s’il était à jour constitue une fausse position plutôt qu’une négociation.
L’exposition au risque de concentration. Un solde important versé à l’expédition pour un programme dépendant d’un seul fournisseur, d’une seule fenêtre de production et d’un seul circuit d’inspection représente un risque de concentration qui n’apparaît nulle part sur la facture. Le fractionnement d’une commande récurrente pour une configuration unique, ou la division d’une grande commande en une première tranche plus petite portant sur la même configuration, permet de réduire ce risque. Les deux solutions peuvent être proposées en échange d’une structure de paiement plus avantageuse plutôt que d’être facturées séparément.
Un quatrième élément mérite d’être intégré à cette section, car il relève du commerce plutôt que de la finance, mais se comporte de la même manière: le délai de recours pour une expédition défectueuse. Ce n’est pas une condition de paiement, mais une structure de paiement qui verse le solde à la réception, sans délai de recours défini, est une structure qui libère les fonds avant que le problème ne soit connu. Les conséquences de cette pratique sur la qualité sont traitées séparément sous conditions de paiement et qualité, et les clauses à vérifier figurent sous erreurs contractuelles.
Un calendrier structuré avec deux configurations et une seule fenêtre de production
Considérons un calendrier concocté plutôt qu’un projet client. Un acheteur dispose d’un programme récurrent comprenant une configuration de caméra et une configuration audio, toutes deux produites dans une fenêtre unique, car elles partagent une série d’emballage.
La première question est de déterminer si les deux lignes peuvent réellement partager une fenêtre, et la réponse détermine la structure. Lorsque l’élément commun est une série d’impression et que les versions électroniques sont distinctes, une fenêtre partagée entraîne un seul changement de série au lieu de deux, et un seul inspection peut couvrir les deux lignes si le rapport est établi pour les deux chaînes de configuration plutôt que pour une seule.
L’acompte est ensuite versé au contrôle de disponibilité des matériaux, car à ce stade, la cellule et le module caméra ont été engagés pour les deux lignes et la série d’emballage a été commandée. Le solde est versé après le rapport d’inspection, qui mentionne les deux chaînes de configuration et indique le nombre d’unités pour chacune.
Les coûts de mise en place du premier programme sont amortis sur les deux lignes et présentés comme une ligne distincte, ce qui évite leur réapparition dans le prix unitaire lors d’une troisième commande. La documentation de conformité pour les deux chaînes de modèles relève d’un processus récurrent plutôt que d’une opération unique; elle figure donc dans le planning comme une tâche à durée connue plutôt que comme un risque.
Ce que le planning évite délibérément, c’est lier le solde à l’acceptation par l’acheteur. L’acceptation est valable en principe, mais dangereuse en pratique, car une procédure d’acceptation sans limite de temps constitue une condition de paiement sans terme. L’accord désigne plutôt le document concerné: le solde est exigible lorsque le rapport d’inspection est émis et que la documentation d’expédition est remise, avec un délai de réponse défini pour les constats.
Le résultat est un planning en deux échéances, chacune adossée à un élément concret. Comparez-le à l’alternative courante, qui prévoit un acompte à la confirmation de la commande, une seconde échéance à la fin de la production et le solde à l’expédition. Cette alternative ne rémunère pas le délai consacré à l’inspection, alors que c’est pendant ce délai que les défauts sont détectés.
Ce que nous publions sur les conditions de paiement et ce qui reste dans le devis
Les informations publiées sur les conditions de paiement correspondent à la partie de la spécification que nous pouvons défendre, tandis que tout le reste relève du dossier propre au fournisseur. Nous publions ce que mentionne notre documentation, signalons les lignes encore ouvertes et ne comblons jamais une ligne ouverte avec un chiffre type issu des données générales d’un fournisseur.
Pour un acheteur qui suit ce guide, l’effet concret est que les prix unitaires, les quantités minimales de commande et les délais de livraison ne sont pas publiés de notre côté; nous ne pouvons donc pas vous proposer un plan échelonné calqué par hasard sur votre cycle de trésorerie. En revanche, nous pouvons proposer, et nous le faisons effectivement, une structure liée aux jalons réels de votre commande, et nous indiquerons par écrit la position relative à l’annulation avant le versement de l’acompte.
Ce que nous ne ferons pas, c’est chiffrer un échéancier de paiement à partir d’une photographie ou combler un manque de la spécification avec un chiffre qui ne peut être rattaché à aucun document. Ce que nous ferons, en revanche, c’est prendre un cas d’usage, une configuration et un marché, puis vous indiquer quelles parties sont arrêtées, lesquelles restent ouvertes et lesquelles doivent provenir d’un sous-fournisseur.
Transmettez-nous la valeur de la commande, la configuration, le marché cible et la date à laquelle les fonds doivent être mobilisés; nous proposerons une structure adaptée à cette commande plutôt qu’à un programme générique. Lorsqu’un jalon ne peut être justifié parce qu’il ne correspond à aucun événement dans la séquence de production, nous le signalerons plutôt que d’inscrire un déclencheur qui sera contesté lorsqu’il surviendra.
Les risques indirects liés à la deuxième commande sont traités dans les sections risques d’approvisionnement et coûts cachés et conditions de paiement.
Lectures complémentaires
-
Conséquences pour la qualité — ce que mesure le déclencheur
-
Coûts cachés — le danger induit par la deuxième commande
-
Erreurs contractuelles — les clauses à vérifier de nouveau
Envoyez-nous la configuration, la quantité et le marché; nous vous indiquerons quelles parties du planning sont arrêtées et lesquelles vous reviennent.


