
ราคาแว่นตาอัจฉริยะ: สิ่งที่การคำนวณราคาต้องส่งมอบจริง
ข้อสรุปเกี่ยวกับสิ่งที่การคำนวณราคาต้องนำเสนอ
ตัวเลขราคาแว่นตาอัจฉริยะที่นำมาเปรียบเทียบไม่ใช่เพียงตัวเลขเดียว แต่เป็นโครงสร้างต้นทุนที่ผู้ผลิตสองรายต้องแยกย่อยในลักษณะเดียวกัน ผลลัพธ์ที่มีประโยชน์จากการพูดคุยเชิงพาณิชย์คือเอกสารที่ระบุราคาแล้ว ซึ่งต้นทุนต่อหน่วย ต้นทุนครั้งเดียว ขอบเขตการเข้าถึงตลาด ต้นทุนส่งถึงปลายทาง เงินสำรองสำหรับการคืนสินค้า ตลอดจนฐานของปริมาณและระยะเวลาใช้งานของราคา ต้องแยกอยู่ในบรรทัดของตัวเอง พร้อมแนบสตริงการกำหนดค่าสูตรไว้กับบรรทัดต้นทุนต่อหน่วย หากไม่มีการแยกย่อยดังกล่าว วิธีที่ซื่อสัตย์ที่สุดในการเปรียบเทียบเอกสารต้นทุนสองฉบับคือระบุว่ายังไม่สามารถเปรียบเทียบได้ และระบุว่าข้อมูลใดยังขาดไป ตัวเลขราคาโดยสรุปเพียงตัวเดียวไม่สามารถประเมินได้เพียงลำพัง เพราะข้อมูลที่เผยแพร่สำหรับหมวดหมู่นี้ตั้งใจไม่ระบุราคาต่อหน่วย ปริมาณสั่งซื้อขั้นต่ำ หรือระยะเวลาผลิต จึงไม่มีจุดอ้างอิงนอกจากตัวเอกสารเอง การคำนวณถือว่าเสร็จสมบูรณ์เมื่อฝ่ายจัดซื้อสามารถระบุได้สำหรับแต่ละบล็อกทั้งหกว่าครอบคลุมอะไร ไม่รวมอะไร และจะเกิดอะไรขึ้นหากสมมติฐานเบื้องหลังกลายเป็นไม่ถูกต้อง
ใครเป็นผู้อ่าน และการตัดสินใจด้านราคาคืออะไร
ผู้อ่านคือผู้ที่ซื้อในฝั่งแบรนด์ ผู้ซื้อผ่านช่องทางจัดจำหน่าย หรือผู้นำเข้า สถานการณ์อาจเป็นใบเสนอราคาที่ต้องการเปรียบเทียบ โครงการใหม่ที่ต้องเปิดดำเนินการ หรือตลาดใหม่ที่ต้องเข้าสู่ และคำถามเบื้องหลังมักเหมือนกันเสมอ: ผู้จัดจำหน่ายสองหรือสามรายที่อยู่ตรงหน้าคุณรายใดสามารถผลิตสิ่งที่คุณบันทึกไว้ได้ และจะเกิดอะไรขึ้นกับกำหนดส่งมอบหากทำไม่ได้ ราคาที่ไม่สามารถผลิตตามได้ไม่ใช่ราคาต่ำ แต่เป็นตัวเลขที่ไม่มีกำหนดส่งมอบกำกับ
สิ่งที่ฝ่ายจัดซื้อกำลังจัดการไม่ใช่ส่วนต่างของราคา แต่เป็นอัตรากำไรขั้นต้นที่ตั้งอยู่บนสมมติฐานว่าอัตราการคืนสินค้าซึ่งยังไม่มีใครวัดจริง ต้นทุนส่งถึงปลายทางที่สิ้นสุดที่หน้าโรงงาน และขอบเขตการเข้าถึงตลาดที่ถูกเพิ่มเข้าใบแจ้งหนี้หลังการสั่งซื้อ ทุกประเด็นเหล่านี้มองไม่เห็นจากตัวเลขราคาโดยสรุป แต่มีต้นทุนสูงในโมเดลต้นทุนส่งถึงปลายทาง บทความเกี่ยวกับความเชื่อผิดเรื่องราคา กล่าวถึงสมมติฐานที่มักอยู่เบื้องหลังการเปรียบเทียบลักษณะนี้ ส่วนหัวข้อด้านราคา ได้วางกรอบที่กว้างขึ้นไว้
คำถามสองข้อจะมาถึงก่อนข้อกำหนดของสินค้า ข้อแรกคือสิ่งที่สั่งซื้อมีรายละเอียดเพียงพอที่จะเสนอราคาหรือไม่ เพราะการกำหนดค่าสูตรที่อธิบายไว้กว้าง ๆ จะให้ราคาที่ไม่สามารถนำไปเปรียบเทียบกับสิ่งใดได้ ข้อที่สองคือโครงการต้องทนทานต่อสถานการณ์อะไร ซึ่งเป็นส่วนที่กำหนดว่าการคำนวณราคาเป็นการจัดทำข้อกำหนด หรือเป็นบทเรียนที่ภายหลังจะได้รู้ว่าผู้จัดจำหน่ายรายใดถูกต้อง ทั้งสองประเด็นอยู่ในรายการตรวจสอบสำหรับผู้ซื้อด้านราคา
บริบทตลาด: เหตุใดใบเสนอราคาสองฉบับสำหรับสินค้าเดียวกันจึงต่างกันมาก
ส่วนต่างระหว่างเอกสารต้นทุนต่ำกับเอกสารต้นทุนสูงในหมวดหมู่นี้ไม่ค่อยเป็นความแตกต่างของอัตรากำไร แต่เป็นความแตกต่างของขอบเขต ผู้ผลิตที่ได้ดำเนินการเข้าถึงตลาดสำหรับการกำหนดค่าสูตรและปลายทางที่ระบุไว้แล้ว สามารถเสนอตัวเลขที่แน่นอนได้ เพราะการทดสอบเสร็จสิ้นและมีเอกสารรองรับอยู่แล้ว ส่วนผู้ผลิตที่ยังไม่ได้ดำเนินการดังกล่าวจะเสนอตัวเลขที่ต่ำกว่า เพราะงานนั้นยังไม่ถูกรวมไว้ในราคา ทั้งสองฝ่ายต่างซื่อสัตย์ แต่เพียงฝ่ายเดียวที่เสนอราคาสำหรับโครงการที่ฝ่ายจัดซื้อตั้งใจจะดำเนินการจริง
ส่วนต่างดังกล่าวเป็นกลไกเบื้องหลังความแตกต่างของราคาส่วนใหญ่ที่ฝ่ายจัดซื้อพบเห็น และเป็นเหตุผลว่าเหตุใดเอกสารต้นทุนสองฉบับจึงยังเปรียบเทียบกันไม่ได้จนกว่าจะกำหนดขอบเขตการเข้าถึงตลาดให้ตรงกันทั้งสองฝ่าย ปัจจัยขับเคลื่อนที่สองคือการกำหนดค่าสูตร ช่วงราคาที่เผยแพร่มี 28 รุ่น และตัวเลือกการกำหนดค่าสูตรภายในรุ่นเดียวกันเป็นเรื่องจริง: เคสชาร์จของรุ่นหนึ่งมีความจุตั้งแต่ 900 mAh ถึง 1400 mAh เคสพับของอีกรุ่นมีความจุ 1200 mAh สองรุ่นมาพร้อมเคสที่ไม่ได้เผยแพร่ความจุ และ V03 Pro ไม่มีเคสเลย เอกสารที่ไม่ระบุการกำหนดค่าสูตรไม่ได้เสนอสินค้า แต่กำลังเสนอหมวดหมู่สินค้า
ปัจจัยขับเคลื่อนที่สามคือสกุลเงินและเงื่อนไขการส่งมอบตาม Incoterm ราคาที่เสนอ ณ หน้าโรงงานกับราคาที่เสนอพร้อมส่งถึงคลังสินค้าเป็นสองสินค้าที่แตกต่างกัน และความแตกต่างระหว่างสองราคามักมากกว่าความแตกต่างที่ฝ่ายจัดซื้อใช้เวลาเปรียบเทียบเพื่อค้นหา นี่คือคำถามว่าปริมาณสั่งซื้อขั้นต่ำส่งผลต่ออัตรากำไรของคุณอย่างไร ในรูปแบบอื่น: สมมติฐานด้านปริมาณภายในเอกสารต้นทุนมีผลต่อต้นทุนต่อหน่วย และปลายทางก็เช่นกัน
บล็อกต้นทุนหกส่วนเบื้องหลังใบเสนอราคาที่เปรียบเทียบได้
แต่ละบล็อกครอบคลุมอะไร และควรแสดงอย่างไร
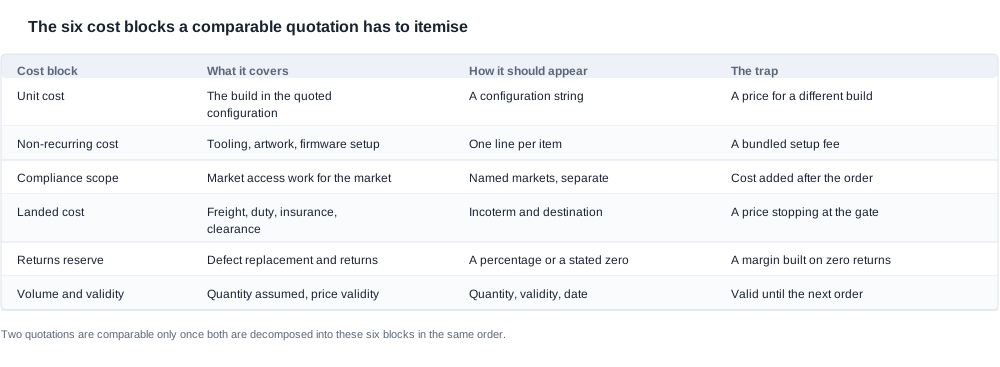
แต่ละแถวด้านล่างจะระบุวิธีวัดบล็อกต้นทุน บรรทัดที่ต้องเป็นไปตาม และวิธีที่ตัวเลขที่ปรับขึ้นจะปรากฏขึ้น ลำดับมีความสำคัญ เพราะใบเสนอราคาจะเปรียบเทียบได้ก็ต่อเมื่อทั้งสองฝ่ายแยกองค์ประกอบต้นทุนเหมือนกัน และผู้ซื้อจะรักษาลำดับนี้ได้ง่ายขึ้นหากเขียนแผ่นแยกองค์ประกอบต้นทุนก่อน แล้วจึงขอให้ผู้ผลิตกรอกข้อมูล
| บล็อกต้นทุน | สิ่งที่ครอบคลุม | รูปแบบที่ควรแสดง | วิธีที่ตัวเลขปรับขึ้นปรากฏ |
|---|---|---|---|
| ต้นทุนต่อหน่วย | การผลิตตามการจัดองค์ประกอบที่ระบุในใบเสนอราคาอย่างแน่นอน | สตริงการจัดองค์ประกอบในบรรทัด | ราคาแคตตาล็อกสำหรับการผลิตมาตรฐาน |
| ต้นทุนครั้งเดียว | เครื่องมือ งานศิลป์ การตั้งค่าเฟิร์มแวร์ การพัฒนาบรรจุภัณฑ์ | หนึ่งรายการต่อบรรทัด พร้อมจำนวนเงินของแต่ละรายการ | ค่าตั้งค่าที่รวมเป็นรายการเดียว |
| ขอบเขตการปฏิบัติตามข้อกำหนด | งานเพื่อเข้าถึงตลาดปลายทาง | ระบุชื่อตลาดและเสนอราคาแยกกัน | ต้นทุนการปฏิบัติตามข้อกำหนดที่เพิ่มเข้ามาหลังสั่งซื้อ |
| ต้นทุนส่งถึงปลายทาง | ค่าขนส่ง ภาษีศุลกากร ประกันภัย ค่าพิกัดศุลกากร | ระบุเงื่อนไข Incoterm และปลายทาง | ราคาที่สิ้นสุดที่หน้าโรงงาน |
| เงินสำรองสำหรับการคืนสินค้า | การเปลี่ยนสินค้าที่มีข้อบกพร่องและการคืนสินค้าจากช่องทางจำหน่าย | ระบุเป็นเปอร์เซ็นต์หรือระบุศูนย์อย่างชัดเจน | โครงสร้างกำไรที่คำนวณจากการคืนสินค้าเป็นศูนย์ |
| ปริมาณและระยะเวลาที่ราคามีผล | ปริมาณที่ตั้งสมมติฐานไว้และระยะเวลาที่ราคายังมีผล | ปริมาณ ระยะเวลาที่ราคามีผล และวันที่ทบทวน | ราคาที่มีผลจนถึงคำสั่งซื้อครั้งถัดไป |
ในตารางนี้ มีสองแถวที่มักถูกข้ามมากที่สุด แถวขอบเขตการปฏิบัติตามข้อกำหนดจะดูเหมือนเชิงอรรถจนกว่าใบแจ้งหนี้จะมาถึงพร้อมค่าใช้จ่ายสำหรับงานเพื่อเข้าถึงตลาด ส่วนแถวเงินสำรองสำหรับการคืนสินค้าจะดูเหมือนเรื่องบัญชีภายในจนกระทั่งมีการคืนสินค้าจากช่องทางจำหน่าย และกำไรไม่เคยครอบคลุมค่าใช้จ่ายเหล่านั้น ทั้งสองเรื่องจัดการได้ง่ายในขั้นตอนการเสนอราคา แต่จะมีค่าใช้จ่ายสูงหากปล่อยไปจนหลังจากนั้น
แถวข้อมูลที่เผยแพร่ซึ่งช่วยให้เห็นบริบทของใบเสนอราคา
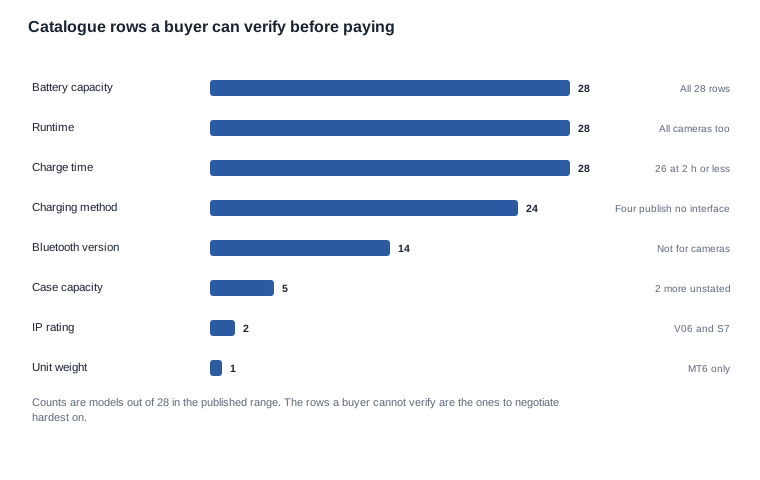
การคำนวณต้นทุนจะง่ายขึ้นเมื่อฝ่ายจัดซื้อทราบว่าส่วนใดของผลิตภัณฑ์สามารถตรวจสอบกับแคตตาล็อกได้ และส่วนใดต้องขอจากผู้ผลิต ช่วงข้อมูลที่เผยแพร่ระบุความจุแบตเตอรี่ เวลาใช้งาน และเวลาชาร์จของทั้ง 28 รุ่น รวมถึงวิธีการชาร์จของ 24 รุ่นที่มีวิธีการชาร์จระบุไว้ เวอร์ชัน Bluetooth ของ 14 รุ่นในทั้ง 28 รุ่นมีข้อมูลเผยแพร่ แต่ข้อมูลของกล้อง 11 รุ่นไม่ได้เผยแพร่ ความจุของเคสชาร์จมีข้อมูลเผยแพร่สำหรับห้ารุ่น ส่วนอีกสองรุ่นใช้เคสที่ไม่ได้ระบุความจุ มาร์กการกันน้ำปรากฏบนสองรุ่น ได้แก่ V06 และ S7 และน้ำหนักต่อหน่วยมีข้อมูลเผยแพร่สำหรับหนึ่งรุ่น ได้แก่ MT6 ที่ 158 กรัม สำหรับตัวแว่นตา รวมถึงเซลล์แบตเตอรี่และกล้อง แต่ไม่รวมเคสพับ
การกระจายตัวของข้อมูลนี้มีประโยชน์ในการพูดคุยเรื่องราคา เพราะช่วยแยกสิ่งที่ผู้ซื้อตรวจสอบได้ออกจากสิ่งที่ต้องจ่ายซื้อ แถวข้อมูลที่เผยแพร่ทุกแถวคือบรรทัดที่ผู้ซื้อสามารถตรวจสอบกับสินค้าที่ได้รับการส่งมอบได้ ส่วนแถวข้อมูลที่ไม่เผยแพร่ทุกแถว เหลือเพียงทางเลือกในการขอหลักฐาน ทดสอบกับตัวอย่าง หรือยอมรับเป็นต้นทุนที่ต้องใช้จ่ายเพื่อทำธุรกิจในตลาดนั้น
บล็อกต้นทุนใดเปลี่ยนแปลงตามปริมาณและบล็อกใดไม่เปลี่ยน
ไม่ใช่ทุกอย่างในเอกสารต้นทุนจะตอบสนองต่อคำสั่งซื้อที่ปริมาณมากขึ้น และผู้ที่คิดว่าทุกอย่างเปลี่ยนแปลงจะเจรจาผิดบล็อก ต้นทุนการประกอบต่อหน่วย ค่าตั้งค่าและงานศิลป์ครั้งเดียว งานเพื่อเข้าถึงตลาด ค่าขนส่งต่อหน่วย และเงินสำรองสำหรับการคืนสินค้า จะเปลี่ยนแปลงไปต่างกันเมื่อปริมาณการผลิตเพิ่มขึ้น ค่าตั้งค่าและงานศิลป์เป็นค่าใช้จ่ายครั้งเดียวโดยธรรมชาติ ดังนั้นสัดส่วนต่อต้นทุนต่อหน่วยจะลดลงอย่างรวดเร็ว ขณะที่มูลค่ารวมไม่เปลี่ยนแปลง งานเพื่อเข้าถึงตลาดมีต้นทุนค่อนข้างคงที่ต่อหนึ่งกลุ่มผลิตภัณฑ์ต่อหนึ่งตลาด สัดส่วนจึงลดลงและต้นทุนรวมยังคงเดิม ค่าขนส่งต่อหน่วยมักลดลงตามปริมาณ แต่เฉพาะเมื่อเงื่อนไขการรวมตู้คอนเทนเนอร์อนุญาตให้ทำได้ ซึ่งเป็นเงื่อนไข ไม่ใช่อัตราค่าขนส่ง
ผลที่นำไปใช้ในทางปฏิบัติคือ ผู้จัดการจัดซื้อที่ต้องการราคาที่ดีกว่าควรเล็งไปที่บล็อกต้นทุนที่ตอบสนองต่อปริมาณได้จริง รวมถึงผู้ผลิตที่มีเหตุผลในการปรับตัวในบล็อกนั้น บล็อกต้นทุนที่มีค่าใกล้เคียงคงที่ไม่ควรถกเถียง เพราะคำถามที่เป็นประโยชน์ต่อบล็อกเหล่านั้นคือขอบเขตงานถูกต้องหรือไม่ ไม่ใช่ตัวเลขจะเปลี่ยนแปลงได้หรือไม่
ลำดับในการสร้างบล็อกต้นทุนมีความสำคัญไม่น้อยกว่าเนื้อหาของแต่ละบล็อก ต้นทุนต่อหน่วยที่แยกองค์ประกอบตั้งแต่ขั้นตอนการสอบถามสามารถเปิดมาแก้ไขได้โดยไม่มีค่าใช้จ่าย แต่บล็อกเดียวกันที่เพิ่งถูกแยกออกมาเป็นครั้งแรกเมื่อใบแจ้งหนี้มาถึงจะไม่สามารถเจรจาใหม่ได้เลย ลำดับด้านล่างคือลำดับที่ช่วยให้ยังเปรียบเทียบได้
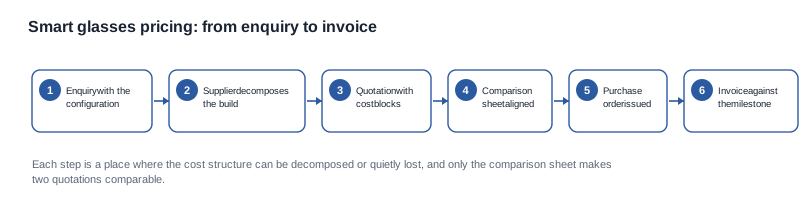
สองขั้นตอนในลำดับนี้คือจุดที่โครงสร้างต้นทุนมักหายไป แผ่นเปรียบเทียบเป็นขั้นตอนที่เปลี่ยนเอกสารสองฉบับแยกกันให้เป็นคำตอบเดียว และเป็นขั้นตอนที่ถูกข้ามบ่อยที่สุด เพราะแต่ละฝ่ายส่งแผ่นของตัวเองและคิดว่าอีกฝ่ายสามารถอ่านเข้าใจได้ ขั้นตอนการออกใบแจ้งหนี้ตามหมุดหมายคือจุดที่บล็อกค่าใช้จ่ายที่ไม่เคยถูกแจกแจงรายการจะปรากฏเป็นค่าใช้จ่ายแยกอีกรายการหนึ่ง ดังนั้นบล็อกเหล่านี้จึงต้องถูกระบุชื่อก่อนการสั่งซื้อ ไม่ใช่กระทบยอดหลังจากนั้น
วิธีประเมินข้อเสนอราคาแว่นตาอัจฉริยะก่อนนำมาเปรียบเทียบ
เปิดบล็อกที่ถูกต้องก่อน
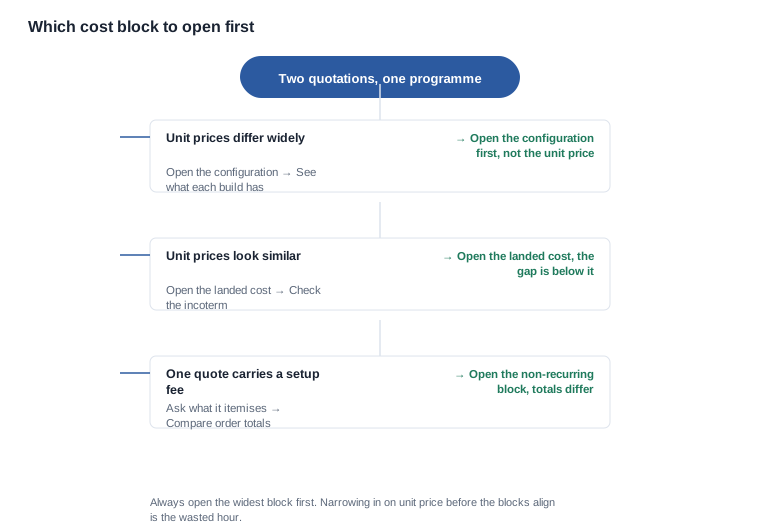
ลำดับในการเปิดเอกสารต้นทุนกำหนดว่าการเปรียบเทียบจะใช้เวลานานเพียงใด การเปิดต้นทุนต่อหน่วยก่อนเป็นข้อผิดพลาดที่พบบ่อยที่สุด เพราะเป็นตัวเลขที่เปรียบเทียบได้ยากที่สุด และมีแนวโน้มแตกต่างกันจากสาเหตุที่ไม่เกี่ยวข้องกับราคาเลย
- หากต้นทุนต่อหน่วยแตกต่างกันมาก ให้เปิดสตริงการกำหนดค่าของทั้งสองฝ่าย การมีสเปกสองแบบในราคาที่ต่างกันสองราคาเป็นผลลัพธ์ตามปกติ ไม่ใช่การค้นพบบางอย่าง สอบถามว่าแต่ละสเปกรวมอะไรบ้าง แล้วเขียนคำตอบไว้ข้างตัวเลข
- หากต้นทุนต่อหน่วยดูคล้ายกัน ให้เปิดบล็อกต้นทุนสุดท้าย ความแตกต่างระหว่างผู้ผลิตสองรายพบได้บ่อยกว่าในค่าขนส่ง ภาษีนำเข้า และการพิกัดศุลกากร มากกว่าที่จะพบในราคาจากโรงงาน และมักถูกละเลยไปโดยสิ้นเชิงในการเปรียบเทียบ
- หากมีเอกสารต้นทุนเพียงฉบับเดียวที่ระบุค่าตั้งค่า ให้เปิดบล็อกค่าใช้จ่ายที่ไม่เกิดขึ้นซ้ำ ค่าธรรมเนียมแบบรวมและชุดค่าธรรมเนียมที่แจกแจงรายการอาจให้ยอดรวมเท่ากันในออเดอร์แรก แต่ให้ยอดรวมที่แตกต่างกันมากในออเดอร์ที่สอง และเฉพาะเวอร์ชันที่แจกแจงรายการเท่านั้นที่บอกได้ว่าข้อมูลใดถูกรวมอยู่
- หากไม่มีเอกสารใดระบุเงื่อนไขการส่งมอบระหว่างประเทศ แสดงว่าเอกสารทั้งสองยังไม่สมบูรณ์ ทุกอย่างหลังจากต้นทุนสุดท้ายขึ้นไปขึ้นอยู่กับเงื่อนไขดังกล่าว และการเปรียบเทียบราคาจะไม่สะท้อนความเป็นจริงจนกว่าจะมีการระบุไว้
วิธีตรวจสอบข้อเสนอราคา และวิธีเปรียบเทียบข้อเสนอสองฉบับ
การตรวจสอบในที่นี้เป็นการตรวจสอบเอกสาร และแต่ละขั้นตอนด้านล่างจะให้ผลเป็นเอกสาร วันที่ หรือผู้รับผิดชอบที่ระบุชื่อ แทนการรับรอง หลักเกณฑ์ในตารางด้านบนเป็นสิ่งที่รายการคัดสรรควรยึดอยู่ เพราะเป็นส่วนที่ยังคงใช้ได้เมื่อเผชิญกับการจัดส่งสินค้าจริง
- แยกองค์ประกอบของเอกสารต้นทุนออกมาทีละบรรทัด จดว่าต้นทุนต่อหน่วยระบุว่ารวมอะไรบ้าง จากนั้นขอให้ผู้ผลิตยืนยันเป็นลายลักษณ์อักษร ช่องว่างระหว่างเอกสารทั้งสองคือจุดที่งบประมาณมักหายไป
- ทดสอบความขึ้นอยู่ของราคากับการกำหนดค่า ขอราคาต่อหน่วยจากซัพพลายเออร์เดิมสำหรับการกำหนดค่าแบบที่สองซึ่งต่างกันในส่วนที่มองเห็นได้เพียงจุดเดียว เช่น ตัวเลือกสีกรอบแว่น หรือรูปแบบการติดโลโก้ หากคำตอบเหมือนกัน แสดงว่าราคาแรกเป็นราคาตามแคตตาล็อก ไม่ใช่ราคาที่ผลิตตามสเปกได้
- ตรวจสอบข้อกำหนดระยะเวลายืนยันราคาเทียบกับกำหนดเวลาของผู้ซื้อ ราคาที่หมดอายุพร้อมกับตลาดชิ้นส่วนเป็นราคาที่ต้องยืนยันใหม่ และการยืนยันใหม่นี้คือจุดที่ตัวเลขมักเปลี่ยนแปลง
- จัดเรียงใบเสนอราคาทั้งสองฉบับให้อยู่ในแผ่นเดียว แสดงข้อมูลการกำหนดค่า เงื่อนไขการส่งมอบระหว่างประเทศ ปลายทาง ขอบเขตการปฏิบัติตามข้อกำหนด ตารางการชำระเงิน และสมมติฐานด้านปริมาณในแถวเดียวกันสำหรับทั้งสองฉบับ จากนั้นจึงเปรียบเทียบบรรทัดต้นทุนต่อหน่วย แผ่นเปรียบเทียบที่จัดเรียงข้อมูลคนละลำดับจะให้คำตอบที่แตกต่างกันตามลำดับที่ใช้จัดทำ ดังนั้นการจัดเรียงให้ตรงกันจึงต้องเกิดขึ้นก่อน
- สอบถามว่าจะจัดการอย่างไรกับหน่วยสินค้าที่ไม่ตรงตามสเปก สิทธิ์แก้ไขสำหรับหน่วยสินค้าที่มีข้อบกพร่อง กระบวนการคืนสินค้า และยอดหักที่รวมอยู่ในราคา ล้วนเป็นส่วนหนึ่งของโครงสร้างต้นทุน และเป็นส่วนที่มักถูกตัดสินใจภายหลังโดยปริยาย
ควรดำเนินการตรวจสอบเหล่านี้ก่อนการสั่งซื้อ ไม่ใช่หลังสินค้าถูกจัดส่ง และควรตรวจสอบกับเอกสารฉบับเดียวกับที่ผู้ซื้อตั้งใจจะลงนาม ก่อนการสั่งซื้อ คำถามในการคัดสรรมีขอบเขตแคบ ๆ ว่าใบเสนอราคาฉบับใดสมบูรณ์ นี่คือสิ่งที่การเปรียบเทียบราคากำลังวัดจริง ๆ
คำถามที่ควรถาม และเหตุใดแต่ละคำถามจึงเปลี่ยนตัวเลข
คำถามด้านล่างคือต้นทุนรวมของการเปรียบเทียบที่แสดงออกมาเป็นรายการ ควรถามในรอบข้อมูลเบื้องต้น ไม่ใช่รอบที่สาม
- ราคาต่อหน่วยรวมอะไรบ้าง และมีอะไรบางอย่างเรียกเก็บแยก
- ใบเสนอราคานี้รวมค่าใช้จ่ายที่ไม่เกิดขึ้นซ้ำอะไรบ้าง โดยแจกแจงรายการละหนึ่งบรรทัด
- งานด้านการเข้าถึงตลาดสำหรับปลายทางรวมอยู่ในข้อเสนอนี้หรือคิดราคาแยก และครอบคลุมตลาดใดบ้าง
- ยอดหักค่าคืนสินค้ารวมอยู่ในราคานี้หรือไม่ และคำนวณจากอะไร
- ราคานี้ตั้งอยู่บนสมมติฐานปริมาณเท่าใด และมีผลบังคับใช้จนกระทั่งเมื่อใด
- เงื่อนไขการส่งมอบระหว่างประเทศคืออะไร และราคาคำนวณสำหรับปลายทางใด
- หากจัดส่งสินค้าเป็นชิปเมนต์แยกแทนการรวมตู้ ราคาจะเป็นเท่าใด
ผู้จัดการฝ่ายจัดซื้อที่ถามครบทั้ง 7 ข้อตั้งแต่รอบแรก กำลังกำหนดว่าเอกสารต้นทุนใดครบถ้วน และเอกสารใดควรนำไปพิจารณาต่อ การเปรียบเทียบจะได้ผลก็ต่อเมื่อเอกสารตอบคำถามชุดเดียวกัน และนี่คือจุดที่การเปรียบเทียบราคาแว่นตาอัจฉริยะมักติดขัดบ่อยที่สุด
จุดที่โครงการราคาแว่นตาอัจฉริยะสูญเสียเงินหลังรับออเดอร์
ราคาที่ไม่ใช่ตัวสินค้า
สิ่งที่เกิดขึ้น ตัวเลขหลักมาจากการกำหนดค่าสินค้าคงคลัง แต่ออเดอร์เป็นรายการที่ปรับแต่ง การจัดส่งชุดแรกมาด้วยการประกอบที่ไม่ตรงกับตัวอย่าง ฝ่ายจัดซื้อจึงต้องรับภาระความต่างนี้เอง
สาเหตุ ไม่มีสตริงการกำหนดค่าสินค้าบนรายการต้นทุน ดังนั้นไม่มีสิ่งใดในออเดอร์ที่ระบุว่าสินค้าที่ซื้อคืออะไร ผู้ผลิตเสนอเป็นหมวดสินค้า แต่ฝ่ายจัดซื้อตีความว่าเป็นการประกอบสินค้า
วิธีหลีกเลี่ยง กำหนดให้ทุกรายการใบเสนอราคาต้องมีสตริงการกำหนดค่าสินค้า และให้ถือว่าใบเสนอราคาที่ไม่มีสตริงดังกล่าวเป็นจุดเริ่มต้น ไม่ใช่ราคาที่ใช้ได้ เมื่อมีการเสนอราคารุ่นกล้อง ให้ระบุตัวเลือกเคสเป็นส่วนหนึ่งของสตริง เพราะรุ่นเดียวกันของ V03 Pro มาพร้อมเคส 900 mAh เคส 1400 mAh หรือไม่มีเคส
ต้นทุนการปฏิบัติตามข้อกำหนดที่ไม่ได้อยู่ในใบเสนอราคา
สิ่งที่เกิดขึ้น ค่าใช้จ่ายสำหรับการเข้าถึงตลาดปลายทางถูกเรียกเก็บภายหลัง โดยมักเป็นใบแจ้งหนี้ที่แนบกับงวดงาน ออเดอร์ที่ดูเหมือนจะถูกที่สุดกลับกลายเป็นออเดอร์ที่แพงที่สุด และค้นพบเมื่อเปลี่ยนตลาดไม่ได้แล้ว
สาเหตุ การสอบถามรอบแรงขอราคา และผู้จัดหน้าตอบด้วยราคาของการประกอบสินค้า ไม่มีใครถามว่าราคานี้ตั้งอยู่บนสมมติฐานของตลาดใดบ้าง
วิธีหลีกเลี่ยง ถามตั้งแต่รอบแรกว่างานการปฏิบัติตามข้อกำหนดใดรวมอยู่ในราคาและรายการใดคิดค่าใช้จ่ายแยก พร้อมขอให้ระบุชื่อตลาดปลายทาง เมื่อปลายทางคือสหภาพยุโรป กรอบกฎเกณฑ์ที่เกี่ยวข้องสำหรับอุปกรณ์วิทยุคือ Radio Equipment Directive (EU) 2014/53/EU และเอกสารข้อมูลทางเทคนิคที่รองรับกรอบดังกล่าวถือเป็นส่วนหนึ่งของสินค้า ไม่ใช่อุปกรณ์เสริม
สมมติฐานค่าขนส่งที่ยืนไม่ได้
สิ่งที่เกิดขึ้น ราคาตั้งอยู่บนสมมติฐานว่าการจัดส่งจะรวมกับสินค้าของออเดอร์อื่น แต่สุดท้ายออเดอร์นี้ต้องจัดส่งเดี่ยว เพราะปริมาณไม่ถึงหรือฤดูกาลสั้นเกินไป ต้นทุนต่อหน่วยยังอยู่ในเกณฑ์ แต่อัตรากำไรของโครงการไม่อยู่
สาเหตุ เอกสารต้นทุนไม่ได้ระบุหลักการการรวมการจัดส่ง ทั้งสองฝ่ายจึงไม่รู้ว่ากำลังใช้อัตราใด หัวข้อ ด้านโลจิสติกส์และการจัดส่ง อธิบายการคำนวณนี้
วิธีหลีกเลี่ยง ให้ระบุวิธีการจัดส่งในใบเสนอราคา พร้อมขอราคาสำหรับกรณีที่การจัดส่งต้องดำเนินไปเดี่ยว จากนั้นจึงตั้งงบตามอัตราการจัดส่งเดี่ยวแทนอัตราการรวม เพราะอัตราการจัดส่งเดี่ยวคืออัตราที่ต้องเป็นจริง
กำไรที่หายไปที่เคาน์เตอร์คืนสินค้า
สิ่งที่เกิดขึ้น โครงสร้างต้นทุนไม่มีค่าสำรองสำหรับการคืนสินค้าและการเปลี่ยนสินค้าผ่านช่องทาง กำไรจึงถูกสร้างขึ้นจากยอดรวม ขณะที่รายการคืนสินค้ากลับมาในรูปของรายการหัก โดยไม่มีใครตั้งงบสำรองไว้
สาเหตุ โดยทั่วไป การคืนสินค้าไม่ใช่ต้นทุนที่อยู่ในแบบจำลองต้นทุนของฝ่ายจัดซื้อ จึงกลายเป็นต้นทุนที่ไม่มีฝ่ายใดรับผิดชอบ ผู้ผลิตที่ไม่เคยเผยแพร่อัตราการมีข้อบกพร่อง ไม่สามารถบอกอีกฝ่ายได้ว่าควรตั้งค่าสำรองเท่าใด ส่วนผู้ที่สมมติว่าเป็นตัวเลขทั่วไปก็เพียงแต่สร้างตัวเลขขึ้นเอง
วิธีหลีกเลี่ยง ใส่ค่าสำรองลงในแบบจำลองก่อนอนุมัติราคา แม้ค่าสำรองนั้นจะเป็นตัวแทนที่ตั้งใจให้อยู่ในระดับอนุรักษ์ และภายหลังให้ข้อมูลช่องทางของฝ่ายจัดซื้อปรับแต่งได้ ให้ตกลงเงื่อนไขการคืนสินค้าของแต่ละช่องทางพร้อมกัน ตัวอย่าง สัญญาที่จัดทำขึ้น แสดงวิธีจัดวางแต่ละส่วนในเอกสารที่ลงนามแล้ว
ข้อแลกเปลี่ยนในหมวดนี้เหมือนกันทุกโครงการ: ตัวเลขที่ไม่มีเงื่อนไขรองรับ ข้อกำหนดที่ระบุเพียงกลุ่มสินค้าแทนการกำหนดค่าที่สั่งผลิตได้ และกำหนดวันที่ไม่มีผู้รับผิดชอบ นี่คือกับดักที่ควรระบุให้ชัดเจน เพราะเป็นกับดักที่เกิดซ้ำบ่อย ทั้ง 4 ประเด็นไม่มีข้อใดเป็นเรื่องแปลกประหลาด และไม่มีข้อใดเป็นเหตุผลที่จะเปลี่ยนผู้ผลิต แต่เป็นเหตุผลที่ควรเพิ่มข้อกำหนดลงในออเดอร์ ซึ่งเป็นผลลัพธ์ที่ดีกว่าการเรียนรู้หลังจ่ายเงินค่าการจัดส่งไปแล้ว
สิ่งที่แนวทางราคาแว่นตาอัจฉริยะของเราครอบคลุม และสิ่งที่ไม่ครอบคลุม
สิ่งที่เราเผยแพร่ และสิ่งที่เราไม่ยอมกุคินขึ้นมา
กล่าวอย่างเจาะจง ข้อมูลที่เผยแพร่เกี่ยวกับต้นทุนเป็นส่วนหนึ่งของข้อกำหนดที่เราสามารถรับรองได้ ส่วนที่เหลือเป็นเรื่องที่ต้องดูจากเอกสารของผู้ผลิตเอง เราเผยแพร่ข้อมูลตามที่เอกสารระบุ ทำเครื่องหมายแถวที่ยังไม่สมบูรณ์ และจะไม่กรอกข้อมูลในแถวที่ยังเปิดอยู่ด้วยตัวเลขทั่วไปจากข้อมูลอุตสาหกรรม ผู้ที่นำตัวเลขประมาณการไปใช้ตั้งอ้าง จะพบข้อผิดพลาดในข้อมูลภาคสนาม ไม่ใช่ในเอกสารต้นทุน และการแก้ไขก็มีค่าใช้จ่ายสูงกว่าคำถามนั้น
แถวที่ยังเปิดอยู่สำหรับหมวดนี้มีดังนี้: ราคาต่อหน่วย ระยะเวลาการผลิต จำนวนขั้นต่ำในการสั่งซื้อ หมายเลขใบรับรองและวันที่มีอายุ การนำ AI มาใช้ พื้นที่จัดเก็บข้อมูล และเงื่อนไขการรับประกัน ข้อกำหนดของกล้อง น้ำหนักของตัวแว่นทุกรุ่นยกเว้นหนึ่งรุ่น รวมถึงรายงานการทดสอบการป้องกันน้ำและฝุ่น การทดสอบการตก และการใช้งานในระยะยาว ก็ยังไม่มีการเผยแพร่ ดังนั้นแต่ละรายการเป็นเรื่องที่ฝ่ายจัดซื้อต้องตัดสินใจด้วยหลักฐาน หรือคงเป็นรายการที่ยังค้างอยู่
แถวที่ข้อมูลที่เผยแพร่ของเราระบุได้แล้วมีดังนี้: ความจุแบตเตอรี่ ระยะเวลาใช้งาน และเวลาชาร์จของทุกรุ่น วิธีการชาร์จของ 24 รุ่นที่มีวิธีการชาร์จ ตัวเลือกเคสชาร์จในรุ่นที่ระบุไว้ ตัวเลือกสีของรุ่นที่มีให้เลือก เครื่องหมายการป้องกันน้ำและฝุ่นของ V06 และ S7 รวมถึงน้ำหนัก 158 g ของตัวแว่นตา MT6 นี่คือแถวที่ผู้ซื้อสามารถใช้ตรวจสอบสินค้าที่ได้รับมอบโดยเทียบกับสิ่งที่สั่งซื้อได้
คำถามด้านราคาที่ต้องถาม และช่องว่างที่ผู้จัดหาไม่สามารถกรอกได้
เราจะไม่ระบุราคาจากภาพถ่าย และจะไม่กรอกข้อกำหนดที่ยังขาดหายด้วยตัวเลขที่ไม่สามารถตรวจสอบย้อนกลับไปยังเอกสารได้ เราจะรับทราบกรณีการใช้งาน การกำหนดค่าระบบ และตลาดเป้าหมาย แล้วแจ้งฝ่ายจัดซื้อว่าส่วนใดได้รับการยืนยันแล้ว ส่วนใดยังเปิดอยู่ และส่วนใดต้องได้รับข้อมูลจากผู้จัดหารอง เมื่อบล็อกต้นทุนเป็นการตัดสินใจทางการค้าที่แท้จริงและได้ดำเนินการไว้ที่อื่น เราจะระบุได้ตรงไปตรงมา แทนการกลุ่มเกลาให้ดูเป็นข้อจำกัดทางเทคนิค
รุ่น จำนวน และตลาด
ส่งรายชื่อรุ่น จำนวน และตลาดเป้าหมายมาให้เรา แล้วเราจะแจ้งว่ามีการกำหนดค่าระบบใดบ้าง ข้อมูลใดยังเปิดอยู่ตามข้อมูลที่เผยแพร่ และคำตอบด้านราคาสำหรับแต่ละแบบเป็นอย่างไร นี่คือหลักฐานที่ฝ่ายจัดซื้อต้องมีก่อนเปรียบเทียบเอกสารต้นทุน 2 ฉบับ ช่วงแว่นตากล้อง AI ระบุข้อมูลพื้นฐานที่เผยแพร่ไว้
ส่งการกำหนดค่าระบบ จำนวน และตลาดมาให้เรา แล้วเราจะบอกว่าส่วนใดของการเปรียบเทียบราคาได้รับการยืนยันแล้ว และส่วนใดขึ้นอยู่กับคุณ


