
เราไม่เผยแพร่ราคาต่อหน่วยของ K02 และจะไม่บอกว่า K02 คุ้มค่าที่สุดในกลุ่มผลิตภัณฑ์เสียง เพราะแคตตาล็อกที่ไม่เผยแพร่ราคาและระดับราคาเลยไม่สามารถสนับสนุนข้อความทั้งสองข้อได้ แต่สิ่งที่แคตตาล็อกทำได้คือเผยแพร่ปัจจัยที่ส่งผลต่อต้นทุนต่อหน่วยจริง ๆ ซึ่งเป็นประโยชน์ต่อผู้ซื้อมากกว่าตัวเลข ในฐานะนี้ ตำแหน่งต้นทุนของ K02 สร้างขึ้นจากปัจจัย 4 ประการ ได้แก่ การจัดเรียงเซลล์แบบคู่ซึ่งเป็นการจัดเรียงที่ใหญ่ที่สุดในกลุ่มผลิตภัณฑ์ที่เผยแพร่ การชาร์จแบบแม่เหล็กซึ่งส่งผลต่ออุปกรณ์เสริม, รุ่นของเทคโนโลยีไร้สายที่เก่ากว่าจากสองรุ่นในกลุ่มที่เผยแพร่ และการไม่มีบรรทัดข้อมูลคุณสมบัติที่เผยแพร่ไว้ให้เรียกเก็บค่าใช้จ่ายเลย
ประเด็นสุดท้ายนี้มักถูกมองข้าม และส่งผลได้ทั้งในทางบวกและทางลบ โมเดลที่ไม่มีบรรทัดข้อมูลคุณสมบัติจะไม่ให้ช่องทางทางการตลาดได้สิ่งใดที่จะใช้สร้างความแตกต่าง นอกจากสินทรัพย์ทางปัญญาของแบรนด์และข้อมูลจำเพาะสมาร์ตกล๊อกซ์ ซึ่งเป็นต้นทุนสำหรับช่องทางทางการตลาด ไม่ใช่เงินที่ประหยัดได้จากโรงงาน ในทางกลับกัน โมเดลที่มีบรรทัดข้อมูลคุณสมบัติอย่างเป็นเอกสารจะให้ข้อความประกอบการขายแก่ช่องทางทางการตลาด พร้อมหลักฐานสนับสนุน ดังนั้น วิธีประเมินคุณค่าในหมวดนี้อย่างซื่อสัตย์คือการเปรียบเทียบต้นทุนรวมของการจัดหาผลิตภัณฑ์ที่พร้อมจำหน่าย ไม่ใช่ราคาต่อหน่วยของโครงแว่นตา
คุณค่าของ K02 เมื่อไม่มีการเผยแพร่ราคา
เหตุใดจึงไม่สามารถอ่าน “คุ้มค่า” จากหน้าแคตตาล็อกได้
การตีความ “คุ้มค่าเมื่อเทียบกับราคา” 3 แบบที่พบบ่อยในหมวดนี้ล้มเหลวกับ K02 ทั้งหมด เพราะแคตตาล็อกไม่สนับสนุนข้อความใด
แบบแรกคือการเปรียบเทียบราคา ซึ่งล้มเหลวเพราะไม่มีการเผยแพร่ราคาของ K02 หรือโมเดลอื่นใด ประการที่สองคือการประเมินระดับราคา เช่น ระดับเริ่มต้น ระดับกลาง และระดับพรีเมียม ซึ่งล้มเหลวเพราะระดับราคาเป็นข้อกล่าวอ้างเกี่ยวกับตำแหน่งของผลิตภัณฑ์เมื่อเทียบกับคู่แข่ง แต่แคตตาล็อกไม่เผยแพร่ชุดคู่แข่งหรือราคาใด ๆ ประการที่สามคือการจัดอันดับตามข้อมูลจำเพาะ ซึ่งล้มเหลวเพราะแถวข้อมูลที่เผยแพร่น้อยเกินกว่าจะใช้จัดอันดับ โดยมีเพียง 5 แถว และ 3 แถวใช้ร่วมกับโมเดลเสียงทุกรุ่น อีกทั้งยังมีค่าระยะใช้งานเพียง 1 ค่าที่ขัดแย้งกันเองภายในกลุ่มผลิตภัณฑ์
สิ่งที่เหลืออยู่คือส่วนที่ตัดสินได้จริง ได้แก่ ปัจจัยต้นทุนใดที่แตกต่างกันระหว่างโมเดลที่กำลังเปรียบเทียบ และช่องทางทางการตลาดต้องรับภาระความต่างเหล่านั้นไว้ ข้อสรุปดังกล่าวมีขอบเขตแคบกว่าการตัดสินราคา แต่เป็นสิ่งที่ผู้ซื้อสามารถนำไปใช้ได้
ปัจจัย 4 ประการที่ส่งผลต่อต้นทุนต่อหน่วยจริง
ใบเสนอราคาสำหรับผลิตภัณฑ์เสียง OEM ประกอบขึ้นจากหลายชั้น แต่มีเพียงชั้นบนสุดที่มองเห็นได้บนหน้าแคตตาล็อก แถวข้อมูลที่เผยแพร่กำหนดการจัดเรียง การจัดเรียงกำหนดรายการวัสดุประกอบ รายการวัสดุประกอบควบคู่กับแม่พิมพ์ การรับรอง และบรรจุภัณฑ์กำหนดต้นทุนต่อหน่วย ส่วนน้ำหนักของหน่วยที่บรรจุแล้วควบคู่กับตลาดปลายทางกำหนดค่าขนส่ง กำไรและต้นทุนของช่องทางทางการตลาดอยู่เหนือชั้นเหล่านั้น
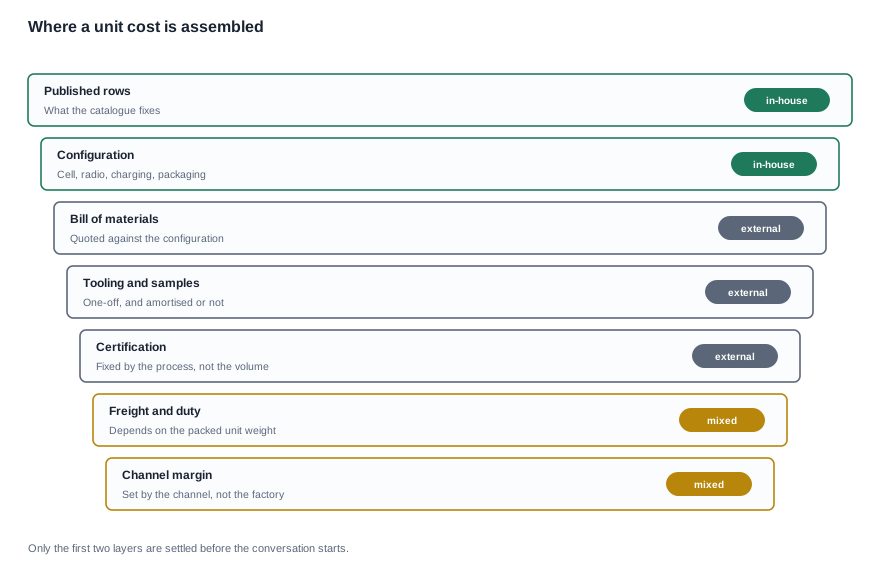
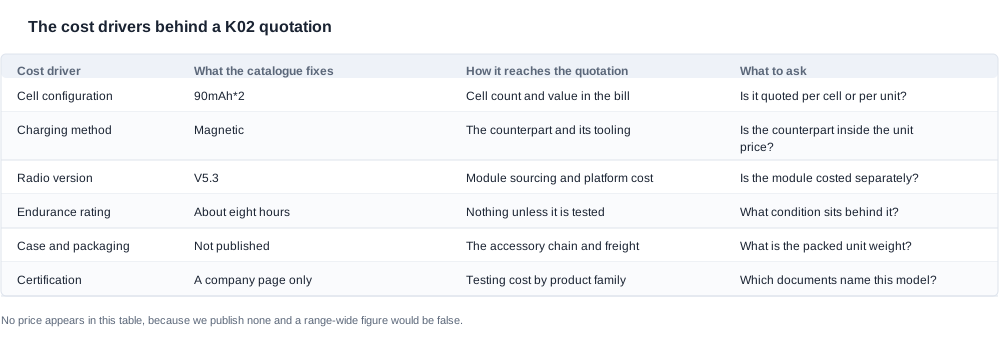
ความแตกต่างส่วนใหญ่ที่ผู้ซื้อสังเกตเห็นระหว่างใบเสนอราคา 2 ฉบับ สามารถเชื่อมโยงกลับไปยังปัจจัย 4 ประการหนึ่งในนั้น และแต่ละปัจจัยมีค่าของ K02 ที่เผยแพร่ไว้ เพื่อให้ผู้ซื้อสามารถถามคำถามเฉพาะเจาะจงได้ ได้แก่ การจัดเรียงเซลล์ วิธีการชาร์จ เวอร์ชันเทคโนโลยีไร้สาย หรือบรรจุภัณฑ์ เมื่อปัจจัยทั้งสองฝั่งเหมือนกัน ความแตกต่างระหว่างใบเสนอราคาทั้งสองฉบับคือกำไร และกำไรเป็นส่วนเดียวของการพูดคุยที่ผู้ซื้อสามารถเจรจาได้จริง
ปัจจัยต้นทุนที่ทำให้ K02 แตกต่างจากโมเดลอื่นในกลุ่มผลิตภัณฑ์เสียง
การจัดเรียงเซลล์และรายการวัสดุประกอบ
K02 เผยแพร่เซลล์ 90mAh2 ซึ่งเป็นการจัดเรียงเซลล์ที่ใหญ่ที่สุดในกลุ่มผลิตภัณฑ์เสียง ส่วน G07 และ LC-105-1 รวมถึง YK12 และ LC-105-2 เผยแพร่เซลล์ 55mAh2 ขณะที่ D11 และ D12 เผยแพร่เซลล์เดี่ยวขนาด 100 mAh
นี่คือปัจจัยที่มีแนวโน้มอธิบายความแตกต่างของใบเสนอราคาที่ไม่ได้เกิดจากความแตกต่างของกำไรมากที่สุด และเป็นเหตุผลที่บทความ ข้อมูลจำเพาะสมาร์ตกล๊อกซ์และคุณสมบัติของ K02 อธิบายรายละเอียดเกี่ยวกับการจัดเรียงเซลล์ จำนวนเซลล์และค่าของเซลล์เป็นรายการต้นทุนทั้งคู่ ดังนั้น เมื่อผู้ซื้อเปรียบเทียบใบเสนอราคาของ K02 กับใบเสนอราคาของโมเดล 55mAh*2 ผู้ซื้อกำลังเปรียบเทียบรายการวัสดุประกอบของเซลล์ 2 ก้อนกับรายการวัสดุประกอบของเซลล์ 2 ก้อนคนละขนาด ซึ่งเป็นความแตกต่างที่แท้จริง ไม่ใช่ราคาส่วนเพิ่ม
ขอบเขตของเหตุผลนี้สมควรได้รับการระบุไว้ การจัดเรียงเซลล์อธิบายได้เพียงบางส่วนของความแตกต่างด้านต้นทุน แต่ไม่ได้ยืนยันว่าการจัดเรียงใดมีคุณค่าคุ้มค่ากว่าในการจ่ายเพิ่ม พลังงานเพิ่มเติมมีคุณค่าสำหรับช่องทางทางการตลาดหรือไม่ ขึ้นอยู่กับรูปแบบการใช้งาน และค่าระยะใช้งานที่เผยแพร่ไว้ไม่สามารถตอบคำถามนี้ได้ เพราะข้อมูลภายในกลุ่มผลิตภัณฑ์ขัดแย้งกันเอง
วิธีการชาร์จและชุดอุปกรณ์เสริม
K02 ระบุว่าใช้การชาร์จแบบแม่เหล็ก ในกลุ่มแว่นตาสื่อเสียง นั้นจัดอยู่คู่กับ LC-105-1, YK12, G07, K01 และ LC-105-2 เมื่อเทียบกับการชาร์จแบบ Type-C ของ D11 และ D12
ผลกระทบต่อต้นทุนไม่ได้อยู่ที่ขั้วต่อ แต่อยู่ที่อุปกรณ์ปลายทาง อุปกรณ์ปลายทางแบบแม่เหล็กเป็นสินค้าที่ต้องจัดหา เก็บสต็อก เปลี่ยนและจัดส่ง อีกทั้งช่องทางที่จำหน่ายโมเดลแบบแม่เหล็กจะมีรายการอุปกรณ์เสริมแยกสำหรับแต่ละกลุ่มโมเดล นี่ยังเป็นจุดที่ล้มเหลวได้ หากอุปกรณ์ปลายทางหายหรือเสียหาย ผู้ใช้จะไม่สามารถชาร์จเครื่องได้ แทนที่จะต้องหาสายใหม่ หน้าตัวเลือกการชาร์จแว่นตาเสียงบลูทูธอธิบายแนวทางทั้งสองแบบ ส่วนแนวทางการปรับแต่งสำหรับแพลตฟอร์มนี้กล่าวถึงสิ่งที่โครงการบรรจุภัณฑ์ต้องกำหนดเกี่ยวกับชุดอุปกรณ์เสริมภายในกล่อง
ผู้ซื้อที่กำลังเปรียบเทียบใบเสนอราคา 2 ฉบับ ควรถามอย่างชัดเจนว่าอุปกรณ์ปลายทางรวมอยู่ในราคาต่อหน่วยหรือคิดแยก คำถามเดียวกันนี้ใช้กับกรณีของกล่องด้วย โดยแคตตาล็อกไม่ได้ระบุความจุของกล่องสำหรับ K02
เวอร์ชันวิทยุและแพลตฟอร์มที่รองรับ
K02 ระบุ V5.3 ซึ่งเป็นหนึ่งในสองรุ่นวิทยุที่ใช้ในกลุ่มแว่นตาสื่อเสียง ส่วนอีกหกโมเดลระบุ V5.4
ในแง่ต้นทุน นี่เป็นคำถามเกี่ยวกับการจัดหาโมดูลและแพลตฟอร์ม ผู้ซื้อที่จำหน่ายหลายโมเดลในกลุ่มผลิตภัณฑ์จะต้องการทราบว่าโมดูลเดียวใช้ได้กับทั้งกลุ่มหรือไม่ เพราะโมดูลที่รองรับได้เพียงตัวเดียวหมายถึงระบบนิเวศอุปกรณ์เสริมเดียว ขั้นตอนการรับรองเดียว และคู่มือการสนับสนุนเดียวสำหรับทั้งกลุ่ม ผู้ซื้อที่ลูกค้าใช้แพลตฟอร์มแบบคงที่อาจพบว่าแถวข้อมูลเวอร์ชันวิทยุไม่เกี่ยวข้องกับการตัดสินใจเลย หากเป็นเช่นนั้น ข้อมูลดังกล่าวก็ไม่สามารถเป็นส่วนหนึ่งของข้อโต้แย้งเรื่องคุ้มค่าได้
เหตุใดระดับราคาจึงเป็นเพียงเรื่องสมมติ
สิ่งที่เราไม่เผยแพร่ และสิ่งที่ผู้ซื้อควรทำแทน
เราไม่เผยแพร่ราคาต่อหน่วย ระดับราคา จำนวนสั่งซื้อขั้นต่ำ ระยะเวลารอสินค้า กำลังการผลิต ระยะเวลารับประกัน หรือหมายเลขใบรับรอง ทั้งสำหรับ K02 และโมเดลอื่น ๆ ในแคตตาล็อก ตัวเลขทุกรายการขึ้นอยู่กับจำนวน การกำหนดค่า ตลาดปลายทาง และวันที่ ตัวเลขที่เผยแพร่จึงไม่สะท้อนเงื่อนไขเหล่านั้น
นี่เป็นเหตุผลที่ควรปฏิเสธการจัดระดับราคา ไม่ใช่เหตุผลที่ควรปฏิเสธคำถาม สิ่งทดแทนคือใบเสนอราคาตามการกำหนดค่าและจำนวนที่ระบุชัดเจน โดยหลักปฏิบัติคือปรับใบเสนอราคาทั้งสองฉบับให้อยู่บนการกำหนดค่าเดียวกันก่อนเปรียบเทียบ รายการตรวจสอบใบเสนอราคา 2 ฉบับในบทความข้อจำกัดอธิบายขั้นตอนการปรับสภาพดังกล่าว ส่วนหน้าระดับราคา OEM ที่พร้อมใช้งานกล่าวถึงวิธีการจัดโครงสร้างระดับราคาตามปริมาณในฐานะเงื่อนไขทางการค้า ไม่ใช่ข้อเท็จจริงในแคตตาล็อก
น้ำหนักเพียงรายการเดียวที่เผยแพร่ และรายการค่าขนส่งที่จะเปิดขึ้น
ค่าขนส่งเป็นหนึ่งในรายการค่าใช้จ่ายที่มีขนาดใหญ่ในต้นทุนรวม โดยขึ้นอยู่กับน้ำหนักหน่วยสินค้าพร้อมบรรจุภัณฑ์และขนาดกล่อง แคตตาล็อกไม่ได้ระบุข้อมูลทั้งสองสำหรับ K02 แต่มีการเผยแพร่น้ำหนักเพียงค่าเดียวในทั้งแคตตาล็อก คือ 158 กรัม สำหรับโครงแว่นตาของ MT6 ซึ่งรวมแบตเตอรี่และกล้องของโมเดลนั้น แต่ไม่รวมกล่องพับได้ ข้อมูลนี้เป็นของโมเดลอื่นในหมวดหมู่อื่น จึงไม่สามารถนำมาใช้กับ K02 ได้ การเปรียบเทียบน้ำหนักในกลุ่มแว่นตาสื่อเสียงอธิบายเหตุผลในเรื่องนี้
ดังนั้น จึงไม่สามารถคำนวณต้นทุนรวมของ K02 จากแคตตาล็อกได้เลย และใบเสนอราคาจากผู้จัดหาใด ๆ ที่แสดงตัวเลขโดยไม่แนบน้ำหนักหน่วยสินค้าพร้อมบรรจุภัณฑ์ถือว่าเป็นตัวเลขที่ไม่มีพื้นฐานรองรับ ควรขอน้ำหนักหน่วยสินค้าที่วัดได้พร้อมบรรจุภัณฑ์และขนาดกล่อง แล้วพิจารณารายการค่าขนส่งเป็นการคำนวณ ไม่ใช่ข้ออ้าง
เงื่อนไขทางการค้าที่สร้างมูลค่าในใบเสนอราคา OEM
4 เงื่อนไขที่ควรต่อรองอย่างเข้มข้นที่สุด
4 เงื่อนไขในใบเสนอราคาเสียงของ OEM เป็นตัวแปรส่วนใหญ่ของการต่อรอง และทั้งหมดเป็นเงื่อนไข ไม่ใช่ข้อมูลจำเพาะสมาร์ตกล๊อกซ์
โครงสร้างระดับราคาตามปริมาณคือเงื่อนไขแรก ราคาต่อหน่วยเป็นเท่าใดที่ปริมาณซื้อจริงของผู้ซื้อ ระดับราคาได้รับการเผยแพร่ล่วงหน้าหรือต่อรองรายคำสั่งซื้อ และออเดอร์แรกมีสิทธิ์เข้าเกณฑ์ระดับราคาที่ยังไม่ได้ไปถึงหรือไม่ หมุดการชำระเงินคือเงื่อนไขที่สอง ตารางการออกใบแจ้งหนี้สอดคล้องกับการตรวจสอบอย่างไร มีการกันเงินไว้เท่าใดเมื่อพบอัตราชำรุด และมีทางแก้ไขอย่างไรเมื่อชุดสินค้าล้มเหลว กำหนดการส่งมอบคือเงื่อนไขที่สาม กำหนดส่งมอบครั้งเดียวสมจริงเมื่อเทียบกับกำลังการผลิตของผู้จัดหาหรือไม่ และมีการแบ่งการส่งมอบเป็น 2 วันโดยไม่เปลี่ยนราคาต่อหน่วยได้หรือไม่ ระยะเวลารับประกันและระยะเวลาตอบสนองคือเงื่อนไขที่สี่ เพราะการรับประกันที่ไม่มีระยะเวลาตอบสนองเป็นเพียงคำรับรอง ไม่ใช่พันธะสัญญา
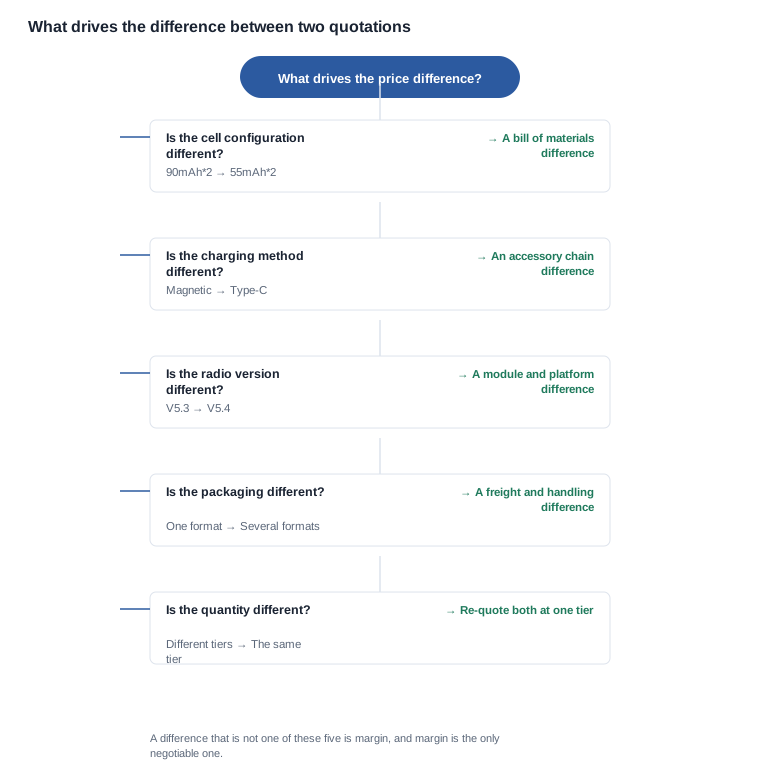
เงื่อนไขใดที่เป็นโครงสร้างและต่อรองไม่ได้
องค์ประกอบต้นทุน 3 รายการมีพฤติกรรมแตกต่างกัน และผู้ซื้อมักเสียแรงไปกับสิ่งเหล่านั้น
ต้นทุนการรับรอง ขึ้นอยู่กับกระบวนการทดสอบมากกว่าขนาดออเดอร์ และโดยทั่วไปจะประเมินเป็นรายกลุ่มสินค้า ไม่ใช่รายหน่วย ไม่สามารถต่อรองให้ลดลงได้เพียงเพราะสั่งมากขึ้น แต่สามารถกระจายต้นทุนไปยังออเดอร์ของกลุ่มสินค้าขนาดใหญ่ได้ และมักถูกรวมไว้กับค่าเครื่องมือในรายการเดียวจนมองไม่เห็นว่าส่วนใดเป็นค่าใด ควรขอแยกทั้งสองรายการออกจากกัน
ค่าเครื่องมือ เป็นค่าใช้จ่ายครั้งเดียวที่มีคำถามเรื่องการกระจายต้นทุนของตัวเอง ไม่ว่าจะกระจายต้นทุนไปยังออเดอร์แรกหรือเรียกเก็บทั้งหมด ต้นทุนต่อหน่วยที่แท้จริงของออเดอร์ขนาดเล็กจะเปลี่ยนไปอย่างมีนัยสำคัญ ดังนั้นคำตอบต้องขอจากคู่ค้า ไม่ใช่ถือเป็นสิ่งที่กำหนดได้เอง
ค่าขนส่งและภาษี ขึ้นอยู่กับน้ำหนักต่อหน่วยเมื่อบรรจุ ขนาดกล่อง และเงื่อนไขการส่งมอบระหว่างประเทศ ไม่ใช่ความเต็มใจของโรงงาน หากผู้ผลิตเสนอต้นทุนรวมการส่งมอบโดยไม่ระบุน้ำหนักเมื่อบรรจุ นั่นเท่ากับเป็นการเดา
ชุดหลักฐานที่ต้องแนบมาพร้อมใบเสนอราคา
ใบเสนอราคาจะมีประโยชน์เพียงเท่ากับเอกสารที่แนบมา และสำหรับ K02 มีชุดเอกสารเฉพาะกำหนดไว้ ตัวเลขที่เผยแพร่ โดยอ้างตามที่เผยแพร่ จำนวนขั้นต่ำในการสั่งซื้อ ระยะเวลาผลิต และกำลังการผลิตที่รองรับกำหนดส่งมอบ โดยระบุแยกกันแทนการรวมไว้ ต้นทุนเครื่องมือและต้นทุนการรับรอง โดยแยกออกจากกัน น้ำหนักต่อหน่วยเมื่อบรรจุและขนาดกล่อง โดยวัดจริง ตัวเลขระยะเวลาใช้งานพร้อมเงื่อนไขการทดสอบ หรือระบุชัดเจนว่ายังไม่มีเงื่อนไขที่ตกลงกันไว้ สถานะการรับรองพร้อมชื่อรุ่น มาตรฐาน และหน่วยงานผู้ออกใบรับรอง
รายการใดในชุดนี้ที่มาในรูปแบบคำรับรองทั่วไปแทนตัวเลข ถือเป็นช่องว่างในเอกสาร ไม่ใช่เงื่อนไขทางการค้า การวิเคราะห์ข้อจำกัดของ K02 อธิบายว่าช่องว่างใดผู้ซื้อสามารถแก้ไขได้ด้วยตัวอย่างสินค้า และข้อใดต้องได้รับคำตอบเป็นลายลักษณ์อักษร ขณะที่ สถานะการรับรองของ K02 แจ้งรายละเอียดเอกสารการปฏิบัติตามข้อกำหนดอย่างครบถ้วน
วิธีที่การเปรียบเทียบมูลค่าผิดพลาดได้ 4 แบบ
ระดับราคาที่ไม่เคยบรรลุเงื่อนไข อาการคือผู้ซื้อวางแผนใช้ราคาปริมาณที่มีผลเมื่อสั่งในปริมาณซึ่งตนยังไม่ได้ยืนยัน สาเหตุคือโครงสร้างระดับราคาถูกตีความว่าเป็นใบเสนอราคา วิธีป้องกันคือขอราคาต่อหน่วยที่ปริมาณจริงของผู้ซื้อและปริมาณระดับถัดไปเป็นลายลักษณ์อักษร และถือความต่างระหว่างราคาทั้งสองเป็นการเจรจา ไม่ใช่ส่วนลด
รายการที่ถูกรวมไว้ด้วยกัน อาการคือใบเสนอราคาที่ค่าเครื่องมือและค่าการรับรองปรากฏเป็นตัวเลขเดียวจนไม่สามารถกระจายต้นทุนหรือทักท้วงได้ สาเหตุคือโครงสร้างต้นทุนของผู้ผลิตถูกนำมาเรียบเรียงในใบเสนอราคา วิธีป้องกันคือขอแยกรายการก่อนออเดอร์แรก ไม่ใช่เมื่อมาถึงออเดอร์ที่สอง
ค่าขนส่งที่ไม่เคยถูกวัด อาการคือต้นทุนรวมการส่งมอบกลับผิดจากที่คาดไว้มากเมื่อนำกล่องมาชั่งน้ำหนัก สาเหตุคือไม่มีน้ำหนักต่อหน่วยเมื่อบรรจุเพื่อใช้เป็นฐานคำนวณ วิธีป้องกันคือกำหนดให้น้ำหนักเมื่อบรรจุเป็นผลงานที่ส่งมอบ โดยวัดจากหน่วยที่ผลิตจริง ไม่ใช่จากตัวอย่าง
ข้อมูลจำเพาะที่เปลี่ยนไปหลังออกใบเสนอราคา อาการคือสินค้าที่ส่งมอบไม่ตรงกับสินค้าที่ประเมินราคาไว้ สาเหตุคือไม่มีสิ่งใดในออเดอร์ที่ผูกการส่งมอบไว้กับข้อมูลจำเพาะตามใบเสนอราคา วิธีป้องกันคือใส่ข้อความระบุข้อมูลจำเพาะ ซึ่งอธิบายไว้ในบทความ ข้อมูลจำเพาะและคุณสมบัติของ K02 ควบคู่กับภาคผนวกข้อมูลจำเพาะที่เกี่ยวข้อง
การสร้างการเปรียบเทียบแบบเหมือนต่อกันระหว่างใบเสนอราคา 2 ฉบับ
การตรวจสอบการปรับเทียบ 6 ประเด็น
ใบเสนอราคา 2 ฉบับจะเปรียบเทียบกันได้เฉพาะเมื่อกำหนด 6 ประเด็นแล้วเท่านั้น และลำดับก็สำคัญ: ควรกำหนดก่อนเปรียบเทียบ ไม่ใช่หลังจากอธิบายความต่างออกไปแล้ว
- ข้อมูลจำเพาะเหมือนกัน การจัดเซลล์เหมือนกัน วิธีชาร์จเหมือนกัน เวอร์ชันวิทยุเหมือนกัน และตำแหน่งเคสเหมือนกัน
- จำนวนเหมือนกัน ระดับราคาที่เสนอตามปริมาณซึ่งผู้ซื้อยังไม่ได้ยืนยันถือเป็นคนละใบเสนอราคา
- ตลาดปลายทางเหมือนกัน สถานะการรับรองและเกณฑ์ค่าขนส่งขึ้นอยู่กับปลายทาง
- ขอบเขตอุปกรณ์เสริมเหมือนกัน ระบุว่าคู่ค้าและเคสรวมอยู่ในราคาต่อหน่วยหรือไม่
- การคิดค่าเครื่องมือและค่าการรับรองเหมือนกัน ครั้งเดียวหรือกระจายต้นทุน รายรุ่นหรือรายกลุ่มสินค้า โดยระบุแยกกันในใบเสนอราคาแต่ละฉบับ
- เกณฑ์ค่าขนส่งเหมือนกัน เงื่อนไขการส่งมอบระหว่างประเทศเหมือนกัน น้ำหนักต่อหน่วยเมื่อบรรจุเหมือนกัน หรือระบุเหตุผลของความต่าง
สิ่งที่การเปรียบเทียบหลังปรับเทียบบอกผู้ซื้อ
หลังการปรับเทียบ ความต่างที่ยังคงอยู่จะเป็นความต่างด้านอัตรากำไรหรือความต่างด้านข้อมูลจำเพาะที่ผู้ซื้อเลือกไม่ปรับเทียบ และทั้งสองกรณีต่างให้คำตอบที่เป็นประโยชน์
ความต่างด้านอัตรากำไรที่ยังคงอยู่หลังการปรับเทียบคือพื้นที่สำหรับการเจรจา และเป็นส่วนที่ผู้ซื้อควรลงแรง ส่วนความต่างด้านข้อมูลจำเพาะที่ยังคงอยู่หลังการปรับเทียบหมายความว่าใบเสนอราคาทั้งสองฉบับเสนอสินค้าคนละชนิด การตอบสนองที่เหมาะสมจึงคือพิจารณาว่าความต่างนั้นคุ้มค่ากับเงินที่ต้องจ่ายเพิ่มหรือไม่ แทนที่จะโต้แย้งเรื่องตัวเลข
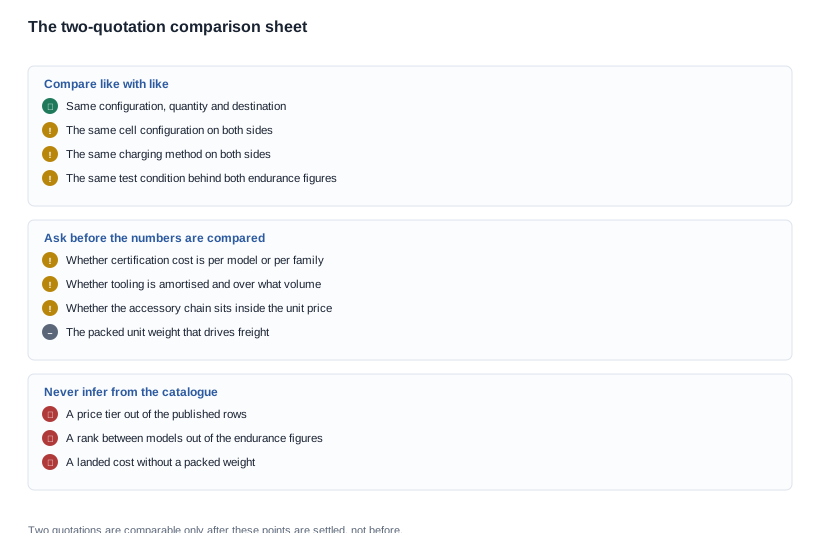
ข้อดีของวิธีนี้คือให้ผลเป็นการตัดสินใจ ไม่ใช่ตัวเลข ผู้ซื้อที่ปรับข้อมูลใบเสนอราคา 2 รายการให้อยู่ในเกณฑ์เดียวกันแล้ว จะทราบว่าควรเจรจาราคาที่แตกต่างกันหรือไม่ ส่วนผู้ซื้อที่ยังไม่ได้ปรับข้อมูล ก็จะมีเพียงตัวเลข 2 ตัวพร้อมความคิดเห็นว่าอันไหนต่ำกว่า
ตัวอย่างสมมติของการเปรียบเทียบตั้งแต่ต้นจนจบ
สมมติว่าผู้ซื้อรายหนึ่งขอใบเสนอราคาจากซัพพลายเออร์ 2 ราย โดยให้เสนอราคาสินค้าประเภทแว่นตาสื่อเสียงรุ่นเดียว สำหรับตลาดปลายทางเดียวและปริมาณหนึ่งระดับ ข้อมูลดังกล่าวไม่สามารถระบุถึงโครงการหรือออเดอร์จริงได้ และตัวเลขทั้งหมดด้านล่างไม่ใช่ราคา
ใบเสนอราคาฉบับแรกระบุราคาต่อหน่วยเป็นตัวเลขเดียว พร้อมกับจำนวนขั้นต่ำในการสั่งซื้อและกำหนดส่งมอบเป็นวันเดียว ส่วนฉบับที่สองระบุราคาต่อหน่วยพร้อมโครงสร้างราคาตามระดับปริมาณ ตัวเลือกการส่งมอบแบบแยกส่วน ค่าแม่พิมพ์แยกรายการ ค่าใบรับรองแยกรายการ และน้ำหนักต่อหนึ่งหน่วยพร้อมบรรจุภัณฑ์ เมื่อพิจารณาในเบื้องต้น ทั้งสองใบเสนอราคาไม่สามารถเปรียบเทียบกันได้ โดยความแตกต่างส่วนใหญ่เกิดจากเอกสารที่จัดไว้ไม่เหมือนกัน
การปรับข้อมูลให้อยู่ในเกณฑ์เดียวกันทั้ง 6 ประการช่วยแก้ปัญหานี้ ได้แก่ การกำหนดค่า: ทั้งสองรายการใช้การจัดค่าเซลล์เดียวกัน วิธีการชาร์จเดียวกัน และเวอร์ชันวิทยุเดียวกัน จึงเปรียบเทียบรายการวัสดุได้ ปริมาณ: ใบเสนอราคาฉบับแรกใช้ราคาตามระดับปริมาณที่ผู้ซื้อยังไม่ได้ยืนยัน จึงต้องขอราคาต่อหน่วยตามปริมาณจริงของผู้ซื้อ ส่วนช่องว่างที่เกิดขึ้นคือส่วนลดตามระดับปริมาณ ซึ่งเป็นอัตรากำไรและจึงเจรจาได้ ตลาดปลายทาง: ทั้งสองรายการเสนอราคาสำหรับตลาดเดียวกัน จึงเปรียบเทียบสถานะด้านใบรับรองได้หลังแยกค่าแม่พิมพ์ออกมา ขอบเขตอุปกรณ์เสริม: ใบเสนอราคาฉบับที่สองรวมอุปกรณ์เสริมไว้ในราคาต่อหน่วย ส่วนฉบับแรกไม่รวม จึงต้องปรับราคาฉบับแรกขึ้นก่อนเปรียบเทียบ ฐานค่าขนส่ง: เฉพาะฉบับที่สองที่ระบุน้ำหนักต่อหนึ่งหน่วยพร้อมบรรจุภัณฑ์ จึงต้องขอข้อมูลดังกล่าวจากฉบับแรก แล้วจัดรายการค่าขนส่งใหม่แทนการรับตามเดิม
หลังจากปรับข้อมูลให้อยู่ในเกณฑ์เดียวกัน สิ่งที่ยังคงเหลือคือความแตกต่างด้านอัตรากำไรของสินค้าเดียวกัน โดยมีสถานะด้านใบรับรองและค่าแม่พิมพ์ที่ระบุไว้ชัดเจน นี่คือการเจรจาที่มีหัวข้อชัดเจน ซึ่งต่างจากการเปรียบเทียบตัวเลข 2 ตัว
ลำดับการดำเนินงานเชิงปฏิบัติที่ได้จากแบบฝึกหัดนี้เป็นสิ่งที่ควรคงไว้ โดยเริ่มจากขอชุดหลักฐานก่อน จึงปรับข้อมูลให้อยู่ในเกณฑ์เดียวกันเป็นอันดับถัดมา และเจรจาราคาเป็นขั้นที่สาม ผู้ซื้อที่เจรจาก้องก่อนปรับข้อมูลให้อยู่ในเกณฑ์เดียวกัน กำลังเจรจากกับสิ่งที่ยังไม่เป็นที่รู้
ข้อได้เปรียบด้านมูลค่าที่เราสามารถโต้แย้งได้
ข้อโต้แย้งด้านมูลค่าที่สร้างจากราคาที่ยังไม่เผยแพร่เป็นเพียงการคาดเดาที่มีตารางรองรับ และเราจะไม่สร้างข้อโต้แย้งเช่นนั้น แถวข้อมูลที่เผยแพร่สำหรับ K02 ประกอบด้วยการจัดค่าเซลล์ เวอร์ชันวิทยุ ขีดจำกัดการชาร์จ ระยะเวลาใช้งานที่ระบุไว้ และวิธีการชาร์จ แต่ละรายการจะบอกผู้ซื้อว่าควรตรวจสอบต้นทุนด้านใดเมื่อใบเสนอราคา 2 รายการแตกต่างกัน
เราจะเสนอราคาตามการจัดค่าและปริมาณที่ระบุไว้ ระบุการจัดค่าเซลล์ วิธีการชาร์จ เวอร์ชันวิทยุ และบรรจุภัณฑ์ไว้ในใบเสนอราคา เพื่อให้ผู้ซื้อสามารถปรับข้อมูลเทียบกับใบเสนอราคาของซัพพลายเออร์รายอื่นได้ พร้อมแยกค่าแม่พิมพ์ออกจากค่าใบรับรอง เพื่อไม่ให้รายการใดถูกซ่อนอยู่ภายใต้อีกรายการหนึ่ง สิ่งที่เราจะไม่ทำคือเผยแพร่ราคา เผยแพร่ระดับราคา จัดอันดับ K02 เทียบกับผลิตภัณฑ์รุ่นอื่นในชุด หรือระบุน้ำหนักที่ไม่มีเอกสารรองรับ
การเปรียบเทียบข้อมูลจำเพาะสมาร์ตกล๊อกซ์ K02 เทียบกับ K01 ครอบคลุมคู่ที่ใกล้เคียงที่สุดในชุดผลิตภัณฑ์ ส่วนคู่มือ แว่นตาสื่อเสียงบลูทูธ เลือกโมเดลใด ครอบคลุมการเลือกผลิตภัณฑ์จากชุด ในกรณีที่ช่องทางจำหน่ายต้องเลือกรุ่น
เนื้อหาที่เกี่ยวข้อง
- แถวข้อมูลที่เผยแพร่ 5 แถว — ข้อมูลจำเพาะสมาร์ตกล๊อกซ์และคุณสมบัติของ K02
- สิ่งที่แคตตาล็อกไม่เผยแพร่ — ข้อจำกัดของแว่นตาอัจฉริยะ K02
- การเปรียบเทียบที่ใกล้เคียงที่สุด — สมาร์ตกล๊อกซ์ K02 เทียบกับ K01
- ภาพรวมของชุดผลิตภัณฑ์ — แว่นตาสื่อเสียงบลูทูธ
ส่งปริมาณ การจัดค่า และตลาดปลายทางมาให้เรา แล้วเราจะส่งใบเสนอราคากลับไปให้คุณสามารถปรับข้อมูลเทียบกับใบเสนอราคาอื่นได้


