แว่นตาสำหรับอีคอมเมิร์ซ: แผนจัดลำดับการใช้จ่ายสำหรับงบเปิดตัวสินค้า
คำตอบสั้น ๆ คือ: งบเปิดตัวสินค้าในหมวดนี้ถูกกำหนดด้วยลำดับที่เงินถูกผูกพัน ไม่ใช่สัดส่วนที่งบถูกแบ่งออกมา รายการผูกพันเงินทั้ง 5 รายการซึ่งกินงบเปิดตัวสินค้า ได้แก่ ตัวอย่างสินค้า เส้นทางเอกสารรับรองตลาด บรรจุภัณฑ์ สินค้าคงคลัง และเงินทุนหมุนเวียนระหว่างการชำระค่าสินค้ากับการได้รับเงิน ไม่สามารถสลับกันได้ เพราะ 3 รายการอยู่บนเส้นทางวิกฤต ขณะที่อีก 2 รายการเลื่อนออกไปได้จนกว่าการจัดส่งสินค้าชุดแรกจะให้ข้อมูลบางอย่าง เมื่อเพิ่มเงินสำรองอีก 2 รายการ ได้แก่ การคืนสินค้าและการสนับสนุน เราจะเห็นรูปร่างทั้งหมดของการตัดสินใจ และเนื่องจากเว็บไซต์นี้ไม่ได้เผยแพร่ราคาต่อหน่วย จำนวนสั่งซื้อขั้นต่ำ และระยะเวลารอสินค้า งบที่คุณจัดทำจึงต้องเป็นโครงสร้างที่มีรายการระเบียนและจุดตัดสินใจระบุชื่อชัดเจน แทนที่จะเป็นชุดตัวเลข ซึ่งหมายความว่าก่อนที่จะได้รับใบเสนอราคา ลำดับการผูกพันเงินเป็นเพียงส่วนเดียวของงบที่คุณควบคุมได้จริง
แผนผังการตัดสินใจในย่อหน้า คำถามแรกคือโครงการนี้พิสูจน์ความเป็นไปได้ได้หรือไม่ และคำตอบจะกำหนดกลุ่มการใช้จ่ายชุดแรก หากพิสูจน์ได้ งบจะซื้อหลักฐานก่อนซื้อปริมาณสินค้า ได้แก่ ตัวอย่างสินค้า เส้นทางเอกสารรับรอง และสินค้ารุ่นเดียวในการจัดค่าหนึ่งแบบ หากพิสูจน์ไม่ได้ สินค้าคงคลังจำนวนมากก็ไม่ช่วยอะไร และงบที่เหมาะสมคืองบวิจัย คำถามที่สองคือสิ่งที่จำเป็นต่อการเปิดตัวสินค้า ได้แก่ เส้นทางเอกสารรับรองและงานอาร์ตแพ็กเกจ ซึ่งอยู่บนเส้นทางวิกฤตไม่ว่าสินค้าจะขายได้หรือไม่ คำถามที่สามคือข้อมูลในอนาคตจะต้องใช้ตัดสินใจอะไรบ้าง ได้แก่ รุ่นที่สอง สีที่สอง รูปแบบเคสที่สอง และการปรับแต่งเพิ่มเติมนอกเหนือจากโลโก้ ทั้งหมดจะเลื่อนออกไปได้จนกว่าการจัดส่งสินค้าชุดแรกจะให้ข้อมูลการกระจายตัวของอัตราการคืนสินค้าและตัวเลขอัตราการเปลี่ยนแปลงผู้ซื้อ
เนื้อหานี้เขียนเพื่อใคร ผู้อ่านคือผู้จัดซื้อฝ่ายแบรนด์ ผู้จัดซื้อฝ่ายช่องทาง หรือผู้ขายอีคอมเมิร์ซที่ได้รับตัวเลขงบและกำหนดวันเปิดตัวสินค้า ความกังวลเบื้องหลังคำถามนี้ไม่ใช่การใช้จ่ายเกินจำเป็น แต่คือความล้มเหลวเฉพาะทางจากการผูกพันเงินก้อนใหญ่ก่อน กล่าวคือการสั่งสินค้าคงคลังก่อนทดสอบรายการประกาศขาย พิมพ์งานอาร์ตแพ็กเกจก่อนกำหนดการจัดค่าสินค้า และจ่ายเงินสำหรับสีที่สองก่อนที่สีแรกจะมีข้อมูลอัตราการคืนสินค้ากำกับ ความล้มเหลวดังกล่าวทำให้เกิดการเปิดตัวสินค้าที่ไม่สามารถสั่งซื้อซ้ำได้ในราคาที่เหมาะสม ซึ่งเป็นสำนวนที่ผู้จัดซื้อฝ่ายช่องทางใช้เมื่อช่องทางนั้นสิ้นสุดแล้ว
เหตุใดข้อมูลที่เผยแพร่จึงให้ปัจจัยต้นทุนก่อนข้อมูลราคา แคตตาล็อกเผยแพร่แถวข้อมูลที่ระบุว่าการจัดค่าสินค้าแต่ละแบบเป็นอะไร และข้อมูลเหล่านั้นกำหนดต้นทุนในการจัดส่ง บรรจุภัณฑ์ จัดทำเอกสาร และสนับสนุนสินค้า แม้ว่าราคาจะยืนยันเป็นรายการสอบถาม อินเทอร์เฟซการชาร์จกำหนดว่าเคสมีโครงสร้างเพื่อรองรับหรือไม่ มีสายชาร์จอยู่ในกล่องหรือไม่ และมีเอกสารการชาร์จกี่ฉบับ ตำแหน่งเคส ซึ่งเผยแพร่ใน 4 รูปแบบต่าง ๆ ในโมเดลกล้องแต่ละรุ่น และไม่มีข้อมูลใน 3 รุ่น จะกำหนดว่าพัสดุมีเซลล์ลิเทียมอีกเบี้ยหรือไม่ และเอกสารการขนส่งต้องครอบคลุมอะไรบ้าง ช่วงเวลาใช้งานกำหนดข้อกล่าวอ้างด้านความทนทาน จึงส่งผลต่อขนาดเงินสำรองสำหรับการคืนสินค้า ระดับความละเอียดของกล้องกำหนดว่าสินค้าเป็นสินค้าสำหรับสร้างคอนเทนต์มุมมองบุคคลหรือไม่ ซึ่งมีอัตราการแนบเครื่องและรูปแบบข้อบกพร่องต่างกัน หรือเป็นสินค้าสำหรับบันทึกข้อมูล ซึ่งไม่มีความแตกต่างดังกล่าว
รายการผูกพันเงินทั้ง 7 รายการ และสิ่งที่แต่ละรายการซื้อมา
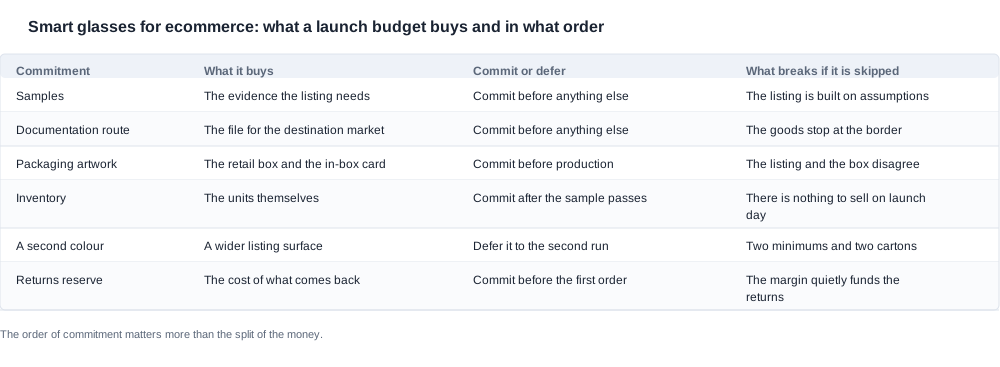
ตารางนี้คืองบตามลำดับที่ควรผูกพันเงิน โดยปกติ 2 รายการในตารางจะถูกตัดออก และทั้ง 2 รายการนี้เป็นตัวกำหนดว่าช่องทางจะยังดำเนินต่อได้หรือไม่หลังเปิดตัวสินค้า มากกว่าที่จะเป็นไปได้ในช่วงเปิดตัว
สินค้าคงคลัง คือการซื้อหน่วยสินค้าและเป็นตัวสินค้าเอง ไม่สามารถเลื่อนออกไปเกินกำหนดวันเปิดตัวสินค้า แต่ไม่ควรผูกพันเงินก่อนที่ตัวอย่างสินค้าจะผ่านการตรวจสอบและการจัดค่าจะถูกกำหนดเป็นที่เรียบร้อย เพราะจำนวนสั่งซื้อขั้นต่ำที่ผูกกับรายการนี้ถือเป็นรายการผูกพันที่ยืดหยุ่นน้อยที่สุดในงบทั้งหมด หากการจัดค่าสินค้าผิดพลาด ก็จะต้องมีจำนวนสั่งซื้อขั้นต่ำชุดใหม่ กล่องกระดาษฉากใหม่ และการอนุมัติงานอาร์ตแพ็กเกจชุดใหม่
บรรจุภัณฑ์ คือการซื้อกล่องขายปลีก ชิ้นส่งเสริม และงานอาร์ตแพ็กเกจ และเป็นจุดที่การตัดสินใจเรื่องเคสกลายเป็นรูปลักษณ์จริง การจัดค่าที่มีเคสจะมีกล่องกระดาษ พัสดุ และฉลากที่แตกต่างจากอุปกรณ์รุ่นเดียวกันแบบไม่มีเคส นอกจากนี้ บรรจุภัณฑ์ยังเป็นที่อยู่ของมาตรการควบคุมการคืนสินค้าที่มีต้นทุนต่ำทั้ง 2 วิธี ได้แก่ ผ้าเช็ดทำความสะอาด และผ้าเช็ดเลนส์สัมผัสที่บรรจุอยู่ในชิ้นส่งเสริม และนี่คือเหตุผลที่งบบรรจุภัณฑ์เพียงไม่กี่เซนต์ต่อหน่วยสามารถเป็นรายการที่ให้ผลตอบแทนสูงสุดในโครงสร้างต้นทุนทั้งหมดได้
ค่าขนส่ง คือค่าใช้จ่ายในการนำสินค้าไปยังศูนย์กระจายสินค้า และเป็นรายการที่มีการเปลี่ยนแปลงมากที่สุดตามรูปแบบเคส พัสดุที่มีเคส 1400 mAh กับพัสดุที่ไม่มีเคสอยู่ในระดับค่าขนส่งที่ต่างกัน และความต่างนี้จะไม่ปรากฏในการเปรียบเทียบราคาต่อหน่วย เพราะมันปรากฏในรายการค่าขนส่ง นี่คือเหตุผลที่ต้องคำนวณค่าขนส่งใหม่ทุกครั้งที่รูปแบบเคสเปลี่ยนไป และเป็นเหตุผลที่แบบจำลองต้นทุนแบบเต็มที่สร้างขึ้นครั้งแรกของโครงการจะล้าสมัยทุกครั้งที่ช่วงผลิตภัณฑ์ขยายขึ้น
ตัวอย่างสินค้า คือสิ่งที่จัดหาหลักฐานสำหรับสร้างรายการขาย และเป็นเครื่องมือเดียวที่ตอบคำถามต่าง ๆ ที่แคตตาล็อกเลือกไม่เปิดเผยไว้ เช่น โมเดลเซ็นเซอร์ มุมมอง ข้อมูลจำเพาะวิดีโอ ลักษณะการจัดเก็บข้อมูล วัสดุเลนส์และสารเคลือบ น้ำหนักต่อหน่วยของแต่ละโมเดล และสถานะการรับรองของแต่ละโมเดล ตัวอย่างสินค้าเปลี่ยนช่องว่างให้เป็นข้อสังเกตการณ์ และรายการขายสามารถเขียนบนพื้นฐานของข้อสังเกตการณ์ได้ นโยบายตัวอย่างสินค้าอยู่ที่ ตัวอย่างสินค้า
เงินทุนหมุนเวียน คือสิ่งที่จัดหาระยะห่างระหว่างการจ่ายเงินค่าสินค้ากับการได้รับเงินค่าสินค้า และขึ้นอยู่กับเงื่อนไขการชำระเงินมากกว่าตัวสินค้า เป็นการรับผิดชอบที่มักถูกกำหนดขนาดผิดพลาดมากที่สุด เพราะมองไม่เห็นในใบเสนอราคา และเป็นสิ่งแรกที่พังเมื่อการเปิดตัวล่าช้าไป 3 สัปดาห์
เงินสำรองสำหรับการคืนสินค้า คือค่าใช้จ่ายในการรับสินค้าที่ส่งกลับมา และเป็นรายการที่แทบไม่มีใครเสนอราคาไว้ ผลิตภัณฑ์ฮาร์ดแวร์ที่จำหน่ายให้ผู้บริโภคจะมีการคืนสินค้าเกิดขึ้น และในหมวดนี้สาเหตุที่พบบ่อยมักเป็นคำบรรยายที่ไม่เคยถูกทดสอบ มากกว่าข้อบกพร่องในการผลิต เงินสำรองคือสิ่งที่ช่วยให้คำบรรยายยังคงตรงไปตรงมาเมื่อรีวิวไม่ดีรายการแรกปรากฏขึ้น และเป็นสิ่งที่ป้องกันไม่ให้กำไรถูกใช้จ่ายเงียบ ๆ ไปกับอัตราการคืนสินค้าที่ไม่มีใครวางแผนไว้
เงินสำรองสำหรับฝ่ายสนับสนุน คือค่าใช้จ่ายในการจัดหาเวลาและอะไหล่ ซึ่งกำหนดขนาดตามตัวสินค้า ไม่ใช่ตามปริมาณ ขั้นตอนสำหรับเซสชันแรกไม่มีการเผยแพร่สำหรับโมเดลใดในช่วงผลิตภัณฑ์นี้ ไม่มีรายการอุปกรณ์ที่ผ่านการตรวจสอบและยืนยันแล้วถูกเผยแพร่ และพฤติกรรม AI ซึ่งระบุว่าเป็นความสามารถของ 20 รายการจากทั้งหมด 28 รายการในแคตตาล็อก ไม่มีข้อมูลโมเดล รายการภาษา พฤติกรรมการทำงานแบบออฟไลน์ สถานะการสมัครสมาชิก หรือตำแหน่งจัดเก็บข้อมูลที่เผยแพร่ ทุกข้อมูลเหล่านี้เป็นตัวสร้างงานซัพพอร์ต และเงินสำรองที่ครอบคลุมรายการเหล่านั้นจะเพิ่มขึ้นเมื่อช่วงผลิตภัณฑ์ขยายขึ้น
การตัดสินใจว่าจะดำเนินการหรือรอ
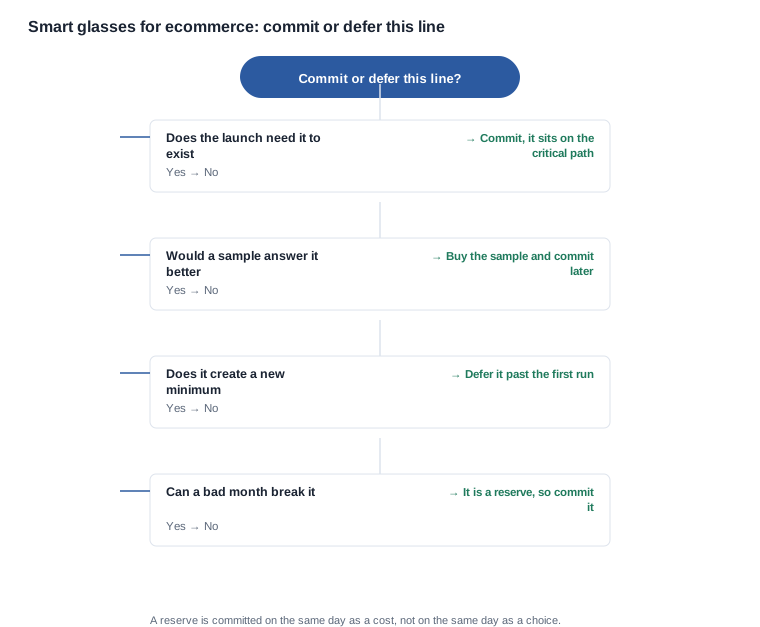
4 คำถามในแผนผังการตัดสินใจถูกถามตามลำดับ และผู้จัดซื้อแต่ละคนสามารถตอบได้โดยไม่ต้องถามใคร การเปิดตัวต้องมีรายการนี้อยู่จริงหรือไม่ หากคำตอบคือใช่ รายการนี้อยู่บนเส้นทางวิกฤต จึงได้รับการอนุมัติก่อน เพราะขั้นตอนด้านเอกสารและงานอาร์ตแพ็กเกจจิ้งอยู่ระหว่างคำสั่งซื้อกับชั้นวางสินค้า ไม่ว่าผลิตภัณฑ์จะขายได้หรือไม่ก็ตาม หากคำตอบคือไม่ คำถามถัดไปจะนำมาใช้
ตัวอย่างสินค้าจะตอบได้ดีกว่าหรือไม่? นี่คือคำถามที่แยกค่าใช้จ่ายด้านการวิจัยออกจากค่าใช้จ่ายด้านการผลิต และใช้กับทุกรายการที่แคตตาล็อกไม่สามารถกำหนดราคาได้ หากคำถามที่ยังค้างอยู่คือข้อมูลจำเพาะวิดีโอของกล้อง คลิปจากตัวอย่างสินค้าจะตอบได้ แต่การผลิตจำนวนมากจะไม่ตอบได้ หากคำถามที่ยังค้างอยู่คือเวลาชาร์จในรูปแบบสินค้าที่ส่งมอบ ตัวอย่างสินค้าจะตอบได้ หากคำถามที่ยังค้างอยู่คือสถานะการรับรองของแต่ละโมเดล เอกสารเท่านั้นที่ตอบได้ และคำตอบจะมาจากผู้จัดหา ไม่ใช่จากตัวอย่างสินค้า
รายการนี้สร้างจำนวนขั้นต่ำใหม่หรือไม่? ทุกรูปแบบการจัดที่เพิ่มขึ้นจะสร้างจำนวนซื้อขั้นต่ำ กล่อง สถานะงานอาร์ตแพ็กเกจ และเส้นทางการคืนสินค้า สีที่สอง รูปแบบเคสที่สอง โมเดลที่สอง และการปรับแต่งโลโก้ เป็น 4 รายการที่เกิดขึ้นซ้ำบ่อย และแต่ละรายการจะทำให้ต้นทุนคงที่ของโครงการเพิ่มขึ้นโดยไม่เพิ่มความต้องการ นี่คือข้อแลกเปลี่ยนที่ทำให้ช่วงผลิตภัณฑ์แรกแบบแคบ ๆ เป็นคำตอบที่เหมาะสมในกรณีส่วนใหญ่ เพราะช่วงผลิตภัณฑ์แบบแคบที่มี 2 โมเดลสั่งซื้อซ้ำได้ง่ายกว่าและในราคาที่ดีกว่า เมื่อเทียบกับช่วงผลิตภัณฑ์แบบกว้างที่มี 6 โมเดล เนื่องจากการสั่งซื้อซ้ำเป็นใบสั่งซื้อเพียง 1 ใบ ไม่ใช่ 6 ใบ
เดือนที่ไม่ดีสามารถทำให้รายการนี้พังได้หรือไม่? เงินสำรองเป็นรายการเดียวที่ต้องอนุมัติ แม้จะไม่มีการซื้อสินค้าใด ๆ ด้วยเงินสำรองนั้น เพราะเงินสำรองที่กำหนดหลังจากเดือนไม่ดีแรกแล้วถือไม่ใช่เงินสำรอง ในบทความนี้มีการระบุถึงเงินสำรอง 2 รายการ ได้แก่ การคืนสินค้าและฝ่ายสนับสนุน และทั้งสองรายการถูกกำหนดขนาดก่อนคำสั่งซื้อแรก ระเบียบวิธีที่เป็นประโยชน์คือการกำหนดเงินสำรองสำหรับการคืนสินค้าเป็นเปอร์เซ็นต์ของราคาขายในขณะที่เขียนรายการขาย จากนั้นเปรียบเทียบการใช้เงินสำรองจริงกับจำนวนที่กำหนดไว้หลังการส่งมอบครั้งแรก การเปรียบเทียบนี้คือสิ่งที่เปลี่ยนเงินสำรองจากการคาดเดาให้เป็นตัวเลข
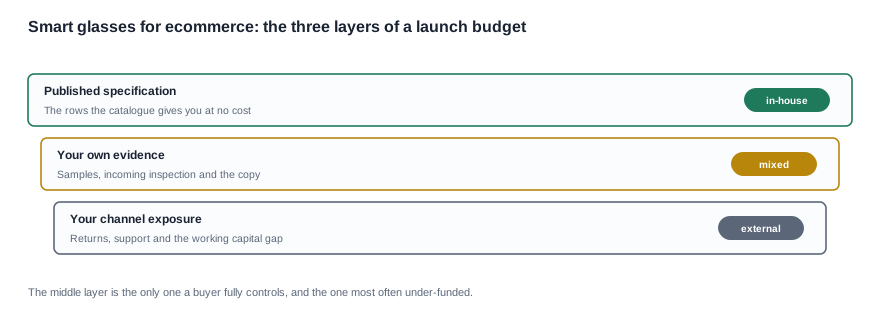
สามชั้นของงบประมาณ แผนภาพชั้นต่าง ๆ ใช้อธิบายว่าผู้ซื้อสามารถและไม่สามารถควบคุมอะไรได้บ้าง ชั้นข้อมูลจำเพาะที่เผยแพร่ไม่มีค่าใช้จ่ายและพร้อมใช้งานได้แล้ว: มีแถวข้อมูลอยู่ ตรรกะด้านการกำหนดค่าสามารถอนุมานจากข้อมูลดังกล่าว และสามารถกำหนดรายการเอกสารของแต่ละตลาดได้ก่อนมีการใช้จ่ายเงิน ชั้นหลักฐานเป็นส่วนหนึ่งของคุณและบางส่วนของเรา — ตัวอย่างสินค้า การตรวจรับสินค้า และสำเนาเอกสารเป็นการตัดสินใจที่คุณทำ และเป็นชั้นที่มักได้รับงบน้อยที่สุด ชั้นความเสี่ยงจากช่องทาง — การคืนสินค้า ฝ่ายสนับสนุน ช่องว่างของเงินทุนหมุนเวียน และต้นทุนของเส้นทางเอกสาร — คือจุดที่เงินจำนวนมากอยู่ และเป็นชั้นที่จะเห็นได้เฉพาะเมื่อประกาศขายสินค้าออนไลน์แล้ว
สิ่งที่ค่าใช้จ่ายได้จากข้อมูลที่เผยแพร่ และสิ่งที่ทำไม่ได้
ข้อเท็จจริงคือแคตตาล็อกให้คุณต้นทุนปัจจัยขับเคลื่อน ไม่ใช่ตัวเลขต้นทุน และปัจจัยขับเคลื่อนเพียงอย่างเดียวก็เพียงพอสำหรับสร้างโครงสร้างงบประมาณ ส่วนติดต่อกำหนดว่ากรณีนี้เป็นโครงสร้างพื้นฐานหรือไม่ ตำแหน่งของกรณีกำหนดว่าจำเป็นต้องประกาศเซลล์ลิเธียมก้อนที่สองหรือไม่ และจัดทำพัสดุอย่างไร ชั้นความละเอียดกำหนดว่าสินค้าเป็นสินค้าด้านเนื้อหาหรือไม่ ช่วงเวลาทำงานกำหนดคำกล่าวอ้างเรื่องอายุการใช้งานและขนาดเงินสำรอง จำนวนรุ่นกำหนดจำนวนค่ากำหนด และตามด้วยจำนวนขั้นต่ำและงานอาร์ตเวิร์ก ราคาต่อหน่วย จำนวนสั่งซื้อขั้นต่ำ ระยะเวลาผลิต ต้นทุนเครื่องมือ และค่าแม่พิมพ์ ทั้งหมดนี้ได้รับการยืนยันเป็นรายการสอบถาม และควรเป็นเช่นนั้น เพราะราคาที่เผยแพร่จะเป็นราคาของค่ากำหนดหนึ่งแบบสำหรับจำนวนหนึ่งเท่านั้น
รายการที่มักตกหล่นจากงบประมาณรอบแรก ได้แก่ วัสดุสิ้นเปลืองสองรายการที่คิดต่อหน่วย งานอาร์ตเวิร์ก ค่าขนส่งตามการจัดทำกล่องสำหรับค่ากำหนดนั้น ช่องว่างของเงินทุนหมุนเวียนที่เกิดจากเงื่อนไขการชำระเงิน และเงินสำรองสำหรับการคืนสินค้า ส่วนรายการที่มักถูกลืม ได้แก่ ต้นทุนตัวอย่าง ชุดเอกสารสำหรับแต่ละตลาด การตรวจรับสินค้า และเงินสำรองสำหรับฝ่ายสนับสนุน รายการนี้สั้นพอที่จะใส่ไว้ในแม่แบบงบประมาณ และชัดเจนพอที่จะตรวจสอบได้
ช่วงเวลาที่มีการใช้จ่ายเงินจริง
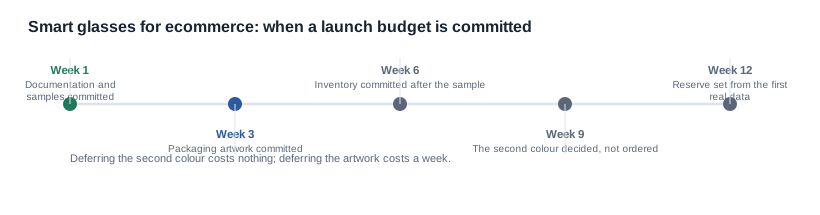
ไทม์ไลน์ด้านบนแสดงลำดับการผูกพันงบประมาณ และควรสังเกตว่าห้าจุดในนั้นมีเพียงสามจุดที่เป็นการตัดสินใจ ไม่ใช่การซื้อ การเลื่อนกำหนดสีที่สองไม่เสียค่าใช้จ่าย แต่ทำให้ได้ข้อมูลสำหรับการตัดสินใจ การเลื่อนกำหนดรูปแบบกล่องที่สองไม่เสียค่าใช้จ่าย แต่ทำให้ได้ข้อมูลสำหรับการตัดสินใจเรื่องพัสดุ การผูกพันงานอาร์ตเวิร์กตั้งแต่เนิ่น ๆ เสียเวลาในกำหนดการไปหนึ่งสัปดาห์ แต่ช่วยประหยัดจำนวนสั่งซื้อขั้นต่ำหากค่ากำหนดเปลี่ยนแปลง
สัปดาห์ที่หนึ่ง: เส้นทางเอกสารและตัวอย่างสินค้า ทั้งสองรายการถูกผูกพันพร้อมกัน เพราะอยู่บนเส้นทางวิกฤตและไม่ขึ้นกับการขายสินค้า เส้นทางเอกสารแยกตามตลาด — ภารกิภาวะด้านอุปกรณ์วิทยุสำหรับผลิตภัณฑ์ Bluetooth อยู่ภายใต้ Radio Equipment Directive (EU) 2014/53/EU และระเบียบความปลอดภัยของผลิตภัณฑ์ทั่วไปมีผลบังคับใช้ตั้งแต่วันที่ 13 ธันวาคม 2024 ซึ่งกำหนดให้ต้องระบุฝ่ายรับผิดชอบที่จัดตั้งใน EU บนหน้าเว็บผลิตภัณฑ์ออนไลน์ ตัวอย่างสินค้าคือหลักฐานที่ทำให้สามารถเขียนรายละเอียดการประกาศขายจากสิ่งที่พบเห็นจริง แทนการอาศัยข้อสมมติ
สัปดาห์ที่สาม: งานอาร์ตเวิร์กบนบรรจุภัณฑ์ งานอาร์ตเวิร์กถูกผูกพันหลังจากกำหนดค่ากำหนดแล้วและก่อนสั่งซื้อสินค้าคงคลัง เพราะงานอาร์ตเวิร์กคือจุดที่การเปลี่ยนค่ากำหนดเริ่มมีต้นทุนสูง ในเวลานั้น ตัวเลือกของกล่อง ส่วนติดต่อ และสิ่งที่แถมในกล่องควรถูกตัดสินใจครบถ้วนแล้ว เพราะทุกรายการต้องถูกพิมพ์ลงไป
สัปดาห์ที่หก: สินค้าคงคลัง คำสั่งซื้อจะส่งออกไปหลังจากตัวอย่างสินค้าผ่านการตรวจสอบและยืนยันเส้นทางเอกสารแล้ว จำนวนสั่งซื้อในขั้นตอนนี้เป็นตัวเลขที่ยืดหยุ่นน้อยที่สุดในแผน ดังนั้น เกณฑ์เบื้องหลังจำนวนดังกล่าว — สัดส่วนการทดลองเทียบกับสัดส่วนการผลิตเต็มรูปแบบ และความสามารถในการใช้ใบสั่งซื้อร่วมกันระหว่างสองรุ่น — มีความสำคัญกว่าราคาต่อหน่วย
สัปดาห์ที่เก้า: สีที่สอง ตัดสินใจแล้วแต่ยังไม่สั่งซื้อ ข้อมูลจากการจัดส่งครั้งแรกเป็นตัวกำหนดการตัดสินใจ และตัวการตัดสินใจเองไม่มีค่าใช้จ่าย แต่การสั่งซื้อมีค่าใช้จ่าย และนั่นคือเหตุผลทั้งหมดที่ต้องแยกการตัดสินใจออกจากการผูกพันงบประมาณ
สัปดาห์ที่สิบสอง: เงินสำรอง กำหนดจากข้อมูลจริง เงินสำรองสำหรับการคืนสินค้าจะถูกคำนวณใหม่จากการกระจายตัวของอัตราการคืนสินค้าจริงและสัดส่วนของเหตุผลการคืนสินค้าจริง ซึ่งเป็นจุดแรกในโครงการที่งบประมาณกลายเป็นเครื่องมือ ไม่ใช่เพียงแผนงาน
ช่องว่างของเงินทุนหมุนเวียน และเหตุใดจึงเป็นรายการงบที่ไม่มีใครอ้างถึง
การผูกพันงบประมาณทั้งห้ารายการข้างต้นล้วนมองเห็นได้ในใบเสนอราคา ส่วนรายการที่หกไม่ปรากฏ และเป็นรายการที่มักตัดสินว่าการเปิดตัวจะอยู่รอดได้หรือไม่เมื่อประสบความสำเร็จ
เงินทุนหมุนเวียน คือส่วนต่างระหว่างการจ่ายค่าสินค้าและการได้รับเงินค่าสินค้า และในหมวดนี้ ส่วนต่างดังกล่าวขึ้นอยู่กับเงื่อนไขการชำระเงินมากกว่าตัวสินค้า ผู้ขายที่สั่งสินค้าตามเงื่อนไขของโรงงาน แต่ได้รับเงินจากตลาดออนไลน์ตามรอบเวลาที่ต่างกัน ต้องแบกรับส่วนต่างนี้ไว้ และส่วนต่างจะเพิ่มขึ้นทุกครั้งที่มีขั้นตอนเพิ่มเติมในห่วงโซ่ ส่วนต่างดังกล่าวมองไม่เห็นจากการเปรียบเทียบราคาต่อหน่วย เพราะไม่มีราคาต่อหน่วยใดบรรจุต้นทุนส่วนนี้ไว้ และก็มองไม่เห็นในการคำนวณมาร์จิ้น หากคำนวณจากราคาขายแทนสถานะเงินสด
รายการนี้มักถูกประเมินต่ำไปเพียงเพราะสามเหตุผล ประการแรก เพราะดูเหมือนเป็นปัญหาทางการเงินมากกว่าปัญหาการจัดหาสินค้า ผู้รับผิดชอบจึงเป็นผู้ที่ไม่ได้เจรจาเงื่อนไขการชำระเงิน ประการที่สอง เพราะออเดอร์แรกมักมีจำนวนน้อย และออเดอร์ขนาดเล็กมีส่วนต่างค่อนข้างใหญ่เมื่อเทียบเป็นสัดส่วน ประการที่สาม เพราะส่วนต่างดังกล่าวจะมองไม่เห็นจนกว่าจะส่งผลกระทบ โดยมักเกิดขึ้นเมื่อออเดอร์ที่สองครบกำหนดก่อนที่จะได้รับเงินออเดอร์แรก ซึ่งเป็นช่วงเวลาพอดีที่ออเดอร์ที่สองควรถูกสั่งในราคาที่ดีที่สุด
วิธีประเมินขนาดของรายการนี้ก็คือวิธีที่รายการเงินทุนหมุนเวียนจะหายไป ต้องกำหนดเงื่อนไขสามข้อในขั้นตอนการเสนอราคา ได้แก่ เงินมัดจำ ยอดคงเหลือที่ชำระหลังการตรวจสอบ และจังหวะเวลาที่ชำระค่าสินค้า จากนั้นมีทางเลือกเชิงโครงสร้างสองแนวทางที่ช่วยให้ผลได้มาก ทางเลือกแรกคือ แบ่งการผลิตรอบแรกออกเป็นสองการส่งมอบ ซึ่งช่วยลดปริมาณสินค้าที่เสี่ยงสูญหายได้ก่อนที่จะมีข้อมูลผลตอบรับจากการส่งมอบครั้งแรก และช่วยลดจำนวนเงินสดที่ถูกล็อกไว้ในการขนส่งหนึ่งครั้ง โดยต้นทุนคือการขนส่งเพิ่มขึ้นหนึ่งเที่ยว ทางเลือกที่สองคือ รับส่วนแบ่งในระดับการทดลองแทนระดับการผลิตเต็มรูปแบบ ซึ่งช่วยลดเงินสดจ่ายครั้งแรกและโอนความเสี่ยงในส่วนที่อยู่กับผู้ขายไปพร้อมกัน โดยต้นทุนคือราคาต่อหน่วยที่แย่ลงเล็กน้อยสำหรับปริมาณที่น้อยลง
การทดสอบเชิงปฏิบัติว่ารายการนี้ได้รับการประเมินขนาดอย่างถูกต้องหรือไม่อาจอึดอัดแต่เรียบง่าย หากไม่สามารถวางออเดอร์ที่สองในราคาที่ดีได้ เพราะยังไม่ได้รับเงินออเดอร์แรก แสดงว่างบประมาณผิดพลาด และวิธีแก้ไขอยู่ที่เงื่อนไขการชำระเงินและการแบ่งการส่งมอบ ไม่ใช่ราคาต่อหน่วย นี่คือเหตุผลที่เงื่อนไขเหล่านี้ควรอยู่ในการหารือเรื่องการกำหนดคอนฟิกเกรชันพร้อมกัน แทนที่จะพูดคุยหลังจากนั้น
การทบทวนงบประมาณ และสิ่งที่ควรมีอยู่ในนั้น
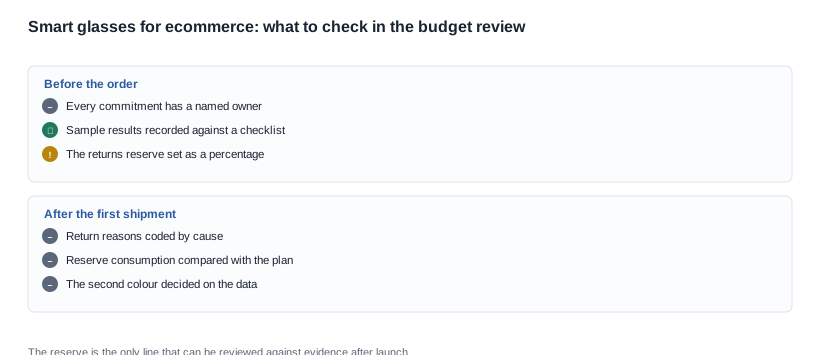
รายการตรวจสอบการทบทวนแบ่งออกเป็นสองส่วน และส่วนที่สองมักถูกข้ามไป ก่อนการสั่งซื้อ คำถามจะเกี่ยวกับผู้รับผิดชอบ หลักฐาน และขนาดของเงินสำรอง หลังการส่งมอบครั้งแรก คำถามจะเกี่ยวกับข้อมูลผลตอบรับ การใช้เงินสำรอง และการตัดสินใจที่ข้อมูลดังกล่าวเปิดทางให้
ตัวเลขสามตัวที่ควรติดตามตั้งแต่การส่งมอบครั้งแรก ได้แก่ อัตราการคืนสินค้าแยกตามสาเหตุ โดยจัดรหัสตามหมวดหมู่ความชำรุดแทนการใช้ข้อความอิสระ เพราะอัตราที่ไม่มีการกระจายของสาเหตุไม่สามารถนำไปใช้ดำเนินการได้ การใช้เงินสำรองเป็นเปอร์เซ็นต์ของราคาขาย โดยเปรียบเทียบกับเงินสำรองตามแผน ซึ่งเป็นสัญญาณที่น่าเชื่อถือที่สุดในระยะแรกว่ารายการสินค้านั้นตรงตามคำบรรยายหรือไม่ และ สัดส่วนของสินค้าชำรุดในการคืนสินค้า โดยแยกออกจากสัดส่วนของสินค้าที่ไม่เป็นไปตามความคาดหมาย เพราะทั้งสองส่วนมีผู้รับผิดชอบต้นทุนและแนวทางแก้ไขที่แตกต่างกันอย่างสิ้นเชิง
การเลือกจุดสมดุลที่ต้องตัดสินใจอย่างชัดเจน เงินที่กันไว้เป็นเงินสำรองคือเงินที่ไม่ได้อยู่ในสินค้าคงคลัง ซึ่งสินค้าคงคลังเป็นสิ่งที่ทำให้ช่องทางการขายสามารถสั่งสินค้าซ้ำได้ในราคาที่ดี เงินสำรองไม่ใช่เงินฟรี และไม่ใช่วิธีปรับปรุงตัวเลขให้ดูดีขึ้น แต่เป็นต้นทุนของการสามารถขายรายการสินค้าเดิมต่อไปในฤดูกาลหน้า ผู้ขายที่ไม่มีเงินสำรองอาจมีรายงานประจำเดือนที่ดูดีขึ้น แต่ฤดูกาลที่สองจะแย่ลง และฤดูกาลที่สองนั้นเป็นตัวกำหนดว่าโครงการนี้คุ้มค่าการดำเนินการหรือไม่
วิธีที่เราทำงานร่วมกับงบประมาณที่คุณจัดทำขึ้น
เราควรระบุให้ชัดเจนว่า เราจะช่วยผู้ซื้อจัดทำ โครงสร้างงบประมาณก่อนช่วยจัดทำ ตัวเลขงบประมาณ เพราะโครงสร้างคือสิ่งที่ยังคงอยู่เมื่อมีการเปลี่ยนผู้จัดจำหน่าย เปลี่ยนตลาด หรือเปลี่ยนคอนฟิกเกรชัน ดังนั้น เราจะแจ้งให้คุณทราบว่ามีคอนฟิกเกรชันใดบ้างสำหรับรุ่นที่คุณกำลังพิจารณา แต่ละแถวในบัญชีใช้กับคอนฟิกเกรชันใดบ้าง คอนฟิกเกรชันแต่ละแบบเพิ่มต้นทุนอะไรให้กับรายการวัสดุและค่าขนส่ง เอกสารประกอบตลาดต้องใช้เวลามากเพียงใดนอกจากที่ใช้เงิน และส่วนใดของงบประมาณที่ต้องผูกพันก่อนที่การส่งมอบครั้งแรกจะปรากฏ
เราจะระบุขอบเขตให้ชัดเจนเช่นกัน เราไม่เผยแพร่ราคาต่อหน่วย จำนวนขั้นต่ำในการสั่งซื้อ หรือระยะเวลารอผลิตบนเว็บไซต์นี้ และเราต้องการต่อรองรายการเหล่านี้ตามคำขอมากกว่า เพื่อหลีกเลี่ยงการระบุตัวเลขที่ผู้ซื้ออาจมองว่าเป็นราคาตามแคตตาล็อกและใช้วางแผนธุรกิจ แนวทางเดียวกันนี้ใช้กับค่าแม่พิมพ์ ค่าขึ้นรูป และค่าใช้จ่ายด้านวิศวกรรมที่ไม่เกิดขึ้นซ้ำ สิ่งที่เราเผยแพร่คือข้อมูลจำเพาะ โลจิกการการกำหนดค่า และกรณีการใช้งาน ซึ่งเพียงพอสำหรับการตัดสินใจลำดับการใช้งบประมาณ
สิ่งที่ควรส่งมาให้เรา กรุณาส่งตลาดเป้าหมาย ช่วงราคาที่คุณวางไว้ ปริมาณที่คุณกำลังพิจารณา จำนวนรูปแบบการกำหนดค่าที่คุณคาดว่าจะต้องใช้ และโครงสร้างงบประมาณที่คุณจัดทำขึ้น เราจะแจ้งให้ทราบว่ารูปแบบการกำหนดค่าใดมีอยู่ในระดับนั้น รายการงบประมาณใดได้รับผลกระทบจากข้อมูลที่เผยแพร่ รายการใดต้องผูกพันก่อนวันเปิดตัวแทนที่จะเป็นหลังวันดังกล่าว และตัวเลขที่เผยแพร่รายการใดจำเป็นต้องระบุเงื่อนไขในประกาศของคุณ ข้อมูลด้านพาณิชย์อยู่ที่ MOQ, ระยะเวลารอผลิต, เงื่อนไขการชำระเงิน และ การกำหนดราคา ส่วนข้อมูลด้านการผลิตอยู่ที่ กำลังการผลิต จุดเริ่มต้นของกรณีศึกษาคือ แว่นตาสำหรับอีคอมเมิร์ซ เกณฑ์การดำเนินงานอยู่ที่ รายการตรวจสอบสำหรับผู้ซื้ออีคอมเมิร์ซ และข้อมูลเศรษฐศาสตร์ของอุปกรณ์เสริมอยู่ที่ อุปกรณ์เสริมสำหรับอีคอมเมิร์ซ
สิ่งที่คุณจะได้รับกลับ รายการรูปแบบการกำหนดค่าที่มีอยู่จริง ไม่ใช่สมมติฐาน งบประมาณที่เรียงลำดับตามระดับการผูกพันแทนจำนวนเงิน ชุดของเกณฑ์การตัดสินใจที่ระบุชัดเจนสำหรับการปลดล็อกด้วยการส่งมอบครั้งแรก และรายการตัวเลขที่เผยแพร่ซึ่งประกาศของคุณสามารถใช้ได้โดยไม่ต้องระบุเงื่อนไข
บทความที่เกี่ยวข้อง
- จุดเริ่มต้นของกรณีศึกษา — แว่นตาสำหรับอีคอมเมิร์ซ
- เกณฑ์การดำเนินงาน — รายการตรวจสอบสำหรับผู้ซื้ออีคอมเมิร์ซ
- ข้อมูลด้านพาณิชย์ — การกำหนดราคา, MOQ, เงื่อนไขการชำระเงิน
ส่งตลาด ช่วงราคา ปริมาณ และจำนวนรูปแบบการกำหนดค่ามาให้เรา แล้วเราจะส่งรูปแบบการกำหนดค่าที่มีอยู่จริงพร้อมงบประมาณที่เรียงลำดับตามระดับการผูกพันแทนจำนวนเงินกลับไป