
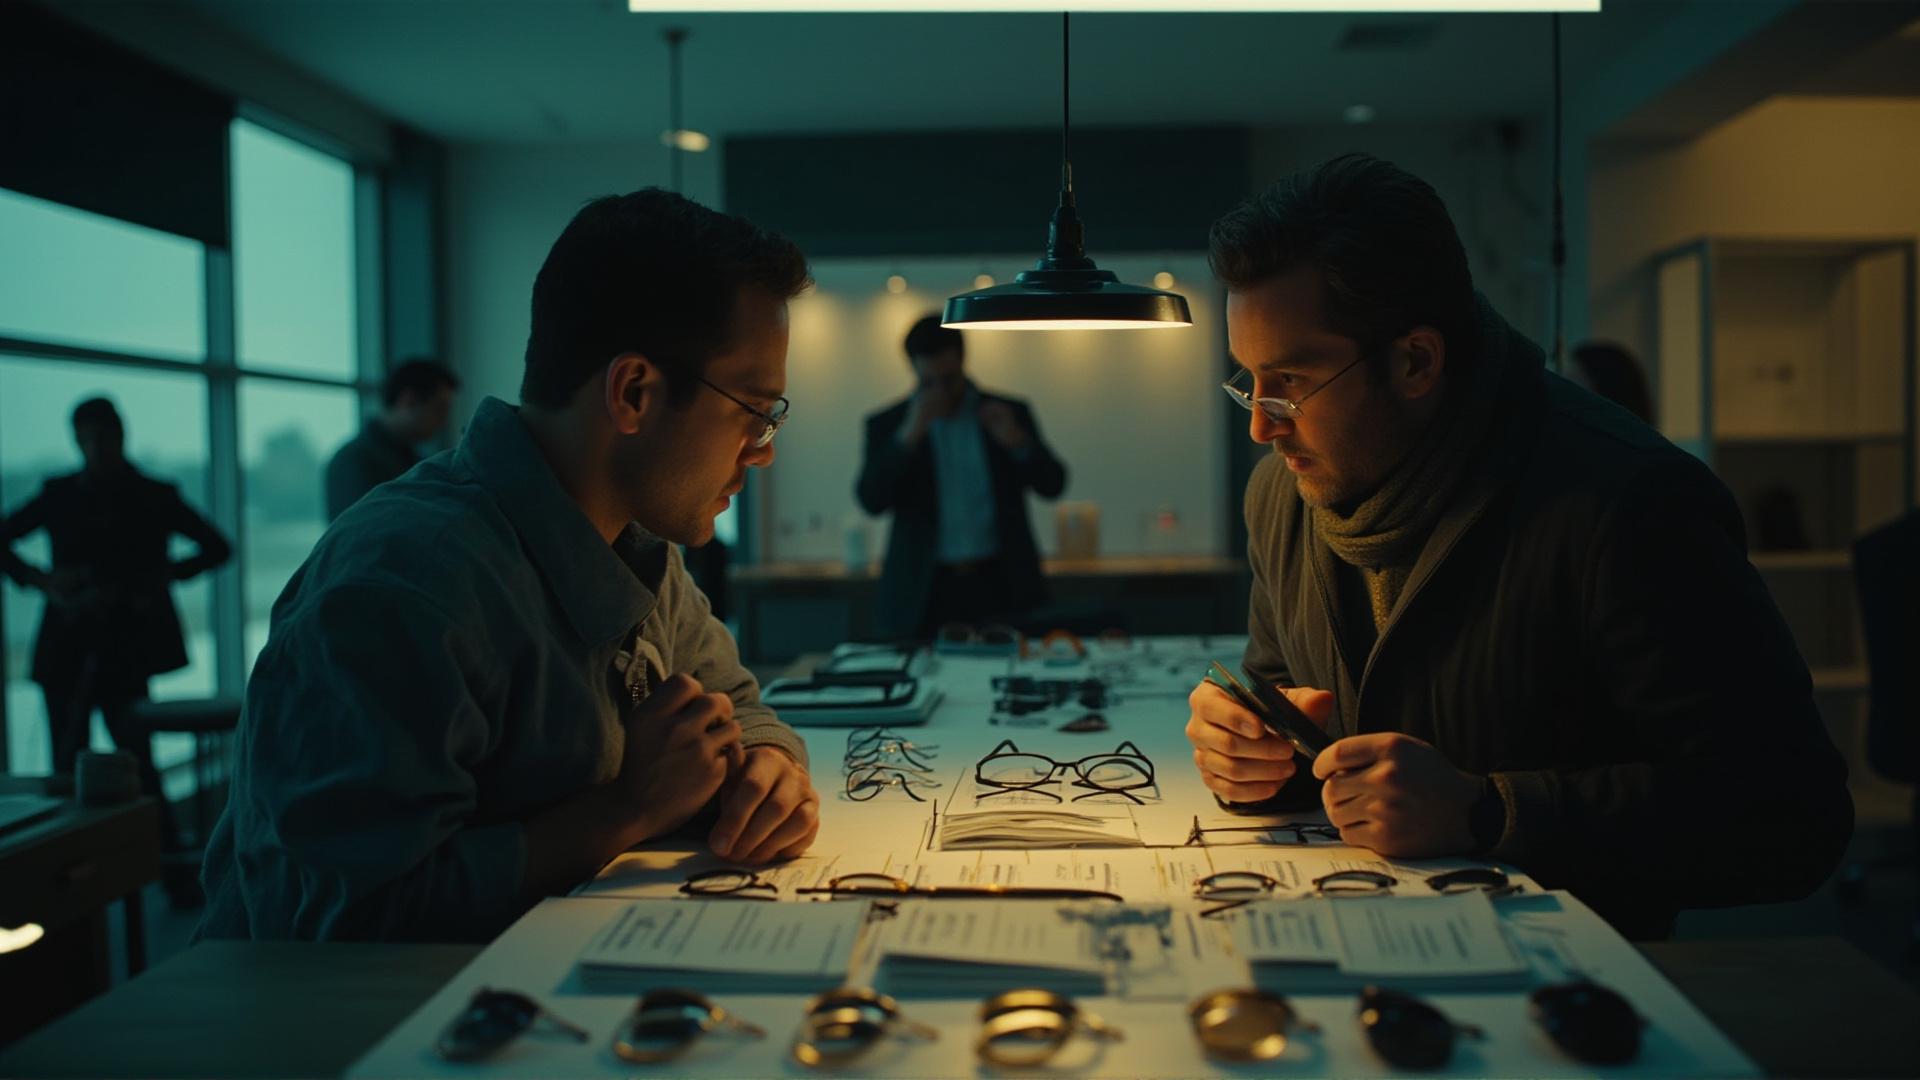
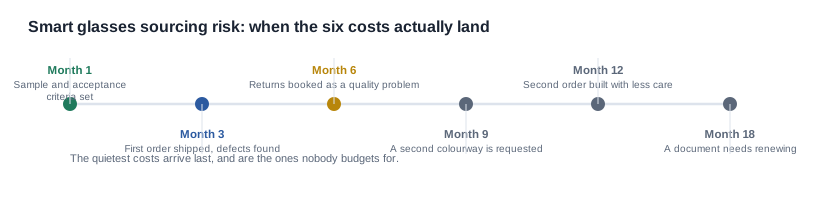
หกต้นทุนในหมวดนี้ไม่ปรากฏในใบเสนอราคา แต่กลับปรากฏในบัญชีธนาคาร โดยปกติอยู่ระหว่างเดือนที่สี่ถึงเดือนที่สิบสอง ทั้งหมดไม่ใช่ต้นทุนที่คาดไม่ถึง ทั้งหมดคาดการณ์ได้ล่วงหน้า และทุกรายการสามารถย้ายไปดำเนินการเร็วขึ้นได้ แม้ต้องแลกกับการพูดคุยที่คุณอาจไม่อยากพูดคุย หัวข้อต่อไปนี้จะระบุทั้งหกรายการ วางแต่ละรายการในช่วงเวลาที่มันเกิดขึ้น และแยกส่วนที่เป็นราคาต่อหน่วยออกจากส่วนที่เป็นการตรวจสอบ เพราะส่วนหลังคือส่วนที่กลืนมาร์จิ้นไปอย่างเงียบ ๆ
การทดสอบเชิงปฏิบัติว่าคุณเผชิญความเสี่ยงนี้หรือไม่ ทำได้ง่ายมาก นำโครงการล่าสุดที่คุณดำเนินการในหมวดนี้มาพิจารณา แล้วถามสามข้อ มีสิ่งใดต้องส่งคืนหรือไม่ มีสิ่งใดที่ต้องอธิบายซ้ำให้แก่ช่องทางหรือไม่ และมีสิ่งใดที่ลูกค้าต้องอนุมัติซ้ำหรือไม่ หากข้อใดมีคำตอบว่าใช่ แสดงว่าคุณได้จ่ายไปแล้วสำหรับหนึ่งในหกรายการด้านล่าง และคำถามที่เหลือเพียงข้อเดียวคือรายการนั้นถูกบรรจุไว้ในงบหรือถูกกลืนโดยธุรกิจ
ความเสี่ยงในการจัดหาสมาร์ทกล๊าส: ลำดับที่หกต้นทุนเกิดขึ้น
ใครเป็นผู้อ่าน และเมื่อใดจะมีใบเสร็จแรก
ผู้อ่านคือผู้จัดซื้อฝ่ายแบรนด์ ผู้จัดซื้อฝ่ายช่องทาง หรือผู้นำเข้า ช่วงเวลาที่บทความนี้มักจำเป็นก็ไม่ใช่ขั้นตอนการสอบถามรายละเอียด แต่คือช่วงที่กำลังวางแผนโครงการที่สอง และมีผู้สังเกตว่าโครงการแรกใช้จ่ายมากกว่าที่ตารางคำนวณระบุ ในช่วงเวลานั้นสิ่งที่ชวยให้อธิบายมักคือการกล่าวโทษผู้จัดหา และโดยปกติก็ไม่ถูกต้อง เพราะในกรณีส่วนใหญ่ของหกกรณีนี้ ผู้จัดหาได้ทำตามเอกสารที่สั่งไว้อย่างแน่นอน
สิ่งที่ทำให้หมวดนี้ผิดแผกไปคือแถวรายการในแคตตาล็อกมีความถูกต้อง ข้อมูลที่เราเผยแพร่ระบุความจุของเซลล์ ระยะเวลาการใช้งานตามที่ระบุ เวลาชาร์จ อินเทอร์เฟซการชาร์จในกรณีที่มีการเผยแพร่ รูปแบบเคสสำหรับรุ่นที่มีกล้อง เวอร์ชัน Bluetooth สำหรับรุ่นเสียงและกีฬา และระดับความละเอียดของภาพสำหรับรุ่นที่มีกล้อง ดังนั้นผู้จัดซื้อจึงสามารถเขียนข้อกำหนดได้อย่างแม่นยำผิดปกติ ปัญหาคือความแม่นยำในขั้นตอนจัดทำข้อกำหนดไม่ได้สร้างความแม่นยำในออเดอร์แรก และช่องว่างระหว่างสองสิ่งนี้คือที่ที่หกต้นทุนแอบแฝงอาศัยอยู่
หกต้นทุนที่จัดวางตามช่วงเวลาที่เกิดขึ้น
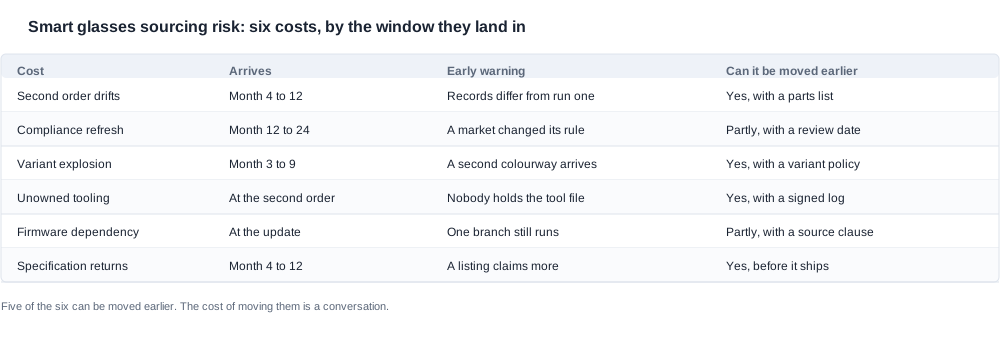
| ต้นทุน | เกิดขึ้น | สัญญาณเตือนล่วงหน้า | ย้ายไปเร็วขึ้นได้หรือไม่ |
|---|---|---|---|
| ออเดอร์แรกเปลี่ยนแปลงไป | เดือนที่ 4 ถึง 12 | บันทึกต่างจากการผลิตรอบแรก | ได้ หากมีรายการชิ้นส่วนที่ควบคุมไว้ |
| ข้อกำหนดต้องส่งคืน | เดือนที่ 4 ถึง 12 | รายการประกาศอ้างความสามารถมากกว่าที่เอกสารรองรับ | ได้ ก่อนที่รายการจะถูกเผยแพร่ |
| จำนวนรุ่นย่อยพุ่งเพิ่ม | เดือนที่ 3 ถึง 9 | มีชุดสีที่สองมาโดยไม่มีนโยบายรองรับ | ได้ หากมีนโยบายรุ่นย่อยเป็นลายลักษณ์อักษร |
| ไม่มีผู้ดูแลเครื่องมือ | เมื่อมีออเดอร์แรก | ไม่มีใครถือไฟล์เครื่องมือ | ได้ หากมีบันทึกการดูแลที่ลงนามแล้ว |
| การพึ่งพาเฟิร์มแวร์ | เมื่อมีการอัปเดต | มีเฟิร์มแวร์สาขาหนึ่งยังใช้งานอยู่ในพื้นที่ | บางส่วน หากมีข้อกำหนดเรื่องแหล่งที่มา |
| การปฏิบัติตามข้อกำหนดต้องทบทวนใหม่ | เดือนที่ 12 ถึง 24 | ตลาดใดตลาดหนึ่งเปลี่ยนข้อกำหนด | บางส่วน หากกำหนดวันที่ทบทวนไว้ในปฏิทินของคุณเอง |
สองแถวในตารางนี้สมควรได้รับการหมายเหตุก่อนอ่านเนื้อหาส่วนที่เหลือ เพราะเป็นสองรายการที่มีต้นทุนสูงที่สุดและมองเห็นได้ยากที่สุด
แถว ออเดอร์แรกเปลี่ยนแปลงไป ไม่ได้หมายถึงผู้จัดหาตัดมุม แต่หมายถึงความระลอกเรื่อง ล็อตแรกถูกผลิตโดยผู้ที่ทุ่มเทอยู่กับมัน ขณะที่ล็อตที่สองถูกผลิตขณะที่งานอื่นดำเนินอยู่ แถวรายการที่เผยแพร่ไม่เปลี่ยนแปลง แคตตาล็อกยังคงระบุความจุของเซลล์และเวลาชาร์จเดิมสำหรับรุ่นนั้น แต่หน่วยในกล่องจะต่างจากหน่วยที่ได้รับอนุมัติอย่างละเอียดยิบไป และความต่างนั้นจะปรากฏในความสม่ำเสมอของงานตกแต่ง เวอร์ชันเฟิร์มแวร์ และการปรับตำแหน่งพิมพ์บนบรรจุภัณฑ์
แถว ข้อกำหนดต้องส่งคืน แตกต่างกันตรงที่สาเหตุเกิดขึ้นฝั่งคุณ รายการประกาศของช่องทาง ข้อสรุปการขาย หรือคำอธิบายของตัวแทนจำหน่ายได้รับคำมั่นเรื่องความสามารถที่เอกสารไม่รองรับ ผู้จัดหาผลิตตามออเดอร์ ออเดอร์ได้รับการส่งมอบ และความต่างระหว่างออเดอร์กับคำมั่นนั้นปรากฏในช่องทางในรูปของการส่งคืนหรือข้อร้องเรียน จากนั้นทั้งสองฝ่ายใช้เวลาหลายสัปดาห์เพื่อสอบสวนคำถามที่ย่อหน้าเดียวในข้อกำหนดสามารถตอบได้
เหตุใดหกต้นทุนนี้จึงไม่ปรากฏในใบเสนอราคา
ใบเสนอราคาตอบคำถาม ส่วนโครงการก่อให้เกิดต้นทุน หกรายการข้างต้นเป็นต้นทุนของโครงการ และผู้จัดหาที่แจกแจงรายการเหล่านี้ไว้ในใบเสนอราคากำลังเสนอสิ่งผิดปกติ เพราะส่วนใหญ่ถูกกระตุ้นจากการตัดสินใจที่ผู้จัดซื้อยังไม่ได้ตัดสินใจ
ออเดอร์ที่สองไม่สามารถกำหนดราคาได้จนกว่าจะมีคนตัดสินใจว่ามีอยู่จริงหรือไม่ มีอะไรบ้างในนั้น และใครเป็นผู้รับรอง รุ่นต่างไม่สามารถกำหนดราคาได้จนกว่าจะตัดสินใจเรื่องชุดสี งานอาร์ต และงานอาร์ตบนบรรจุภัณฑ์ การส่งมอบเครื่องมือไม่สามารถกำหนดราคาได้จนกว่าจะมีคนรับความรับผิดชอบต่อเครื่องมือ ส่วนการพึ่งพาเฟิร์มแวร์ไม่สามารถกำหนดราคาได้จนกว่าจะมีคนตัดสินใจว่าเวอร์ชันหนึ่งต้องทำงานต่อเนื่องเป็นเวลา 5 ปีโดยไม่เก็บค่าธรรมเนียม การทบทวนการปฏิบัติตามข้อกำหนดไม่สามารถกำหนดราคาได้จนกว่าตลาดหนึ่งจะเปลี่ยนกฎ และการส่งคืนข้อกำหนดไม่สามารถกำหนดราคาได้เลย เพราะเป็นผลจากคำกล่าวอ้างของคุณ
นี่ไม่ใช่ข้ออ้าง แต่เป็นข้อเท็จจริงเกี่ยวกับกำหนดเวลา ดังนั้น ผู้ซื้อจึงต้องสร้างต้นทุนเหล่านี้อย่างจงใจ ในบรรทัดงบประมาณที่มีชื่อ และ ณ จุดในโครงการที่ต้นทุนยังถูก ต้นทุนรวมของโครงการจึงถูกกำหนดโดยสิ่งที่ผู้ซื้อบันทึกไว้ก่อนออเดอร์ ไม่ใช่สิ่งที่เกิดขึ้นหลังจากนั้น ต้นทุนที่ไม่มีชื่อในงบประมาณและไม่มีผู้รับผิดชอบในแผนโครงการจะถูกค้นพบในเดือนที่ต้นทุนนั้นบังคับลงมา และเมื่อถึงเวลานั้น มันจะกลายเป็นข้อโต้แย้งแทนรายการงบประมาณ
ต้นทุนจริงในการค้นพบต้นทุนแอบแฝง
รายจ่ายไม่ได้อยู่ที่หน่วยสินค้า
ตัวเลขที่ใหญ่ที่สุดใน 6 กรณีส่วนใหญ่ไม่ใช่หน่วยสินค้าที่ชำรุดหรือค่าติดตั้งของชุดสีที่สอง แต่เป็นแรงงานในการสอบสวนว่าเกิดอะไรขึ้น ทั้งสองฝ่าย หลังจากเกิดเหตุ เวลา 6 สัปดาห์ของคน 1 คนในแต่ละฝ่าย ใบเครดิตโน้ต การส่งคืนสินค้า รายการสินค้าที่ต้องถอนและเผยแพร่ใหม่ และความสัมพันธ์กับช่องทางที่ต้องแบกรับการหยุดชะงัก
นี่คือเหตุผลที่ความล้มเหลวแบบเดียวกันสามารถเกิดขึ้นได้ 3 หรือ 4 ครั้งในหนึ่งปีโดยไม่ปรากฏในบทสรุปเหตุการณ์ใด ๆ ต้นทุนต่อหน่วยต่ำพอที่จะตัดบัญชีทิ้ง ค่าขนส่งเรียกคืนได้ และการสอบสวนไม่เคยถูกบันทึกเป็นต้นทุน เพราะเกิดขึ้นภายในเดือนของผู้จัดซื้อ ไม่ใช่ภายในของโรงงาน ในที่สุดมันจะปรากฏเป็นอัตราการคืนสินค้าที่สูงกว่าที่ควรเป็นเล็กน้อย และผู้จัดการบัญชีที่ติดต่อยากขึ้นเล็กน้อย
วิธีป้องกันเรื่องนี้ไม่ใช่การสำรองเงินมากขึ้น แต่คือการค้นพบต้นทุนได้ถูกลง เกณฑ์ในการตัดสินว่าต้นทุนแอบแฝงควรย้ายมาแก้ไขตั้งแต่ต้นหรือไม่นั้นเรียบง่าย หากคำถามสามารถตอบได้จากเอกสารแทนการตอบจากบุคคล ให้ย้ายมาแก้ไขตั้งแต่ต้น หากคำถามว่า "นี่เป็นการผลิตแบบเดียวกันหรือไม่" ตอบได้ภายใน 2 นาทีด้วยการเปรียบเทียบหน่วยสินค้ากับตัวอย่างมาตรฐาน การสอบสวนทั้งหมดก็จะไม่เริ่มต้น นี่คือนิสัยที่ให้ผลตอบแทนสูงที่สุดในหมวดนี้เพียงข้อเดียว
ช่องว่างเกิดขึ้นได้อย่างไรในตอนแรก
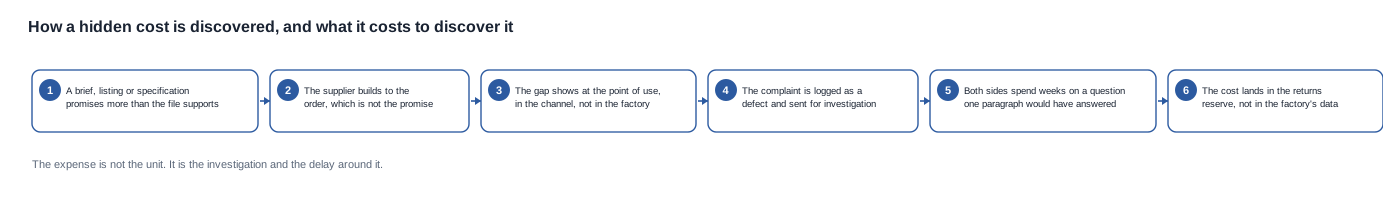
ลำดับขั้นตอนด้านล่างเหมือนกันในทุกกรณีที่เราเคยพบ และควรอ่าน เพราะแต่ละขั้นตอนมีเหตุผลที่สมเหตุสมผลเป็นรายบุคคล
- ข้อกำหนดงาน รายการสินค้า หรือคำอธิบายการขาย มีสัญญาว่าจะให้มากกว่าที่ไฟล์ข้อมูลประกอบรองรับ
- ผู้จัดหาผลิตตามออเดอร์ ซึ่งไม่ใช่สิ่งที่ได้รับสัญญาไว้
- ช่องว่างปรากฏขึ้น ณ จุดการใช้งานในช่องทาง ไม่ใช่ที่ประตูโรงงาน
- ข้อร้องเรียนถูกบันทึกเป็นข้อบกพร่องและส่งไปสอบสวน
- ทั้งสองฝ่ายใช้เวลาหลายสัปดาห์เพื่อย้อนสร้างการตัดสินใจที่ปกติควรบันทึกไว้ด้วยประโยคเดียว
- ต้นทุนตกลงไปในเงินสำรองสำหรับการคืนสินค้า ไม่ใช่ข้อมูลของโรงงาน
ขั้นตอนที่ 5 คือจุดที่เงินถูกใช้ไป ขั้นตอนที่ 3 คือจุดที่นาฬิกาเริ่มเดิน บทเรียนคือข้อกล่าวอ้างที่เกิดขึ้นในช่องทางมีต้นทุนสูงในการสอบสวน ไม่ว่าจะยุติธรรมหรือไม่ เพราะการสอบสวนดำเนินการโดยผู้ที่ไม่มีไฟล์ข้อมูล
เหตุใดต้นทุนจึงตกลงในบัญชีที่ผิด
ต้นทุน 3 ใน 6 รายการถูกบันทึกเป็นปัญหาคุณภาพ การจัดหมวดผิดนี้ควรระบุไว้ เพราะเปลี่ยนสิ่งที่คุณจะทำต่อไป ปัญหาคุณภาพจะได้รับคำขอให้ผู้จัดหาดำเนินการแก้ไข บางครั้งอาจมีการตรวจประเมิน และมีการกำหนดอัตราข้อบกพร่องที่ขอให้ผู้จัดหาปรับปรุง ส่วนปัญหาข้อกำหนดจะได้รับการเขียนข้อกำหนดขึ้นใหม่ มาตรการแรกไม่แก้ไขปัญหาหลัง และผู้จัดหาที่ถูกขอให้ลดอัตราข้อบกพร่องของข้อบกพร่องที่ไม่มีอยู่จริง ก็จะทำสิ่งที่สมเหตุสมผลเพียงอย่างเดียว นั่นคือโต้แย้งว่าหน่วยสินค้าสมบูรณ์ดี
สัญญาณจำแนกได้ง่าย หากหน่วยสินค้าถูกส่งคืนเพราะมีรูปลักษณ์ทางกายภาพต่างจากตัวอย่างที่ได้รับอนุมัติ นั่นคือปัญหาคุณภาพ และข้อมูลของโรงงานควรตอบคำถามได้ แต่หากหน่วยสินค้าถูกส่งคืนเพราะไม่ทำตามที่รายการสินค้าระบุไว้ ไม่มีข้อมูลของโรงงานใดตอบได้ เพราะข้อบกพร่องอยู่ในประโยค ประเภทที่สองมีจำนวนมากกว่าประเภทแรกในหมวดนี้ และเป็นส่วนหนึ่งของไฟล์ของผู้ซื้อเอง
3 ต้นทุนที่ตกลงในปีที่สอง
ออเดอร์ที่สองซึ่งไม่ได้ทำซ้ำ
ออเดอร์ที่สองคือจุดที่โครงการหยุดเป็นโครงการและกลายเป็นความสัมพันธ์ ซึ่งเป็นจุดที่ความแตกต่างระหว่างทั้งสองแบบจะปรากฏ รอบแรกมีเอกสารข้อกำหนดที่ได้รับการอ่าน ส่วนรอบที่สองมีความทรงจำเกี่ยวกับรอบแรก และความทรงจำเป็นตัวแทนที่ไม่ดีของเอกสาร เพราะค้นหาไม่ได้และตรวจสอบโดยบุคคลที่สามไม่ได้
มีรายการเฉพาะสามรายการที่เป็นความเสี่ยง และทั้งสามรายการควบคุมได้อย่างไม่แพง รายการอะไหล่ที่ควบคุมพร้อมหมายเลขชิ้นส่วนจะบอกโรงงานว่าอะไรเปลี่ยนแปลงไม่ได้ และจับการเปลี่ยนวัสดุที่ไม่มีใครตั้งใจ บันทึกการตรวจสอบที่เก็บไว้สำหรับทุกรอบการผลิตจะเปลี่ยนคำพูดว่า “ชุดที่สองรู้สึกต่างไป” ให้กลายเป็นการเปรียบเทียบ ส่วนบันทึกการรับผิดชอบที่ลงนามสำหรับพิมพ์แบบส่วนตัวหรือรูปทรงขาแว่นที่ทำขึ้นโดยเฉพาะ จะตอบคำถามที่มิฉะนั้นอาจกลายเป็นค่าใช้จ่ายเครื่องมือผลิตใหม่ ซึ่งผู้ซื้อเชื่อว่าได้ชำระไปแล้ว
ไม่มีข้อใดเป็นความสามารถของโรงงาน ทั้งสามข้อเป็นนิสัยเอกสารของผู้ซื้อ จึงเป็นเหตุผลที่ต้นทุนรายการนี้พิเศษ เพราะส่วนใหญ่อยู่ในการควบคุมของคุณ และโดยทั่วไปก็มักไม่ถูกควบคุม
ตัวแปรที่คุณไม่ได้วางแผนไว้
เมื่อมีสีแบบที่สอง งานออกแบบบรรจุภัณฑ์คนละแบบ หรือการกำหนดค่าสำหรับภูมิภาคเฉพาะเข้ามา คำถามที่ไม่มีใครตอบคือจะเกิดอะไรขึ้นกับไฟล์ที่มีอยู่แล้ว เอกสารข้อกำหนดบอกรายละเอียดการผลิตได้เพียงหนึ่งในสองแบบ หลักฐานการตรวจสอบอาจระบุเพียงการกำหนดค่าหนึ่งแบบและไม่ระบุอีกแบบ รายการตรวจสอบยังคงอธิบายแบบแรก และไฟล์งานออกแบบมีการจัดการเวอร์ชัน โดยมีเวอร์ชันที่สี่อยู่ในที่ใดที่หนึ่งซึ่งมีเพียงคนเดียวที่รู้
กฎที่ป้องกันเรื่องนี้คือนโยบายตัวแปร ซึ่งเขียนได้ในย่อหน้าเดียว ตัวแปรใหม่คือการกำหนดค่าใหม่ จะมีสตริงการกำหนดค่าของตัวเอง ต้องถูกตรวจสอบกับหลักฐานก่อนเสนอราคา และต้องมีวันที่อนุมัติที่ระบุชื่อ โครงการที่มีกฎเช่นนี้สามารถรองรับสีแบบใหม่ได้ภายในหนึ่งสัปดาห์ แต่โครงการที่ไม่มีกฎเช่นนี้ต้องใช้เวลาหนึ่งไตรมาส และปกติจะค้นพบเมื่อนายค้าถามว่าเอกสารใดครอบคลุมหน่วยสินค้าที่อยู่ในกล่องจริง
นี่ยังเป็นต้นทุนที่โครงสร้างของแคตตาล็อกเองสร้างโอกาสให้เกิดความล่าช้า อินเทอร์เฟซการชาร์จถูกเผยแพร่ว่าเป็นแบบแม่เหล็กใน 17 รายการจากทั้งหมด 28 รายการ เป็น Type C ใน 7 รายการ และไม่เผยแพร่ข้อมูลเลยสำหรับกล้อง 4 รุ่น การกำหนดค่ากล่องมีการเผยแพร่สำหรับกล้องบางรุ่น เผยแพร่ว่ามีอยู่แต่ไม่ระบุรายละเอียดอีก 2 รุ่น และระบุชัดเจนว่าไม่มีสำหรับ V03 Pro ขณะที่แคตตาล็อกไม่มีแถวข้อมูลกล่องเลยสำหรับ V03, V06 และ S7 ผู้ซื้อที่ทำงานโดยใช้กรอบความคิดระดับตระกูลผลิตภัณฑ์จะถือว่าทั้งหมดนี้เป็นสินค้าผลิตภัณฑ์เดียว แต่โครงการที่มีตัวแปรจะพบว่าเป็นอย่างอื่น
เอกสารที่หมดอายุขณะที่คุณกำลังขายสินค้า
เอกสารการปฏิบัติตามข้อกำหนดทุกฉบับในหมวดนี้มีระยะเวลาการใช้งาน และทุกระยะเวลายาวนานกว่าออเดอร์แรก โดยปกติการต่ออายุจะไม่ใช่หน้าที่ของใคร เพราะจะไม่เร่งด่วนจนถึงวันที่เร่งด่วนจริง ในระหว่างนั้นสินค้ายังคงถูกขายตามปกติและในปริมาณมาก ความเสี่ยงจึงไม่ใช่การขาดแคลนเล็กน้อย แต่คือการถูกระงับการจัดส่งหรือการถอดรายการสินค้าออก
วิธีแก้ไขคือกำหนดวันตรวจทานไว้ในปฏิทินของผู้ซื้อเอง พร้อมระบุผู้รับผิดชอบ และผูกกับการขายรุ่นสินค้าแทนวันที่สั่งซื้อ นี่เป็นข้อที่ไม่ดูเด่นที่สุดในทั้งหกข้อ และเป็นข้อเดียวที่งานบริหารจำนวนไม่มากสามารถขจัดความเสี่ยงได้ทั้งหมด
มีประเด็นที่เกี่ยวข้องกันอีกเรื่องเกี่ยวกับขอบเขตมากกว่าระยะเวลา หน้าใบรับรองระดับบริษัทไม่ได้ระบุอะไรเกี่ยวกับรุ่นใดรุ่นหนึ่งโดยเฉพาะ และเอกสารที่ระบุตระกูลผลิตภัณฑ์ไม่ครอบคลุมการกำหนดค่าของรุ่นพี่ แคตตาล็อกของเราเองไม่มีข้อความ CE, FCC หรือ RoHS เลย และไม่มีข้อมูลการปฏิบัติตามข้อกำหนดแยกตามรุ่น ซึ่งเป็นข้อสรุปเกี่ยวกับเอกสารที่เราเผยแพร่ ไม่ใช่ใบรับรองของเรา และนี่คือเหตุผลที่หลักฐานระดับรุ่นต้องขอแยกตามแต่ละการกำหนดค่า แทนการสมมติจากหน้าใดหน้าหนึ่ง
ย้ายต้นทุนไปเร็วขึ้นโดยไม่ต้องเพิ่มซัพพลายเออร์
คำถามเตือนล่วงหน้าสำหรับต้นทุนแต่ละรายการ
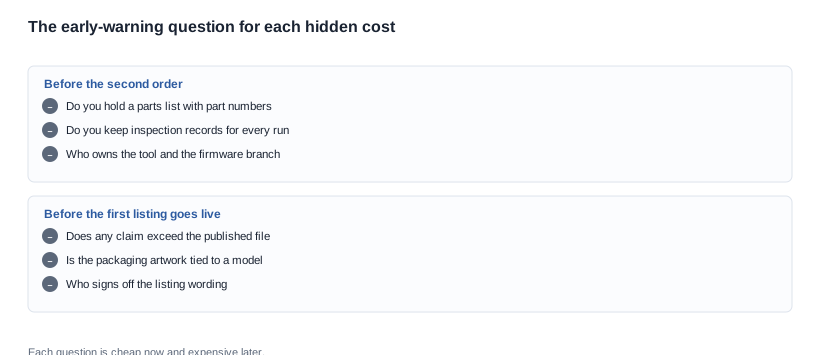
ทั้งหกข้อมีคำถามที่ตอบตอนนี้ได้ถูก แต่ภายหลังกลับแพง และรายการด้านล่างสั้นพอที่จะส่งเป็นไฟล์แนบหนึ่งหน้าให้ซัพพลายเออร์รายถัดไป นี่คือเวอร์ชันที่กระชับและมีประโยชน์ที่สุดของสิ่งที่ควรถาม พร้อมทำหน้าที่เป็นรายการตรวจสอบเตือนล่วงหน้าสำหรับทั้งโครงการ
ก่อนออเดอร์ที่สอง:
- คุณมีรายการอะไหล่ที่ควบคุมพร้อมหมายเลขชิ้นส่วนสำหรับรุ่นนี้หรือไม่?
- คุณเก็บบันทึกการตรวจสอบสำหรับทุกรอบการผลิต หรือไม่เฉพาะรอบแรก?
- ใครเป็นเจ้าของเครื่องมือผลิตส่วนตัวและสาขาซอฟต์แวร์ตามลายลักษณ์อักษร?
- มีนโยบายตัวแปรที่เขียนไว้หรือไม่ และใครเป็นผู้อนุมัติตัวแปรใหม่?
ก่อนเปิดตัวรายการสินค้าครั้งแรก:
- มีคำกล่าวอ้างใดในรายการสินค้าที่เกินกว่าเอกสารที่เผยแพร่หรือไม่?
- งานออกแบบบนบรรจุภัณฑ์มีการกำหนดเวอร์ชันและเชื่อมโยงกับคอนฟิกูเรชันที่ระบุชื่อหรือไม่?
- ใครเป็นผู้อนุมัติถ้อยคำในรายการสินค้า และอนุมัติโดยยึดหลักเอกสารใด?
- มีหลักฐานการตรวจสอบการเป็นไปตามข้อกำหนดในระดับรุ่นสำหรับคอนฟิกูเรชันนี้อยู่ในแฟ้มหรือไม่?
หากคำตอบของคำถามแรกคือไม่ ต้นทุนจากการคลาดเคลื่อนในออเดอร์ที่สองถูกนับเผื่อไว้แล้ว หากคำตอบของคำถามแรกในกลุ่มที่สองคือใช่ แต่คำตอบของคำถามที่สองคือไม่ ต้นทุนจากการส่งคืนสินค้าตามสเปกถูกนับเผื่อไว้แล้ว นี่ไม่ใช่การกล่าวโทษผู้ผลิต เพราะโรงงานที่เก็บบันทึกการตรวจสอบสำหรับทุกการผลิตนั้นพบไม่บ่อยนัก จึงต้องถาม
ต้นทุนของการพูดคุยและต้นทุนของการเงียบ
ต้นทุนเหล่านี้ยังคงอยู่เพราะการย้ายไปดำเนินการตั้งแต่เนิ่น ๆ ต้องพูดคุย และการพูดคุยเกี่ยวกับคุณภาพมีน้ำเสียงเป็นธรรมชาติ เมื่อผู้ซื้อขอให้ผู้ผลิตยืนยันว่าเก็บบันทึกการตรวจสอบสำหรับทุกการผลิต ในความรับรู้ของผู้ผลิต นั่นเหมือนการตั้งคำถามว่าโรงงานเก็บบันทึกไว้หรือไม่
วิธีหลีกเลี่ยงน้ำเสียงดังกล่าวคือขอเอกสารหลักฐานแทนการขอคำยืนยัน “กรุณาส่งบันทึกการตรวจสอบของการผลิตครั้งที่สอง” เป็นคำขอเอกสาร ส่วน “คุณเก็บบันทึกการตรวจสอบหรือไม่” เป็นการกล่าวหาโดยติดเครื่องหมายคำถาม คำขอแรกมักได้รับการอนุเคราะห์ เพราะโรงงานส่วนใหญ่ที่เก็บบันทึกจะส่งให้ ขณะที่คำถามแรก? ขอแก้: ส่วนคำถามหลังมักถูกเลี่ยง
ควรกล่าวถึงธงสัญญาณเตือนภัยที่บ่งบอกว่าต้นทุนใดต้นทุนหนึ่งถูกจ่ายไปแล้ว โดยธงสัญญาณเหล่านี้เงียบมาก ได้แก่ อัตราการส่งคืนสินค้าที่ค่อย ๆ สูงขึ้นโดยไม่มีการพุ่งกระโดด ออเดอร์ที่สองที่ดูเหมือนจะไม่รอบคอบเท่าออเดอร์แรก หรือคำถามจากช่องทางการตลาดที่ไม่มีใครตอบจากเอกสารได้ นอกจากนี้ยังมีแนวทางแบบตรงกันข้ามที่ควรนำมาใช้ หากคุณเป็นผู้ซื้อ ให้แจ้งผู้ผลิตล่วงหน้าว่าจะต้องการการเปรียบเทียบออเดอร์ที่สอง บันทึกล็อต และเฟิร์มแวร์เบสไลน์เมื่อสิ้นสุดโครงการ ผู้ผลิตที่ทราบว่าจะมีการเปรียบเทียบมักผลิตออเดอร์ที่สองได้ดีกว่า ซึ่งถือเป็นการปรับปรุงคุณภาพที่ประหยัดที่สุดสำหรับผู้ซื้อในหมวดหมู่นี้
รายการในหกข้อที่สามารถย้ายได้จริง
สี่ข้อสามารถย้ายได้โดยไม่ต้องพึ่งพาการประสานงานของใคร เพราะอยู่ในแฟ้มของผู้ซื้อเองและสามารถต่อรองภายในก่อนสั่งซื้อได้ ได้แก่ ต้นทุนจากการส่งคืนสินค้าตามสเปก ต้นทุนจากจำนวนรุ่นย่อยที่เพิ่มขึ้น ต้นทุนการปรับปรุงการปฏิบัติตามข้อกำหนด และต้นทุนการดูแลเครื่องมือหากผู้ซื้อยินยอมเก็บเอกสารไว้ อีกสองข้อต้องพึ่งพาผู้ผลิต ได้แก่ การคลาดเคลื่อนในออเดอร์ที่สองและการพึ่งพาฟเฟิร์มแวร์ เนื่องจากทั้งสองข้อขึ้นอยู่กับบันทึกที่ผู้ผลิตเป็นผู้เก็บ
การแบ่งออกเป็นสองกลุ่มนี้คือส่วนที่มีประโยชน์ของตาราง เพราะช่วยบอกว่าควรให้ความสนใจกับส่วนใด ความเสี่ยงประมาณครึ่งหนึ่งปิดได้ด้วยเอกสารที่คุณเขียนเอง โดยไม่มีต้นทุนและไม่ต้องต่อรอง อีกครึ่งหนึ่งปิดได้ด้วยข้อสัญญา และข้อสัญญานั้นง่ายต่อรองก่อนออเดอร์มากกว่าหลังจากการส่งมอบครั้งแรก
วิธีดำเนินการเมื่อต้นทุนเกิดขึ้นแล้ว
คำถามสี่ข้อที่ควรถามข้อมูลของคุณเอง
เมื่อโครงการเริ่มดำเนินการแล้ว ขั้นแรกไม่ใช่การถามผู้ผลิตว่าเกิดอะไรขึ้น แต่คือการตอบคำถามสี่ข้อจากบันทึกของคุณเอง
- จากหน่วยสินค้าที่ถูกส่งคืน มีกี่หน่วยที่แตกต่างจากตัวอย่างที่อนุมัติในเชิงกายภาพ และมีกี่หน่วยที่ใช้งานได้ปกติแต่ไม่ตรงกับคำอธิบาย อัตราส่วนนี้จะบอกว่าปัญหาของคุณเป็นเรื่องคุณภาพหรือสเปก และทั้งสองแบบมีแนวทางแก้ไขที่แตกต่างกันอย่างสิ้นเชิง
- มีการส่งคืนสินค้ากี่รายการที่แจ้งโดยช่องทางการตลาด แทนที่จะตรวจพบโดยการตรวจสอบของคุณเอง อัตราส่วนที่สูงหมายความว่ากระบวนการค้นพบปัญหาอยู่ในตำแหน่งที่ไม่ถูกต้อง
- มีการส่งคืนสินค้ากี่รายการที่ยังอยู่ในช่วงเวลาสำหรับยื่นคำร้องเรียนเมื่อมาถึง หน่วยสินค้าที่มาถึงหลังเลยกำหนดมักถูกบันทึกค่าใช้จ่ายไปยังฝั่งที่ไม่ถูกต้องของบัญชี
- เอกสารฉบับใดเพียงฉบับเดียวที่หากมีอยู่ จะสามารถตอบคำถามส่วนใหญ่ได้ เอกสารนั้นคือสิ่งที่ควรเพิ่มเข้าโครงการครั้งต่อไป
คำถามข้อสี่คือข้อที่ให้ผลตอบแทน ข้อนี้เปลี่ยนการมองย้อนหลังให้เป็นการปรับเปลี่ยนสเปก และเป็นกลไกที่ป้องกันไม่ให้ต้นทุนเดิมเกิดขึ้นซ้ำ
สถานการณ์สมมติและการวิเคราะห์
ตัวอย่างต่อไปนี้เป็นกรณีเพื่อประกอบคำอธิบาย ไม่ใช่โครงการของลูกค้า และไม่มีการอธิบายลูกค้ารายใด
ผู้ซื้อจากช่องทางการตลาดจำหน่ายรุ่นกล้องสำหรับตลาดหนึ่ง พร้อมกล่องชาร์จในบรรจุภัณฑ์ และสั่งออเดอร์แรกในจำนวนหลายพันหน่วย สเปกระบุชื่อรุ่นและกล่องชาร์จ เก้าเดือนต่อมา ช่องทางการตลาดรายงานว่าอัตราการส่งคืนสินค้าเพิ่มสูงขึ้น โดยให้เหตุผลว่าสินค้าไม่ทำตามที่รายการสินค้าอธิบาย บันทึกการตรวจสอบของผู้ซื้อเองไม่แสดงแนวโน้มของข้อบกพร่องใด ๆ และบันทึกของโรงงานก็ไม่พบสิ่งผิดปกติเช่นกัน
การวินิจฉัยใช้เวลาตลอดช่วงบ่าย และไม่ใช่ปัญหาด้านคุณภาพ รายการระบุความละเอียดและระยะเวลาใช้งานที่อยู่ในช่วงที่แคตตาล็อกเผยแพร่สำหรับตระกูลรุ่นนั้น แต่ไม่ใช่สิ่งที่การตั้งค่าเฉพาะนี้ทำได้จริง อีกทั้งเคสที่จัดส่งก็เปลี่ยนสิ่งที่อยู่ในกล่อง จึงเปลี่ยนความคาดหมายของลูกค้าเกี่ยวกับสิ่งที่รวมอยู่ในชุด ข้อกำหนดทางเทคนิคไม่เคยผิดในความแม่นยำ เพียงแต่ไม่ครบถ้วน และช่องว่างนั้นถูกเติมด้วยประโยคที่คนอื่นเขียน
มาตรการแก้ไขสำหรับผู้ซื้อไม่ใช่คำขอให้ผู้จัดหาดำเนินการแก้ไข แต่เป็นการเปลี่ยนแปลง 3 รายการ ได้แก่ ส่วนข้อกำหนดทางเทคนิคที่ระบุว่ารายการสามารถและไม่สามารถระบุอะไรได้บ้าง การลงนามอนุมัติข้อความในรายการเทียบกับแถวข้อมูลที่เผยแพร่ และขั้นตอนปฏิบัติงานที่จะเปรียบเทียบหน่วยแรก 300 ชิ้นของการตั้งค่าใหม่ทุกแบบกับรายการก่อนจัดส่งชิ้นที่เหลือ ไม่มีส่วนใดของมาตรการเหล่านี้ที่ต้องใช้จ่ายเงินเพิ่มเติมจากที่ใช้ไปแล้ว และทั้งหมดอยู่ในเอกสารของผู้ซื้อ ไม่ใช่ของผู้จัดหา
ประเด็นที่นำไปใช้ได้ทั่วไปคือ รูปแบบที่มีต้นทุนสูงของบทความนี้คือรูปแบบที่ต้นทุนถูกค้นพบเพียงครั้งเดียวและไม่เคยถูกจดไว้ การประเมินว่าคุณเผชิญต้นทุนใดจากทั้ง 6 รายการเป็นคำถามเกี่ยวกับเอกสารของคุณเอง และควรตอบก่อนใบเสนอราคาครั้งถัดไป ไม่ใช่หลังจากมีการคืนสินค้าครั้งถัดไป รูปแบบที่ต้นทุนต่ำคือย่อหน้าหนึ่งย่อหน้าที่เขียนหลังโครงการแรก เพื่อระบุว่ารายการสามารถอ้างอะไรได้บ้าง
ขอบเขตของตัวเลขที่เราเผยแพร่ และสิ่งที่เราจะตอบแทน
เราควรระบุให้ชัดเจน เราเผยแพร่แถวข้อมูลการตั้งค่าที่เอกสารของเรารองรับ และทำเครื่องหมายแถวข้อมูลที่ยังเปิดอยู่แทนที่จะกรอกด้วยตัวเลขที่ดูมีเหตุผล สำหรับรุ่นกล้อง นั่นหมายถึงระดับความละเอียด ความจุของเซลล์ อินเทอร์เฟซการชาร์จในกรณีที่มีการเผยแพร่ ระยะเวลาใช้งานที่ระบุค่า เวลาชาร์จ รูปแบบเคส และขอบเขตการปรับแต่ง
สิ่งที่เราไม่เผยแพร่ และดังนั้นผู้ซื้อจึงไม่ควรคาดหวังว่าจะพบในใบเสนอราคาของเรา ได้แก่ จำนวนขั้นต่ำในการสั่งซื้อ ราคาต่อหน่วย ระยะเวลาในการผลิต และอัตราข้อบกพร่อง ทั้ง 4 รายการนี้ ไม่ได้เผยแพร่ในเอกสารของเรา และใบเสนอราคาที่ดูเหมือนมีตัวเลขเหล่านี้เป็นข้อมูลคงที่ ควรได้รับการตรวจสอบ เรายังไม่เผยแพร่หมายเลขใบรับรองรายรุ่น และแคตตาล็อกของเราไม่มีข้อความ CE, FCC หรือ RoHS แต่อย่างใด ซึ่งหมายความว่าหลักฐานการปฏิบัติตามข้อกำหนดในระดับรุ่นสำหรับการตั้งค่าที่กำหนดเป็นสิ่งที่เราจัดทำและส่งมอบ ไม่ใช่สิ่งที่คุณอ่านได้จากหน้าเอกสาร
มีขอบเขตเพิ่มเติมอีกข้อที่ควรระบุ เพราะเคยถูกตีความผิดมาก่อน แคตตาล็อกเผยแพร่น้ำหนักเพียงค่าเดียว และขอบเขตของค่านั้นแคบ โดยหน่วย MT6 เผยแพร่น้ำหนักที่ 158 g ซึ่งเป็นตัวแว่นตา รวมถึงแบตเตอรี่และกล้อง แต่ไม่รวมเคสชาร์จแบบพับ น้ำหนักของเคสเองไม่ได้เผยแพร่ และไม่มีการเผยแพร่น้ำหนักเฉพาะเฟรมของรุ่นใด เราให้ข้อมูลนี้แก่คุณดีกว่าที่จะอ้างตัวเลขทั่วไปซึ่งคุณตรวจสอบไม่ได้ เพราะตัวเลขที่ตรวจสอบไม่ได้นี่แหละคือตัวเลขที่มีแนวโน้มกลายเป็นหนึ่งในต้นทุนทั้ง 6 ข้างต้น
ส่วนความเสี่ยงในการจัดหา อธิบายการประเมินที่อยู่เบื้องหลังต้นทุนทั้ง 6 รายการ ส่วนรายละเอียดต้นทุน อธิบายการคำนวณที่ทำให้ใบเสนอราคาไม่ใช่เรื่องราวทั้งหมด บทความเรื่องข้อกำหนดด้านเอกสาร ครอบคลุมเอกสารที่การขาดหายทำให้เกิดต้นทุนหลายรายการ ขณะที่บทความเรื่องผลกระทบต่อคุณภาพ พิจารณาแง่มุมด้านความสอดคล้องของปัญหาระดับที่สอง
หากคุณต้องการทราบว่าโครงการเฉพาะของคุณมีแนวโน้มที่จะเผชิญต้นทุนใดจากทั้ง 6 รายการก่อน โปรดส่งรุ่น การตั้งค่า จำนวน และตลาดปลายทาง เราจะแจ้งว่าต้นทุนใดถูกกำหนดด้วยข้อสัญญา รายการใดถูกกำหนดด้วยเอกสารในแฟ้มของคุณ และรายการใดอาจต้องหารือกันตั้งแต่ตอนนี้ ไม่ใช่ในเดือนที่เก้า


