
小型智能眼鏡訂單的成本明細,並非將單價乘以數量,而是由單價加上一系列固定成本所組成,包括模具、圖稿、認證、樣品與急件運費。這些成本不會因訂單量較小而縮減,因此同一款式的兩份報價即使差距懸殊,卻可能都是誠實的。我們不公開自身的最小起訂量數據,因為目前有三份彼此衝突的內部資料,且尚未完成核對。我們能做的,是說明資金的實際流向,讓小型訂單依其真實構成來定價。
智慧眼鏡最小起訂量:成本明細必須說明哪些事
為何兩份誠實報價可能相差甚大
兩家供應商若以相同單價報價同一款式,總成本仍可能相差相當幅度,而且雙方都沒有報錯。差異根本不在單價,而在各自將哪些項目納入報價。
只列出單價的報價,僅向買家說明了成本結構的一部分。若報價同時列出單價、逐項setup費用、樣品費用、文件費用與運費項目,才說明了完整結構,而正是這個結構決定訂單能否成立。第一份報價並沒有錯,只是內容不完整,導致無法進行比較。
同一份報價出現差異,還有第二個原因:其中一家供應商可能報價的配置與另一家不同。我們公布的產品範圍很廣,因此「同一款式」並不是可靠的描述:V03 Pro 有三種顏色,V06 有四種;L2 Utral 可搭配 900 mAh 或 1400 mAh 充電盒;L1 Pro、CY03 與 CY05 均可搭配 1400 mAh 充電盒;MT6 搭配 1200 mAh 摺疊充電盒;V03 Pro 則完全不搭配充電盒。磁吸充電版本與 Type C 版本的報價,並不是同一項產品的兩種價格。
第三個原因較不顯眼,但值得指出,因為它會改變買家解讀較大數字的方式。兩家供應商即使以相同單價報價相同配置,總額仍可能不同:其中一家可能納入首次交貨樣品檢驗,而另一家沒有;可能將包裝圖稿 setup 費用視為買家成本;也可能收取買家實際並未詢問之市場的合規性費用。這些都不是價格差異,而是報價範圍的差異。要看出這些差異,唯一方法便是依據一份固定的成本項目清單閱讀各份報價,而不是直接彼此比較。
兩類成本
將報價分成兩類,整個成本討論便容易掌握了。
變動成本是按每單位計算的:電子零件、電池、相機模組、鏡框、鏡片、組裝人工與包裝。這是能透過數量談判改善的部分,也是多數買家首先關注的部分,因為其中的數字會隨訂單量而變動。
固定成本則無論買家訂購 200 台或 2,000 台,都只需支付一次,包括客製零件的模具或開模費用、首次交貨樣品與樣品費用、圖稿與包裝 setup、依整批訂單量分攤的目標市場合規作業,以及檢驗時段費用。在真正的小型訂單中,固定成本可能接近變動成本;這正是此類產品的最小起訂量討論容易變得情緒化的原因。
有效的做法,是針對這兩類成本採用不同的談判工具。變動成本會隨數量與門檻單價而變動;固定成本則取決於範圍,例如縮窄產品系列、延後客製化,或選擇無須另闢途徑的市場。
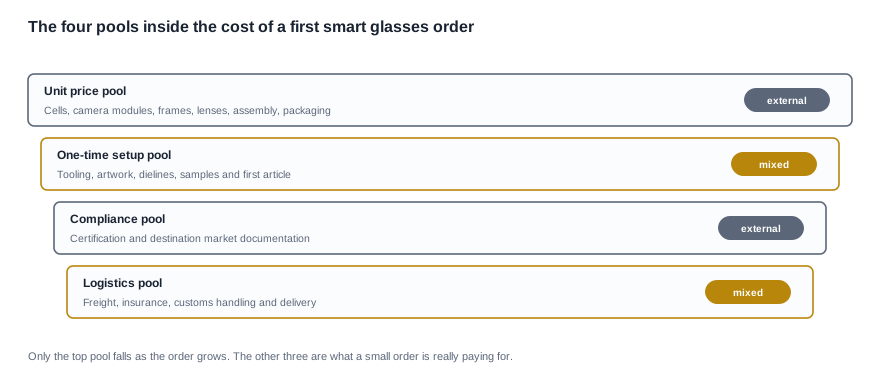
首款訂單成本的四大資金池
各資金池及其包含項目
將固定成本拆解為三個具名資金池,再與變動成本並列,就能具體說明成本。
| 資金池 | 包含項目 | 數量增加時的變化 |
|---|---|---|
| 單價資金池 | 電池、相機模組、鏡框、鏡片、組裝、包裝 | 每單位成本下降 |
| 一次性 setup 資金池 | 模具、圖稿、刀模圖、樣品、首次交貨樣品 | 維持固定,之後按配置重複收取 |
| 合規性資金池 | 認證與目標市場文件 | 維持固定,之後按市場重複收取 |
| 物流資金池 | 運費、保險、清關處理、配送 | 每單位成本下降,但設有下限 |
下方的層次圖以控制方重新排列相同的四大資金池;這種排列方式與報價中的順序不同,卻更有助於理解。
單價池是唯一符合買方預期的項目。其他所有項目都有下限,而這個下限是由範圍而非數量決定。
行為不同的成本池
合規性成本池最常被忽略,因為它根本不會出現在工廠報價單上。這是針對目的地市場採取法規認證途徑的成本;對歐洲目的地而言,該途徑是依據《無線設備指令(EU)2014/53/EU》。歐盟以外市場的認證途徑涉及另一套要求,並非相同要求的簡化版本,因此進入第二個市場代表的是第二筆成本,而非第二批貨物。
有兩項已公開的資訊與此成本池直接相關。型錄中的 IP54 標示僅出現在 V06 和 S7 兩款型號上,而且這是型錄註記,並非有檢測報告支持的聲明,因此需要將防護等級測試結果列為規格的買方必須另行取得,不能引用我們的資料。此外,型錄並未公開任何相機型號的 Bluetooth 版本,因此需要該資訊的招標文件無法直接從產品系列頁面彙整而成。這兩項缺口都應納入成本模型的合規性成本池,以向供應商提問的方式處理,而不是由我們提供數字。完整認證途徑列於認證檢查清單。
不隨數量縮減的固定成本
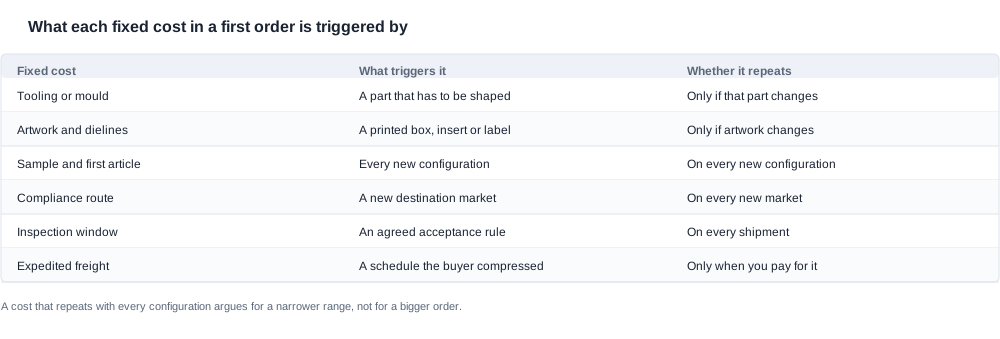
六項成本及其觸發因素
之所以值得逐一列出固定成本,是因為每項成本都由買方可控制的因素觸發,因此每項成本都附帶一個決策。
| 固定成本 | 觸發因素 | 是否會再次發生 |
|---|---|---|
| 模具或開模 | 需要成形的零件 | 僅在該零件變更時 |
| artwork 與刀模線 | 印刷外盒、內襯或標籤 | 僅在 artwork 變更時 |
| 樣品與首件 | 每一種新配置 | 每一種新配置均會發生 |
| 合規性認證途徑 | 新的目的地市場 | 每個新市場均會發生 |
| 驗貨時段 | 議定的驗收規則 | 每批貨物均會發生 |
| 加急運費 | 買方壓縮的排程 | 僅在支付此費用時 |
表中有兩項特別值得提出,因為它們會因計畫範圍縮減而變化,不會因訂單量增加而變化。
樣品與首件成本會隨每一種新配置再次發生,而非隨每一件產品發生。因此,包含五種配置的計畫會產生五筆此成本,包含三種配置的計畫則會產生三筆。在這方面,縮減產品系列的效益是擴大產品系列的兩倍。
模具與開模成本僅在零件變更時才會再次發生,因此這是謹慎規劃的第一階可以完全避免的唯一固定成本。公開選項清單以外的客製化顏色、專屬鏡腿造型及模壓標誌處理,都可能觸發此成本;而公開選項組合之所以有限,正是因為其範圍受到控管。
哪些成本會再次發生,以及這對第二筆訂單意味著什麼
對計畫而言,真正重要的區分並非固定成本與變動成本,而是僅發生一次與會重複發生的固定成本;前者會在整個計畫期間攤銷,後者則會隨產品系列擴大而累積。
第一階若確立一款型號、一種顏色及一種包裝格式,就會產生一筆setup成本,並在該配置未來的所有訂單中攤銷。若某項計畫在第一年新增一種顏色、一款眼鏡盒選項及一種客製化包裝,就會形成三條各自獨立的setup成本流;每筆金額都不大,但變更時都必須重新支付。因此,廣泛產品系列的成本不在於單價差異,而在於累積的setup與重新核准負擔;在有人為此建立排程之前,這些成本都是看不見的。
其對排程的相關影響列於生產產能,因為更廣的產品系列會占用更多與上市日期 Depends on the same capacity.
第四類固定成本完全位於工廠之外,在僅以工廠報價製作的成本明細中,有時會被遺漏。買方為使產品符合目的地市場而自行承擔的成本,包括進口清關、目的地標示、零售商包裝,以及尚未送達貨物的整批貨物保險,並不會出現在任何供應商的文件上,卻都是真實存在的成本。這些成本也會隨市場數量增加,而非隨產品數量增加,因此與合規路徑本身屬於同一類決策:開拓第二個市場就代表增加第二筆固定成本。在買方決定一次進入多少個市場之前,值得將這些成本與工廠本身的一次性費用列在同一頁面上比較。
將報價轉換為真正的每單位成本
攤銷的五個步驟
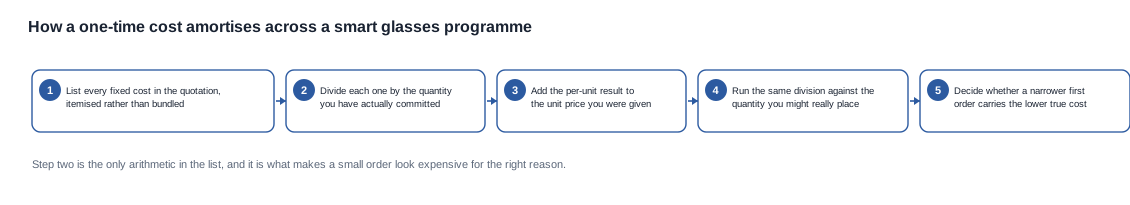
以下算式涵蓋了整套方法,值得執行,因為這是唯一能清楚解釋小額訂單價格構成的步驟。
- 列出報價中的每項固定成本,並逐項明細化,而非合併呈現。如果成本未分拆,應要求供應商分開列示。合併的設置費無法攤銷,因為無法得知其組成項目。
- 將每項成本除以實際承諾的數量,而不是除以預期可達成的數量。
- 將每單位的攤銷結果加到報價的單價上。其總和才是第一階真正的每單位成本,也應以此與競爭對手的報價進行比較。
- 以實際可能下單的數量進行相同的除法計算。兩個結果之間的差額,就是預測失誤所付出的代價。
- 判斷範圍較小、但成本更低的第一階訂單是否可行。這是唯一涉及決策,而非計算的步驟。
為何算式是唯一重要的部分
執行這套算式的買方會發現兩件以其他方式無法看見的事情。第一,小額訂單的實際成本通常會比報價單價高出相當幅度,而且其中主要由少數幾項可明確辨識的成本構成。第二,較大訂單的邊際價值並非呈線性關係:數量翻倍可使固定成本的每單位分攤額減半,但現金需求並不會減半,因為訂金通常按承諾訂單總額計算,而非按固定成本部分計算。
買方最常犯的錯誤是第二點,這也是較大訂單讓人感覺比實際更安全的原因。買方若將訂單量翻倍以降低每單位固定成本,也等同於在尚未收到任何產品前,讓流出財務部門的現金翻倍。每單位固定成本下降,資金風險卻上升,而且這兩種影響通常都超出買方預算模型所能承受的範圍。第一階訂單範圍較小,且每單位附加成本較低,往往是成本更低也更安全的選擇,兩者未必存在取捨關係。
算式還揭示了第三件事,而這正是能改變談判結果的因素。買方若已將固定成本分拆,就可以要求供應商也分開列示;願意分拆的供應商,其實是在表達哪些成本具有議價空間。逐項列明並歸屬於特定零件的開模費,可以單獨討論。包含在合併設置費中的開模費則不然。因此,要求分拆成本並非只是會計上的形式要求:這一步能將一個不透明的數字轉換成一組談判立場,也能告訴買方哪些固定成本值得爭取。
何時範圍較小的第一階訂單成本更低
成本明細所帶來的可能性
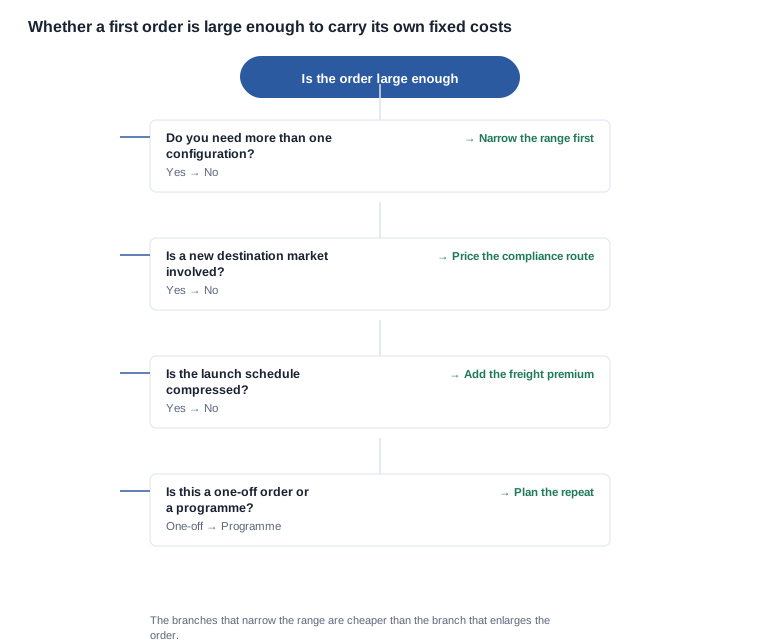
成本明細會形成一項真正的決策,而這項決斷涉及的是範圍,而非數量。由此可得出三種情況。
範圍較廣的第一階訂單。若產品上市包含四種顏色、兩款眼鏡盒選擇及客製印刷外盒,就會產生大量物料組合、大量一次性設置費用,以及許多需要核准的驗收節點。其真正的每單位成本較低,但現金風險較高。當通路需要廣泛的產品選擇時,這是正確選擇;不需要時,則是錯誤選擇。
小規模第一階。單一機型、一或兩種顏色、標準包裝。開模費更少、審核次數更少、現金風險更低,而實際單位成本雖然較高,總成本卻更低。當預測數據足以支持,且產品上市的目的是了解哪些款式賣得好時,這是合適的選擇。
延後的第一階。在小規模第一階的基礎上,將客製化內容移至第二筆訂單。客製化並未取消,只是予以延後;而這項延後能將一筆開模費與一輪審核從產品上市的關鍵路徑中移除。
依已公布資料列項分析的三種情況
這些情況可以在不臆造任何內容的前提下對應至已公布的範圍,而正是這種對應方式讓決策變得具體。
若產品上市以 V06 為核心並採用全部四種已公布顏色,就會形成四組物料。若以 V06 為核心並採用兩種已公布顏色,則會形成兩組。若以 V06 為核心並採用一種顏色,加上 L2 Utral 與 1400 mAh 電池盒,則會形成兩組。若再增加 L2 Utral 的第二款 900 mAh 電池盒選項,就會形成三組;而第三組並非第二組的變體,而是另一種配置,盒內配備的電池盒也不相同。
MT6 是此產品系列中唯一公布重量的機型,而其公布方式對成本討論頗具啟發。158 g 是眼鏡本體(包括其 265 mAh 電池與相機,但不含 1200 mAh 摺疊充電盒)的重量;充電盒本身的重量則未公布。買方若要計算電池盒對包裝體積與貨運重量的影響,就會發現其中一個組件的數據已公布,另一個卻沒有。這類資訊缺口正是應在成本模型中列為待確認問題,而非以估算值填補的情況。
我們不予公布的成本項目
已公布與未公布的內容
我們公布成本所依據的規格,因為這些資料能讓成本模型可供查核:已公布的解析度分級中,8 MP 相機共有八款機型——V03 Pro 與 KY06、V03 與 CY05、MT6 與 CY03、V06 與 MT5;13 MP 則有三款——L2 Utral 與 S7,以及 L1 Pro。電池容量、充電方式、充電盒選項與充電時間均按機型公布;全部二十八款機型的充電時間皆有公布,僅四款未公布充電方式。具備顏色選項的機型,其已公布顏色選項也均列入紀錄。
我們不公布單價、開模費、圖稿費、樣品成本、運費率、產能數據、交期、瑕疵率或最小起訂量。我們自身的營運資料並未公布上述任何項目,而各項原因皆相同:我們內部就相關事項的陳述尚未完成核對。對買方而言,無法據以辯護的數字,其價值還不如一個可以向我們提出的問題。
我們也不公布 MT6 以外任何機型的重量、任何相機機型的 Bluetooth 版本、防護等級測試報告編號、聲學量測數據、循環壽命評級、證書編號或其有效期限。這些資料屬於供應商的機密檔案,因此我們只能以問題作答。
我們能夠計算的內容
我們能夠取得產品系列規劃與一組報價單,並以上述形式重建訂單的成本結構:哪些成本是按每台計算、哪些是一次性成本、哪些會隨每種配置重複產生,以及哪些會隨每個市場重複產生。之後,我們可以告知您報價單中的哪些項目為綑綁組合、各自分開後的樣貌,以及實際單位成本中有多少是由範圍決策,而非數量決策所驅動。
這是一份工作文件,而非公開價格表;在下達第一階訂單前,這是我們能提供給您的最具實用價值的資料。
現在應採取的行動。請提供產品系列規劃、報價單與目標市場,我們就能將按台成本與一次性成本分開,並說明哪些一次性成本會隨每種配置重複產生,以及規模較小的第一階訂單總成本為何。
相關閱讀
請提供產品系列規劃、報價單與目標市場,我們就能將按台成本與一次性成本分開。


