
การแจกแจงต้นทุนของคำสั่งซื้อสมาร์ทกล๊าสจำนวนน้อยไม่ได้เกิดจากการนำราคาต่อหน่วยไปคูณด้วยจำนวน แต่เกิดจากราคาต่อหน่วยบวกกับต้นทุนคงที่จำนวนหนึ่งชุด ได้แก่ แม่พิมพ์ งานอาร์ตเวิร์ก การรับรอง ตัวอย่างสินค้า และค่าขนส่งแบบเร่งด่วน ซึ่งไม่ลดลงเมื่อจำนวนออเดอร์ยังน้อย นี่คือเหตุผลที่ใบเสนอราคา 2 ฉบับสำหรับโมเดลเดียวกันอาจมีความแตกต่างกันมาก และทั้งสองฉบับก็ถูกต้อง ทางเราไม่เผยแพร่ตัวเลข MOQ ของเราเอง เนื่องจากมีแหล่งข้อมูลภายใน 3 แห่งที่ขัดแย้งกันและยังไม่ได้กระทบยอมให้ตรงกัน สิ่งที่เราทำได้คือแสดงให้เห็นว่าเงินไปอยู่ที่ใดบ้าง เพื่อให้ออเดอร์จำนวนน้อยได้รับการกำหนดราคาตามความเป็นจริง
MOQ ของแว่นตาอัจฉริยะ: สิ่งที่การแจกแจงต้นทุนต้องอธิบาย
เหตุใดใบเสนอราคา 2 ฉบับที่ถูกต้องจึงต่างกันมาก
ผู้จัดจำหน่าย 2 รายที่เสนอราคาโมเดลเดียวกันในราคาต่อหน่วยเท่ากัน อาจให้ต้นทุนรวมที่ต่างกันอย่างมีนัยสำคัญ และไม่มีรายใดเสนอราคาไม่ถูกต้อง ความแตกต่างไม่ได้อยู่ที่ราคาต่อหน่วยเลย แต่อยู่ที่สิ่งที่แต่ละฝ่ายรวมไว้ในใบเสนอราคา
ใบเสนอราคาที่แสดงเพียงราคาต่อหน่วยได้บอกผู้ซื้อเพียงข้อเดียวเกี่ยวกับโครงสร้างต้นทุน แต่ใบเสนอราคาที่แสดงราคาต่อหน่วย ค่าตั้งค่าแยกรายการ ค่าตัวอย่างสินค้า ค่าเอกสาร และค่าขนส่ง ได้บอกโครงสร้างต้นทุนแก่ผู้ซื้อ และโครงสร้างต้นทุนนั้นเป็นตัวกำหนดว่าจะสามารถดำเนินออเดอร์ได้หรือไม่ ใบเสนอราคาฉบับแรกไม่ได้ผิด แต่ไม่ครบถ้วนจนไม่สามารถนำมาเปรียบเทียบกันได้
มีอีกเหตุผลหนึ่งที่ทำให้ใบเสนอราคา 2 ฉบับเดียวกันนี้ต่างกัน ผู้จัดจำหน่ายรายหนึ่งอาจเสนอราคาสำหรับการกำหนดค่าที่อีกฝ่ายไม่ได้เสนอ ช่วงราคาที่เราเผยแพร่กว้างพอที่คำว่า “โมเดลเดียวกัน” จะไม่ใช่คำบรรยายที่เชื่อถือได้: V03 Pro มีให้เลือก 3 สี และ V06 มีให้เลือก 4 สี ส่วน L2 Utral มีให้เลือกเคสชาร์จขนาด 900 mAh หรือ 1400 mAh ขณะที่ L1 Pro, CY03 และ CY05 มีเคสชาร์จขนาด 1400 mAh, MT6 มีเคสชาร์จแบบพับขนาด 1200 mAh และ V03 Pro มีเวอร์ชันที่ไม่มีเคสชาร์จเลย ใบเสนอราคาสำหรับแบบชาร์จแบบแม่เหล็กกับใบเสนอราคาสำหรับแบบ Type C ไม่ใช่สินค้าเดียวกันที่มีราคาต่างกัน
เหตุผลที่สามไม่ชัดเจนนักและควรเอ่ยถึง เพราะเปลี่ยนวิธีที่ผู้ซื้อตีความตัวเลขจำนวนมาก ผู้จัดจำหน่าย 2 รายอาจเสนอราคาสำหรับการกำหนดค่าเดียวกันในราคาต่อหน่วยเท่ากัน แต่ยังให้ยอดรวมที่ต่างกันได้ เพราะฝ่ายหนึ่งรวมค่าตรวจสอบชิ้นแรก ซึ่งอีกฝ่ายไม่ได้รวมไว้ หรือรวมค่าตั้งค่างานอาร์ตเวิร์กบรรจุภัณฑ์ ซึ่งอีกฝ่ายจัดเป็นค่าใช้จ่ายของผู้ซื้อ หรือรวมค่าการปฏิบัติตามข้อกำหนดสำหรับตลาดที่ผู้ซื้อไม่ได้ถามหาความต้องการจริง รายการเหล่านี้ไม่ใช่ความแตกต่างของราคา แต่เป็นความแตกต่างของขอบเขตงานภายในใบเสนอราคา และวิธีเดียวที่จะมองเห็นความแตกต่างเหล่านี้คืออ่านใบเสนอราคาโดยเทียบกับรายการกลุ่มต้นทุนที่กำหนดไว้ แทนการเปรียบเทียบใบเสนอราคาเข้าหากัน
กองต้นทุน 2 กอง
หากแบ่งใบเสนอราคาออกเป็น 2 กอง การพูดคุยเรื่องต้นทุนทั้งหมดก็จะจัดการได้ง่ายขึ้น
กองต้นทุนแปรผันคิดต่อหน่วย ได้แก่ อุปกรณ์อิเล็กทรอนิกส์ เซลล์ โมดูลกล้อง เฟรม เลนส์ ค่าแรงงานประกอบ และบรรจุภัณฑ์ นี่คือส่วนที่การเจรจาจำนวนมากส่งผลได้ และเป็นกองที่ผู้ซื้อส่วนใหญ่มองก่อน เพราะเป็นกองที่มีตัวเลขซึ่งเปลี่ยนแปลงได้
กองต้นทุนคงที่คือทุกอย่างที่ต้องจ่ายเพียงครั้งเดียว ไม่ว่าผู้ซื้อจะสั่งซื้อ 200 หน่วยหรือ 2,000 หน่วย ได้แก่ เครื่องมือหรือแม่พิมพ์สำหรับชิ้นส่วนที่ปรับแต่ง ค่าตรวจสอบชิ้นแรกและตัวอย่างสินค้า ค่าตั้งค่าอาร์ตเวิร์กและบรรจุภัณฑ์ ค่าดำเนินการเพื่อการปฏิบัติตามข้อกำหนดสำหรับตลาดปลายทางซึ่งเฉลี่ยจ่ายตลอดรอบการผลิต และค่าช่วงเวลาตรวจสอบ ในออเดอร์ที่มีจำนวนน้อยจริง กองต้นทุนคงที่อาจใกล้เคียงกองต้นทุนแปรผัน และนี่คือคำอธิบายทั้งหมดว่าเหตุใดการพูดคุยเรื่อง MOQ ในหมวดนี้จึงมักเกิดอารมณ์ขึ้น
หลักปฏิบัติที่เป็นประโยชน์คือกองต้นทุนทั้ง 2 ต้องใช้เครื่องมือในการเจรจาที่ต่างกัน กองต้นทุนแปรผันตอบสนองต่อปริมาณและราคาต่อหน่วยที่ระดับเกณฑ์ ส่วนกองต้นทุนคงที่ตอบสนองต่อขอบเขตงาน ได้แก่ การจำกัดช่วงผลิตภัณฑ์ให้แคบลง การเลื่อนการปรับแต่งออกไป หรือการเลือกตลาดที่ไม่ต้องใช้เส้นทางการจัดหน่ายใหม่
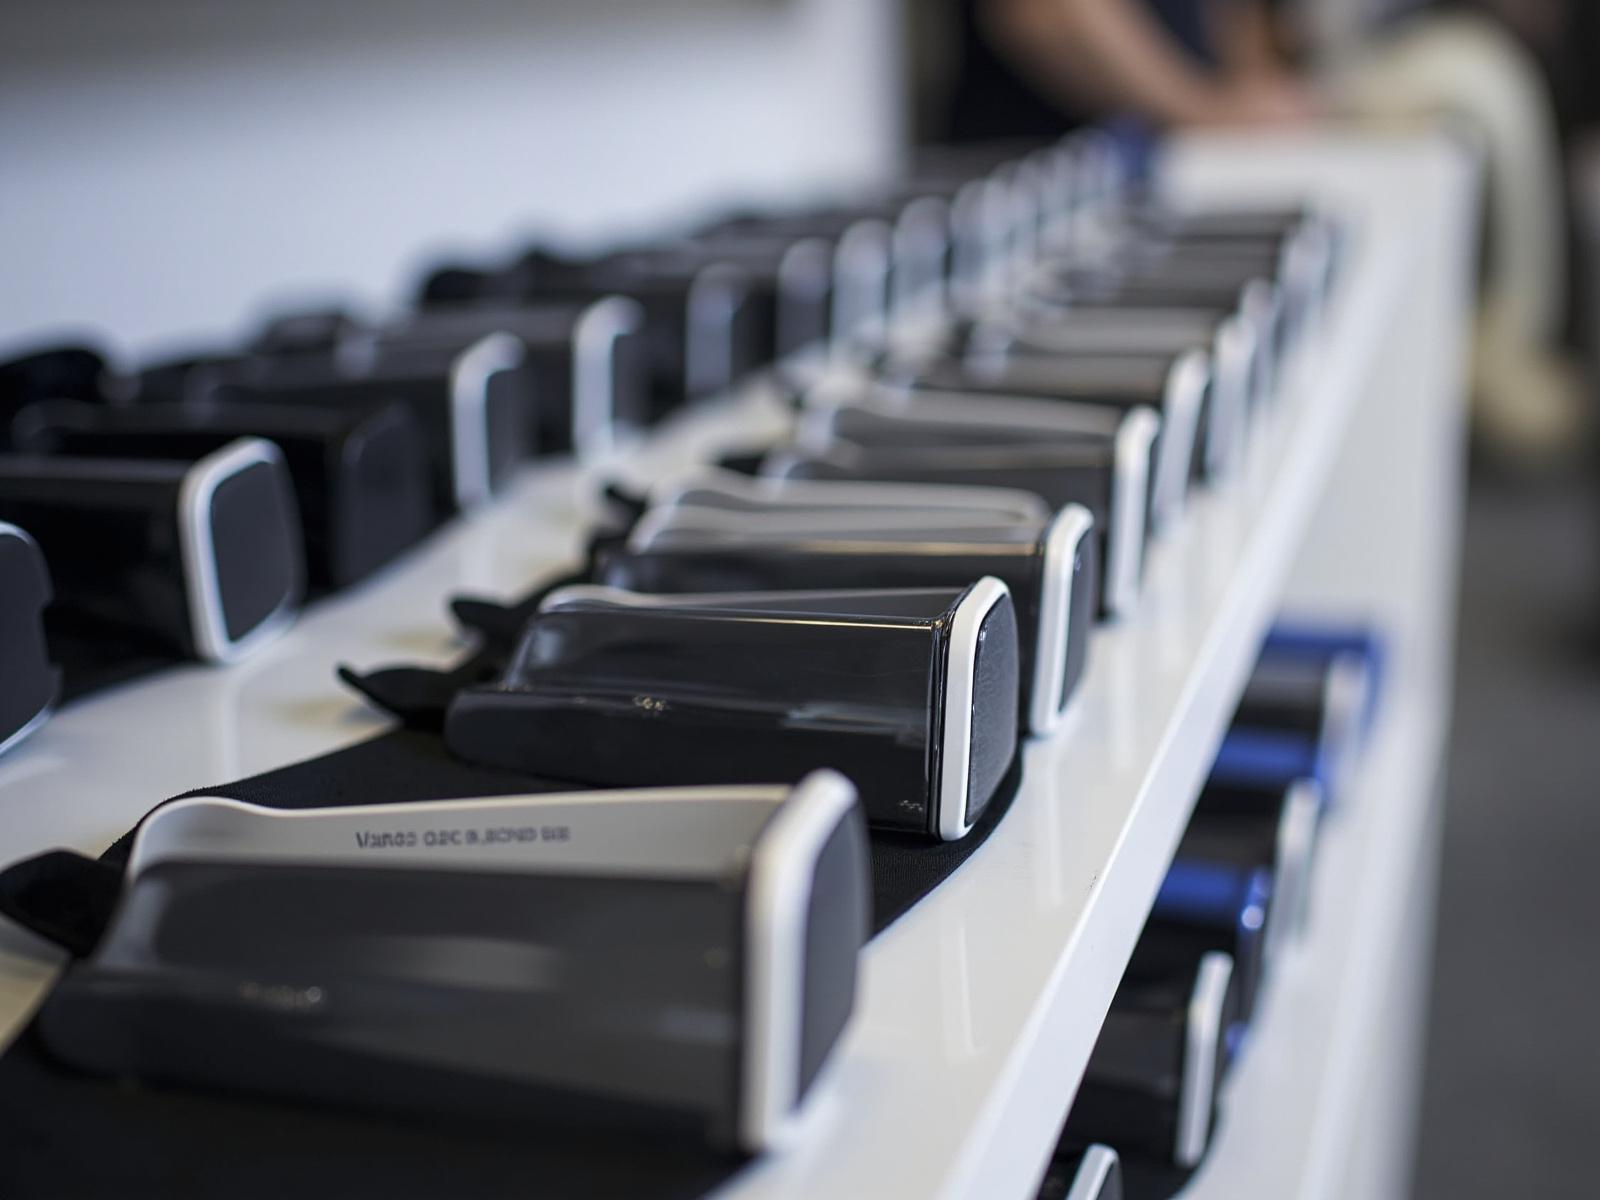
กลุ่มต้นทุน 4 กลุ่มของออเดอร์แรก
กลุ่มต้นทุนและสิ่งที่อยู่ในแต่ละกลุ่ม
การแจกแจงกองต้นทุนคงที่ออกเป็น 3 กลุ่มที่มีชื่อ ควบคู่กับกองต้นทุนแปรผัน จะทำให้การพูดคุยเรื่องต้นทุนเป็นรูปธรรมมากขึ้น
| กลุ่มต้นทุน | สิ่งที่อยู่ในกลุ่ม | พฤติกรรมเมื่อปริมาณเพิ่มขึ้น |
|---|---|---|
| กลุ่มราคาต่อหน่วย | เซลล์ โมดูลกล้อง เฟรม เลนส์ การประกอบ บรรจุภัณฑ์ | ลดลงต่อหน่วย |
| กลุ่มค่าตั้งค่าครั้งเดียว | เครื่องมือ อาร์ตเวิร์ก ไดอ์ไลน์ ตัวอย่างสินค้า ชิ้นแรก | คงที่ จากนั้นเกิดซ้ำตามแต่ละการกำหนดค่า |
| กลุ่มการปฏิบัติตามข้อกำหนด | การรับรองและเอกสารสำหรับตลาดปลายทาง | คงที่ จากนั้นเกิดซ้ำตามแต่ละตลาด |
| กลุ่มโลจิสติกส์ | ค่าขนส่ง ค่าประกัน การดำเนินพิธีศุลกากร การส่งมอบ | ลดลงต่อหน่วย แต่มีระดับต่ำสุด |
แผนภาพชั้นด้านล่างแสดงกลุ่มต้นทุนเดียวกันทั้ง 4 กลุ่ม โดยจัดเรียงตามฝ่ายที่ควบคุม ซึ่งเป็นการจัดลำดับที่ต่างออกไปและมีประโยชน์กว่าการเรียงตามลำดับในใบเสนอราคา
กลุ่มราคาต่อหน่วยเป็นกลุ่มเดียวที่ดำเนินไปตามที่ผู้ซื้อคาดหวัง ส่วนอื่นทั้งหมดมีเพดานขั้นต่ำ โดยเพดานขั้นต่ำถูกกำหนดจากขอบเขตงาน ไม่ใช่จากจำนวนสินค้า
กลุ่มที่ดำเนินไปต่างจากกลุ่มอื่น
กลุ่มการปฏิบัติตามข้อกำหนดมักถูกมองข้ามมากที่สุด เพราะไม่ปรากฏเป็นรายการในใบเสนอราคาของโรงงานเลย นี่คือต้นทุนของขั้นตอนด้านกฎระเบียบสำหรับตลาดปลายทาง และสำหรับตลาดในยุโรป ขั้นตอนดังกล่าวเป็นไปตาม Radio Equipment Directive (EU) 2014/53/EU ส่วนขั้นตอนสำหรับตลาดนอกสหภาพยุโรปเป็นชุดข้อกำหนดคนละชุด ไม่ใช่เวอร์ชันที่ผ่อนคลายกว่าของเดิม นี่จึงเป็นเหตุผลที่ตลาดที่สองหมายถึงต้นทุนอีกกลุ่ม ไม่ใช่การจัดส่งอีกชุด
มีข้อเท็จจริงที่เผยแพร่อยู่ 2 ข้อ ซึ่งเกี่ยวข้องโดยตรงกับกลุ่มนี้ การระบุค่า IP54 ในแคตตาล็อกปรากฏเฉพาะในโมเดล V06 และ S7 เท่านั้น และเป็นเพียงคำอธิบายในแคตตาล็อก ไม่ใช่ข้ออ้างที่มีรายงานรองรับ ดังนั้นผู้ซื้อที่ต้องการผลการป้องกันน้ำและฝุ่นตามข้อกำหนดจำเป็นต้องหาข้อมูลจากแหล่งอื่น แทนที่จะอ้างอิงเรา และแคตตาล็อกไม่ได้เผยแพร่เวอร์ชัน Bluetooth ของโมเดลกล้องทุกรุ่น เอกสารประกวดราคาที่ต้องการข้อมูลดังกล่าวจึงไม่สามารถจัดทำจากหน้าช่วงผลิตภัณฑ์ได้ ช่องว่างทั้งสองข้อนี้ควรอยู่ในกลุ่มการปฏิบัติตามข้อกำหนดของโมเดลต้นทุน โดยถือเป็นคำถามสำหรับผู้จัดหา ไม่ใช่ตัวเลขจากเรา ขั้นตอนทั้งหมดอธิบายไว้ในรายการตรวจสอบใบรับรอง
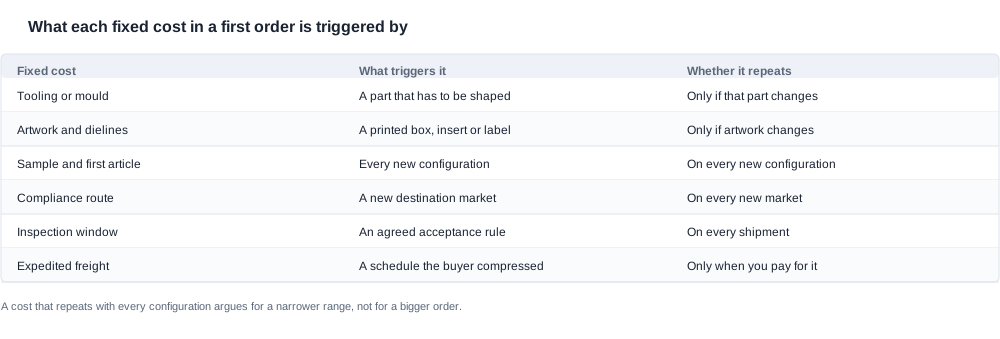
ต้นทุนคงที่ที่ไม่ลดลงตามปริมาณ
รายการทั้ง 6 รายการ และสิ่งที่กระตุ้นแต่ละรายการ
เหตุผลที่ควรระบุชื่อต้นทุนคงที่แต่ละรายการ เพราะแต่ละรายการถูกกระตุ้นจากสิ่งที่ผู้ซื้อควบคุมได้ และดังนั้นจึงมีการตัดสินใจทางเลือกผูกอยู่กับแต่ละรายการ
| ต้นทุนคงที่ | สิ่งที่กระตุ้น | เกิดซ้ำหรือไม่ |
|---|---|---|
| เครื่องมือหรือแม่พิมพ์ | ชิ้นส่วนที่ต้องขึ้นรูปทรง | เฉพาะเมื่อชิ้นส่วนนั้นเปลี่ยน |
| งานอาร์ตเวิร์กและไดอ์ไลน์ | กล่อง แทรก หรือฉลากที่พิมพ์ | เฉพาะเมื่ออาร์ตเวิร์กเปลี่ยน |
| ตัวอย่างและชิ้นแรก | ทุกการจัดค่าคอนฟิกใหม่ | ทุกครั้งที่มีการจัดค่าคอนฟิกใหม่ |
| ขั้นตอนการปฏิบัติตามข้อกำหนด | ตลาดปลายทางใหม่ | ทุกตลาดใหม่ |
| ช่วงเวลาตรวจสอบ | เกณฑ์การตรวจรับที่ตกลงไว้ | ทุกการจัดส่ง |
| ค่าขนส่งด่วน | กำหนดการส่งที่ผู้ซื้อบีบให้สั้นลง | เฉพาะเมื่อมีการชำระค่าใช้จ่ายนี้ |
มีรายการ 2 รายการในตารางนี้ที่ควรหยิบมาพิจารณาเป็นพิเศษ เพราะเป็นรายการที่ตอบสนองต่อการจำกัดขอบเขตแผนงาน ไม่ใช่ต่อออเดอร์ที่ใหญ่ขึ้น
ต้นทุนตัวอย่างและชิ้นแรกเกิดซ้ำทุกครั้งที่มีการจัดค่าคอนฟิกใหม่ ไม่ใช่ทุกหน่วยสินค้า แผนงานที่มี 5 คอนฟิกจึงมีต้นทุนนี้ 5 ชุด ส่วนแผนงานที่มี 3 คอนฟิกก็มี 3 ชุด การจำกัดช่วงผลิตภัณฑ์ให้แคบลงจึงให้ผลประโยชน์ในส่วนนี้มากกว่าการขยายช่วงผลิตภัณฑ์ถึง 2 เท่า
ต้นทุนเครื่องมือและแม่พิมพ์เกิดซ้ำเฉพาะเมื่อชิ้นส่วนเปลี่ยน ซึ่งหมายความว่านี่เป็นต้นทุนคงที่เพียงรายการเดียวที่ออเดอร์แรกที่วางแผนอย่างรอบคอบสามารถหลีกเลี่ยงได้ทั้งหมด สีพิเศษนอกรายการตัวเลือกที่เผยแพร่ รูปทรงขาแว่นที่ออกแบบเฉพาะ และการใส่โลโก้ด้วยการขึ้นรูป ล้วนมีศักยภาพที่จะกระตุ้นให้เกิดต้นทุนนี้ ทั้งนี้ ชุดตัวเลือกที่เผยแพร่มีข้อจำกัดเพราะมีการควบคุมชุดตัวเลือกไว้อย่างเข้มงวด
รายการใดเกิดซ้ำ และนั่นหมายความอย่างไรสำหรับออเดอร์ที่สอง
สิ่งที่สำคัญต่อโครงการไม่ใช่การแบ่งระหว่างต้นทุนคงที่กับต้นทุนแปรผัน แต่เป็นการแบ่งระหว่างต้นทุนที่คงที่เพียงครั้งเดียวกับต้นทุนที่คงที่และเกิดซ้ำ เพราะรายการแรกถูกทยอยกระจายต้นทุนตลอดโครงการ ส่วนรายการหลังสะสมเพิ่มขึ้นเมื่อช่วงผลิตภัณฑ์ขยายตัว
ออเดอร์แรกที่กำหนดโมเดล 1 รุ่น สี 1 สี และรูปแบบบรรจุภัณฑ์ 1 แบบ จะสร้างต้นทุนการตั้งค่าที่ถูกทยอยกระจายไปยังออเดอร์ในอนาคตทุกออเดอร์ของคอนฟิกดังกล่าว โครงการที่เพิ่มสี ตัวเลือกเคส และบรรจุภัณฑ์แบบพิเศษในปีแรก จะสร้างกระแสต้นทุนการตั้งค่า 3 กระแส แยกต่างหาก แต่ละกระแสไม่มีมูลค่ามาก และทั้งหมดต้องชำระค่าใช้จ่ายอีกครั้งเมื่อมีการเปลี่ยนแปลง ต้นทุนของช่วงผลิตภัณฑ์ที่กว้างจึงไม่ใช่ความแตกต่างของราคาต่อหน่วย แต่เป็นภาระต้นทุนการตั้งค่าและการอนุมัติใหม่ที่สะสมกัน ซึ่งจะมองไม่เห็นจนกว่าจะมีผู้จัดทำตารางเวลาเพื่อรองรับ
ผลกระทบที่เกี่ยวเนื่องกันต่อตารางเวลาอธิบายไว้ในกำลังการผลิต เนื่องจากช่วงผลิตภัณฑ์ที่กว้างขึ้นจะใช้กำลังการผลิตเดียวกันมากขึ้น ซึ่งเป็นกำลังการผลิตที่วันเปิดตัวขึ้นอยู่
หมวดค่าใช้จ่ายคงที่ประเภทที่สี่อยู่นอกโรงงานโดยสิ้นเชิง และมักถูกลืมในการแจกแจงค่าใช้จ่ายที่จัดทำจากใบเสนอราคาของโรงงานเพียงอย่างเดียว ต้นทุนของผู้ซื้อในการทำให้สินค้าสอดคล้องกับตลาดปลายทาง เช่น การพิกัดศุลกากรนำเข้า การติดฉลากสำหรับตลาดปลายทาง บรรจุภัณฑ์สำหรับร้านค้าปลีก และประกันสินค้าที่ยังไม่มาถึง ไม่ปรากฏในเอกสารของซัพพลายเออร์ใด แต่เป็นต้นทุนที่เกิดขึ้นจริง นอกจากนี้ ต้นทุนเหล่านี้ยังเป็นต้นทุนที่เพิ่มตามจำนวนตลาด มากกว่าจำนวนหน่วยสินค้า จึงเป็นการตัดสินใจในลักษณะเดียวกับการเลือกเส้นทางการปฏิบัติตามข้อกำหนด เพราะตลาดที่สองคือต้นทุนคงที่อีกรายการหนึ่ง และควรนำมาพิจารณาไว้ในหน้าเดียวกับค่าใช้จ่ายครั้งเดียวของโรงงาน ก่อนผู้ซื้อจะตัดสินใจว่าจะเปิดตัวในตลาดกี่แห่งพร้อมกัน
การเปลี่ยนใบเสนอราคาให้เป็นต้นทุนต่อหน่วยสินค้าที่แท้จริง
ห้าขั้นตอนในการกระจายต้นทุน
การคำนวณดังต่อไปนี้คือวิธีการทั้งหมด และควรดำเนินการ เพราะเป็นขั้นตอนเดียวที่อธิบายได้ว่าเหตุใดออเดอร์ขนาดเล็กจึงมีราคาเท่านี้
- แจกแจงค่าใช้จ่ายคงที่ทุกรายการในใบเสนอราคา โดยแยกเป็นรายการย่อยแทนการรวมไว้ หากรวมอยู่ในรายการเดียว ให้ขอแยกออกมา ค่าตั้งค่าแบบรวมไม่สามารถกระจายต้นทุนได้ เพราะไม่ทราบองค์ประกอบภายใน
- หารแต่ละรายการด้วยจำนวนที่สั่งซื้อจริง ไม่ใช่จำนวนที่คาดหวังไว้
- บวกผลที่ได้ต่อหน่วยสินค้าเข้ากับราคาต่อหน่วยที่เสนอไว้ ผลรวมดังกล่าวคือต้นทุนต่อหน่วยของออเดอร์แรกตามความเป็นจริง และเป็นตัวเลขที่ควรนำไปเปรียบเทียบกับใบเสนอราคาของคู่แข่ง
- ทำการหารแบบเดียวกันโดยใช้จำนวนที่คุณอาจสั่งซื้อจริง ความแตกต่างระหว่างผลลัพธ์ทั้งสองคือราคาของความผิดพลาดในการคาดการณ์ของคุณเอง
- ตัดสินใจว่าออเดอร์แรกที่แคบกว่าจะมีต้นทุนที่แท้จริงต่ำกว่าหรือไม่ นี่เป็นขั้นตอนเดียวที่เป็นการตัดสินใจ มิใช่การคำนวณ
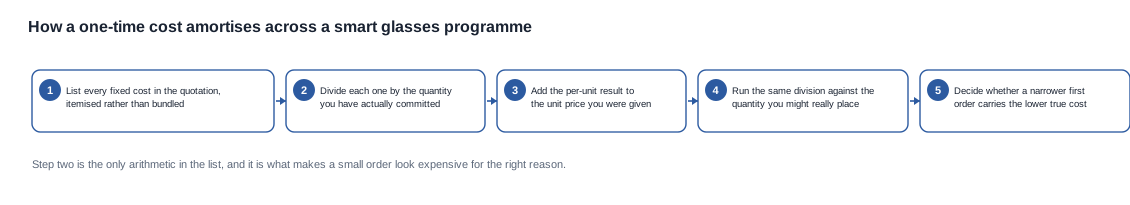
เหตุใดการคำนวณจึงเป็นส่วนเดียวที่สำคัญ
ผู้ซื้อที่คำนวณตามวิธีนี้จะค้นพบสองสิ่งที่ไม่เห็นได้จากวิธีอื่น ประการแรก ต้นทุนที่แท้จริงของออเดอร์ขนาดเล็กมักสูงกว่าราคาต่อหน่วยที่เสนอไว้ในจำนวนที่มีนัยสำคัญ โดยจำนวนดังกล่าวส่วนใหญ่มาจากรายการย่อยที่ระบุได้เพียงไม่กี่รายการ ประการที่สอง มูลค่าเพิ่มของออเดอร์ขนาดใหญ่ไม่ได้เปลี่ยนแปลงตามเส้นตรง เพราะการเพิ่มจำนวนสินค้าเป็นสองเท่าจะลดสัดส่วนต้นทุนคงที่ต่อหน่วยลงครึ่งหนึ่ง แต่ไม่ได้ลดความต้องการเงินสดลงครึ่งหนึ่ง เนื่องจากมัดจำมักคำนวณจากยอดรวมที่สั่งซื้อและยืนยันแล้ว ไม่ใช่จากองค์ประกอบค่าใช้จ่ายคงที่
ประเด็นที่สองเป็นประเด็นที่ผู้ซื้อทำผิดพลาดบ่อยที่สุด และเป็นเหตุผลที่ออเดอร์ขนาดใหญ่ให้ความรู้สึกปลอดภัยกว่าที่เป็นจริง ผู้ซื้อที่เพิ่มออเดอร์เป็นสองเท่าเพื่อลดต้นทุนคงที่ต่อหน่วยลงครึ่งหนึ่ง ยังทำให้เงินสดที่ออกจากกระเป๋าเงินเพิ่มขึ้นเป็นสองเท่าก่อนที่จะได้รับสินค้าใด ๆ ต้นทุนคงที่ต่อหน่วยลดลง ขณะที่ความเสี่ยงทางการเงินเพิ่มสูงขึ้น และผลของทั้งสองปัจจัยมักมีขนาดใหญ่เกินกว่าที่แบบจำลองงบประมาณของผู้ซื้อรองรับได้ ออเดอร์แรกที่แคบ มีค่าใช้จ่ายเพิ่มต่อหน่วยสินค้าน้อย มักเป็นทางเลือกที่ถูกกว่าและปลอดภัยกว่า โดยไม่จำเป็นต้องเลือกอย่างใดอย่างหนึ่งแทนอีกด้านหนึ่ง
การคำนวณยังเผยให้เห็นสิ่งที่สาม ซึ่งเป็นสิ่งที่เปลี่ยนแปลงการเจรจา ผู้ซื้อที่แยกค่าใช้จ่ายคงที่ออกมาแล้ว สามารถขอให้ซัพพลายเออร์แยกรายการเหล่านี้เช่นกันได้ และการที่ซัพพลายเออร์แยกรายการออกมาก็เป็นการสื่อว่ารายการใดต่อรองได้ ค่าชุดเครื่องมือที่แจกแจงเป็นรายการและระบุว่าเกี่ยวข้องกับชิ้นส่วนเฉพาะ สามารถพิจารณาแยกเป็นแต่ละประเด็นได้ แต่ค่าชุดเครื่องมือที่อยู่ภายในค่าตั้งค่าแบบรวมทำไม่ได้ ดังนั้น คำขอให้แยกรายการจึงไม่ใช่เพียงเรื่องความสะดวกในการทำบัญชี แต่เป็นขั้นตอนที่เปลี่ยนตัวเลขที่ไม่ชัดเจนให้เป็นชุดของจุดยืน และเป็นขั้นตอนที่บอกผู้ซื้อว่าค่าใช้จ่ายคงที่รายการใดควรคุยต่อรอง
เมื่อออเดอร์แรกที่แคบกว่าเป็นออเดอร์แรกที่ถูกกว่า
การตัดสินใจที่การแจกแจงทำให้เป็นไปได้
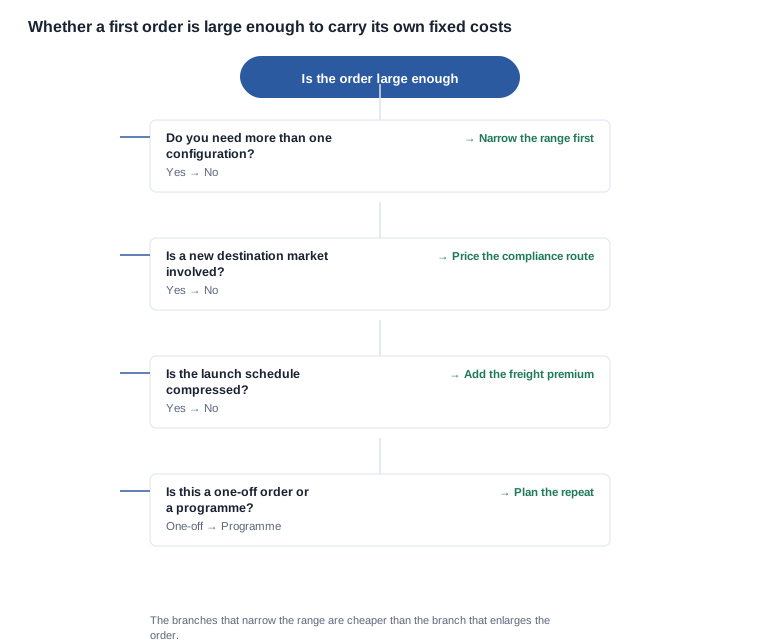
การแจกแจงนี้ทำให้เกิดการตัดสินใจจริง ๆ หนึ่งข้อ ซึ่งเกี่ยวข้องกับขอบเขตมากกว่าปริมาณ จากข้อมูลนี้เกิดกรณีขึ้นสามกรณี
ออเดอร์แรกที่ครอบคลุมกว้าง การเปิดตัวด้วยสี่สี ตัวเลือกกล่องสองแบบ และกล่องพิมพ์โลโก้แบบกำหนดเอง จะสร้างชุดวัสดุจำนวนมาก ค่าใช้จ่ายตั้งค่าครั้งเดียวจำนวนมาก และจุดตรวจรับงานจำนวนมากที่ต้องอนุมัติ ต้นทุนต่อหน่วยตามความเป็นจริงจะต่ำลง แต่ความเสี่ยงทางการเงินจะสูงขึ้น เป็นทางเลือกที่เหมาะสมเมื่อช่องทางต้องการความกว้าง และไม่เหมาะสมเมื่อช่องทางไม่มีความจำเป็นดังกล่าว
ออเดอร์แรกแบบจำกัด หนึ่งรุ่น หนึ่งหรือสองสี บรรจุภัณฑ์มาตรฐาน ค่าตั้งค่าน้อยลง การอนุมัติน้อยลง ความเสี่ยงต่อเงินสดลดลง และต้นทุนต่อหน่วยที่แท้จริงอาจสูงขึ้น แต่ต้นทุนรวมกลับต่ำลง นี่เป็นตัวเลือกที่เหมาะสมเมื่อการคาดการณ์รองรับได้ และการเปิดตัวมีเป้าหมายเพื่อเรียนรู้ว่าสินค้าแบบใดขายได้
ออเดอร์แรกแบบเลื่อน คือออเดอร์แรกแบบจำกัดที่ย้ายการปรับแต่งไปยังออเดอร์ที่สอง การปรับแต่งไม่ได้ถูกยกเลิก แต่ถูกเลื่อนออกไป และการเลื่อนดังกล่าวช่วยลดค่าตั้งค่าและรอบการอนุมัติหนึ่งรอบออกจากเส้นทางสำคัญของการเปิดตัว
สามกรณีเมื่อพิจารณาตามรายการที่เผยแพร่
สามกรณีสามารถจับคู่กับช่วงข้อมูลที่เผยแพร่ได้โดยไม่ต้องสร้างข้อมูลขึ้นเอง และการจับคู่นี้เองที่ทำให้การตัดสินใจมีความชัดเจน
การเปิดตัวที่ใช้ V06 ในสีที่เผยแพร่ทั้งสี่สีจะสร้างชุดวัสดุ 4 ชุด การเปิดตัวที่ใช้ V06 ในสีที่เผยแพร่สองสีจะสร้าง 2 ชุด การเปิดตัวที่ใช้ V06 ในหนึ่งสีและ L2 Utral พร้อมเคส 1400 mAh จะสร้าง 2 ชุด ส่วนการเปิดตัวที่เพิ่มตัวเลือกเคส L2 Utral อีกแบบที่ 900 mAh จะสร้าง 3 ชุด และชุดที่สามไม่ใช่รุ่นย่อยของชุดที่สอง แต่เป็นการจัดวางค่าที่ต่างออกไป โดยมีเคสคนละแบบในกล่อง
MT6 เป็นรุ่นเดียวในช่วงผลิตภัณฑ์ที่มีน้ำหนักของเผยแพร่ และรูปแบบที่เผยแพร่นั้นเป็นประโยชน์ต่อการพิจารณาต้นทุน น้ำหนัก 158 g คือน้ำหนักของตัวแว่นตา รวมถึงเซลล์ 265 mAh และกล้องของตัวเอง แต่ไม่รวมเคสชาร์จแบบพับขนาด 1200 mAh ซึ่งไม่ได้เผยแพร่น้ำหนักของเคส ผู้ซื้อที่คำนวณว่าเคสส่งผลต่อปริมาตรการบรรจุและน้ำหนักขนส่งอย่างไร จึงมีตัวเลขที่เผยแพร่สำหรับองค์ประกอบหนึ่งส่วน แต่ไม่มีตัวเลขที่เผยแพร่สำหรับอีกส่วน ซึ่งเป็นช่องว่างที่ควรเก็บไว้เป็นคำถามเปิดในแบบจำลองต้นทุน แทนที่จะเป็นค่าประมาณ
รายการต้นทุนที่เราไม่เผยแพร่
ข้อมูลที่เผยแพร่และข้อมูลที่ไม่เผยแพร่
เราเผยแพร่ข้อกำหนดที่ใช้สร้างต้นทุน เพราะข้อกำหนดเหล่านั้นคือสิ่งที่ทำให้ตรวจสอบแบบจำลองต้นทุนได้ ได้แก่ ระดับความละเอียดที่เผยแพร่ โดยมีกล้อง 8 รุ่นที่ความละเอียด 8 MP ได้แก่ V03 Pro และ KY06, V03 และ CY05, MT6 และ CY03 รวมถึง V06 และ MT5 และอีก 3 รุ่นที่ความละเอียด 13 MP ได้แก่ L2 Utral, S7 และ L1 Pro ความจุของเซลล์ วิธีการชาร์จ ตัวเลือกเคสชาร์จ และเวลาชาร์จเผยแพร่แยกตามรุ่น โดยเวลาชาร์จเผยแพร่ครบทั้ง 28 รุ่น ส่วนวิธีการชาร์จเผยแพร่ครบทุกรุ่นยกเว้น 4 รุ่น ตัวเลือกสีที่เผยแพร่ก็มีบันทึกไว้สำหรับรุ่นที่มีให้เลือก
เราไม่เผยแพร่ราคาต่อหน่วย ค่าเครื่องมือ ค่าออกแบบงาน ต้นทุนตัวอย่าง อัตราค่าขนส่ง ตัวเลขกำลังการผลิต ระยะเวลาผลิต อัตราชำรุด หรือ MOQ ของแว่นตาอัจฉริยะ ไม่มีข้อมูลเหล่านั้นเผยแพร่สำหรับการดำเนินงานของเราเอง และเหตุผลในแต่ละกรณีเหมือนกัน คือข้อมูลภายในของเราเกี่ยวกับประเด็นนี้ยังไม่ได้กระทบยอดคล้อง และตัวเลขที่เรายืนยันไม่ได้มีค่าน้อยกว่าคำถามที่ผู้ซื้อสามารถถามเราได้
เรายังไม่เผยแพร่น้ำหนักของรุ่นอื่นนอกเหนือจาก MT6 เวอร์ชัน Bluetooth ของกล้องแต่ละรุ่น หมายเลขรายงานการทดสอบการป้องกันน้ำและฝุ่น การวัดคุณภาพเสียง การให้คะแนนอายุการใช้งาน หมายเลขใบรับรอง หรือวันที่มีผลบังคับใช้ ข้อมูลเหล่านี้เป็นส่วนหนึ่งของเอกสารภายในของผู้จัดจำหน่าย และคำตอบที่ถูกต้องจากเราคือคำถาม
สิ่งที่เราสามารถคำนวณได้
สิ่งที่เราทำได้คือนำแผนช่วงผลิตภัณฑ์และชุดใบเสนอราคามาประกอบโครงสร้างต้นทุนของคำสั่งซื้อสมาร์ทกล๊าสอีกครั้งในรูปแบบข้างต้น ว่าต้นทุนใดเป็นรายหน่วย ต้นทุนใดเกิดขึ้นครั้งเดียว ต้นทุนใดเกิดซ้ำกับทุกการจัดวางค่า และต้นทุนใดเกิดซ้ำกับทุกตลาด จากนั้นเราจึงสามารถแจ้งได้ว่ารายการใดในใบเสนอราคารวมอยู่ในชุด และจะเป็นอย่างไรหากแยกออกมาเป็นรายการ รวมถึงส่วนใดของต้นทุนต่อหน่วยที่แท้จริงเกิดจากการตัดสินใจเกี่ยวกับขอบเขตงาน มากกว่าการตัดสินใจเกี่ยวกับปริมาณ
นี่เป็นเอกสารสำหรับใช้งาน ไม่ใช่รายการราคาที่เผยแพร่ และเป็นสิ่งที่เราจัดให้ตรวจสอบได้อย่างเป็นประโยชน์ที่สุดก่อนมีการวางออเดอร์แรก
ขั้นตอนที่ควรดำเนินการตอนนี้ ส่งแผนช่วงผลิตภัณฑ์ ใบเสนอราคา และตลาดเป้าหมายมาให้เรา แล้วเราจะแยกต้นทุนต่อหน่วยออกจากต้นทุนครั้งเดียว แสดงว่าต้นทุนครั้งเดียวรายการใดเกิดซ้ำกับทุกการจัดวางค่า และแจ้งต้นทุนรวมของออเดอร์แรกแบบจำกัดกว่าให้คุณ
เนื้อหาที่เกี่ยวข้อง
- เส้นทางการปฏิบัติตามข้อกำหนด — รายการตรวจสอบใบรับรอง
- ผลกระทบต่อกำหนดการ — กำลังการผลิต
- แนวทาง — MOQ ของแว่นตาอัจฉริยะ
ส่งแผนช่วงผลิตภัณฑ์ ใบเสนอราคา และตลาดเป้าหมายมาให้เรา แล้วเราจะแยกต้นทุนต่อหน่วยออกจากต้นทุนครั้งเดียว


