
A composição de custos de um pequeno pedido de smart glasses não é o preço unitário multiplicado por uma quantidade. É o preço unitário mais um conjunto de custos fixos — moldes, arte, certificação, amostras, frete urgente — que não diminuem quando o pedido permanece pequeno, e é por isso que duas cotações para o mesmo modelo podem diferir bastante e ambas serem honestas. Não publicamos nossos próprios números de MOQ porque existem três fontes internas conflitantes e nenhuma delas foi conciliada. O que podemos fazer é mostrar para onde vai o dinheiro, para que um pequeno pedido seja precificado de acordo com o que ele realmente é.
MOQ dos óculos inteligentes: o que uma composição de custos precisa explicar
Por que duas cotações honestas podem diferir amplamente
Dois fornecedores que cotam o mesmo modelo pelo mesmo preço unitário podem gerar custos totais que diferem em uma margem substancial, sem que nenhum deles tenha feito uma cotação ruim. A diferença não está no preço unitário. Está no que cada um deles incluiu.
Uma cotação que apresenta apenas um preço unitário informa ao comprador apenas uma coisa sobre a estrutura de custos. Uma cotação que mostra um preço unitário, uma taxa de preparação discriminada, uma taxa de amostra, uma taxa de documentação e uma linha de frete revela a estrutura, e é a estrutura que determina se o pedido pode ser viabilizado. A primeira cotação não está errada; está incompleta de uma maneira que torna impossível comparar as propostas.
Há um segundo motivo pelo qual essas mesmas duas cotações diferem. Um fornecedor pode estar cotando uma configuração que o outro não está. Nossa faixa publicada é suficientemente ampla para que “o mesmo modelo” seja uma descrição pouco confiável: o V03 Pro é publicado em três cores e o V06 em quatro; o L2 Utral é publicado com um estojo de carregamento de 900 mAh ou de 1400 mAh; o L1 Pro, o CY03 e o CY05 são publicados com um estojo de 1400 mAh; o MT6, com um estojo dobrável de 1200 mAh; e o V03 Pro, sem nenhum estojo de carregamento. Uma cotação para uma versão com carregamento magnético e outra para uma versão Type C não são o mesmo produto por dois preços diferentes.
O terceiro motivo é menos evidente e vale ser mencionado porque muda a forma como o comprador interpreta um número elevado. Dois fornecedores podem cotar a mesma configuração pelo mesmo preço unitário e ainda gerar totais diferentes porque um deles incluiu uma inspeção do primeiro artigo que o outro não incluiu, ou a preparação da arte de embalagem que o outroconsidered um custo do comprador, ou uma taxa de conformidade para um mercado sobre o qual o comprador realmente não perguntou. Nenhuma dessas diferenças é uma diferença de preço. São diferenças de escopo dentro da cotação, e a única maneira de identificá-las é comparar as cotações com uma lista fixa de grupos de custos, e não entre si.
Os dois conjuntos
Divida a cotação em dois conjuntos e toda a discussão sobre custos se torna mais fácil de tratar.
O conjunto variável é por unidade: componentes eletrônicos, células, módulos de câmera, armações, lentes, mão de obra de montagem e embalagem. É aqui que a negociação por volume funciona, e é o conjunto que a maioria dos compradores examina primeiro, porque é o conjunto que tem um número visível e variável.
O conjunto fixo é tudo o que é pago uma única vez, independentemente de o comprador pedir 200 ou 2.000 unidades: ferramentas ou um molde para uma peça personalizada, taxas do primeiro artigo e de amostras, preparação da arte e da embalagem, trabalho de conformidade para o mercado de destino amortizado ao longo da produção e a janela de inspeção. Em um pedido realmente pequeno, o conjunto fixo pode se aproximar do conjunto variável, e essa é toda a explicação para por que as discussões sobre MOQ nesta categoria costumam se tornar emotivas.
A disciplina útil é negociar os dois conjuntos com instrumentos diferentes. O conjunto variável responde ao volume e a um preço unitário abaixo de um limite. O conjunto fixo responde ao escopo: uma faixa mais restrita, uma personalização adiada, um mercado que não exige uma nova rota.
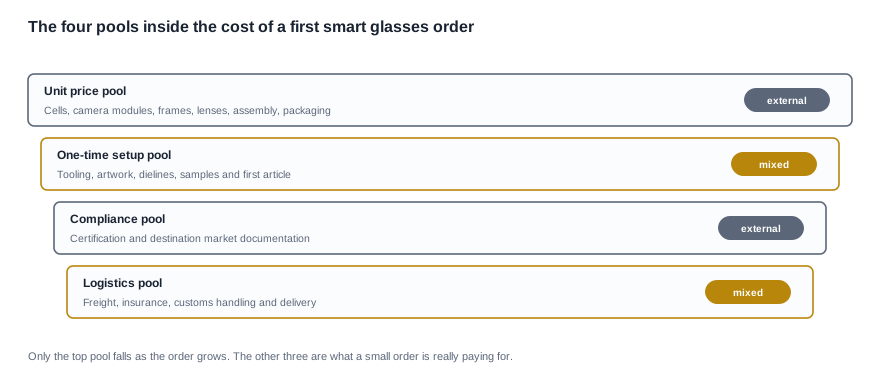
Os quatro grupos de custos do primeiro pedido
Os grupos e o que está incluído em cada um deles
Decompor o conjunto fixo em três grupos identificados, junto com o grupo variável, torna a discussão sobre custos específica.
| Grupo | O que está incluído | Como se comporta com o aumento do volume |
|---|---|---|
| Grupo do preço unitário | Células, módulos de câmera, armações, lentes, montagem, embalagem | Diminui por unidade |
| Grupo de preparação unique | Ferramentas, arte, gabaritos de corte, amostras, primeiro artigo | Constant, depois repetido por configuração |
| Grupo de conformidade | Certificação e documentação do mercado de destino | Constant, depois repetido por mercado |
| Grupo de logística | Frete, seguro, desembaraço aduaneiro, entrega | Diminui por unidade, mas com um piso |
O diagrama de camadas abaixo mostra os mesmos quatro grupos dispostos conforme quem os controla, que é uma ordenação diferente e mais útil do que a ordem de uma cotação.
O conjunto de preços unitários é o único que se comporta como o comprador espera. Todos os outros têm um piso, e esse piso é definido pelo escopo, não pela quantidade.
O conjunto que se comporta de forma diferente
O conjunto de conformidade é o que mais passa despercebido, porque nem sequer aparece como uma linha na cotação da fábrica. É o custo do percurso regulatório para o mercado de destino e, para um destino europeu, esse percurso passa pela Diretiva de Equipamentos de Rádio (UE) 2014/53/UE. Para um mercado fora da União Europeia, o percurso exige um conjunto diferente de requisitos, e não uma versão mais leve dos mesmos. É por isso que um segundo mercado representa um segundo custo, e não um segundo envio.
Dois dados publicados têm relação direta com este conjunto. A marcação IP54 do catálogo aparece em apenas dois modelos, o V06 e o S7, e trata-se de uma anotação de catálogo, não de uma alegação respaldada por relatório. Assim, o comprador que precise de um resultado de proteção contra infiltrações como especificação terá de obtê-lo por conta própria, em vez de nos citar. Além disso, o catálogo não publica a versão do Bluetooth de nenhum dos modelos com câmara, pelo que um documento de concurso que precise dessa informação não pode ser elaborado a partir da página da gama. Ambas as lacunas pertencem ao conjunto de conformidade do modelo de custos, como perguntas a um fornecedor, e não como valores nossos. O percurso completo está descrito na lista de verificação de certificações.
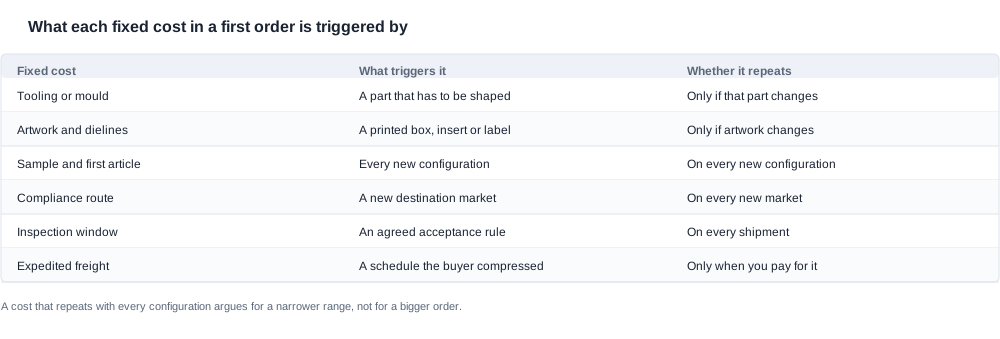
Os custos fixos que não diminuem com o volume
Os seis itens e os fatores que os disparam
A razão para identificar um custo fixo é que cada um é disparado por algo que o comprador controla e, por isso, tem uma decisão associada.
| Custo fixo | O que o dispara | Se se repete |
|---|---|---|
| Ferramentagem ou molde | Uma peça que tem de ser moldada | Apenas se essa peça for alterada |
| Arte final e matrizes de corte | Uma caixa, inserção ou etiqueta impressa | Apenas se a arte final for alterada |
| Amostra e primeiro artigo | Cada nova configuração | Em cada nova configuração |
| Percurso de conformidade | Um novo mercado de destino | Em cada novo mercado |
| Janela de inspeção | Uma regra de aceitação acordada | Em cada envio |
| Frete acelerado | Um prazo que o comprador comprimiu | Apenas quando é pago |
Vale a pena destacar duas entradas desta tabela, porque são as que respondem a uma redução do plano, e não a um pedido maior.
O custo da amostra e do primeiro artigo repete-se com cada nova configuração, não com cada unidade. Assim, um plano com cinco configurações suporta cinco custos desse tipo, enquanto um plano com três suporta três. Reduzir a gama vale duas vezes mais aqui do que ampliá-la.
O custo de ferramentas e molde só se repete se a peça for alterada, o que significa que é o único custo fixo que uma primeira ordem bem planeada pode evitar por completo. Uma cor personalizada fora da lista de opções publicada, o formato de uma haste sob medida e um tratamento de logótipo moldado podem disparar esse custo, respetivamente. Os conjuntos de opções publicados são restritos precisamente por serem controlados.
Quais se repetem e o que isso significa para a segunda ordem
A distinção que importa para um programa não é entre fixo e variável. É entre fixo uma única vez e fixo recorrente, porque o primeiro é amortizado ao longo do programa, enquanto o segundo se acumula à medida que a gama cresce.
Uma primeira ordem que estabeleça um modelo, uma cor e um formato de embalagem cria um custo de preparação que será amortizado por todos os pedidos futuros dessa configuração. Um programa que acrescente uma cor, uma opção de estojo e uma embalagem personalizada no primeiro ano cria três fluxos de preparação distintos. Nenhum deles é elevado e todos têm de ser pagos novamente quando são alterados. Por isso, o custo de uma gama ampla não está na diferença do preço unitário; está no acúmulo da preparação e da burden de re aprovação, que permanece invisível até alguém elaborar um calendário para a escalar.
O efeito relacionado no calendário está descrito em capacidade de produção, porque uma gama mais ampla consome mais da mesma capacidade de que a data de lançamento depende.
Uma quarta categoria de custo fixo fica totalmente fora da fábrica e às vezes é esquecida numa análise baseada apenas na cotação da fábrica. Os custos próprios do comprador para adequar o produto ao mercado de destino — a desalfandegação de importação, a rotulagem do destino, a embalagem para o varejista, o seguro de uma remessa que ainda não chegou — não aparecem em nenhum documento do fornecedor, mas são reais. São também os custos que aumentam com o número de mercados, e não com o número de unidades, o que faz deles uma decisão da mesma natureza que a própria rota de conformidade: um segundo mercado representa um segundo custo fixo, e vale colocar isso na mesma página das taxas(unique) da fábrica antes de o comprador decidir quantos mercados lançar de uma só vez.
Transformar uma cotação em um custo unitário real
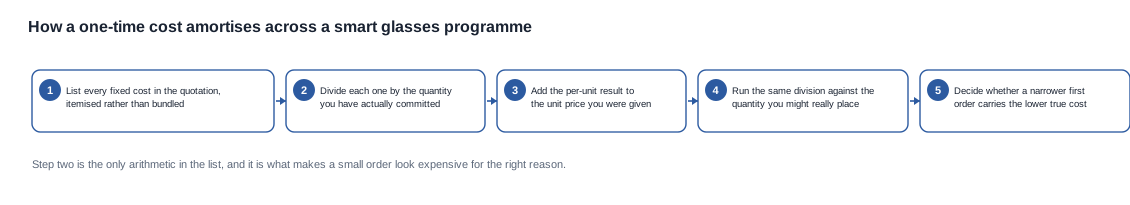
As cinco etapas da amortização
A aritmética abaixo constitui todo o método e vale a pena ser feita porque é a única etapa que torna compreensível o preço de um pedido pequeno.
- Liste todos os custos fixos da cotação, discriminados e não agrupados. Se estiverem agrupados, peça que sejam separados. Uma taxa de configuração agrupada não pode ser amortizada porque seus componentes não são conhecidos.
- Divida cada um pela quantidade efetivamente comprometida, e não pela quantidade esperada.
- Some o resultado por unidade ao preço unitário cotado. A soma é o custo unitário real da primeira ordem e é o valor que deve ser comparado à cotação de um concorrente.
- Faça a mesma divisão com a quantidade que você realmente poderia encomendar. A diferença entre os dois resultados é o preço de errar a própria previsão.
- Decida se uma primeira ordem mais restrita tem um custo real menor. Esta é a única etapa que envolve uma decisão, e não apenas um cálculo.
Por que a aritmética é a única parte que importa
Um comprador que faz essa aritmética descobre duas coisas que não são visíveis por nenhuma outra via. A primeira é que o custo real de um pedido pequeno costuma ser consideravelmente maior que o preço unitário cotado, e que a diferença é dominada por um pequeno número de itens identificáveis. A segunda é que o valor marginal de um pedido maior não é linear: dobrar a quantidade reduz à metade a parcela por unidade dos custos fixos, mas não reduz à metade a necessidade de caixa, porque o depósito costuma ser calculado sobre o total comprometido, e não sobre a componente fixa.
O segundo ponto é aquele em que os compradores mais costumam errar, e é a razão por que um pedido maior parece mais seguro do que realmente é. Um comprador que dobra o pedido para reduzir à metade o custo fixo por unidade também dobra o caixa que sai do tesouro antes de receber qualquer coisa. O custo fixo por unidade diminui, a exposição aumenta e os dois efeitos costumam ser maiores do que o modelo orçamentário do comprador consegue suportar. Uma primeira ordem restrita, com um pequeno custo adicional por unidade, muitas vezes é a opção mais barata e mais segura, e não é necessário elegir uma em prejuízo da outra.
Há uma terceira coisa que a aritmética revela, e é aquela que muda uma negociação. Um comprador que separou os custos fixos pode pedir que o fornecedor também os separe, e um fornecedor que os separa está fazendo uma declaração sobre quais deles são negociáveis. Uma taxa de detalhada e atribuída a uma peça específica pode ser discutida por conta própria. Uma taxa de incluída em uma taxa de configuração agrupada não pode. Por isso, o pedido para separar os custos não é uma sutileza contábil: é a etapa que converte um número opaco em uma série de posições, além de indicar ao comprador quais custos fixos vale a pena negociar.
Quando uma primeira ordem mais restrita é a primeira ordem mais barata
A decisão que a análise de custos torna possível
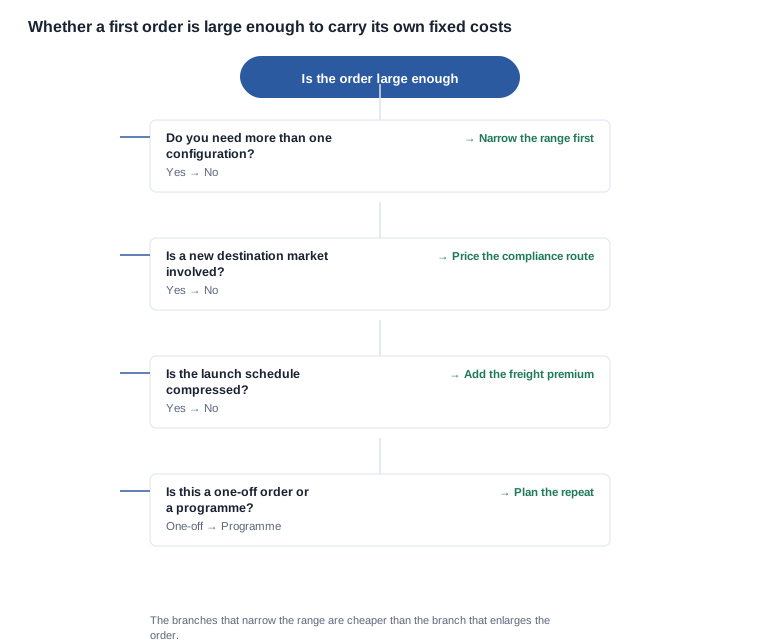
A análise de custos gera uma decisão real, e trata-se de uma decisão sobre escopo, e não sobre volume. dela resultam três casos.
A primeira ordem ampla. Um lançamento com quatro cores, duas opções de estojo e uma caixa impressa sob medida cria um grande número de conjuntos de materiais, um grande número de taxas de configuração(unique) e um grande número de pontos de aprovação. Seu custo unitário real é menor e sua exposição de caixa é maior. É a escolha certa quando o canal exige amplitude, e a escolha errada quando não exige.
A primeira ordem restrita. Um modelo, uma ou duas cores, embalagem padrão. Menos custos de preparação, menos aprovações, uma exposição de caixa menor e um custo unitário real que é maior por unidade, mas menor no total. É a escolha certa quando a previsão a sustenta e o lançamento se destina a aprender o que vende.
A primeira ordem adiada. A primeira ordem restrita, com a personalização transferida para um segundo pedido. A personalização não é removida, é adiada, e o adiamento elimina um custo de preparação e um ciclo de aprovação do caminho crítico do lançamento.
Os três casos em termos das linhas publicadas
Os casos podem ser mapeados no intervalo publicado sem inventar nada, e esse mapeamento é o torna a decisão concreta.
Um lançamento centrado no V06, nas quatro cores publicadas, cria quatro conjuntos de materiais. Um lançamento centrado no V06, em duas cores publicadas, cria dois. Um lançamento centrado no V06, em uma cor, e no L2 Utral com estojo de 1400 mAh cria dois. Um lançamento que acrescenta uma segunda opção de estojo para o L2 Utral, de 900 mAh, cria três, e o terceiro não é uma variante do segundo — é uma configuração diferente, com outro estojo na caixa.
O MT6 é o único modelo do intervalo com peso publicado, e a forma como esse peso é publicado é instrutiva para uma análise de custos. Os 158 g correspondem ao peso do corpo dos óculos, incluindo a bateria de 265 mAh e a câmara, mas excluindo o estojo de carregamento dobrável de 1200 mAh, cujo peso não é publicado. Um comprador que calcula o impacto de um estoço no volume da embalagem e no peso do frete está a trabalhar com um número publicado para uma parte do conjunto e sem qualquer número publicado para a outra, o que é exatamente o tipo de lacuna que deve permanecer no modelo de custos como uma questão em aberto, e não como uma estimativa.
As rubricas de custos que não publicamos
O que é publicado e o que não é
Publicamos as especificações que servem de base aos custos, porque são elas que permitem verificar o modelo de custos: os níveis de resolução publicados, com oito modelos de câmara a 8 MP — o V03 Pro e o KY06, o V03 e o CY05, o MT6 e o CY03, e o V06 e o MT5 — e três a 13 MP, o L2 Utral e o S7, e o L1 Pro. A capacidade da bateria, o método de carregamento, a opção de estojo de carregamento e o tempo de carregamento são publicados por modelo, com o tempo de carregamento publicado para todos os vinte e oito modelos e o método de carregamento publicado para todos, exceto quatro. As opções de cor publicadas constam do registo dos modelos que as possuem.
Não publicamos os nossos preços unitários, custos de ferramentas, custos de arte, custos de amostras, tarifas de frete, números de capacidade produtiva, prazos de entrega, taxas de defeitos nem a nossa quantidade mínima de pedido. Nada disso é publicado relativamente à nossa própria operação, e o motivo em cada caso é o mesmo: as nossas declarações internas sobre o assunto ainda não foram reconciliadas, e um número que não conseguimos defender vale menos para um comprador do que uma pergunta que nos pode fazer.
Também não publicamos o peso de qualquer modelo para além do MT6, a versão Bluetooth de qualquer modelo de câmara, números de relatórios de testes de ingresso, medições acústicas, classificações de ciclos de vida, números de certificados ou as respetivas datas de validade. Esses dados pertencem ao arquivo do fornecedor, e a resposta correta da nossa parte é uma pergunta.
O que podemos calcular
O que podemos fazer é receber um plano de gama e um conjunto de cotações e reconstruir a estrutura de custos do pedido na forma acima: quais custos são por unidade, quais são pontuais, quais se repetem com cada configuração e quais se repetem com cada mercado. Podemos depois indicar-lhe quais itens de uma cotação estão agrupados e como seriam desagregados, bem como que parte do custo unitário real é determinada por uma decisão sobre o âmbito, e não por uma decisão sobre o volume.
Este é um documento de trabalho, não uma lista de preços publicada, e é a coisa mais útil que podemos deixar numa mesa antes de ser efetuada uma primeira ordem.
A ação a tomar agora. Envie o plano de gama, as cotações e o mercado-alvo, e separaremos os custos por unidade dos custos pontuais, mostraremos quais dos custos pontuais se repetem com cada configuração e indicaremos quanto custaria no total uma primeira ordem mais restrita.
Leituras relacionadas
- A via da conformidade — lista de verificação de certificação
- O efeito do calendário — capacidade produtiva
- A abordagem — MOQ dos óculos inteligentes
Envie o plano de gama, as cotações e o mercado-alvo, e separaremos os custos por unidade dos custos pontuais.


