
تظهر مدة التوريد في هامش ربحك في موضعين منفصلين، الثاني لا يظهر حتى يطرح الفريق المالي السؤال. الأول واضح: الجدول الزمني المطوّل يؤجل البيع، والبيع الذي يقع بعد نافذته أقل قيمة من البيع نفسه داخلها. الثاني هو تكلفة الاحتفاظ بالطلب — المال الذي يُنفق عند دفع العربون ولا يُسترد حتى بيع المخزون — وهي تكلفة رأس المال العامل التي تزداد مع كل أسبوع يستغرقه البرنامج.
الحساب بسيط بمجرد تدوينه، وهو يغيّر القرارات. فالكمية التي تنتج أقل سعر للوحدة لا تكون في كثير من TIMES الكمية التي تنتج أفضل عائد، لأن الطلب الأول الأكبر يشتري مستوى سعر أفضل ويقيّد المزيد من رأس المال مدةً أطول. وفي فئة لا تُنشر فيها أسعار الوحدات والكميات الدنيا للطلب وتُؤكَّد لكل استفسار، يتعين على المشتري بناء هذا الحساب انطلاقًا من الأرقام التي يقدّمها المورّد — حدود مستويات الأسعار وهيكل الدفع والمدد المعروضة.
تترتب على ذلك ثلاث نتائج تشكل جوهر هذه الصفحة. الأولى: قارن المورّدين وفق التكلفة الإجمالية-landed cost ودورة المدة، لا وفق سعر الوحدة. الثانية: عامل الجدول الزمني كمدخل مسعَّر، لا كقيد يجب تحمله. الثالثة: احسب أيهما أقل تكلفة — جدول أطول بسعر أقل أم جدول أقصر بسعر أعلى — لأن الإجابة في معظم البرامج ليست واضحة.
مدة توريد النظارات الذكية: تكلفة رأس مال، لا تأخير
الطريقة المعتادة لوصف مدة التوريد الطويلة هي أنها تأخير، والتأخير محبط لا مكلف. أما الوصف التجاري فهو أكثر فائدة: فمدة التوريد الطويلة تمدّد الفترة بين دفع قيمة البضاعة وتحصيل الإيرادات عنها، وهذه الفترة بند في الميزانية العمومية.
ثلاث آليات تجعل هذا التمديد مكلفًا.
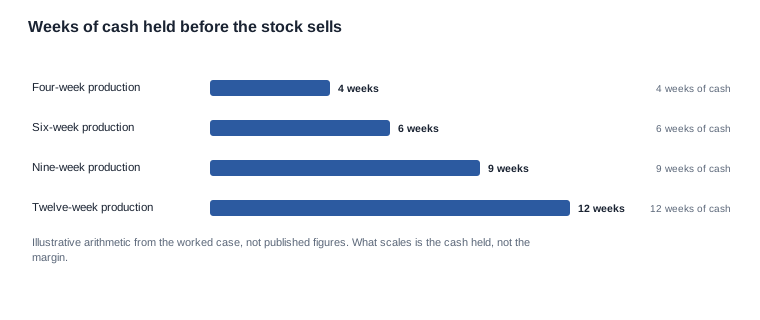
رأس المال العامل. يبقى المال الملتزم به عند دفع العربون، إضافة إلى الرصيد المدفوع قبل الشحن، مخزونًا حتى تبيع القناة الوحدات. وكل أسبوع إضافي في الدورة يعني أسبوعًا إضافيًا من هذا الرصيد. وبالنسبة إلى شركة تُدير مخزونها أربع مرات سنويًا، فإن زيادة الدورة أربعة أسابيع تخفض عدد الدورات الفعلي بنحو الخُمس، فيما يزداد رأس المال العامل اللازم للإيراد نفسه بما يتناسب مع ذلك. وهذه هي الآلية التي توصف غالبًا بأنها «مشكلة التدفق النقدي»، وهي في الحقيقة مشكلة تتعلق بمدة التوريد.
تغطية المخزون. ولأن تاريخ الوصول غير مؤكد، يلجأ المشتري إلى طلب كمية أكبر من الطلب الفوري أو إلى الطلب مبكرًا. والوحدات الإضافية تمثل تكلفة عدم اليقين في الجدول الزمني، لا تكلفة المنتج، وتحمل تكاليف احتفاظ وتخزين ومخاطر تحولها إلى مخزون بطيء الحركة.
اضمحلال مستوى السعر. يكون مستوى السعر عادة نطاقًا من الكميات مرتبطًا بشرط للصلاحية. وعندما يستغرق البرنامج وقتًا أطول، يتغير معدل تصريف المخزون، وقد لا تعود الكمية التي تبرر ذلك المستوى إلى الكمية التي يحتاجها البرنامج للوصول إليه في الوقت المحدد. لذلك فإن خصم مستوى السعر دالة لدورة المدة، لا للطلب وحده.
ينطبق العكس أيضًا، وهو سبب الجدوى في قراءة هذه الصفحة قبل الطلب لا بعده: فاختصار الجدول الزمني لا يقتصر على خفض هذه التكاليف. فهو يحوّل رأس المال العامل إلى إيرادات في وقت أقرب، ويقلّل كمية تغطية المخزون التي يلزم شراؤها كاحتياط، ويُبقي مستوى السعر ساريًا خلال الفترة التي عُرض فيها.
موضعا ظهور الجدول الزمني في الهامش
في الوحدة. يمنح الجدول الزمني الأطول المشتري مساحة تفاوض أقل بشأن السعر، لأن المورّد يعرف أن خيار المشتري البديل — الانتظار — مكلف. والمشتري الذي لديه تاريخ إطلاق لا يمكن تأجيله لا يملك أي نفوذ على سعر الوحدة، إذ يُحدَّد السعر بالتاريخ لا بالسوق.
في الإجمالي. يرتبط بالجدول الزمني الأقصر تكلفة، ولا تكون ظاهرة دائمًا في عرض السعر. يُدفع أجور الشحن السريع لكل شحنة. ويحمل التسليم المجزأ حجزًا ثانيًا ورسومًا جمركية ثانية وإجراءات تخليص ثانية. ويشتري الطلب الأول الأكبر مستوىً أفضل، لكنه يزيد مدة الدورة. هنا ويجب المفاضلة بوضوح بين الخيارين، لا استيعابهما ضمنيًا.
الحساب الذي ينبغي إجراؤه قبل قبول مستوى السعر
الحساب ليس معقدًا، ويمكن إجراؤه بثلاثة أرقام من المورّد ورقمين من الفريق المالي.
الأول: حدود شرائح الأسعار. اسأل عن نطاقات الكميات والسعر عند كل نطاق. فعرض السعر من دون شريحة السعر ليس سعرًا، ولا يمكن إجراء الحسابات التالية من دونه. وفي هذه الفئة، ترتبط الشريحة أيضًا بالإعداد لأن الإعداد المنشور والإعداد المصنَّع حسب الطلب يمثلان كائنين تجاريين مختلفين.
الثاني: المدد المحددة في عرض السعر. مدة الإنتاج ومسار التوثيق، مع ذكر كل منهما بصورة منفصلة لا مدمجة. أما المدة المدمجة فلا فائدة منها في هذا الحساب، لأن المشتري يُطلب منه قبولها من دون الاطلاع على السلسلة التي تسفر عنها.
الثالث: هيكل الدفع. نسبة العربون، والحدث الذي يستدفع المستحق، ومدة الأئتمان المتاحة. تحدد هذه العناصر الثلاثة متى يخرج النقد ومتى يعود.
الرابع: تكلفة رأس المال. المعدل السناري الذي يطبقه المنشأة على أمواله. وهذا مدخل مالي وليس مدخلًا من المورّد، وهو الرقم الذي يحوّل الأسابيع إلى مبالغ مالية.
الخامس: السعر الذي ستقبله قناة البيع. السعر الذي يُباع به المنتج، وهو المرجع الذي يجب قياس الإجمالي في ضوئه.
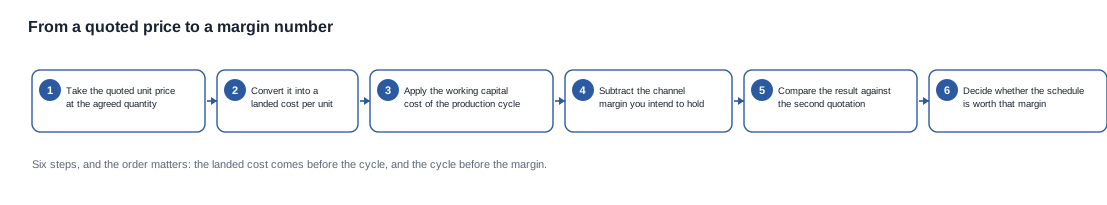
الحساب، بالترتيب
حوّل السعر المقبول إلى تكلفة نهائية. أضف الشحن للشحنة التي ستُستخدم فعليًا، والرسوم الجمركية في الوجهة والتخليص، والفحص، ورسوم القوالب والشهادات التي يتحملها الطلب الأول. ومقارنة الشرائح اعتمادًا على سعر الوحدة وحده تعني مقارنة رقمين ناقصين.
اضرب التكلفة النهائية في قيمة الطلب. هذا هو المال الملتزم به.
قِس مدة الالتزام به. من دفع العربون حتى البيع. وإذا كان تاريخ البيع غير معروف، فاستخدم افتراض التخطيط لدى قناة البيع بدلًا من افتراض متفائل، لأن الصيغة المتفائلة تحديدًا هي ما يحول توقع هامش الربح إلى خيبة في هامش الربح.
طبّق تكلفة رأس المال على تلك المدة. هذا هو الرقم الذي يحوّل الجدول الزمني إلى هامش ربح، وهو عادة صغير لكل طلب لكنه كبير على مدار العام. وهو أيضًا الرقم الذي يبرر دفع علاوة مقابل جدول زمني أقصر: إذ يجب مقارنة العلاوة بتكلفة رأس المال على الأسابيع الإضافية، لا بسعر الوحدة.
اطرح هامش الربح الذي تنوي قناة البيع الاحتفاظ به. وما يتبقى هو إسهام البرنامج، وهو الرقم الذي يجب مقارنته بعرض سعر ثانٍ على الأساس نفسه.
الرقم الذي يكون خاطئًا عادةً
في معظم هذه الحسابات، الخطأ يكمن في المدة لا في المعدل. يميل المشترون إلى استخدام مدة الإنتاج ونسيان النقل والتخليص والاستلام، واستخدام تاريخ دفع العربون بدلًا من تاريخ سداد المستحق كبداية للمدة الملزم بها.
كلا الخطأين يحرف النتيجة في الاتجاه نفسه: يجعلان دورة الطلب تبدو أقصر من حجمها الفعلي، ومن ثم يبدو الجدول الزمني أقل تكلفة مما هو عليه. والتصحيح إجراءي لا تحليلي — ضع دفع العربون وسداد المستحق والشحن والوصول والبيع على تقويم واحد، واستخرج المدد منه بدلًا من استخراجها من عرض السعر.
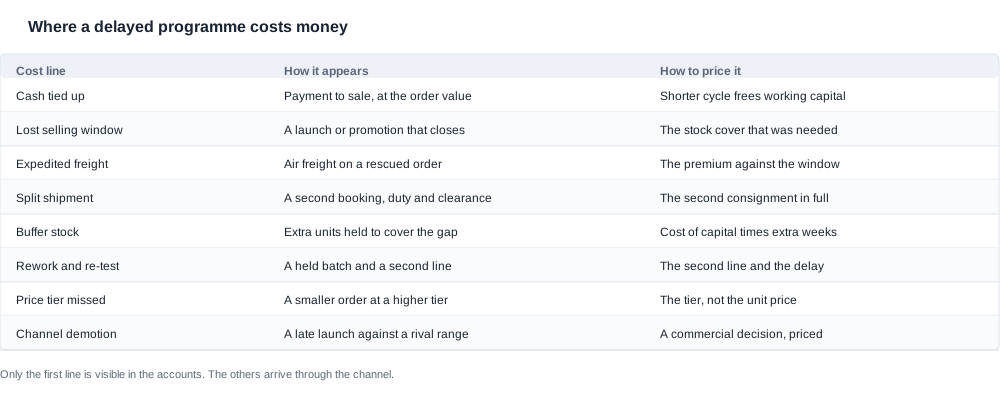
حيث يتسرّب هامش الربح بين عرض السعر والرفّ
تفسّر سبعة مواضع معظم الفرق بين هامش الربح المقبول والمحقق، ولا_binding منها هو سعر الوحدة.
شريحة سعر لا يبلغها حجم الكمية. بُني عرض السعر لشريحة; وانحرف الطلب إلى ما دونها، أو إلى ما فوقها بطريقة غيّرت السعر. ويجب إجراء المقارنة وفق الكمية التي طُلبت فعليًا.
شحن افترض أنه مجمّع. كثيرًا ما travels الطلب الأول منفردًا. والفارق ليس نسبة مئوية بل مضاعف.
تسليم مجزّأ. تعني الشحنة الثانية حجزًا ثانيًا ورسومًا جمركية ثانية وتخليصًا ثانيًا وعملية استلام ثانية، وكل واحد منها تكلفة بلا أي توفير يقابلها.
مخزون احتياطي يُحتفظ بهrecation في مواجهة الجدول الزمني. الوحدات المشتراة للتأمين ضد وصول غير مؤكد هي وحدات يجب بيعها في النهاية، وإذا تأخر الإطلاق فستُباع لاحقًا أو بخصم.
إعادة العمل وإعادة الاختبار. تستهلك الدفعة المحتجزة وقتًا من الجدول الزمني تم الدفع مقابله، وخط الإنتاج الثاني يعني خط إنتاج ثانٍ.
فواتورة بيع فائتة. يصل البرنامج بعد فترة الترويج التي أُعد لأجلها. وهذا هو أكبر المواضع السبعة أثرًا عند وقوعه، وأصعبها تعافيًا، لأنه يؤثر في السعر الذي ستقبله قناة البيع لاحقًا وكذلك في الحجم.
شريحة سعر تغيّرت قيمتها أثناء تنفيذ البرنامج. كانت الكمية التي تبرر الخصم توقعًا لمعدل البيع، والبداية البطيئة تغيّر هذا التوقع.
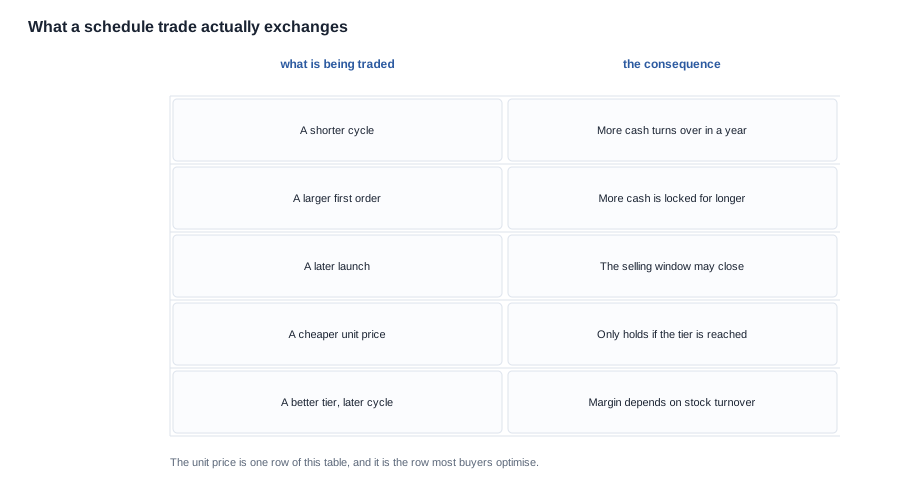
المقايضة، بصراحة
المفاوضة الواضحة تتم بين جدول زمني أقصر بسعر أعلى وجدول زمني أطول بسعر أقل. ومن المفيد إجراء هذه المقارنة صراحةً، لأن سعر الوحدة ليس المحور المناسب للمقارنة بينهما.
وتتمثل المقارنة في: مقابل السعر الإضافي المرتبط بالجدول الزمني الأقصر، تكلفة رأس المال للأسابيع الإضافية مضافًا إليها القيمة المعرّضة للخطر خلال النافذة التي قد يفوتها الجدول الزمني الأطول. يكون جانب المقارنة الثاني عادةً أكبر من الأول عندما تكون النافذة محددة — عند إغلاق نافذة إطلاق — ويكون أصغر عادةً عندما يتوفر هامش زمني للتاريخ. ولهذا السبب قد يؤدي عرضا السعر نفسيهما إلى نتائج مختلفة لدى مشترين اثنين، ولهذا تعتمد المقارنة الصحيحة على مدى ثبات تاريخ الإطلاق.
المقايضة بين الجدول الزمني والسعر: تكلفة كل جانب من جوانب الصفقة
لا يمكن شراء كل ما ورد في الجدول الزمني. يمكن للمشتري أن يدفع مقابل حجز موعد، أو شحن سريع، أو تسليم مجزأ، أو مسار أسرع لإجراءات التوثيق؛ لكنه لا يمكنه الدفع مقابل قائمة انتظار المختبر أو جدول مواد المورّد الفرعي. مهمة هذه التفرقة لأن العناصر القابلة للشراء هي- المكلفة، أما العناصر غير القابلة للشراء فهي التي تحدد التاريخ.
ما الذي يستحق الدفع مقابله
موعد محجوز مع تاريخ محدد. يحوّل هذا المرونة التقديرية للمصنع إلى التزام، وهو عادةً رخيص لأنه يكلّف المصنع مرونةً لا أموالًا.
مسار أسرع لإجراءات التوثيق. عندما يمكن فتح مسار السوق بالتوازي بدلًا من عقبًا، تكون الوفرة بالأسبوع ولا تكلّف شيئًا؛ أما عندما يلزم استخدام مختبر أسرع، فيكلف ذلك أموالًا ويستحق المقارنة مع النافذة الزمنية.
الشحن عندما تكون النافذة محددة. يعد الشحن السريع عملية شراء منطقية عندما تكون هامش الربح على المخزون أكبر من الفرق في تكلفة الشحن وتكون النافذة مغلقة بالفعل. أما عندما يظل لدى التاريخ هامش زمني، فهو عملية شراء غير جيدة لأنه يوفر أيامًا لم تكن البرنامج بحاجة إليها.
ما الذي لا يستحق الدفع مقابله
تقليل الطلب الأول لإ الجدول الزمني. لا يختصر هذا الطلب الجدول الزمني. وقد يزيده، لأن الطلب الصغير لا يمكن دمجه مع أعمال أخرى تستخدم المكونات نفسها ولا تجميعه معها.
تنازل في السعر مشروط بجدول زمني لا يستطيع المشتري الالتزام به. لا يكون الخصم حقيقيًا إذا تعذر على البرنامج استيعاب الكمية خلال النافذة الزمنية التي استُخدمت في تحديد سعره.
مخزون احتياطي يُشترى ضمان تاريخ. ينقل هذا المخزون خطر المخزون من المورّد إلى المشتري من دون تقليل مخاطر الجدول الزمني، وعادةً يكلف أكثر من الفرق في الشحن الذي يحل محله.
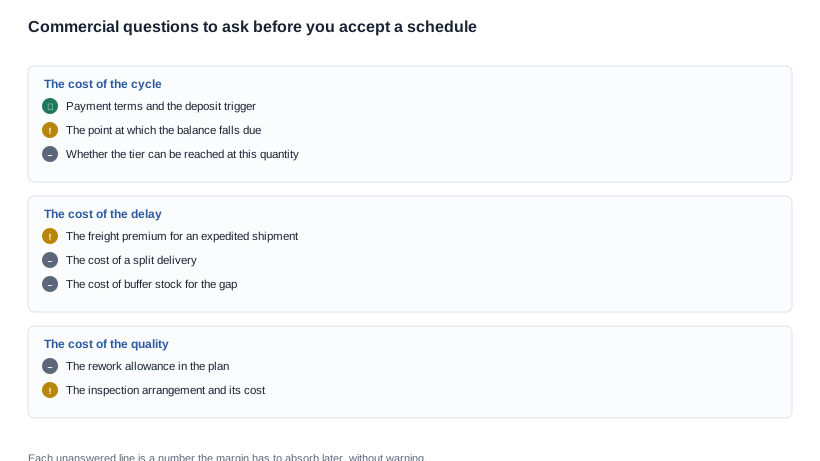
الأسئلة التي ينبغي طرحها عندما يكون الجدول الزمني محور المفاوضة
- ما حدود فئات الكميات، وما السعر عند كل فئة؟
- ما المدد التي يتم عرض تسعيرها بشكل منفصل — الإنتاج، والتوثيق، والنقل؟
- هل يستند افتراض الشحن إلى شحنة مجمعة؟
- ما هي هيكلية العربون، وما الحدث الذي يستحق دفع الرصيد؟
- ماذا يفترض الجدول الزمني في حال شحن الشحنة بمفردها؟
- هل المدة المقدَّمة التزم حتى الشحن أم حتى التسليم؟
لكل سؤال من هذه الأسئلة إجابة موجزة، وكل واحد منها يغيّر حساب هامش الربح بدلاً من سعر الوحدة.
حساب تطبيقي لهامش الربح
الحالة أدناه هي سيناريو مُختلق يُستخدم لاختبار منطق الحساب. لم يُذكر أي عميل أو طلب أو شحنة؛ ويُفترض الطراز والكمية والمدد وتكلفة رأس المال وسعر القناة، بحيث يمكن متابعة الحساب خطوة بخطوة. الأرقام في هذا القسم هي نتائج حساب الافتراضات وليست بيانات منشورة.
الافتراضات. طلب أول لطراز كاميرا في سوق أوروبية واحدة. عرضا سعر، كلاهما مستمد من هيكل الفئات المنشور لدى مورّد واحد. يقدّم العرض الأول نافذة إنتاج أقصر بسعر وحدة أعلى، بينما يقدّم العرض الثاني نافذة أطول بسعر وحدة أقل. تُحدد تكلفة رأس المال من خلال وظيفة التمويل لدى المشتري. وسعر القناة ثابت، لأن السوق الذي تُباع فيه المنتجات لا يتغير بسبب الجدول الزمني لأحد المشترين.
الخطوة الأولى: التكلفة النهائية الموردة. يُحوَّل عرضا السعر إلى تكلفة نهائية موردة: الشحن بسعر الشحنة المفردة، والرسوم الجمركية في الوجهة، ورسوم التخليص، والفحص. افتراض الشحن هو نفسه في الحالتين، لذلك لا يحسم المقارنة، لكنه يغيّر الرقم المطلق، وكان سيحسمها في برنامج افترض فيه أحد المورّدين التجميع بينما لم يفترضه الآخر.
الخطوة الثانية: الفترة الملتزم بها. يُدرج العربون، ومحفّز دفع الرصيد، والشحن، والوصول، والبيع في تقويم واحد لكل عرض سعر. تختلف الفترتان بمقدار الفرق بين نافذتي التسعير المقدَّمتين، وتحمل الفترة الأطول أيضًا وصولًا متأخرًا مقارنةً بمتطلبات الإطلاق.
الخطوة الثالثة، تكلفة رأس المال. تُضرب القيمة الملتزم بها في تكلفة رأس المال خلال الفترة الملتزم بها. وينتج الجدول الزمني الأقصر قيمة أقل هنا، وهو أول موضع في الحسابfty ليس للجدول الزمني سعر.
الخطوة الرابعة، النافذة الزمنية. يقع متطلب الإطلاق عند تاريخ ثابت. وفي ظل الجدول الزمني الأطول، تصل البضائع بعده، لذلك ينتقل البيع إلى فترة لاحقة بالسعر نفسه في القناة، ويجب الاحتفاظ بالمخزون مدة أطول قبل تحويله إلى مبيعات. وهذا هو الموضع الثاني الذي يكون للجدول الزمني فيه سعر، وهو الأكبر بين الاثنتين.
الخطوة الخامسة، المقارنة. تُقابل علاوة السعر الخاصة بالجدول الزمني الأقصر بتكلفة رأس المال مضافًا إليها تكلفة الاحتفاظ بالمخزون الخاصة بالجدول الأطول. وفي هذه الحالة، يمكن استرداد علاوة السعر، والقرار هو اعتماد الجدول الزمني الأقصر. ولو كان لتاريخ الإطلاق هامش متاح لمدة أربعة أسابيع، لأفرغ عرضا السعرين نفسيهما نتيجة معاكسة.
الخطوة السادسة، حجم الطلب. يُعاد الحساب نفسه عند شريحة الكمية التالية، لأن الشريحة التي تتطلب عددًا أكبر من الوحدات تتطلب أيضًا قدرًا أكبر من رأس المال ومدة أطول لاستنفاد المخزون. والشريحة التي تعظم هامش الوحدة ليست الشريحة التي تعظم العائد على رأس المال الملتزم به، ويفصل بينهما بالضبط حساب.
ما توضحه هذه الحالة
الخلاصة ليست أن الجدول الزمني الأقصر أفضل دائمًا، بل أن للجدول الزمني سعرًا يمكن حسابه، ينبغي إجراء هذا الحساب قبل الطلب بدلًا من إعادة بنائه لاحقًا انطلاقًا من فاتورة.
وتوضح هذه الحالة أيضًا سبب أهمية هيكل شرائح الأسعار أكثر من سعر الوحدة. شريحتان، وموقعان مختلفان لرأس المال، وفارق في العائد أكبر من الفارق بين عرضَي السعرين من الموردين في كثير من البرامج.
ما يمكننا وما لا يمكننا تحديد رقم له
بشكل ملموس، ننشر المواصفات ولا ننشر الشروط التجارية، لأن السعر من دون configuration وكمية ليس سعرًا، ومدة التوريد من دون نطاق ليست تاريخًا.
وننشر المواصفات التي يستند إليها حساب هامش الربح: الطرازات الثمانية والعشرون وصفوفها — سعة البطارية والاستخدام المقنن لكل طراز، ووقت الشحن لكل طراز، وطريقة الشحن للطرازات الأربعة والعشرين التي وردت فيها، وإصدار Bluetooth للطرازات الأربعة عشر التي ظهر فيها، وسعة العلبة للطرازات الخمسة التي نُشرت، وتصنيف مقاومة دخول الماء والغبار للطرازين الحاملين لتصنيف. ويُعد اختيار التكوين بحد ذاته قرارًا متعلقًا بهامش الربح، لأن التكوين المنشور يخضع لمعالجة تجارية مختلفة عن التكوين المصنَّع حسب الطلب.
ولا ننشر: أسعار الوحدات، وشرائح الأسعار، والكميات الدنيا للطلب، ورسوم الأدوات، ورسوم الشهادات، ومدد توريد الإنتاج، وطاقة الإنتاج. فكل منها يعتمد على التكوين والكمية والسوق، وأي رقم واحد منشور لأي منها سيكون الرقم المدمج الذي تعترض عليه هذه الصفحة.
وما سنفعله هو أن نأخذ طرازًا وكمية ووجهة وتاريخًا مطلوبًا، ونخبرك بالتكوينات المتاحة، والصفوف المنشورة التي يجب أن تُبنى سلها الحالة التجارية، وكيف يتفاعل الجدول الزمني مع الكمية التي تنوي طلبها. وسنخبرك أيضًا بوضوح عندما يتعذر الوفاء بتاريخ، وسنقول ذلك قبل التزامك بالطلب بدلًا من أن نقوله بعد أن خططت حوله.
توجد النظرة الأطول للجدول الزمني في قسم مدة التوريد، وبنية السداد في شروط الدفع، ويُشرح الجدول الزمني الأقصر في كيفية زيادته، ويُعرض جانب التكلفة من الحجة نفسها في MOQ والتكاليف الخفية.
الإجراء المطلوب الآن. اطلب حدود شرائح الأسعار والمدد منفصلة وبنية الدفع في رسالة واحدة، ثم طابق الأرقام الخمسة أعلاه مع تكلفة رأس المال الخاصة بك. والنتيجة تكون عادةً أوضح من مقارنة الأسعار، ولا تستغرق سوى بعد ظهر يوم.
قراءات ذات صلة
- قسم مدة التوريد — الجدول الزمني الكامن وراء الحساب
- شروط الدفع — متى تتحرك السيولة فعليًا
- كيفية توسيع نافذة مدة التوريد — رافعة الجدول الزمني
- MOQ والتكاليف الخفية — جانب التكلفة من الصفقة نفسها


