
納期は、2つの異なる形でマージンに影響します。2つ目は、財務チームが確認するまで見えないものです。1つ目は明らかです。予定が長期化すると販売時期がずれ、販売.2つ目は、注文を保有するためのコストです。入金時に支出した資金は、在庫が selling されるまで回収されず、プログラムが1週間長くなるごとに増加する運転資本のコストです。
最も低い単価を生む数量は、最良のリターンを生む数量とは必ずしも一致しません。単価や最低注文数量が公開されておらず、お問い合わせごとに確認されるカテゴリーでは、仕入先が提供する数値から計算を行う必要があります。価格区分の境界、支払い条件、提示された納期です。
ここから3つの結論が得られ、このページの中心です。まず、単価ではなく、落地コストとサイクル長さで仕入先を比較します。次に、納期を忍受すべき制約ではなく、価格を差し引いた投入項目として扱います。3つ目に、長い納期で低い価格とするか、短い納期で高い価格とするか、どちらが安いかを計算します。多くのプログラムでは、答えは明らかではありません。
スマートグラスのリードタイム:遅延ではなく資本コスト
長い納期を表す一般的な方法は遅延ですが、遅延は高くつくものではなく、 。商業的な説明の方が有用です。長い納期は、商品の代金を支払ってから売上を受け取るまでの期間を延長し、この期間はバランスシート上の項目になります。
この期間をコスト させる仕組みは3つあります。
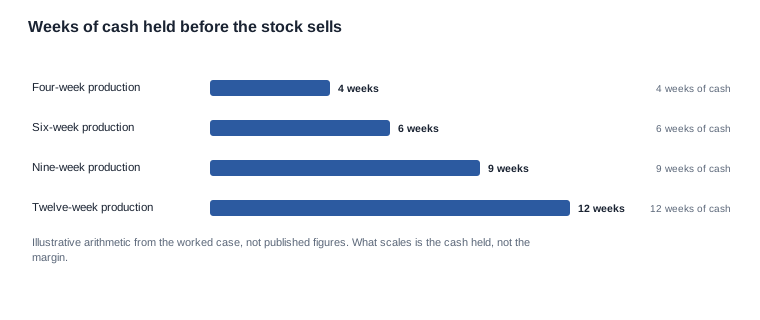
運転資本。入金時に投入した資金と、出荷前に支払う残高は、流通経路が販売するまで在庫として滞留します。サイクルが1週間長くなるごとに、その残高がさらに1週間滞留します。年間4回転の事業では、サイクルが4週間延びると実効回転数は約5分の1減り、同じ売上に必要な運転資本もそれに伴って増加します。これは「キャッシュフローの問題」と呼ばれることの多い仕組みですが、実態は納期の問題です。
在庫カバー。入荷日が不確定であるため、購入者は即時の需要より多い数量、発注を早めることでヘッジします。追加数量は製品ではなく、予定が不確実であるためのコストです。在庫保有費、保管費、および性の低い在庫になるリスクも伴います。
価格区分の減価。価格区分は通常、条件が付いた数量の帯域です。プログラムに時間がかかると販売速度が変化し、区分を正当化していた数量が、期限までにその区分に達するために必要な数量と一致しなくなることがあります。したがって、区分割引は注文だけでなくサイクルにも左右されます。
逆の関係も成立します。これは注文後ではなく注文前にこのページを読む理由です。短い納期は、これらのコストを削減するだけではありません。運転資本をより早く売上に変換し、保険として購入すべき在庫カバーを減らし、提示された期間中は価格区分を維持します。
単価。予定が長くなると、購入者の価格交渉余地は減ります。発売日を動かすことのできない購入者は、単価について交渉持ちません。
合計。短い納期にもコストが伴い、必ず見積書に見えるわけではありません。緊急輸送は出荷ごとに料金がかかります。分割納品では、2回目の予約、2回目の関税、2回目の通関が必要です。大きなファーストオーダーは、より良い価格区分を購入できますが、サイクルを延ばします。トレードオフは、黙って受け入れるのではなく、明確に検討します。
価格区分を受け入れる前に行う計算
計算は複雑ではなく、仕入先から得られる3つの数値と、財務チームから得られる2つの数値で実行できます。
第一: 数量区分帯と各区分の価格を確認してください。区分帯が示されていない見積書は価格ではなく、また以下の計算もできません。この分野では、設定も区分に紐づきます。公開されている設定と受注生産の設定では、商用上の対象が異なるためです。
生産期間と書類手続の経路を、混在させずにそれぞれ確認してください。混在した数値では、この計算には使えません。混在値は、供給連鎖を確認しないまま買い手が受け入れを迫られている数値にすぎません。
第三:支払条件。 前払金の割合、残金支払の契機となる条件、提示された与信期間を確認します。この3つが、資金が什も時候.
第四:資金コスト。 自社資金に適用する年間利率です。これは財務上の入力値であって、仕入先から入手する数値ではありません。
第五:販売経路が容認する価格。 製品を_md_
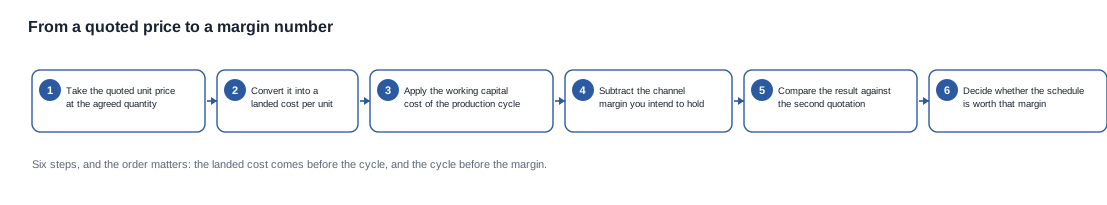
順番に計算する
見積価格 実際に使用する輸送方法に基づく運賃、輸入先での関税と通関費用、検査費用、ファーストオーダー one-off tooling and certification chargesを加算します。単価だけで区分を比較すると、2つの不完全な数値を比較していることになります。
着地コストに注文金額を乗算します。 これが投下される金額です。
資金が拘束される期間を測ります。 前払金から販売までです。楽観的な値を使うと、マージンの予測がマージンの失望に変わるのは、正是そのためです。
その期間に資金コストを適用します。 スケジュールをマージンに変換する数値です。1件当たりでは通常小さいものの、1年間では大きくなります。短いスケジュールにプレミアムを支払う根拠 この数値です。プレミアムは、追加の週数にかかる資金コストと比較する必要があり、単価と比較する必要はありません。
残った金額がプログラム的利益であり、同じ基準で2つ目の見積書と比較すべき数値です。
通常間違っている数値
これらの計算の では、誤りは利率ではなく期間にあります。買い手は生産期間だけを使い、運输、通関、受け取りを忘れ、資金が拘束される期間の起点を残金支払日ではなく前払金日として扱います。
どちらの誤りも同じ方向に結果を歪ませます。実際のサイクルより短く見せるため、スケジュールが実際より安く見えてしまいます。修正方法は分析ではなく手続きにあります。前払金、残金、出荷、到着、販売を1つのカレンダーに記載し、見積書ではなくその暦から期間を算出してください。
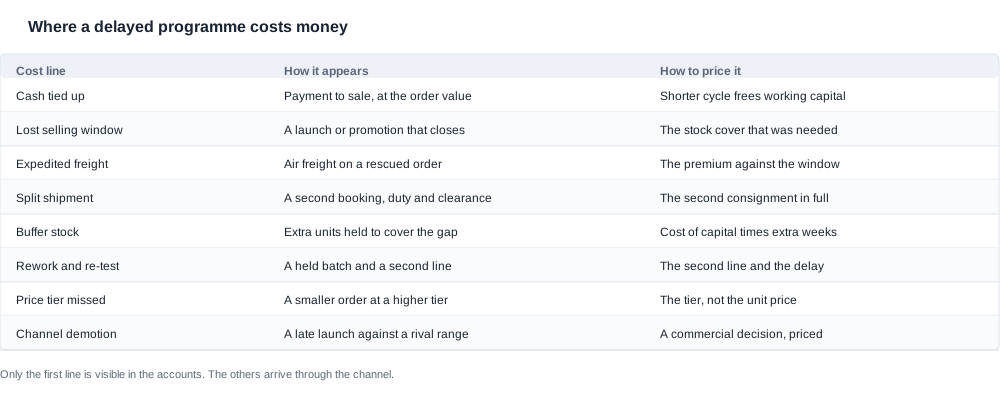
見積上のマージンと実現したマージンの差の大部分を占めるのは7つの地点であり、いずれも単価ではありません。
数量が達しない区分。 見積りはある数量区分帯に基づいて作成されましたが、注文はその区分帯を下回り、または価格が変わる形で上回りました。比較は実際に注文した数量で行う必要があります。
混載を前提とした運賃。
分割納品。 2回目の は2回目の輸送手配、2回目の関税、2回目の通関、2回目の受領作業を意味し、それぞれの費用には相殺される削減がありません。
スケジュールAgainstのバッファ在庫。 不確かな到着に備えて保険として購入した品は、いずれ販売しなければなりません。
手直しと再試験。 保留されたバッチは、すでに支払済みのスケジュール時間を消費します。2本目のラインは2本目のラインです。
販売機会の错過。 プログラムが、されたプロモーション期間終了後に到着します。7つの中で発生時の損失が最も大きく、回復も最も困難です。その後の販売経路が容認する価格にも販売数量にも影響するためです。
プログラム実行中に低下した価格区分。 値引きの根拠となった数量は販売率の見込みであり、出の始まりが遅れると、その見込みも変わります。
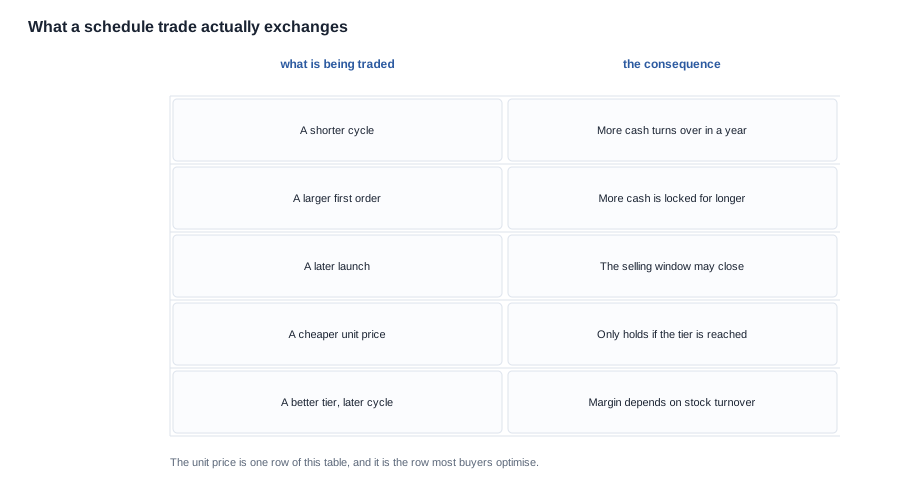
正直に示したトレードオフ
明らかな交渉の選択肢は、高価格で短い納期とするか、低価格で長い納期とするかの二つです。この比較を明示的に行う価値があります。単位価格為、比較の基準として適切ではないからです。
比較すべき項目は、より短い納期に対する価格プレミアムと、追加の週数に伴う資本コスト、および長い納期が逃げる可能性のある期間における-価値です。そのため、同じ二件の見積書が、異なる購入者に対しては異なる結論を生じ 、-launch date の固定度に応じて適切な比較が変わります。
日程と価格のトレードオフ:取引の各要素のコスト
日程上のすべてを有料で実現できるわけではありません。購入者が購入できるのは、割当生産枠、 expedited freight 、分割納品、迅速な書類手続きです。一方、試験所の順番やサブサプライヤーの材料スケジュールは購入できません。この区別は重要です。購入可能な項目は高価な項目であり、購入不可能な項目が納入日を決めるからです。
支払う価値があるもの
日付を保証する割当生産枠。.commitmentに変えられます。
より迅速な書類手続き。
支払う価値がないもの
日程を短縮するための ファーストオーダー。 日程は短縮されません。むしろ長くなる可能性があります。小さな注文では、同じ部品を使用する他の作業とまとめて生産やバッチ処理ができないためです。
納入日の代わりに買い足すバッファ在庫。 スケジュール上のリスクを減らさず、在庫リスク から購入者に移すだけで、通常は置き換えた輸送費のプレミアムより高くかかります。
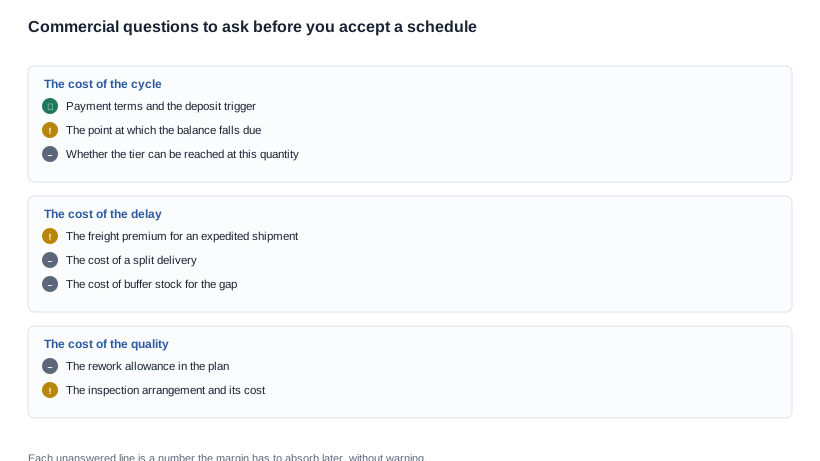
- 各階層の境界は何か。各階層の価格はいくらか。
- どの工程が個別に提示されているか — 生産、書類手続き、輸送。
- 輸送費の前提は、混載輸送を前提としているか。
- 前払金の仕組みは何か。残款的支払いが発生する条件は何か。
- 提示された期間は出荷までの期間か、納品までの期間か。
これらにはそれぞれ短い答えがあり、いずれも単位価格ではなくマージンの計算式を変えます。
マージンのケースを具体的に計算する
以下のケースは、計算の邦 。
前提条件。二つの見積書は、いずれも同じサプライヤーの公開されている階層価格設定に基づいています。見積書一は、より高い単位価格で短い生産期間を提示し、見積書二は、より低い単位価格で長い期間を提示しています。資本コストは、購入者自身の財務機能によって設定されます。販売チャネル価格は固定です。
ステップ一、 cost。 二つの見積書は、いずれも着地原価に変換されます。輸送費は単一出荷のレート、輸入関了税、通関手数料、検査費用です。輸送費の前提は二件で同じなので、この比較を決定づける因素ではありませんが、絶対的な数値を変えます。また、一方のサプライヤーが混載を前提とし、もう一方が前提としていないプログラムでは、比較を決定づける因素となります。
ステップ二、コミットされた期間。 前払金、残金支払い条件、出荷、到着、販売の各時期を、二つの見積書それぞれについて一つのカレンダーに配置します。期間は二つの提示された生産期間の差だけ異なり、長い方では、launch 要件と比較して到着時期も遅くなります。
ステップ3、資本コスト。 確定した金額を、確定期間中の資本コストで乗算します。短いスケジュールのほうが数値は低くなりますが、ここが計算上、スケジュールに価格赋予がされる最初の箇所になります。
ステップ4、時期。 発売要件は固定日です。長いスケジュールでは入荷がそれより後になるため、販売は同.priceのまま後の期間にずれ、在庫が売上となるまでの保有期間が長くなります。スケジュールに価格赋予がされる2つ目の箇所であり、こちらの方が金額も大きくなります。
ステップ5、比較。 短いスケジュールの価格プレミアムと、長いスケジュールの資本コスト+保有コストを突き合わせます。発売日に4週間の余裕があれば、同じ2つの見積から逆の結論が得られていたでしょう。
ステップ6、発注数量。 より多くの数量を必要とする区分は、より多くの資本と販売-時間を必要とするため、次に大きい数量区分でも同じ計算を行います。単位利益が最大になる区分と、投下資本に対する最大リターンが得られる区分は一致せず、その差はまさに上記の計算によって生じています。
この事例が示していること
結論は、短いスケジュールが常に優れているということではありません。スケジュールには価格があり、その価格は計算でき、その計算は発注後に入書から 、而是在発注前に行うべきだということです。
同じ事例は、単位価格よりも区分構造のほうが重要であることも示しています。2つの区分、2つの異なる資本状況、そして多くのプログラムでは、リの差が2社の見積価格差より大きくなります。
数値を提示できることとできないこと
具体的には、仕様を公開し、商業条件は公開していません。構成と数量がなければ価格は価格ではなく、数量範囲がなければ納期は日付ではないためです。
公開しているのは、利益率計算の基盤となる仕様です。28モデルとその行 — 各モデルのバッテリー容量と定格使用時間、全モデルの充電時間、記載のある24モデルの充電方式、記載のある14モデルのBluetoothバージョン、公開されている5モデルのケース容量、防水防塵等級を持つ2モデルの侵入保護等級です。構成の選択自体が利益率の判断を伴います。公開構成と受注生産構成では、商業上の扱いが異なるためです。
わからと数量、仕向地、必須日をいただければ、利用可能な構成、商業判断の基盤となる公開行、そしてスケジュールが発注予定の数量に与える影響を説明します。
スケジュールの長い視点については納期セクション、支払構造については支払条件、短いスケジュールについてはで検討し、同じ論点のコスト面についてはMOQと隠れたコストで説明します。
今すぐ取るべき行動。 区分の境界、各区分の所要期間、支払構造を1通のメッセージで求め、その後上記の5つの数値を- に照らし合わせてください。結果は通常、価格比較よりも明確になり、午後1つで完了します。
関連資料
- 納期セクション — 計算の背景にあるスケジュール
- 支払条件 — 実際に資金が動くとき
- — スケジュール調整の手段
- MOQと隠れたコスト — 同じ取引のコスト面


