
El plazo de entrega afecta a su margen en dos puntos distintos, y el segundo no resulta visible hasta que el equipo financiero pregunta. El primero es evidente: un calendario que se alarga retrasa la venta, y una venta que se produce después de su ventana tiene menos valor que la misma venta dentro de ella. El segundo es el coste de mantener el pedido: el dinero desembolsado en el anticipo que no se recupera hasta que se vende el inventario, que es un coste de capital circulante que aumenta con cada semana que tarda el programa.
Las cuentas son sencillas una vez quedan por escrito, y cambian las decisiones. La cantidad que produce el precio unitario más bajo con frecuencia no es la que genera el mejor rendimiento, porque un primer pedido mayor permite acceder a una mejor franja de precios y bloquea más capital durante más tiempo. En una categoría donde no se publican los precios unitarios ni las cantidades mínimas de pedido, y estos se confirman en cada consulta, el comprador debe realizar esas cuentas con los datos que proporciona el proveedor: los límites de las franjas, la estructura de pagos y los plazos cotizados.
De este análisis se desprenden tres conclusiones, que constituyen la esencia de esta página. Primera, compare proveedores por el coste puesto en destino y la duración del ciclo, no por el precio unitario. Segunda, considere el calendario como un factor de coste que debe evaluarse, no como una restricción que haya que soportar. Tercera, determine cuál de las dos opciones —un calendario más largo a un precio más bajo o uno más corto a un precio más alto— resulta más barata, porque en la mayoría de los programas la respuesta no es la evidente.
Plazo de entrega de gafas inteligentes: un coste de capital, no una demora
La forma habitual de describir un plazo de entrega largo es como una demora, y las demoras resultan frustrantes más que caras. La descripción comercial resulta más útil: un plazo de entrega largo amplía el periodo entre el pago de los bienes y la recepción de los ingresos por su venta, y ese periodo afecta al balance.
Tres mecanismos hacen costosa esa ampliación.
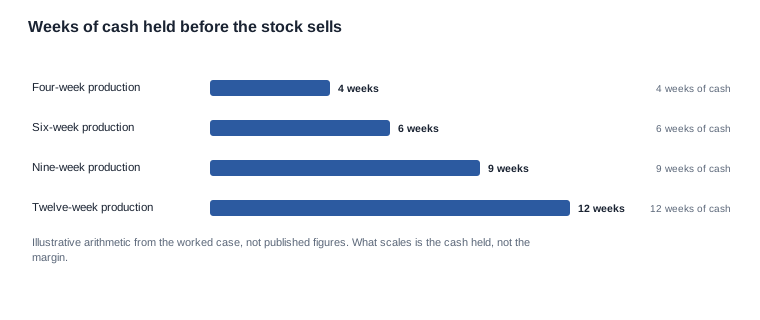
Capital circulante. El dinero comprometido en el anticipo, más el saldo abonado antes del envío, permanece inmovilizado como inventario hasta que el canal vende las unidades. Cada semana adicional del ciclo implica otra semana más de ese saldo. Para una empresa que rota su inventario cuatro veces al año, un ciclo que se prolonga cuatro semanas reduce las rotaciones efectivas aproximadamente en una quinta parte, y el capital circulante necesario para generar los mismos ingresos aumenta en consecuencia. Este es el mecanismo que más menudo se describe como «el problema del flujo de caja», y es un problema del plazo de entrega.
Cobertura de inventario. Como la fecha de llegada es incierta, el comprador se protege pedido más unidades de las que exige la demanda inmediata o realiza el pedido antes de tiempo. Las unidades adicionales representan un coste derivado de la incertidumbre del calendario, no del producto, y conlevan costes de mantenimiento, almacenamiento y el riesgo de convertirse en inventario de baja rotación.
Descuento por franja de precio. Una franja suele ser un intervalo de cantidades con una condición de validez asociada. Cuando un programa tarda más, cambia la tasa de ventas y puede que la cantidad que justificaba la franja ya no sea la que el programa necesita para alcanzarla a tiempo. Por tanto, el descuento por franja depende del ciclo, no solo del pedido.
Lo contrario también es cierto, y por eso conviene leer esta página antes de realizar el pedido y no después: un calendario más corto no solo reduce estos costes. Convierte el capital circulante en ingresos antes, reduce la cobertura de inventario que debe comprarse como seguro y mantiene válida una franja de precios durante el periodo para el que se cotizó.
Los dos puntos en los que el calendario afecta al margen
En la unidad. Un calendario más largo deja al comprador menos margen de negociación sobre el precio, porque el proveedor sabe que la alternativa del comprador —esperar— es costosa. Un comprador cuya fecha de lanzamiento no puede moverse carece de margen deInfluencia sobre el precio unitario, y el precio lo determina la fecha, no el mercado.
En el total. Un calendario más corto tiene un coste asociado que no siempre resulta visible en la cotización. El transporte urgente se paga por envío. Un pedido dividido implica una segunda reserva, una segundaasinación de aduanas y un segundo despacho aduanero. Un primer pedido mayor permite acceder a una mejor franja de precios y aumenta el ciclo. Aquí es donde la contraprestación debe evaluarse explícitamente en lugar de quedar absorbida.
Las cuentas que debe realizar antes de aceptar una franja de precios
El cálculo no es complicado y puede realizarse con tres datos del proveedor y dos del equipo financiero.
Número uno: los límites de los tramos. Pida los tramos de cantidad y el precio de cada uno. Una cotización sin su tramo no es un precio, y sin él el cálculo siguiente es imposible. En esta categoría, el tramo también está vinculado a la configuración, porque una configuración publicada y una fabricación a pedido son objetos comerciales distintos.
Número dos: los plazos cotizados. Tanto el plazo de producción como la ruta de documentación, indicados por separado y no mezclados. La cifra combinada no sirve para este cálculo porque es exactamente lo que se pide al comprador que acepte sin ver la cadena.
Número tres: la estructura de pago. El porcentaje del anticipo, el hecho que desencadena el pago del saldo y el período de crédito ofrecido. Estos tres elementos determinan cuándo sale el dinero y cuándo vuelve.
Número cuatro: el costo del capital. La tasa anual que la empresa aplica a sus propios fondos. Es un dato financiero, no del proveedor, y es el número que convierte semanas en dinero.
Número cinco: el precio que el canal mantendrá. El precio al que se venderá el producto, que es la referencia contra la que debe medirse el total.
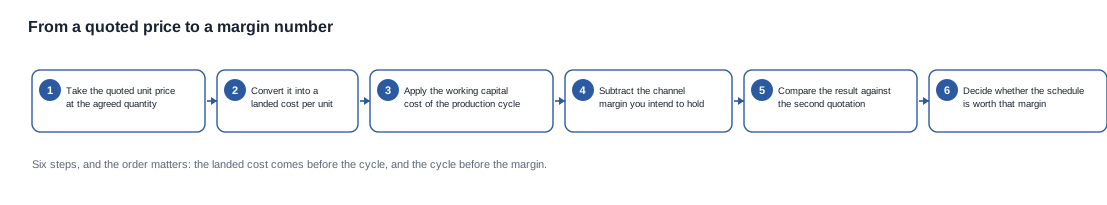
El cálculo, en orden
Convierta el precio cotizado en un costo puesto en destino. Sume el flete del envío que realmente se utilizará, los aranceles y la Tramitación del destino, la inspección y los cargos únicos de utillaje y certificación que asume el primer pedido. Comparar tramos únicamente por el precio unitario implica comparar dos cifras incompletas.
Multiplique el costo puesto en destino por el valor del pedido. Ese es el dinero comprometido.
Mida cuánto tiempo permanece comprometido. Desde el anticipo hasta la venta. Si no se conoce la fecha de venta, utilice la suposición de planificación del canal en lugar de una versión optimista, porque la versión optimista es precisamente lo que convierte una previsión de margen en una decepción.
Aplique el costo del capital durante ese período. Este es el número que convierte el calendario en margen. Suele ser pequeño por pedido, pero considerable a lo largo del año. También es el número que justifica pagar una prima por un calendario más corto: la prima debe compararse con el costo del capital de las semanas adicionales, no con el precio unitario.
Reste el margen del canal que desea conservar. Lo que queda es lo que aporta el programa, y es la cifra que debe compararse con una segunda cotización sobre la misma base.
El número que suele ser incorrecto
En la mayoría de estos cálculos, el error está en el período, no en la tasa. Los compradores suelen utilizar el plazo de producción y olvidar el tránsito, la Tramitación y la recepción; además, utilizan la fecha del anticipo en lugar de la del saldo como inicio del período comprometido.
Ambos errores sesgan el resultado en la misma dirección: hacen que el ciclo parezca más corto de lo que realmente es, lo que hace que el calendario parezca más barato de lo que es. La corrección es procedimental, no analítica: coloque el anticipo, el saldo, el despacho, la llegada y la venta en un mismo calendario, y lea los períodos a partir de él en lugar de extractarlos de la cotización.
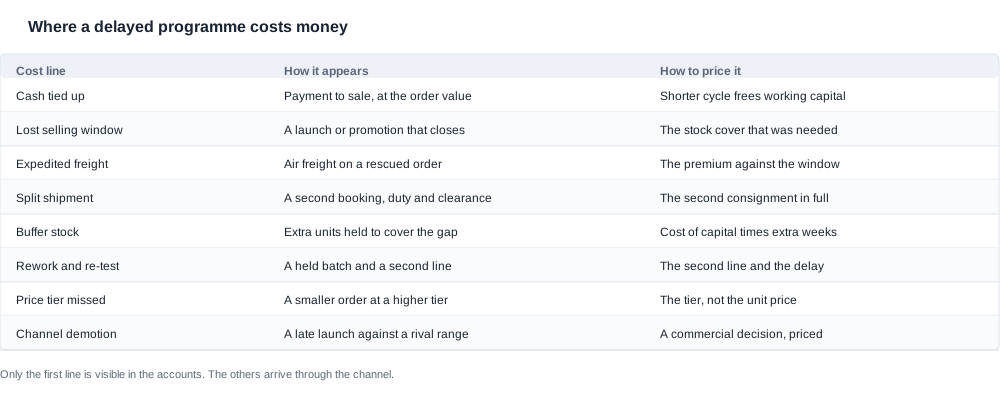
Dónde se pierde margen entre la cotización y elLinear
Siete puntos explican la mayor parte de la diferencia entre el margen cotizado y el margen realizado, y ninguno de ellos es el precio unitario.
Un tramo que la cantidad no alcanza. La cotización se elaboró para un tramo; el pedido quedó por debajo o por encima de este, de modo que el precio cambió. La comparación debe realizarse con la cantidad realmente pedida.
Flete que se consolidado. El primer pedido viaje con frecuencia por separado. La diferencia no es un porcentaje, sino un múltiplo.
Una entrega dividida. Un segundo envío significa una segunda reserva, un segundo arancel, una segunda Tramitación y una segunda operación de recepción, y cada uno representa un costo sin ningún ahorro compensatorio.
Existencias de reserva para cubrir el calendario. Las unidades adquiridas como seguro frente a una llegada incierta terminan teniendo que venderse y, si el lanzamiento se retrasa, se venden más tarde o con descuento.
Retrabajo y repetición de pruebas. Un lote retenido consume tiempo de calendario que ya se ha pagado, y la segunda línea de producción es una segunda línea.
Una ventana de venta perdida. El programa llega después del período promocional para el que se diseñó. Esta es la mayor de las siete consecuencias cuando ocurre y la más difícil de recuperar, porque afecta tanto al precio que el canal aceptará posteriormente como al volumen.
Un tramo de precio que se ha deteriorado mientras se ejecutaba el programa. La cantidad que justificaba el descuento era una previsión de ventas, y un arranque lento cambia esa previsión.
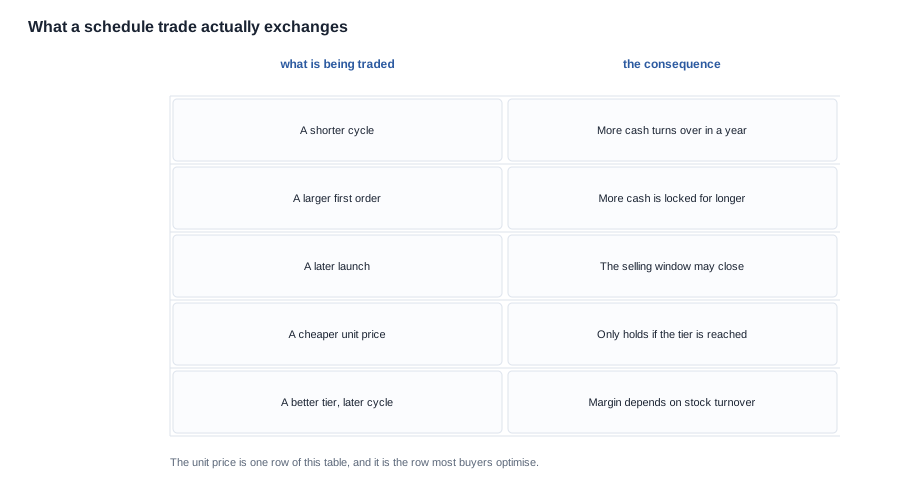
La compensación, expresada con honestidad
La negociación evidente es entre un plazo más corto a un precio más alto y un plazo más largo a un precio más bajo. Merece la pena comparar ambas opciones explícitamente, porque el precio unitario no es el eje adecuado para compararlas.
La comparación es: la prima de precio por el plazo más corto, frente al coste de capital de las semanas adicionales más el valor en riesgo durante la ventana que el plazo más largo podría no alcanzar. La segunda parte suele ser mayor que la primera cuando la ventana es fija —un lanzamiento que tiene una fecha de cierre— y suele ser menor cuando la fecha admite margen. Por eso, las mismas dos cotizaciones pueden dar resultados diferentes a dos compradores, y la comparación adecuada depende de cuán fija sea la fecha de lanzamiento.
Compensar el plazo con el precio: lo que cuesta cada parte de la operación
No todo el plazo se puede comprar. Un comprador puede pagar por una reserva de capacidad de producción, por transporte urgente, por una entrega dividida y por una vía de documentación más rápida; no puede pagar por la cola de trabajo de un laboratorio ni por el calendario de materiales de un subproveedor. La distinción es importante porque los elementos que se pueden comprar son los caros, mientras que los que no se pueden comprar son los que determinan la fecha.
Por qué merece la pena pagar
Una reserva de capacidad con fecha. Convierte la discrecionalidad de la fábrica en un compromiso, y suele ser barato porque cuesta flexibilidad a la fábrica, no dinero.
Una vía de documentación más corta. Cuando la vía del mercado puede abrirse en paralelo en lugar de hacerlo después, el ahorro es de semanas y no tiene coste; cuando se necesita un laboratorio más rápido, tiene coste y merece la pena compararlo con la ventana disponible.
Transporte, cuando la ventana es fija. Comprar transporte urgente es una decisión racional cuando el margen de las existencias es mayor que la prima por el transporte y la ventana está realmente cerrada. Es una mala compra cuando la fecha aún tiene margen, porque se compran días que el programa no necesitaba.
Por qué no merece la pena pagar
Reducir el primer pedido para acortar el plazo. No lo acorta. Puede hacerlo más largo, porque un pedido pequeño no puede consolidarse ni agruparse con otros trabajos que comparten los mismos componentes.
Una concesión de precio que depende de un plazo que el comprador no puede cumplir. El descuento no es real si el programa no puede consumir la cantidad dentro de la ventana utilizada para calcularlo.
Existencias de seguridad compradas en lugar de una fecha. Transfieren el riesgo de inventario del proveedor al comprador sin reducir el riesgo del plazo y, por lo general, cuestan más que la prima de transporte que sustituyen.
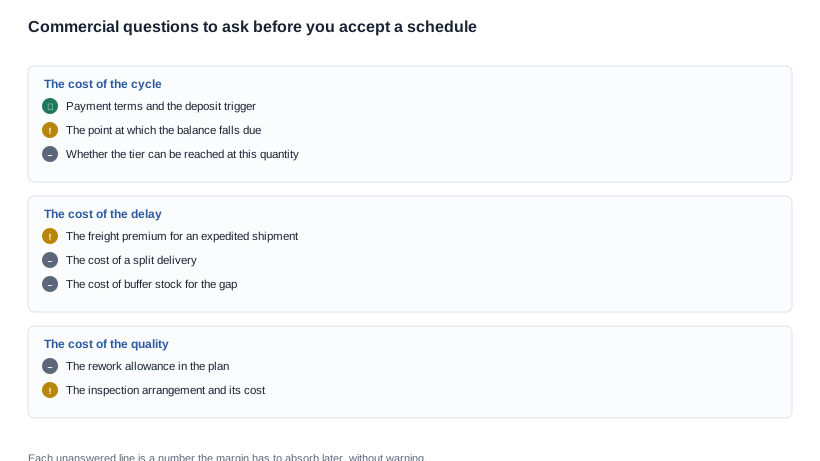
Las preguntas que debe hacer cuando el plazo es el objeto de la negociación
- ¿Cuáles son los límites de cada tramo de volumen y qué precio corresponde a cada uno?
- ¿Qué duraciones se cotizan por separado: producción, documentación y transporte?
- ¿La hipótesis de transporte se basa en un envío consolidado?
- ¿Cómo se estructura el anticipo y qué acontecimiento activa el pago del saldo?
- ¿Qué supone el plazo si el lote se envía por separado?
- ¿La duración cotizada es hasta la expedición o hasta la entrega?
Cada una de estas preguntas tiene una respuesta breve y cada una modifica los cálculos del margen, no el precio unitario.
Ejemplo de cálculo del margen
El caso siguiente es un escenario ficticio criado para analizar los cálculos. No se describe ningún cliente, pedido ni envío; el modelo, la cantidad, las duraciones, el coste de capital y el precio de canal son supuestos, de modo que el cálculo pueda seguirse paso a paso. Las cifras de esta sección se obtienen aritméticamente a partir de esos supuestos y no son datos publicados.
Los supuestos. Un primer pedido de un modelo con cámara destinado a un único mercado europeo. Dos cotizaciones, ambas procedentes de la estructura de tramos publicada por un solo proveedor. La primera ofrece una ventana de producción más corta a un precio unitario más alto; la segunda ofrece una ventana más larga a un precio unitario más bajo. El coste de capital lo determina la propia función financiera del comprador. El precio de canal es fijo, porque el mercado en el que se vende no varía en función del plazo de un comprador.
Paso uno: el coste puesto en destino. Ambas cotizaciones se convierten al coste puesto en destino: transporte según la tarifa de un único envío, aranceles en destino, tasas de despacho de aduanas e inspección. La hipótesis de transporte es la misma para ambas, por lo que no determina la comparación, pero sí cambia la cifra absoluta y determinaría el resultado en un programa en el que un proveedor asumió la consolidación y el otro no.
Paso dos: el periodo comprometido. El anticipo, el detonante del pago del saldo, la expedición, la llegada y la venta se colocan en un mismo calendario para cada cotización. Los periodos difieren en la diferencia entre las dos ventanas cotizadas, y el más largo también presenta una llegada más tardía respecto al requisito de lanzamiento.
Paso tres, el coste de capital. El valor comprometido se multiplica por el coste de capital durante el periodo comprometido. El calendario más corto genera una cifra menor aquí y es el primer punto del cálculo en el que el calendario tiene un precio.
Paso cuatro, la ventana. El requisito de lanzamiento está fijado en una fecha concreta. Con el calendario más largo, las existencias llegan después de esa fecha, por lo que la venta se traslada a un periodo posterior al mismo precio de canal y el inventario debe mantenerse durante más tiempo antes de convertirse en ventas. Este es el segundo punto en el que el calendario tiene un precio y es el mayor de los dos.
Paso cinco, la comparación. La prima de precio del calendario más corto se contrasta con el coste de capital más el coste de mantenimiento del más largo. En este caso, la prima se recupera y la decisión es adoptar el calendario más corto. Si la fecha de lanzamiento hubiera tenido cuatro semanas de margen, las mismas dos cotizaciones habrían producido la respuesta contraria.
Paso seis, el volumen del pedido. A continuación, se repite el mismo cálculo en el siguiente tramo de cantidad, porque un nivel que exige más unidades también requiere más capital y más tiempo de rotación. El tramo que maximiza el margen por unidad no es el que maximiza el retorno del capital comprometido, y ambos están separados exactamente por el cálculo aritmético anterior.
Lo que demuestra el caso
La conclusión no es que un calendario más corto sea siempre mejor. Es que el calendario tiene un precio, que ese precio se puede calcular y que el cálculo debe realizarse antes del pedido, no reconstruirse después a partir de una factura.
El mismo caso también muestra por qué la estructura por niveles importa más que el precio unitario. Dos tramos, dos posiciones de capital distintas y una diferencia en el retorno que, en muchos programas, es mayor que la diferencia entre las cotizaciones de los dos proveedores.
Lo que podemos y lo que no podemos cuantificar
En concreto, publicamos las especificaciones y no publicamos las condiciones comerciales, porque un precio sin configuración ni cantidad no es un precio, y un plazo de entrega sin un rango no es una fecha.
Publicamos las especificaciones sobre las que se construye el cálculo del margen: los veintiocho modelos y sus filas —la capacidad de la batería y el uso nominal de cada uno, el tiempo de carga de todos los modelos, el método de carga de los veinticuatro en los que se indica, la versión de Bluetooth de los catorce en los que aparece, la capacidad del estuche de los cinco modelos en los que se publica y la clasificación de protección ingress de los dos modelos que cuentan con ella—. La elección de la configuración es en sí misma una decisión sobre el margen, porque una configuración publicada recibe un tratamiento comercial distinto del de una a medida.
Lo que no publicamos: precios unitarios, niveles de precios, cantidades mínimas de pedido, costes de molde, tasas de certificación, plazos de entrega de producción y capacidad de producción. Cada uno depende de una configuración, una cantidad y un mercado, y publicar una sola cifra para cualquiera de ellos sería la cifra combinada contra la que-pages advierte en esta página.
Lo que sí haremos es tomar un modelo, una cantidad, un destino y una fecha requerida, e indicarte qué configuraciones existen, qué filas publicadas debe abarcar el caso comercial y cómo interactúa el calendario con la cantidad que|ga intends to order|. También te diremos con claridad cuándo no es posible cumplir una fecha, y lo diremos antes de que te comprometas, no después de que hayas planificado en torno a ella.
La visión completa del calendario se encuentra en la sección del plazo de entrega, la estructura de pagos está en las condiciones de pago, el calendario más corto se examina en cómo aumentarlo y el aspecto del coste del mismo argumento está en MOQ y costes ocultos.
La acción que debes tomar ahora. Pide en un solo mensaje los límites de los niveles, las duraciones separadas y la estructura de pagos; después, aplica los cinco números anteriores a tu propio coste de capital. El resultado suele ser más claro que la comparación de precios y se obtiene en una tarde.
Lecturas relacionadas
- Sección del plazo de entrega — el calendario detrás del cálculo aritmético
- Condiciones de pago — cuándo se mueve realmente el efectivo
- Cómo ampliar la ventana del plazo de entrega — la palanca del calendario
- MOQ y costes ocultos — el aspecto del coste de la misma operación


