
بعض المحادثات حول شروط الدفع الخاصة بالنظارات الذكية تستحق الإجراء، وبعضها لا يستحق، والفارق ليس في مدةCredit. إنه في مكان الخطر فعليًا. الشروط التي تفاوض عليها — التقسيم بين الدفعة المقدمة والرصيد، والمدة، وطريقة الدفع، والعملة — هي أدوات لتوزيع المخاطر. إذا كان الخطر مسيطرًا عليه بالفعل بطرق أخرى، أو إذا كان حجم التعرض صغيرًا بما لا يتيح للمفاوضات تغيير النتيجة، فإن هذه المحادثة مجرد إجراء شكلي. أما بنية الدفع المرحلية فلا تكون إجراءً شكليًا أبدًا: فالحدث الذي يُطلق كل دفعة يمنحك حق رفض البضائع، ويجب تحديد ذلك بغض النظر عن مدةCredit.
نحن لا ننشر أي شروط للدفع، لأن الشروط تمثل اتفاقًا تجاريًا ثنائيًا وليست حقيقة تتعلق بالمنتج. وفيما يلي كيفية تحديد ما إذا كانت المف worthyة، وما يجب توثيقه على أي حال.
شروط الدفع للنظارات الذكية: التفاوض والبنية أمران مختلفان
يتعامل المشترون عادةً مع شروط الدفع كعنصر واحد يُحسم في مراسلة واحدة، ولهذا إما مبالغون في أهميته أو يقبلون بأقل مما ينبغي. وفي هذه الفئة يوجد أمران منفصلان يمكن تمييزهما، والخلط بينهما يوقع في خطأين شائعين: مشترٍ يقضي ثلاثة أسابيع في التفاوض على نسبة تقسيم لا تهم، ومشترٍ يقبل ورقة شروط قياسية دون ملاحظة أن مُطلق الدفع لا يتوافق مع حق القبول.
البنية هي مجموعة الأحداث التي تُطلق كل دفعة وما يحدث عند كل حدث. تجيب عن الأسئلة التالية: ما الذي يجب تحققه لدفع الدفعة المقدمة؟ وما الذي يجب تحققه لدفع الرصيد؟ وماذا يحدث للأموال إذا رُفضت البضائع؟ وماذا يحدث للبضائع إذا لم تُدفع الأموال؟ إن البنية هي الجزء الذي يحدد ما إذا كان بإمكان المشتري فحص البضائع قبل الالتزام بأكبر جزء من المبلغ.
التفاوض هو ضبط المعاملات التجارية ضمن تلك البنية. إنه يجيب عن الأسئلة التالية: ما النسبة التي تُدفع مقدمًا؟ وكم يومًا من مدةCredit تُمنح؟ وبأي عملة؟ وعبر أي طريقة؟ وبأي شروط في حال تأخر الدفع؟ هذه عوامل حقيقية لكنها من الدرجة الثانية، لأنها لا تهم إلا بعد التحقق من صحة البنية.
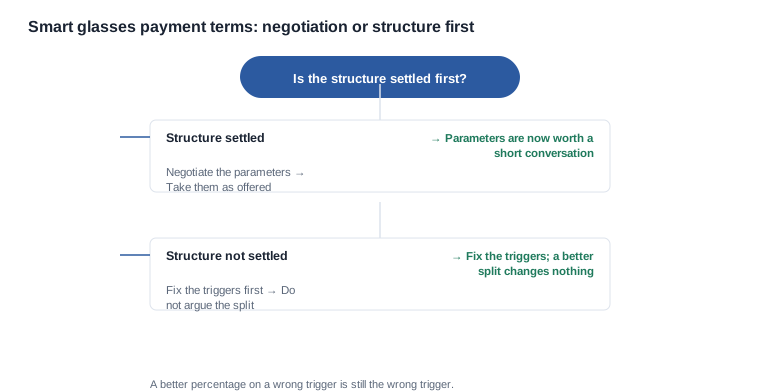
يرتب ترتيب العمل على هذا الأساس. حدد البنية أولًا، لأن المشتري الذي يوافق على بنية تُدفع فيها الدفعة المتبقية قبل الفحص يكون قد تنازل عن الحق الذي كانت البنية ستrym supposed to protect. ثم حدد ما إذا كانت المعاملات تحتاج إلى تفاوض. ومن يتعامل مع الأمر بترتيب معكوس ينتهي إلى التفاوض على تقسيم أفضل ضمن بنية تنقل جميع المخاطر إليه.
هناك أمر ثالث يُدمج كثيرًا في المحادثة نفسها ولا ينتمي إليها: السعر. تسرد قائمة تحقّق التسعير ما الذي يجب أن يتضمنه أي عرض سعر مماثل، ومن بين عناصرها بنية الدفع، لأن سعر الوحدة المقتبس مقابل بنية دفع وسعر وحدة مقتبس مقابل بنية أخرى غير قابلين للمقارنة. هذه مسألة تتعلق بالمقارنة لا بالشروط، ومن الأسهل معالجتها بإبقاء البنية ثابتة بدلاً من الجدال حول الشروط.
شروط الدفع للنظارات الذكية:Determine where the risk is actually sitting
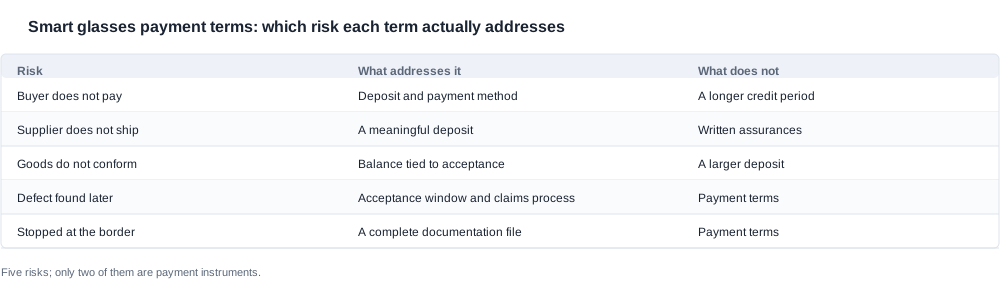
قبل اتخاذ قرار التفاوض، يجب أن يكون المشتري قادرًا على تحديد ما الذي تحمي منه الشروط. وتوجد أربعة مخاطر في الطلب الأول من هذا النوع، ويتحكم في كل منها أداة مختلفة، ولهذا لا يمكن لمفاوضات واحدة تغطيتها جميعًا.
خطر عدم السداد
يفشل المشتري في السداد أو يتأخر في الدفع، فيتعرض المورّد للخسارة بسبب بضائع دخلت مرحلة الإنتاج بالفعل. وهنا تأتي أهمية الدفعة المقدمة وطريقة الدفع. هذا هو الخطر الأقل قدرةً على المشتري على تقييمه، لأنه يعتمد على الانضباط المالي الخاص به لا على سلوك المورّد.
خطر عدم الشحن
يستلم المورّد الأموال ولا يسلّم البضائع، أو يسلّمها متأخرة. وهنا تأتي أهمية أداة الدفع الموجهة إلى أداء المورّد، وعادةً ما تُعالَج في هذه الفئة بدفع مقدم ذي قيمة, بعدم دفع أي مبلغ؛ لأن منح مدةCredit لمورّد غير مجرّب ينقل الخطر دون توفير أي حماية إضافية.
خطر استلام البضائع الخطأ
تصل البضائع ولا تطابق المواصفات أو العينة المعتمدة. وهذه هي المخاطر التي تعالجها بنية المراحل، وهي المخاطر التي يُهمل غالبًا حمايةً منها بالخطأ، لأن أي بنية تتضمن دفع عربون والمتبقي عند الشحن لا تترك أي نقطة يكون فيها المشتري قد استلم البضائع ولم يسدد ثمنها بعد.
خطر اكتشاف دفعة معيبة لاحقًا
يظهر العيب في قناة التوزيع لا عند الفحص الوارد. وهذه هي المخاطر التي تعالجها نافذة القبول ومرجع الفحص وإجراءات المطالبة، وكلها ليست شروط دفع؛ ومشتريظن أن بنية الدفع تغطيها فقد أخطأ.
هناك خامس خطر يقع خارج نطاق التفاوض بالكامل: خطر نقص في المستندات أو في إمكانية الوصول إلى السوق يوقف البضائع عند الحدود. تُ- هذه المخاطر عبر الملف لا عبر الأموال، ومشتري يُحسّن شروط الدفع بدل استكمال المستندات يكون قد عالج التعرض للمخاطر الخطأ. ويعرض نظرة عامة على شروط الدفع الهيكل التجاري الذي تقع فيه هذه الأدوات.
هناك منظور خامس ينتمي إلى هذه القائمة، وهو منظور الخزينة لا المشتريات. فمحادثة شروط الدفع غالبًا ما تكون في جوهرها سؤالًا عن دورة رأس المال العامل لدى المشتري نفسه، وقد يقضي الطرفان أسابيع في التفاوض على معايير بينما يكون السؤال الحقيقي داخليًا. قبل بدء التفاوض، من المهم طرح سؤال: أي المخاطر الأربعة يريد المشتري تخفيضها فعلًا، وهل تخفضها هذه المعايير؟ وتخفض نسبة العربون تعرض المورّد لمخاطر مخاطر المشتري، وهي مخاطر قد لا يكون المشتري قادرًا على تقييمها إطلاقًا. أما تمديد موعد سداد المتبقي فينقل السيولة من المورّد إلى المشتري، مما يحسّن مركز المشتري والمورّد في الوقت نفسه، ولذلك فهو المعيار الأقل احتمالًا للتخفيض أثناء التفاوض. وتغيير العملة أو طريقة الدفع يغيّر تكلفة الدفع ومدته لا المخاطر، مما يجعله قرارًا من الخزانية يبدو كأنه تفاوض على الشروط. وبعد فصل المخاطر بهذه الطريقة، يصبح التفاوض أقصر بكثير لأن معظمه يتضح أنه كان سؤالًا داخليًا.
وبعد فصل المخاطر، يصبح بالإمكان الإجابة عن سؤال التفاوض. إذا كان التعرض للمخاطر الذي ستخفضه المعايير مُدارًا بالفعل — لأن أتمان المشتري نفسه لا يمثل خطرًا على المورّد، أو لأن قيمة الطلب صغيرة بما يكفي لتكون غير جوهرية لأي من الطرفين، أو لأن المشتري لديه علاقة قائمة تكون فيها المعايير معروفة بالفعل — فيمكن المعايير كما قُدّمت. ومع ذلك، لا بد من توثيق الهيكل.
شروط الدفع للنظارات الذكية: بنية المراحل التي لا يمكن تخطيها
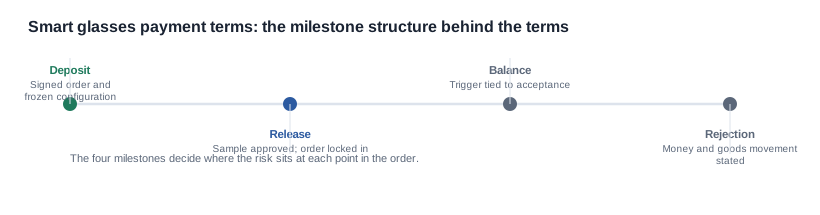
مهما كانت نتيجة التفاوض، يجب أن يرد في الطلب أربعة أمور، وهي الأمور الأربعة التي تحدد ما إذا كان المشتري يستطيع حماية نفسه في اللحظة المناسبة.
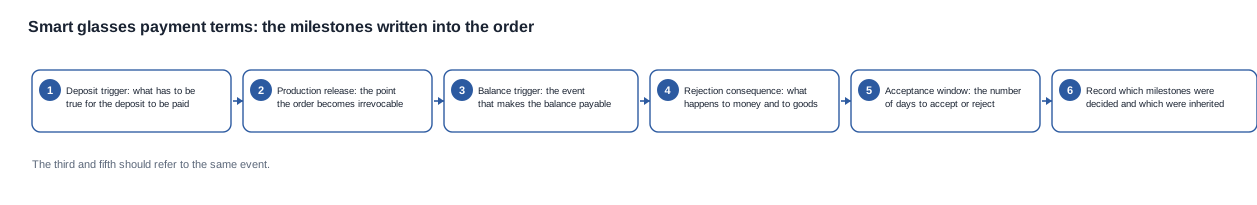
- شرط دفع العربون. ما الذي يجب تحققه لدفع العربون — طلب موقّع، أو تكوين مؤكد، أو ملف تصميم متفق عليه. فالعربون الذي يستند إلى محادثة هو عربون يستند إلى سوء فهم.
- إطلاق الإنتاج. النقطة التي يصبح عندها الطلب غير قابل للرجعة بالنسبة إلى المورّد، وما الذي يتنازل عنه المشتري عند تلك النقطة. وهذه هي المرحلة التي تنتقل فيها المخاطر فعليًا، ويجب ألا تسبق النقطة التي يُثبَّت فيها التكوين وتُعتمد العينة.
- شرط سداد المتبقي. الحدث الذي يجعل المبلغ المتبقي مستحقًا. والشحن والوصول والقبول ثلاثة أحداث مختلفة لكل منها ملف مخاطر مختلف، والاختلاف بينها هو جوهر الأمر. فالمبلغ المتبقي المستند إلى الشحن يُدفع قبل أن يرى المشتري البضائع، والمبلغ المتبقي المستند إلى القبول يُدفع بعد أنhale والمشتري يتمتع بحق تعاقدي لرفضها.
- نتيجة الرفض. ما يحدث للأموال إذا رُفضت البضائع، وما يحدث للبضائع إذا رفضها المشتري. هذه هي البند الذي يحول حق القبول إلى وسيلة انتصاف لا مجرد شكوى، وهو البند الأكثر غيابًا عادةً في شروط المورّد القياسية.
يعالج إجابة بند العقد المنطق نفسه من جانب المستند، والمفتاح هو أن يكون موعد انتهاء مهلة القبول وشرط سداد المتبقي هو الحدث نفسه. فإذا اختلفا، يكون المشتري قد دفع ثمن حق تقديم شكوى لا ثمن حق الرفض، وهذا الاختلاف هو القيمة التجارية الكاملة للفحص.
شروط الدفع للنظارات الذكية: متى يكون التفاوض مفيدًا
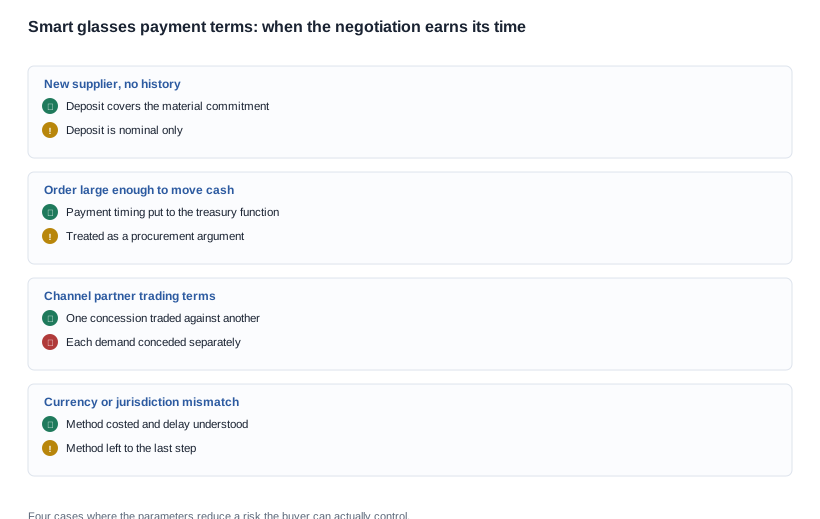
هناك أربع حالات تستحق فيها المعايير درجة من الاهتمام، وتتشترك جميعها في صفة واحدة: المخاطر التي تقللها حقيقية، والمشتري يملك الصلاحية اللازمة لتقليلها.
الطلب الأول من مورّد بلا سجلّ
هنا يكون أداء المورّد مجهولًا بالفعل، وتكون نسبة العربون هي الأداة التي تحدّد من يتحمّل خطر دورة إنتاج لا تكتمل. والسؤال المطروح ليس طلب ائتمان أطول، بل طلب عربون كبير بما يكفي لتغطية الالتزام بالمبالغ لدى المورّد.
طلب كبير بما يكفي لتتأثر دورة النقد فيه
عند قيمة معيّنة، تتحوّل الفجوة بين الدفع عند الطلب والدفع عند القبول إلى مشكلة في رأس المال العامل بدلًا من أن تكون نقطة تفاوض، وتصبح من شأن لا من شأن المشتريات. يتناول مقال ملفات المشترين وفق شروط الدفع من تنطبق هذه الحالة عليهم فعلًا.
شريك قناة مستعد لمقايضة الشروط بالسعر
القناة التي تطلب شروط دفع أفضل سطلب أيضًا سعرًا أفضل، وضمانًا أطول، وعيّنات مجانية. ومن لم يحدّد أيّ هذه التنازلات يقبلها ينتهي لديه بأسوأ خيار في كل جانب، وهو إخفاق تسعيري قادم في هيئة تخفّي وراء الشروط. يشرح دليل التفاوض على التسعير كيفية إبقاء المفاضلات منفصلة.
اختلاف العملة أو الولاية القضائية
عندما يكون المورّد والمشتري بعملتين مختلفتين أو ضمن نظامين قانونيين مختلفين، تكتسب طريقة الدفع كلفة خاصة وتأخيرًا خاصًا، فتصبح المعاملات التي تكون وإلا روتينية جديرة بالنقاش. هذه هي الحالة التي تغيّر فيها أداة الدفع لمركز المخاطر فعلًا، لا لتوقيت صرف النقد فحسب.
تقابل هذه الحالات مواقف تُقبل فيها المعاملات كما قُدّمت. مورّد حالي ضمن هيكل دفع حالي، يعرف المشتري ما يحدث عند تأخّر السداد لأنهwaxas قد حدث من قبل. وطلب تجريبي صغير، يكون فيه مستوى التعرّض أقل من كلفة الحديث مع الإدارة المالية. ومشتري يكون هو الخطر المعني، والحل هنا ليس تفاوض المورّد على الشروط، بل معالجة إجراء المشتري نفسه.
شروط الدفع للنظارات الذكية: متى يمكن تخطّي التفاوض بأمان
من المفيد الشروط التي يمكن فيها قبول المعاملات كما قُدّمت كقاعدة إيجابية، لأن عبارة «تخطَّ التفاوض» تمثّل قرارًا لا بد من تبريره لاحقًا.
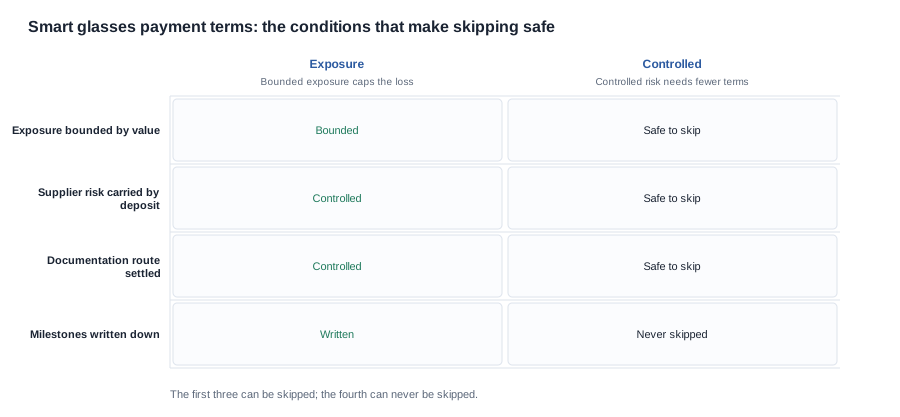
من الآمن تخطّي التفاوض عندما تتحقّق الشروط الأربعة جميعها. يكون التعرّض المرتبط بالطلب محدودًا بقيمة الطلب وصغيرًا مقارنة برأس المال العامل لدى المشتري. ويكون خطر أداء المورّد م controlled بعربون أو مرحلة milestone قبلها المشتري. ويكون مسار التوثيق محسومًا، فلا يُدار خطر الحجز على الحدود من خلال الدفع. وقد أُدرجت بنية المراحل في الطلب بصرف النظر عمّا جرى التفاوض بشأنه، لأن هذه الجزئية لا تُتخطّى أبدًا.
لا تتمثل مشكلة التخطي في قبول صفقة غير موفقة، بل في قبول هيكل يستخدم معيار تفعيل غير صحيح دون أن يلاحظ أحد ذلك، لأن معاييره بدت معقولة.
وتتمثّل مشكلة ثانية في التوقيت. فقد يكتشف المشتري الذي يتخطّى التفاوض ظنًّا منه أن الشروط معيارية، عند الطلب الثاني وعند تغيّر نسبة العربون، أن الهيكل لم يوثَّق قط وأن التغيير تم استنادًا إلى العلاقة لا إلى حجة. ويتناول مقال كيفية عمل MOQ النقطة نفسها بشأن الاتفاقيات القائمة في سياق مختلف، الشروط التي تُورَث هي الشروط التي يُتخطّى فحصها.
شروط الدفع للنظارات الذكية: مركز مالي قوي ودورة نقدية بطيئة
السيناريو أدناه تمرين استدلالي لا قصة عميل. فلا يُذكر أي عميل ولا يُدَّعى وجود أي أرقام؛ ويُفترض الطلب والوجهة والشروط حتى يتيسّر تتبّع الاستدلال، وكل معلومة منتج مذكورة مأخوذة من الكتالوج المنشور.
الحالة: مركز مالي قوي ودورة نقدية بطيئة
يضع مدير المشتريات في الجهة العارضة للعلامة التجارية طلبًا أولًا لنموذج صوتي ضمن الكتالوج، بلون واحد وبكمية متواضئة بالنسبة إلى العلامة التجارية، من أجل سوق يسلك فيه مسار التوثيق بالفعل. فalance sheet المستوية للعلامة التجارية، ولا يمثلSlash ائتمانها خطرًا على المورّد. غير أن دورة النقد الخاصة بها طويلة، إذ تدفع لشركاء القنوات وفق دورة تتأخر ربع سنة عن receipts الخاصة بها.
الإغراء
يرى المشتري أن شروط المورّد تتمثل في دفع عربون ورصيد عند الشحن، فيستنتج أن تمديد أجل السداد إلى تسعين يومًا سيحل مشكلة السيولة. وهذا الاستنتاج خاطئ، ومن المفيد تحليل سببه لأن المنطق نفسه شائع.
الخطوة الأولى: افصل المخاطر الأربعة. خطر عدم سداد المشتري غير قائم هنا، لأنSlash ائتمان المشتري ليس محل شك. أما خطر عدم شحن المورّد، فيعالجه الدفعة الجزئية جزئيًا، ولن يحسّنه تمديد أجل السداد. وخطر تسلّم بضائع غير مطابقة مشكلة بنيوية، والحل هو نقل السداد من الشحن إلى القبول، لا تأجيله إلى وقت لاحق. أما خطر نقص التوثيق فهو غير موجود، لأن المسار معروف.
الخطوة الثانية: حدد ما تشتريه شروط السداد الممتدة فعليًا. إن تمديد أجل السداد إلى تسعين يومًا ينقل رأس المال العامل للمورّد لمدة تسعين يومًا إلى المشتري، وهو فائدة حقيقية وكلفة حقيقية على المورّد أيضًا، الذي سيضع سعرًا مقابلها. وبالنسبة إلى طلب متواضع، تكونالفائدة للمشتري تحسينًا محدودًا في السيولة، أما التكلفة فإما سعر وحدة أعلى، أو دفعة جزئية أقل، أو رفض. ولا يمثّل أي منها مكسبًا.
الخطوة الثالثة: عالج البنية بدلاً من ذلك. المشكلة الحقيقية للمشتري هي أن الأموال تتحرك قبل أن يفحص البضائع. ونقل trigger السداد من الشحن إلى القبول لا يكلّف شيئًا في التفاوض في سوق لا تتوفر فيه abilities التوريد، ويحقق تحسينًا حقيقيًا في إدارة المخاطر. ويشرح إجابة سياسة العيّنات لماذا تمثل العينة الأداة التي تجعل القبول ذا معنى في هذه الفئة، بينما يتناول مقال توثيق الشحن الملف الذي يجب أن يكون مكتملًا قبل إجراء الحجز.
الخطوة الرابعة: قارن الشروط بدورة المشتري الخاصة. قبل الموافقة على رغبة شروط السداد، يحدد المشتري الوضع الفعلي للسيولة. فالعلامة التجارية التي تتأخر receipts فيها ربع سنة عن مدفوعاتها لا تستفيد من تمديد شروط المورّد ثلاثين يومًا، لأن القيد الملزم داخلي. وفي هذه الحالة، يجب أن يأتي التحسين من هيكل المراحل ومن حجم الطلب، لا من مدة السداد. ويقدّم مقال كيفية عمل MOQ الملاحظة نفسها في سياق مختلف: الشروط التي يتم توارثها هي الشروط التي يتم تخطيها.
الخطوة الخامسة: حدد ما ستتفاوض عليه فعليًا. تُؤخذ المعلمات كما تُعرض، لأن التعرض الذي كانت ستخفضه إما غير موجود أو محكوم بالفعل. فكلفة تمويل بنسبة 1.6% على طلب متواضع لا تستحق أسبوعًا من وقت الخزينة، وهذا الأسبوع هو السعر الحقيقي للتفاوض. ويُنقل trigger السداد إلى القبول، وتُدرج نافذة القبول في الطلب، ويُحدّد أثر الرفض. ويُسجّل قرار تخطي التفاوض مع سببه، وتُدرج المراحل الأربع في ملف الطلب بحيث يبدأ الطلب الثاني من مراجعة, من افتراض.
الخطوة السادسة: حدد مشجع إعادة المراجعة. يسجّل الملف ما يعيد فتح النقاش حول الشروط: طلب ثانٍ بتكوين مختلف، أو تغيير المورّد، أو الدخول إلى سوق يسلك فيه مسار توثيق مختلف، أو شريك قنوات يطلب شروط سداد كجزء من علاقة تجارية أوسع. ودون مشجع، يصبح قرار التخطي افتراضًا دائمًا، وغالبًا ما يكون هذا الافتراض خاطئًا في اللحظة ذاتها التي يبدأ فيها بالتأثير. ويتناول النصائح العملية للتسعير الانضباط نفسه للشروط التجارية التي تقع إلى جانب شروط الدفع.
الحدود التي نحافظ عليها: ننشر التكوينات المتاحة، والصفوف الكهربائية والمادية التي تحدد ما يجب تصنيعه، ولا ننشر شروط الدفع أو أسعار الوحدات أو الحد الأدنى لكميات الطلب أو أرقام القدرة أو المهل التنفيذية. ف��ن الشروط يُتفق عليها بين طرفين، ولن نعرض مجموعة لم نتفق عليها بوصفها سياسة منشورة. وما يمكننا فعله هو عرض المراحل في ضوء السلوك الفعلي للمنتج — أي التكوينات التي تنتج أي المستندات، وما هي وحدة ضمن هذه الفئة ماديًا — بحيث تعكس البنية ما سيحدث فعلًا في المصنع.
إذا كنت ترغب في مراجعة طلب بعينه، فأرسل لنا الطراز والتكوين والكمية والسوق المستهدف ودورة الدفع التي تعمل وفقها، وسنخبرك أي من المعالم الأربعة يحمل المخاطر فعليًا في هذا الطلب، وما إذا كانت أي من الشروط التي ستتفاوض عليها ستُحدث تغييرًا.


