
Sommige gesprekken over betalingsvoorwaarden voor slimme bronnen zijn de moeite waard en sommige niet, en het verschil zit niet in de kredietperiode. Het verschil zit in waar het risico daadwerkelijk ligt. De voorwaarden die u onderhandelt — de verdeling tussen aanbetaling en restant, de looptijd, de methode, de valuta — zijn instrumenten om risico toe te wijzen. Als het risico al op andere manieren is beheerst, of als de blootstelling zo klein is dat onderhandelen de uitkomst niet kan veranderen, is het gesprek slechts een formaliteit. De mijlpaalstructuur is daarentegen nooit een formaliteit: de gebeurtenis die elke betaling activeert, geeft u het recht om de goederen te weigeren, en die moet worden vastgelegd, ongeacht de kredietperiode.
We publiceren geen betalingsvoorwaarden, omdat voorwaarden een bilaterale commerciële overeenkomst zijn en geen feit over een product. Hieronder leest u hoe u kunt bepalen of onderhandelen de moeite waard is en wat er hoe dan ook moet worden vastgelegd.
Betalingsvoorwaarden voor slimme bronnen: onderhandelen en structuur zijn verschillende zaken
kopers behandelen betalingsvoorwaarden doorgaans als één punt dat in één ronde moet worden afgesproken, en daarom besteden ze er te veel of te weinig aandacht aan. In deze categorie zijn er twee afzonderlijke zaken, en het door elkaar halen ervan leidt tot de twee veelvoorkomende fouten: een koper die drie weken onderhandelt over een irrelevant percentageverschil en een koper die een standaard voorwaardendocument accepteert zonder op te merken dat de betalingsgrond niet aansluit bij het recht op acceptatie.
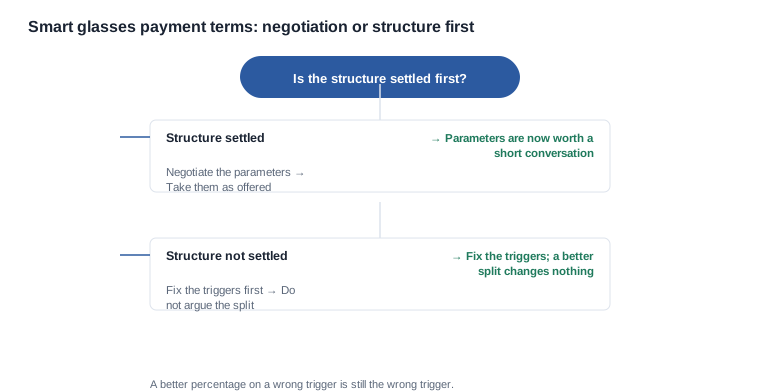
De structuur is de reeks gebeurtenissen die elke betaling activeert en wat er met elke gebeurtenis gebeurt. Ze beantwoordt: wat moet zijn waar om de aanbetaling te voldoen, wat moet zijn waar om het restant te voldoen, wat gebeurt er met het geld als de goederen worden geweigerd en wat gebeurt er met de goederen als niet wordt betaald. De structuur bepaalt of de koper de goederen kan inspecteren voordat het grootste deel van het geld wordt vastgelegd.
Het onderhandelen is de afstemming van de commerciële parameters binnen die structuur. Het beantwoordt: welk deel wordt vooraf betaald, hoeveel kredietdagen worden gegeven, in welke valuta, via welke methode en op welke voorwaarden bij late betaling. Deze parameters zijn belangrijk, maar komen in tweede instantie, omdat ze pas relevant zijn nadat u hebt vastgesteld dat de structuur klopt.
De volgorde van werken volgt daaruit. Bepaal eerst de structuur, want een koper die akkoord is gegaan op een structuur waarin het restant vóór inspectie wordt betaald, heeft het recht dat de structuur moest beschermen al weggegeven. Bepaal vervolgens of de parameters moeten worden onderhandeld. Wie de volgorde omdraait, onderhandelt uiteindelijk over een betere verdeling binnen een structuur die het volledige risico naar de koper overtreft.
Er is een derde zaak die vaak in hetzelfde gesprek wordt opgenomen, maar daar niet thuishoort: de prijs. Op de controlelijst voor prijzen staat wat een vergelijkbare offerte moet bevatten. Eén van de punten is de betalingsstructuur, omdat een eenheidsprijs die is gebaseerd op de ene betalingsstructuur en een eenheidsprijs die is gebaseerd op een andere structuur niet met elkaar kunnen worden vergeleken. Dat is een vergelijkingsprobleem en geen problematiek rond voorwaarden. Het is eenvoudiger op te lossen door de structuur constant te houden dan door over voorwaarden te discussiëren.
Betalingsvoorwaarden voor slimme bronnen: bepaal waar het risico daadwerkelijk ligt
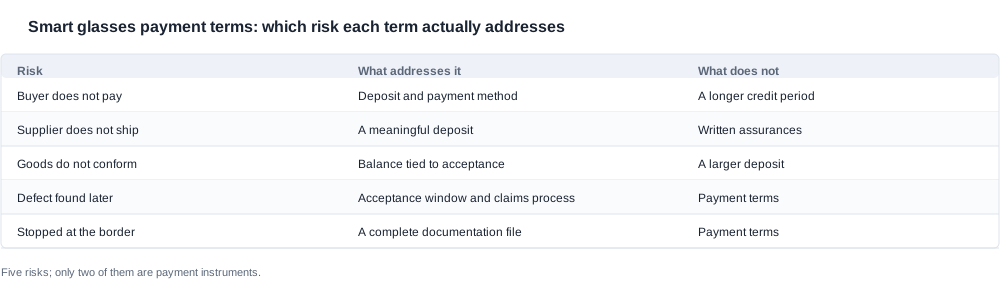
Voordat u beslist of u wilt onderhandelen, moet een koper kunnen aangeven waarvoor de voorwaarden beschermen. Bij een Eerste Orde-transactie van dit soort zijn er vier risico's, en elk wordt door een ander instrument beheerst. Daarom kan één onderhandeling niet alle risico's afdekken.
Het risico van niet betalen
De koper betaalt niet of betaalt te laat, waardoor de leverancier blootstaat voor goederen die al in productie zijn. De aanbetaling en de betaalmethode pakken dit risico aan. Dit is het risico waarvoor de koper de minste beoordelingsmogelijkheden heeft, omdat het afhangt van de eigen disciplines van de koper op het gebied van kassa en liquiditeit en niet van het gedrag van de leverancier.
Het risico van niet verzenden
De leverancier neemt het geld aan en levert niet, of levert te laat. Hiervoor is een betaalinstrument nodig dat is gericht op de prestaties van de leverancier. In deze categorie wordt dat doorgaans opgelost door een betekenisvolle aanbetaling te doen in plaats van niets te betalen, omdat een kredietvoorwaarde aan een onbewezen leverancier het risico overdraagt zonder extra bescherming te bieden.
Het risico van de verkeerde goederen ontvangen
De goederen komen aan en voldoen niet aan de specificatie of het goedgekeurde monster. Dit is het risico dat de mijlpaalstructuur aanpakt, en het risico dat het vaak per ongeluk onbeschermd blijft, omdat een structuur die een aanbetaling en een saldo bij verzending betaalt geen moment kent waarop de koper de goederen in handen heeft en nog niet voor ze heeft betaald.
Het risico van een defecte batch die later wordt ontdekt
Een defect dat in het kanaal aan het licht komt in plaats van bij de incoming inspectie. Dit is het risico dat het acceptatievenster, de inspectiereferentie en de klachtprocedure aanpakken. Geen van deze is een betalingsvoorwaarde, en een koper die denkt dat de betalingsstructuur dit afdekt, vergist zich.
Een vijfde risico valt volledig buiten de onderhandeling: het risico van een documentatie- of markttoegangsprobleem waardoor de goederen aan een grens worden tegengehouden. Dat risico wordt beheerst door het dossier, niet door het geld. Een koper die de betalingsvoorwaarden verbetert in plaats van de documentatie af te ronden, pakt de verkeerde blootstelling aan. Het overzicht van de betalingsvoorwaarden beschrijft de commerciële structuur waarbinnen deze instrumenten vallen.
Er is een vijfde perspectief dat in deze lijst hoort, en dat is het treasury-perspectief in plaats van het inkoopperspectief. Een gesprek over voorwaarden is vaak in feite een vraag over de eigen werkkapitalcyclus van de koper, en de twee partijen kunnen weken onderhandelen over parameters terwijl de werkelijke vraag intern is. Voordat de onderhandeling begint, is het de moeite waarden om te vragen welk van de vier risico's de koper daadwerkelijk wil beperken en of de parameters dat doen. Een hoger aanbetalingspercentage beperkt de blootstelling van de leverancier aan het krediet van de koper, een risico dat de koper mogelijk helemaal niet kan beoordelen. Een langer betaalschema verschuift het geld van de leverancier naar de koper, wat de positie van de koper verbetert en die van de leverancier gelijktijdig verbetert. Daarom is dit de parameter die tijdens de onderhandeling het minst waarschijnlijk wordt verlaagd. Een wijziging van valuta of betaalmethode verandert de kosten en de vertraging van de betaling, niet het risico. Het is dus een treasurybeslissing verkleed als een onderhandeling over voorwaarden. Zodra de risico's op deze manier zijn gescheiden, wordt de onderhandeling veel korter, omdat het grootste deel ervan in wezen een interne vraag blijkt te zijn.
Zodra de risico's gescheiden zijn, kan de onderhandelingsvraag worden beantwoord. Als de blootstelling die de parameters zouden beperken al wordt beheerst — omdat het eigen krediet van de koper geen risico voor de leverancier vormt, omdat de bestelling zo klein is dat ze voor geen van beide partijen van belang is, of omdat de koper een bestaande relatie heeft waarin de parameters al bekend zijn — dan kunnen de parameters worden overgenomen zoals aangeboden. De structuur moet hoe dan ook worden vastgelegd.
Betalingsvoorwaarden voor slimme bronnen: de mijlpaalstructuur die nooit mag worden overgeslagen
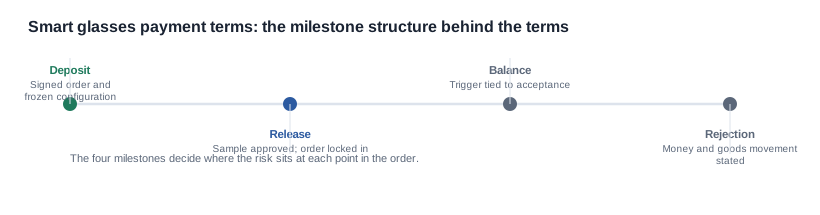
Wat er ook met de onderhandeling gebeurt, vier zaken moeten in de bestelling staan. Zij bepalen of de koper zich kan beschermen op het moment dat het ertoe doet.
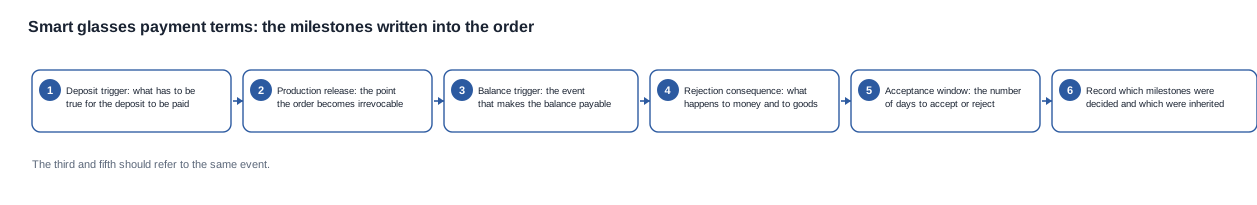
- De trigger voor de aanbetaling. Wat moet er gelden voordat de aanbetaling wordt voldaan — een ondertekende bestelling, een bevestigde configuratie of een afgesproken artworkbestand. Een aanbetaling die wordt getriggerd door een gesprek, is een aanbetaling die wordt getriggerd door een misverstand.
- De productievrijgave. Het moment waarop de bestelling voor de leverancier onomkeerbaar wordt en wat de koper op dat moment opgeeft. Dit is de mijlpaal waarop het risico daadwerkelijk overgaat, en die mag niet vóór het moment liggen waarop de configuratie is bevroren en het monster is goedgekeurd.
- De trigger voor het saldo. De gebeurtenis waardoor het saldo verschuldigd wordt. Verzending, aankomst of acceptatie zijn drie verschillende gebeurtenissen met drie verschillende risicoprofielen, en juist het verschil ertussen is het hele punt. Een saldo dat wordt getriggerd door verzending is een saldo dat de koper betaalt voordat hij de goederen heeft gezien; een saldo dat wordt getriggerd door acceptatie is een saldo dat de koper betaalt nadat hij een contractueel recht heeft om ze af te wijzen.
- Het gevolg van afwijzing. Wat er met het geld gebeurt als de goederen worden afgewezen, en wat er met de goederen gebeurt als de koper ze afwijst. Dit is de bepaling die het acceptatierecht verandert in een rechtsmiddel in plaats van een klacht, en het is de bepaling die in de standaardvoorwaarden van leveranciers het vaakst ontbreekt.
Het antwoord over de contractuele bepaling volgt dezelfde redenering vanuit de kant van het document. De sleutel is dat de acceptatietermijn en de trigger voor het saldo dezelfde gebeurtenis moeten zijn. Als dat niet zo is, heeft de koper betaald voor het recht om te klagen in plaats van voor het recht om te weigeren, en dat verschil vormt de volledige commerciële waarde van een inspectie.
Betalingsvoorwaarden voor slimme bronnen: wanneer de onderhandeling de moeite waard is
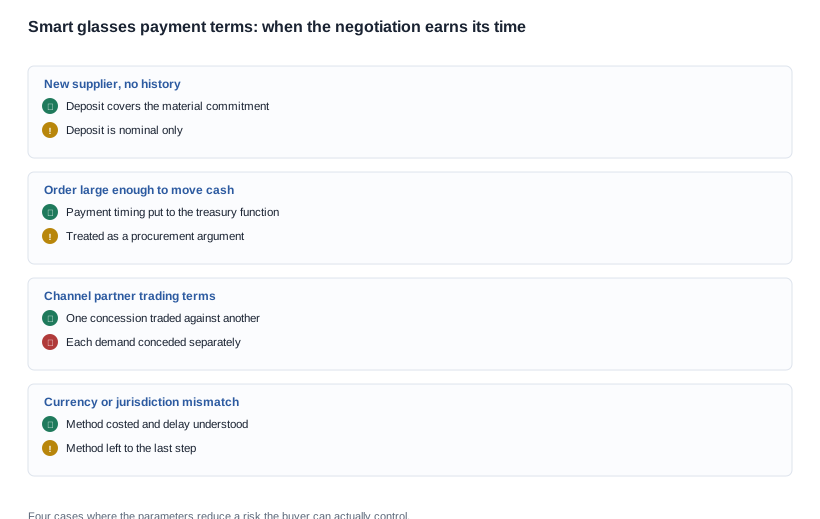
Er zijn vier situaties waarin de parameters belangrijk genoeg zijn om er tijd aan te besteden, en ze hebben een gemeenschappelijk kenmerk: het risico dat ze beperken is reëel en de koper de bevoegdheid heeft om het te beperken.
Een eerste bestelling bij een leverancier zonder historie
Hier is de prestatie van de leverancier werkelijk onbekend, en bepaalt het percentage van de aanbetaling wie het risico draagt van een productieorder die niet wordt afgerond. De vraag die u moet stellen is niet om een langere krediettermijn, maar om een voldoende grote aanbetaling om de materiaalinschikking aan de kant van de leverancier te dekken.
Een bestelling die groot genoeg is om de kascyclus relevant te maken
Bij een bepaalde waarde wordt het verschil tussen betalen bij bestelling en betalen bij acceptatie een werkkapitaalprobleem in plaats van een onderhandelingspunt, en hoort het in het gesprek met treasury thuis, niet in dat met inkoop. Het artikel over betalingsvoorwaarden voor koperprofielen behandelt voor wie dit werkelijk relevant is.
Een channelpartner die voorwaarden ruilt voor een lagere prijs
Een kanaal dat om betere betalingsvoorwaarden vraagt, vraagt ook om een betere prijs, een langere garantie en gratis monsters. Een koper die niet heeft besloten welke daarvan hij zou willen inruilen, eindigt met het slechtste van elk, oftewel een prijsfout in een vermomming van voorwaarden. De handleiding voor prijsonderhandelingen behandelt hoe u de afwegingen gescheiden kunt houden.
Een verschil in valuta of jurisdictie
Wanneer leverancier en koper verschillende valuta's of verschillende rechtsstelsels hebben, brengt de betaalmethode zelf kosten en vertraging met zich mee, en worden de parameters die anders routine zouden zijn, een gesprek waard. Dit is het geval waarin een betaalinstrument de risicopositie werkelijk verandert en niet alleen het betaalmoment.
Daar staan de situaties tegenover waarin de parameters zonder meer worden overgenomen. Een bestaande leverancier met een bestaande betaalstructuur, waarbij de koper weet wat er gebeurt wanneer een betaling te laat is, omdat dat al eens is gebeurd. Een kleine proeforder, waarbij de blootstelling kleiner is dan de kosten van het gesprek met treasury. En een koper waarvan de eigen kredietwaardigheid het risico vormt, waarbij het antwoord niet is om de voorwaarden van de leverancier te onderhandelen, maar om het eigen proces van de koper te verbeteren.
Betalen met slimme brillen: wanneer u de onderhandeling veilig kunt overslaan
De voorwaarden waaronder de parameters zonder meer kunnen worden overgenomen, verdienen als positieve regel te worden uiteengezet, omdat "de onderhandeling overslaan" een besluit is dat achteraf verdedigbaar moet zijn.
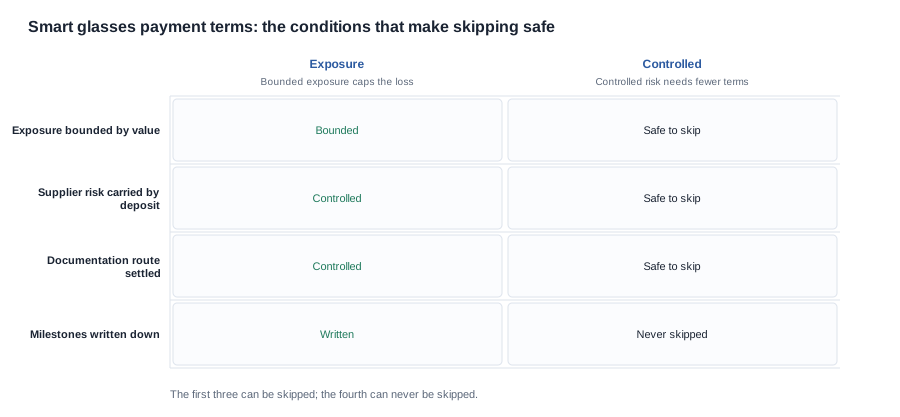
De onderhandeling kan veilig worden overgeslagen wanneer aan alle vier de volgende punten is voldaan. De blootstelling van de bestelling wordt begrensd door de bestelwaarde en is klein ten opzichte van het eigen werkkapitaal van de koper. Het prestatierisico van de leverancier wordt beheerst door een aanbetaling of mijlpaal die de koper al heeft geaccepteerd. De documentatieroute staat vast, zodat het risico op een grenscontrole niet via de betaling wordt beheerd. En de mijlpaalstructuur is ongeacht de onderhandelingen in de bestelling vastgelegd, omdat dat onderdeel nooit wordt overgeslagen.
Het gevolg van overslaan is niet dat een slechte afspraak is geaccepteerd. Het is dat een structuur met de verkeerde trigger is geaccepteerd en niemand het heeft opgemerkt, omdat de parameters er redelijk uitzagen. De praktische bescherming is om in het besteldossier vast te leggen welke van de vier mijlpalen zijn besloten en welke ongewijzigd zijn overgenomen uit een standaard voorwaardenblad, want overgenomen voorwaarden zijn de voorwaarden die niemand aan de acceptatie-eis heeft getoetst.
Een tweede risico is timing. Een koper die de onderhandeling overslaat in de veronderstelling dat de voorwaarden standaard zijn, kan bij de tweede bestelling, wanneer het percentage van de aanbetaling verandert, ontdekken dat de structuur nooit is vastgelegd en dat de wijziging is gebaseerd op de relatie in plaats van op een argument. Het artikel MOQ hoe het werkt maakt in een andere context hetzelfde punt: voorwaarden die worden overgenomen, zijn de voorwaarden die worden overgeslagen.
Betalen met slimme brillen: een sterke balans, een trage kascyclus
Het volgende scenario is een redeneeroefening en geen klantverhaal. Er wordt geen klant beschreven en er worden geen cijfers geclaimd; de bestelling, de bestemming en de voorwaarden worden aangenomen zodat de redenering kan worden gevolgd, en alle genoemde productfeiten komen uit de gepubliceerde catalogus.
De situatie: een sterke balans en een trage kascyclus
Een inkoopmanager aan de merkzijde plaatst een eerste bestelling van een catalogusmodel uit de Audio-serie in één kleur, in een hoeveelheid die bescheiden is voor het merk, voor een markt waarvan het documentatietraject al bekend is. De balans van het merk is sterk en het kredietrisico voor de leverancier is verwaarloosbaar. De eigen kasstroomcyclus is echter lang: het merk betaalt zijn channelpartners volgens een cyclus die een kwartaal achterloopt op de eigen ontvangsten.
De verleiding
De inkoper ziet dat de leverancier een aanbetaling en een restant bij verzending hanteert en concludeert dat verlenging van de betalingstermijn voor het restant tot negentig dagen het kasprobleem zou oplossen. Die conclusie is onjuist en de reden is het waard om nader te analyseren, omdat dezelfde redenering vaak voorkomt.
Stap één: scheid de vier risico’s. Het risico dat de inkoper niet betaalt, is hier niet reëel, omdat het krediet van de inkoper geen twijfel kent. Het risico dat de leverancier niet verzendt, wordt gedeeltelijk afgedekt door de aanbetaling, en het verlengen van de betaaltermijn voor het restant verbetert dat risico niet. Het risico dat de verkeerde goederen worden ontvangen, is een structureel probleem. De oplossing is om de trigger voor betaling van het restant te verschuiven van verzending naar acceptatie, niet om die later in de tijd te plaatsen. Het risico van een gebrek in de documentatie bestaat niet, omdat het traject bekend is.
Stap twee: bepaal wat langere betalingstermijnen daadwerkelijk opleveren. Het verlengen van de betaaltermijn voor het restant tot negentig dagen draagt negentig dagen aan werkkapitaal van de leverancier over naar de inkoper. Dat is een reëel voordeel en ook een reële kost voor de leverancier, die die kost in de prijs zal verwerken. Bij een bescheiden bestelling is het voordeel voor de inkoper een bescheiden verbetering van de liquiditeit en de kost een hogere eenheidsprijs, een lagere aanbetaling of een weigering. Geen van die opties levert winst op.
Stap drie: verbeter de structuur. Het werkelijke probleem van de inkoper is dat het geld wordt overgemaakt voordat de goederen zijn geïnspecteerd. Het verschuiven van de trigger voor betaling van het restant van verzending naar acceptatie kost niets om te onderhandelen in een aanvoersbeperkte markt en levert een reële verbetering van het risicoprofiel op. Het antwoord over het monsterbeleid legt uit waarom een monster in deze categorie het middel is waarmee acceptatie betekenis krijgt, en het artikel over verzenddocumentatie behandelt het dossier dat volledig moet zijn voordat de boeking wordt aangemaakt.
Stap vier: toets de voorwaarden aan de eigen cyclus van de inkoper. Voordat de inkoper ermee instemt dat langere betalingstermijnen gewenst zijn, stelt hij vast hoe de liquiditeitspositie er werkelijk voor staat. Een merk waarvan de ontvangsten een kwartaal achterlopen op de betalingen, heeft geen baat bij een verschuiving van de leveranciersvoorwaarden met dertig dagen, omdat de beperkende factor intern ligt. In dat geval moet de verbetering komen uit de mijlpaalstructuur en de bestelhoeveelheid, niet uit de looptijd. Het artikel over de werking van MOQ maakt hetzelfde punt in een andere context: de voorwaarden die worden overgenomen, zijn de voorwaarden die worden overgeslagen.
Stap vijf: bepaal wat er daadwerkelijk wordt onderhandeld. De parameters worden zoals aangeboden overgenomen, omdat de blootstelling die ze zouden beperken, afwezig is of al onder controle is. Een financieringskostenpercentage van 1,6% op een bescheiden bestelling is een week treasurymanagement niet waard, en die week is de werkelijke prijs van de onderhandeling. De trigger voor betaling van het restant wordt verschoven naar acceptatie, de acceptatietermijn wordt in de bestelling opgenomen en de consequentie van afwijzing wordt vermeld. De beslissing om de onderhandeling over te slaan, wordt met de reden vastgelegd, en de vier mijlpalen worden in het besteldossier vermeld, zodat de tweede bestelling op een controle kan beginnen in plaats van op een aanname.
Stap zes: stel de herzieningstermijn vast. In het dossier staat vermeld wat een nieuwe discussie over de voorwaarden zou uitlokken: een tweede bestelling met een andere configuratie, een wijziging van leverancier, een intrede in een markt met een ander documentatietraject of een channelpartner die in het kader van een ruimere handel om betalingstermijnen vraagt. Zonder trigger wordt de beslissing om de onderhandeling over te slaan een permanente aanname, en die aanname is meestal precies op het moment dat er betekenis aan krijgt verkeerd. Het praktische advies over prijszetting behandelt dezelfde discipline voor de commerciële voorwaarden naast de betalingsvoorwaarden.
De grens die wij hanteren: wij publiceren de bestaande configuraties en de elektrische en fysieke eigenschappen die bepalen wat er moet worden gebouwd. Wij publiceren geen betalingstermijnen, eenheidsprijzen, minimale bestelhoeveelheden, capaciteitscijfers of doorlooptijden. Voorwaarden worden tussen twee partijen afgesproken, en wij zullen een set voorwaarden die niet is afgesproken niet als gepubliceerd beleid presenteren. Wat wij wel kunnen doen, is de mijlpalen uiteenzetten aan de hand van het werkelijke gedrag van het product: welke configuraties welke documenten opleveren en wat een eenheid in dit assortiment fysiek is. Zo weerspiegelt de structuur wat er in de fabriek werkelijk zal gebeuren.
Als u een specifieke order wilt bespreken, stuur dan het model, de configuratie, de hoeveelheid, de bestemmingmarkt en de betalingscyclus waarmee u werkt. Wij vertellen u dan welke van de vier mijlpalen bij die order het risico draagt en welke voorwaarden daadwerkelijk iets zouden veranderen.


