Bazı akıllı gözlük ödeme koşulları görüşmeleri yapmaya değer, bazıları ise değildir; fark kredi süresinde değildir. Gerçek riskin nerede olduğudur. Pazarlık yaptığınız koşullar — depozito ile bakiye arasındaki dağılım, vade, yöntem ve para birimi — riski tahsis etme araçlarıdır. Risk başka yollarla zaten kontrol ediliyorsa veya görüşmenin sonucu değiştirecek kadar küçük bir maruz kalma söz konusuysa bu görüşme yalnızca bir formalitedir. Buna karşılık kilometre taşı yapısı asla bir formalite değildir: her ödemeyi tetikleyen olay, malları reddetme hakkınızı doğuran unsurdur ve bu, kredi süresinden bağımsız olarak tanımlanmalıdır.
Ödeme koşulları yayımlamıyoruz; çünkü koşullar bir ürünle ilgili bir gerçek değil, taraflar arasındaki ticari bir anlaşmadır. Aşağıdakiler, pazarlığın yapmaya değip değmediğini nasıl belirleyeceğinize ve her hâlükârda nelerin yazıya dökülmesi gerektiğine ilişkindir.
Akıllı Gözlük Ödeme Koşulları: pazarlık ile yapı farklı şeylerdir
Alıcılar, ödeme koşullarını tek bir görüşmede sonuçlandırılacak tek bir unsur olarak ele alır. Bu nedenle ya fazla çaba harcar ya da yetersiz çaba gösterirler. Bu kategoride birbirinden ayrılabilen iki unsur vardır ve bunları karıştırmak iki yaygın hataya yol açar: önemsiz bir yüzde dağılımı üzerinde üç hafta pazarlık yapan bir alıcı ile ödeme tetikleyicisinin kabul hakkıyla örtüşmediğini fark etmeden standart bir koşullar sayfasını kabul eden bir alıcı.
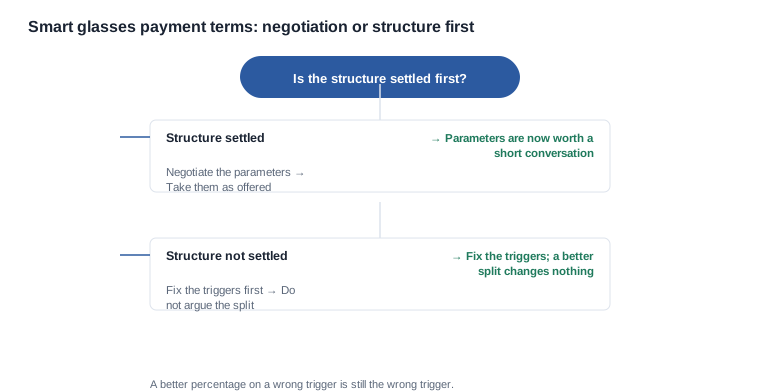
Yapı, her ödemeyi neyin tetiklediğini ve her olayın ardından ne olduğunu belirleyen unsurlar bütünüdür. Şunlara yanıt verir: Depozitonun ödenmesi için ne doğru olmalıdır? Bakiyenin ödenmesi için ne doğru olmalıdır? Mallar reddedilirse paraya ne olur? Para ödenmezse mallara ne olur? Yapı, alıcının paranın daha büyük bölümüne taahhüt etmeden önce malları inceleyip inceleyemeyeceğini belirleyen kısımdır.
Pazarlık ise bu yapı çerçevesinde ticari parametrelerin ayarlanmasıdır. Şunlara yanıt verir: Ne kadarı peşin ödenir, kaç günlük kredi tanınır, hangi para biriminde, hangi yöntemle ve ödeme gecikirse hangi koşullarla ödenir? Bunlar gerçek unsurlardır ancak ikincil derecede önemlidir; çünkü yapının doğru olduğu belirlendikten sonra ancak anlam kazanırlar.
Çalışma sırası bundan doğar. Önce yapıyı belirleyin; çünkü bakiyenin incelemeden önce ödendiği bir yapıyı kabul eden alıcı, yapının koruması gereken hakkı zaten vermiştir. Ardından parametrelerin pazarlık gerektirip gerekmediğine karar verin. Sırayı tersine çeviren bir alıcı, tüm riski kendine aktaran bir yapı üzerinde daha iyi bir dağılım için pazarlık yaparak sonuç alır.
Genellikle aynı görüşmeye dahil edilen ve aslında bu görüşmenin parçası olmayan üçüncü bir unsur daha vardır: fiyat. Fiyatlandırma kontrol listesi, karşılaştırılabilir bir teklifin neleri içermesi gerektiğini listeler. Bu maddelerden biri ödeme yapısıdır; çünkü bir ödeme yapısına karşılık verilen birim fiyat ile farklı bir ödeme yapısına karşılık verilen başka bir birim fiyat karşılaştırılabilir değildir. Bu, koşullardan ziyade karşılaştırma sorunudur ve koşullar üzerinde tartışmaktan çok yapıyı sabit tutarak çözmek daha kolaydır.
Akıllı Gözlük Ödeme Koşulları: gerçekte riskin nerede olduğunu belirleyin
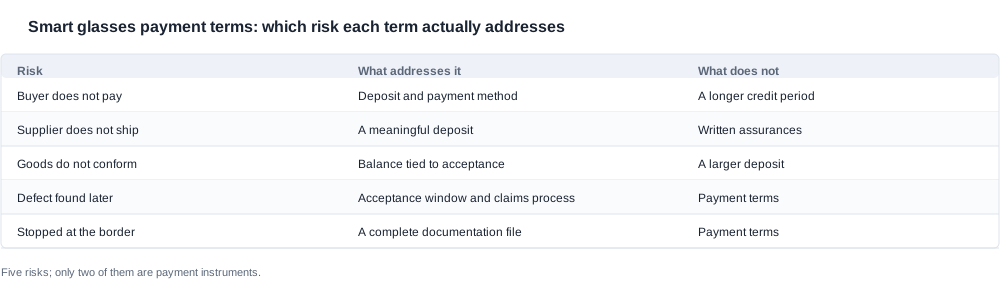
Pazarlık yapıp yapmayacağınıza karar vermeden önce alıcı, koşulların neye karşı koruma sağladığını söyleyebilmelidir. Bu tür birinci sıra işlemde dört risk bulunur ve her biri farklı bir araçla kontrol edilir. Bu nedenle tek bir pazarlık görüşmesi tümünü kapsayamaz.
Ödememe riski
Alıcı ödemeyi gerçekleştirmez veya geciktirir; tedarikçi ise halihazırda üretim aşamasındaki mallar bakımından risk altında kalır. Depozito ve ödeme yöntemi bu riski ele alır. Alıcının kendi mali disiplinine bağlı olduğu ve tedarikçinin davranışına bağlı olmadığı için bu, alıcının değerlendirme kapasitesinin en düşük olduğu risktir.
Göndermeme riski
Tedarikçi parayı alır ancak teslimatı yapmaz veya geciktirir. Tedarikçinin performansına yönelik bir ödeme aracı bu riski ele alır. Bu kategoride, hiçbir şey ödememek yerine anlamlı bir depozito ödeyerek riskin karşılanması yaygındır; çünkü kanıtlanmamış bir tedarikçiye tanınan kredi süresi, herhangi bir ek koruma sağlamadan riski aktarır.
Yanlış malı alma riski
Ürünler gelir ancak teknik şartnameye veya onaylanan numunaya uygun olmaz. Milestone yapısının ele aldığı risk budur ve yanlışlıkla korunması en sık bırakılan risktir; çünkü depozito ve sevkiyat üzerinden kalan ödeme yapan bir yapı, alıcının malları henüz ödemediği ancak elinde tuttuğu hiçbir aşama bırakmaz.
Sonradan ortaya çıkan kusurlu bir partinin riski
Giriş denetiminde değil, satış kanalında ortaya çıkan bir kusur. Kabul süresi, denetim referansı ve idari süreçler ele alır; bunların hiçbiri ödeme koşulu değildir. Ödeme yapısının bu riski de kapsadığını düşünen alıcı yanılır.
Beşinci risk, pazarlık tamamen dışında yer alır: belgelerdeki eksiklik veya pazar erişimi sorunu nedeniyle malların bir sınırda durdurulması riski. Bu risk, ödemeyle değil dosyalarla kontrol edilir. Belgeleri tamamlamak yerine ödeme koşullarını iyileştiren alıcı, yanlış riski ele almıştır. Ödeme koşullarına genel bakış, bu belgelerin yer aldığı ticari yapıyı açıklar.
Bu listeye eklenmesi gereken beşinci bakış açısı, satın alma değil finans ve nakit yönetimi perspektifidir. Ödeme koşulları üzerine yapılan görüşme çoğu zaman aslında alıcının kendi işletme sermayesi döngüsüyle ilgili bir sorudur; iki taraf, asıl soru içerideyken parametreleri haftalarca pazarlık edebilir. Pazarlığa başlamadan önce alıcının gerçekte dört riskten hangisini azaltmak istediği ve parametrelerin bunu azaltıp azaltmadığı sorulmalıdır. Depozito oranı, tedarikçinin alıcının kredi riskine maruziyetini azaltır; bu, alıcının hiç değerlendiremeyebileceği bir risktir. Bakiyenin uzatılması, nakdi tedarikçiden alıcıya aktarır; böylece alıcının konumu iyileşirken tedarikçinin konumu da aynı anda iyileşir. Bu nedenle pazarlıkta en az azaltılma olasılığı olan parametredir. Para birimi veya ödeme yöntemi değişikliği riski değil, ödemenin maliyetini ve gecikmesini değiştirir; dolayısıyla ödeme koşulu pazarlığı gibi görünen bir finans yönetimi kararıdır. Riskler bu şekilde birbirinden ayrıldığında, gerçekte çoğu içsel bir soru olduğu anlaşılır ve pazarlık çok daha kısa sürer.
Riskler birbirinden ayrıldığında, pazarlık sorusu yanıtlanabilir hâle gelir. Parametrelerin azaltacağı maruziyet zaten kontrol altındaysa — alıcının kendi kredisi tedarikçi için risk değilse, sipariş her iki taraf açısından önemsiz olacak kadar küçükse veya parametrelerin zaten bilindiği mevcut bir ilişki varsa — parametreler teklif edildiği gibi kabul edilebilir. Yapının yine de yazılı hâle getirilmesi gerekir.
Akıllı Gözlük Ödeme Koşulları: asla atlanamayan milestone yapısı
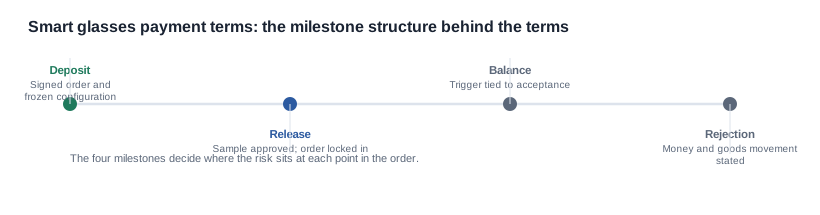
Pazarlık ne olursa olsun siparişte dört şeyin yer alması gerekir. Bu dört unsur, alıcının kendisini gereken anda koruyup koruyamayacağını belirler.
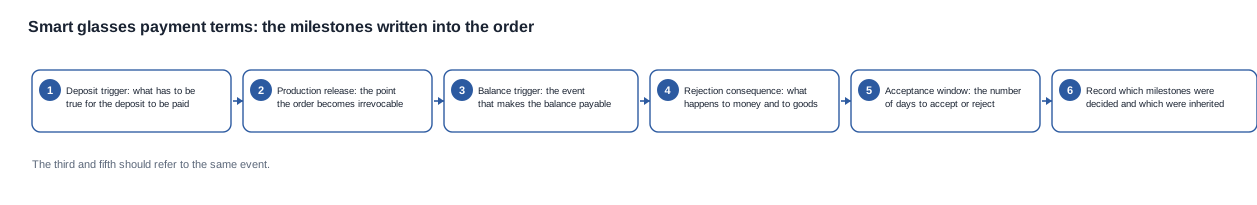
- Depozito tetikleyicisi. Depozitonun ödenmesi için neyin gerçekleşmesi gerektiği — imzalanmış sipariş, onaylanmış yapılandırma veya üzerinde anlaşılmış tasarım dosyası. Bir görüşmeyle tetiklenen depozito, bir yanlış anlaşılmayla tetiklenen depozitodur.
- Üretim onayı. Siparişin tedarikçi açısından geri dönüşsüz hâle geldiği aşama ve alıcının bu aşamada nelerden ödün verdiği. Riskin fiilen devredildiği kilometre taşı budur; yapılandırmanın kesinleştirildiği ve numunanın onaylandığı aşamadan daha erken olmamalıdır.
- Bakiye tetikleyicisi. Bakiyenin ödenebilir hâle gelmesini sağlayan olay. Sevkiyat, varış veya kabul, risk profilleri birbirinden farklı üç ayrı olaydır; aralarındaki farkın tamamı buradaki meselenin özüdür. Sevkiyatla tetiklenen bakiye, alıcının malları görmeden önce ödediği bakiyedir; kabulle tetiklenen bakiye ise alıcının sözleşmesel olarak reddetme hakkı doğduktan sonra ödediği bakiyedir.
- Red sonucu. Mallar reddedilirse paraya, alıcı malları reddederse mallara ne olacağı. Bu, kabul hakkını bir şikâyetten ziyade hukuki bir çözüme dönüştüren ve tedarikçinin standart koşullarında en sık yer almayan maddelerdir.
Sözleşme maddesi yanıtı aynı mantığı belge açısından ele alır; buradaki temel nokta, kabul süresi ile bakiye tetikleyicisinin aynı olay olması gerektiğidir. Bunlar farklı olduğunda alıcı, reddetme hakkı yerine şikâyet etme hakkı için ödeme yapmıştır. Denetimin tüm ticari değeri de bu iki hak arasındaki farktan oluşur.
Akıllı Gözlük Ödeme Koşulları: pazarlığın ne zaman değerli olduğu
Parametrelerin üzerinde durmaya değecek kadar önemli olduğu dört durum var ve bu durumların ortak bir özelliği bulunuyor: azalttıkları risk gerçek, alıcı da bu riski azaltma konumunda.
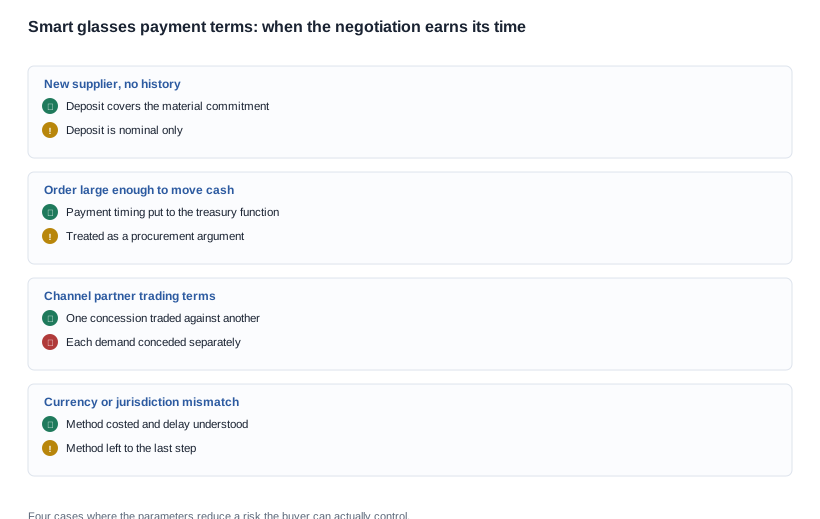
Geçmişi olmayan bir tedarikçiyle ilk sipariş
Burada tedarikçinin performansı gerçekten bilinmiyor ve kapora oranı, tamamlanmayan bir üretim turunun riskini kimin taşıyacağını belirleyen araç oluyor. Sorulacak soru daha uzun bir vade değil; tedarikçinin malzeme taahhüdünü karşılayacak kadar yüksek bir kapora.
Nakit döngüsünün önemli olduğu büyüklükte bir sipariş
Belirli bir değerin üzerinde, sipariş sırasında ödeme ile kabulde ödeme arasındaki fark bir pazarlık konusu olmaktan çıkıp işletme sermayesi sorununa dönüşür. Bu durum tedarik sürecine değil, finans ve nakit yönetimi sürecine aittir. Ödeme koşulları alıcı profilleri makalesi, bunun kimin için gerçekten geçerli olduğunu ele alıyor.
Ödeme koşullarını fiyat için takas edecek bir kanal iş ortağı
Daha iyi ödeme koşulları isteyen bir kanal, daha iyi fiyat, daha uzun garanti ve ücretsiz numune de isteyecektir. Bunlardan hangisini takas etmek istediğine karar vermemiş bir alıcı, her birinden en kötü sonucu elde eder; bu da ödeme koşullarının kılık değiştirmiş bir fiyatlandırma başarısızlığıdır. Fiyat müzakere rehberi, bu dengeyi nasıl ayrı tutacağını açıklıyor.
Para birimi veya yargı bölgesi uyuşmazlığı
Tedarikçi ve alıcı farklı para birimlerinde veya farklı yasal sistemlerde bulunduğunda, ödeme yönteminin kendine ait bir maliyeti ve gecikmesi olur; aksi hâlde olağan sayılan parametreler konuşmaya değer hâle gelir. Ödeme aracının yalnızca nakit zamanlamasını değil, risk konumunu da gerçekten değiştirdiği durum budur.
Buna karşılık parametrelerin olduğu gibi kabul edildiği durumlar var. Mevcut bir ödeme yapısına sahip, ödemenin geciktiğinde ne olacağını zaten yaşadığı için bilen bir tedarikçiyle çalışan mevcut alıcı. Riskin, finans ve nakit yönetimi görüşmesinin maliyetinden daha küçük olduğu küçük bir deneme siparişi. Ve riskin alıcının kendi kredi durumu olduğu, çözümün tedarikçinin koşullarını müzakere etmek değil, alıcının kendi sürecini düzeltmek olduğu durum.
Akıllı Gözlük Ödeme Koşulları: müzakere güvenle ne zaman atlanabilir
Parametrelerin olduğu gibi kabul edilebileceği koşulları olumlu bir kural olarak belirtmek gerekir; çünkü "müzakereden vazgeç" kararı sonradan savunulabilir olmalıdır.
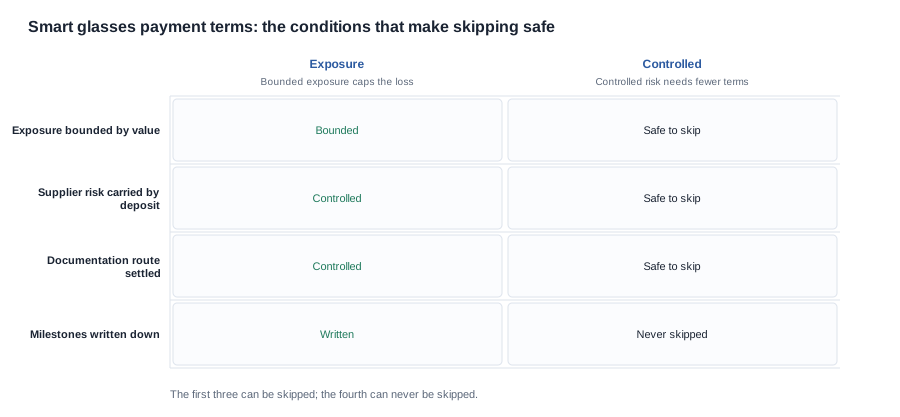
Müzakere, aşağıdaki dört koşulun tamamı sağlandığında güvenle atlanabilir. Siparişe ilişkin risk, sipariş değeriyle sınırlıdır ve alıcının kendi işletme sermayesine göre küçüktür. Tedarikçinin performans riski, alıcının zaten kabul ettiği bir kapora veya kilometre taşıyla kontrol edilir. Belgelendirme yolu belirlenmiştir; dolayısıyla sınırda gecikme riski ödeme yoluyla yönetilmemektedir. Kilometre taşı yapısı ise pazarlık ne olursa olsun siparişe yazılmıştır; çünkü bu bölüm hiçbir zaman atlanmaz.
Müzakereden vazgeçmenin başarısızlık biçimi kötü bir anlaşmanın kabul edilmesi değildir. Yanlış bir tetikleyiciye sahip bir yapının kabul edilmesi ve parametreler makul göründüğü için kimsenin fark etmemesidir. Pratik savunma, sipariş dosyasına dört kilometre taşından hangilerinin kararlaştırıldığını, hangilerinin standart bir koşul sayfasından değiştirilmeden alındığını kaydetmektir; çünkü kabul hakkına karşı kontrol edilmeyen koşullar, geleneksel olarak devredilen koşullardır.
İkinci başarısızlık biçimi zamanlamadır. Koşulların standart olduğu varsayımıyla müzakereden vazgeçen bir alıcı, ikinci siparişte kapora oranı değiştiğinde, yapının hiçbir zaman yazıya geçirilmediğini ve değişikliğin ilişki yerine gerekçeye dayalı olarak yapılmadığını keşfedebilir. MOQ nasıl çalışır makalesi, farklı bir bağlamda düzenli uygulamalar hakkında aynı noktaya dikkat çekiyor: geleneksel olarak devredilen koşullar, müzakereden vazgeçilen koşullardır.
Akıllı Gözlük Ödeme Koşulları: güçlü bilanço, yavaş nakit döngüsü
Aşağıdaki senaryo, bir müşteri hikâyesi değil, bir akıl yürütme alıştırmasıdır. Hiçbir müşteriden söz edilmiyor ve hiçbir rakam ileri sürülmüyor; sipariş, varış yeri ve koşullar varsayılmıştır, böylece akıl yürütme izlenebilir. Referans verilen her ürün bilgisi ise yayımlanmış kataloğdan alınmıştır.
Durum: güçlü bilanço ve yavaş nakit döngüsü
Marka tarafındaki bir satın alma yöneticisi, kataloğdaki bir ses modelini tek renkte ve marka açısından makul sayılabilecek miktarda, belgeler sürecinin zaten bilindiği bir pazar için ilk siparişini verir. Markanın bilançosu güçlüdür ve kredi riski tedarikçi için bir tehdit oluşturmaz. Ancak kendi nakit döngüsü uzundur: kanal ortaklarına, kendi tahsilatlarının bir çeyrek gerisindeki bir döngüde ödeme yapar.
cazibe
Alıcı, tedarikçinin ödeme koşullarının bir depozito ve sevkiyat üzerine kalan bakiye şeklinde olduğunu görür ve bakiyenin 90 güne uzatılmasının nakit sorununu çözeceği sonucuna varır. Bu sonuç yanlıştır. Nedeni üzerinde durmaya değer, çünkü aynı mantık sıkça kullanılır.
Birinci adım: dört riski birbirinden ayırın. Alıcının ödememe riski burada gerçek değildir, çünkü alıcının kredisi tartışma konusu değildir. Tedarikçinin sevkiyat yapmama riski depozito ile kısmen karşılanmaktadır ve bakiyeyi uzatmak bu riski iyileştirmez. Yanlış ürün alma riski yapısal bir sorundur ve çözüm, bakiye tetikleyicisini sevkiyattan kabul aşamasına taşımaktır; daha ileri bir tarihe taşımak değil. Belge eksikliği riski ise mevcut değildir, çünkü süreç bilinmektedir.
İkinci adım: uzatılmış ödeme koşullarının gerçekte ne sağladığını hesaplayın. Bakiyeyi 90 güne uzatmak, tedarikçinin 90 günlük işletme sermayesini alıcıya aktarır. Bu gerçek bir avantajdır, aynı zamanda tedarikçi için de gerçek bir maliyettir ve bu maliyet fiyata yansıtılır. Makul büyüklükteki bir siparişte alıcıya sağlanan fayda sınırlı bir nakit iyileşmesidir; buna karşılık maliyet ya daha yüksek bir birim fiyat, daha düşük bir depozito ya da ret olur. Bunların hiçbiri kazanç sağlamaz.
Üçüncü adım: bunun yerine yapıyı düzeltin. Alıcının asıl sorunu, ürünleri incelemeden önce paranın hareket etmesidir. Bakiye tetikleyicisini sevkiyattan kabul aşamasına taşımak, arzın kısıtlı olduğu bir pazarda müzakere açısından hiçbir maliyet getirmez ve risk açısından gerçek bir iyileşme sağlar. Numune politikası yanıtı, bu kategoride numunenin kabul sürecini anlamlı kılan araç nedeniyle açıklar; sevkiyat belgeleri makalesi ise rezervasyonun yapılmasından önce tamamlanması gereken dosyayı ele alır.
Dördüncü adım: ödeme koşullarını alıcının kendi döngüsüyle karşılaştırın. Daha uzun koşulların istendiğine katılmadan önce alıcı, nakit durumunun gerçekte ne olduğunu belirler. Tahsilatları ödemelerinin bir çeyrek gerisinde bir marka, tedarikçinin ödeme koşullarının 30 gün uzatılmasıyla yardım görmez; çünkü bağlayıcı kısıt içseldir. Bu durumda iyileşme, vade süresinden değil; kilometre taşılarının yapısından ve sipariş büyüklüğünden gelmelidir. MOQ nasıl çalışır makalesi aynı noktayı farklı bir bağlamda ifade eder: devralınan ödeme koşulları, atlanan ödeme koşullarıdır.
Beşinci adım: gerçekte neyin müzakere edileceğine karar verin. Bu parametreler, azalttıkları risk mevcut olmadığı veya halihazırda kontrol altında olduğu için olduğu gibi kabul edilir. Makul büyüklükteki bir siparişte %1,6'lık fon maliyeti, treasury ekibinin bir haftasını harcamaya değmez. Asıl müzakere bedeli bir haftadır. Bakiye tetikleyicisi kabul aşamasına taşınır, kabul süresi siparişe yazılır ve ret hâlinin sonucu belirtilir. Müzakereden vazgeçme kararı ve gerekçesi kaydedilir; dört kilometre taşı da sipariş dosyasında listelenir. Böylece ikinci sipariş, bir varsayımla değil bir kontrolle başlar.
Altıncı adım: gözden geçirme tetikleyicisini belirleyin. Dosya, ödeme koşulları görüşmesini yeniden neyin açacağını kaydeder: farklı yapılandırmalı ikinci sipariş, tedarikçi değişikliği, farklı belge sürecine sahip bir pazara giriş veya daha geniş bir ticaret ilişkisi kapsamında ödeme koşulları isteyen bir kanal ortağı. Tetikleyici belirlenmezse müzakereden vazgeçme kararı kalıcı bir varsayıma dönüşür ve bu varsayım, tam da önem kazanmaya başladığı anda yanlış olur. Fiyatlandırmaya ilişkin uygulamalı öneriler, ödeme koşullarının yanında yer alan ticari koşullar için aynı disiplini ele alır.
Koruduğumuz sınır şudur: Mevcut yapılandırmaları ve neyin üretilmesi gerektiğini belirleyen elektrik ile fiziksel özellik satırlarını yayımlarız; ödeme koşullarını, birim fiyatları, minimum sipariş miktarlarını, kapasite rakamlarını veya teslim sürelerini yayımlamayız. Ödeme koşulları iki taraf arasında kararlaştırılır ve üzerinde anlaşmadığımız bir seti yayımlanmış politika olarak sunmayız. Bunun yerine kilometre taşlarını ürünün gerçek davranışıyla birlikte açıklayabiliriz: hangi yapılandırmaların hangi belgeleri ürettiği ve bu serideki bir birimin fiziksel olarak ne olduğu. Böylece yapı, fabrikada gerçekte ne olacağını yansıtır.
Belirli bir sipariş üzerinde çalışmak istiyorsanız modeli, yapılandırmayı, miktarı, hedef pazarı ve çalıştığınız nakit döngüsünü gönderin; size o siparişte gerçekte riskin hangi dört kilometre taşında olduğunu ve müzakere edeceğiniz koşullardan hangisinin neyi değiştireceğini söyleyelim.