
Alcune conversazioni sui termini di pagamento degli smart glasses vale la pena intraprendere, altre no, e la differenza non risiede nel periodo di credito. Risiede nel punto in cui si trova effettivamente il rischio. I termini che negozi — la ripartizione tra acconto e saldo, la durata, il metodo, la valuta — sono strumenti per allocare un rischio. Se il rischio è già controllato con altri mezzi, oppure se l'esposizione è sufficientemente ridotta da non poter cambiare l'esito della negoziazione, la conversazione è solo una formalità. La struttura basata su milestone, d'altra parte, non è mai una formalità: l'evento che innesca ogni pagamento è ciò che attribuisce il diritto di rifiutare la merce, e deve essere definito indipendentemente dal periodo di credito.
Non pubblichiamo termini di pagamento, perché i termini costituiscono un accordo commerciale bilaterale anziché un fatto riguardante un prodotto. Quanto segue spiega come determinare se vale la pena negoziare e che cosa occorre mettere per iscritto in ogni caso.
Termini di pagamento degli smart glasses: la negoziazione e la struttura sono due cose diverse
Gli acquirenti trattano spesso i termini di pagamento come un unico elemento da definire in una sola trattativa, ed è per questo che o vi dedicano troppo tempo oppure troppo poco. In questa categoria esistono due aspetti separabili, e confonderli genera i due errori più comuni: un acquirente che passa tre settimane a negoziare una ripartizione percentuale irrilevante e un acquirente che accetta un documento standard dei termini senza notare che l'innesco del pagamento non è allineato al diritto di accettazione.
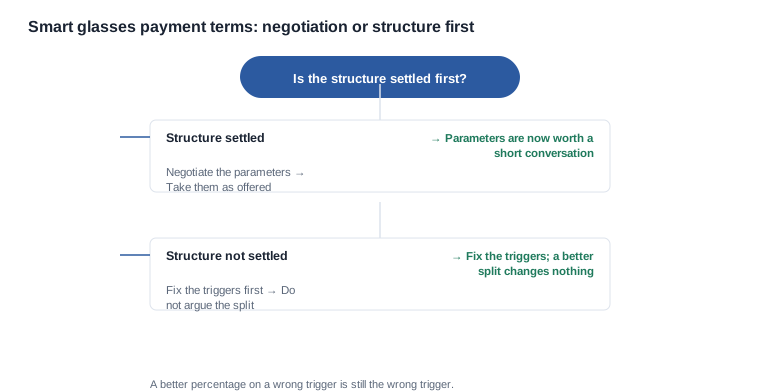
La struttura è l'insieme degli eventi che innescano ogni pagamento e della sorte riservata a ciascuno di essi. Risponde a queste domande: che cosa deve accadere affinché l'acconto venga versato, che cosa deve accadere affinché il saldo venga versato, che cosa accade al denaro se la merce viene rifiutata e che cosa accade alla merce se il pagamento non viene effettuato. La struttura è la parte che determina se l'acquirente può ispezionare la merce prima di impegnare la parte più consistente del pagamento.
La negoziazione è la regolazione dei parametri commerciali all'interno di quella struttura. Risponde a queste domande: quale quota viene versata in anticipo, quanti giorni di credito vengono concessi, in quale valuta, tramite quale metodo e a quali condizioni in caso di pagamento in ritardo. Sono parametri reali, ma di secondo ordine, perché contano soltanto una volta accertato che la struttura sia corretta.
L'ordine di lavoro discende da questo principio. Prima si decide la struttura, perché un acquirente che ha concordato una struttura nella quale il saldo viene versato prima dell'ispezione ha già rinunciato al diritto che la struttura avrebbe dovuto tutelare. Successivamente si decide se i parametri richiedano una negoziazione. Un acquirente che procede nell'ordine inverso finisce per negoziare una ripartizione migliore su una struttura che trasferisce l'intero rischio a suo carico.
Esiste un terzo aspetto che viene spesso incluso nella stessa conversazione, sebbene non vi appartenga: il prezzo. La checklist sui prezzi elenca ciò che un preventivo comparabile deve contenere, e uno degli elementi è la struttura di pagamento, perché un prezzo unitario riferito a una struttura di pagamento e un altro prezzo unitario riferito a una struttura diversa non sono confrontabili. Si tratta di un problema di comparabilità anziché di termini, ed è più semplice risolverlo mantenendo costante la struttura piuttosto che discutere dei termini.
Termini di pagamento degli smart glasses: scoprire dove si trova effettivamente il rischio
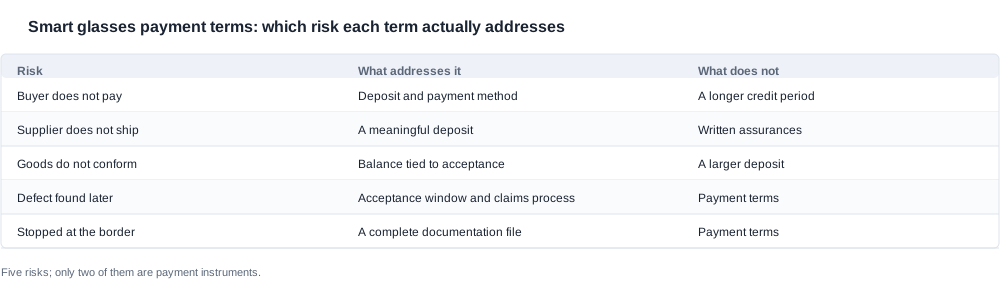
Prima di decidere se negoziare, un acquirente deve essere in grado di indicare che cosa proteggono i termini. In una transazione di primo ordine di questo tipo esistono quattro rischi, ciascuno dei quali è controllato da uno strumento diverso; è per questo che una singola negoziazione non può coprirli tutti.
Il rischio di mancato pagamento
L'acquirente non effettua il pagamento, oppure lo effettua in ritardo, e il fornitore rimane esposto per la merce già in produzione. È a questo rischio che servono l'acconto e il metodo di pagamento. È il rischio che l'acquirente ha la minore capacità di valutare, perché dipende dalla disciplina di tesoreria dell'acquirente stesso anziché dal comportamento del fornitore.
Il rischio di mancata spedizione
Il fornitore incassa il denaro e non consegna la merce, oppure la consegna in ritardo. È a questo rischio che serve uno strumento di pagamento riferito all'esecuzione del fornitore e, in questa categoria, viene generalmente affrontato versando un acconto significativo anziché non effettuando alcun pagamento, perché un termine di credito concesso a un fornitore non ancora qualificato trasferisce il rischio senza fornire alcuna ulteriore garanzia.
Il rischio di ricevere la merce sbagliata
La merce arriva e non è conforme alla specifica o al campione approvato. È il rischio che la struttura a traguardi affronta, ed è quello che più spesso viene lasciato senza protezione per errore, perché una struttura che prevede un acconto e il saldo alla spedizione non lascia alcun momento in cui l'acquirente detiene la merce senza averla ancora pagata.
Il rischio di un lotto difettoso scoperto in un secondo momento
Un difetto che emerge nella catena distributiva anziché durante l'ispezione in arrivo. È il rischio cui rispondono il periodo di accettazione, il riferimento dell'ispezione e il processo di presentazione dei reclami, nessuno dei quali è una condizione di pagamento; l'acquirente che ritiene che la struttura di pagamento lo copra si sbaglia.
Un quinto rischio si colloca al di fuori della negoziazione: il rischio di una lacuna nella documentazione o nell'accesso al mercato che blocca la merce alla frontiera. Tale rischio è controllato dal fascicolo, non dal denaro, e un acquirente che migliora le condizioni di pagamento invece di completare la documentazione ha affrontato l'esposizione sbagliata. La panoramica delle condizioni di pagamento descrive la struttura commerciale entro cui questi strumenti si inseriscono.
C'è una quinta prospettiva che appartiene a questo elenco, ed è quella della tesoreria anziché degli acquisti. Una discussione sulle condizioni è spesso in realtà una domanda sul ciclo di capital circolante dell'acquirente, e le due parti possono trascorrere settimane a negoziare parametri quando la vera domanda è interna. Prima di iniziare la negoziazione, vale la pena chiedere quale dei quattro rischi l'acquirente desidera davvero ridurre e se i parametri lo riducono. La quota di acconto riduce l'esposizione del fornitore al credito dell'acquirente, un rischio che l'acquirente potrebbe non essere in grado di valutare affatto. La proroga del saldo sposta la liquidità dal fornitore all'acquirente, migliorando contemporaneamente la posizione di entrambi, ed è quindi il parametro meno incline a essere ridotto durante la negoziazione. Una modifica della valuta o del metodo di pagamento cambia il costo e i tempi del pagamento, non il rischio, il che ne fa una decisione di tesoreria presentata come una negoziazione delle condizioni. Una volta separati in questo modo i rischi, la negoziazione diventa molto più breve, perché gran parte di essa si rivela essere stata una domanda interna.
Una volta separati i rischi, la domanda negoziale diventa a cui si può rispondere. Se l'esposizione che i parametri ridurrebbero è già controllata — perché il credito dell'acquirente non rappresenta un rischio per il fornitore, perché l'ordine è abbastanza piccolo da essere irrilevante per entrambe le parti o perché l'acquirente ha una relazione già consolidata nella quale i parametri sono noti — allora i parametri possono essere accettati come proposti. La struttura deve comunque essere messa per iscritto.
Termini di pagamento degli smart glasses: la struttura a traguardi che non si può mai saltare
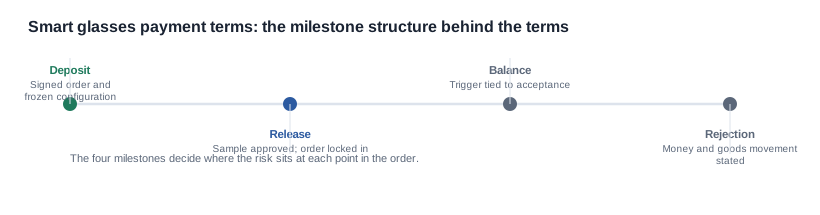
Qualunque cosa accada durante la negoziazione, nell'ordine devono comparire quattro elementi, ossia quelli che determinano se l'acquirente può proteggersi nel momento cruciale.
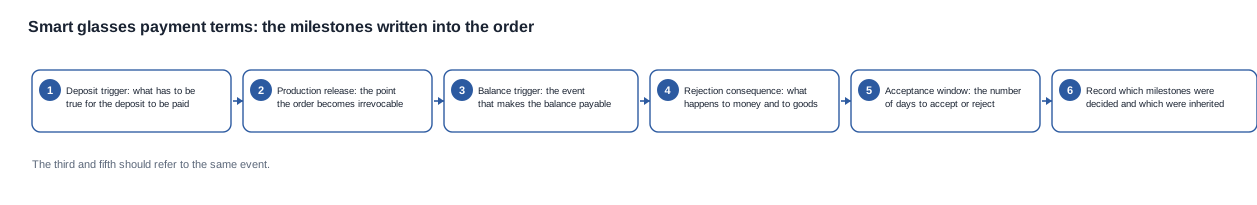
- Il presupposto dell'acconto. Ciò che deve accadere affinché l'acconto venga versato: un ordine firmato, una configurazione confermata, un file di artwork concordato. Un acconto innescato da una conversazione è un acconto innescato da un fraintendimento.
- L'avvio della produzione. Il momento in cui l'ordine diventa irrevocabile per il fornitore e ciò che l'acquirente rinuncia in quel momento. È il traguardo in cui il rischio viene effettivamente trasferito e non dovrebbe precedere il momento in cui la configurazione è congelata e il campione è approvato.
- Il presupposto del saldo. L'evento che rende il saldo dovibile. Spedizione, arrivo o accettazione sono tre eventi diversi, con tre profili di rischio differenti, ed è proprio la differenza tra essi il punto essenziale. Un saldo innescato dalla spedizione è un saldo che l'acquirente paga prima di aver visto la merce; un saldo innescato dall'accettazione è un saldo che l'acquirente paga dopo aver acquisito il diritto contrattuale di rifiutarla.
- La conseguenza del rifiuto. Che cosa accade al denaro se la merce viene rifiutata e che cosa accade alla merce se l'acquirente la rifiuta. È la clausola che trasforma il diritto di accettazione in una tutela anziché in un reclamo, ed è quella più spesso assente dalle condizioni standard di un fornitore.
La risposta sulla clausola contrattuale analizza la stessa logica dal punto di vista del documento, e il principio chiave è che il termine per l'accettazione e il presupposto del saldo devono coincidere. Quando non coincidono, l'acquirente ha pagato per il diritto di lamentarsi anziché per il diritto di rifiutare, e la differenza tra i due costituisce l'intero valore commerciale di un'ispezione.
Termini di pagamento degli smart glasses: quando la negoziazione vale la pena
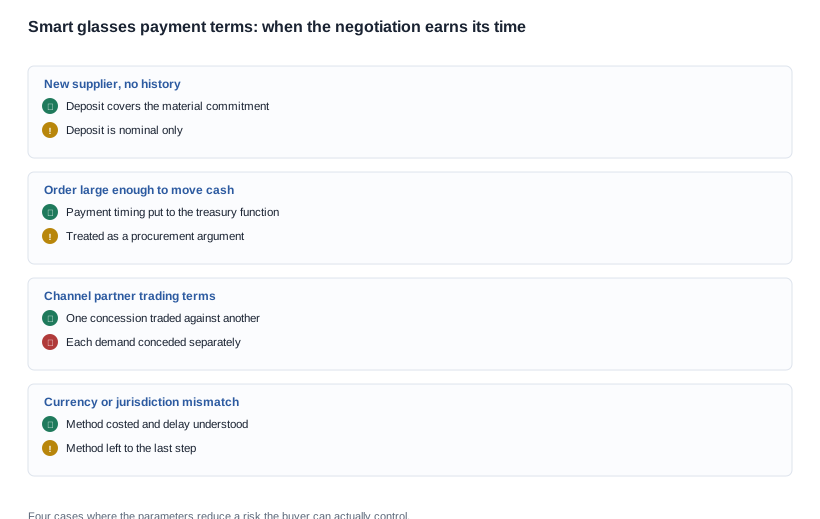
Esistono quattro situazioni in cui i parametri sono importanti al punto da giustificare il tempo da dedicarvi, e tutte condividono una caratteristica: il rischio che riducono è reale e l'acquirente ha la facoltà di ridurlo.
Un primo ordine da un fornitore senza storico
In questo caso la performance del fornitore è realmente sconosciuta e la percentuale di anticipo è lo strumento che determina chi si assume il rischio di un ciclo di produzione che non viene completato. La domanda da formulare non riguarda una dilazione di pagamento più lunga, ma un anticipo sufficientemente elevato da coprire l'impegno sui materiali da parte del fornitore.
Un ordine abbastanza grande da rendere rilevante il ciclo di cassa
Al raggiungimento di un determinato valore, la differenza tra pagare all'ordine e pagare all'accettazione diventa una questione di capitale circolante anziché un punto negoziale, e rientra nella conversazione con la tesoreria anziché in quella con gli acquisti. L'articolo sui profili degli acquirenti per quanto riguarda i termini di pagamento spiega per chi è realmente pertinente.
Un partner di canale che è disposto a scambiare i termini con il prezzo
Un canale che chiede condizioni di pagamento migliori chiederà anche un prezzo migliore, una garanzia più lunga e campioni gratuiti. Un acquirente che non ha deciso quale di questi elementi sia disposto a scambiare si ritrova con il peggio di ciascuno: un errore di prezzo presentato come un vantaggio derivante dalle condizioni. La guida alla negoziazione dei prezzi spiega come tenere separati questi compromessi.
Una differenza di valuta o di giurisdizione
Quando fornitore e acquirente utilizzano valute diverse o operano in sistemi giuridici diversi, il metodo di pagamento comporta costi e ritardi propri, e i parametri che sarebbero altrimenti di routine meritano una discussione. Questo è il caso in cui uno strumento di pagamento modifica realmente la posizione di rischio, anziché limitarsi a cambiare i tempi di incasso.
A queste si contrappongono le situazioni in cui i parametri vengono accettati così come proposti: un fornitore già consolidato che utilizza una struttura di pagamento nota, dove l'acquirente sa cosa accade in caso di pagamento in ritardo perché lo ha già vissuto; un piccolo ordine di prova, in cui l'esposizione è inferiore al costo di una conversazione con la tesoreria; e un acquirente il cui credito è esso stesso il rischio in questione, per il quale la soluzione non è negoziare le condizioni del fornitore, ma correggere il proprio processo.
Termini di pagamento degli smart glasses: quando è possibile evitare la negoziazione in sicurezza
Le condizioni che consentono di accettare i paramini così come proposti meritano di essere enunciate come una regola generale, perché «evitare la negoziazione» è una decisione che deve essere difendibile in seguito.
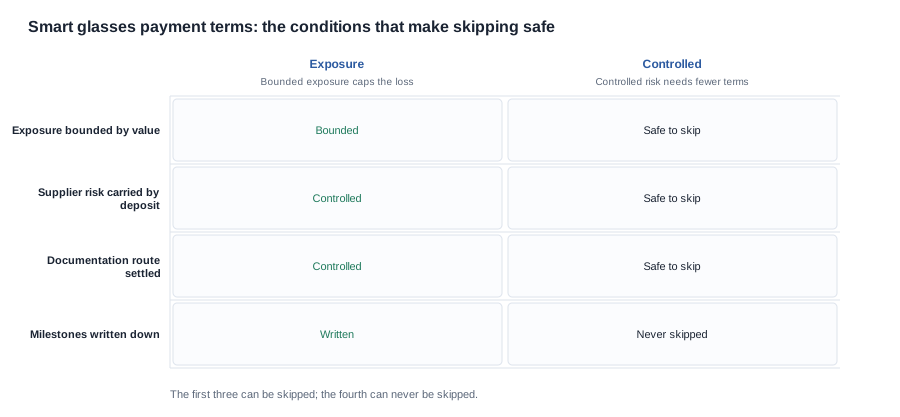
La negoziazione può essere evitata in sicurezza quando sono valide tutte e quattro le seguenti condizioni. L'esposizione dell'ordine è limitata dal valore dell'ordine stesso ed è ridotta rispetto al capitale circolante dell'acquirente. Il rischio di performance del fornitore è controllato da un anticipo o da un traguardo di pagamento che l'acquirente ha già accettato. L'iter documentale è definito, quindi il rischio di un fermo doganale non viene gestito tramite il pagamento. La struttura dei traguardi è stata riportata nell'ordine, indipendentemente da quanto sia stato negoziato, perché questa parte non viene mai omessa.
La modalità di fallimento derivante dall'evitare la negoziazione non consiste nell'aver accettato un accordo svantaggiato. Consiste nell'aver accettato una struttura con il trigger sbagliato, senza che nessuno se ne sia accorto perché i paramini sembravano ragionevoli. La difesa pratica consiste nel registrare nel fascicolo dell'ordine quali dei quattro traguardi sono stati decidi e quali sono stati ereditati invariati da un foglio di condizioni standard, perché sono proprio i termini ereditati che nessuno verifica rispetto al diritto di accettazione.
Una seconda modalità di fallimento riguarda i tempi. Un acquirente che evita la negoziazione presupponendo che le condizioni siano standard potrebbe scoprire, al secondo ordine, quando cambia la percentuale di anticipo, che la struttura non era mai stata messa per iscritto e che la modifica era stata apportata in base al rapporto commerciale anziché in base a una valutazione argomentata. L'articolo sul funzionamento del MOQ solleva il mismo punto in un contesto diverso: sono i termini ereditati a essere omessi.
Termini di pagamento degli smart glasses: un bilancio solido, un ciclo di cassa lento
Lo scenario seguente è un esercizio di ragionamento anziché una storia di un cliente. Non viene descritto alcun cliente né rivendicato alcun dato; l'ordine, la destinazione e le condizioni sono ipotizzati per consentire di seguire il ragionamento, mentre ogni fatto relativo ai prodotti cui si fa riferimento proviene dal catalogo pubblicato.
La situazione: un bilancio solido e un ciclo di cassa lento
Un responsabile degli acquisti lato brand effettua un primo ordine di un modello Audio da catalogo in un unico colore, con un quantitativo modesto per il brand, destinato a un mercato in cui l’iter documentale è già noto. La situazione patrimoniale del brand è solida e il suo credito non rappresenta un rischio per il fornitore. Tuttavia, il suo ciclo di cassa è lungo: paga i propri partner di distribuzione con un ciclo che è in ritardo di un trimestre rispetto ai propri incassi.
La tentazione
L’acquirente vede che le condizioni del fornitore prevedono un acconto e il saldo alla spedizione e conclude che estendere il saldo a novanta giorni risolverebbe il problema di liquidità. Questa conclusione è errata, e vale la pena di analizzarne il motivo perché lo stesso ragionamento è diffuso.
Primo passo: separare i quattro rischi. Il rischio che l’acquirente non paghi non sussiste in questo caso, perché il suo credito non è in discussione. Il rischio che il fornitore non spedisca è parzialmente mitigato dall’acconto, e l’estensione del saldo non lo migliora. Il rischio di ricevere merce non conforme è un problema strutturale, e la soluzione è spostare il trigger del saldo dalla spedizione all’accettazione, non posticiparlo ulteriormente nel tempo. Il rischio di un iter documentale incompleto non esiste, perché il percorso è noto.
Secondo passo: capire cosa offrono davvero condizioni più lunghe. Estendere il saldo a novanta giorni trasferisce al compratore novanta giorni di capitale circolante del fornitore, un vantaggio reale che comporta però un costo reale per il fornitore, il quale lo incorporates nei prezzi. Per un ordine modesto, il vantaggio per l’acquirente è un miglioramento limitato della liquidità, mentre il costo consiste in un prezzo unitario più elevato, un acconto inferiore o un rifiuto. Nessuna di queste opzioni è vantaggiosa.
Terzo passo: correggere la struttura. Il vero problema dell’acquirente è che il denaro viene movimentato prima dell’ispezione della merce. Spostare il trigger del saldo dalla spedizione all’accettazione non comporta alcun costo di negoziazione in un mercato vincolato dall’offerta e offre un miglioramento concreto in termini di rischio. La risposta sulla policy dei campioni spiega perché un campione è lo strumento che rende significativa l’accettazione in questa categoria, mentre l’articolo sulla documentazione di spedizione descrive il fascicolo che deve essere completo prima dell’effettuazione dell’ordine.
Quarto passo: confrontare le condizioni con il ciclo dell’acquirente. Prima di accettare condizioni più lunghe, l’acquirente determina qual è effettivamente la propria posizione di cassa. Un brand i cui incassi sono in ritardo di un trimestre rispetto ai pagamenti non trae beneficio da un’estensione di trenta giorni delle condizioni del fornitore, perché il vincolo è interno. In questo caso, il miglioramento deve derivare dalla struttura delle milestone e dall’ordine di grandezza, non dalla durata delle condizioni. L’articolo su come funziona il MOQ Formula lo stesso punto in un contesto diverso: le condizioni che vengono ereditate sono quelle che finiscono per essere trascurate.
Quinto passo: stabilire cosa negoziare effettivamente. I parametri vengono accettati come proposti, perché l’esposizione che potrebbero ridurre è inesistente oppure già controllata. Un costo del capitale pari all’1,6% applicato a un ordine modesto non giustifica una settimana di tempo dedicato alla tesoreria, e la settimana è il vero costo della negoziazione. Il trigger del saldo viene spostato all’accettazione, la finestra di accettazione viene formalizzata nell’ordine e viene indicata la conseguenza in caso di rifiuto. La decisione di non negoziare viene registrata con la relativa motivazione e le quattro milestone vengono elencate nel fascicolo d’ordine, in modo che il secondo ordine si basi su una verifica anziché su un’assunzione.
Sesto passo: definire il criterio per una nuova revisione. Il fascicolo registra gli eventi che richiederebbero di riaprire il confronto sulle condizioni: un secondo ordine con una configurazione diversa, un cambio di fornitore, l’ingresso in un mercato con un iter documentale diverso oppure un partner di distribuzione che chiede condizioni di pagamento nell’ambito di una più ampia operazione commerciale. Senza un criterio di revisione, la decisione di non negoziare diventa un’assunzione permanente, che di solito si rivela sbagliata proprio nel momento in cui diventa importante. I consigli pratici sul pricing illustrano la stessa disciplina per le condizioni commerciali che affiancano quelle di pagamento.
Il limite che ci fissiamo: pubblichiamo le configurazioni esistenti e le specifiche elettriche e fisiche che determinano ciò che deve essere realizzato, ma non pubblichiamo condizioni di pagamento, prezzi unitari, quantitativi minimi d’ordine, dati sulla capacità produttiva o tempi di consegna. Le condizioni sono concordate tra due parti e non presenteremo come policy pubblica un insieme di condizioni che non abbiamo concordato. Quello che possiamo fare è indicare le milestone in funzione del comportamento effettivo del prodotto — quali configurazioni generano quali documenti e cosa rappresenta fisicamente un’unità di questa gamma — in modo che la struttura rifletta ciò che accadrà realmente in fabbrica.
Se desideri analizzare un ordine specifico, inviaci il modello, la configurazione, la quantità, il mercato di destinazione e il ciclo di cassa su cui stai lavorando; ti diremo quale delle quattro tappe presenta effettivamente il rischio per quell'ordine e quali delle condizioni che intendi negoziare farebbero la differenza.


