
Ein Vertrag für Smart Glasses umfasst zwei Arten von Kosten, von denen nur eine auf einer Rechnung erscheint. Die sichtbare Art ist der Stückpreis, die Anzahlung, die Werkzeugkosten und die Frachtkosten, und genau diese Art wird verhandelt. Die verborgene Art umfasst alles, was das Programm verbraucht, während niemand es erfasst: einen Nachdruck, eine einbehaltene Sendung, einen Zyklus zurückgesandter Einheiten oder eine Saison, die endet, bevor die Ware eintrifft.
Der Grund für diese Kosten liegt nicht darin, dass Lieferanten sie verbergen. Es liegt vielmehr darin, dass sie zum Zeitpunkt ihres Auftretens im rechnerischen Sinne keine Kosten sind. Eine Nacharbeit ist eine Woche, keine Position. Eine Verzögerung ist ein verlorenes Zeitfenster, keine Zahlung. Eine Rücksendung ist eine Einheit, die zurückkam, keine Einheit, die nie verkauft wurde. Jede dieser Kosten schlägt an einer anderen Stelle als auf der Rechnung auf, und jede davon schlägt auf, nachdem die Rechnung beglichen wurde – genau deshalb können sie an der Stelle nicht verhandelt werden, an der ein Käufer sie verhandeln würde.
In dieser Kategorie treten vier verborgene Kosten wiederkehrend auf. Sie werden nachstehend in der Reihenfolge ihres Auftretens dargestellt. Jede wird anhand des Symptoms, der Ursache und der Klausel beschrieben, die sie verhindert. Im fünften Abschnitt werden sie anhand einer ersten Bestellung und ihrer zweiten Bestellung durchgespielt – als Szenario und nicht als Kundenprojekt, weil sich die Art und Weise, wie sich diese Kosten aufsummieren, in einem Rechenbeispiel deutlich klarer zeigt als in einer Auflistung.
Für Käufer lautet die Schlussfolgerung: Die verborgenen Kosten lassen sich nicht durch niedrigere Preise bewerten, sondern durch die Verlagerung von Arbeit nach vorn. Jede der vier Arten kann durch eine Entscheidung vor der Bestellung vermieden werden, und keine davon kann nach der Bestellung wieder gutgemacht werden.
Vertrag für Smart Glasses: Kosten, die nie auf der Rechnung erscheen
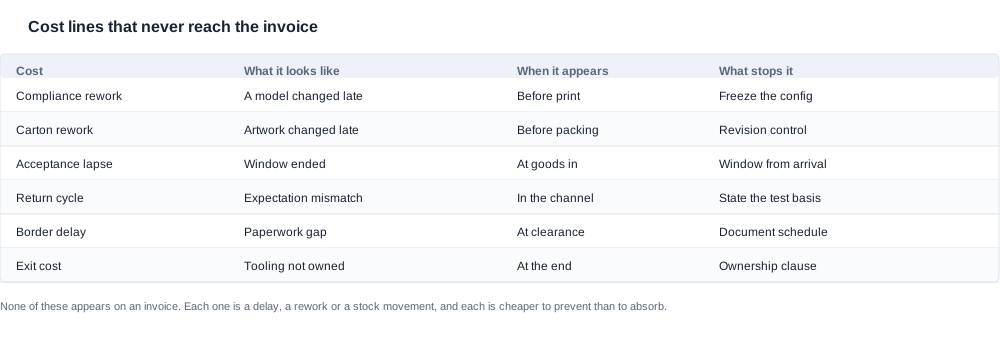
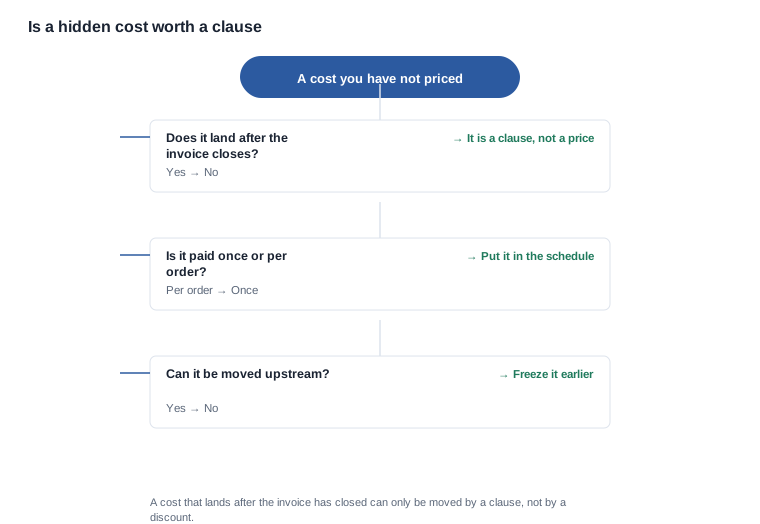
Die vier wiederkehrenden verborgenen Kosten sind eine Verzögerung, eine Rücksendung, ein Zollaufenthalt und ein Exit. Sie wirken unzusammenhängend, doch das ist nicht der Fall – sie teilen dieselbe Struktur. In jedem Fall wird Arbeit, die vor dem Versand der Ware stattfinden sollte, erst danach ausgeführt, und der Preis der Nachbestellung wird in Zeit statt in Geld bezahlt.
Die Verzögerung richtet in einem saisonalen Programm den größten Schaden an, weil das Verkaufsfenster feststeht und die Ware nicht. Die Rücksendung richtet bei einem wiederkehrenden Programm den größten Schaden an, weil sie proportional zur Menge wächst und die Menge gestiegen ist. Der Zollaufenthalt richtet bei der ersten Lieferung in einen neuen Markt den größten Schaden an, weil der Dokumentationsweg nicht erprobt ist und der Bestand bereits bezahlt wurde. Der Exit richtet am Ende einer Geschäftsbeziehung den größten Schaden an, weil er als einziger keinerlei verbleibenden Verhandlungsspielraum bietet.
Ihre Gemeinsamkeit besteht darin, dass sich keine von ihnen durch einen Rabatt abwickeln lässt. Ein Lieferant, der eine Sendung vier Tage einbehalten hat, kann diese vier Tage nicht zurückerstatten. Ein Käufer, der den Bestand einer Saison in einen Vertriebskanal verkauft hat, der ihn zurückgibt, kann den Vertriebskanal nicht wiederherstellen. Das einzige wirksame Instrument ist eine Klausel, die die Entscheidung nach vorn verlagert. Deshalb sind die verborgenen Kosten Vertragskosten, auch wenn sie nicht als solche im Vertrag erscheinen.
Es gibt eine nützliche Möglichkeit, sie zu beziffern, selbst ohne Zahlen des Lieferanten. Jede verborgene Kostenart hat einen Treiber, den ein Käufer anhand des veröffentlichten Katalogs zählen kann, und jeder Treiber skaliert mit einer Größe, die dem Käufer bereits bekannt ist: mit der Menge bei den Rücksendekosten, mit der Anzahl der Zielmärkte bei den Zollkosten, mit der Anzahl der Konfigurationsänderungen bei den Verzögerungskosten und mit der Programmlänge bei den Exitkosten. Ein Käufer, der wissen möchte, ob die verborgenen Kosten relevant sind, sollte fragen, wie viele Rücksendungen eine Rückgabequote von einem Prozent im ersten Jahresvolumen erzeugt, wie viele neue Märkte der Vertriebsplan vorsieht und wie viele Konfigurationsänderungen in der Saison wahrscheinlich sind. Das sind keine Lieferantenzahlen und auch keine Zahlen von uns; es sind die Pläne des Käufers. Und von diesen Plänen hängt es ab, ob die verborgenen Kosten lediglich eine Rundungsdifferenz oder die größte Kostenposition im Programm darstellen.
Auch deshalb sind die verborgenen Kosten im Angebot des Lieferanten nicht sichtbar. Ein Angebot wird je Konfiguration und Menge erstellt und kann keine Kosten abbilden, die von den Ereignissen nach der Lieferung abhängen. Die Klausel hingegen wird einmal formuliert und gilt für das gesamte Programm. Dies ist der strukturelle Grund, warum die Verhandlung in die Vereinbarung gehört und warum ein Käufer, der einen Lieferanten auffordert, die verborgenen Kosten zu kalkulieren, etwas verlangt, das der Lieferant nicht erstellen kann.
Es lohnt sich außerdem zu sagen, was nicht verborgen ist. Der Stückpreis, die Anzahlung, die Werkzeugkosten, die Fracht und der Zahlungsplan sind alle sichtbar, alle berechnet und lassen sich auf die übliche Weise verhandeln. Käufer, die ihr Verhandlungsspielraum für den Stückpreis aufwenden und erst danach auf verdeckte Kosten stoßen, haben ihn in der falschen Reihenfolge eingesetzt, denn die verdecktenosten sind in der Regel höher als der Stückpreisunterschied, um den sie gekämpft haben.
Kosten, die sich als Verzögerung äußern
Der teuerste verdeckte Kostenfaktor in dieser Kategorie ist derjenige, der vor der Rechnung eintrifft und als etwas anderes getarnt ist.
Nacharbeit für die Konformität erscheint nicht als Kostenfaktor, weil es sich um eine Verzögerung handelt. Eine Modellbezeichnung wird nach der Freigabe der Druckvorlagen geändert. Ein Markt wird nach dem Abschluss der technischen Dokumentation hinzugefügt. Ein verantwortlicher Wirtschaftsakteur bleibt unbenannt, bis der Karton in Druck geht. Jedes dieser Ereignisse hält das Programm in einer Phase an, in der der einzige Weg nach vorn darin besteht, die Arbeit zu erledigen, die früher hätte erledigt werden sollen. Bezahlt wird sie allein mit Zeit.
In der Europäischen Union sind die hinter diesen Vorgängen stehenden Unterlagen die technische Dokumentation gemäß der Funkgeräte-Richtlinie (EU) 2014/53/EU und die Rückverfolgbarkeitspflichten gemäß der Verordnung über die allgemeine Produktsicherheit (Verordnung (EU) 2023/988), die seit dem 13. Dezember 2024 gilt). Beides sind Dokumente mit einem Zeitplan, und beide können vor dem Druck abgeschlossen werden. Die Kosten eines Fehlers sind keine Konformitätsausgabe, sondern ein Markteinführungsfenster.
Nacharbeit am Karton hat dieselbe Form, lediglich mit einer kleineren Zahl im Hintergrund. Die Druckvorlagen werden in Revision A freigegeben, die Spezifikation ändert sich in Revision B, und der Karton wird nach Revision A gedruckt, weil der Druckauftrag bereits erteilt war. Der Nachdruck verursacht echte Kosten für Material und Fracht, doch der größere Kostenfaktor ist die Serialisierung: Der Karton muss nachgedruckt werden, daher wartet die Verpackung, daher wartet der Versand und schließlich die Zollanmeldung.
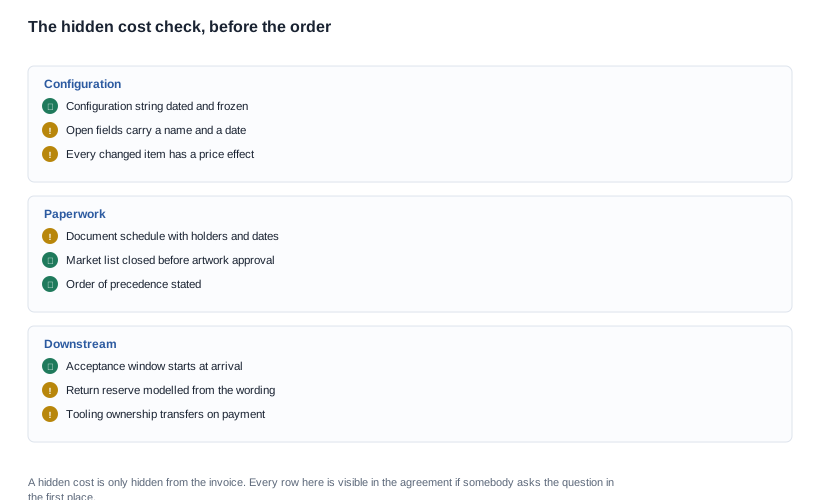
Die Vorbeugung für beide Fälle erfolgt durch dieselbe Klausel und ist die günstigste im gesamten Dokument: ein Konfigurationsfreeze mit einem festgelegten Datum sowie ein Änderungssteuerungsverfahren, das angibt, was eine Änderung kostet und welche Fristen sie verschiebt. Ein Programm mit Freeze-Datum und Änderungsprozess kann eine Änderung auffangen; ein Programm ohne diese beiden Bestandteile verarbeitet jede Änderung als Nacharbeit, weil es keine Möglichkeit gibt, zu dokumentieren, dass die Änderung bepreist und terminiert wurde.
Kosten, die sich als Rücksendung äußern
Der zweite verdeckte Kostenfaktor ist derjenige, der am schlechtesten skaliert, weil er proportional zum Volumen ist und das Volumen das ist, womit ein Programm wächst.
Die Rücklagen für Rücksendungen sind keine verdeckten Kosten im Sinne eines nicht bepreisten Postens – häufiger handelt es sich um einen fehlenden Kostenfaktor. Die meisten Käufer kalkulieren Rücksendungen als Prozentsatz des Umsatzes und übernehmen diesen Prozentsatz aus der Schätzung eines Lieferanten oder aus einer allgemeinen Einschätzung. Beides ist in dieser Kategorie schlimmer als nutzlos, denn die Rücksendequote ist keine Eigenschaft des Produkts. Sie ist eine Eigenschaft der Beschreibung.
Der Katalog macht den Mechanismus sichtbar. Für jeden Eintrag ist die Nennlaufzeit angegeben – 5~8 Stunden beim V03 und V03 Pro sowie beim V06 und S7, 6~8 Stunden beim KY06 und MT5, etwa 7 Stunden beim L2 Utral und CY03 sowie beim MT6, L1 Pro und CY05 –, und keiner dieser Werte ist mit einer Testbedingung versehen. Ebenso wird für jeden Eintrag die Ladezeit angegeben, bei sechsundzwanzig Modellen zwei Stunden oder weniger und beim D17 und ZH12 etwa eine Stunde, wiederum ohne Ausgangszustand oder Abschlusskriterium. Dem Käufer bleibt somit ein Bereich, aber keine Grundlage für dessen Interpretation.
Ein Angebot, das „etwa sieben Stunden, an einer Stichprobe gemessen“ angibt, und ein Angebot, das „den ganzen Tag über“ verspricht, beschreiben dieselbe Hardware und führen zu völlig unterschiedlichen Rücksendungsquoten. Das erste ist eine Aussage über einen veröffentlichten Bereich samt beigefügter Einschränkung. Das zweite ist ein Versprechen bezüglich eines Zustands, den niemand gemessen hat. Der Abstand zwischen dem Versprechen und der Erfahrung entspricht genau den Rücklagen für Rücksendungen, die ein Quartal später als Gutschriften und Frachtkosten eintreffen.
Es gibt in dieser Kategorie einen zweiten Rücksendegrund, der noch weniger Beachtung findet: die Konfiguration des Gehäuses. Ein 900-mAh-Gehäuse und ein 1400-mAh-Gehäuse desselben Modells sind aus Kundensicht unterschiedliche Produkte, und im veröffentlichten Katalog werden beim L2 Utral beide unterstützt. Widersprechen sich das Verkaufsangebot und die tatsächlich gelieferte Ware hinsichtlich des Gehäuses in der Verpackung, ist die Rücksendung keine Reklamation wegen eines Mangels, sondern eine Abweichung von der Beschreibung. Sie lässt sich durch eine einzige Zeile im Anhang zur Spezifikation vollständig vermeiden.
Die kaufmännische Klausel, die beides verhindert, ist die Änderungskontrollklausel in Verbindung mit dem Abnahmekriterium. Ist die Beschreibung, die der Käufer veröffentlichen wird, Teil der freigegebenen Konfiguration, dann ist eine Änderung des Produkts, die die Beschreibung verändert, eine Änderung, die eine Unterzeichnung erfordert und nicht lediglich eine Mitteilung.
Kosten, die am Hafen anfallen
Der Zollrückhalt ist die verdeckte Kostenposition mit der klarsten Rechnung und der am schwierigsten vorherzusagenden Zeitplanung. Eine an der Grenze festgehaltene Sendung bedeutet eine Verzögerung von Tagen für jeden Lagerbestand, den der Käufer bereits bezahlt hat, zusätzlich eine nicht eingeplante Standgeldposition und zusätzlich ein Gespräch mit dem Kunden des Käufers über den Vertriebskanal. Es passiert nicht, weil jemand einen Fehler gemacht hat. Es passiert, weil ein Dokument fehlte, zu spät eingereicht wurde oder nicht mit einem anderen Dokument übereinstimmte.
Die drei Feststellungen, die dazu führen, sind Routine. Eine Modellbezeichnung, die zwischen Handelsrechnung und Umkarton nicht übereinstimmt. Ein Batterietransportdokument, das die Sendung in der verpackten Form nicht abdeckt – bei einer Lithiumsendung ist die Zusammenfassung der Batterietransporttests der Punkt, der eine Sendung anhält, statt sie lediglich zu verzögern. Und ein Markt, dessen Dokumentation nie angefordert wurde, weil der Markt nach Abschluss der Unterlagen hinzugefügt wurde.
Hier handelt es sich um die verdeckten Kosten, bei denen sich das Schreiben einer Klausel am offensichtlichsten lohnt, denn die Alternative ist nicht günstiger, sie erfolgt lediglich später. Ein Terminplan für die Bereitstellung der Dokumente, in dem für jeden Markt eine Anforderung, ein Verantwortlicher und ein Datum aufgeführt ist, verlegt den gesamten Ablauf vor den Druck, wo er nichts kostet, und aus der Zollanmeldung heraus, wo er alles kostet.
Auch hier gibt es eine kaufmännische Dimension, die erwähnenswert ist. Ein Lieferant, der die technische Dokumentation nicht auf Anfrage vorlegen kann, wird in der Regel dennoch bestätigen, dass sie vorhanden ist, und der Käufer erfährt dies am Hafen statt im Büro des Lieferanten. Die vor der Unterzeichnung zu stellende Frage lautet nicht, ob die Dokumentation vorhanden ist, sondern ob sie innerhalb einer Woche vorgelegt werden kann und ob sie ein Dritter lesen kann.
Es gibt noch eine weitere verdeckte Kostenposition auf der Hafenseite, die der falschen Partei zugerechnet wird. Sie sollte benannt werden, weil sie bestimmt, wer handeln muss. Die Grenze zwischen der Pflicht des Lieferanten und der Pflicht des Käufers ist nicht dieselbe wie die Grenze zwischen der Verantwortung des Lieferanten und der des Käufers für die Unterlagen. Der Lieferant fertigt entsprechend der freigegebenen Konfiguration; der Käufer bringt das Produkt auf den Markt und unterzeichnet die Erklärung. Das bedeutet, dass der Käufer die Nachweise des Lieferanten benötigt, um seine eigene Pflicht erfüllen zu können, und der Terminplan muss an diese Abhängigkeit angepasst werden, nicht an den Produktionskalender. Ein Dokument, das zeitgleich mit der Verpackung der Ware beim Werk angefordert wird, wird zu spät angefordert.
Die praktische Umsetzung hiervon ist eine einzige Frage mit einer einzigen Antwort: Welche der Dokumente für diesen Markt können Sie heute vorlegen, ohne Bezug auf diese Bestellung? Lautet die Antwort mit einer Liste, existiert der Ablauf. Lautet die Antwort, dass die Dokumente erst nach Bestätigung der Bestellung bereitgestellt werden, muss der Ablauf in den Terminplan aufgenommen und der Terminplan datiert werden, bevor die Druckvorlagen freigegeben werden.
Eine Erstbestellung, durchgerechnet bis zur Zweitbestellung
Dies ist ein durchgerechnetes Szenario, kein Kundenprojekt. Es wird kein Kunde beschrieben und keine Bestellung beansprucht; Modell, Menge, Markt und Vertriebskanal werden angenommen, damit die Argumentation nachvollziehbar bleibt.
Das Szenario: Eine Marke eröffnet eine Kameraproduktlinie in einem europäischen Markt über einen Vertriebspartner. Die Bestellung ist eine Erstbestellung, groß genug, um relevant zu sein, für ein Modell mit einer Ladehalterung und einer gebrandeten Verkaufsverpackung. Das angegebene Interesse des Käufers gilt eher der Marge als dem Zeitplan, weil der Vertriebspartner sich auf ein Startfenster festgelegt hat und der Käufer vorausgesetzt hat, dass die Ware rechtzeitig eintreffen wird.
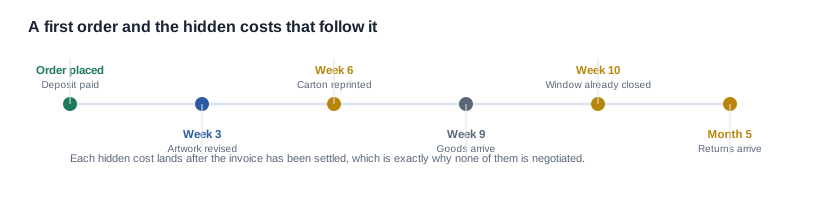
Die ersten verdeckten Kosten entstehen, bevor die Ware gefertigt wird. Das Produktteam des Käufers fordert drei Wochen nach Freigabe der Druckvorlagen eine dunklere Farbvariante an, und die Änderung wird als Anfrage statt als Änderung behandelt. Da die Vereinbarung keinen Prozess zur Änderungskontrolle enthält, fragt niemand, was die Änderung kostet oder welche Termine sie verschiebt. Der Umkarton wird neu gedruckt, der Verpackungstermin verschiebt sich um eine Woche, und dem Startfenster wird seine Marge genommen. Die Kosten hierfür betragen eine Woche Verkaufserlös und eine Neuauflage des Umkartons und sind auf der Rechnung unsichtbar.
Die zweite versteckte Kostenposition entsteht mit der Lieferung. Das Annahmefenster wurde ab dem Produktionsdatum statt ab der Ankunft formuliert. Als die Sendung im Lager des Käufers eintrifft, ist das Fenster daher bereits geschlossen. Zwei Einheiten in der ersten Lieferung weisen einen sichtbaren Fehler am Gehäusescharnier auf. Der Käufer hat den Restbetrag bezahlt und kann sie nicht zurückweisen, weil in der Klausel steht, dass die Ware bereits bei ihrer Produktion angenommen wurde. Die Kosten belaufen sich auf zwei Einheiten zuzüglich der Frachtkosten für den Ersatz sowie der Nacharbeitskosten. Der noch größere Kostenfaktor besteht darin, dass das Wareneingangsteam des Käufers gelernt hat, dass die Annahmeklausel nicht durchsetzbar ist. Dadurch wird die nächste Bestellung anders abgewickelt.
Die dritte versteckte Kostenposition entsteht im Vertrieb. Die Einzelhandelsanzeige nennt „bis zu sieben Stunden Nutzung“, weil der Katalog diese Angabe so ausweist und im Katalog keine Testbedingungen veröffentlicht werden. Innerhalb von zwei Monaten werden über den Vertriebskanal Einheiten von Kunden zurückgesandt, die ein Produkt für den gesamten Tag erwartet haben. Bei diesen Rücksendungen handelt es sich nicht um Mängel, sodass sie nicht abgedeckt sind. Jede zurückgesandte Einheit hat den vollen Endpreis gekostet, jedoch keinen Umsatz generiert. Die richtige Lösung wäre gewesen, in der Anzeige den Bereich samt Einschränkung anzugeben. Die falsche Lösung wäre gewesen, die Anzeige nicht zu veröffentlichen, denn der Zeitraum war korrekt.
Die vierte versteckte Kostenposition entsteht am Ende, und genau darum geht es in diesem Szenario. Das Programm läuft gut, der Vertriebskanal möchte das Volumen verdoppeln, und der Käufer entscheidet sich, für die Resilienz einen zweiten Lieferanten einzubinden. An diesem Punkt zeigt sich, dass die Form bei der Zahlung nie übertragen wurde, die Druckvorlagen beim Hersteller verbleiben und der Firmware-Build bei dem Unterlieferanten liegt, der ihn entwickelt hat. Nichts wurde schlecht vereinbart. Alles wurde überhaupt nicht vereinbart. Die Kosten für eine Verlagerung des Programms sind nun Verhandlungen mit einem Lieferanten, der keinen Grund zur Unterstützung hat. Und die Kosten für einen Verbleib sind ein Lieferant, der weiß, dass dies so ist.
Alle vier Fälle zusammen betrachtet ergibt ein klares Muster. Jeder wäre durch eine Entscheidung vor der ersten Bestellung vermeidbar gewesen, und jeder wurde durch das Fehlen einer konkreten Klausel so teuer: Änderungssteuerung, ein Annahmefenster ab Ankunft, eine Beschreibung, die Teil der Konfiguration ist, sowie Ausstiegsbedingungen. Keiner dieser Fälle hätte einen besseren Preis erfordert.
Was Cynrin übernimmt und was nicht
Wir werden einen Konfigurationsplan, Annahmekriterien einschließlich Prüfmethoden, Meilensteine mit messbaren Auslösern, die Verantwortung für die Konformität, die Änderungssteuerung sowie Klauseln zur Eigentümerschaft von Werkzeugen und Firmware in die Vereinbarung aufnehmen. Wir werden keinen Auftrag unterzeichnen, in dem die Verantwortung für die Konformität nicht zugewiesen ist. Wenn eine Klausel nicht vereinbart werden kann, werden wir dies bereits in der Angebotsphase klarstellen, statt es erst im Hafen zum Problem werden zu lassen.
Übernommen werden die üblichen Kosten der Arbeit: die Erstellung des Konfigurationsplans, des freigegebenen Musters, des Testplans, der technischen Dokumentation für die relevanten Märkte sowie des Versanddokumentensatzes. Nicht übernommen und nicht übernommen werden können die Kosten einer käuferseitigen Änderung, die nach dem Stichtag für Änderungsstopp und nach der Freigabe der Druckvorlagen erfolgt, da die Arbeit zu diesem Zeitpunkt bereits erledigt und anschließend erneut ausgeführt wurde.
Mindestbestellmengen, Produktionsvorlaufzeiten und unsere Stückpreise sind nicht veröffentlicht. Gleiches gilt für die Zertifikatsnummern, die Teilenummern der Sensoren und die Fehlerraten. Eine versteckte Kostenposition lässt sich ohne die veröffentlichte Konfiguration nicht bepreisen. Deshalb werden wir unseren Aufwand in die veröffentlichte Konfiguration investieren. Der Rest ist eine Frage für die eigene Dokumentation des Lieferanten.
Details zu den Klauseln finden Sie unter Vertragsbedingungen. Der Leitfaden zur Vertragsprüfung geht einen Vertrag Zeile für Zeile durch, während die Warnsignale bei Verträgen die kürzere Variante für eine Prüfung mit einer halben Stunde darstellen.
Weiterführende Lektüre
- Leitfaden zur Vertragsprüfung
- Warnsignale bei Verträgen
- Vertragsbedingungen und Vereinbarungen
Senden Sie uns die Konfiguration, die Menge und den Markt. Wir teilen Ihnen mit, welche Kostenbestandteile geklärt sind und welche zu Ihnen gehören.


