
Un contrato de gafas inteligentes contiene dos tipos de coste, y solo uno de ellos aparece en una factura. El tipo visible es el precio unitario, el anticipo, el coste de herramientas y el flete, y es el tipo que se negocia. El tipo oculto es todo lo que consume el programa mientras nadie lo contabiliza: una reimpresión, un consigno retenido, un ciclo de unidades devueltas, una temporada que termina antes de que lleguen las mercancías.
El motivo por el que existen estos costes no es que los proveedores los oculten. Es que, en el momento en que se producen, no son costes en sentido contable. Un retrabajo es una semana, no una línea. Una demora es una ventana de venta perdida, no un pago. Una devolución es una unidad que regresó, no una unidad que nunca se vendió. Cada uno recae en un lugar distinto de la factura, y cada uno recae después de haber liquidado la factura, lo que precisamente impide negociarlo en el momento en que el comprador pensaría en negociarlo.
En esta categoría se repiten cuatro costes ocultos, que se presentan a continuación en el orden en que aparecen. Cada uno se describe mediante el síntoma, la causa raíz y la cláusula que lo evita. La quinta sección los analiza a través de un primer pedido y del siguiente, como un escenario y no como un proyecto de cliente, porque la forma en que estos costes se acumulan resulta mucho más clara en un ejemplo práctico que en una lista.
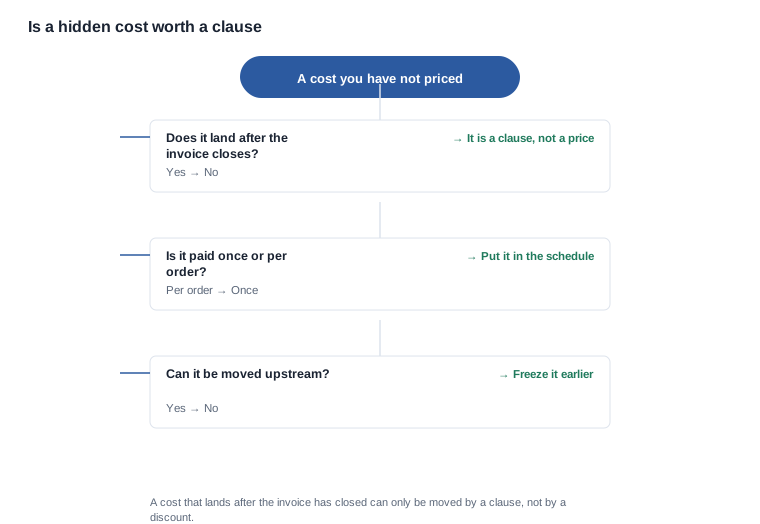
La conclusión para el comprador es esta: los costes ocultos no se reducen pagando menos, sino desplazando el trabajo hacia una fase anterior. Los cuatro pueden evitarse mediante una decisión adoptada antes del pedido, y ninguno puede recuperarse una vez realizado este.
Contrato de gafas inteligentes: los costes que nunca llegan a la factura
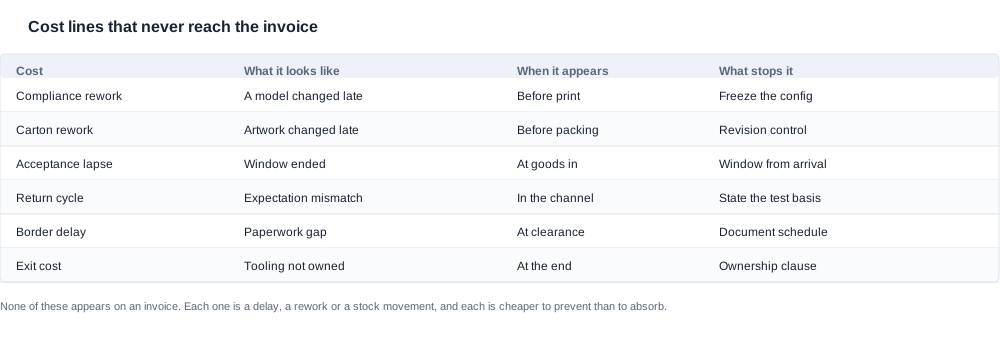
Los cuatro costes ocultos recurrentes son una demora, una devolución, una retención en la frontera y una salida. Parecen no guardar relación entre sí, pero sí la tienen: comparten una estructura. En cada caso, un trabajo que debía haberse realizado antes de enviar las mercancías se realiza después, y el precio de volver a pedir se paga en tiempo, no en dinero.
La demora es la que más perjudica en un programa de temporada, porque la ventana de venta es fija y las mercancías no lo son. La devolución es la que más perjudica en un programa de repetición, porque aumenta con el volumen, y el volumen es precisamente lo que el comprador hizo crecer. La retención en la frontera es la que más perjudica en el primer envío a un mercado nuevo, porque la ruta de documentación no está probada y el inventario ya está pagado. La salida es la que más perjudica al final de una relación, porque es la única que no deja margen de maniobra.
Lo que las unifica es que ninguna puede liquidarse mediante un descuento. Un proveedor que ha retenido un consigno durante cuatro días no puede reembolsar esos cuatro días. Un comprador que ha vendido el inventario de una temporada a un canal que lo está devolviendo no puede recuperar el canal. El único instrumento que funciona es una cláusula que traslade la decisión a una fase anterior, y por eso los costes ocultos son costes contractuales, aunque no aparezcan como tales.
Existe una forma útil de dimensionarlos, incluso sin contar con las cifras del proveedor. Cada coste oculto tiene un factor que el catálogo publicado permite contar al comprador, y cada uno de esos factores aumenta en proporción a algo que el comprador ya conoce: el volumen para el coste de devolución, el número de mercados de destino para el coste fronterizo, el número de cambios de configuración para el coste de demora y la duración del programa para el coste de salida. Quien quiera saber si los costes ocultos son relevantes debería preguntar cuántos pedidos genera una tasa de devolución del uno por ciento en el volumen del primer año, cuántas incorporaciones de mercado contiene el plan de canales y cuántos cambios de configuración es probable que sufra la temporada. No son cifras del proveedor ni nuestras; son parte del propio plan del comprador, y es el plan lo que determina si los costes ocultos son una partida insignificante o la mayor del programa.
Esta es también la razón por la que los costes ocultos no son visibles en la cotización del proveedor. Una cotización se elaborate por configuración y cantidad, y no tiene forma de expresar un coste que depende de lo que ocurra después de la entrega. La cláusula, en cambio, se redacta una vez y se aplica a todo el programa. Esta es la razón estructural por la que la negociación pertenece al acuerdo, y también la razón por la que un comprador que pide a un proveedor que cotice los costes ocultos le está solicitando algo que el proveedor no puede producir.
También conviene decir qué no está oculto. El precio unitario, el depósito, el coste de las herramientas, el flete y el calendario de pagos son visibles, se cotizan y todos son negociables de forma habitual. Los compradores que gastan su capital negociador en el precio unitario y luego descubren un coste oculto lo han gastado en el orden equivocado, porque los costes ocultos suelen valer más que la diferencia de precio unitario por la que han luchado.
Coste que llega como retraso
El coste oculto más caro de esta categoría es el que llega antes de la factura, disfrazado de otra cosa.
La reelaboración por Cumplimiento no aparece como coste porque es un retraso. Se cambia la denominación de un modelo después de aprobar las artes. Se añade un mercado después de cerrar el expediente técnico. Se deja sin nombre a un operador económico responsable hasta que la caja va a imprenta. Cada uno de estos casos detiene el programa en una fase en la que la única forma de avanzar es hacer el trabajo que debería haberse hecho antes, y la única forma de pagarlo es con tiempo.
En la Unión Europea, la documentación que hay detrás es el expediente técnico conforme a la Directiva de Equipamientos de Radio (UE) 2014/53/UE y las obligaciones de trazabilidad del Reglamento General de Seguridad de los Productos (Reglamento (UE) 2023/988), aplicable desde el 13 de diciembre de 2024. Ambos son documentos con un calendario y ambos pueden cerrarse antes de la impresión. El coste de equivocarse no es un gasto de Cumplimiento: es una ventana de lanzamiento.
La reelaboración de la caja tiene la misma forma, pero con una cifra menor. Las artes se aprueban en la revisión A, la especificación cambia en la revisión B y la caja se imprime con la revisión A porque el pedido de impresión ya se había realizado. La reimpresión supone un coste real de materiales y flete, pero el coste mayor es la serialización: hay que reimprimir la caja, por lo que el empaquetado espera, el despacho espera y la entrada en aduanas espera.
La prevención para ambos casos es la misma cláusula, y es la más barata del documento: un bloqueo de configuración con una fecha indicada y una vía de control de cambios que especifique cuánto cuesta un cambio y qué calendario desplaza. Un programa con una fecha de bloqueo y una vía de cambios absorbe el cambio; un programa sin ellos lo absorbe como una reelaboración, porque no hay ningún sitio donde registrar que el cambio se ha presupuestado y programado.
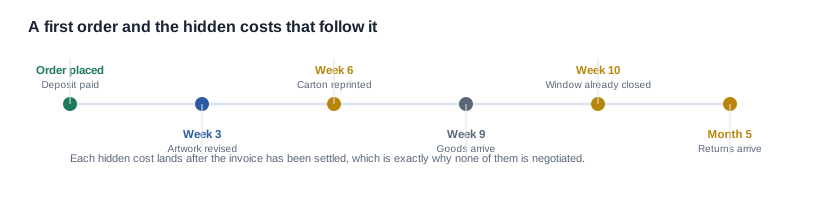
Coste que llega como devolución
El segundo coste oculto es el que peor escala, porque es proporcional al volumen y el volumen es justamente aquello que un programa hace crecer.
La reserva para devoluciones no es un coste oculto en el sentido de no estar presupuestado; más bien se trata de un coste ausente. La mayoría de los compradores modela las devoluciones como un porcentaje de los ingresos y toma ese porcentaje de la estimación de un proveedor o de una impresión general. En esta categoría, ambos métodos son peores que inservibles, porque la tasa de devolución no es una propiedad del producto. Es una propiedad de la descripción.
El catálogo hace visible el mecanismo. La autonomía nominal se publica para todas las referencias: 5~8 horas para el V03 y el V03 Pro, el V06 y el S7; 6~8 horas para el KY06 y el MT5; alrededor de 7 horas para el L2 Utral y el CY03, el MT6 y el L1 Pro, y el CY05. Ninguna de estas cifras incluye una condición de prueba. El tiempo de carga también se publica para todas las referencias: dos horas o menos para veintiséis de ellas y alrededor de una hora para el D17 y el ZH12, de nuevo sin un estado inicial ni un criterio final. Por tanto, el comprador dispone de un intervalo, pero no de una base para interpretarlo.
Una ficha que dice "alrededor de siete horas, medido en una muestra" y otra que dice "todo el día" describen el mismo hardware y producen perfiles de devolución completamente diferentes. La primera es una declaración sobre un intervalo publicado con su limitación adjunta. La segunda es una promesa sobre una condición que nadie ha medido, y la diferencia entre la promesa y la experiencia es precisamente la reserva para devoluciones, que llega un trimestre después en forma de notas de crédito y fletes.
Hay un segundo factor de devolución en esta categoría que se discusses todavía menos: la configuración del estuche. Un estuche de 900 mAh y otro de 1400 mAh del mismo modelo son productos diferentes para el cliente, y el catálogo publicado admite ambos para el L2 Utral. Si la ficha de venta al público y la mercancía enviada no coinciden sobre cuál va en la caja, la devolución no es una reclamación por defecto: es una discrepancia en la descripción, y puede evitarse por completo con una sola línea en el anexo de especificaciones.
El término comercial que evita ambos es la cláusula de control de cambios, leída junto con el criterio de aceptación. Si la descripción que el comprador publicará forma parte de la configuración aprobada, cualquier cambio en el producto que modifique dicha descripción será un cambio que requiere una firma, no una notificación.
El coste que llega al puerto
La retención en frontera es el coste oculto con la aritmética más clara y el momento menos predecible. Un envío retenido en la frontera supone un retraso medido en días por cada unidad de inventario que el comprador ya ha pagado, además de una partida de armazenaje que nadie presupuestó y una conversación con el canal y el cliente del comprador. No ocurre porque alguien haya hecho algo mal. Ocurre porque faltaba un documento, llegó tarde o era incompatible con otro.
Los tres hallazgos que lo provocan son habituales. Una designación de modelo que no coincide entre la factura comercial y la caja. Un documento de transporte de baterías que no cubre el envío tal como está embalado; en un envío con litio, el resumen de la prueba de transporte de la batería es el elemento que detiene la expedición en lugar de retrasarla. Y un mercado cuyos documentos nunca se solicitaron porque se incorporó después de cerrar la documentación.
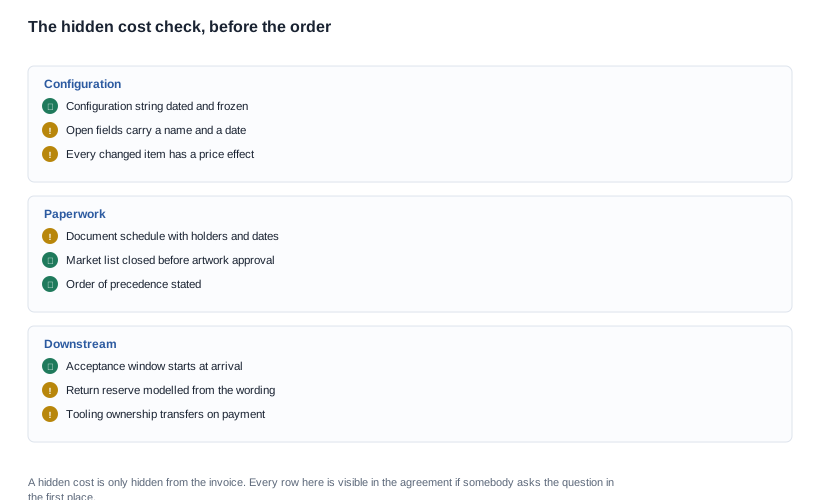
Este es el coste oculto donde resulta más evidente que merece redactarse una cláusula, porque la alternativa no es más barata, simplemente es posterior. Un calendario de entrega de documentos con un mercado, un requisito, un responsable y una fecha para cada línea adelanta todo el proceso a la fase previa a la impresión, donde no cuesta nada, y lo saca del despacho de aduanas, donde lo cuesta todo.
También hay una dimensión comercial que conviene señalar. Un proveedor que no puede presentar el expediente técnico a petición normalmente seguirá diciendo que el expediente existe, y el comprador se enterará en el puerto y no en la oficina del proveedor. La pregunta que hay que hacer antes de firmar no es si el expediente existe, sino si puede entregarse en una semana y si un tercero puede leerlo.
Hay además otro coste oculto del lado del puerto que suele atribuirse a la parte equivocada y que conviene nombrar porque cambia quién debe actuar. El límite entre las obligaciones del proveedor y las del comprador no es el mismo que el límite entre sus responsabilidades respecto de la documentación. El proveedor fabrica según la configuración; el comprador es la parte que introduce el producto en el mercado y la que firma la declaración. Esto significa que el comprador necesita las pruebas del proveedor para cumplir con su propia obligación, por lo que el calendario debe organizarse en torno a esa dependencia y no al calendario de producción. Un documento solicitado a la fábrica al mismo tiempo que se están embalando las mercancías se solicita demasiado tarde.
La versión práctica de esto es una única pregunta con una única respuesta: ¿cuáles de los documentos de este mercado pueden entregar hoy, sin referirse a este pedido? Si la respuesta es una lista, la vía existe. Si la respuesta es que se organizará una vez confirmado el pedido, la vía debe incorporarse al calendario, y el calendario debe fecharse antes de aprobarse la arte final.
Un primer pedido trabajado hasta el segundo
Este es un escenario ilustrativo, no un proyecto de cliente. No se describe ningún cliente ni se reclama ningún pedido; el modelo, la cantidad, el mercado y el canal son hipotéticos para que pueda seguirse el razonamiento.
El escenario: una marca abre una línea de cámaras en un mercado europeo a través de un socio de canal. El pedido es un Primer Pedido, lo bastante importante como para tener impacto, de un modelo con estuche de Carga y caja de venta con la marca. La preocupación declarada del comprador es el margen y no el calendario, porque el canal se ha comprometido a una ventana de lanzamiento y el comprador ha dado por hecho que las mercancías estarían disponibles.
El primer coste oculto llega antes de fabricar las mercancías. El propio equipo de producto del comprador pide una variante de color más oscura tres semanas después de aprobarse la arte final, y el cambio se trata como una solicitud en lugar de como un cambio. Como el acuerdo no incluye una vía de control de cambios, nadie pregunta cuánto cuesta ni quéertia provoca. La caja se reimprime, el hueco de embalado se retrasa una semana y la ventana de lanzamiento pierde su margen. El coste es una semana de tiempo de venta y una reimpresión, y es invisible en la factura.
El segundo coste oculto llega con la mercancía. El plazo de aceptación se redactó desde la fecha de producción en lugar de desde la llegada, por lo que, cuando el envío llega al almacén del comprador, el plazo ya ha vencido. Dos unidades de la primera entrega tienen un fallo visible en la bisagra de la carcasa. El comprador ha pagado el saldo y no puede rechazarlas, porque la cláusula indica que la mercancía se aceptó cuando se produjo. El coste es de dos unidades, más el flete de las replacements y el retrabajo, y el coste más profundo es que el equipo de recepción del comprador ha aprendido que la cláusula de aceptación no vale la pena ejecutarla, lo que cambia la forma de gestionar el próximo pedido.
El tercer coste oculto llega a través del canal. La ficha de venta minorista publicaba «hasta siete horas de uso» porque así es como el catálogo recoge la cifra, y el catálogo no publica una condición de prueba. En dos meses, el canal está devolviendo unidades de clientes que esperaban un producto para todo el día. Las devoluciones no son defectos, por lo que no están cubiertas, y cada una es una unidad que costó el precio completo puesto en destino y no generó ingresos. La respuesta correcta es que la ficha debería haber indicado el intervalo junto con su limitación, y la respuesta incorrecta es que no debería haberse publicado, porque el intervalo era exacto.
El cuarto coste oculto llega al final, y es el que refleja realmente el escenario. El programa va bien, el canal quiere duplicar el volumen y el comprador decide incorporar a un segundo proveedor por resiliencia. En ese momento se descubre que el molde nunca se transfirió tras el pago, que la fábrica conserva el arte y que la compilación del firmware está en manos del subproveedor que lo desarrolló. Nada se pactó mal. Todo se dejó sin pactar. El coste de trasladar el programa ahora es una negociación con un proveedor que no tiene ninguna razón para ayudar, y el coste de continuar es tener un proveedor que lo sabe.
Si observamos los cuatro juntos, el patrón es claro. Todos ellos se habrían evitado mediante una decisión tomada antes del primer pedido, y todos ellos se encarecieron por la ausencia de una cláusula concreta: control de cambios, un plazo de aceptación desde la llegada, una descripción que forme parte de la configuración y condiciones de salida. Ninguno requería un mejor precio.
Lo que Cynrin asumirá y lo que no
Incluiremos en el acuerdo un cuadro de configuración, criterios de aceptación con métodos, hitos con desencadenantes observables, responsabilidad del cumplimiento, control de cambios y cláusulas sobre la titularidad de las herramientas y del firmware. No firmaremos un pedido que deje sin asignar la responsabilidad del cumplimiento. Cuando no sea posible pactar una cláusula, lo diremos en la etapa de cotización en lugar de dejar que aflore en el puerto.
Lo que asumiremos es el coste habitual de realizar el trabajo: producir el cuadro de configuración, la muestra aprobada, el plan de pruebas, el expediente técnico para los mercados incluidos y el conjunto de documentos de envío. Lo que no asumiremos, y no podemos asumir, es el coste de un cambio del propio comprador realizado después de la fecha de congelación y de la aprobación del arte, porque en ese punto el trabajo ya se ha realizado y hay que volver a hacerlo.
Las cantidades mínimas de pedido, los plazos de producción y nuestros precios unitarios no se publican, ni tampoco los números de certificado, las referencias de los sensores o las tasas de defectos. Un coste oculto no puede valorarse sin la configuración publicada, por lo que es en la configuración publicada donde dedicaremos nuestro esfuerzo, y el resto es una cuestión que corresponde al expediente del propio proveedor.
Para consultar el detalle de las cláusulas, véase condiciones del contrato. La guía de lectura de contratos analiza un contrato línea por línea, y las señales de alerta en contratos es la versión breve para una revisión de media hora.
Lecturas relacionadas
- guía de lectura de contratos
- señales de alerta en contratos
- condiciones y acuerdos contractuales
Envíenos la configuración, la cantidad y el mercado, y le diremos qué partes del coste están resueltas y cuáles le corresponden.


