
スマートグラスの契約には2種類のコストがあり、そのうち請求書に記載されるのは1種類だけです。明示的なコストは単価、前金、型代、運賃であり、交渉の対象になるのはこのコストです。隠れたコストは、誰も計上していない間にプログラムが消費するあらゆるものです。再印刷、保管された委託品、返品品の循環、商品が到着する前に終了する販売時期などが該当します。
これらのコストが生じるのは、サプライヤーが隠しているからではありません。発生時点では、会計上のコストではないからです。再加工は費用項目ではなく、1週間です。遅延は支払いではなく、失われる販売機会です。返品は売られなかった製品ではなく、戻ってきた製品です。これはまさに、バイヤーが交渉 と思う地点では交渉できない理由です。
このカテゴリーでは4つの隠れたコストが繰り返し発生します。以下では、発生する順序に沿って示します。それぞれについて、症状、根本原因、およびそれを防止する条項を説明します。第5節では、具体的プロジェクトではなくシナリオとして、ファーストオーダーとその2件目を通じてこれらのコストを説明します。worked example のほうが一覧よりも、これらのコストが複合する仕組みが明確に伝わるためです。
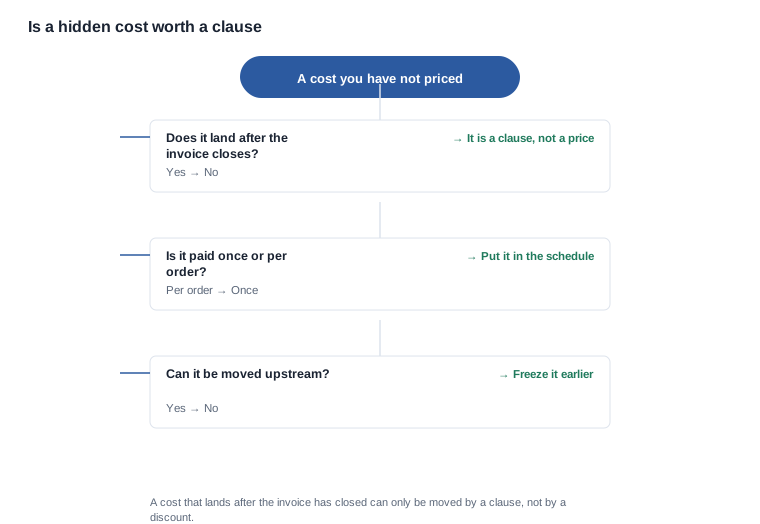
バイヤーにとっての結論は次のとおりです。隠れたコストはえて安くするものではなく、作業を前工程に移すことで価格実務できます。4つのうちどれについても、発注前に下す決定で防止できますが、発注後に回収することはできません。
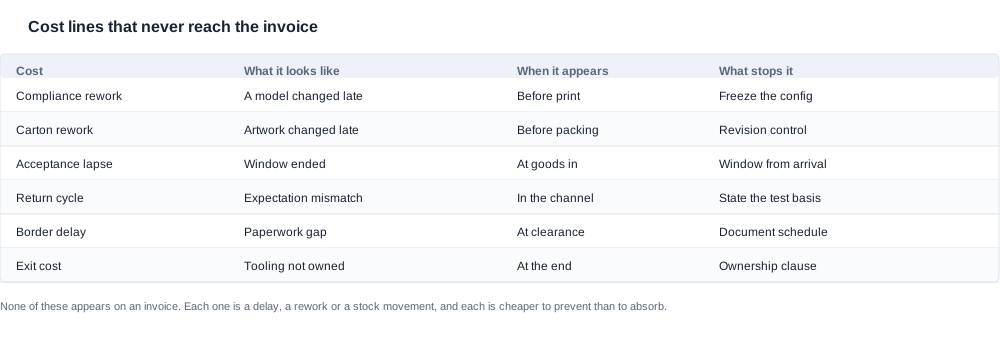
スマートグラスの契約:請求書に到達しないコスト
繰り返し発生する4つの隠れたコストは、遅延、返品、国境での保留、退出です。それぞれは無関係に見えますが、実際には共通した構造を持っています。いずれも、商品を発送する前に実施されるはずの作業が発送後に行われ、再注文の代償が金額ではなく時間として支払われるからです。
季節性のプログラムで最も痛むのは遅延です。販売機会は決まっている 商品が間に合わないためです。繰り返し行われるプログラムで最も痛むのは返品です。返品は数量に比例して増え、その数量とはバイヤーが増やした量そのものだからです。書類提出ルートが未検証である一方、在庫はすでに支払い済みだからです。関係終了時に最も痛むのは退出です。残る交渉余地がない唯一のコストだからです。
これらの共通点は、どれも値引きによって解決できないことです。4日間委託品を保管したサプライヤーは、その4日間を返金できません。一季分の在庫を返品している販売チャネルに売ったバイヤーが、そのチャネルを取り戻すこともできません。有效的なのは、決定を前工程に移す条項だけです。
サプライヤーの数字がなくても、これらの規模を推定する方法があります。各隠れたコストには、公開カタログからバイヤーがカウントできる要因があり、その要因はすべてバイヤーが既に把握している要素随着します。これはサプライヤーでも当社でもない数値ではなく、バイヤーの計画そのものです。そしてその計画によって、隠れたコストが誤差の範囲にとどまるのか、プログラム最大のコスト項目になるのかが決まります。
これ也是、隠れたコストがサプライヤーの見積書に見えない理由です。見積書は設定と数量ごとに作成されるため、納品後に何が起こるかに依存するコストを表現できません。一方、条項は一度書けばプログラム全体に適用されます。交渉を契約書に含めるべきであり、サプライヤーに隠れたコストの見積りを求めるバイヤーは、そもそもサプライヤーが作成できないものを求めていることになる理由です。
.hiddenされていない項目も 述べておく価値があります。単価、前金、型代、送料、支払条件はいずれも可視化されており、提示されており、通常の方法で交渉可能です。hidden costs は通常、単価差で交渉した金額よりも大きいためです。
遅延として現れるコスト
このカテゴリーで最も高額な隠しコストは、別のものに変装されて請求書より先に到着するコストです。
コンプライアンスの手戻りは、遅延であるため費用として計上されません。所有?
欧州連合では、これを支える書類は、Radio Equipment Directive (EU) 2014/53/EUに基づく技術文書と、General Product Safety Regulation(Regulation (EU) 2023/988)に基づくトレーサビリティ義務です。いずれも2024年12月13日から適用されています。どちらもスケジュールが定められた書類であり、印刷前に完了できます。
ラゲージの改修は、同じ形のまま小さい数字を付けたものです。アートワークは改訂Aで承認され、仕様は改訂Bで変更されましたが、印刷指示はすでに発注済みだったため、ラゲージは改訂Aに基づいて印刷されました。再印刷には資材と輸送に実際の費用が発生しますが、より大きなコストはシリアライズです。
両者の防止策は同じ条項であり、文書の中で最も低コストなものです。確定日と、変更時のコストおよび影響を受ける範囲を示す変更管理経路を定める構成凍結です。凍結日と変更経路があるプログラムは変更を吸収できます。
返品として現れるコスト
2番目の隠しコストは、数量に比例するため、最も badlyならないコストです。数量はプログラムが成長する要素だからです。
返品準備金は、価格に織り込まれているという意味での隠れたコストではありません。むしろ、欠落した購入者の多くは返品を売上高に対する割合としてモデル化し、割合についてはサプライヤーの見積もりや一般的な印象から得出します。このカテゴリーでは、どちら もまったく役に立ちません。返品率は製品の特性ではないからです。描述を特徴_fs。いや、 。
カタログはその仕組みを可視化しています。各製品には公称動作時間が公開されています。V03、V03 Pro、V06、S7は5~8時間、KY06、MT5は6~8時間、L2 Utral、CY03、MT6、L1 Pro、CY05は約7時間です。ただし、いずれの数値にもテスト条件は付されていません。各製品の充電時間も同様に公開されており、26製品では2時間以下、D17とZH12では約1時間です 。こちらも初期状態や終了基準は示されていません。したがって、購入者が持つのは幅だけで、それを解釈する根拠はありません。
「サンプル測定で約7時間」と記された出品と、「一日中使用可能」と記された出荷は、同じハードウェアを指しているのに、返品率には大きな差が生じます。前者は、公表された稼働時間の帯と、その条件・限界を明示したものです。
このカテゴリーには、さらに議論が少ない2つ目の返品要因があり、それはケースの構成です。仕様書の附属書に1行追加するだけで完全に防止できます。
両方を防止する商務条項は、受入基準と併せて読むべき変更管理条項です。買い手が公開する説明書きが承認済み構成の一部であれば、説明書きを変更する製品変更は、通知ではなく署名を要する変更となります。
港で発生する費用
国境での保留は、計算が最も明確である一方、発生時期の予測が最も難しい隠れた費用です。国境で保留された貨物では、これは、誰かが間違いをしたから起きるのではありません。書類が不足していたり、遅れて提出されたり、別の書類と一致していなかったために発生します。
原因となる3つの所見はいずれも日常的なものです。商業請求書と梱包箱でモデル指定が一致していないこと。?
条項を最も明示的に記載する価値があるのは隠れた費用のケースです。代替手段は安く済むのではなく、単に後で になるだけだからです。
商務上の側面も指摘 worth notingです。需要に応じて技術文書を作成できないサプライヤーは、通常でもその文書の存在を述べます。そして買い手がそれを知るのは、サプライヤーのオフィスではなく港での対応高峰時です。署名前に問うべきは、文書が存在するかではなく、1週間で提示できるか、そして第三者が読めるかです。
港側の隠れたコストがもう1つあります。これは、誰が対応すべきかを左右するため、明確にしておく価値があります。サプライヤーの義務と買い手の義務の境界は、書類におけるサプライヤーの責任と買い手の責任の境界とは一致しません。つまり、買い手が自らの義務を果たすには、サプライヤーから証拠資料を取得する必要があります。したがって、スケジュールは生産カレンダーではなく、この依存関係に沿って設定しなければなりません。
これを実務的に言い換えると、答えが1つだけの質問になります。答えが一覧なら、経路は存在します。
ファーストオーダーから2件目まで沿途ケーススタディ
これは実務、加工されたシナリオであり、クライアントプロジェクトではありません。
第1回注文であり、十分に大きな規模で、充電ケースとブランド入り小売箱を備えたモデルだ。買い手が懸念しているのは納期ではなく利益率である。_channelは発売時期をコミットしており、買い手は商品が届くことを前提としているためだ。
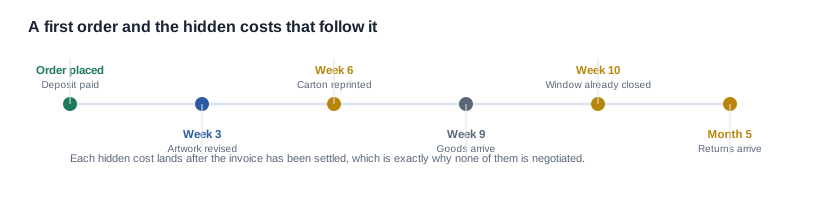
最初の隠れた費用は、製品が製造される前に発生します。買い手の自社製品チームが、アートワーク承認の3週間後に、より暗いカラーバりを要求し、この変更が変更ではなくリクエストとして扱われます。契約に変更管理経路がないため、変更の費用や影響を確認した人はいません。外装箱を再印刷し、梱包工程は1週間遅延期、発売枠のマージンは失われます。これは販売時間の1週間と再印刷の費用であり、請求書には表示されません。
2つ目の隠れたコストは商品とともに表面化します。検収期間は、製造日ではなく到着日を起点に作成されたため、荷が購入者の倉庫へ到着した時点では、すでに期限が切れています。初回納品品の2台には、ケースのヒンジに目視で確認できる不具合があります。購入者は残代を支払済みですが、当該条項では製造時にすでに検収済みとされているため、返品を拒絶できません。コストは2台分の損失、交換品の送料、再作業費です。より深いコストは、購入者の入荷担当チームが、検収条項を履行させる価値がないことを学んだことにあり、その認識が次の注文の進め方を変えます。
3つ目の隠れたコストは販売チャネルに現れます。小売商品ページでは"最大7時間の使用"と表記されていますが、カタログがその数値を記載している一方、カタログには試験条件が示されていないためです。これは欠陥による返品ではないため、対象範囲に含まれません。返品1台ごとに、輸送費や関税などを含む全納入コストが発生している一方、売上は生まれません。正しい答えは、その性能帯と併せて制約事項を商品ページに明記すべきだったことです。誤った答えは、性能帯自体は正確だったという理由で商品ページを掲載しなかったことです。
4つ目の隠れたコストは最後に現れ、本シナリオが本来扱う論点です。プロジェクトは順調に進んでおり、販売チャネルは出荷量を2倍にしたいと考えています。事業継続性を確保するため、購入者は2つ目のサプライヤーを導入します。条件が不適切な形で合意されたわけではありません。合意を丸ごと残していたのです。プロジェクトを他へ移すコストは、協力する理由のないサプライヤーとの交渉になり、現状を維持するコストは、その事情を知っているサプライヤーに依存することになります。
4つを併せて見ると、傾向は明らかです。いずれも、ファーストオーダー前に下した判断によって防げましたが、コストを増大させたのは、特定の条項が欠けていたことです。具体的には、変更管理、到着日を起点とする検収期間、構成の一部とした製品説明、終了条項です。いずれも、より有利な価格を求める交渉を要したものではありません。
Cynrinが負担するものと負担しないもの
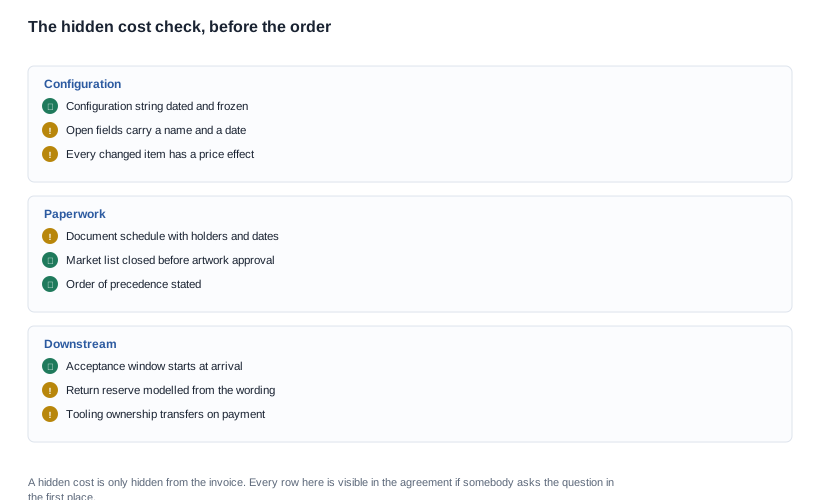
契約には、構成表、試験方法を含む検収基準、客観的に確認できるトリガーを設定したマイルストーン、コンプライアンスの担当主体、変更管理、工具・金型およびファームウェアの所有権条項を盛り込みます。コンプライアンスの担当主体を未確定にしたままの注文には署名しません。
私たちが負担するのは、業務実施に伴う通常のコストです。その時点ですでに作業が完了しており、再実施が必要になるためです。
最低注文数量、生産リードタイム、当社単価は非公開です。証明書番号、センサーパーツ品番、不良率も非公開です。公開されている構成情報がなければ、隠れたコストの金額を算出することはできません。そのため、私たちは公開する構成情報に力を集中し、残りの項目はサプライヤー側の記録で確認する必要があります。
条項の詳細は契約条項をご覧ください。契約の読み方ガイドでは契約の各条項を順に解説します。また、契約の危険箇所は、30分間のレビュー向けの短縮版です。
関連記事
- 契約の読み方ガイド
- 契約の危険箇所
コストのうち確定している部分と購入者側の負担となる部分を明示します。


