
の比較は、まず単価から始まりますが- 大抵、単価だけではコストではないため、比較がそこで行き止まりになります。単価は、少なくとも12項目からなるコスト項目の一要素にすぎず、2つのモデル間で大きく異なる項目は対接quotationに記載されていることは稀です。型代、コンプライアンス費用、検査不合格のバッチ、コンテナ内で在庫として眠る3か月分の数量など、いずれも実在するコストですが、多くの購入者が最初に交渉する明細にはいずれも記載されていません。
このカテゴリー固有の2つ目の問題もあります。比較のモデル化に使えるコスト項目のデータが一切公開されていません。価格、最小注文数量、リードタイム、サンプル費、保証条件、型代、NRE、支払条件、配送はすべて私たちのカタログでは非公開であり、多くのサプライヤーでも、問い合わせるまで非公開です。確度の高い数値が並んだ比較表、
そのため、このでは、よりdramaticでより的なことを行います。完全なコスト項目を列挙し、2つのモデル間で実際に変動する明細を特定し、捏造された見積書一つもなしにトレードオフを定量化する方法を示し、最後に、2つの数値を比較する前に確認すべき質問の順序を示します。
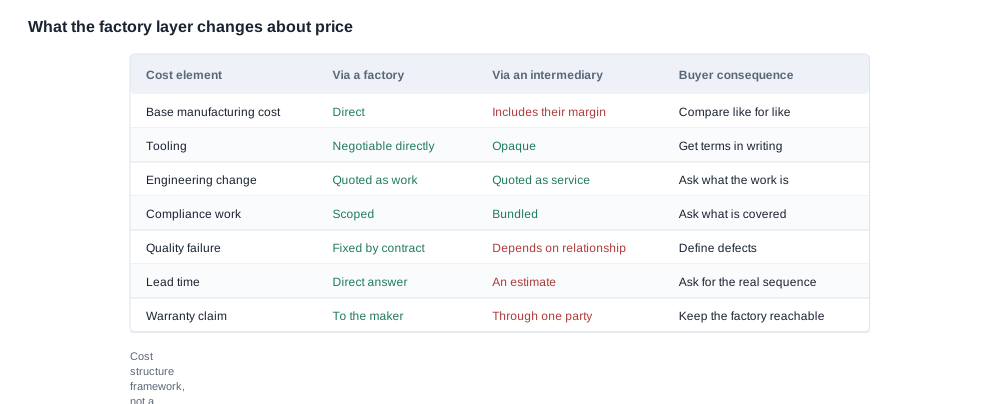
どちらのモデルでも、最終的に倉庫に届くphysicalな製品は同じです。違いは、その周囲にある12項目以上の勘定科目にあります。実際にお金が事業から出ていく順に積み上げて読むことが、プロジェクトにとってどちらのモデルが安いかを最も信頼性が高く見極める方法です。
非繰り返しエンジニアリングとデザイン。希望する構成をそもそも実現するための費用です。機構変更、PCB変更、ファームウェア、新たな工業デザイン、ZB.(カラーウェイド価格在含まれています。初回プロジェクトでは最大の明細項目となる一方、初期の協議ではほぼ常に過小評価されます。レンジ、または「未定」として提示されるためです。仲介者はパートナーから取得する必要があり、パートナーの関与なしにはこれを確約できないため、金額は後出しとなり、変動しやすくなります。
型代。金型、成形型治具、 、 です。型代は、実際の耐用 で shots やサイクルによって測られる資本資産であり、所有権の観点で2つのモデルの違いが最も明確に現れる項目です。仲介者は保有せず、保有するパートナーの名称を告诉你ます。購入者にとって現金費用は同程度でも、資産を管理できるのは誰か、変更できるのは誰か、プロジェクト終了時にリリースできるのは誰かという違いがあります。
合意数量における単価。誰もが最初に交渉する項目です。このカテゴリーでは数量による価格設定の段階が急峻です。部品費、セル費、組立時間は、数量に対してそれぞれ異なる割合で変動するためです。
最小注文数量とその結果。MOQは価格ではなく、現金拘束の約束です。MOQが小さければ参入障壁は下がりますが、数量に比例して下がらないすべての項目について、1台当たりの費用が上がります。Qualification time、自社での梱包作業、自社での商品撮影、自社のコンプライアンスファイル作成などです。
支払いから受け取りまでの時間差です。リードタイムが長くなるほど、支払条件が悪くなるほど、この差は拡大します。利益率が薄い企業では、比較の中で最も大きな数値になることが多く、見積書には決して現れません。
検査とテスト。出荷前検査、第三者検査、サンプル制作、量産承認サンプルの承認です。仲介者は他社の時間を手配する必要があります。
失敗のコスト。検査不合格のバッチ、発売時期を逃した出荷、量産承認サンプル確定後の仕様変更、出荷形態をカバーしていないコンプライアンス文書などです。これらは取引関係を決めるコストであり、価格比較では見えない項目です。
アフターサービスと保証対応。不良品が製造元と同じ相手を通じて返金され、原因の特定と処置にどれくらい時間がかかるかは、サービスだけの問題ではなく、コスト要因でもあります。
物流と関税。
コンプライアンス。当社独自のカタログについて、押さえておきたい現実を明快に述べるなら、カタログにはモデルごとの認証項目も、適合宣言書も、コンプライアンス文書も掲載しておらず、カタログ本文のどこにもCE、FCC、RED、EN 18031は記載していません。輸出認証に関するページは、特許証書画像10点、設計特許8件、效用モデル2件を示す寫真のページです。
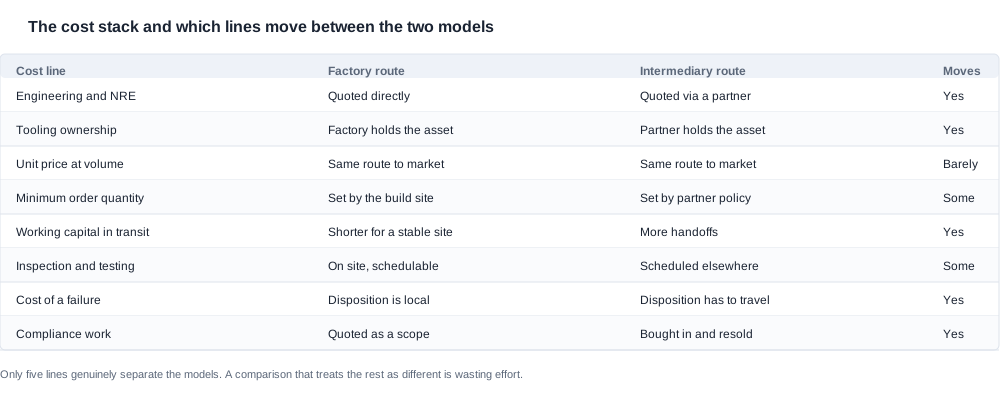
ファクトリーと商社でコストが変動する項目と、変動しない項目
このコスト構成のすべての項目が、2つのモデルを区別するわけではありません。裏付けとなる業務が同じなので同一な項目もあり把它たちを相違として扱う比較は無駄な作業です。
実際に変動するのは、情報と資産の管理 る項目、つまりNRE、金型の所有権と改修、洞察な回答が得られるまでの時間、不良ロットの処理方法、納期を守る能力です。この5項目こそ、ファクトリーと仲介業者との間で生じる実務上の差異が実際に存在する箇所です。
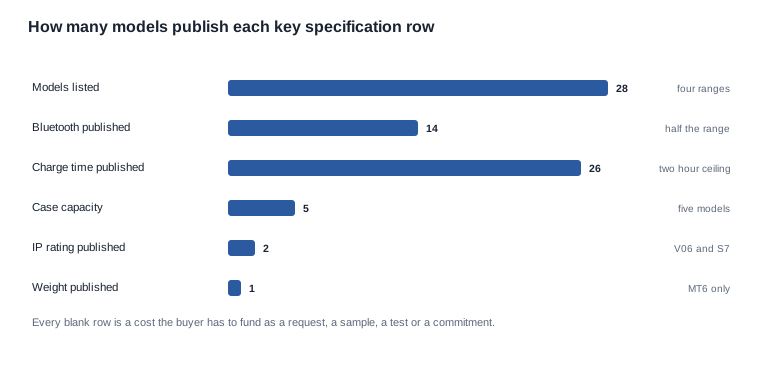
当社の28モデルのうち、Bluetooth版が14モデルで公開されており、カメラモデルの11モデル、A05、A06、骨伝導モデルには公開されていません。充電時間は26モデルで公開され、上限は2時間以下で、D17とZH12のみ約1時間を公開しています。充電ケースの容量は5モデルで公開されています。侵入保護等級はV06とS7の2モデルです。フレームの重量はMT6のみ、レンズ部分で158 gとして公開されています。
これらすべての空欄は、購入者が要望、サンプル、試験またはコミットメントとして負担しなければならないコスト構成上の項目です。購入者が自分で確認しなければならないコストの多さを判断しています。サプライヤーが書面公開する項目数は、彼らが負担する開発予算を直接表しています。
これは、主張よりもカタログを読む、より有用な方法であり、当社が空欄を推定値で埋めたことがない理由でもあります。
数字を創作せずにファクトリーと商社のトレードオフを定量化する
コスト比較 Immediately モデル化 Immediately な理由であり、購入者が作出した数字に the 実際は、入力値なしにモデル化しているためです。見積段階では入力値はまだ存在しないため、その時点で構築したモデルは表計算装了にすぎない推測です。
別の方法は、確認可能な情報に基づいてモデルを構築し、明確な順序で情報を得ることです。以下は見積書ではなく、説明のための構造例としてお使いください。以下のすべての数値は計算を示すために選んだ仮の値であり、当社の価格、MOQ、リードタイムではありません。
初回プログラムを5,000台とし、2つの候補間で、その数量における単価差、固定のエンジニアリングおよび金型費用、最低注文数量、日数で表したリードタイムが異なるものと仮定します。重要な計算は損益分岐点です。固定費用が単価差を支配しなくなるのは、数量がどのくらいになったときでしょうか。
- 固定費は回収されないまま残ることになるからです。
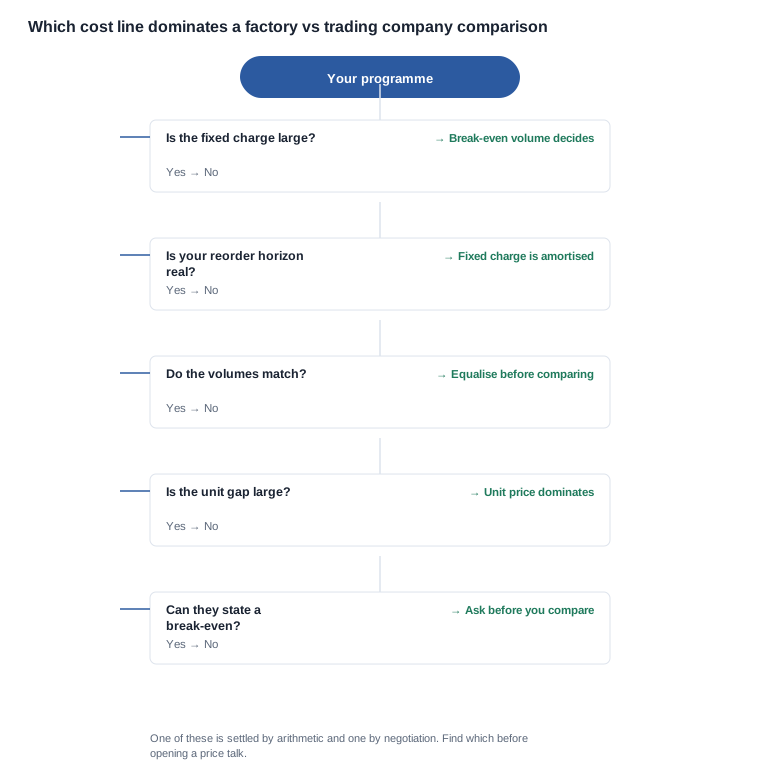
実際にこのモデルを崩す要素は2つあり、いずれも数字を収集する前に明示する必要があります。1つ目は、単価差が通常、必要としている数量ではなく 者が期待する数量を前提に算出されている点です。したがって、双方の数量をそろえるまでは、比較対象は異なる前提同士になります。
この演習で有用な成果物、数字ではありません。候補者の絞り込みと、交渉の手段です。
- 損益分岐数量を自社プログラムに基づいて算出、直接各候補者に確認します。損益分岐点を示せない供給者は、固定費が実際には固定ではないことを示す、それ自体が答えです。
- 交渉対象にする項目を定めます。単価、固定費、MOQ、または支払条件のいずれかです。対象を定めないと、4社の供給者がそれぞれ別の項目で交渉し、4つの異なるものを比較することになります。
- 再注文を行う数量を定めます。
- を、自社の地用している条件に基づいて評価します。発売の遅延と、過度にコミットした固定費を比較します。
最後の項目は、代理商にとって特に重要です。資金,the launchと明確な再注文期間を持つブランドにとって、固定費は投資です。売出予測に基づいて購入する代理店にとって、同じ固定費はリスクであり、トレードオフの結論まったく異なる地点に定まります。
実際の決定は、分布の端によって下されます。
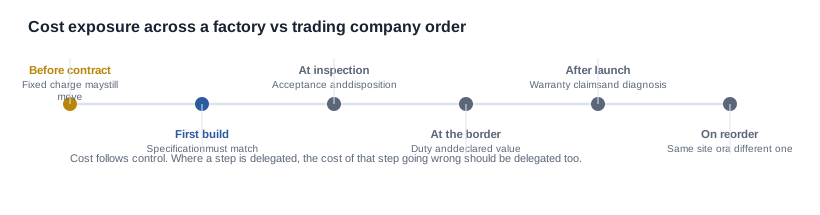
契約前。発売日に向けてマーケティング予算をコミットした後に、提示された固定費が変動するリスクです。このリスクは、まだ生産拠点が特定できない側の負担となります。実務上、これはパートナー層が最も多いモデルです。
初回生産時。承認した仕様と実際に出荷される仕様が異なるリスクです。対策はゴールデンサンプルです。承認済みの実物を双方が保管し、後のあらゆる紛争の基準とします。
検査時。ロットが検査基準を満たさず、 、当初Jv製品した当事者ではなく 法的 partnerの判断を待つため、処分に数週間を要するリスクです。対策は手続きではなく契約で決めます。合否判定基準、買手が提出すべき証拠、送料の負担者、優れた での代替とし 、購入注文書に記載し、後日のメールに委ねません。
通関時。書類上の申告額が想定していた金額と異なり、関税と遅延の負担が自分の側に生じるリスクです。通関や関税を業務する当事者が事業モデルに含まれていなければ、このリスクは原則として自分の負担となります。
発売後。現物に触れたことのない者が遠隔で診断せざるを得ない保証請求、製品を製造した供給者は、質問を取り次ぐ者より、症状から数年将以内に診断できるのが通常です。
再注文時。2回目の生産が別拠点かつ異なる構成で行われ、公開済みの寫真や商品登録文が箱入製品と一致しなくなるリスクです。
配分の原則はシンプルで、交渉で提及する価値があります。コストは支配権に従うというものです。その工程を委託するなら、コストも併せて文書で委譲し、責任者と是正策、日付を明記してください。
コストの話は、通常は遅すぎる時に始まります。コストに関する質問は、となる前に聞く必要があります。
適切な質問は「単価いくらですか」ではありません。この質問によってサプライヤーのコスト構造が明らかになり、見積書が存在しない段階でも回答でき、何かをコミットする必要もありません。
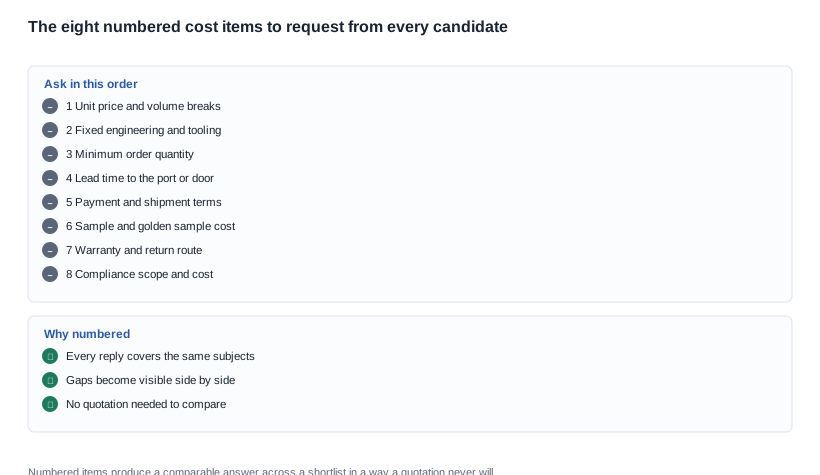
実務では、以下を番号付きのリストで送り、番号付きの回答を求めます。自社側で公開している情報はないため、要求は双方向に同じです。
- 当社のプログラム数量における単価と、数量別の段階価格。
- 固定エンジニアリング費および金型のchargesを、カテゴリーと各資産の所有者ごとに区分。
- 最小注文数量と、その数量未満での実務上の影響。
- of recordの主体を含む。
- サンプルおよびゴールデンサンプルのコストと、適用する合否基準。
- 保証条件、返品経路および処分までの想定期間。
8つの番号付き項目を使うことで、見積書では実現できない形で、 された候補を一貫して比較できます。番号によって、すべての回答で同じ8つの話題が強制されるためです。
交渉自体は、1つの項目に絞ることが規律です。初回から価格、MOQ、支払条件を同時に交渉すると、サプライヤーは各項目を少しだけ改善する一方、どれも確定しない回答を返し、3つのうちどれが本当に柔軟だったかは何も教えてもらえません。予想数量で最も影響が大きいと社内で試算した項目を選び、そこに強く交渉を集中してください。その他の項目は、何が動いたかが分かった後に調整できます。
最後に2点observationsがあります。まず、見積書上最も安い選択肢は、しばしば最も多くのリスクをこちらに移す選択です。このリスク移転は見積書では見えません。、記載のない製造拠点、未発行のコンプライアンス文書、記載のない合否基準です。最初から文書請求として進めるべきだったのです。
これは、で説明したデューデリジェンスの規律を、能力に関する主張ではなくコスト項目に適用したものです。カスタマイズの深さに関する記事では、目標に近いプラットフォームを選ぶことでNRE項目をどれだけ回避できるかを説明し、OEMリスク要因では、その双方の前提にあるリスク配分の論点を扱っています。には、完全な比較を掲載しています。
関連資料


