
การเปรียบเทียบซัพพลายเออร์เกือบทุกครั้งเริ่มต้นด้วยราคาต่อหน่วย และเกือบทุกครั้งก็ติดขัดตรงนั้น เพราะราคาเพียงอย่างเดียวไม่ใช่ต้นทุนจริง แต่เป็นเพียงหนึ่งองค์ประกอบในบัญชีต้นทุนอย่างน้อยสิบสองรายการ ส่วนองค์ประกอบที่ต่างกันมากที่สุดระหว่างสองโมเดลแทบไม่ใช่รายการที่พิมพ์อยู่ในใบเสนอราคา ค่าเครื่องมือ ค่าใช้จ่ายด้านการปฏิบัติตามข้อกำหนด ล็อตที่ไม่ผ่านการตรวจสอบ และสินค้าคงค้าปริมาณหนึ่งในสี่ที่เก็บอยู่ในตู้คอนเทนเนอร์ ล้วนเป็นเงินจริงทั้งสิ้น และไม่ปรากฏในรายการที่ผู้ซื้อส่วนใหญ่ต่อรองกันเป็นรายการแรก
มีปัญหาที่สองเฉพาะเจาะจงสำหรับหมวดหมู่นี้ ข้อกำหนดต้นทุนทั้งหมดที่คุณต้องใช้เพื่อจัดทำการเปรียบเทียบไม่มีการเผยแพร่ ราคา ปริมาณขั้นต่ำในการสั่งซื้อ ระยะเวลารอสินค้า ค่าตัวอย่าง เงื่อนไขการรับประกัน ค่าเครื่องมือ NRE เงื่อนไขการชำระเงิน และการจัดส่ง ล้วนไม่ปรากฏในแคตตาล็อกของเรา และที่ซัพพลายเออร์ส่วนใหญ่ก็จะไม่เปิดเผยจนกว่าคุณจะถาม ผู้ซื้อที่ได้รับการแสดงตารางเปรียบเทียบซึ่งมีตัวเลขที่ดูมั่นใจ กำลังได้รับการแสดงสมมติฐานของคนอื่น
ดังนั้น บทความนี้จึงทำสิ่งที่ไม่ฟังดูเกรียงแต่มีประโยชน์กว่า โดยแจกแจงโครงสร้างต้นทุนทั้งหมด ระบุว่ารายการใดบ้างที่เคลื่อนไหวระหว่างสองโมเดลอย่างแท้จริง เสนอวิธีประเมินข้อแลกเปลี่ยนโดยไม่ต้องใช้ใบเสนอราคาที่แต่งขึ้นแม้แต่ใบเดียว และจบด้วยลำดับคำถามที่ควรถามก่อนเปรียบเทียบตัวเลขใดๆ เลย กล่าวโดยย่อ การเปรียบเทียบโรงงานกับบริษัทค้าขายไม่ใช่การเปรียบเทียบราคา แต่เป็นคำถามว่าคุณสามารถรับภาระต้นทุนใดได้บ้างด้วยตนเอง
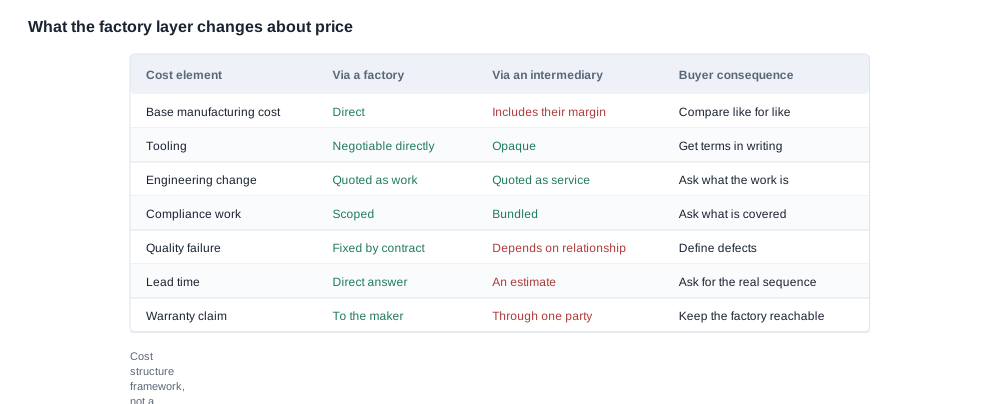
โรงงานเทียบกับบริษัทค้าขาย: ต้นทุนจริงอยู่ตรงไหนในแต่ละโมเดล
ทั้งสองโมเดลสุดท้ายจะมีสินค้าทางกายเหมือนกันอยู่ในคลังสินค้าของคุณ ความแตกต่างอยู่ที่บัญชีสิบสองรายการขึ้นไปที่ล้อมรอบสินค้านั้น การอ่านบัญชีเหล่านั้นเป็นโครงสร้างตามลำดับที่เงินจะออกจากธุรกิจจริงๆ เป็นวิธีที่น่าเชื่อถือที่สุดในการดูว่าโมเดลใดถูกกว่าสำหรับโครงการของคุณ
งานวิศวกรรมและออกแบบที่ไม่เกิดซ้ำ ต้นทุนในการทำให้การกำหนดค่าของคุณเกิดขึ้นได้ตั้งแต่แรก ทั้งการเปลี่ยนแปลงเชิงกล การเปลี่ยนแปลงแผงวงจร PCB เฟิร์มแวร์ การออกแบบอุตสาหกรรมใหม่ หรือชุดสีใหม่ นี่คือรายการต้นทุนเดี่ยวที่ใหญ่ที่สุดในโครงการแรก และแทบจะถูกประเมินต่ำเสมอในการพูดคุยช่วงแรก เพราะมักถูกเสนอเป็นช่วงราคาหรือระบุว่า “รอการยืนยัน” โรงงานมักเสนอราคาโดยตรง เพราะควบคุมทรัพยากรด้านวิศวกรรมเอง ส่วนตัวกลางต้องขอราคาจากคู่ค้า และมักไม่สามารถผูกพันกับตัวเลขนั้นได้หากไม่ได้รับการมีส่วนร่วมจากคู่ค้า ตัวเลขจึงมาช้ากว่าและเปลี่ยนแปลงได้ง่ายกว่า
ค่าเครื่องมือ แม่พิมพ์ พิมพ์ตัด ชิ้นวัด และอุปกรณ์ยึดงาน เครื่องมือเป็นสินทรัพย์ถาวรที่มีอายุใช้งานจริงวัดด้วยจำนวนครั้งที่ผลิตหรือรอบการผลิต และเป็นรายการที่แสดงให้เห็นความแตกต่างของสองโมเดลได้ชัดเจนที่สุดในแง่การเป็นเจ้าของ โรงงานเป็นเจ้าของเครื่องมือ ติดตาม บำรุงรักษา และบอกอายุของมันได้ ตัวกลางไม่มีเครื่องมือในครอบครอง แต่จะระบุชื่อคู่ค้าที่เป็นเจ้าของได้ สำหรับผู้ซื้อ ต้นทุนเงินสดอาจใกล้เคียงกัน แต่ความแตกต่างอยู่ที่ใครควบคุมสินทรัพย์ ใครสามารถปรับเปลี่ยนได้ และใครสามารถปล่อยเครื่องมือเมื่อสิ้นสุดโครงการ
ราคาต่อหน่วยที่ปริมาณตกลงกัน รายการที่ทุกฝ่ายต่อรองกันเป็นรายการแรก จุดแบ่งราคาตามปริมาณในหมวดหมู่นี้มีความชันสูงมาก เพราะต้นทุนชิ้นส่วน ต้นทุนเซลล์ และเวลาประกอบทั้งหมดปรับตามจำนวนในอัตราที่ต่างกัน
ปริมาณขั้นต่ำในการสั่งซื้อและผลที่ตามมา MOQ ไม่ใช่ราคา แต่คือข้อผูกพันทางการเงิน MOQ ที่ต่ำจะลดอุปสรรคในการเริ่มต้น แต่เพิ่มต้นทุนต่อหน่วยของทุกรายการที่ไม่ปรับตามปริมาณ เช่น เวลาที่คุณใช้ในการขอรับการรับรอง เวลาที่คุณใช้จัดทำบรรจุภัณฑ์ การถ่ายภาพสินค้าสำหรับลงประกาศ และเอกสารการปฏิบัติตามข้อกำหนดของคุณเอง
เงินทุนหมุนเวียนระหว่างการจัดส่ง ช่องว่างระหว่างการชำระเงินและการรับสินค้า ระยะเวลารอสินค้าที่นานขึ้นและเงื่อนไขการชำระเงินที่แย่ลง ต่างก็ทำให้ช่องว่างนี้ยาวขึ้น สำหรับธุรกิจที่มีอัตรากำไรบาง ตัวเลขนี้มักเป็นตัวเลขที่ใหญ่ที่สุดในการเปรียบเทียบ และไม่เคยปรากฏในใบเสนอราคา
การตรวจสอบและการทดสอบ การตรวจสอบก่อนการจัดส่ง การตรวจสอบโดยบุคคลที่สาม การทดสอบตัวอย่าง และการอนุมัติตัวอย่างมาตรฐาน โรงงานมักตรวจสอบวัตถุดิบขาเข้าและผลิตภัณฑ์ขาออกได้เองภายในพื้นที่ ส่วนตัวกลางต้องนัดเวลาของบุคคลอื่น
ต้นทุนของความล้มเหลว ล็อตที่ไม่ผ่านการตรวจสอบ การจัดส่งที่พลาดเส้นตายกำหนดเปิดตัว การเปลี่ยนข้อกำหนดหลังอนุมัติตัวอย่างมาตรฐาน หรือเอกสารการปฏิบัติตามข้อกำหนดที่ไม่ครอบคลุมโมเดลการจัดส่ง นี่คือต้นทุนที่กำหนดความสัมพันธ์ และเป็นสิ่งที่การเปรียบเทียบราคาไม่มองเห็น
การดูแลหลังการขายและการจัดการการรับประกัน หากสินค้าที่มีข้อบกพร่องต้องส่งกลับไปยังฝ่ายเดียวกับที่ผลิตหรือไม่ และใช้เวลานานเท่าใดในการดำเนินการจัดการ เป็นปัจจัยขับเคลื่อนต้นทุนไม่น้อยไปกว่าคำถามด้านการบริการ
โลจิสติกส์และอากรขาเข้า FOB หรือ DDP ใครเป็นผู้นำเข้าตามบันทึก ภาษีขาเข้าคำนวณจากมูลค่าที่ประกาศอย่างไร และจะเกิดอะไรขึ้นกับมูลค่าที่ประกาศเมื่อทั้งสองฝ่ายไม่เห็นด้วยกัน
การปฏิบัติตามข้อกำหนด การรับรอง การทดสอบ เอกสารทางเทคนิค และผู้รับผิดชอบในตลาดปลายทาง เริ่มต้นอย่างตรงไปตรงมาว่าจุดเริ่มต้นที่สุจริงสำหรับแคตตาล็อกของเราคือ เราไม่เผยแพร่ข้อมูลการรับรองแยกตามรุ่น ไม่เผยแพร่คำชี้แจ้งความสอดคล้อง และไม่เผยแพร่เอกสารการปฏิบัติตามข้อกำหนด อีกทั้งเราไม่ได้กล่าวถึง CE, FCC, RoHS, RED และ EN 18031 ที่ใดในเนื้อหาแคตตาล็อก หน้าข้อมูลการรับรองสำหรับการส่งออกของเราเป็นหน้าภาพที่แสดงภาพใบรับรองสิทธิบัตร 10 รายการ ได้แก่ สิทธิบัตรการออกแบบ 8 รายการ และอรุธประโยชน์ 2 รายการ นี่คือข้อเท็จจริงเกี่ยวกับเอกสารของเรา และเป็นหมวดงบที่คุณต้องคำนวณค่าใช้จ่ายเอง เพราะงานจัดทำเอกสารการปฏิบัติตามข้อกำหนดสำหรับรุ่นเฉพาะเป็นหน้าที่ของคุณที่จะสั่งงานและรับผิดชอบค่าใช้จ่าย
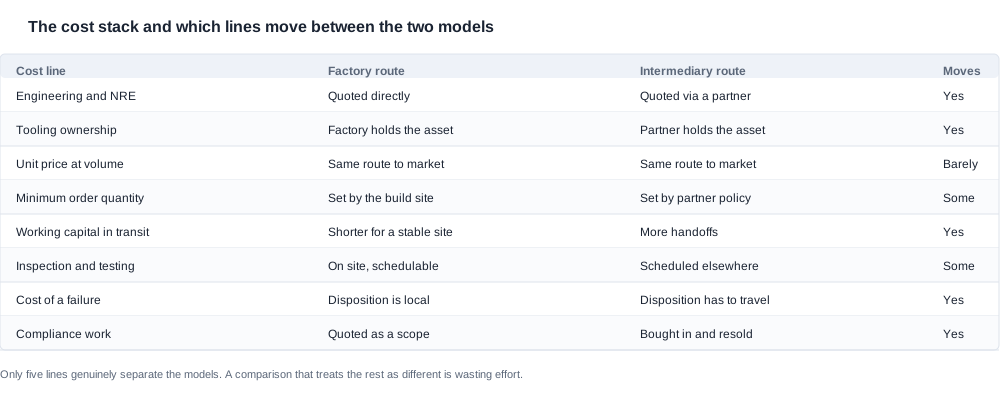
รายการต้นทุนระหว่างโรงงานกับบริษัทค้าขายที่เปลี่ยนแปลง และรายการที่ไม่เปลี่ยนแปลง
ไม่ใช่ทุกรายการในโครงสร้างต้นทุนนี้ที่แยกความแตกต่างระหว่างโมเดลทั้งสองได้ บางรายการเหมือนกันเพราะกระบวนการเบื้องหลังเหมือนกัน การเปรียบเทียบที่ถือว่ารายการเหล่านั้นต่างกันจึงเป็นการเสียแรง
รายการที่เปลี่ยนแปลงอย่างแท้จริงคือรายการที่ผูกกับการควบคุมข้อมูลและการควบคุมสินทรัพย์ ได้แก่ NRE ความเป็นเจ้าของและการดัดแปลงเครื่องมือ ความเร็วที่คำตอบที่ไม่ปรากฏเด่นจะมาถึง การจัดการกับชุดที่ผลิตไม่ผ่าน และความสามารถในการรักษากำหนดส่งมอบ ห้าสิ่งนี้คือจุดที่ความแตกต่างทางการค้าระหว่างโรงงานกับตัวกลางอยู่จริง
รายการที่แทบไม่เปลี่ยนแปลงคือรายการที่ผูกกับตัวสินค้าทางกายภาพและช่องทางการเข้าถึงตลาด ได้แก่ ราคาต่อหน่วยที่ปริมาณระดับหนึ่ง ต้นทุนสินค้าระหว่างการขนส่ง ภาษีและค่าขนส่ง รวมถึงส่วนใหญ่ของการจัดการหลังการขาย หากตัวสินค้าเหมือนกัน ตัวกลางไม่ได้ซื้อสินค้าของคุณได้ถูกกว่า หากใบเสนอราคาระบุว่าเป็นเช่นนั้น ความต่างกันมักอยู่ที่ข้อกำหนด สมมติฐานด้านปริมาณ เงื่อนไขการชำระเงิน หรือการรวมบริการที่คุณไม่ได้ขอไว้ — ทั้งสี่ประการต้องถูกแยกออกและพิจารณาให้ชัดเจนก่อน ตัวเลขจึงจะมีความหมาย
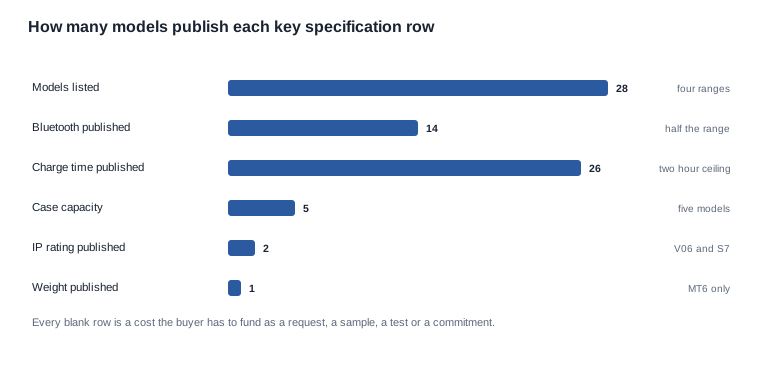
แผนภูมิด้านบนคือแคตตาล็อกในรูปแบบภาพเดียว และเป็นตัวแทนที่ยุติธรรมของปัญหานี้ จากโมเดลทั้งหมด 28 รุ่นในชุดผลิตภัณฑ์ของเรา มีเวอร์ชัน Bluetooth เผยแพร่สำหรับ 14 รุ่น แต่ไม่เผยแพร่สำหรับโมเดลกล้อง 11 รุ่น รวมถึง A05, A06 และรุ่นที่ใช้การนำเสียงผ่านกระดูก เวลาการชาร์จมีข้อมูลสำหรับ 26 รุ่น โดยสูงสุดไม่เกิน 2 ชั่วโมง และมีเพียง D17 และ ZH12 ที่เผยแพร่ข้อมูลประมาณ 1 ชั่วโมง ความจุของคส์ชาร์จมีข้อมูลสำหรับ 5 รุ่น ระดับการป้องกันน้ำและฝุ่นมีข้อมูลสำหรับ 2 รุ่น ได้แก่ V06 และ S7 น้ำหนักเฟรมมีข้อมูลสำหรับ 1 รุ่น ได้แก่ MT6 ที่ 158 g สำหรับเฉพาะแว่นตา
ทุกช่องว่างเหล่านั้นคือรายการในโครงสร้างต้นทุนที่ผู้ซื้อต้องออกค่าใช้จ่ายในรูปแบบของคำขอ ตัวอย่าง การทดสอบ หรือการรับผิดชอบ ผู้จัดส่งที่เผยแพร่ข้อมูลสเปกฉบับบางไม่ได้ถูกประเมินจากคุณภาพ — แต่ถูกประเมินจากปริมาณต้นทุนที่คุณต้องหาข้อมูลด้วยตนเอง จำนวนแถวข้อมูลที่ผู้จัดส่งยินมีเขียนไว้เป็นตัววัดโดยตรงว่าเขารับภาระงบพัฒนาผลิตภัณฑ์ของคุณไปเท่าใด
นี่เป็นวิธีอ่านแคตตาล็อกที่มีประโยชน์กว่าการกล่าวอ้างความสามารถ และเป็นเหตุผลที่เราไม่เคยแทนช่องว่างด้วยค่าประมาณ
การคำนวณข้อแลกเปลี่ยนระหว่างโรงงานกับบริษัทค้าขายโดยไม่กุข้อมูล
สิ่งที่ทำให้เกิดความอยากเปรียบเทียบต้นทุนคือการจำลองแบบจำนวนทันทีทันใด และเหตุผลที่ผู้ซื้อสุดท้ายได้ตัวเลขที่ไม่มีพื้นฐานก็คือพวกเขาจำลองแบบก่อนที่จะมีข้อมูลประกอบ ในช่วงการเสนอราคา ข้อมูลประกอบเหล่านั้นยังไม่มีอยู่จริง ดังนั้นแบบจำลองใด ๆ ที่สร้างในช่วงเวลานั้นจึงเป็นเพียงการคาดเดาที่สวมชุดข้อมูลแผนภูมิ
ทางเลือกอีกแนวคือสร้างแบบจำลองโดยยึดหลักสิ่งที่คุณสามารถเรียนรู้ได้ และเรียนรู้ตามลำดับที่กำหนด ให้ถือโครงสร้างต่อไปนี้เป็นตัวอย่างประกอบการอธิบาย ไม่ใช่ใบเสนอราคา — ตัวเลขทุกรายการด้านล่างเป็นค่าแทนที่เลือกขึ้นเพื่อแสดงวิธีคำนวณ และไม่มีตัวเลขใดเป็นราคา MOQ หรือระยะเวลาผลิตของเรา
สมมติว่าโครงการแรกมีจำนวน 5,000 หน่วย และผู้สมัครสองรายมีความต่างกันในราคาต่อหน่วยที่ปริมาณดังกล่าว ค่าใช้จ่ายด้านวิศวกรรมและเครื่องมือแบบคงที่ จำนวนขั้นต่ำในการสั่งซื้อ และระยะเวลาผลิตที่แสดงเป็นจำนวนวัน สิ่งที่สำคัญในการคำนวณคือจุดคุ้มทุน ที่ปริมาณเท่าใดค่าใช้จ่ายคงที่จึงเลิกครอบงำความต่างราคาต่อหน่วย
- หากความแตกต่างต่อหน่วยมีน้อยแต่ค่าธรรมเนียมคงที่สูง จุดคุ้มทุนจะอยู่ในระดับสูง และโครงการขนาด 5,000 หน่วยจะยังอยู่ต่ำกว่าจุดดังกล่าว วิธีจ้างโรงงานดูแพงกว่าบนกระดาษ แต่เป็นคำตอบที่ถูกต้องอยู่ดี เพราะทางเลือกคือค่าธรรมเนียมคงที่ที่คุณไม่มีโอกาสกระจายต้นทุน
- หากความแตกต่างต่อหน่วยมีมากแต่ค่าธรรมเนียมคงที่น้อย การคำนวณจะเอนทางให้บริษัทตัวแทน และความแตกต่างนั้นยังคงอยู่แม้ปริมาณจะเพิ่มขึ้นทุกระดับ
- หากปริมาณไม่แน่นอน การตัดสินใจไม่ได้เป็นเรื่องของการคำนวณเลย แต่เป็นการเจรจาว่าใครจะรับผลกระทบจากการเริ่มต้นช้า
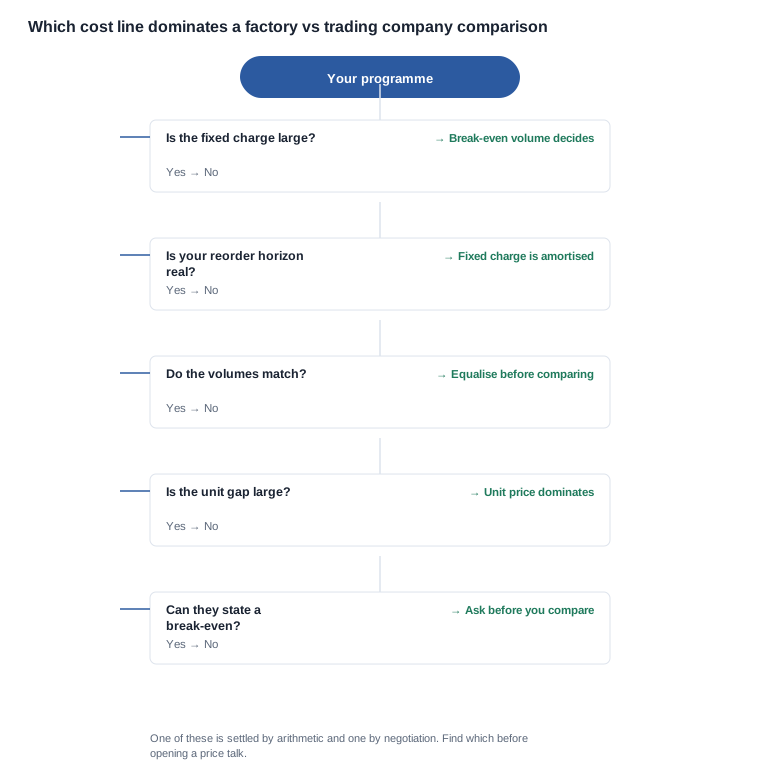
ในทางปฏิบัติ มีสองประเด็นที่ทำให้โมเดลนี้ใช้ไม่ได้ และควรระบุทั้งสองประเด็นก่อนเก็บตัวเลข ประเด็นแรกคือความแตกต่างของราคาต่อหน่วยมักถูกเสนอในราคาที่ผู้จัดหวังจะขายได้ตามปริมาณที่ตนคาดไว้ ไม่ใช่ปริมาณที่คุณต้องการ ดังนั้นการเปรียบเทียบจนกว่าจะปรับปริมาณให้เท่ากันยังเป็นการเปรียบเทียบสมมติฐานสี่แบบที่แตกต่างกัน ประเด็นที่สองคือค่าธรรมเนียมคงที่ของทั้งสองฝ่ายหาได้ยากว่าจะมีรูปแบบเดียวกัน โรงงานอาจเสนอค่า NRE และค่าเครื่องมือแยกต่างหาก พร้อมมีความยืดหยุ่นในการกระจายค่าใช้จ่ายไปยังการผลิตรอบสอง ขณะที่ค่าธรรมเนียมของบริษัทตัวแทนอาจรวมเป็นก้อน เป็นราคาคงที่ และไม่ยอมให้ต่อรองในทางปฏิบัติ แม้บทสนทนาจะสื่อไปในทางอื่น
ผลลัพธ์ที่มีประโยชน์จากการประเมินนี้ไม่ใช่ตัวเลข แต่เป็นรายชื่อผู้ค้รหาสั้น ๆ และชุดของปัจจัยที่ใช้ในการเจรจา
- ปริมาณจุดคุ้มทุน ซึ่งคำนวณจากโครงการของคุณเอง แล้วถามผู้ค้รหาแต่ละรายโดยตรง ผู้จัดหวังที่ระบุจุดคุ้มทุนไม่ได้ กำลังบอกคุณว่าค่าธรรมเนียมคงที่นั้นไม่ได้คงที่จริง ซึ่งเป็นคำตอบในตัวมันเอง
- รายการที่คุณตั้งใจจะใช้เป็นหัวข้อในการเจรจา ได้แก่ ราคาต่อหน่วย ค่าธรรมเนียมคงที่ MOQ หรือเงื่อนไขการชำระเงิน มิฉะนั้น ผู้จัดหวังสี่รายจะต่อรองคนละประเด็น และคุณก็จะเปรียบเทียบคนละสิ่ง
- ปริมาณที่คุณจะสั่งซื้อซ้ำ ซึ่งเป็นตัวเลขที่กำหนดว่าค่าธรรมเนียมคงที่คุ้มค่าที่จะจ่ายหรือไม่ หากระยะเวลาจนถึงการสั่งซื้อซ้ำสั้นและออเดอร์แรกมีปริมาณน้อย ค่าธรรมเนียมคงที่กำลังถูกกระจายไปยังโครงการที่ยังไม่เกิดขึ้น
- ต้นทุนของการตัดสินใจผิดในแต่ละทิศทาง ได้แก่ การเปิดตัวล่าช้าเมื่อเทียบกับค่าธรรมเนียมคงที่ที่รับภาระมากเกินไป โดยประเมินตามเกณฑ์ที่ธุรกิจของคุณใช้จริง
ประเด็นสุดท้ายสำคัญที่สุดสำหรับผู้กระจาย สำหรับแบรนด์ที่มีงบเปิดตัวและระยะเวลาสั่งซื้อซ้ำที่ชัดเจน ค่าธรรมเนียมคงที่ถือเป็นการลงทุน แต่สำหรับผู้กระจายที่ซื้อตามการคาดการณ์ยอดขายที่สินค้าผ่านช่องทาง ค่าธรรมเนียมคงที่เดียวกันถือเป็นความเสี่ยง และการเลือกระหว่างข้อดีกับข้อเสียอยู่ในคนละจุดโดยสิ้นเชิง
ความเสี่ยงด้านต้นทุนในโครงการของโรงงานเทียบกับบริษัทการค้า และผู้ที่รับความเสี่ยง
การเปรียบเทียบต้นทุนอธิบายกรณีที่คาดหวังไว้ แต่การตัดสินใจมักถูกกำหนดโดยส่วนที่เหลือของผลลัพธ์
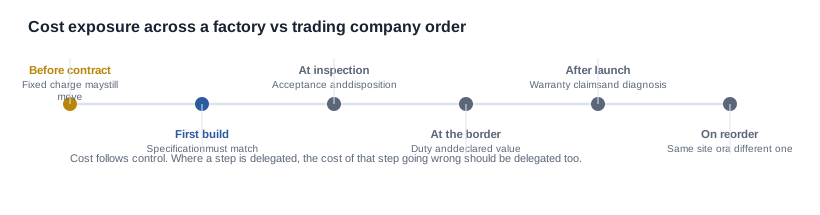
ก่อนทำสัญญา ความเสี่ยงที่ค่าธรรมเนียมคงที่ซึ่งได้รับการเสนอราคาจะเปลี่ยนแปลงหลังจากคุณผูกพันงบการตลาดกับวันเปิดตัว ความเสี่ยงนี้เป็นของผู้ที่ยังไม่สามารถระบุสถานที่ผลิตได้ ซึ่งในทางปฏิบัติคือโมเดลที่มีคู่ค้าหลายชั้นที่สุด
ในระหว่างการผลิตรอบแรก ความเสี่ยงที่ข้อกำหนดที่คุณอนุมัติจะไม่ใช่ข้อกำหนดของสินค้าที่ส่งมอบ วิธีลดความเสี่ยงคือการทำตัวอย่างมาตรฐาน (golden sample) โดยให้ทั้งสองฝ่ายเก็บตัวอย่างที่ลงนามรับรองไว้ และใช้เป็นเกณฑ์เปรียบเทียบสำหรับข้อโต้แย้งในภายหลังทุกกรณี หากตัวอย่างต้องเดินทางระหว่างคู่ค้ากับคู่สัญญา ค่าขนส่งและการจัดการจะเพิ่มต้นทุนที่ไม่มีใครนำมาบรรจุในงบ
เมื่อเข้ารับการตรวจสอบ ความเสี่ยงที่ล็อตสินค้าจะไม่ผ่านการตรวจรับ และการดำเนินการกับล็อตจะใช้เวลาหลายสัปดาห์ เพราะการตัดสินใจต้องส่งต่อไปยังคู่ค้าที่ไม่ได้ผลิตหน่วยสินค้าและไม่รับผลกระทบจากความล้มเหลว วิธีแก้ไขต้องอาศัยข้อกำหนดในสัญญา ไม่ใช่ขั้นตอนปฏิบัติ: ให้ระบุมาตรฐานการตรวจรับ หลักฐานที่ผู้ซื้อต้องจัดเตรียม ผู้ที่จ่ายค่าขนส่ง และการแก้ไขจะเป็นการเปลี่ยนสินค้าหรือเครดิตภาษี โดยระบุไว้ในใบสั่งซื้อ ไม่ใช่ในอีเมลในภายหลัง
ที่ชายแดน ความเสี่ยงที่มูลค่าที่ประกาศไว้ในเอกสารจะไม่ตรงกับมูลค่าที่คุณคาดไว้ และภาษีศุลกากรกับความล่าช้าจะตกอยู่กับคุณ หากโมเดลทางธุรกิจไม่รวมฝ่ายที่ดำเนินการเรื่องพิกัดศุลกากรและภาษี ไว้ ความเสี่ยงนั้นจะเป็นของคุณโดยปริยาย
หลังเปิดตัว ความเสี่ยงของการเรียกร้องความรับประกันที่ต้องวินิจฉัยจากระยะไกลโดยผู้ที่ไม่เคยได้สัมผัสหน่วยสินค้า และความเสี่ยงที่อัตราการล้มเหลวจะปรากฏช้าเกินกว่าจะตรวจจับได้ก่อนมีการผูกพันสินค้าคงคลังในช่องทาง ผู้จัดหวังที่ผลิตสินค้าเองมักวินิจฉัยจากอาการได้เร็วกว่าผู้ที่ต้องถ่ายทอดคำถามไปยังอีกฝ่าย
เมื่อสั่งซื้อซ้ำ ความเสี่ยงที่การผลิตรอบสองจะมาจากสถานที่ผลิตอีกแห่งหนึ่งด้วยการตั้งค่าที่ต่างออกไป และภาพถ่ายที่เผยแพร่พร้อมข้อความรายการสินค้าของคุณจะไม่ตรงกับสินค้าในกล่องอีกต่อไป
หลักการจัดสรรความเสี่ยงนั้นเรียบง่ายและควรนำมาใช้ในการเจรจา: ต้นทุนเปลี่ยนตามอำนาจควบคุม เมื่อคุณยังควบคุมขั้นตอนใด คุณก็ยังรับผิดชอบต่อต้นทุนที่อาจเกิดขึ้นจากความผิดพลาดในขั้นตอนนั้น แต่เมื่อคุณมอบหมายขั้นตอนให้ผู้อื่น ก็ต้องมอบหมายต้นทุนไปด้วย — โดยระบุเป็นลายลักษณ์อักษร พร้อมผู้รับผิดชอบที่ระบุชื่อ วิธีแก้ไขที่ระบุชัดเจน และกำหนดวัน
คำถามเรื่องต้นทุนระหว่างโรงงานกับบริษัทค้าปลีกที่ควรถามก่อนเปรียบเทียบใบเสนอราคา
การหารือเรื่องต้นทุนมักเริ่มช้าเกินไป เมื่อมีใบเสนอราคา 2 ฉบับอยู่บนโต๊ะเดียวกัน ผู้ซื้อได้ใช้เวลาไปหลายสัปดาห์แล้ว และยังมีปัญหาการยึดติดกับตัวเลข เพราะตัวเลขแรกที่เห็นจะกลายเป็นจุดอ้างอิงของทุกอย่างหลังจากนั้น คำถามเรื่องต้นทุนจึงต้องถามตั้งแต่ก่อนที่จะรู้สึกสบายใจ
คำถามที่ถูกต้องไม่ใช่ “ราคาต่อหน่วยของคุณเท่าไร” แต่คือ “คุณรับผิดชอบต้นทุนส่วนใด และผมรับผิดชอบต้นทุนส่วนใด รวมถึงจะเกิดอะไรขึ้นกับต้นทุนแต่ละส่วนหากโครงการดำเนินไปไม่ตามแผน” คำถามนี้จะเผยโครงสร้างต้นทุนของผู้ขาย ตอบได้ก่อนที่จะมีใบเสนอราคาใด ๆ และไม่ทำให้คุณต้องผูกพันกับสิ่งใด
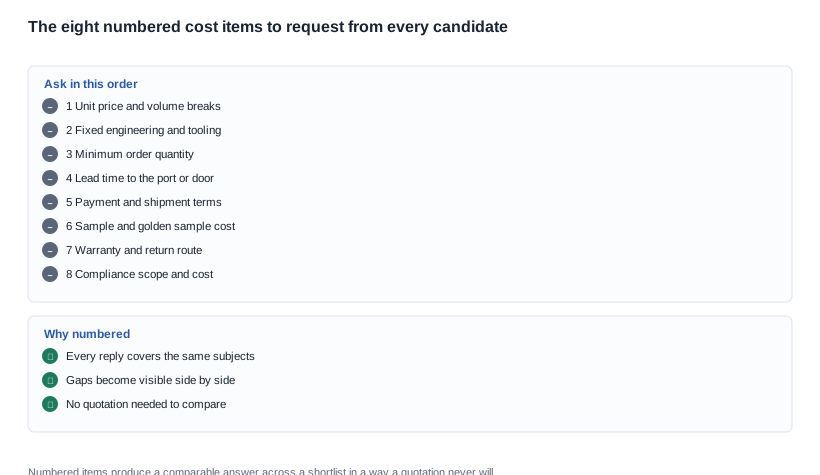
ในทางปฏิบัติ ให้ส่งเป็นรายการมีหมายเลขและขอคำตอบแบบมีหมายเลขตอบกลับ เนื่องจากไม่มีข้อมูลด้านของเราเผยแพร่ คำขอจึงเป็นแบบเดียวกันทั้งสองทาง:
- ราคาต่อหน่วยที่ปริมาณโครงการของเรา รวมถึงระดับราคาที่ลดลงเมื่อมีปริมาณมากขึ้น
- ค่าใช้จ่ายคงที่ด้านวิศวกรรมและเครื่องมือ แยกตามหมวดหมู่และผู้เป็นเจ้าของสินทรัพย์แต่ละรายการ
- จำนวนสั่งซื้อขั้นต่ำ และผลที่เกิดขึ้นในทางปฏิบัติเมื่อปริมาณต่ำกว่านั้น
- ระยะเวลาผลิต และการคำนวณระยะเวลาจัดส่งโดยอ้างอิงถึงท่าเรือหรือถึงปลายทาง
- เงื่อนไขการชำระเงินและเงื่อนไขการจัดส่ง รวมถึงระบุว่าใครเป็นผู้นำเข้าในฐานะผู้ขึ้นทะเบียน
- ต้นทุนตัวอย่างและตัวอย่างมาตรฐาน รวมถึงมาตรฐานการตรวจรับที่จะนำมาใช้
- เงื่อนไขการรับประกัน วิธีการส่งคืนสินค้า และระยะเวลาที่คาดว่าจะใช้ในการดำเนินการจัดการสินค้า
- งานการปฏิบัติตามข้อกำหนดที่จำเป็นสำหรับตลาดเป้าหมายของเรา พร้อมขอใบเสนอราคาแยกเป็นขอบเขตงานและต้นทุน
รายการมีหมายเลข 8 ข้อจะช่วยให้ได้รับคำตอบที่เปรียบเทียบได้จากรายชื่อผู้สมัครในระยะสั้น ในลักษณะที่ใบเสนอราคาไม่สามารถทำได้ เพราะการมีหมายเลขบังคับให้ทุกคำตอบพูดถึงหัวข้อเดียวกันทั้ง 8 ข้อ
สำหรับการเจรจาเอง หลักการคือให้ความสำคัญกับรายการเดียว เมื่อเจรจาราคา MOQ และเงื่อนไขการชำระเงินพร้อมกันในการติดต่อครั้งแรก ผู้ขายมักปรับปรุงทุกรายการขึ้นเล็กน้อย แต่ไม่ยืนยันรายการใดเลย ทั้งยังไม่บอกอะไรได้ว่ามีรายการใดจากทั้ง 3 รายการที่ยืดหยุ่นได้จริง เลือกรายการที่แบบจำลองของคุณเองระบุว่ามีมูลค่าสูงสุดเมื่อคำนวณ ณ ปริมาณที่คาดไว้ แล้วเจรจารายการนั้นอย่างหนักแน่น ส่วนอื่นสามารถเปลี่ยนแปลงได้ภายหลัง เมื่อคุณรู้แล้วว่าอะไรเปลี่ยนไปบ้าง
มีข้อสังเกต 2 ข้อในช่วงสรุป ประการแรก ตัวเลือกที่ถูกที่สุดบนกระดาษมักเป็นตัวเลือกที่โยกความเสี่ยงมามากที่สุดให้คุณ และการโยกความเสี่ยงนี้มองไม่เห็นจากใบเสนอราคา ประการที่สอง หากผู้สมัคร 2 รายมีต้นทุนต่างกัน แต่ความต่างนั้นหายไปเมื่อคำนวณต้นทุนรายการที่ยังไม่ได้ระบุ — สถานที่ผลิตที่ไม่ระบุชื่อ เอกสารการปฏิบัติตามข้อกำหนดที่ยังไม่ออก มาตรฐานการตรวจรับที่ไม่ได้ระบุ — การเปรียบเทียบนั้นจึงไม่เคยเป็นการเปรียบเทียบราคา แต่เป็นการเปรียบเทียบระดับรายละเอียดที่เขียนไว้ และควรดำเนินการในรูปแบบการขอเอกสารตั้งแต่ต้น
นี่คือหลักการตรวจสอบอย่างรอบคอบชุดเดียวกับที่อธิบายไว้ในรายการตรวจสอบโรงงานเทียบกับบริษัทค้าปลีก แต่นำไปใช้กับรายการต้นทุนแทนคำกล่าวอ้างด้านความสามารถ บทความเรื่องระดับความปรับแต่ง อธิบายว่าคุณสามารถหลีกเลี่ยงค่าใช้จ่าย NRE ได้มากเพียงใดด้วยการเลือกแพลตฟอร์มที่ใกล้เคียงกับเป้าหมายของคุณ และบทความเรื่องปัจจัยความเสี่ยง OEM ครอบคลุมจุดการจัดสรรความเสี่ยงที่อยู่เบื้องล่างทั้งสองเรื่อง ส่วนหมวดโรงงานเทียบกับบริษัทค้าปลีก มีการเปรียบเทียบฉบับเต็ม
บทความที่เกี่ยวข้อง
- โรงงานเทียบกับบริษัทค้าปลีก — หมวดหลักที่สนับสนุนการเปรียบเทียบต้นทุนนี้
- คำถามที่พบบ่อย — คำถาม 8 ข้อที่กำหนดโมเดลทางธุรกิจ
- การเปรียบเทียบเอกสารคุณภาพ — เอกสารแต่ละประเภทพิสูจน์อะไรได้จริง
- สัญญาณเตือนภัย — สัญญาณแจ้งเตือนในคำตอบของผู้ขาย
ส่งปริมาณโครงการและตลาดเป้าหมายของคุณมา แล้วเราจะตอบรายการมีหมายเลขทั้ง 8 ข้อตามลำดับเดียวกัน


