
Hầu như mọi lần so sánh nhà cung cấp đều bắt đầu bằng đơn giá, và hầu như mọi lần so sánh ấy sau đó đều bị đình trệ, bởi đơn giá đơn lẻ không phải là chi phí. Đó chỉ là một khoản trong chuỗi ít nhất hơn mười hai khoản chi, và những khoản khác biệt lớn nhất giữa hai mô hình hiếm khi là các khoản được in trên báo giá. Phí khuôn, hóa đơn tuân thủ, một lô hàng không đạt kiểm tra hay một phần tư hàng tồn kho nằm trong container đều là chi phí thực, nhưng không khoản nào xuất hiện trong dòng chi phí mà phần lớn người mua đàm phán trước tiên.
Có một vấn đề thứ hai đặc thù với danh mục này. Không có khoản chi phí nào giúp bạn xây dựng được bảng so sánh được công bố. Đơn giá, số lượng đặt hàng tối thiểu, thời gian giao hàng, phí mẫu, điều khoản bảo hành, chi phí khuôn, NRE, điều khoản thanh toán và chi phí vận chuyển đều không được công bố trong catalogue của chúng tôi, và phần lớn nhà cung cấp cũng sẽ không công bố cho đến khi bạn hỏi. Người mua được cho xem một bảng so sánh với các con số chắc chắn thực ra đang được cho xem những giả định của người khác.
Vì vậy, bài viết này làm một việc ít kịch tính hơn nhưng hữu ích hơn. Bài viết trình bày toàn bộ chuỗi chi phí, xác định những khoản thực sự thay đổi giữa hai mô hình, đưa ra phương pháp định lượng sự đánh đổi mà không cần đến bất kỳ báo giá nào được tự chế, và kết thúc bằng chuỗi câu hỏi cần đặt trước khi so sánh bất kỳ hai con số nào. Nói ngắn gọn: so sánh nhà máy với công ty thương mại không phải là so sánh giá, mà là câu hỏi xem bạn có thể tự gánh những chi phí nào.
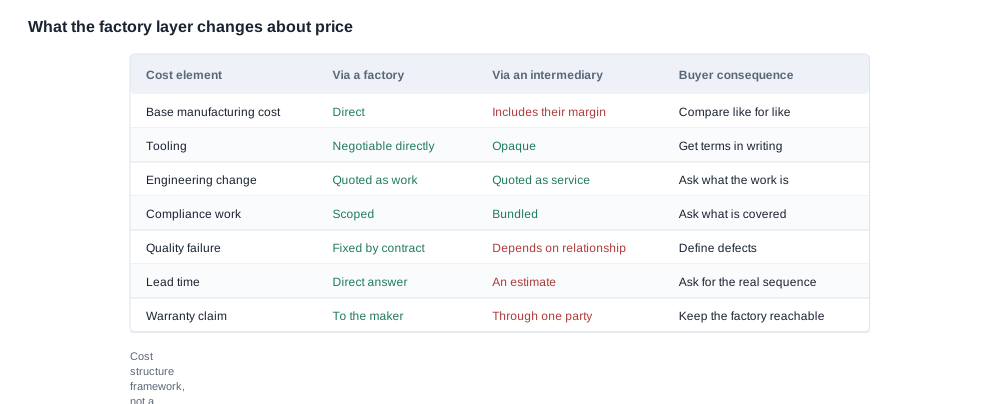
Nhà máy và công ty thương mại: chi phí thực sự nằm ở đâu trong từng mô hình
Cả hai mô hình đều dẫn đến cùng một sản phẩm vật lý trong kho của bạn. Sự khác biệt nằm ở mười hai tài khoản trở lên bao quanh nó. Đọc chúng như một chuỗi, theo đúng thứ tự tiền thực sự rời khỏi doanh nghiệp, là cách đáng tin cậy nhất để xem mô hình nào rẻ hơn cho chương trình của bạn.
Kỹ thuật và thiết kế không lặp lại. Chi phí để cấu hình của bạn tồn tại được nói chung: thay đổi cơ khí, thay đổi PCB, phần mềm, một thiết kế công nghiệp mới hoặc một bảng màu mới. Đây là khoản lớn nhất trong chương trình đầu tiên và hầu như luôn bị đánh giá thấp trong các cuộc trao đổi ban đầu, bởi thường được báo giá theo khoảng hoặc ghi là “để xác nhận”. Nhà máy thường báo trực tiếp vì nắm quyền kiểm soát nguồn lực kỹ thuật. Bên trung gian phải lấy số liệu từ đối tác và thường không thể cam kết khi chưa có sự tham gia của đối tác, nên con số đến muộn hơn và cũng dễ thay đổi hơn.
Khuôn. Khuôn, dao, jig và fixture. Khuôn là tài sản vốn có vòng đời thực được tính bằng số lần ép hoặc chu kỳ, và đây là khoản mà hai mô hình khác biệt rõ ràng nhất về quyền sở hữu. Nhà máy sở hữu khuôn, theo dõi, bảo trì và có thể cho bạn biết tuổi thọ của nó. Bên trung gian không nắm giữ khuôn và sẽ nêu tên đối tác thực sự nắm giữ. Đối với người mua, chi phí tiền mặt có thể tương đương; khác biệt nằm ở ai kiểm soát tài sản, ai có thể điều chỉnh nó và ai có thể giải phóng nó khi kết thúc chương trình.
Đơn giá tại sản lượng đã thỏa thuận. Khoản mà ai cũng đàm phán trước tiên. Các mốc giảm giá theo số lượng trong danh mục này rất dốc, bởi chi phí linh kiện, chi phí pin và thời gian lắp ráp thay đổi theo số lượng không giống nhau.
Số lượng đặt hàng tối thiểu và hệ quả. MOQ không phải là giá, mà là cam kết về tiền mặt. MOQ thấp giúp hạ rào cản và làm tăng chi phí trên mỗi đơn vị của mọi khoản không thay đổi theo sản lượng: thời gian đánh giá của chính bạn, công tác đóng gói của chính bạn, ảnh chụp danh mục sản phẩm của chính bạn, hồ sơ tuân thủ của chính bạn.
Vốn lưu động trong vận chuyển. Khoảng cách giữa thời điểm thanh toán và nhận hàng. Thời gian giao hàng lâu hơn và điều khoản thanh toán bất lợi hơn đều kéo dài khoảng cách này. Với doanh nghiệp có biên lợi nhuận mỏng, đây thường là con số lớn nhất trong bảng so sánh và không bao giờ xuất hiện trên báo giá.
Kiểm tra và thử nghiệm. Kiểm tra trước khi giao hàng, kiểm tra của bên thứ ba, các đợt lấy mẫu, phê duyệt mẫu chuẩn. Nhà máy thường có thể tự kiểm tra đầu vào và đầu ra ngay tại xưởng; bên trung gian phải sắp xếp thời gian của người khác.
Chi phí khi thất bại. Một lô hàng không đạt kiểm tra, một chuyến hàng không kịp thời hạ ra mắt, một thay đổi đặc tỉnh được thực hiện sau khi chốt mẫu chuẩn, một tài liệu tuân thủ không bao phủ mô hình vận chuyển. Đây là những chi phí quyết định mối quan hệ và cũng là những chi phí mà bảng so sánh giá không thể nhìn thấy.
Hậu mãi và xử lý bảo hành. Việc một thiết bị lỗi có được gửi lại qua đúng bên đã sản xuất hay không, và quá trình xử lý mất bao lâu, là yếu tố chi phí không kém gì câu hỏi về dịch vụ.
Hậu cần và thuế nhập khẩu. FOB hoặc DDP, ai là bên nhập khẩu chính thức, thuế được tính như thế nào theo giá khai báo và điều gì xảy ra với giá khai báo khi hai bên không thống nhất.
Tuân thủ. Chứng nhận, kiểm thử, hồ sơ kỹ thuật, người chịu trách nhiệm tại thị trường đích. Điểm khởi đầu trung thực cho catalogue của chúng tôi cần được nói rõ: chúng tôi không công bố hàng chứng nhận riêng cho từng mẫu, không có Tuyên bố Tuân thủ và không có tài liệu tuân thủ; cũng không đề cập đến CE, FCC, RoHS, RED hay EN 18031 ở bất cứ đâu trong nội dung catalogue. Trang chứng nhận xuất khẩu của chúng tôi là một trang hình ảnh hiển thị mười ảnh chứng nhận bằng sáng chế, tám bằng sáng chế thiết kế và hai mô hình tiện ích. Đây là sự thật về tài liệu của chúng tôi, đồng thời cũng là một khoản chi phí mà bạn phải tự tính giá, bởi công việc lập hồ sơ tuân thủ cho một mẫu cụ thể là việc bạn cần ủy thác và chi trả.
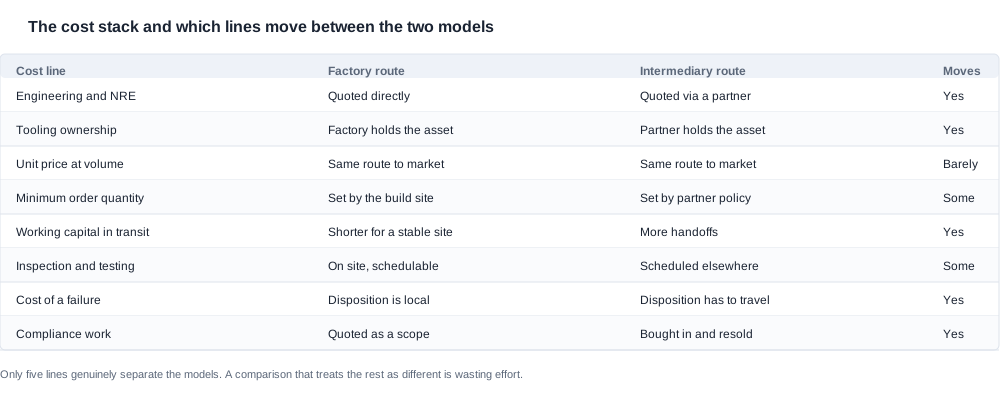
Các khoản chi phí chuyển dịch và không chuyển dịch giữa nhà máy và công ty thương mại
Không phải khoản nào trong cấu trúc chi phí đó cũng phân biệt được giữa hai mô hình. Một số khoản hoàn toàn giống nhau vì hoạt động nền tảng là giống nhau; việc so sánh coi chúng khác nhau là lãng phí công sức.
Những khoản thực sự chuyển dịch là các khoản gắn với quyền kiểm soát thông tin và tài sản: NRE, quyền sở hữu công cụ gia công và việc sửa đổi, tốc độ nhận được câu trả lời không hiển nhiên, cách xử lý lô hàng bị lỗi và khả năng giữ đúng thời gian giao hàng. Chính năm khía cạnh này là nơi thể hiện khác biệt thương mại thực sự giữa nhà máy và bên trung gian.
Những khoản hầu như không chuyển dịch là các khoản gắn với sản phẩm thực tế và đường đến thị trường: đơn giá theo một khối lượng nhất định, chi phí vận chuyển hàng hóa, thuế nhập khẩu và cước vận tải, cùng phần lớn hoạt động hậu mãi nếu sản phẩm hoàn toàn giống nhau. Bên trung gian không mua được sản phẩm của bạn với giá rẻ hơn. Nếu một báo giá cho thấy điều đó, sự khác biệt thường nằm ở thông số kỹ thuật, giả định khối lượng, điều khoản thanh toán hoặc việc bao gồm một dịch vụ bạn không yêu cầu — và cả bốn yếu tố cần được tách bạch trước khi con số ấy có ý nghĩa.
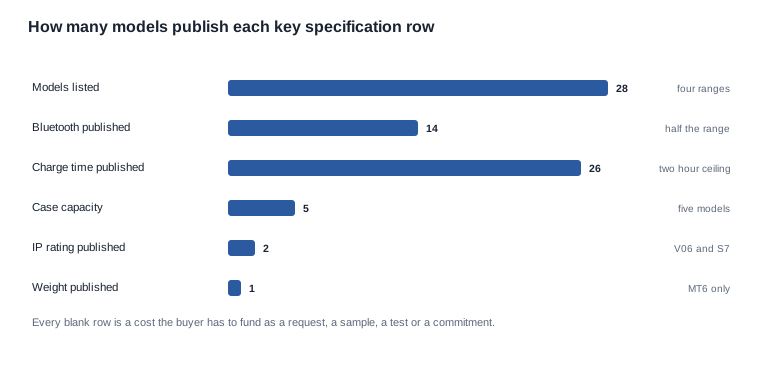
Biểu đồ trên là toàn bộ catalogue được gói gọn trong một hình ảnh, và đây là một đại diện công bằng cho vấn đề. Trong 28 mẫu của dòng sản phẩm chúng tôi, phiên bản Bluetooth được công bố cho 14 mẫu, còn không được công bố cho 11 mẫu camera, A05, A06 hoặc mẫu dẫn âm qua xương. Thời gian sạc được công bố cho 26 mẫu, với mức tối đa là 2 giờ hoặc ít hơn, và chỉ D17 và ZH12 công bố khoảng 1 giờ. Dung lượng hộp sạc được công bố cho 5 mẫu. Cấp độ bảo vệ chống xâm nhập được công bố cho 2 mẫu, V06 và S7. Trọng lượng khung được công bố cho 1 mẫu, MT6 với 158 g, chỉ tính riêng kính.
Mỗi khoản trống trong số đó đều là một dòng trong cấu trúc chi phí mà người mua phải chi trả dưới dạng yêu cầu, mẫu thử, kiểm thử hoặc cam kết. Một nhà cung cấp công bố bảng thông số mỏng và một nhà cung cấp công bố bảng thông số dày không bị đánh giá về chất lượng — họ đang được đánh giá dựa trên việc bạn phải tự tìm hiểu bao nhiêu chi phí. Số hàng mà nhà cung cấp sẵn sàng viết bằng văn bản là thước đo trực tiếp xem họ đang gánh bao nhiêu phần ngân sách phát triển của bạn.
Đây là cách hữu ích hơn để đọc một catalogue so với tuyên bố năng lực, và cũng là lý do chúng tôi chưa bao giờ thay một hàng trống bằng ước tính.
Định lượng đánh đổi giữa nhà máy và công ty thương mại mà không bịa số liệu
Đối với một bảng so sánh chi phí, điều hấp dẫn là lập mô hình ngay lập tức, và lý do người mua thường đưa ra những con số bịa đặt là vì họ lập mô hình trước khi có đầy đủ dữ liệu đầu vào. Ở giai đoạn báo giá, các dữ liệu đầu vào ấy chưa tồn tại, vì vậy bất kỳ mô hình nào được xây dựng sớm như vậy chỉ là một phỏng đoán được khoác vỏ bảng tính.
Phương án thay thế là xây dựng mô hình xoay quanh những gì bạn có thể tìm hiểu, đồng thời tiến hành tìm hiểu theo một trình tự xác định. Hãy xem cấu trúc sau đây như một ví dụ minh họa chứ không phải báo giá — mọi con số bên dưới đều là giá trị tạm quy ứng để minh họa phép tính, và không con số nào là giá, MOQ hay thời gian giao hàng của chúng tôi.
Giả sử chương trình đầu tiên có 5.000 thiết bị, và giả sử hai ứng viên khác nhau về đơn giá tại khối lượng đó, khoản phí kỹ thuật và công cụ gia công cố định, số lượng đặt hàng tối thiểu cùng thời gian giao hàng tính bằng ngày. Phép tính đáng quan tâm là điểm hòa vốn: tại số lượng nào thì khoản phí cố định không còn chi phối chênh lệch đơn giá?
- Nếu chênh lệch đơn giá nhỏ và chi phí cố định lớn, điểm hòa vốn nằm ở mức cao, và chương trình 5.000 đơn vị vẫn nằm dưới mức đó. Phương án nhà máy trông đắt hơn trên giấy tờ nhưng vẫn là lựa chọn đúng, vì phương án thay thế là một khoản chi phí cố định mà bạn không bao giờ phân bổ được.
- Nếu chênh lệch đơn giá lớn và chi phí cố định nhỏ, phép tính nghiêng về bên trung gian và mức chênh lệch vẫn tồn tại qua mọi lần tăng sản lượng.
- Nếu số lượng không chắc chắn, quyết định không hoàn toàn dựa vào phép tính. Đó là một cuộc đàm phán về việc ai sẽ gánh chịu rủi ro khi khởi đầu chậm chạp.
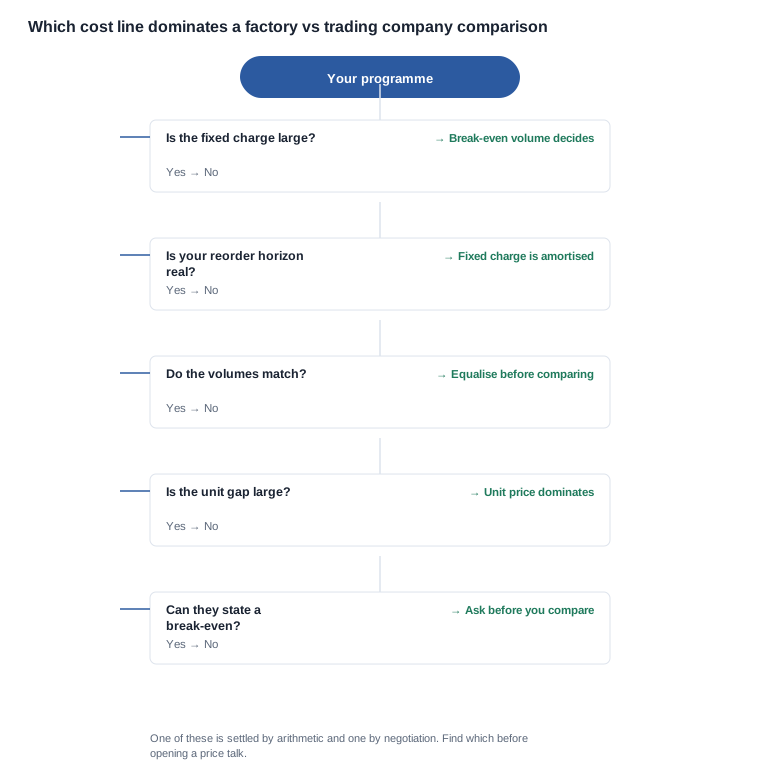
Trong thực tế, có hai yếu tố phá vỡ mô hình này, và cả hai đều cần được nêu trước khi thu thập số liệu. Thứ nhất, chênh lệch đơn giá thường được báo tại mức sản lượng mà nhà cung cấp dự kiến, chứ không phải mức bạn cần, do đó, trước khi cân bằng sản lượng, phép so sánh này thực chất là so sánh hai giả định khác nhau. Thứ hai, khoản chi phí cố định hiếm khi có cùng hình thức đối với cả hai ứng viên: nhà máy có thể báo riêng NRE và chi phí làm khuôn, đồng thời linh hoạt phân bổ chi phí đó sang lô sản xuất thứ hai, trong khi khoản phí của bên trung gian có thể được gộp lại, cố định và trên thực tế không thể thương lượng, ngay cả khi cuộc trao đổi gợi ý khác đi.
Kết quả hữu ích của bài tập này không phải là một con số. Đó là một danh sách ứng viên ngắn và một tập đòn bẩy đàm phán:
- Sản lượng hòa vốn, được tính từ chương trình của chính bạn, sau đó hỏi trực tiếp từng ứng viên. Nhà cung cấp không thể nêu điểm hòa vốn đang cho bạn biết rằng khoản chi phí cố định thực ra không cố định, và điều đó vốn đã là một câu trả lời.
- Khoản mục bạn dự định đưa vào đàm phán — đơn giá, chi phí cố định, MOQ hoặc điều khoản thanh toán. Nếu không, bốn nhà cung cấp sẽ thương lượng về bốn khoản mục khác nhau và bạn sẽ so sánh bốn thứ khác nhau.
- Sản lượng tại đó bạn sẽ đặt lại hàng, chính là con số quyết định liệu khoản chi phí cố định có đáng để trả hay không. Nếu thời hạn đặt lại hàng ngắn và Đơn hàng đầu tiên nhỏ, khoản chi phí cố định đang được phân bổ cho một chương trình chưa tồn tại.
- Chi phí khi quyết định sai theo mỗi hướng — trì hoãn ra mắt so với cam kết quá mức vào một khoản chi phí cố định — được định giá theo các điều khoản mà doanh nghiệp của bạn thực sự áp dụng.
Yếu tố cuối cùng đặc biệt quan trọng đối với nhà phân phối. Với một thương hiệu có nguồn vốn ra mắt và thời hạn đặt lại hàng thực tế, khoản chi phí cố định là một khoản đầu tư. Với một nhà phân phối mua hàng dựa trên dự báo bán ra, cùng khoản chi phí cố định đó lại là một rủi ro, và bài toán đánh đổi hoàn toàn nằm ở vị trí khác.
Rủi ro chi phí trong chương trình giữa nhà máy và công ty thương mại, và bên gánh chịu trách nhiệm
Một phép so sánh chi phí mô tả trường hợp dự kiến. Quyết định thường được đưa ra bởi phần đuôi của rủi ro.
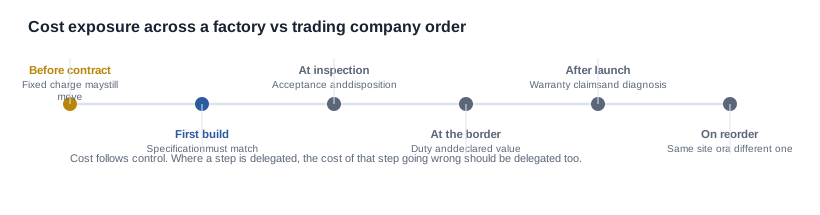
Trước khi ký hợp đồng. Rủi ro khoản chi phí cố định được báo sẽ thay đổi sau khi bạn đã cam kết ngân sách tiếp thị cho ngày ra mắt. Rủi ro này thuộc về bên chưa thể nêu tên địa điểm sản xuất, và trên thực tế, đó là mô hình có nhiều lớp đối tác nhất.
Trong lô sản xuất đầu tiên. Rủi ro đặc tả bạn đã phê duyệt không khớp với sản phẩm được giao. Biện pháp giảm thiểu là mẫu vàng: một thiết bị đã được ký duyệt, cả hai bên cùng giữ, và làm chuẩn đối chiếu cho mọi tranh chấp sau này. Khi mẫu phải được vận chuyển giữa đối tác và bên ký hợp đồng, chi phí vận chuyển và xử lý sẽ phát sinh thêm mà không ai tính đến.
Khi kiểm tra. Rủi ro một lô hàng không đạt yêu cầu nghiệm thu và việc xử lý mất nhiều tuần vì quyết định phải được chuyển đến một đối tác không trực tiếp sản xuất thiết bị và không gánh chịu chi phí thất bại. Cách khắc phục phải được quy định trong hợp đồng, không phải thủ tục: nêu rõ tiêu chuẩn nghiệm thu, bằng chứng bên mua phải cung cấp, bên chịu trách nhiệm chi trả cước vận chuyển và phương thức khắc phục là thay thế hay hoàn tín dụng, trong đơn mua hàng chứ không phải trong email sau đó.
Tại biên giới. Rủi ro giá trị khai trên giấy tờ không đúng với giá trị bạn dự kiến, khiến thuế nhập khẩu và thời gian chậm trễ đều thuộc về bạn. Nếu mô hình thương mại không bao gồm bên xử lý hải quan và thuế nhập khẩu, rủi ro đó mặc định sẽ thuộc về bạn.
Sau khi ra mắt. Rủi ro một yêu cầu bảo hành phải được chẩn đoán từ xa bởi người chưa từng tiếp xúc với thiết bị, cùng với tỷ lệ lỗi xuất hiện quá muộn để kịp phát hiện trước khi tồn kho trên kênh phân phối được cam kết. Nhà cung cấp trực tiếp sản xuất sản phẩm thường có thể chẩn đoán nhanh hơn dựa trên triệu chứng so với bên phải chuyển tiếp câu hỏi.
Khi đặt lại hàng. Rủi ro lô sản xuất thứ hai đến từ một địa điểm khác với cấu hình khác, khiến ảnh đã công bố và nội dung danh sách sản phẩm của bạn không còn khớp với sản phẩm trong hộp.
Nguyên tắc phân bổ rất đơn giản và đáng đưa vào cuộc đàm phán: chi phí đi theo quyền kiểm soát. Khi bạn vẫn nắm quyền kiểm soát một bước, bạn vẫn gánh chịu chi phí nếu bước đó bị thực hiện sai. Khi bạn ủy thác bước đó, hãy ủy thác cả chi phí đi kèm — bằng văn bản, với người chịu trách nhiệm được chỉ định, biện pháp khắc phục được chỉ định và một mốc thời gian.
Câu hỏi về chi phí giữa nhà máy và công ty thương mại cần hỏi trước khi so sánh báo giá
Thường thì cuộc trao đổi về chi phí bắt đầu quá muộn. Khi hai báo giá được đặt cạnh nhau, người mua đã mất hàng tuần và gặp vấn đề định giá neo, bởi con số đầu tiên nhìn thấy sẽ trở thành điểm tham chiếu cho mọi đánh giá về sau. Câu hỏi về chi phí phải được đặt ra sớm hơn mức tự nhiên.
Câu hỏi đúng không phải là "đơn giá của bạn là bao nhiêu". Đó là "những chi phí nào do bạn gánh và những chi phí nào do tôi gánh, và mỗi khoản chi phí sẽ ra sao nếu chương trình diễn ra khác với kế hoạch". Câu hỏi này làm lộ ra cơ cấu chi phí của nhà cung cấp, có thể trả lời trước khi có bất kỳ báo giá nào và không ràng buộc bạn phải cam kết điều gì.
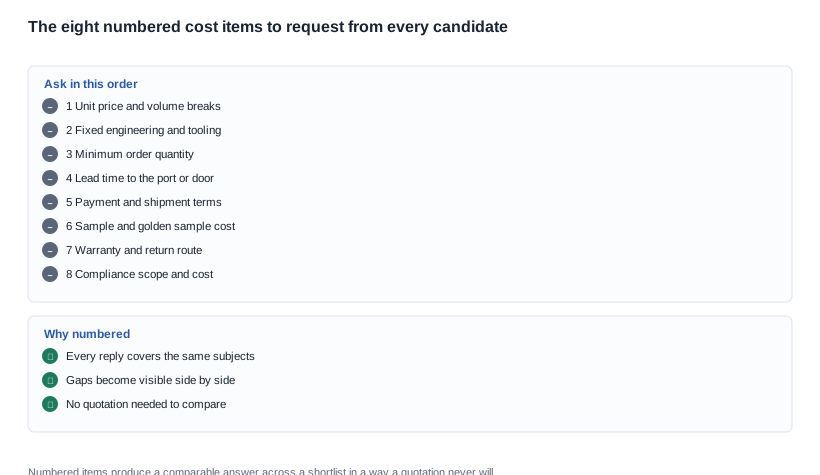
Trên thực tế, hãy gửi các mục dưới đây dưới dạng danh sách đánh số và yêu cầu câu trả lời cũng được đánh số. Không có thông tin nào từ phía chúng tôi được công bố, nên yêu cầu này được áp dụng theo cả hai chiều:
- Đơn giá tại khối lượng chương trình của chúng tôi và các mức chiết khấu theo sản lượng.
- Các khoản phí kỹ thuật và đóng khuôn cố định, được chia theo danh mục và theo bên sở hữu từng tài sản.
- Số lượng đặt hàng tối thiểu và hậu quả thực tế nếu thấp hơn mức này.
- Thời gian giao hàng và thời gian này được tính đến cảng hay tính đến tận nơi.
- Điều khoản thanh toán và điều khoản vận chuyển, bao gồm bên nào là nhà nhập khẩu chính thức.
- Chi phí mẫu và mẫu vàng, cùng tiêu chuẩn nghiệm thu được áp dụng.
- Điều khoản bảo hành, lộ trình trả lại hàng và thời gian xử lý dự kiến.
- Phạm vi công việc tuân thủ cần thiết cho các thị trường mục tiêu của chúng tôi, được báo giá cả về phạm vi lẫn chi phí.
Tám mục được đánh số tạo ra câu trả lời có thể so sánh được trong danh sách nhà cung cấp ngắn, điều mà báo giá không bao giờ làm được, bởi việc đánh số buộc mọi câu trả lời phải đề cập đến cùng tám nội dung.
Về bản thân cuộc đàm phán, nguyên tắc là tập trung vào một hạng mục. Đàm phán đồng thời về giá, MOQ và điều khoản thanh toán trong lần trao đổi đầu tiên sẽ khiến nhà cung cấp cải thiện nhẹ từng yếu tố nhưng không xác nhận rõ ràng yếu tố nào, đồng thời cũng không cho bạn biết trong ba yếu tố đó, yếu tố nào thực sự có thể linh hoạt. Hãy chọn hạng mục mà theo mô hình của chính bạn là lớn nhất ở khối lượng dự kiến và đàm phán mạnh về hạng mục đó. Các hạng mục còn lại có thể điều chỉnh sau, khi bạn đã biết điều gì có thể thay đổi.
Có hai nhận xét khép lại. Thứ nhất, phương án rẻ nhất trên giấy thường là phương án chuyển nhiều rủi ro nhất sang cho bạn, và việc chuyển rủi ro này không thể nhìn thấy trong báo giá. Thứ hai, nếu hai lựa chọn có chi phí khác nhau nhưng khoảng chênh lệch biến mất sau khi tính giá các hạng mục chưa được giải quyết — địa điểm sản xuất không nêu tên, chứng nhận tuân thủ chưa được cấp, tiêu chuẩn nghiệm thu chưa được nêu rõ — thì bạn chưa bao giờ so sánh giá. Bạn đã so sánh mức độ chi tiết bằng văn bản, và lẽ ra việc này phải được thực hiện ngay từ đầu như một yêu cầu tài liệu.
Đó là cùng nguyên tắc thẩm định được mô tả trong danh sách kiểm tra nhà máy và công ty thương mại, được áp dụng cho các khoản chi phí thay vì các tuyên bố về năng lực. Bài viết về mức độ tùy chỉnh giải thích bạn có thể tránh bao nhiêu chi phí NRE bằng cách chọn một nền tảng gần với mục tiêu hơn, còn bài viết về các yếu tố rủi ro OEM đề cập các điểm phân bổ rủi ro nằm bên dưới cả hai. Trụ chính về nhà máy và công ty thương mại chứa toàn bộ phần so sánh.
Nội dung liên quan
- Nhà máy và công ty thương mại — trụ chính đứng sau phần so sánh chi phí này
- Các câu hỏi thường gặp — tám câu hỏi xác lập mô hình thương mại
- So sánh tài liệu chất lượng — những gì từng loại tài liệu thực sự có thể chứng minh
- Dấu hiệu cảnh báo — các dấu hiệu rủi ro trong phản hồi của nhà cung cấp
Gửi khối lượng chương trình và các thị trường mục tiêu của bạn, chúng tôi sẽ trả lời tám mục được đánh số theo cùng thứ tự.


