オフィス用スマートグラス:購入者が予測できる唯一の項目はハードウェア費であり、それ_ONLYが最少のになる
最初の出荷前に購入者が確定できる事項
オフィス予算が破綻する典型的な理由は1つあります。単価を基に予算を立てたあと、誰も項目に含めなかった二次費用に、只不過されます。以下に、3段階での展開を想定した具体的な構成を示します。単価は当社ドキュメントには掲載されていないため、以下は表計算シートではなく、あえて構成の形で示しています。
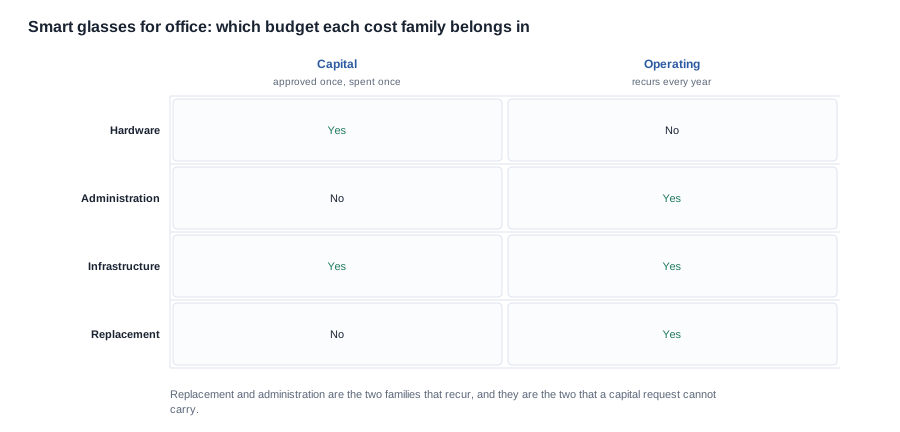
構成が数字より重要なのは、このカテゴリーの4つの費用カテゴリーのうち、見積書から予測できるのは1つだけだからです。インフラ費は —whatever your building needs.4つのうち3つは購入者側の費用であり、サプライヤー側の項目は推測衝撃が最小です。
ここから3つの結論が得られます。予測できない3つのカテゴリーを、ハードウェアより先に事業計画に含めてください。ハードウェア費だけで成立する計画は、十分に検証されていません。導入によって返却率が判明するまで、数量を決定しないでください。継続費用- below.交換の前提は一点ではなく幅で設定してください。事業計画が耐えなければならないのは幅であり、議論の対象になるのは一点値だからです。
4つの費用カテゴリーとその挙動
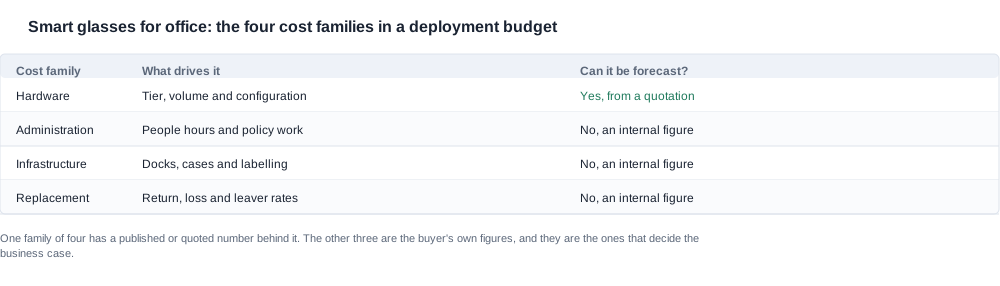
ハードウェア費は、人人一開始就会。単価は公開されていないため、ハードウェア費は見積書の内容通りとなり、2社の間で追加作業なしに比較できる唯一の項目です。
管理費は、人員時間と判断から構成されます。録画ポリシーを作成する担当、フィードバックを収集する担当、チームから Questionsの回答を担当、導入数を数える担当。費用としては当初の段階において最も大きくなる傾向があり、買菜者側の工程で発生するため、見積書には見えません。
インフラ費は、金額は小さい反面、影響は大きいです。いずれも発注量に比例して増えるものではないため、部品表には記載されず、それこそが削減される理由です。
交換費は、事業計画が成立するかどうかを左右します。
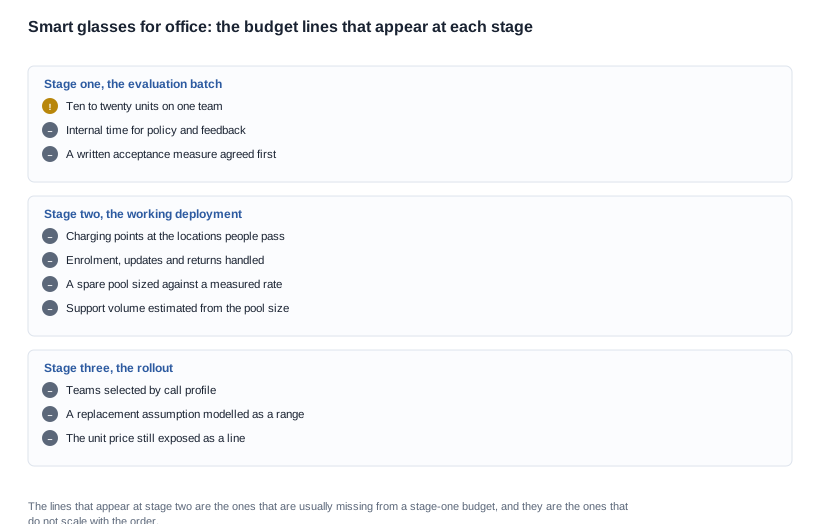
第1段階:評価用バッチ。内部時間がハードウェア費を上回る段階
10~20台、1チーム、明確なユースケース。この段階で重要な予算項目はハードウェアではなく、内部時間です。録画ポリシーを定め、フィードバックを収集し、チームから Questions.」に回答する担当が必要です。
第1段階で ことは、リストとして明示する価値があります。測定基準書は、誰かが実際に使い始める前に合意します。返却率は測定値とし、返却理由は後から推測するのではなく、最初の1台から区分しておく必要があります。充電率は推測ではなく実測し、デバイスが実際にドック上で充電された回数を数えます。そして、実運用で使えないと判断された公開仕様項目を一覧化します。これが次回の注文仕様における入力となります。
第一段階には、予算に含めるべき二次的効果もあります。社内の時間は消費されるだけでなく、特定の担当者がその時間を費やすものです。展開時には、同じ3つのタスクをより多くの人で分担する必要があるからです。この事実に最も く普查??発見できるのは第一段階であり、その発見は台数そのものよりも価値があります。
パイロット予算を確定する前に評価する方法
パイロット予算は6つの基準で評価します。これらはパイロットの対象範囲を定める前ではなく、その前に決めておくべきです。
- 社内の時間が含まれているか?台数だけで費用を試算すると、最大規模の項目が抜け落ちます。3つの役割を明記し、必要な時間を見積もって、ハードウェアと同じ表に組み込んでください。
- ハードウェアの対象範囲が、費用を抑えるには十分小さいか?1つのチームに10~20台を導入すれば、失敗しても費用を抑える規模です。展開と同じ規模.それはパイロットではなく、4か月目に現れる管理负担?管理負荷?の規模は関係者の人数に左右されます。台数には左右されません。
- ビジネスケースに必要な4つの成果中生まれるか?文書化した受け入れ測定値、理由タグ付けした測定済みの返品率、観察された充電率、そして有用だと判断できなかった公開済みレコードの一覧です。これらを1つも生み出さないパイロットは、購買注文の費用を使い、意見だけを買ったことになります。
- コンプライアンス作業が予算内に含まれているか?注文前に作成すれば費用は抑えられる一方、インシデント後に作成すれば費用高額?高く?なります。
- 終了判断が定義されているか?パイロットは、事前に文書化した判断ルールで終了する必要があります。どのような結果なら展開を第二段階へ進め、どのような結果なら中止するかを定めます。終了ルールがないパイロットは、恒久的なパイロットと恒久的な費用になります。
- 中止にかかる費用はいくらか?パイロットを安全にする数字は、パイロット自体ではなく代替手段の費用です。中止?中止?に、投入済みハードウェアと既支出の社内時間の費用が加わるなら、その数字をビジネスケースに盛り込むべきです。失敗した展開 be far smaller?よりはるかに小さい額です。
第二段階:運用 ?運用展開——二次的費用が生じる段階
第二段階では展開が現実となり、4つの費用区分は理論ではなくなります。
充電インフラ。?を少数設置することで、採用率は仕様よりも大きく変わります。ここで、公開されているインターフェースが直接重要になります。充電はV03 Pro、L2 Utral、D11、D12、D17、ZH12、伝導モデル、磁気充電はK01、K02、LC-105のペア、V06、MT5、G07、S7、KY06、YK12、V03で公開されています。また、4つのカメラモデル——L1 Pro、CY05、CY03、MT6——には、充電方法の行が一切公開されていません。標準的なUSB-Cドックにできますが、磁気充電?
デバイス管理。登録、更新、返品は、時間評価されていない少数の担当者が担うため、通常は過小評価されます。サポートチケットの量は、少数の端末を共有する人数によって決まります。その数字は、発見するのではなく、見積もる価値があります。
交換。当団体はサイクル寿命評価を公開していません。特に、容量保持率80%でのサイクル寿命も公開していません。そのため、ビジネスケースに必要な数字はテスト報告書から取得するか、不明としてモデル化する必要があります。不明としてモデル化することは許容されますが、代表的な値としてモデル化することはできません。
サポート。「接続できません」というチケットの量は、端末プール?!の規模と、カードの書き方の良さに依存します。この項目は、0に設定されることが最も多い項目です。
第三段階:広範な展開——問題が費用対効果でなくなる段階
第三段階では、問題は「購入できるか」ではなく「どのチームに配備すべきか」になります。答えは、役職ではなく、通話プロファイルに従います。常に塞がっている業務を行うチームは導入しますが、デスク中心のチームはほとんど導入しません。これは展開上の経験則であり、測定値ではありません。第一段階のパイロットで?自分のチームに対して検証し、そのまま受け入れるべきではありません。
構成の選択もこの段階で確定し、構造的な確定となります。オーディオのみの構成では、カメラモジュールと充電ケースが部品表から完全に外れ、ハードウェア、インフラ、コンプライアンスのすべてが同時に変わります。ただし、この差額の構造はコストではなく、部品表に何が含まれるかによって決まります。
第3段階でAFFORDABILITYに代わる予算上の課題は、対象人群の集中です。繰り返し現れる対象人群である管理と交換は、導入台数ではなく使用者数に比例して膨らむため、capital requestでは負担できません。
第3段階でチームを選ぶ方法
第3段階での選定には、賛同する部門を挙げるのではなく、方法が必要です。最初の willingな部門だけでは、代表的なサンプルにはなりません。適用すべき基準は3つあり、いずれも第1段階と第2段階のpilotで既に得られた情報から回答できます。
1つ目は、通話特性です。その業務で1日の業務時間を通話に充てていますか。予定された通callsが数時間ある業務ではデバイスが使用されますが、通callsが断続的な業務では、デバイス机上に置かれたままになり、充電されていないデバイス問題が発生します。
2つ目は、部屋環境です。pilot期間中だけでなく、4ヶ月後もそこにありますか。
3つ目は、既存のデバイス環境です。版はオーディオ層とスポーツ層向けに公開されています。K01とK02は5.3、それ以外は5.4ですが、カメラ層には版が公開されておらず、いずれのモデルでも確認済みのデバイス一覧は公開されていません。したがって、の既存環境と実機を照合する必要があり、その結果として、予算上の前提ではなく構成上の注記として注文に記載しなければなりません。
この3つの基準により、展開の判断は、pilotで既に回答可能な問いに変換されます。まさにこれが、pilotを実施する意義です。
交換という前提と、それが事業 ケースを決める理由
事業 ケースを作る前に正しく押さえるべき1つの数値
このカテゴリーのオフィス予算は、ほぼすべて同じ箇所で間違っています。最初の購入が最後の購入であると仮定しています。デバイスは紛失したり破損したり、退職時に返却されなかったりして、交換されます。年間交換率を低めの2桁で計画する組織もあれば、それより低く計画する組織もあります。当社はこのカテゴリーについて実測した数値を保有しておらず、自社の数値として提示することもありません。予算は、サプライヤー由来のように財務部へ提示して こともありません。
述べるべきことは、交換 の前提がモデル内で最も感応度の高い項目であるということです。ハードウェア価格為決定要因だったわけではないのです。正しい対応は pessimistic end を用いたレンジ設定であり、pessimistic end が正確かではなく、pessimistic end でも事業計画が成立するかを確認することです。
2次的な要点は、この family内の3つの比率がそれぞれ異なる挙動を示すこと、そしてそのうち測定できるのは1つだけということです。紛失はプールの台数から測定できます。破損は返却理由から測定できます。退職時の未返却は、誰かが退職するまで測定できませんが、通常はpilot期間をます。この familyを単一のパーセンテージとしてモデル化すると、3つの異なる挙動を平均化することになり、その平均によって、根拠がまったくない項目が隠されます。
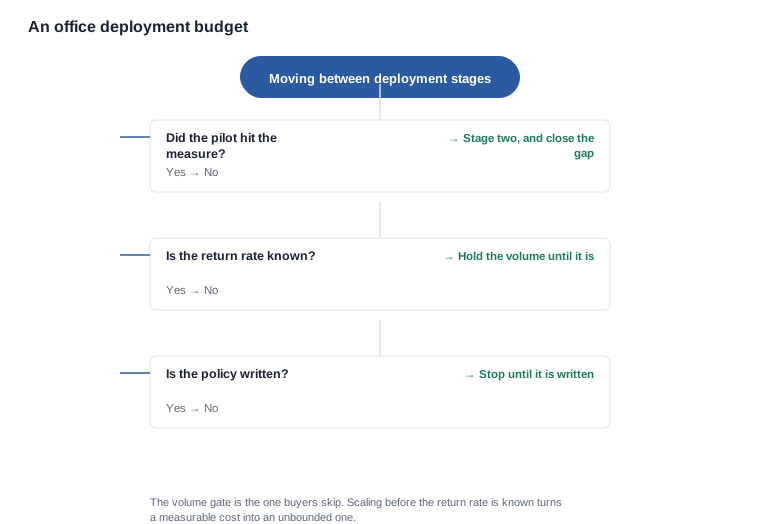
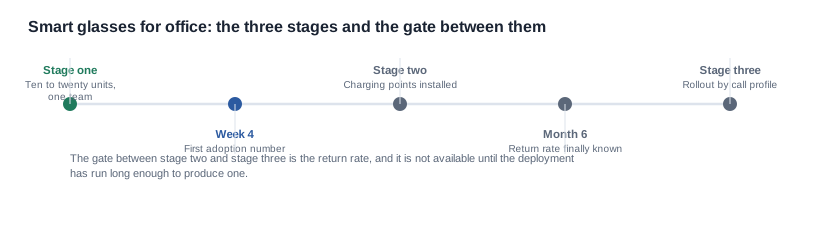
ステージゲート図にはIts practical consequenceが示されています。最初の数週間における導入 は1か月目に期待すべきことにまとめられており、導入に対する反対意見はIT向けの長所と短所で説明されています。
総コストモデルと、入力 4つの項目
このカテゴリーの総コストモデルには4つの項目があり、 numberに該当するのは最初の項目だけです。
最初の項目はハードウェアです。構成 by the volumeとなり、見積書から取得します。2つ目は管理費用で、登録、サポート、設置台数の集計および照合に要する人時です。これは台数ではなく、関与する人数に応じて規模放大します。3つ目はインフラ費用です。充電スポット、ケース、ラベル、印刷したカードをサイトごとに一度設置します。4つ目は交換費用であり、導入期間が続く限り継続的に発生する項目です。
この4項目のうち3項目は、購入するものではなく 。以前に保持している入力値が必要です。管理に関与する人数、置換率(悲観的な上限を含むレンジで評価)、および主要な使用環境における1台のuseful lifeです。当社はサイクル寿命評価を公開していないため、主要環境での使用”是社内で証明できません。テストレポートから取得するか、未知としてモデル化する必要があります。
証拠 れない入力をモデル化するには、レンジで評価し、ケースが破綻する上限を明記します。すべてのレンジの悲観的な上限を同時に適用してもケースが成立するなら(管理費用増、交換率上昇、useful life短縮)、個々のレンジの精度よりも、テストを実施 {CH} 。
最後の点は明示する価値があります。このカテゴリーの総コストモデルは通常、購入を正当化するために使用されます。しかし適切に使えば、しばしば逆、結果が変わる1つの測定項目を特定します。その測定項目は通常、現実的な導入規模での交換率であり、取得にかかる費用は1回のパイロットです。
サプライヤーとの交渉事項と、モデルにおける各項目の変動
サプライヤーの見積書にある3つの項目は総コストモデルに直接影響し、注文後ではなく注文前にsettleすべき項目です。
1つ目は価格ティアと適用される数量です。購入者が適用されるティアは注文に記載された数量によって決まります。同じ構成でも、より多い数量では異なるします。そのため、ステージ1の数量は小さくし、ステージ2の数量は条件として記載すべきです。パイロットティアの価格は判明していますが、展開ティアの価格は、表計算に仮定値として入力するのではなく、指定した数量に基づく見積書とします。
2つ目は納期です。納期は、ハードウェアが予算が想定している期間に対していつ到着するかを決定します。納期は公開されておらず、構成ごとの見積りが必要であり、ではなく商事条件です。
3つ目は梱包と輸送の項目です。キット項目ではなく/site費用として出荷される費用です。マスターカートンの入数、総重量、寸法が輸送価格に反映され、カートンを決定した後に変更すると新しいカートンになります。
さらに3項目は交渉の対象外です。型代金は性質が固定されており、最初の注文一群に償却されるため、単価ではなく別の見積項目とします。認証費用と認証期間は the supplierではなく発行機関によって決定されます。保証条件は契約事項であり、交換費用のグループにコストとして算入する前に見積が必要であるため、見積書が揃うまでの交換率の仮定はレンジとして扱います。
予算に組み込めるものと、組み込めないもの
モデルごとの公開ハードウェア構成(充電時間、解像度クラス、公称連続動作時間、セル容量、Bluetoothバージョン、充電方法、ケース容量)はお知らせできます。どの構成が存在し、どの構成が存在しないか也是如此。オーディオファミリーは、公開している仕様表とともにBluetoothオーディオグラスとして掲載しています。
単価表、導入単価、ライフサイクルコスト、投資利益率の数字は提示できません。また、それらを作り上げることもありません。単価は公開されておらず、導入率、生産性、サポートチケット対応率も公開されていません。稼働時間に基づく計算に使用できるバッテリーのデータはバッテリー持続時間にありますが、稼働時間の数値には、対象範囲のどの数値にも公開済みの試験条件が記載されていないという制約があります。そのため yourselfの仮定がない限り、1年あたりの充電サイクル数には換算できません。
もしビジネスケースで、当社が裏付けを示せない数値が必要なら、根拠となる数字を一つ選ぶのではなく、幅のある範囲としてモデル化し、その旨を明記することが誠実な対応です。そしてその根拠は、通常、前提最初に疑問が投げかけられた月に崩れます。
導入フレームワークはオフィス用グラスにあります。
現在の段階と導入拠点
チーム規模、現在の段階、検討している構成、導入拠点数をお知らせください。対象データとして公開されている行と、その段階で適用されるコスト区分、および 社でも裏付けできないため、社内で計測 必要がある2〜3の入力項目 。
関連情報
- 導入フレームワーク — オフィス用グラス
- 導入の曲線 — 最初の月に期待すべきこと
- 反対する側の論拠 — IT部門 長所と短所
- 低構成モデル — Bluetoothオーディオグラス
チーム規模、段階、構成、導入拠点数をお知らせください。公開されている行と、その段階で適用されるコスト区分 】.”