แว่นตาอัจฉริยะสำหรับสำนักงาน: ฮาร์ดแวร์เป็นรายการเดียวที่ผู้ซื้อคาดการณ์ได้ และเป็นรายการที่มีผลต่อการตัดสินใจน้อยที่สุด
สิ่งที่ผู้ซื้อกำหนดได้ก่อนการจัดส่งครั้งแรก
งบประมาณสำนักงานมักล้มเหลวในรูปแบบเฉพาะ: มันถูกสร้างขึ้นจากราคาต่อหน่วย แล้วจึงถูกกระทบด้วยต้นทุนออเดอร์ที่สองซึ่งไม่มีใครใส่ไว้ในบรรทัดงบ ด้านล่างนี้คือโครงสร้างตัวอย่างสำหรับการทยอยใช้งาน 3 ระดับ โดยแยกต้นทุนที่เราสามารถพูดถึงได้ออกจากตัวเลขภายในของคุณ ราคาต่อหน่วยไม่ได้เผยแพร่ในเอกสารของเรา ดังนั้นโครงสร้างด้านล่างจึงตั้งใจนำเสนอเป็นโครงสร้าง ไม่ใช่ตารางตัวเลข
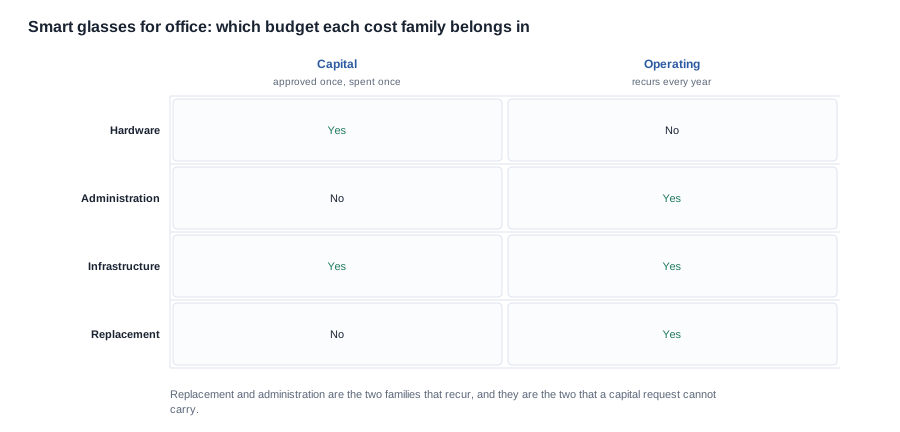
เหตุผลที่โครงสร้างสำคัญกว่าตัวเลขก็เพราะว่าในกลุ่มต้นทุน 4 ประเภทของหมวดนี้ มีเพียงประเภทเดียวที่คาดการณ์ได้จากใบเสนอราคา ได้แก่ ฮาร์ดแวร์ เพราะผู้จัดจำหน่ายสามารถเสนอราคาได้ ส่วนบรรทัดการบริหารคาดการณ์ไม่ได้ เพราะประกอบด้วยชั่วโมงทำงานของบุคลากรและงานนโยบาย บรรทัดโครงสร้างพื้นฐานคาดการณ์ไม่ได้ เพราะขึ้นอยู่กับสิ่งที่อาคารของคุณต้องการ และบรรทัดการเปลี่ยนแทนก็คาดการณ์ไม่ได้ เพราะอัตราที่อุปกรณ์สูญหาย เสียหาย หรือไม่ถูกส่งคืนเป็นคุณสมบัติของการนำไปใช้งานของคุณ ไม่ใช่ของโมเดล สามในสี่ประเภทเป็นความรับผิดชอบของคุณ ส่วนรายการเดียวที่เป็นความรับผิดชอบของผู้จัดจำหน่ายกลับเป็นรายการที่มีผลต่อการตัดสินใจน้อยที่สุด
จากสิ่งนี้ได้ข้อสรุป 3 ข้อ นำ 3 ประเภทที่คาดการณ์ไม่ได้ไปใส่ในกรณีธุรกิจก่อนนำฮาร์ดแวร์เข้าไป เพราะกรณีธุรกิจที่ยืนอยู่ได้ด้วยเฉพาะบรรทัดฮาร์ดแวร์ยังไม่ผ่านการทดสอบ และควรรอจนกว่าการนำไปใช้งานจะให้อัตราการส่งคืนจริงก่อนตัดสินใจเรื่องปริมาณ เพราะอัตราดังกล่าวคือข้อมูลที่เปลี่ยนต้นทุนต่อเนื่องจากการเดาให้กลายเป็นตัวเลข และควรจำลองสมมติฐานการเปลี่ยนแทนเป็นช่วง ไม่ใช่จุดตัวเลขเดียว เพราะกรณีธุรกิจต้องทนต่อช่วงดังกล่าว ส่วนตัวเลขจุดเดียวเป็นสิ่งที่จะถูกโต้แย้ง
กลุ่มต้นทุน 4 ประเภท และพฤติกรรมของแต่ละประเภท
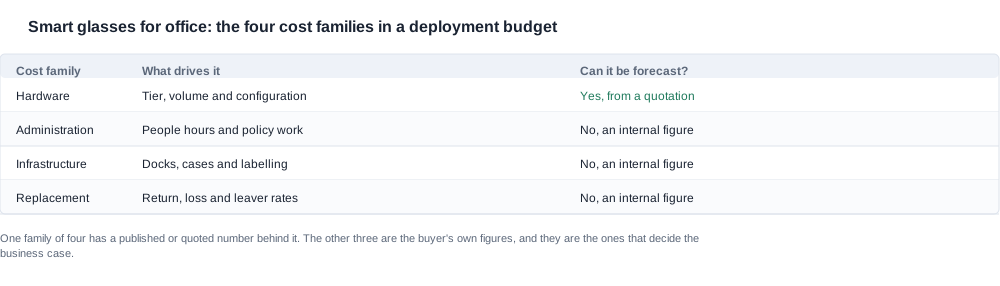
กลุ่มฮาร์ดแวร์เป็นกลุ่มที่ทุกฝ่ายเสนอราคา ข้อมูลที่เผยแพร่คือการกำหนดค่าต่าง ๆ ได้แก่ ระดับความละเอียด ความจุของเซลล์ อินเทอร์เฟซการชาร์จในกรณีที่มีการเผยแพร่ ระยะเวลาการใช้งานตามค่าระบุ เวลาชาร์จ ความจุของเคสในกรณีที่มีการเผยแพร่ และเวอร์ชัน Bluetooth ในระดับเสียง ราคาต่อหน่วยไม่ได้เผยแพร่ ดังนั้นบรรทัดฮาร์ดแวร์จึงขึ้นอยู่กับสิ่งที่ระบุในใบเสนอราคาของคุณ และเป็นบรรทัดเดียวที่สามารถเปรียบเทียบระหว่างผู้จัดจำหน่าย 2 รายได้โดยไม่ต้องดำเนินการเพิ่มเติม
กลุ่มการบริหารประกอบด้วยชั่วโมงทำงานของบุคลากรและการตัดสินใจ ต้องมีคนจัดทำนโยบายการบันทึก คนเก็บรวบรวมความคิดเห็น คนตอบคำถามที่ทีมสอบถามเกี่ยวกับข้อมูล และคนนับจำนวนอุปกรณ์ โดยปกติกลุ่มนี้มีขนาดใหญ่ที่สุดในระดับแรก และมองไม่เห็นในใบเสนอราคา เพราะเกิดขึ้นในส่วนของผู้ซื้อที่อยู่ฝั่งของสัญญา
กลุ่มโครงสร้างพื้นฐานมีจำนวนเงินน้อยแต่ผลกระทบใหญ่: จุดชาร์จในตำแหน่งที่ผู้คนเดินผ่านจริง ตำแหน่งตั้งเคสที่มีป้ายกำกับ เคสสำรองสำหรับโมเดลที่มีกล้อง และการ์ดที่พิมพ์ไว้ ไม่มีสิ่งใดในรายการเหล่านี้ปรากฏในบัญชีวัสดุ เพราะไม่มีสิ่งใดที่ปรับขนาดตามจำนวนที่สั่งซื้อ และนี่คือเหตุผลที่พวกมันถูกตัดออก
กลุ่มการเปลี่ยนแทนเป็นกลุ่มที่กำหนดว่ากรณีธุรกิจจะใช้งานได้หรือไม่ และเป็นกลุ่มที่มีหลักฐานน้อยที่สุดในทั้งสองทิศทาง กลุ่มนี้ประกอบด้วยอัตรา 3 แบบ ได้แก่ การสูญหาย ความเสียหาย และการไม่ส่งคืนเมื่อพนักงานลาออก โดยแต่ละอัตราเป็นตัวเลขที่องค์กรของคุณต้องมีข้อมูลและรับผิดชอบ
ระดับแรก: ชุดทดลองใช้งาน ซึ่งใช้เวลาภายในมากกว่าฮาร์ดแวร์
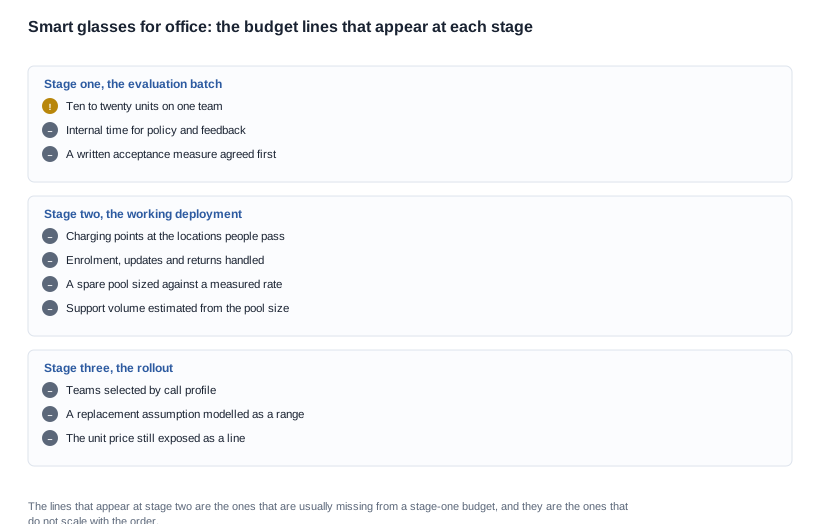
10 ถึง 20 หน่วย หนึ่งทีม หนึ่งกรณีการใช้งานที่ระบุชัดเจน บรรทัดงบที่สำคัญในระดับนี้ไม่ใช่ฮาร์ดแวร์ แต่เป็นเวลาภายใน ต้องมีคนกำหนดนโยบายการบันทึก คนเก็บรวบรวมความคิดเห็น และคนตอบคำถามที่ทีมจะถามเกี่ยวกับข้อมูล ในระดับนี้ เวลาภายในมักมากกว่าค่าใช้จ่ายด้านฮาร์ดแวร์ ดังนั้นระดับแรกควรมีขนาดเล็กพอที่จะไม่สร้างความเสียหายมากนักหากล้มเหลว
สิ่งที่ระดับแรกต้องส่งมอบควรระบุเป็นรายการ เพราะการทดลองใช้งานที่ไม่ส่งมอบสิ่งเหล่านี้ 4 อย่างก็ถือเป็นการทดลองใช้งานที่ผลลัพธ์เพียงอย่างเดียวคือความคิดเห็น ได้แก่ เกณฑ์การยอมรับในรูปแบบเอกสารที่ตกลงกันก่อนมีการนำไปปฏิบัติใช้ อัตราการส่งคืนที่วัดได้ ซึ่งหมายความว่าเหตุผลการส่งคืนต้องถูกติดป้ายตั้งแต่อุปกรณ์หน่วยแรก แทนที่จะย้อนสร้างภายหลัง อัตราการชาร์จที่สังเกตได้แทนการคาดเดา โดยนับว่าอุปกรณ์อยู่บนแท่นตั้งบ่อยเพียงใด และรายการข้อมูลที่เผยแพร่ซึ่งกลับพบว่าใช้งานไม่ได้จริง ซึ่งเป็นข้อมูลสำหรับกำหนดสเปกของคำสั่งซื้อครั้งต่อไป
ในขั้นแรกยังมีผลกระทบอันดับสองที่ควรรวมอยู่ในงบประมาณด้วย เวลาภายในไม่ได้เพียงถูกใช้ไป แต่ยังถูกใช้จากบุคคลเฉพาะคนด้วย หากงานทั้งสามอย่างนี้ดำเนินการโดยคนเดียว ต้นทุนในขั้นแรกจะประเมินต่ำกว่าต้นทุนที่การขยายผลใช้งานจริง เพราะการขยายผลต้องกระจายงานทั้งสามอย่างนี้ไปยังกลุ่มคนที่ใหญ่กว่า ขั้นแรกคือช่วงที่ราคาถูกที่สุดในการค้นพบประเด็นนี้ และสิ่งที่ค้นพบมีคุณค่ามากกว่าจำนวนเครื่อง
วิธีประเมินงบประมาณนำร่องก่อนตัดสินใจลงมือ
งบประมาณนำร่องควรได้รับการประเมินตามเกณฑ์หกข้อ โดยควรกำหนดให้ชัดเจนก่อนกำหนดขอบเขตการทดลอง ไม่ใช่หลังเริ่มดำเนินการแล้ว
- มีเวลาภายในรวมอยู่ในงบหรือไม่? งบประมาณนำร่องที่คิดต้นทุนเฉพาะจำนวนเครื่องจะขาดรายการที่ใหญ่ที่สุดไป ระบุชื่อบทบาทสามส่วนนี้ ประเมินจำนวนชั่วโมงที่ใช้ และใส่ไว้ในตารางเดียวกับฮาร์ดแวร์
- ขอบเขตของฮาร์ดแวร์เล็กพอที่จะประหยัดหรือไม่? การทดลองกับทีมเดียวจำนวนสิบถึงยี่สิบเครื่องถือเป็นขอบเขตที่ประหยัดได้หากล้มเหลว การทดลองที่ใช้ขนาดเท่ากับการขยายผลไม่ถือเป็นการทดลอง เพราะข้อผิดพลาดที่พบในเดือนที่สี่จะขยายตามจำนวนผู้ที่เกี่ยวข้องกับการดูแลระบบ ไม่ใช่ตามจำนวนเครื่อง
- ให้ผลลัพธ์สี่สิ่งที่กรณีธุรกิจต้องการหรือไม่? เกณฑ์การยอมรับที่เขียนไว้ อัตราการคืนสินค้าที่วัดได้พร้อมเหตุผลที่จัดหมวด อัตราการชาร์จที่สังเกตได้ และรายการข้อมูลที่เผยแพร่แล้วพบว่าใช้งานไม่ได้ การทดลองที่ไม่ให้ผลลัพธ์เหล่านี้เลยก็เท่ากับใช้ใบสั่งซื้อซื้อไปแล้วได้แค่ความคิดเห็น
- งานด้านการปฏิบัติตามข้อกำหนดอยู่ในงบหรือไม่? หากมีกล้องเกี่ยวข้อง คำตอบเรื่องการจัดการข้อมูลที่เขียนไว้และนโยบายการบันทึกคือเอกสารสองฉบับที่ต้องมีลายเซ็นสองคน หากจัดทำก่อนสั่งซื้อ จะมีต้นทุนไม่สูง แต่หากเขียนหลังเกิดเหตุการณ์ย่อม ต้นทุนจะสูง
- มีการกำหนดเกณฑ์การตัดสินใจยุติการทดลองหรือไม่? การทดลองควรจบด้วยกฎการตัดสินใจที่เขียนไว้ล่วงหน้า ผลลัพธ์แบบใดที่จะพาการติดตั้งไปสู่ขั้นสอง และผลลัพธ์แบบใดที่จะหยุดการดำเนินการ การทดลองที่ไม่มีเกณฑ์การยุติจะกลายเป็นการทดลองถาวรและต้นทุนถาวร
- ต้นทุนในการหยุดเท่าใด? ตัวเลขที่ทำให้การทดลองปลอดภัยคือต้นทุนของทางเลือกอื่น ไม่ใช่ต้นทุนของการทดลอง หากการหยุดมีต้นทุนเท่ากับฮาร์ดแวร์ที่ถือเป็นต้นทุนที่จมแล้วบวกกับเวลาภายในที่ใช้ไปแล้ว ตัวเลขนั้นควรถูกบรรจุไว้ในกรณีธุรกิจ และมีค่าน้อยกว่าการขยายผลที่ล้มเหลวอย่างมาก
ขั้นสอง: การติดตั้งเพื่อใช้งานจริง ซึ่งเป็นจุดที่ต้นทุนอันดับสองปรากฏขึ้น
ในขั้นสอง การติดตั้งเกิดขึ้นจริง และกลุ่มต้นทุนทั้งสี่ไม่เป็นเพียงแนวคิดเชิงทฤษฎีอีกต่อไป
โครงสร้างพื้นฐานการชาร์จ หากทีมต้องออกจากโต๊ะทำงานในบางช่วงของวัน จุดชาร์จร่วมกันจำนวนไม่มากจะส่งผลต่ออัตราการนำไปใช้งานมากกว่าข้อกำหนดใด ๆ นี่คือรายการที่ข้อมูลสเปกที่เผยแพร่มีผลโดยตรง การชาร์จผ่าน Type-C มีการระบุไว้ใน V03 Pro, L2 Utral, D11, D12, D17, ZH12 และโมเดลการนำไฟฟ้า การชาร์จแบบแม่เหล็กมีการระบุไว้ใน K01, K02, คู่ LC-105, V06, MT5, G07, S7, KY06, YK12 และ V03 ส่วนกล้องสี่โมเดล คือ L1 Pro, CY05, CY03 และ MT6 ไม่มีแถวระบุวิธีชาร์จเลย จุดชาร์จ Type-C สามารถใช้ฮับ USB-C มาตรฐานได้ แต่จุดชาร์จแบบแม่เหล็กเป็นสินค้าเฉพาะชนิด
การจัดการอุปกรณ์ การลงทะเบียน การอัปเดต และการคืนสินค้า มักถูกประเมินต่ำ เพราะภาระงานเหล่านี้กระจายอยู่ในมือคนไม่กี่คน โดยไม่ได้นับเวลาที่ใช้ ปริมาณตั๋วฝ่ายสนับสนุนขึ้นอยู่กับจำนวนผู้ใช้ที่ใช้อุปกรณ์จากชุดกลุ่มเล็ก ๆ ตัวเลขนี้ควรได้รับการประเมินล่วงหน้า ไม่ใช่ปล่อยให้ค้นพบภายหลัง
การเปลี่ยนอุปกรณ์ เราไม่ได้เผยแพร่การให้คะแนนอายุการใช้งานตามรอบการชาร์จ และไม่เผยแพร่อายุการใช้งานตามรอบการชาร์จที่ความจุยังคงเหลือร้อยละแปดสิบโดยเฉพาะ ตัวเลขที่กรณีธุรกิจของคุณต้องการจึงต้องมาจากรายงานการทดสอบ หรือต้องถูกจำลองว่าไม่ทราบ การจำลองว่าไม่ทราบยังเป็นวิธีที่ยอมรับได้ แต่การจำลองเป็นตัวเลขทั่วไปไม่ได้
ฝ่ายสนับสนุน ปริมาณตั๋ว “เชื่อมต่อไม่ได้” ขึ้นอยู่กับขนาดชุดอุปกรณ์และคุณภาพของคำแนะนำการเขียนบัตร รายการนี้มักถูกตั้งเป็นศูนย์มากที่สุด
ขั้นสาม: การขยายผลในวงกว้าง ซึ่งคำถามเปลี่ยนจากเรื่องความคุ้มค่า
ในขั้นสาม คำถามไม่ใช่ “เราจ่ายไหวหรือไม่” แต่เป็น “ทีมใดควรได้ใช้” คำตอบขึ้นอยู่กับรูปแบบการโทรศัพท์มากกว่าตำแหน่งงาน ทีมที่มีงานจนใช้มือทั้งสองข้างตลอดเวลามีแนวโน้มนำไปใช้ ขณะที่ทีมที่ทำงานติดโต๊ะส่วนใหญ่ไม่นำไปใช้ นี่เป็นกฎเบื้องต้นสำหรับการติดตั้ง ไม่ใช่ผลการวัด การทดลองในขั้นแรกคือจุดที่ควรทดสอบกฎนี้กับทีมของคุณเอง แทนที่จะยอมรับมันโดยไม่ตรวจสอบ
ตัวเลือกด้านการกำหนดค่าคอนฟิกกูเรชันก็ถูกตัดสินใจในขั้นตอนนี้เช่นกัน โดยตัดสินใจในเชิงโครงสร้าง คอนฟิกกูเรชันที่ใช้เสียงเท่านั้นจะตัดโมดูลกล้องและกล่องชาร์จออกจากรายการวัสดุทั้งหมด ซึ่งเปลี่ยนแนวฮาร์ดแวร์ โครงสร้างพื้นฐาน และข้อกำหนดด้านการปฏิบัติตามมาตรฐานพร้อมกัน — ไม่ต้องติดตั้งโครงสร้างพื้นฐานการชาร์จสำหรับระดับเสียงนอกจากแท่นชาร์จ และไม่ต้องเจรจานโยบายการบันทึก เราไม่เผยแพร่ราคาต่อหน่วย จึงไม่สามารถระบุตัวเลขว่าความแตกต่างนี้มีมูลค่าเท่าใด แต่โครงสร้างของความแตกต่างขึ้นอยู่กับสิ่งที่อยู่ในรายการวัสดุ มากกว่าต้นทุน
คำถามด้านงบประมาณที่มาแทนความสามารถในการจัดซื้อในขั้นตอนที่สามคือการกระจุกตัว ทีมใดจะได้รับฮาร์ดแวร์ และภาระด้านการบริหารจะเป็นอย่างไรเมื่อจำนวนทีมเพิ่มเป็นสองเท่า แต่จำนวนผู้ประสานงานไม่เพิ่ม กลุ่มค่าใช้จ่ายที่เกิดขึ้นซ้ำ — การบริหารและการทดแทน — เป็นกลุ่มที่ขยายตามจำนวนคน มากกว่าจำนวนหน่วย และเป็นสองกลุ่มที่คำขอเงินทุนไม่สามารถรองรับได้
วิธีเลือกทีมในขั้นตอนที่สาม
การคัดเลือกในขั้นตอนที่สามควรมีระเบียบวิธี มากกว่าเป็นเพียงรายชื่อหน่วยงานที่ยินสมัคร เพราะชุดผู้สมัครกลุ่มแรกไม่ได้เป็นตัวแทนที่เหมาะสม ควรใช้เกณฑ์สามข้อ โดยแต่ละข้อสามารถตอบได้จากข้อมูลที่ได้รับจากการทดลองในขั้นตอนที่หนึ่งและขั้นตอนที่สองอยู่แล้ว
ข้อแรกคือรูปแบบการใช้โทรศัพท์ หน้าที่งานนี้ใช้เวลาสนทนาในวันทำงานมากเพียงใด หน้าที่ที่มีการประชุมตามกำหนดเวลาหลายชั่วโมงเป็นหน้าที่ที่อุปกรณ์จะได้รับการใช้งาน ส่วนหน้าที่ที่มีการประชุมเป็นครั้งคราวจะเป็นหน้าที่ที่อุปกรณ์วางอยู่บนโต๊ะและก่อให้เกิดปัญหาอุปกรณ์ไม่ได้ชาร์จ
ข้อที่สองคือห้องทำงาน มีจุดชาร์จอยู่ใกล้บริเวณที่ทำงานหรือไม่ และจะยังคงอยู่ในเดือนที่สี่ หรือมีเฉพาะระหว่างการทดลอง ทีมที่ทำงานในห้องที่ไม่มีจุดชาร์จถาวรจะก่อให้เกิดปัญหาด้านสถานที่ตำแหน่ง ซึ่งการทดลองไม่ได้สะท้อน
ข้อที่สามคือชุดอุปกรณ์ที่มีอยู่แล้ว เวอร์ชันวิทยุถูกเผยแพร่สำหรับระดับเสียงและกีฬา — 5.3 สำหรับ K01 และ K02 และ 5.4 สำหรับรุ่นอื่น ๆ — แต่เวอร์ชันวิทยุของระดับกล้องไม่มีการเผยแพร่ และไม่มีรายการอุปกรณ์ที่ตรวจสอบแล้วสำหรับโมเดลใด ๆ ดังนั้น จึงต้องตรวจสอบชุดอุปกรณ์มือถือเทียบกับหน่วยจริง และบันทึกผลไว้ในคำสั่งซื้อเป็นหมายเหตุด้านคอนฟิกกูเรชัน มากกว่าใช้เป็นสมมติฐานด้านงบประมาณ
เกณฑ์ทั้งสามข้อเปลี่ยนการตัดสินใจเรื่องการขยายใช้งานให้เป็นคำถามที่การทดลองสามารถตอบได้แล้ว ซึ่งนี่คือเหตุผลที่ควรจัดการทดลองในขั้นตอนนี้
สมมติฐานการทดแทน และเหตุผลที่มันกำหนดความคุ้มคุ้นทางธุรกิจ
ตัวเลขเดียวที่ต้องทำให้ถูกต้องก่อนพิจารณาความคุ้มคุ้นทางธุรกิจ
งบประมาณสำนักงานเกือบทุกฉบับสำหรับหมวดนี้มีข้อผิดพลาดในจุดเดียวกัน: สมมติว่าการซื้อครั้งแรกเป็นการซื้อครั้งสุดท้าย อุปกรณ์สูญหาย เสียหาย ไม่ถูกส่งคืนเมื่อพนักงานลาออก และต้องได้รับการทดแทน บางองค์กรวางแผนโดยใช้สมมติฐานการทดแทนต่อปีในระดับสองหลักเปอร์เซ็นต์ และบางองค์กรใช้ตัวเลขที่ต่ำกว่า เราไม่มีตัวเลขจากการวัดจริงสำหรับหมวดนี้ และจะไม่นำเสนอตัวเลขใดเป็นของเรา ทั้งนี้ ควรนำเสนองบประมาณต่อทีมการเงินเสมือนว่าตัวเลขดังกล่าวมาจากผู้จัดจำหน่ายก็ไม่ควรเช่นกัน
สิ่งที่เราจะกล่าวคือ สมมติฐานการทดแทนเป็นรายการที่อ่อนไหวที่สุดในโมเดล หากความคุ้มคุ้นทางธุรกิจใช้ได้เฉพาะเมื่ออัตราการทดแทนต่ำ แต่อัตราจริงสูงขึ้นอย่างมีนัยสำคัญ ความคุ้มคุ้นก็จะใช้ไม่ได้ และราคาฮาร์ดแวร์ไม่เคยเป็นปัจจัยตัดสินใจ วิธีจัดการที่เหมาะสมคือกำหนดเป็นช่วง โดยใช้ปลายช่วงที่ไม่เอื้ออำนวยเป็นเกณฑ์ทดสอบว่าความคุ้มคุ้นยังคงอยู่หรือไม่ มากกว่าตรวจสอบว่าปลายช่วงที่ไม่เอื้ออำนวยนั้นแม่นยำเพียงใด
ประเด็นระดับที่สองคือ อัตราสามรายการภายในกลุ่มนี้มีพฤติกรรมแตกต่างกัน และมีเพียงรายการเดียวที่วัดได้จากการทดลอง การสูญหายวัดได้จากจำนวนรวมของอุปกรณ์ ความเสียหายวัดได้จากเหตุผลการส่งคืน ส่วนการไม่ส่งคืนอุปกรณ์เมื่อพนักงานลาออกไม่สามารถวัดได้จนกว่าจะมีพนักงานลาออก ซึ่งโดยปกติเกิดขึ้นนอกช่วงเวลาการทดลอง งบประมาณที่จำลองกลุ่มนี้เป็นเปอร์เซ็นต์เดียวคือการเฉลี่ยพฤติกรรมสามแบบที่แตกต่างกันเข้าด้วยกัน และการเฉลี่ยดังกล่าวซ่อนแนวโน้มที่ไม่มีหลักฐานรองรับเลย
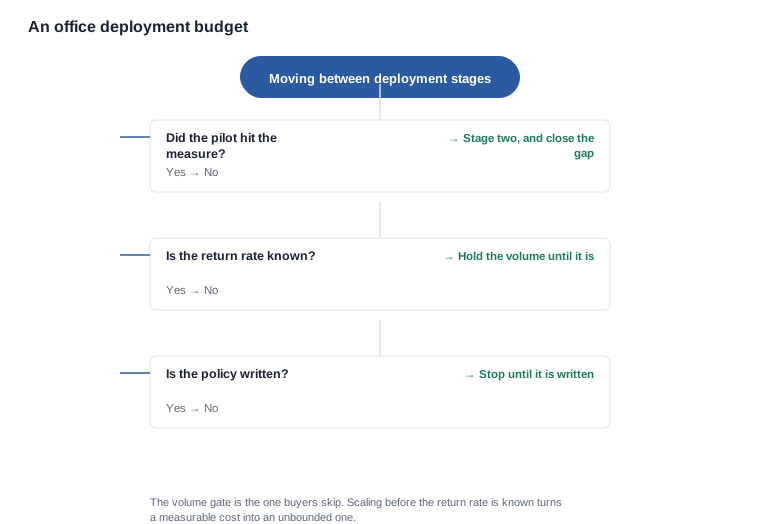
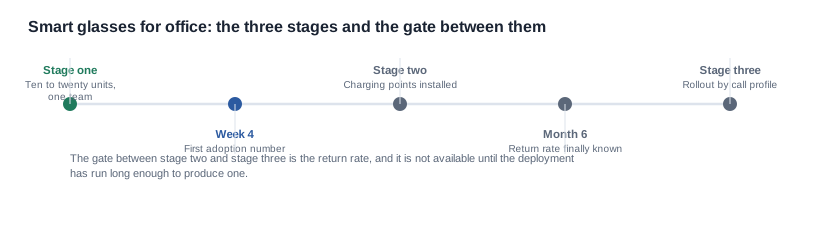
แผนภาพด่านขั้นตอนสะท้อนผลกระทบในทางปฏิบัติ ด่านวอลุ่มเป็นด่านที่ผู้ซื้อมักข้าม เพราะการขยายใช้งานก่อนที่จะทราบอัตราการส่งคืนเปลี่ยนต้นทุนที่เกิดขึ้นซ้ำและวัดได้ให้เป็นต้นทุนที่ไม่มีขอบเขต และจุดที่ประหยัดที่สุดในการควบคุมวอลุ่มคือช่วงที่การทดลองได้สร้างตัวเลขจริงครั้งแรกแล้ว มากกว่าเพียงได้รับความคิดเห็นครั้งแรก เส้นโค้งการนำไปใช้ในสัปดาห์แรก ๆ อยู่ที่ ความคาดหมายในเดือนแรก และข้อโต้แย้งเกี่ยวกับการใช้งานอยู่ที่ ข้อดีและข้อเสียสำหรับฝ่ายไอที
โมเดลต้นทุนรวม และข้อมูล 4 รายการที่คุณต้องจัดหา
โมเดลต้นทุนรวมสำหรับหมวดหมู่นี้มี 4 องค์ประกอบ และมีเพียงองค์ประกอบแรกเท่านั้นที่เป็นตัวเลขจากซัพพลายเออร์
องค์ประกอบแรกคือฮาร์ดแวร์: การกำหนดค่าคูณกับปริมาณ โดยอ้างอิงจากใบเสนอราคา องค์ประกอบที่สองคือค่าใช้จ่ายด้านการบริหาร: จำนวนชั่วโมงแรงงานที่ใช้ลงทะเบียน สนับสนุน นับ และกระทบยอดการเปิดใช้งาน โดยคำนวณตามจำนวนผู้เกี่ยวข้องแทนจำนวนหน่วย องค์ประกอบที่สามคือโครงสร้างพื้นฐาน: จุดชาร์จ กล่อง ฉลาก และบัตรที่พิมพ์ ซึ่งติดตั้งเพียงครั้งเดียวต่อสถานที่ องค์ประกอบที่สี่คือการเปลี่ยนแทน และเป็นองค์ประกอบที่เกิดขึ้นต่อเนื่องตลอดช่วงที่เปิดใช้งาน
สามในสี่องค์ประกอบนี้ต้องใช้ข้อมูลที่คุณเป็นเจ้าของ ไม่ใช่สิ่งที่คุณซื้อมา ได้แก่ จำนวนผู้ที่เกี่ยวข้องในงานบริหาร อัตราการเปลี่ยนแทน ซึ่งบันทึกเป็นช่วงโดยมีขอบเขตในแง่ไม่สร้างความเป็นไปได้ และอายุการใช้งานของหน่วยในสภาพแวดล้อมของคุณเอง ซึ่งเราไม่สามารถจัดทำหลักฐานให้ได้ เพราะเราไม่เผยแพร่การให้คะแนนอายุรอบการใช้งาน ดังนั้นข้อมูลส่วนนี้จึงต้องมาจากรายงานการทดสอบ หรือจัดทำเป็นโมเดลที่ไม่ทราบค่า
วิธีจัดทำโมเดลสำหรับข้อมูลที่ไม่มีหลักฐานคือ บันทึกเป็นช่วงและระบุขอบเขตที่ทำให้กรณีศึกษาไม่เป็นไปได้ หากกรณีศึกษายังคงเป็นไปได้เมื่อพิจารณาขอบเขตที่ไม่สร้างความเป็นไปได้ของทุกช่วงพร้อมกัน ทั้งที่มีค่าใช้จ่ายด้านการบริหารมากขึ้น อัตราการเปลี่ยนแทนสูงขึ้น และอายุการใช้งานสั้นลง ความแม่นยำของช่วงใดช่วงหนึ่งจะมีความสำคัญน้อยกว่าข้อเท็จจริงที่มีการทดสอบไว้มาก หากไม่เป็นไปได้ ข้อสรุปที่สุจริตคือยังไม่สามารถตัดสินใจกรณีศึกษาทางธุรกิจได้ และการใช้จ่ายในขั้นตอนถัดไปควรเป็นการวัดผล ไม่ใช่การซื้อฮาร์ดแวร์
ประเด็นสุดท้ายนี้ควรได้รับการระบุอย่างชัดเจน โมเดลต้นทุนรวมในหมวดหมู่นี้มักใช้เพื่อสนับสนุนการจัดซื้อ แต่เมื่อใช้อย่างเหมาะสม มักจะทำหน้าที่ตรงข้ามกัน: ระบุว่าการวัดผลรายการใดรายการเดียว หากผลออกมาไม่ดี จะทำให้การตัดสินใจเปลี่ยนแปลง การวัดผลดังกล่าวมักคืออัตราการเปลี่ยนแทนที่ขนาดการเปิดใช้งานที่เป็นจริง และใช้โครงการทดลองเพียงครั้งเดียวเพื่อให้ได้ผลลัพธ์
สิ่งที่ควรเจรจากกับซัพพลายเออร์ และผลของแต่ละองค์ประกอบที่มีผลต่อโมเดล
มีองค์ประกอบ 3 รายการในใบเสนอราคาของซัพพลายเออร์ที่ส่งผลโดยตรงต่อโมเดลต้นทุนรวม และเป็น 3 รายการที่ควรตกลงก่อนสั่งซื้อ ไม่ใช่หลังจากนั้น
รายการแรกคือระดับราคาและปริมาณที่ระดับนั้นใช้กับ ระดับราคาที่ผู้ซื้อได้รับขึ้นอยู่กับปริมาณที่ระบุในคำสั่งซื้อ และการกำหนดค่าเดียวกันที่ปริมาณสูงขึ้นจะได้รับใบเสนอราคาต่างออกไป นี่คือเหตุผลที่ปริมาณในระยะแรกควรน้อย และปริมาณในระยะที่สองควรเขียนเป็นเงื่อนไข: ราคาในระดับโครงการทดลองเป็นราคาที่ทราบแล้ว ส่วนราคาในระดับการเปิดใช้งานเต็มรูปแบบเป็นใบเสนอราคาตามปริมาณที่ระบุ ไม่ใช่สมมติฐานที่บันทึกไว้ในแผนภูมิ
รายการที่สองคือระยะเวลารอสินค้า เพราะกำหนดว่าฮาร์ดแวร์จะมาถึงเมื่อใดเมื่อเทียบกับช่วงเวลาที่งบประมาณกำหนดไว้ หากระยะเวลารอสินค้านานกว่าช่วงเวลาระหว่างการสั่งซื้อกับการเปิดใช้งานครั้งแรก ระยะเวลาภายในองค์กรจะถูกเลื่อนไปยังไตรมาสถัดไป และอาจทำให้งบประมาณในระยะแรกตกอยู่ในช่วงเวลาที่กรณีศึกษาทางธุรกิจไม่เคยวางแผนไว้ ระยะเวลารอสินค้าไม่ได้เผยแพร่ และต้องขอใบเสนอราคาแยกตามการกำหนดค่าแต่ละแบบ โดยเป็นเงื่อนไขทางการค้า ไม่ใช่เพียงเพื่อเป็นมารยาท
รายการที่สามคือค่าบรรจุหีบห่อและค่าขนส่ง เพราะเป็นค่าใช้จ่ายต่อสถานที่ที่มาถึงในรูปแบบการจัดส่งสินค้า ไม่ใช่รายการในชุดอุปกรณ์ จำนวนต่อกล่องมาตรฐาน น้ำหนักรวม และขนาดกำหนดใบเสนอราคาค่าขนส่ง และการเปลี่ยนแปลงหลังจากกำหนดขนาดกล่องแล้วถือเป็นการเปลี่ยนกล่องใหม่
มีรายการอีก 3 รายการที่อยู่นอกกรอบการเจรจา ค่าเครื่องมือผลิตมีลักษณะคงที่และถูกทยอยค่าไปยังคำสั่งซื้อรายการแรก จึงควรอยู่ในบรรทัดใบเสนอราคาแยกต่างหาก แทนที่จะรวมอยู่ในราคาต่อหน่วย ต้นทุนและระยะเวลาการรับรองถูกกำหนดโดยองค์กรที่ออกใบรับรอง ไม่ใช่ซัพพลายเออร์ และเงื่อนไขการรับประกันเป็นเงื่อนไขในสัญญาที่ต้องได้รับใบเสนอราคาก่อนจึงจะคำนวณต้นทุนรวมอยู่ในกลุ่มค่าใช้จ่ายการเปลี่ยนแทนได้ นี่คือเหตุผลที่สมมติฐานการเปลี่ยนแทนยังคงอยู่ในรูปแบบช่วงจนกว่าจะมีใบเสนอราคา
สิ่งที่เราสามารถใส่ในงบประมาณของคุณ และสิ่งที่เราจะไม่ใส่
เราสามารถแจ้งการกำหนดค่าฮาร์ดแวร์ที่เผยแพร่ตามแต่ละโมเดล ได้แก่ เวลาชาร์จ ชั้นความละเอียด ระยะเวลาการใช้งานที่ระบุ ความจุของเซลล์ เวอร์ชัน Bluetooth วิธีชาร์จ และความจุของกล่อง และเราสามารถแจ้งได้ว่ามีการกำหนดค่าใดบ้างและไม่มีการกำหนดค่าใดบ้าง กลุ่มผลิตภัณฑ์เสียงอยู่ที่ แว่นตาเสียงบลูทูธ พร้อมรายการข้อมูลที่เผยแพร่ไว้
เราไม่สามารถให้ราคาต่อหน่วย ราคาการนำไปใช้งาน ต้นทุนตลอดวงจรชีวิต หรือตัวเลขผลตอบแทนการลงทุนแก่คุณได้ และเราจะไม่สร้างตัวเลขขึ้นมาเอง ราคาต่อหน่วยไม่มีการเผยแพร่ และไม่มีการเผยแพร่ตัวเลขการนำไปใช้งาน ตัวเลขด้านประสิทธิภาพการทำงาน หรืออัตราการเปิดเคสฝ่ายสนับสนุนเช่นกัน ข้อมูลแบตเตอรี่ที่จะใช้คำนวณจากระยะเวลาการใช้งานอยู่ที่ อายุแบตเตอรี่ แต่ตัวเลขระยะเวลาการใช้งานมาพร้อมข้อควรระวังว่าไม่มีระยะเวลาการใช้งานใดในช่วงดังกล่าวที่มีเงื่อนไขการทดสอบเผยแพร่ไว้ นั่นหมายความว่าไม่สามารถแปลงเป็นจำนวนรอบการชาร์จต่อปีได้หากไม่มีสมมติฐานของคุณเอง
หากกรณีศึกษาทางธุรกิจของคุณต้องการตัวเลขที่เราไม่สามารถนำหลักฐานมารองรับได้ แนวทางที่ถูกต้องคือการจำลองเป็นช่วงและระบุให้ชัดเจน แทนที่จะเลือกตัวเลขที่ทำให้กรณีศึกษาดูดี ผู้ซื้อที่ทำเช่นนั้นจะต้องป้องกันตัวเลขแทนการป้องกันการตัดสินใจ ซึ่งโดยทั่วไปมักล้มเหลวในเดือนแรกที่สมมติฐานถูกตั้งคำถาม
กรอบการนำไปใช้งานอยู่ที่ แว่นตาอัจฉริยะสำหรับสำนักงาน
ขั้นตอนของคุณและสถานที่ติดตั้ง
ส่งขนาดทีม ขั้นตอนที่คุณอยู่ การกำหนดค่าที่กำลังพิจารณา และจำนวนสถานที่ติดตั้ง จากนั้นเราจะส่งข้อมูลที่เผยแพร่ไว้ซึ่งครอบคลุมแต่ละการกำหนดค่า กลุ่มต้นทุนที่ใช้ได้ในขั้นตอนนั้น และข้อมูลนำเข้า 2 หรือ 3 รายการที่คุณต้องวัดเอง เพราะไม่มีซัพพลายเออร์รายใดที่จะนำหลักฐานมารองรับให้คุณได้
เนื้อหาที่เกี่ยวข้อง
- กรอบการนำไปใช้งาน — แว่นตาอัจฉริยะสำหรับสำนักงาน
- เส้นโค้งการนำไปใช้งาน — สิ่งที่ควรคาดหวังในเดือนแรก
- ข้อโต้แย้ง — ข้อดีและข้อเสียสำหรับฝ่ายไอที
- กลุ่มการกำหนดค่าระดับต่ำ — แว่นตาเสียงบลูทูธ
ส่งขนาดทีม ขั้นตอน การกำหนดค่า และจำนวนสถานที่ติดตั้ง จากนั้นเราจะส่งข้อมูลที่เผยแพร่ไว้และกลุ่มต้นทุนที่ใช้ได้ในขั้นตอนนั้น