
La auditoría compuesta de una fábrica de gafas inteligentes que se presenta a continuación, y por qué está redactada de esta forma
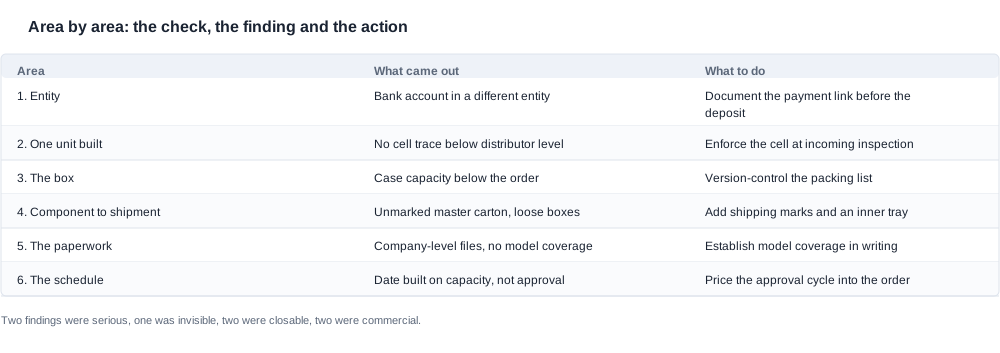
Una lista de comprobación de auditoría indica qué inspeccionar. Un ejemplo práctico muestra cómo es una buena respuesta, cómo es una mala respuesta y cuál de las dos se tiene realmente delante. Ese es el valor de lo que sigue: una única auditoría compuesta de una fábrica de gafas inteligentes, realizada área por área, con la conclusión obtenida en cada área y la acción que debería haber tomado el comprador. No aparece ningún cliente, nombre de fábrica ni pedido de ninguna cuenta real, y las cifras que se incluyen son supuestos establecidos para que el razonamiento pueda seguirse con facilidad.
El ejemplo compuesto se basa en una configuración específica en lugar de en una fábrica genérica, porque eso es lo que lo hace útil. El escenario es el de una marca europea de gafas que considera un Primer Pedido de 13 MP de gafas con cámara con un estuche de carga de 1400 mAh, marca blanca en la caja para su venta minorista y entrega en tres centros de distribución. El responsable de ingeniería de la marca dispone de dos días y de una lista de proveedores, y la auditoría que sigue es la que realizaríamos. La configuración es importante porque determina lo que la auditoría debe comprobar: una gama de 13 MP, un estuche de carga con una capacidad declarada, un estuche que constituye una línea separada en la lista de materiales, una caja de marca blanca y más de un mercado de destino.
Conviene enunciar los supuestos del escenario para que el razonamiento pueda comprobarse, en lugar de limitarse a admirarlo. Las cantidades, los mercados, el patrón de entrega y el límite de dos días son todos supuestos, porque un ejemplo práctico sin una configuración concreta es una abstracción. Lo que no se presupone es el comportamiento de la fábrica, y esa es la parte importante: las seis conclusiones siguientes son las que hace probable la posición publicada de esta categoría, no las quedan una historia dramática. Una fábrica de esta categoría tiene una especificación publicada con la que trabajar, una cadena documental que describir y una lista de configuración que resulta fácil confundir ligeramente. Esas tres cosas producen exactamente estas seis conclusiones, y las producen tanto si alguien actúa de forma deshonesta como si no.
La misma lógica explica por qué una de las conclusiones trata de una celda que llega a través de un distribuidor y no de un fabricante de celdas. No se trata de un fallo de carácter, sino de una estructura de compras normal y, en una categoría donde el módulo de cámara, la placa principal y el estuche de carga también son partidas separadas, es un punto previsible donde la cadena de trazabilidad se debilita. La tarea del comprador no es encontrar culpables, sino localizar los puntos débiles de la cadena e implantar controles en ellos.
Qué se pretende establecer en cada área de una auditoría compuesta
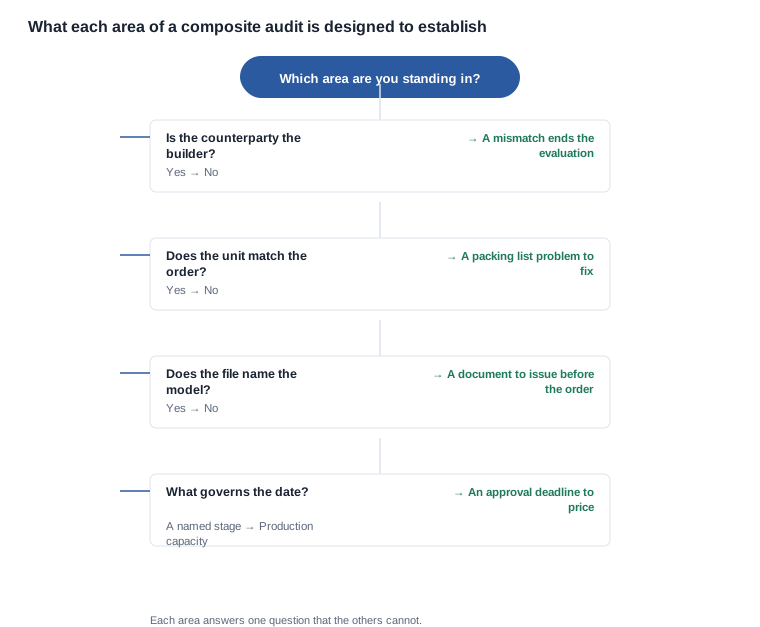
La estructura de cada área es siempre la misma, y esa estructura es el punto. Qué se comprueba. Cómo es una buena respuesta. Qué se obtuvo en la auditoría compuesta. Qué hacer. Una buena respuesta se expone antes de la conclusión para que el lector pueda decidir por sí mismo si se trata de una carencia real o de un estándar poco razonable, un juicio que corresponde al comprador y que el formato narrativo tiende a ocultar.
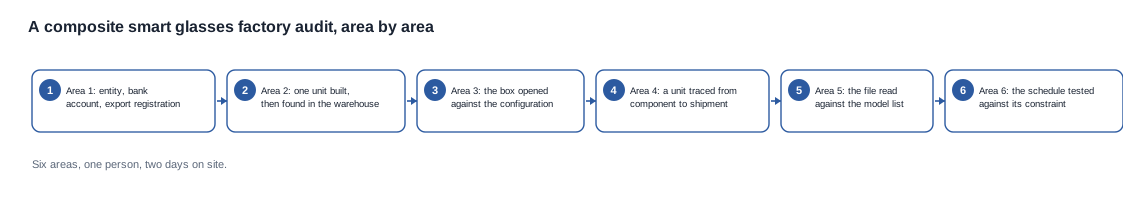
Áreas uno y dos: la entidad y la unidad en la línea de producción
1. Verificar la entidad antes que cualquier otra cosa
Qué se comprueba. El documento de registro de la empresa, la razón social, la cuenta bancaria, el registro de exportación y el número de registro del operador económico. Los cinco deberían corresponder a la misma entidad jurídica, o debería existir una explicación escrita de la relación entre ellos.
Qué contiene una respuesta sólida. Cinco documentos, todos con la misma denominación, fechados dentro del último año, con los datos de la cuenta de la factura pro forma coincidiendo carácter por carácter con el documento de registro.
Qué se obtuvo en la auditoría compuesta. La cuenta bancaria belonged a una entidad distinta de la indicada en la factura pro forma y se describía como un acuerdo de tesorería del grupo. Esto no es motivo de descalificación, pero requería una carta del grupo y una posición sobre la residencia fiscal. La razón por la que se detectó fue que nadie lo había preguntado. El comprador también descubrió que el registro de exportación estaba a nombre de una cuarta denominación completamente distinta. Esto es legítimo en algunas estructuras, pero resulta inviable si la documentación aduanera termina mencionando una entidad con la que el comprador no tiene contrato, ya que el importador registrado sería entonces una parte que el comprador no controla.
Qué hacer. Documente la relación de pago antes del depósito, no después, y compare el nombre del registro de exportación con el de la factura proforma, no con el de la marca. El artículo sobre verificación de la cantidad mínima de pedido recoge la parte comercial de la misma comprobación, y es el momento en que una relación de pago que no coincide con el pedido deja de ser un problema formal para convertirse en un problema de precios.
2. Observe una unidad durante su fabricación
Qué comprobar. Una unidad, de principio a fin, con el trabajo habitual del operario y sin esfuerzos especiales. Después, localice esa misma unidad en el almacén.
Qué debe incluir una respuesta sólida. Una hoja de trazabilidad con el lote de la batería, el lote del módulo de cámara, la versión del firmware y la fecha, todos vinculados a una unidad concreta.
Qué reveló la auditoría combinada. La trazabilidad existía para la placa principal y el estuche de carga, pero no para la batería. El supervisor de línea explicó que las baterías llegan a través de un distribuidor, no directamente del fabricante, por lo que el lote se registró a nivel del distribuidor. Se trata de un hallazgo real que cambia lo que debe documentarse: un problema de la batería no puede rastrearse hasta el lote de un proveedor, de modo que la especificación de batería del pedido debe aplicarse durante la inspección de recepción, en lugar de darse por supuesta a partir de la orden de compra.
Qué hacer. Incluya el requisito de batería en la orden de compra y en la lista de comprobación de recepción, o acept que el nivel de batería es una solicitud y no una especificación. Conviene explicar con precisión por qué esto importa en esta configuración: la marca compra un modelo con cámara de 13 MP y un estuche de 1400 mAh, y la batería es el único componente de la lista de materiales para el que la fábrica no puede indicar de qué lote procede. Ese único vacío basta para que la batería pase de ser un elemento especificado a un elemento comprobado, y la comprobación requiere unos minutos durante la recepción de mercancía.
Áreas tres y cuatro: la caja y la documentación
3. Abra la caja y compárela con la especificación
Qué comprobar. Una unidad de producción frente a la especificación publicada del modelo: nivel de cámara, capacidad de la batería, interfaz de carga, presencia y capacidad del estuche, versión de Bluetooth y color.
Qué debe incluir una respuesta sólida. La unidad coincide y el proveedor puede presentar la hoja de especificaciones de la que procede la entrada del catálogo.
Qué reveló la auditoría combinada. La unidad coincidía en nivel de cámara, batería e interfaz. El estuche de la caja era diferente del de la entrada del catálogo y tenía una capacidad menor. Nadie lo hizo de forma deliberada; la entrada del catálogo se había actualizado, pero la lista de embalaje no. El comprador adquiría un estuche de 1400 mAh y habría recibido uno de 900 mAh, en una caja de marca blanca. Esta es precisamente la combinación en la que un error de configuración es menos probable que se detecte y más costoso de descubrir, porque el embalajeminorista oculta la parte que cambió.
Qué hacer. Exija que la lista de embalaje sea un documento controlado por versiones, compruebe una unidad del lote final frente a dicha lista y confirme la capacidad del estuche en la unidad frente al pedido, no frente a la etiqueta de la caja. La comprobación cuesta unos minutos. Omitirla provoca un episodio de devoluciones en tres centros de distribución, con una tasa de reclamaciones difícil de explicar porque la unidad parece correcta dentro de la caja.
4. Rastree una unidad desde el componente hasta el envío
Qué comprobar. La ruta desde un componente dentro de una caja hasta una caja de cartón en un palé, y qué controla realmente la fábrica en cada etapa.
Qué debe incluir una respuesta sólida. Una ruta documentada, un área de embalaje controlada y un área de envío que coincida con la lista de embalaje.
Qué reveló la auditoría combinada. El área de embalaje estaba controlada, pero el área de envío no. La caja master del palé era una caja genérica sin marcas de envío impresas, y las cajas de venta rpc estaban sueltas. Las unidades en sí no presentaban ningún problema. El riesgo era que una caja recibida en un centro de distribución no pudiera identificarse sin abrirla, lo que, en un modelo de distribución con tres almacenes, constituye un problema en cada entrega y no una incidencia ocasional.
Qué hacer. Exija marcas de envío impresas y una bandeja o separador interior, ambos de bajo coste, y compruebe la base de cálculo del flete frente a las dimensiones de la caja embalada, no frente a las dimensiones de la unidad. Un programa de marca blanca que envía productos a tres centros de distribución amortizará muchas veces el coste de la bandeja y de las marcas, y lo hará una sola vez en lugar de en cada entrega.
Áreas cinco y seis: los archivos, el calendario y el cierre
5. Revise la documentación
Qué debes comprobar. Los informes de pruebas, los archivos de declaración, el alcance de la certificación y si los modelos del catálogo son los mismos que aparecen en los archivos.
Qué debe contener una respuesta sólida. Números de certificado, una cobertura de modelos que coincida con el pedido y un alcance que cubra todos los mercados de destino.
Qué surgió de la auditoría compuesta. Aquí se concentraba la mayor parte del riesgo. La documentación de conformidad estaba organizada por empresa y no por modelos, y la cobertura de los modelos no constaba en el archivo. La marca IP54 de la línea deportiva aparecía en el catálogo como una referencia más del catálogo, sin ningún número de informe de pruebas de terceros detrás, mientras que la línea infantil no tenía ninguna posición de conformidad establecida. El comprador iba a(listar sus productos en dos mercados, y uno de ellos no estaba cubierto por nada en el archivo.
Qué hacer. No procedas a emitir la orden de compra hasta que la cobertura por modelo esté establecida por escrito para cada modelo y cada destino. Es el único hallazgo de toda la auditoría que habría podido detener el envío en la frontera, y también es el único que no puede resolverse con rapidez, porque emitir un documento para un modelo lleva semanas, no días. El artículo sobre cómo verificar una fábrica cubre la parte documental de esta comprobación.
6. Contrasta el calendario con una restricción
Qué debes comprobar. Qué etapa es la limitante, qué está reservado antes de este pedido, qué ocurre si una etapa se retrasa y quién se encarga de recuperar el calendario. Después, el cierre comercial: cómo afectan los hallazgos a la cotización y al contrato.
Qué debe contener una respuesta sólida. Un calendario por escrito con un responsable identificado para cada etapa, y una cotización que refleje la configuración y el alcance de la documentación realmente acordados.
Qué surgió de la auditoría compuesta. La fábrica proporcionó una fecha de entrega, pero ningún calendario. Cuando se preguntó qué etapa era la limitante, la respuesta fue la aprobación de las artes finales, lo cual era correcto, pero nadie lo dejó por escrito. La fecha de la cotización se había calculado a partir de la capacidad de producción y no de la aprobación que realmente iba a determinarla, por lo que la fecha cotizada era optimista en un ciclo de aprobación que nadie había presupuestado.
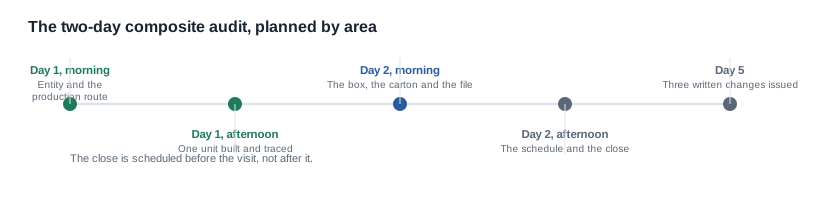
Qué hacer. Incluye en el pedido el plazo de aprobación de las artes finales y la persona responsable, condiciona la fecha de entrega a dicha aprobación y vuelve a presupuestar el riesgo del retraso en lugar de darlo por sentado. Después, cierra la auditoría con los tres cambios por escrito: el cambio de precio, el cambio de condiciones y la solicitud de documentación, con una fecha para cada elemento. La lista de comprobación para auditar una fábrica es la lista de elementos para el cierre, y la gama de cámaras y audio recoge los detalles de configuración publicados en los que se basa este escenario.
El cierre comercial es la parte de la auditoría que con mayor frecuencia se deja sin formalizar, y en la auditoría compuesta era la parte que más habría importado, porque los dos hallazgos de las cuatro primeras áreas —la estructura de la entidad y el alcance de la conformidad— tenían consecuencias comerciales que nadie había presupuestado. La cuestión de la cuenta bancaria planteaba un coste: un pago canalizado a través de otra entidad tiene una dimensión fiscal y de cumplimiento que alguien debe asumir y, si el comprador no la asume explícitamente, la está asumiendo de forma implícita. La cuestión de la conformidad planteaba un coste de calendario, porque un archivo que debe emitirse después de placing el pedido es un archivo que retrasa la fecha de entrega. Ninguno de estos dos asuntos corresponde a una conversación sobre la fábrica. Ambos deben recogerse en una cotización revisada, con los supuestos por escrito.
Cuánto costó la auditoría compuesta y cuánto aportó
Dos días in situ, una persona y seis áreas que generaron seis hallazgos. Dos de ellos —la estructura de la entidad y el alcance de la conformidad— eran lo bastante graves como para haber causado.expenseses más adelante, y el relativo a la conformidad habría podido detener el envío en una frontera. Uno —la configuración de la funda en la lista de embalaje— era el tipo de error que permanece invisible hasta que un cliente se queja de la duración de la batería. Otro —la trazabilidad de las celdas que se detenía en el distribuidor— era una laguna documental que podía cerrarse con una línea en la orden de compra y un paso de inspección de entrada. Dos eran comerciales: la fecha que no tenía en cuenta sus dependencias y el precio que no había incluido el ciclo de aprobación.
Ninguno de ellos era lo que el comprador esperaba encontrar. Ese es el argumento a favor de realizar una auditoría en lugar de limitarse a seguir una lista de comprobación, y también el argumento a favor de documentarla área por área: los hallazgos que merecen una acción son los que proceden de una dirección distinta de aquella a la que te enfrentabas.
Hay una segunda lección en el caso compuesto que resulta fácil pasar por alto, y trata de la propia documentación del comprador, no de la de la fábrica. La marca llegó con una configuración escrita que indicaba el nivel de la cámara y la capacidad del estuche, y ese documento fue el motivo por el que se detectaron cuatro de los seis hallazgos. Donde la descripción del propio comprador era vaga, la auditoría habría producido hallazgos de otro tipo, mucho menos útiles: una impresión general de que la documentación no era la esperada, en lugar de una línea concreta en un pedido de compra. La especificación escrita es el instrumento que hace accionable una auditoría, y conviene redactarla correctamente antes de la visita, no durante ella.
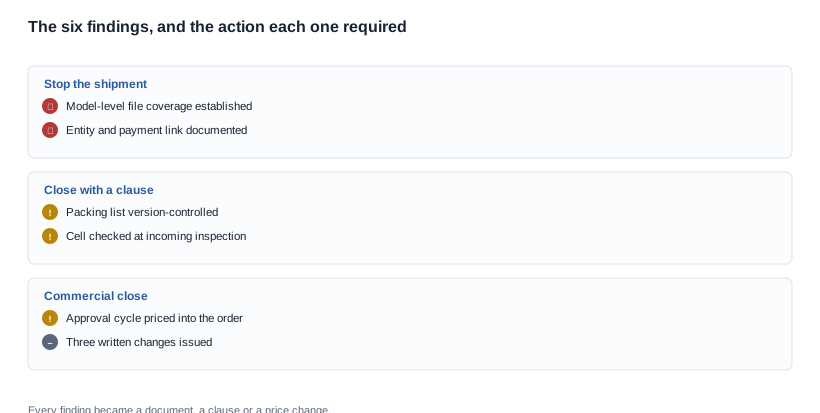
La comparación de costes merece exponerse en una sola línea. La auditoría consumió dos días de trabajo de un ingeniero. Los dos hallazgos graves —la estructura de la entidad y el alcance de la conformidad— podían detener un primer envío o retrasarlo gravemente, y ambos se habrían detectado en una cola aduanera o en una disputa de pago, no en una reunión de planificación, que es el lugar menos útil para descubrir cualquiera de ellos.
También hay una cifra que el caso compuesto deliberadamente no indica, y su ausencia resulta instructiva. No indica lo que habrían costado los hallazgos si se hubieran detectado tarde, porque no existe una base honesta para calcular esa cantidad. Un envío retenido genera un coste de el destino, el transportista y la duración de la retención; un error de configuración genera un coste de devolución que depende del canal y del tiempo necesario para identificarlo; y una disputa de pago genera un coste que depende de la relación comercial. Lo que sí puede decirse es que los tres costes superan el de dos días, y que el más difícil de calcular es precisamente el que un comprador no puede presentar a su propia dirección.
Qué es el caso compuesto y qué no
Conviene ser explícito sobre la naturaleza del material anterior, porque un ejemplo práctico redactado como un estudio de caso supone un riesgo comercial para ambas partes. Este es un caso compuesto: un escenario creado para que el razonamiento sea fácil de seguir, con cifras supuestas y sin ningún cliente, fábrica o pedido detrás. No es una descripción de un encargo real, y ninguna parte debe interpretarse como una afirmación sobre una fábrica real.
Su utilidad reside en el razonamiento, que es extrapolable: compruebe la entidad antes que el producto, siga una unidad en lugar de una descripción de la unidad, compare la caja con la configuración en lugar de con el folleto, contraste el archivo con el modelo en lugar de con la empresa y verifique la fecha frente a la restricción que realmente la rige. Estas cinco acciones merecen realizarse en cualquier programa, y cada una consume solo unos minutos en la planta.
La regla de trabajo que aplicamos es la siguiente: publicamos las especificaciones de cada modelo y marcamos el resto como «No publicado»; preferimos que el comprador detecte una carencia en una auditoría y no en una cola aduanera. Nuestra propia documentación deja claro qué información es a nivel de empresa y qué información es a nivel de modelo. Si va a auditarnos, solicite el archivo en lugar del resumen. La sección sobre auditorías de fábrica explica qué documentación requesting y cómo verificarla.
Lecturas relacionadas
- Una perspectiva de verificación de proveedores sobre el mismo terreno — verificación de la cantidad mínima de pedido
- La secuencia de verificación desde el escritorio — cómo verificar una fábrica
- La lista de puntos que debe llevarse a la reunión de cierre — lista de comprobación para auditorías de fábrica
- La configuración publicada del escenario — gama de cámaras y Audio
Envíenos el modelo, la configuración, el mercado de destino y el volumen anual, y le diremos cuáles de estas seis áreas producirían hallazgos en su programa concreto.


