
A auditoria composta de uma fábrica de smart glasses abaixo e o motivo de sua forma de apresentação
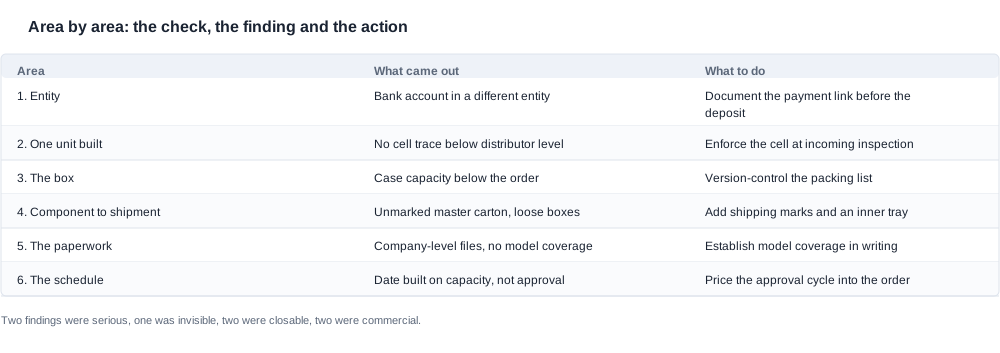
Uma lista de verificação de auditoria informa o que deve ser inspecionado. Um exemplo prático mostra como deve soar uma boa resposta, como deve soar uma resposta ruim e qual das duas você realmente está enfrentando. É esse o valor do que segue: uma única auditoria composta de uma fábrica de smart glasses, realizada área por área, com a constatação obtida em cada área e a ação que o comprador deveria ter tomado. Nenhum cliente, nome de fábrica ou pedido de uma conta real aparece no exemplo, e os números apresentados são premissas adotadas para tornar o raciocínio compreensível.
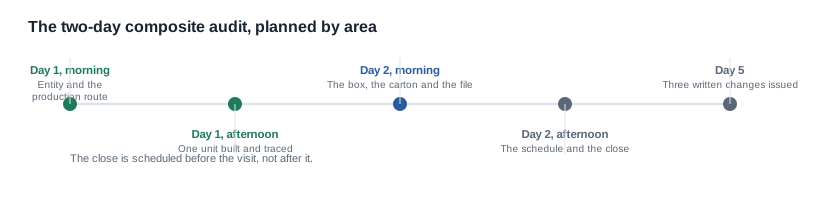
O exemplo composto foi elaborado com base em uma configuração específica, e não em uma fábrica genérica, porque é isso que o torna útil. O cenário é o de uma marca europeia de óculos considerando uma Primeira Ordem de 13 MP de óculos com câmera com estojo de carregamento de 1400 mAh, marca própria na caixa para varejo e entrega em três centros de distribuição. O responsável de engenharia da marca tem dois dias e uma lista de fornecedores, e a auditoria abaixo tem a estrutura que realizaríamos. A configuração é importante porque define o que a auditoria precisa verificar: uma faixa de 13 MP, um estojo de carregamento com capacidade declarada, um estojo que constitui uma linha separada na lista de materiais, uma caixa de programa de marca própria e mais de um mercado de destino.
Vale declarar as premissas do cenário para que o raciocínio possa ser verificado, e não apenas admirado. As quantidades, os mercados, o padrão de entrega e o limite de dois dias são todos premissados, pois um exemplo prático sem uma forma definida é uma abstração. O comportamento da fábrica, por outro lado, não é uma premissa, e é essa a parte que importa: as seis constatações abaixo são aquelas que a posição publicada desta categoria torna prováveis, e não constatações escolhidas para criar uma história dramática. Uma fábrica nessa categoria tem uma especificação publicada com base na qual produzir, uma cadeia documental a descrever e uma lista de configurações facilmente sujeita a pequenos erros. Esses três elementos geram exatamente estas seis constatações, independentemente de alguém agir de forma desonesta ou não.
A mesma lógica explica por que uma das constatações diz respeito a uma célula que chegou por meio de um distribuidor, e não diretamente de um fabricante de células. Isso não indica falta de caráter; é uma estrutura de suprimentos normal e, em uma categoria em que o módulo de câmera, a placa principal e o estojo de carregamento também são itens separados, é um ponto previsível em que a cadeia de rastreabilidade fica mais. A tarefa do comprador não é procurar culpados. É identificar os pontos frágeis da cadeia e estabelecer controles sobre eles.
O que cada área de uma auditoria composta foi concebida para estabelecer
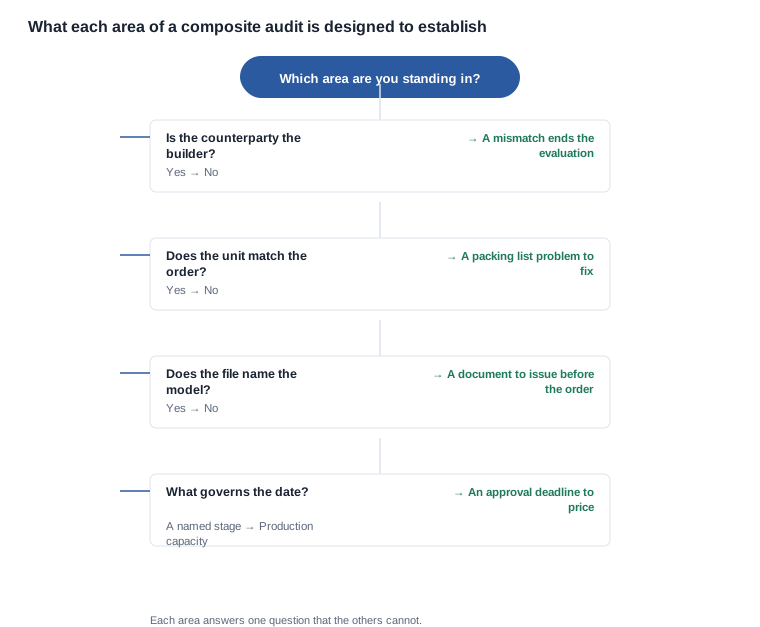
A estrutura de cada área é sempre a mesma, e essa estrutura é o ponto central. O que verificar. Como deve ser uma boa resposta. O que da auditoria composta. O que fazer. Uma boa resposta é apresentada antes da constatação para que o leitor possa decidir por si mesmo se ela representa uma lacuna real ou uma exigência razoável. Essa é uma avaliação que cabe ao comprador, mas que o formato narrativo tende a ocultar.
Áreas um e dois: a entidade e a unidade em produção
1. Verifique a entidade antes de qualquer outra coisa
O que verificar. O documento de registro da empresa, a razão social, a conta bancária, o registro de exportação e o número de registro do operador econômico. Todos os cinco devem pertencer à mesma pessoa jurídica, ou deve existir uma explicação por escrito sobre a relação entre eles.
O que uma resposta robusta contém. Cinco documentos, todos sob a mesma denominação, datados dentro do último ano, com os dados da conta na fatura pró-forma correspondendo caractere a caractere ao documento de registro.
O que resultou da auditoria composta. A conta bancária pertencia a uma entidade diferente daquela indicada na fatura pró-forma, descrita como um arranjo de tesouraria do grupo. Isso não é motivo para desqualificação, mas exigia uma carta do grupo, uma posição sobre residência fiscal e uma explicação sobre o motivo de sua presença, já que ninguém havia perguntado. O comprador também descobriu que o registro de exportação estava em nome de uma quarta entidade completamente diferente. Isso pode ser legítimo em determinadas estruturas, mas inviabiliza a operação se a documentação aduaneira terminar indicando uma entidade com a qual o comprador não tenha contrato, pois o importador responsável seria então uma parte que o comprador não controla.
O que fazer. Formalize a relação de pagamento antes do depósito, não depois, e verifique o nome no registro de exportação em relação ao nome na fatura pró forma, e não à marca. O artigo sobre verificação da quantidade mínima de pedido trata da parte comercial da mesma verificação. É nesse momento que uma relação de pagamento incompatível com o pedido se torna um problema de precificação, em vez de apenas uma formalidade.
2. Acompanhe a montagem de uma unidade
O que verificar. Uma unidade, do início ao fim, com o trabalho normal do operador e sem qualquer esforço especial. Em seguida, localize essa mesma unidade no armazém.
O que uma resposta sólida contém. Uma folha de rastreabilidade com o lote da bateria, o lote do módulo de câmera, a versão do firmware e a data, todos vinculados a uma unidade específica.
O que foi identificado na auditoria composta. A rastreabilidade existia para a placa principal e para o estojo de carregamento, mas não para a bateria. O supervisor da linha explicou que as baterias chegam por meio de um distribuidor, e não diretamente do fabricante. Por isso, o lote foi registrado no nível do distribuidor. Trata-se de uma constatação real, que altera o que precisa ser documentado: um problema na bateria não pode ser rastreado até o lote do fornecedor. Portanto, a especificação da bateria prevista no pedido deve ser aplicada na inspeção de recebimento, em vez de ser presumida com base na ordem de compra.
O que fazer. Inclua o requisito da bateria na ordem de compra e na lista de verificação de recebimento, ou aceite que o nível da bateria é uma solicitação, e não uma especificação. Vale ser preciso sobre a importância disso nesta configuração: a marca está comprando um modelo com câmera de 13 MP e estojo de 1400 mAh, e a bateria é o único componente da lista de materiais em que a fábrica não consegue informar de qual lote veio. Essa única lacuna basta para mudar a bateria de um item especificado para um item verificado, e a verificação leva poucos minutos no recebimento de mercadorias.
Áreas três e quatro: a caixa e a documentação
3. Abra a caixa e compare-a com a especificação
O que verificar. Uma unidade de produção em relação à especificação publicada do modelo: nível da câmera, capacidade da bateria, interface de carregamento, presença e capacidade do estojo, versão do Bluetooth e cor.
O que uma resposta sólida contém. A unidade corresponde, e o fornecedor consegue apresentar a ficha de especificações que originou a entrada do catálogo.
O que foi identificado na auditoria composta. A unidade correspondia quanto ao nível da câmera, à bateria e à interface. O estojo dentro da caixa era diferente daquele indicado na entrada do catálogo e tinha menor capacidade. Ninguém fez isso de propósito; a entrada do catálogo havia sido atualizada, mas a lista de embalagem não. O comprador adquire um estojo de 1400 mAh, mas receberia um de 900 mAh, em uma cartonagem de programa de marca própria. Essa é justamente a combinação em que um erro de configuração tem menor probabilidade de ser percebido e maior custo de ser descoberto, porque a embalagem de varejo oculta a peça alterada.
O que fazer. Exija que a lista de embalagem seja um documento com controle de versão, verifique uma unidade do lote final contra essa lista e confirme a capacidade do estojo da unidade em relação ao pedido, e não à etiqueta da caixa. O custo da verificação é de poucos minutos. O custo de não fazê-la é um episódio de devoluções em três centros de distribuição, com uma taxa de reclamações difícil de explicar porque a unidade parece estar correta dentro da cartonagem.
4. Rastreie uma unidade do componente ao embarque
O que verificar. O trajeto de um componente dentro de uma caixa até uma cartonagem sobre um palete, e o que a fábrica realmente controla em cada etapa.
O que uma resposta sólida contém. Um trajeto documentado, uma área de embalagem controlada e uma área de envio que corresponde à lista de embalagem.
O que foi identificado na auditoria composta. A área de embalagem era controlada, mas a área de envio não. A cartonagem externa no palete era genérica, sem marcas de envio impressas, e as caixas de varejo dentro dela estavam soltas. As próprias unidades não tinham problemas. O risco era que uma cartonagem recebida em um centro de distribuição não pudesse ser identificada sem ser aberta. Para um modelo de distribuição com três armazéns, isso representa um problema de recebimento em cada entrega, e não apenas ocasionalmente.
O que fazer. Exija marcas de envio impressas e uma bandeja ou divisor interno, ambos de baixo custo. Verifique a base de cálculo do frete em relação às dimensões da cartonagem embalada, e não às dimensões da unidade. Um programa de marca própria que envia produtos para três centros de distribuição compensará muitas vezes o custo da bandeja e das marcas, e pagará por elas uma única vez, em vez de a cada entrega.
Áreas cinco e seis: os arquivos, o cronograma e o encerramento
5. Leia a documentação
O que você verifica. Os relatórios de teste, os arquivos de declaração, o escopo da certificação e se os modelos do catálogo são os mesmos presentes nos arquivos.
O que uma resposta completa contém. Números de certificado, cobertura de modelos que corresponda ao pedido e um escopo que abranja todos os mercados de destino.
O que saiu da auditoria composta. Foi aqui que estava a maior parte dos riscos. A documentação de conformidade estava organizada por empresa, e não por modelos, e a cobertura dos modelos não estava comprovada nos arquivos. A marcação IP54 da linha esportiva aparecia no catálogo como uma marcação do próprio catálogo, sem nenhum número de relatório de teste de terceiros por trás, e a linha infantil não tinha nenhuma posição de conformidade estabelecida. O comprador pretendia lançar os produtos em dois mercados, e um deles não era coberto por nada que constasse nos arquivos.
O que fazer. Não avance para a ordem de compra até que a cobertura por modelo esteja estabelecida por escrito para todos os modelos e todos os destinos. Essa foi a única constatação de toda a auditoria que poderia ter impedido o envio na fronteira, e também é a única que não pode ser corrigida rapidamente, pois a emissão de um documento para um modelo leva semanas, não dias. O artigo sobre como verificar uma fábrica aborda a parte documental desta verificação.
6. Teste o cronograma contra uma restrição
O que você verifica. Qual etapa é limitante, o que já está reservado antes deste pedido, o que acontece se uma etapa atrasar e quem responde pela recuperação. Depois, a fechamento comercial: o que as constatações afetam na cotação e no contrato.
O que uma resposta completa contém. Um cronograma por escrito com um responsável definido para cada etapa e uma cotação que reflita a configuração e o escopo da documentação realmente acordados.
O que saiu da auditoria composta. A fábrica apresentou uma data de entrega, mas nenhum cronograma. Quando perguntaram qual etapa era limitante, a resposta foi a aprovação da arte final — o que estava correto, mas ninguém havia registrado. A data na cotação havia sido calculada com base na capacidade de produção, e não na aprovação que realmente governaria o processo; portanto, a data cotada era otimista em um ciclo de aprovação que ninguém havia precificado.
O que fazer. Inclua na ordem o prazo de aprovação da arte final e seu responsável, condicione a data de entrega a essa aprovação e reprecifique o risco do atraso, em vez de pressupor que ele não existe. Depois, encerre a auditoria com as três alterações por escrito: a alteração de preço, a alteração da condição contratual e a solicitação de documentos com uma data para cada item. A lista de verificação para auditoria de fábrica é a relação de itens para o encerramento, e a gama de câmeras e áudio contém os detalhes de configuração publicados que sustentam este cenário.
O fechamento comercial é a parte da auditoria que mais frequentemente fica informal, e, na auditoria composta, teria sido a mais importante, porque as duas constatações das quatro primeiras áreas — a estrutura da entidade e o escopo da conformidade — tinham consequências comerciais que ninguém havia precificado. A questão da conta bancária gerou um custo: um pagamento encaminhado por outra entidade tem uma dimensão fiscal e de conformidade que alguém precisa assumir, e, se o comprador não a assume explicitamente, está assumindo-a de forma implícita. A questão da conformidade gerou um custo no cronograma, porque um arquivo que precisa ser emitido depois da placement do pedido é um arquivo que adia a data de entrega. Nenhum desses pontos pertence a uma conversa sobre a fábrica. Ambos pertencem a uma cotação revisada, com as premissas registradas por escrito.
Quanto custou a auditoria composta e o que ela valia
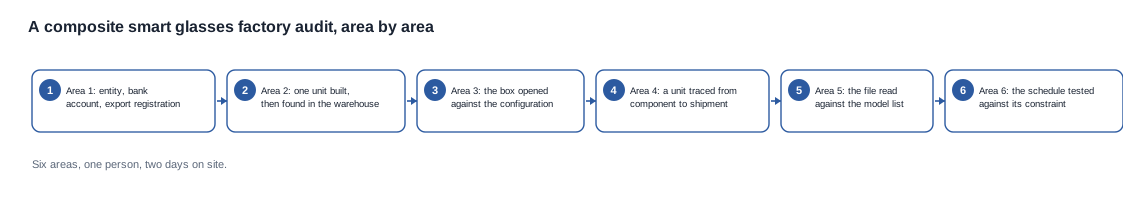
Dois dias no local, uma pessoa e seis áreas que geraram seis constatações. Duas delas — a estrutura da entidade e o escopo da conformidade — eram graves o suficiente para terem gerado despesas posteriormente, e a questão da conformidade poderia ter impedido o envio na fronteira. Uma — a configuração das malas na lista de embalagem — era o tipo de erro que fica invisível até um cliente reclamar da duração da bateria. Uma — o rastreamento das células interrompido no distribuidor — era uma lacuna de documentação que poderia ser fechada com uma linha na ordem de compra e uma etapa de inspeção na recepção. Duas eram comerciais: a data que não sabia de que dependia e o preço que não havia precificado o ciclo de aprovação.
Nenhuma delas era o que o comprador esperava encontrar. Esse é o argumento a favor de realizar uma auditoria, em vez de apenas seguir uma lista de verificação, e também é o argumento para registrá-la área por área: as constatações que valem a pena ação são justamente as que chegaram por uma direção diferente daquela com que você estava lidar.
Há uma segunda lição no exemplo composto que é fácil passar despercebida, e ela diz respeito à própria documentação do comprador, e não à da fábrica. A marca chegou com uma configuração escrita que indicava o nível da câmera e a capacidade da case, e esse documento foi a razão pela qual quatro das seis constatações foram identificadas. Onde a própria descrição do comprador era vaga, a auditoria teria produzido constatações de natureza diferente e muito menos útil — uma impressão geral de que a documentação não era a esperada, em vez de uma linha específica em um pedido de compra. A especificação escrita é o instrumento que torna uma auditoria acionável, e vale escrevê-la adequadamente antes da visita, e não durante ela.
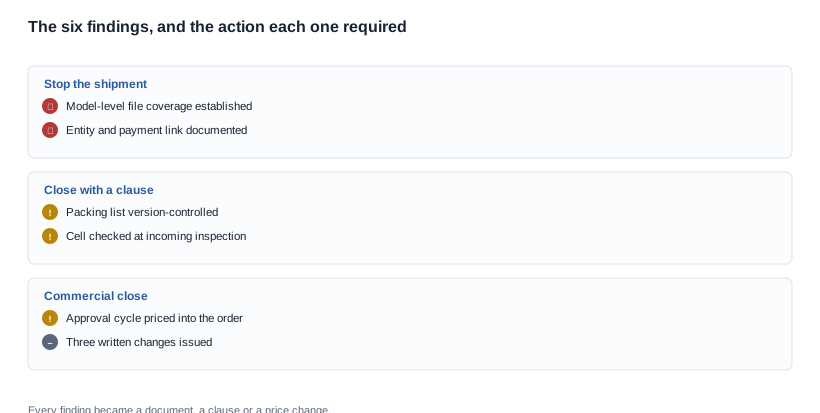
A comparação de custos vale ser apresentada em uma linha. A auditoria consumiu dois dias do tempo de um engenheiro. As duas constatações graves — a estrutura da entidade e o escopo da conformidade — poderiam, ambas, interromper ou atrasar profundamente um primeiro envio, e ambas teriam sido descobertas em uma fila alfandegária ou em uma disputa de pagamento, e não em uma reunião de planejamento, que é o lugar menos útil para descobrir qualquer uma delas.
Há também um valor que o exemplo composto deliberadamente não informa, e sua ausência é instrutiva. Ele não informa quanto as constatações teriam custado caso tivessem sido descobertas tarde, porque não existe uma base honesta para esse número. Um envio retido tem um custo de detention que depende do destino, da transportadora e da duração da retenção; um erro de configuração tem um custo de devolução que depende do canal e do tempo necessário para identificá-lo; e uma disputa de pagamento tem um custo que depende do relacionamento. O que se pode dizer é que os três custos são maiores do que o custo de dois dias, e que o mais difícil de precificar é justamente o que um comprador não pode informar à própria administração.
O que o exemplo composto é e o que não é
Vale ser explícito sobre a natureza do material acima, porque um exemplo prático que se parece com um estudo de caso representa um risco comercial para ambas as partes. Este é um exemplo composto: um cenário montado para tornar o raciocínioável, com valores presumidos e sem cliente, fábrica ou pedido por trás. Não é uma descrição de um trabalho real, e nenhuma parte dele deve ser interpretada como uma afirmação sobre uma fábrica real.
O que ele utiliza de forma útil é o raciocínio, e ele se generaliza: verifique a entidade antes do produto, rastreie uma unidade em vez de uma descrição de unidade, compare a caixa com a configuração em vez de com o folheto, leia o arquivo em relação ao modelo em vez de à empresa e teste a data em relação à restrição que realmente a governa. Esses cinco passos valem para qualquer programa, e cada um leva minutos no local.
A regra operacional que aplicamos: publicamos as especificações por modelo e marcamos o restante como Não publicado, e preferimos que um comprador encontre uma lacuna em uma auditoria a encontrá-la em uma fila alfandegária. Nossa própria documentação deixa explícito o que é no nível da empresa e o que é no nível do modelo. Se você estiver auditando-nos, solicite o arquivo em vez do resumo, e a seção de auditoria de fábrica aborda a documentação a ser solicitada e a maneira de verificá-la.
Leituras relacionadas
- Uma perspectiva de verificação de fornecedor sobre o mesmo tema — verificação da quantidade mínima de pedido
- A sequência de verificação em mesa — como verificar uma fábrica
- A lista de itens a levar para a reunião final — lista de verificação para auditoria de fábrica
- A configuração publicada por trás do cenário — gama de câmeras e áudio
Envie-nos o modelo, a configuração, o mercado de destino e o volume anual, e informaremos qual destas seis áreas produziria constatações no seu programa específico.


