
L’audit composite d’une usine de lunettes connectées ci-dessous, et les raisons de sa forme
Une liste de contrôle d’audit vous indique quoi inspecter. Un exemple traité vous montre à quoi ressemble une bonne réponse, à quoi ressemble une mauvaise réponse et laquelle des deux vous avez réellement devant vous. C’est l’intérêt de ce qui suit: un seul audit composite d’une usine de lunettes connectées, conducted zone par zone, avec le constat issu de chaque zone et l’action que l’acheteur aurait dû prendre. Aucun client, aucune usine et aucune commande provenant d’un compte réel n’y figurent, et les chiffres qu’elle contient sont des hypothèses établies afin de rendre le raisonnement facile à suivre.
Le cas composite est fondé sur une configuration précise plutôt que sur une usine générique, car c’est ce qui le rend utile. Le scénario est celui d’une marque européenne de lunettes qui envisage un Premier Ordre de 13 MP lunettes avec caméra accompagnées d’un étui de recharge de 1400 mAh, avec une marque privée sur la boîte de vente au détail et une livraison dans trois centres de distribution. Le responsable technique de la marque dispose de deux jours et d’une liste de fournisseurs, et l’audit ci-dessous correspond à la démarche que nous suivrions. La configuration est importante, car elle détermine ce que l’audit doit vérifier: une gamme de 13 MP, un étui de recharge d’une capacité indiquée, un étui constituant une ligne distincte sur la nomenclature, un carton de marque privée et plusieurs marchés de destination.
Il convient d’exposer les hypothèses du scénario afin que le raisonnement puisse être vérifié plutôt qu’admiré. Les quantités, les marchés, le schéma de livraison et le délai de deux jours sont tous hypothétiques, car un exemple traité sans structure concrète reste une abstraction. En revanche, le comportement de l’usine n’est pas présumé, et c’est précisément ce point qui compte: les six constats ci-dessous sont ceux que la position publiée de cette catégorie rend probables, et non ceux qui forment un récit spectaculaire. Une usine de cette catégorie dispose d’une spécification publiée à laquelle se conformer, d’une chaîne documentaire à décrire et d’une liste de configuration facile à exécuter avec de légères erreurs. Ces trois éléments produisent exactement ces six constats, que les acteurs soient ou non malhonnêtes.
La même logique explique pourquoi l’un des constats porte sur une pile reçue via un distributeur plutôt qu’auprès d’un fabricant de piles. Il ne s’agit pas d’un défaut de caractère, mais d’une structure d’achat normale; dans une catégorie où le module caméra, la carte principale et l’étui de recharge sont également des postes distincts, c’est un point prévisible où la chaîne de traçabilité peut s’affaiblir. La mission de l’acheteur n’est pas de débusquer des villains, mais d’identifier les points faibles de la chaîne et d’y mettre en place un contrôle.
Objectif de chaque zone d’un audit composite
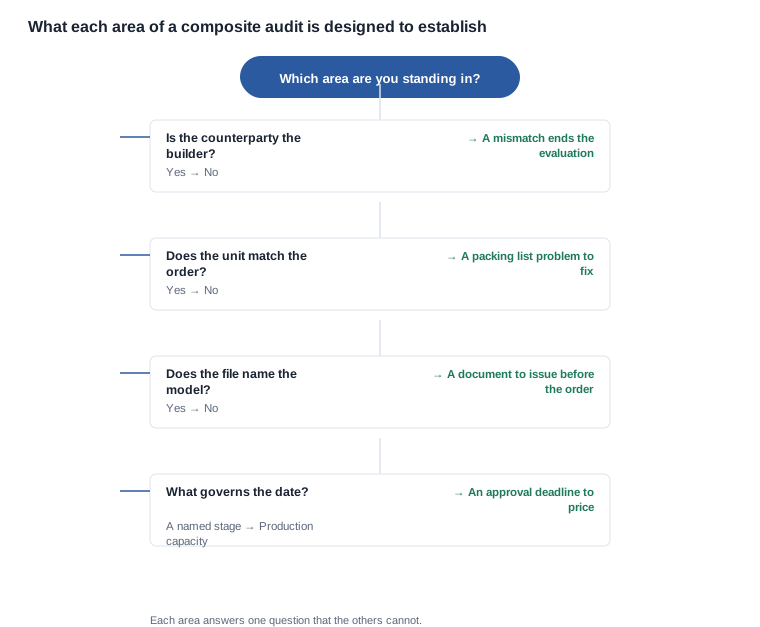
La structure de chaque zone est toujours la même, et c’est précisément l’essentiel. Ce que vous vérifiez. À quoi ressemble une bonne réponse. Ce que l’audit composite a donné. Ce qu’il faut faire. Une bonne réponse est présentée avant le constat afin que le lecteur puisse décider lui-même si le constat révèle une lacune réelle ou une norme déraisonnable — jugement que l’acheteur doit effectuer et qu’un format narratif a tendance à masquer.
Zones une et deux: l’entité et l’unité en production
1. Vérifiez l’entité avant tout le reste
Ce que vous vérifiez. Le document d’immatriculation de la société, la raison sociale, le compte bancaire, l’enregistrement à l’exportation et le numéro d’enregistrement de l’opérateur économique. Les cinq doivent correspondre à une même entité juridique, ou vous devez disposer d’une explication écrite de leur relation.
Ce que contient une réponse solide. Cinq documents, tous au même nom, datés de moins d’un an, avec des coordonnées bancaires correspondant caractère par caractère à celles du document d’immatriculation sur la facture pro forma.
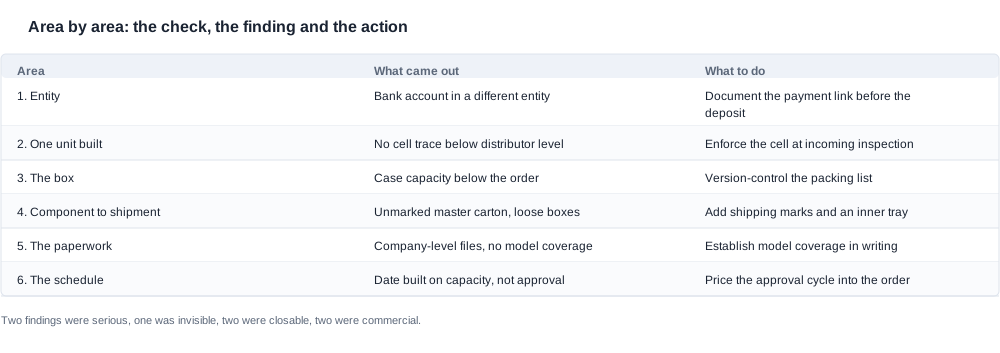
Ce que l’audit composite a donné. Le compte bancaire appartenait à une entité différente de celle indiquée sur la facture pro forma, ce qui était présenté comme une organisation de trésorerie de groupe. Ce n’est pas un motif d’exclusion, mais cela exigeait une lettre du groupe, une position de résidence fiscale et une justification de sa présence. Or personne n’avait posé la question. L’acheteur a également constaté que l’enregistrement à l’exportation était détenu sous une quatrième dénomination, entièrement différente. Cette situation peut être légitime dans certaines structures, mais elle devient ingérable si les documents douaniers finissent par désigner une entité avec laquelle l’acheteur n’a aucun contrat, car l’importateur officiel serait alors une partie que l’acheteur ne contrôle pas.
Que faire. Faites consigner la relation de paiement avant l’acompte, et non après, et vérifiez le nom figurant sur le certificat d’exportation par rapport à celui de la facture pro forma, plutôt que par rapport à la marque. L’article sur la vérification de la quantité minimale de commande présente la partie commerciale de cette même vérification: c’est à ce stade qu’une relation de paiement ne correspondant pas à la commande devient un problème de tarification plutôt qu’un problème de formalité.
2. Suivre l’assemblage d’un exemplaire
Ce qu’il faut vérifier. Un exemplaire, du début à la fin, avec le travail habituel de l’opérateur et sans effort particulier. Ensuite, retrouvez cet exemplaire dans l’entrepôt.
Ce que doit contenir une réponse solide. Une fiche de traçabilité indiquant le lot de la cellule, le lot du module de caméra, la version du micrologiciel et la date, tous ces éléments devant correspondre à un exemplaire précis.
Ce qui ressort de l’audit composite. La traçabilité existait pour la carte principale et le boîtier de recharge, mais pas pour la cellule. Le superviseur de production a expliqué que les cellules étaient livrées par un distributeur plutôt que directement par leur fabricant, si bien que le lot était enregistré au niveau du distributeur. Il s’agit d’un constat concret, qui change ce qui doit être consigné: un problème lié à la cellule ne peut pas être rattaché à un lot de fournisseur; la spécification de la cellule prévue dans la commande doit donc être appliquée lors du contrôle à réception plutôt que présumée à partir du bon de commande.
Que faire. Inscrivez l’exigence relative à la cellule dans le bon de commande et dans la liste de contrôle à réception, ou acceptez que le niveau de la cellule constitue une demande plutôt qu’une spécification. Il convient d’expliquer précisément pourquoi c’est important dans cette configuration: la marque achète un modèle avec une caméra de 13 MP et un boîtier de 1400 mAh, et la cellule est le seul composant de la nomenclature pour lequel l’usine ne peut pas indiquer le lot dont il provient. Cette seule lacune suffit à faire passer la cellule d’un composant spécifié à un composant contrôlé, et le contrôle ne prend que quelques minutes à la réception des marchandises.
Zones trois et quatre: le boîtier et les documents
3. Ouvrir le boîtier et le comparer à la spécification
Ce qu’il faut vérifier. Un exemplaire de production par rapport aux spécifications publiées pour le modèle: niveau de la caméra, capacité de la cellule, interface de recharge, présence et capacité du boîtier, version de Bluetooth et couleur.
Ce que doit contenir une réponse solide. L’exemplaire correspond aux spécifications, et le fournisseur peut fournir la fiche de spécifications à l’origine de la fiche catalogue.
Ce qui ressort de l’audit composite. L’exemplaire correspondait pour le niveau de la caméra, la cellule et l’interface. Le boîtier présent dans le carton était différent de celui indiqué dans la fiche catalogue et avait une capacité inférieure. Personne ne l’avait fait délibérément; la fiche catalogue avait été mise à jour, mais pas la liste de colisage. L’acheteur commandait un boîtier de 1400 mAh et aurait reçu un boîtier de 900 mAh, dans un carton de marque privée: c’est précisément la combinaison dans laquelle une erreur de configuration est le moins susceptible d’être remarquée et la plus coûteuse à découvrir, car l’emballage de vente masque la partie modifiée.
Que faire. Demandez que la liste de colisage soit un document soumis au contrôle des versions, vérifiez un exemplaire du lot final par rapport à celle-ci, puis confirmez la capacité du boîtier sur l’exemplaire par rapport à la commande, et non à l’étiquette du carton. Le contrôle ne prend que quelques minutes. Le coût d’une omission, en revanche, se traduit par une campagne de retours dans trois centres de distribution, avec un taux de réclamations difficile à expliquer puisque l’exemplaire paraît correct dans son carton.
4. Retracer un exemplaire, du composant à l’expédition
Ce qu’il faut vérifier. Le parcours d’un composant, de son emballage dans un carton jusqu’à sa placement dans un carton sur une palette, ainsi que ce que l’usine contrôle réellement à chaque étape.
Ce que doit contenir une réponse solide. Un parcours documenté, une zone d’emballage contrôlée et une zone d’expédition conforme à la liste de colisage.
Ce qui ressort de l’audit composite. La zone d’emballage était contrôlée, mais pas la zone d’expédition. Le carton d’expédition sur la palette était un carton générique sans marquage d’expédition imprimé, et les boîtes de vente qu’il contenait n’étaient pas calées. Les exemplaires eux-mêmes ne présentaient aucun problème. Le risque était qu’un carton arrivant dans un centre de distribution ne puisse pas être identifié sans être ouvert, ce qui, dans un modèle de distribution reposant sur trois entrepôts, constitue un problème de réception à chaque livraison plutôt qu’un incident occasionnel.
Que faire. Exigez des marquages d’expédition imprimés ainsi qu’un plateau ou un séparateur intérieur, tous deux peu coûteux, et vérifiez la base de facturation du transport par rapport aux dimensions du carton Conditionné plutôt qu’à celles de l’exemplaire. Un programme de marque privée livrant dans trois centres de distribution amortira le coût du plateau et des marquages à de nombreuses reprises, et ce pour une seule fois plutôt qu’à chaque livraison.
Zones cinq et six: les dossiers, le calendrier et la clôture
5. Lire les documents
Ce qu’il faut vérifier. Les rapports de test, les dossiers de déclaration, le périmètre de la certification, et si les modèles du catalogue correspondent bien à ceux des dossiers.
Ce que doit contenir une réponse solide. Les numéros de certificat, une couverture des modèles correspondant à la commande et un périmètre couvrant tous les marchés de destination.
Ce qu’a révélé l’audit composite. C’est là que se concentraient la plupart des risques. La documentation de conformité était organisée par entreprise plutôt que par modèle, et la couverture des modèles n’était pas établie dans le dossier. La mention IP54 de la gamme sport apparaissait dans le catalogue comme une simple mention de catalogue, sans numéro de rapport de test d’un tiers derrière elle, et la gamme enfants ne comportait aucune position de conformité établie. L’acheteur prévoyait de commercialiser ses produits sur deux marchés, dont l’un n’était couvert par aucun document du dossier.
Ce qu’il faut faire. Ne pas passer une commande d’achat tant que la couverture au niveau des modèles n’est pas établie par écrit pour chaque modèle et chaque destination. C’est la seule conclusion de tout l’audit qui aurait pu empêcher l’expédition à la frontière, et c’est aussi celle qui ne peut pas être corrigée rapidement, car l’émission d’un document pour un modèle prend des semaines plutôt que des jours. L’article expliquant comment vérifier une usine couvre la partie documentaire de ce contrôle.
6. Confronter le calendrier à une contrainte
Ce qu’il faut vérifier. Quelle étape est déterminante, ce qui est déjà prévu avant cette commande, ce qui se passe en cas de retard d’une étape et qui est responsable de la reprise. Puis la clôture commerciale: l’incidence des conclusions sur le devis et le contrat.
Ce que doit contenir une réponse solide. Un calendrier écrit avec un responsable nommé pour chaque étape, ainsi qu’un devis tenant compte de la configuration et du périmètre documentaire réellement convenus.
Ce qu’a révélé l’audit composite. L’usine a fourni une date de livraison, mais aucun calendrier. Interrogée sur l’étape déterminante, elle a répondu que la validation des visuels était l’étape critique, ce qui était correct, mais cela n’avait été consigné nulle part. La date figurant dans le devis reposait sur la capacité de production plutôt que sur la validation qui devait réellement la conditionner; la date proposée était donc trop optimiste d’un cycle de validation dont personne n’avait intégré le coût.
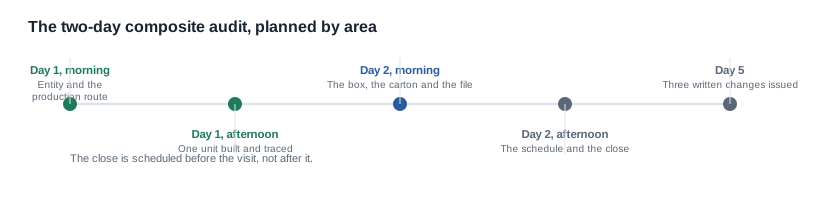
Ce qu’il faut faire. Inscrire dans la commande le délai de validation des visuels et son responsable, subordonner la date de livraison à cette validation et chiffrer à nouveau le risque de retard au lieu de le négliger. Clore ensuite l’audit avec les trois changements écrits: la modification du prix, la modification des conditions et la demande de documents, avec une date pour chaque point. La liste de contrôle pour l’audit d’usine constitue la liste des points à traiter lors de la clôture, tandis que la gamme de caméras et d’Audio présente les détails de configuration publiés à l’origine de ce scénario.
La clôture commerciale est la partie de l’audit qui reste le plus souvent informelle. Dans l’audit composite, c’était aussi la partie qui aurait compté le plus, car les deux conclusions issues des quatre premiers domaines — la structure de l’entité et le périmètre de conformité — avaient toutes deux des conséquences commerciales dont personne n’avait évalué le coût. La question du compte bancaire a soulevé un coût: un paiement acheminé via une autre entité comporte des enjeux fiscaux et de conformité que quelqu’un doit assumer; si l’acheteur ne les assume pas explicitement, il les assume implicitement. La question de la conformité a soulevé un coût de calendrier, car un dossier devant être émis après la passation de la commande retarde la date de livraison. Ces deux points ne relèvent pas d’une conversation avec l’usine. Ils doivent figurer dans un devis révisé, avec les hypothèses consignées.
Ce qu’a coûté l’audit composite et ce qu’il apportait
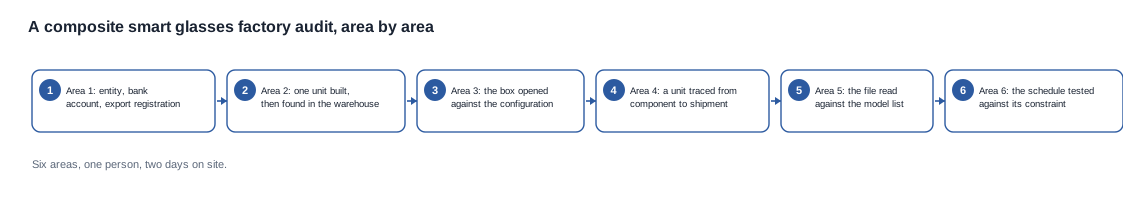
Deux jours sur place, une personne et six domaines produisant six conclusions. Deux d’entre elles — la structure de l’entité et le périmètre de conformité — étaient assez graves pour devenir coûteuses par la suite, et celle relative à la conformité aurait pu empêcher l’expédition à une frontière. L’une — la configuration du boîtier dans la liste de colisage — était le type d’erreur qui reste invisible jusqu’à ce qu’un client se plaigne de l’autonomie de la batterie. Une autre — la traçabilité des cellules interrompue au niveau du distributeur — représentait une lacune documentaire qui pouvait être comblée par une ligne dans la commande d’achat et une étape de contrôle à réception. Deux conclusions étaient commerciales: une date qui ignorait ses dépendances et un prix qui n’avait pas intégré le coût du cycle de validation.
Aucune ne correspondait à ce que l’acheteur s’attendait à découvrir. C’est précisément l’argument en faveur de la réalisation d’un audit plutôt que de la simple application d’une liste de contrôle, mais aussi en faveur de sa rédaction domaine par domaine: les conclusions qui méritent une action sont celles qui arrivent dans une direction différente de celle que vous affrontiez.
Le composite présente un deuxième enseignement facile à manquer, qui concerne la documentation propre à l’acheteur plutôt que celle de l’usine. La marque est arrivée avec une configuration écrite précisant le niveau de la caméra et la capacité du boîtier, et ce document est à l’origine de la découverte de quatre des six constats. Lorsque la description de l’acheteur était vague, l’audit aurait produit des constats d’une autre nature, et bien moins utiles — une impression générale que la documentation ne correspondait pas aux attentes, plutôt qu’une ligne précise dans un bon de commande. La spécification écrite est l’instrument qui rend un audit exploitable, et il vaut mieux la rédiger correctement avant la visite plutôt que pendant celle-ci.
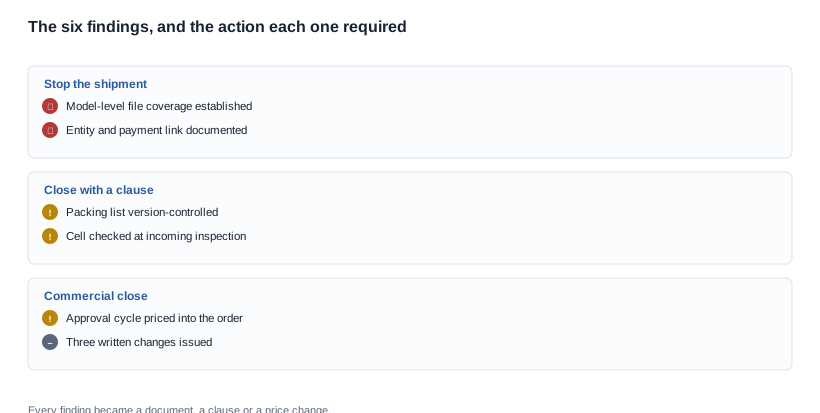
La comparaison des coûts mérite d’être résumée en une ligne. L’audit a consommé deux jours de travail d’un ingénieur. Les deux constats sérieux — la structure de l’entité et le périmètre de conformité — étaient tous deux susceptibles d’arrêter ou de retarder fortement une première expédition, et auraient été découverts dans une file d’attente douanière ou lors d’un litige de paiement, plutôt que dans une réunion de planification, qui est le pire endroit pour découvrir l’un ou l’autre.
Le composite omet aussi volontairement un chiffre, et cette absence est instructive. Il n’indique pas ce que les constats auraient coûté s’ils avaient été découverts tardivement, car il n’existe aucune base honnête pour establishing un tel montant. Une expédition retenue entraîne des frais de garde qui dépendent de la destination, du transporteur et de la durée du blocage; une erreur de configuration entraîne des frais de retour qui dépendent du canal de vente et du délai nécessaire pour l’identifier; et un litige de paiement entraîne des coûts qui dépendent de la relation commerciale. On peut toutefois affirmer que ces trois coûts dépassent celui de deux jours de travail et que celui qui est le plus difficile à chiffrer est précisément celui qu’un acheteur ne peut pas présenter à sa propre direction.
Ce qu’est le composite, et ce qu’il n’est pas
Il convient d’expliciter le statut du matériel présenté ci-dessus, car un exemple qui se lit comme une étude de cas constitue un risque commercial pour les deux parties. Il s’agit d’un composite: un scénario assemblé pour rendre le raisonnement facile à suivre, fondé sur des chiffres hypothétiques et sans client, usine ni commande derrière lui. Il ne s’agit pas d’une description d’une mission réelle, et aucune partie ne doit être interprétée comme une allégation concernant une usine réelle.
Son utilité réside dans le raisonnement, qui se généralise: vérifier l’entité avant le produit, suivre une unité plutôt qu’une description d’unité, comparer l’emballage avec la configuration plutôt qu’avec la brochure, lire le dossier par rapport au modèle plutôt qu’à l’entreprise, et vérifier la date au regard de la contrainte qui la régit réellement. Ces cinq vérifications sont utiles pour tout programme, et chacune ne demande que quelques minutes sur le site.
Voici la règle que nous appliquons: nous publions les spécifications par modèle et indiquons le reste comme « Non publié », et nous préférons qu’un acheteur découvre une lacune lors d’un audit plutôt que dans une file d’attente douanière. Notre propre documentation précise explicitement ce qui relève de l’entreprise et ce qui relève du modèle. Si vous auditez notre usine, demandez le dossier complet plutôt que le résumé, et la section consacrée à l’audit d’usine présente les documents à demander et la manière de les vérifier.
Lectures complémentaires
- Un point de vue de vérification fournisseur sur le même sujet — vérification de la quantité minimale de commande
- La séquence de vérification depuis le bureau — comment vérifier une usine
- La liste à emporter lors de la clôture — liste de contrôle pour l’audit d’usine
- La configuration publiée derrière le scénario — gamme de caméras et d’Audio
Envoyez-nous le modèle, la configuration, le marché de destination et le volume annuel, et nous vous indiquerons lesquels de ces six domaines produiraient des constats pour votre programme particulier.


