
เราไม่เปิดเผยต้นทุนการพัฒนา ต้นทุนเครื่องมือ หรือราคาต่อหน่วยของเรา ดังนั้นบทความนี้ไม่ใช่รายการราคา และไม่ควรถูกอ่านเป็นรายการราคา บทความนี้อธิบายโครงสร้าง: เงินถูกใช้ไปในส่วนใดของโครงการ ODM ต้นทุนใดเป็นค่าใช้จ่ายครั้งเดียว และต้นทุนใดเปลี่ยนแปลงตามปริมาณ รวมถึงรายการใดที่ผู้ซื้อมักไม่คาดคิด ผู้ซื้อที่เข้าใจโครงสร้างนี้สามารถจัดทำงบประมาณก่อนได้รับใบเสนอราคา และสามารถประเมินได้ว่าตัวเลขที่ได้รับเสนอเหมาะสมหรือไม่ โดยดูว่าเป็นรายการค่าใช้จ่ายประเภทใด
อีกครึ่งหนึ่งของเรื่องนี้คือการรู้ว่าตัวเลขใดบ้างที่เราเปิดเผย เพราะโครงสร้างต้นทุนจะใช้ได้ก็ต่อเมื่อมีข้อมูลจริงเป็นฐาน เราเปิดเผยข้อมูลผลิตภัณฑ์ที่เป็นฐานของต้นทุน ได้แก่ อินเทอร์เฟซการชาร์จ ความจุของเคส ระดับของกล้อง เวลาการชาร์จ คุณสมบัติเชิงโครงสร้าง ความจุแบตเตอรี่ ตัวเลือกสี และระยะเวลาการใช้งานที่ระบุไว้ ส่วนต้นทุนการพัฒนา ต้นทุนเครื่องมือ ราคาต่อหน่วย จำนวนสั่งซื้อขั้นต่ำ กำลังการผลิต และระยะเวลาผลิต เราไม่เปิดเผย และข้อมูลทั้งหมดนี้ยังคงเป็นข้อมูลภายใน
ดังนั้น การแจกแจงต้นทุนการพัฒนาโดย ODM ในที่นี้หมายถึงรูปแบบของต้นทุน และตัวเลขทุกรายการในบทความนี้เป็นส่วนหนึ่งของรูปแบบดังกล่าว ไม่ใช่ใบเสนอราคา
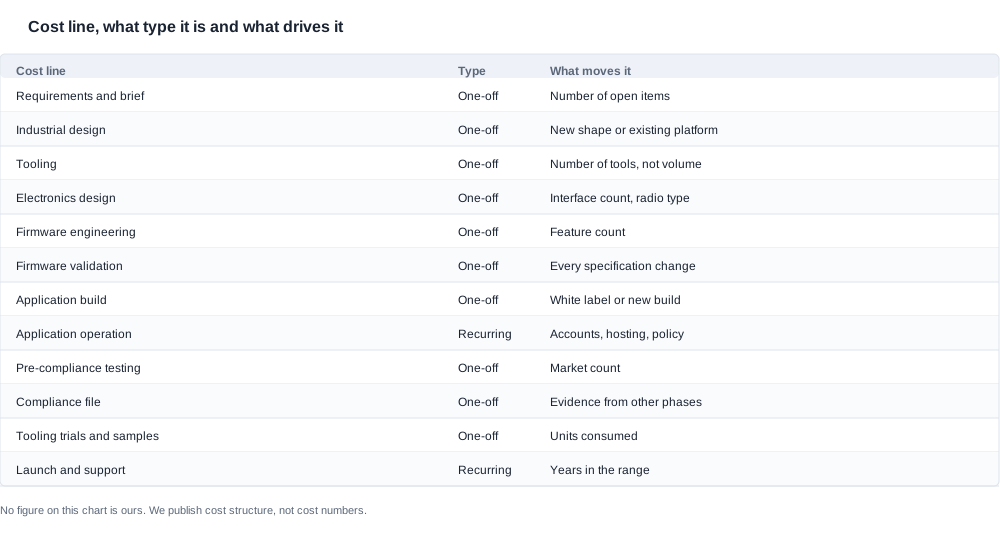
การแจกแจงต้นทุนการพัฒนาโดย ODM: รายการต้นทุนสิบสองรายการและความหมายของแต่ละรายการ
| รายการต้นทุน | ประเภท | ปัจจัยที่ส่งผลต่อรายการ | เรื่องที่มักทำให้ผู้ซื้อประหลาดใจ |
|---|---|---|---|
| ข้อกำหนดและเอกสารข้อกำหนด | ครั้งเดียว | จำนวนรายการที่ยังเปิดอยู่ | ดูเล็กน้อย แต่กำหนดทุกอย่างในขั้นตอนถัดไป |
| การออกแบบเชิงอุตสาหกรรม | ครั้งเดียว | รูปทรงใหม่หรือแพลตฟอร์มเดิม | รูปทรงใหม่หมายถึงการเพิ่มค่าแม่พิมพ์ ไม่ใช่เพียงค่าธรรมเนียม |
| เครื่องมือ | ครั้งเดียว | จำนวนเครื่องมือ ไม่ใช่ปริมาณสั่งซื้อ | ขึ้นอยู่กับปริมาณที่คุณสั่งซื้อจริง |
| การออกแบบอิเล็กทรอนิกส์ | ครั้งเดียว | จำนวนอินเทอร์เฟซและประเภทวิทยุ | อินเทอร์เฟซที่เพิ่มขึ้นแต่ละรายการมีต้นทุนในทุกขั้นตอน |
| การพัฒนาเฟิร์มแวร์ | ครั้งเดียว | จำนวนคุณสมบัติ | ประเมินต่ำเกินไปเมื่อเทียบกับฮาร์ดแวร์ |
| การตรวจสอบเฟิร์มแวร์ | ครั้งเดียว | การเปลี่ยนแปลงข้อกำหนดทุกครั้ง | เพิ่มขึ้นทุกครั้งที่ข้อกำหนดมาช้า |
| การพัฒนาแอปพลิเคชัน | ครั้งเดียว | แบรนด์ของผู้ซื้อหรือการพัฒนาใหม่ | แบรนด์ของผู้ซื้อคือทางแยก ไม่ใช่ส่วนลด |
| การดำเนินงานแอปพลิเคชัน | ต่อเนื่อง | บัญชี การโฮสต์ และนโยบาย | เริ่มหลังเปิดตัว และใช้จ่ายต่อเนื่องหลายปี |
| การทดสอบก่อนการปฏิบัติตามข้อกำหนด | ครั้งเดียว | จำนวนตลาด | ใช้สินค้าสำเร็จรูปในการทดสอบ |
| เอกสารการปฏิบัติตามข้อกำหนด | ครั้งเดียว | หลักฐานจากขั้นตอนก่อนหน้า | ขึ้นอยู่กับขั้นตอนที่คุณควบคุมไม่ได้ |
| การทดลองเครื่องมือและตัวอย่างสินค้า | ครั้งเดียว | จำนวนหน่วยที่ใช้ไป | รายการแรกมักถูกตัดออก แต่เป็นรายการสุดท้ายที่จำเป็น |
| การเปิดตัวและการสนับสนุน | ต่อเนื่อง | จำนวนปีที่อยู่ในช่วงผลิตภัณฑ์ | มักไม่ถูกรวมไว้ในงบประมาณการเปิดตัว |
ข้อกำหนดและเอกสารข้อกำหนด เป็นเวลาที่ใช้ในการทำงานด้านวิศวกรรม ในใบเสนอราคาดูเล็กน้อยแต่ในกำหนดการทำงานกลับมีนัยสำคัญ เพราะเป็นขั้นตอนที่กำหนดว่าทุกขั้นตอนหลังจากนั้นจะดำเนินไปอย่างราบรื่นหรือไม่ นี่คือรายการที่มีแนวโน้มถูกตัดออกมากที่สุด และเป็นรายการที่ไม่ปลอดภัยที่จะตัดออกมากที่สุด
การออกแบบเชิงอุตสาหกรรม ครอบคลุมค่าธรรมเนียมการออกแบบและแบบฉากที่ส่งไปยังผู้ผลิตเครื่องมือ ต้นทุนขึ้นอยู่กับว่าคุณเริ่มจากแพลตฟอร์มเดิมหรือสั่งออกแบบรูปทรงใหม่โดยสิ้นเชิง และความแตกต่างระหว่างสองแนวทางนี้คือความแตกต่างระหว่างค่าธรรมเนียมการออกแบบกับค่าแม่พิมพ์ ผู้ซื้อมักคิดว่ารูปทรงใหม่หมายถึง “งานออกแบบมากขึ้น” มากกว่า “เครื่องมือใหม่” และความประหลาดใจมักมาในรูปของรายการค่าใช้จ่ายที่ไม่ได้วางแผนไว้
เครื่องมือ ครอบคลุมค่าแม่พิมพ์ที่กระจายลงตามปริมาณ นี่คือรายการที่ทำให้ผู้ซื้อประหลาดใจ เพราะเป็นค่าใช้จ่ายครั้งเดียวที่ดูมหาศาลเมื่อปริมาณน้อย แต่เล็กน้อยมากเมื่อปริมาณมาก ทั้งนี้การกระจายต้นทุนขึ้นอยู่กับจำนวนที่คุณสั่งซื้อจริง ไม่ใช่จำนวนที่คุณหวังว่าจะสั่งซื้อ ขอต้นทุนเครื่องมือเป็นตัวเลขแยกต่างหาก และถามว่าต้นทุนดังกล่าวถูกกระจายลงตามปริมาณเท่าใด ทั้งสองคำถามเป็นคำถามที่สมเหตุสมผล และผู้จัดหุ้นที่ไม่ยอมตอบคำถามใดคำถามหนึ่งกำลังบอกคุณบางอย่างเกี่ยวกับวิธีสร้างใบเสนอราคานั้น
อิเล็กทรอนิกส์ ครอบคลุมการออกแบบ องค์ประกอบ และการทดสอบ นี่คือส่วนของโครงการที่เป็นงานวิศวกรรมอย่างแท้จริง ไม่ใช่เพียงการผลิต และเป็นส่วนที่การเปลี่ยนแปลงข้อกำหนดมีต้นทุนสูงที่สุด เพราะอินเทอร์เฟซที่เพิ่มขึ้นจะส่งผลกระทบไปถึงบอร์ด เฟิร์มแวร์ การตรวจสอบ และเอกสารการปฏิบัติตามข้อกำหนด
เฟิร์มแวร์ ครอบคลุมการพัฒนาและการตรวจสอบ การตรวจสอบเป็นส่วนที่มักถูกประเมินต่ำ เพราะเป็นการทดสอบพฤติกรรมทุกอย่างเทียบกับข้อกำหนด และการเปลี่ยนแปลงข้อกำหนดทุกครั้งจะเพิ่มภาระงานในส่วนนี้ โครงการที่เพิ่มคุณสมบัติ 4 รายการในระยะปลายไม่ได้เพียงเพิ่มงาน 4 รายการ แต่เพิ่มคุณสมบัติ 4 รายการพร้อมขอบเขตการตรวจสอบอีก 4 รายการ
แอปพลิเคชัน หากมี ครอบคลุมการพัฒนา บัญชีร้านค้า นโยบายความเป็นส่วนตัว และการดำเนินงานต่อเนื่อง นี่คือรายการที่มักขาดหายไปจากงบประมาณสำหรับแว่นตาอัจฉริย เพราะแอปพลิเคชันเป็นผลิตภัณฑ์แยกที่มีอายุการใช้งานแยก และเป็นส่วนของระบบที่ยังใช้จ่ายเงินต่อเนื่องหลังจากส่งมอบฮาร์ดแวร์แล้ว ใบเสนอราคาที่แสดงค่าธรรมเนียมแอปพลิเคชันครั้งเดียวแต่ไม่ระบุค่าใช้จ่ายในการดำเนินงานถือว่าไม่สมบูรณ์ และสิ่งที่มักถูกละเลยนี้มักปรากฏขึ้นในปีที่สอง
การปฏิบัติตามข้อกำหนดก่อนการเปิดตัวและการทดสอบอย่างเป็นทางการ ครอบคลุมค่าธรรมเนียมห้องปฏิบัติการและจำนวนหน่วยที่ใช้ไป จำนวนหน่วยมีความสำคัญมากกว่าที่ผู้ซื้อคาด เพราะการทดสอบใช้สินค้าสำเร็จรูป และในออเดอร์แรกที่มีจำนวนเพียงหลายพันหน่วย จำนวนนี้จึงเป็นตัวเลขที่เห็นได้ชัด ไม่ใช่ความคลาดเคลื่อนเล็กน้อย
ไฟล์การปฏิบัติตามข้อกำหนด ช่วงเวลาสำหรับจัดทำเอกสาร และนี่คือขั้นตอนที่แผนกำหนดเวลามักประเมินต่ำที่สุด เพราะขั้นตอนนี้ขึ้นอยู่กับหลักฐานที่สร้างขึ้นในขั้นตอนอื่นจนเสร็จสมบูรณ์ นอกจากนี้ยังเป็นขั้นตอนที่ควบคุมกำหนดเวลาได้น้อยที่สุด เพราะหลักฐานบางส่วนอยู่ในความรับผิดชอบของบุคคลที่สาม
การทดลองเครื่องมือและตัวอย่างสินค้า ต้นทุนด้านหน่วยสินค้าและเวลาวิศวกรรม และนี่คือบทเรียนที่นำไปปรับปรุงงานออกแบบ เป็นต้นทุนที่ไม่มีผลลัพธ์ที่มองเห็นได้ จึงเป็นรายการแรกที่ถูกตัดออกเมื่อโครงการต้องลดค่าใช้จ่าย — และการตัดออกนั้นก็คือวิธีที่ปัญหาด้านการออกแบบจะหลุดเข้าสู่ขั้นตอนการผลิต
การเปิดตัวและบริการหลังการขาย บุคลากรฝ่ายสนับสนุนและอะไหล่สำรอง เป็นส่วนของต้นทุนที่ไม่เคยถูกวางแผน เพราะเริ่มต้นหลังการเปิดตัวและดำเนินไปตลอดช่วงที่ผลิตภัณฑ์ยังอยู่ในกลุ่มผลิตภัณฑ์
รายการสามรายการนี้มักไม่ปรากฏในงบประมาณออเดอร์แรก และควรเรียกออกมาพร้อมกันเพราะมีสาเหตุเดียวกัน: ทั้งสามรายการเริ่มต้นนอกขอบเขตของโครงการ รายการแรกคืออะไหล่สำรองที่เก็บไว้เป็นสินค้าคงคลัง ซึ่งไม่ใช่ต้นทุนการพัฒนาและไม่ใช่ต้นทุนต่อหน่วย อีกทั้งมักไม่ถูกงบประมาณไว้เลยจนกว่าจะทราบอัตราการขัดข้องครั้งแรก รายการที่สองคือต้นทุนของการเปลี่ยนแปลงผลิตภัณฑ์ — เช่น สีแบบที่สอง ข้อกำหนดบรรจุภัณฑ์ที่ปรับปรุง หรือการอัปเดตเฟิมแวร์ที่ส่งไปยังผู้ใช้ในพื้นที่ — ซึ่งมีต้นทุนเล็กน้อยในแต่ละครั้ง แต่สะสมเพิ่มขึ้นเมื่อกลุ่มผลิตภัณฑ์มีหลายรุ่น รายการที่สามคือภาระผูกพันของผู้นำเข้าเอง ซึ่งรวมถึงการเก็บรักษาหลักฐานตามข้อกำหนดด้านการปฏิบัติตามข้อกำหนด และความเสี่ยงต่อความรับผิดของผลิตภัณฑ์ ซึ่งไม่มีใครคิดราคาไว้จนกว่าจะมีคนถาม
ไม่มีรายการใดเป็นเรื่องแปลกประหลาด และทั้งสามรายการสามารถคาดการณ์ได้ในขั้นตอนวางแผนกลุ่มผลิตภัณฑ์ สิ่งที่ทำให้พวกเขาพลาดงบประมาณคือเรื่องเวลา ไม่ใช่ความไม่แน่นอน: ในกระบวนการบัญชีส่วนใหญ่ ต้นทุนที่เริ่มต้นหลังวันเปิดตัวจะอยู่ในงบประมาณคนละปี โครงการที่คิดต้นทุนไว้เฉพาะถึงการส่งมอบสินค้าจึงดูเหมือนจบภายใต้งบประมาณ แม้ยังแบกรับภาระผูกพันที่ยังไม่ได้จัดสรรเงินรองรับ
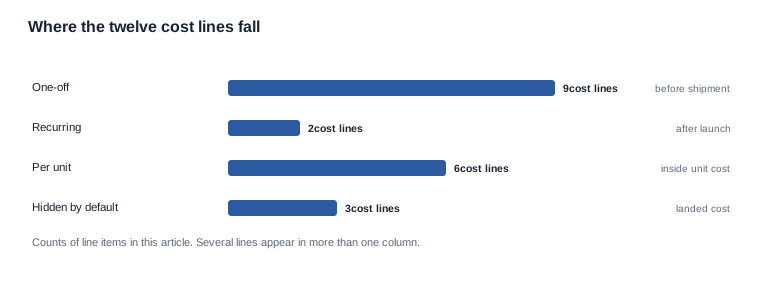
กราฟแท่งนี้นับจำนวนรายการต้นทุนในบทความนี้ ไม่ใช่จำนวนเงิน และบางรายการปรากฏในมากกว่าหนึ่งคอลัมน์: เครื่องมือเป็นค่าใช้จ่ายครั้งเดียว แต่รวมอยู่ในต้นทุนต่อหน่วยด้วย ขณะที่การดำเนินงานแอปพลิเคชันเป็นรายจ่ายต่อเนื่องและอยู่นอกต้นทุนต่อหน่วยทั้งหมด คอลัมน์ที่สำคัญที่สุดสำหรับผู้ซื้อที่กำลังจัดทำงบประมาณคือคอลัมน์สุดท้าย — ต้นทุนที่ตกอยู่นอกราคาต่อหน่วยและนอกใบเสนอราคาการพัฒนา ซึ่งเป็นต้นทุนที่เกิดขึ้นจนถึงปลายทาง: ค่าขนส่ง ภาษีนำเข้า การบำรุงรักษาใบรับรอง ภาระผูกพันของผู้นำเข้าเอง และต้นทุนสนับสนุนในปีที่สามและปีที่สี่
ค่าใช้จ่ายครั้งเดียวเทียบกับค่าใช้จ่ายผันแปร: ความแตกต่างเพียงข้อเดียวที่สำคัญต่องบประมาณ
สิ่งที่ผู้ซื้อควรทำมากที่สุดก่อนขอใบเสนอราคาคือตัดสินใจว่าต้นทุนใดที่ตั้งใจรับภาระครั้งเดียว และต้นทุนใดที่ตั้งใจรับภาระต่อเนื่องตลอดไป เพราะทั้งสองประเภทมีพฤติกรรมแตกต่างกันอย่างสิ้นเชิงเมื่อปริมาณต่างกัน
ต้นทุนครั้งเดียวต่อหน่วยจะลดลงเมื่อปริมาณเพิ่มขึ้น และลดลงอย่างรวดเร็วในช่วงแรก ส่วนต้นทุนผันแปรต่อหน่วยก็ลดลงเช่นกัน แต่ช้า เพราะราคาชิ้นส่วนปรับเปลี่ยนตามกำหนดเวลาของตัวเอง ขณะที่ค่าแรงงานการประกอบเปลี่ยนตามกำหนดเวลาคนละชุด ผลที่ตามมาคือเส้นโค้งต้นทุนรวมต่อหน่วยจะราบกว่าที่ผู้ซื้อส่วนใหญ่คาดไว้ ดังนั้น ผู้ซื้อที่สร้างกรณีศึกษาธุรกิจโดยใช้สมมติฐานว่า “ราคาต่อหน่วยจะลดลงครึ่งหนึ่งหากฉันสั่งซื้อสามเท่า” มักผิด
กรณีที่เรื่องนี้สำคัญที่สุดคือเครื่องมือ หากมีการเสนอราคาแม่พิมพ์เป็นตัวเลขเดียวโดยไม่ระบุปริมาณที่ใช้ค่าใช้จ่ายเครื่องมือเฉลี่ย ผู้ซื้อก็ไม่สามารถจัดทำแบบจำลองใด ๆ ได้ เพราะตัวเลขเดียวกันถูกต้องสำหรับโครงการสองแบบที่แตกต่างกันอย่างมาก คำถามที่เหมาะสมไม่ใช่ “เครื่องมือราคาเท่าไร” แต่คือ “เครื่องมือราคาเท่าไร เมื่อใช้กับปริมาณเท่าไร และราคาต่อหน่วยจะเป็นอย่างไรหากฉันสั่งซื้อเพียงครึ่งหนึ่งของปริมาณนั้น” ผู้ขายที่ตอบคำถามทั้งสามข้อได้ ก็จัดทำใบเสนอราคาที่ผู้ซื้อนำไปใช้ได้
กรณีที่สองคือกล่องบรรจุภัณฑ์ ซึ่งเป็นกรณีพิเศษเพราะเป็นทั้งต้นทุนการผลิตและการตัดสินใจด้านการค้าปลีก กล่องเป็นรายการต้นทุนที่สำคัญในต้นทุนต่อหน่วย และตัวเลือกด้านความจุของกล่องส่งผลต่อทั้งอัตรากำไรและการจัดวางสินค้าบนชั้นวาง ผู้ซื้อมักปรับปรุงกล่องในฐานะรายการต้นทุน ทั้งที่ควรปรับปรุงในฐานะรายการบรรจุภัณฑ์ สุดท้ายจึงได้การจัดวางสินค้าที่ผลิตได้ต้นทุนต่ำแต่ขายยาก
ควรชี้เจาะจงว่าเหตุใดเครื่องมือจึงมีพฤติกรรมต่างจากรายการอื่นทุกรายการ เพราะความแตกต่างเป็นเรื่องกลไก ไม่ใช่เรื่องเชิงพาณิชย์ รายการต้นทุนผันแปรอื่นทุกรายการเปลี่ยนไปตามความพร้อมของชิ้นส่วน อัตราค่าแรงงาน และอัตราผลิตที่ได้ ซึ่งทั้งหมดเปลี่ยนแปลงอย่างค่อยเป็นค่อยไป เครื่องมือเป็นฟังก์ชันขั้นบันได: เป็นต้นทุนคงที่ขนาดใหญ่ที่ตกลงมาในกำหนดเวลาเดียว แล้วถูกกระจายเข้าไปในราคาต่อหน่วย ผู้ซื้อที่จัดทำแบบจำลองโดยถือว่าเป็นต้นทุนที่ค่อย ๆ เปลี่ยนแปลง จะคาดการณ์ผิดในทั้งสองทิศทาง — จะณัฐมากเกินไปเมื่อปริมาณสูง และมองโปรมากเกินไปอย่างอันตรายเมื่อปริมาณต่ำ — เพราะพฤติกรรมที่แท้จริงเป็นเหมือนหน้าผาชัน ไม่ใช่ทางลาด
หลักการเดียวกันนี้ใช้กับขอบเขตการปฏิบัติตามข้อกำหนด ซึ่งเป็นอีกขั้นตอนหนึ่งในโครงสร้าง การเพิ่มตลาดเป็นตลาดที่สี่ไม่ได้ทำให้ต้นทุนเพิ่มขึ้นตามสัดส่วน แต่หมายถึงการประเมินใหม่ เอกสารชุดใหม่ และระยะเวลารอผลิตใหม่ ซึ่งส่วนใหญ่เกิดขึ้นก่อนการจัดส่งครั้งแรก ผู้ซื้อที่คำนวณตลาดเป็นเปอร์เซ็นต์ที่ต้นทุนเพิ่มขึ้นมักประเมินต่ำกว่าความเป็นจริง และความไม่คาดคิดจะมาถึงในช่วงที่แผนงานยืดหยุ่นน้อยที่สุด
กรณีที่เรื่องนี้มีผลน้อยที่สุดคือค่าแรงงานประกอบ และการกล่าวถึงเรื่องนี้มีความสำคัญ เพราะผู้ซื้อบางรายใช้เวลาและความพยายามในการเจรจาเงื่อนไขที่แทบไม่เปลี่ยนแปลงเป็นสัดส่วนที่ไม่สมเหตุสมผล หากค่าแรงงานประกอบมีสัดส่วนน้อยในต้นทุนต่อหน่วยและเปลี่ยนแปลงได้ช้า การเจรจาอย่างหนักคือการใช้ความพยายามอย่างไม่คุ้มค่าในช่วงก่อนตัดสินใจ รายการที่ควรเจรจาคือรายการค่าใช้จ่ายคงที่ ขอบเขต และปริมาณ เพราะทั้งสามรายการนี้เป็นตัวขับเคลื่อนต้นทุนรวมจริง และการรู้ว่ารายการใดเป็นประเภทใดก่อนเริ่มเจรจาถือเป็นข้อได้เปรียบส่วนใหญ่ที่มีอยู่ในการเจรจาราคา
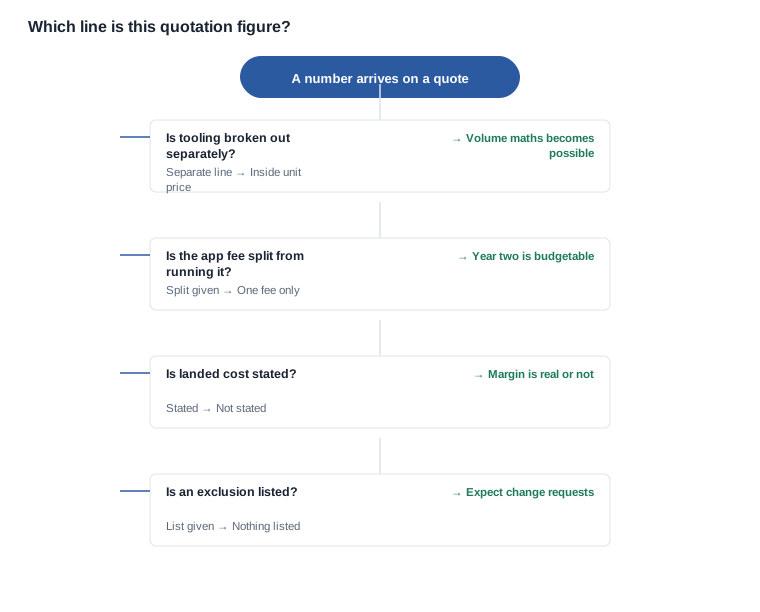
คำถามสี่ข้อช่วยดึงคุณค่าสูงสุดจากใบเสนอราคา เครื่องมือถูกแยกออกมาเป็นรายการต่างหากและตัดบัญชีตามปริมาณที่ระบุหรือไม่ ค่าธรรมเนียมแอปพลิเคชันถูกแยกออกจากค่าใช้จ่ายในการใช้งานหรือไม่ ต้นทุนที่ถึงปลายทางได้รับการระบุไว้หรือใบเสนอราคาจบลงที่ประตูโรงงานเท่านั้น และมีอะไรที่ถูกยกเว้นบ้าง เพราะรายการยกเว้นจะบอกว่ารายการใดจะมาถึงภายหลังในรูปแบบคำขอเปลี่ยนแปลง และจำนวนรายการยกเว้นทำนายต้นทุนสุดท้ายได้ดีกว่ายอดรวมที่ระบุไว้
สิ่งที่เปลี่ยนแปลงหลังการตรึงข้อกำหนด และต้นทุนของการเปลี่ยนแปลง
รายการที่มีต้นทุนสูงที่สุดในโครงการพัฒนาคือรายการที่ไม่ได้ปรากฏในใบเสนอราคาเลย นั่นคือต้นทุนของการเปลี่ยนแปลงสิ่งต่าง ๆ หลังจากตรึงงานออกแบบแล้ว
การเปลี่ยนแปลงเฟิร์มแวร์หลังการตรึงข้อกำหนดหมายถึงรอบการตรวจสอบรับรองและการแก้ไขเอกสาร การเปลี่ยนแปลงโครงหลังเมื่อเปิดแม่พิมพ์แล้วหมายถึงเครื่องมือใหม่ การเปลี่ยนแปลงรายการวัสดุหลังการประเมินการปฏิบัติตามข้อกำหนดหมายถึงการประเมินใหม่ แต่ละกรณีเป็นความจำเป็นปกติและแต่ละกรณีมีต้นทุนสูงกว่าการเปลี่ยนแปลงแบบเดียวกันก่อนการตรึงข้อกำหนดหลายเท่า นี่คือเหตุผลที่ควรใช้เวลาอย่างจริงจังในขั้นตอนการกำหนดข้อกำหนด แทนที่จะปฏิบัติเสมือนเป็นเพียงการแลกเปลี่ยนอีเมลเบื้องต้น ซึ่งเป็นเหตุผลที่ ขั้นตอนการกำหนดข้อกำหนด เป็นช่วงที่ชนะแผนงานได้จริง
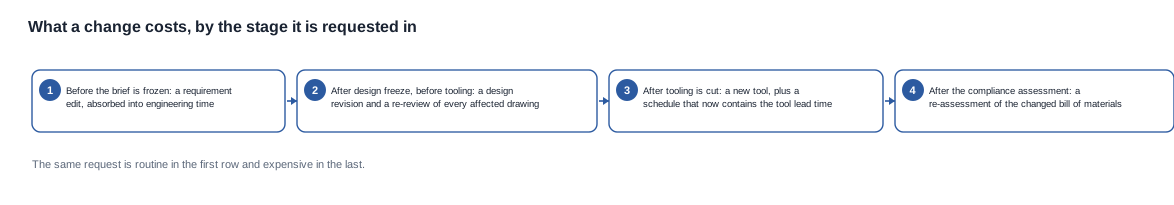
ควรเข้าใจรูปแบบนี้มากกว่าที่จะรู้สึกไม่พอใจ แต่ละขั้นตอนมีผลกระทบต่างกัน และเส้นโค้งต้นทุนสะท้อนจำนวนสิ่งที่สร้างขึ้นแล้วบนสิ่งที่กำลังจะเปลี่ยนแปลง ในระยะต้นของโครงการ การเปลี่ยนแปลงจะทำให้เอกสารใช้ไม่ได้ หลังจากออกแบบ จะทำให้ชุดแบบร่างใช้ไม่ได้ หลังจากเปิดแม่พิมพ์ จะทำให้สินทรัพย์ทางกายภาพที่มีระยะเวลารอผลิตใช้ไม่ได้ หลังจากการประเมินการปฏิบัติตามข้อกำหนด จะทำให้หลักฐานที่จัดทำโดยบุคคลที่สามใช้ไม่ได้ ทั้งยังอยู่ภายใต้แผนงานที่เราไม่สามารถควบคุม
ข้อสุดท้ายคือเหตุผลที่การตรึงรายการวัสดุเกิดขึ้นเร็วกว่าที่ผู้ซื้อส่วนใหญ่คาด การประเมินขึ้นอยู่กับชิ้นส่วนพอ ๆ กับงานออกแบบ และการเปลี่ยนชิ้นส่วนเพื่อให้มีวัสดุพร้อมจำหน่ายอาจบังคับให้ต้องประเมินใหม่ แม้พฤติกรรมของผลิตภัณฑ์จะไม่เปลี่ยนแปลง ผู้ซื้อที่เปลี่ยนชิ้นส่วนอย่างเงียบ ๆ เพื่อปกป้องกำหนดส่งมอบกำลังตัดสินใจเรื่องต้นทุน และควรตัดสินใจอย่างตั้งใจ
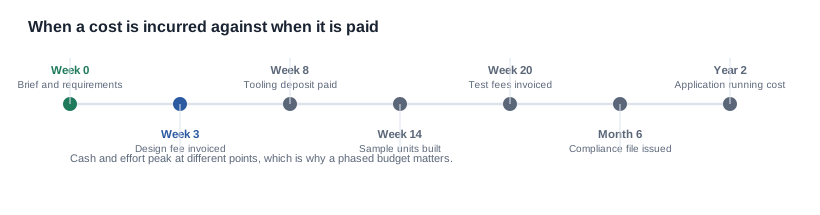
ประเด็นสุดท้ายในแผนเวลานี้คือสิ่งที่ทำให้ผู้ซื้อมือใหม่ส่วนใหญ่ประหลาดใจ ค่าใช้จ่ายในการใช้งานแอปพลิเคชัน สถานะของอะไหล่สำรอง และต้นทุนการสนับสนุน จะเริ่มต้นหลังเปิดตัวสินค้า และเริ่มต้นไม่ว่าจะมีใครจัดงบไว้หรือไม่ โครงการที่จัดงบไว้เพียงถึงการจัดส่งจะมีงบสิ้นสุดในจุดที่ผลิตภัณฑ์เริ่มก่อให้เกิดปัญหา การอภิปรายเรื่อง ความต่อเนื่องของอุปทาน ครอบคลุมอีกด้านหนึ่งของปัญหานี้ คือเกิดอะไรขึ้นเมื่อต้นทุนการสนับสนุนโมเดลเพิ่มขึ้นหลังจากบุคคลที่เคยตกลงรับไว้ออกจากงานไปแล้ว
สิ่งที่เราระบุก่อนเสนอตัวเลข
เราเสนอราคาโครงการพัฒนาแยกตามระยะ โดยแยกค่าใช้จ่ายครั้งเดียวออกจากต้นทุนต่อหน่วย และแสดงค่าเครื่องมือเป็นรายการแยกต่างหาก เพราะผู้ซื้อที่มองเห็นโครงสร้างสามารถวางแผนรอบ ๆ ได้ และสามารถท้วงติดตัวเลขที่ดูผิดได้ การเสนอเป็นตัวเลขรวมเดียวนั้นง่ายกว่าแต่มีคุณค่าน้อยกว่า เพราะจะซ่อนรายการที่ไวต่อปริมาณมากที่สุด และปิดบังว่าต้นทุนใดยังคงเกิดขึ้นหลังจากการสั่งซื้อ
พร้อมกับตัวเลข เรายังระบุสมมติฐานต่าง ๆ โดยรายการสมมติฐานสั้นพอที่จะเป็นประโยชน์ ได้แก่ ปริมาณที่ใช้ตัดบัญชีค่าเครื่องมือ ตลาดที่อยู่ในขอบเขตการปฏิบัติตามข้อกำหนด แอปพลิเคชันเป็นเพียงส่วนติดตัวหรือพัฒนาขึ้นใหม่ทั้งหมด ข้อกำหนดเฉพาะถูกตรึงเพื่อคำนวณราคาหรือไม่ และตัวเลขที่เผยแพร่ในแคตตาล็อกซึ่งการกำหนดค่าของสินค้าขึ้นอยู่กับ หากสมมติฐานใดเปลี่ยนไป ใบเสนอราคาก็จะเปลี่ยนตาม และการแจ้งล่วงหน้าเป็นการให้เกียรติที่ไม่มีต้นทุน
สิ่งที่เราจะทำเพิ่มเติมคือแจ้งให้คุณทราบว่ารายการใดจะเปลี่ยนแปลงไปหากปริมาณเปลี่ยนแปลง ใบเสนอราคาคือข้อมูลเกี่ยวกับการกำหนดค่าหนึ่งรูปแบบ ณ ปริมาณหนึ่งระดับ ผู้ซื้อที่วางแผนสั่งซื้อตลอด 18 เดือนจำเป็นต้องทราบว่าส่วนใดเป็นโครงสร้างพื้นฐาน และส่วนใดเป็นผลของการเจรจา รายการค่าเครื่องมือผลิตเป็นโครงสร้างพื้นฐาน ราคาต่อหน่วยบางส่วนเป็นโครงสร้างพื้นฐานและบางส่วนเป็นผลของการเจรจา เมื่อกำหนดตลาดแล้ว ขอบเขตการปฏิบัติตามข้อกำหนดถือเป็นโครงสร้างพื้นฐาน ส่วนรายการที่เป็นผลของการเจรจาโดยล้วนก็ควรระบุให้ชัด เพราะเป็นรายการที่คุณสามารถเจรจาใหม่ได้เมื่อสั่งซื้อครั้งถัดไป ส่วนรายการที่เป็นโครงสร้างพื้นฐานนั้นเปลี่ยนได้ก็ต่อเมื่อเปลี่ยนผลิตภัณฑ์เท่านั้น
เส้นทาง OEM มาตรฐาน อธิบายระดับความร่วมมือที่ต้นทุนเหล่านี้ผูกพันไว้ ส่วนปัจจัยขับเคลื่อนต้นทุนการพัฒนา อธิบายว่าข้อกำหนดแต่ละด้านสร้างรายการค่าใช้จ่ายใดบ้าง หากคุณส่งรุ่นผลิตภัณฑ์ การกำหนดค่าคอนฟิก และปริมาณมาให้เรา เราจะเสนอราคาโครงการแยกเป็นรายช่วง พร้อมแยกรายการค่าใช้จ่ายครั้งเดียวและระบุสมมติฐานทั้งหมดไว้อย่างชัดเจน
วิธีเปรียบเทียบใบเสนอราคาสองฉบับที่มีโครงสร้างไม่เหมือนกัน
อุปสรรคที่พบบ่อยที่สุดในหมวดนี้ไม่ใช่เพราะซัพพลายเออร์เรียกเกินราคา แต่เพราะใบเสนอราคาสองฉบับเป็นข้อมูลคนละโครงสร้าง จึงเปรียบเทียบยอดรวมกันบนกระดาษได้ แต่ในทางปฏิบัติไม่มีความหมาย ผู้ซื้อที่ได้รับใบเสนอราคาต่อหน่วยแบบรวมค่าพัฒนาไว้ด้วย ไม่สามารถเปรียบเทียบกับใบเสนอราคาที่แยกค่าเครื่องมือ แยกค่าพัฒนาแอปพลิเคชัน และระบุขอบเขตการปฏิบัติตามข้อกำหนด ตัวเลขหนึ่งในสองฉบับจะต่ำกว่า และตัวเลขที่ต่ำกว่าอาจต่ำเพราะไม่รวมสี่รายการที่จะปรากฏในภายหลังในรูปแบบคำขอเปลี่ยนแปลง
วิธีเปรียบเทียบคือปรับข้อมูลให้อยู่ในรูปแบบเดียวกันก่อนเปรียบเทียบ โดยการปรับข้อมูลมี 4 ขั้นตอน จัดโครงสร้างคอลัมน์ของใบเสนอราคาทุกฉบับให้เหมือนกัน ได้แก่ ค่าพัฒนาครั้งเดียว ค่าเครื่องมือ ค่าพัฒนาแอปพลิเคชัน ค่าดำเนินงานแอปพลิเคชัน ต้นทุนต่อหน่วย ต้นทุนส่งมอบถึงปลายทาง และรายการที่ไม่รวม จากนั้นระบุว่ารายการใดหายไปแทนที่จะเป็นศูนย์ เพราะรายการที่หายไปกับรายการที่มีมูลค่าเป็นศูนย์ไม่เหมือนกัน และมีเพียงรายการเดียวที่ไม่มีค่าใช้จ่าย จากนั้นแปลงตัวเลขค่าเครื่องมือทุกรายการให้เป็นตัวเลขต่อหน่วย ณ ปริมาณ 12 เดือนที่คุณคาดการณ์เอง แทนที่จะใช้ปริมาณที่ซัพพลายเออร์เลือก จากนั้นไม่ต้องหักอะไรออก แต่บันทึกส่วนที่เหลือไว้เป็นผลการเปรียบเทียบจริง
หลังปรับข้อมูลแล้ว ความแตกต่าง 3 ประการมักอธิบายความช่องว่างเกือบทั้งหมด และแต่ละประการควรตรวจสอบเชิงลึกแทนที่จะเจรจาโดยตรง ประการแรกคือขอบเขตการปฏิบัติตามข้อกำหนด ผลิตภัณฑ์เดียวกันที่เสนอราคาสำหรับตลาด 1 แห่งและ 4 แห่งไม่ใช่ผลิตภัณฑ์เดียวกัน และความแตกต่างนี้เป็นเรื่องชอบด้วยหลัก ประการที่สองคือสถานะการตรึงข้อกำหนด ใบเสนอราคาที่จัดทำจากข้อกำหนดซึ่งตรึงแล้วจะถูกกว่าใบเสนอราคาที่จัดทำจากข้อกำหนดที่ยังเปิดอยู่ โดยความแตกต่างคือต้นทุนของความยืดหยุ่นที่ผู้ซื้อเลือกไว้ ประการที่สามคือกลยุทธ์ด้านเครื่องมือ เครื่องมือใหม่สำหรับรูปทรงเฉพาะเจาะจงถือเป็นข้อเสนอทางการค้าคนละแบบกับการดัดแปลงแพลตฟอร์มเดิม และผู้ซื้อมักเปรียบเทียบทั้งสองแบบโดยไม่ทันสังเกตว่าไม่สามารถเปรียบเทียบกันได้
มีสัญญาณเตือน 3 ข้อที่ควรเอ่ยถึง เพราะยังคงอยู่แม้หลังปรับข้อมูลแล้ว ข้อแรกคือใบเสนอราคาที่ไม่ระบุรายการที่ไม่รวมเลย ซึ่งเกือบเสมอหมายความว่ารายการที่ไม่รวมถูกระบุไว้ในเอกสารฉบับที่สองแทนที่จะไม่มีเลย ข้อที่สองคือตัวเลขค่าเครื่องมือที่ไม่ระบุปริมาณ ซึ่งทำให้เปรียบเทียบต่อหน่วยไม่ได้ และจึงไม่มีการเปรียบเทียบดังกล่าว ข้อที่สามคือค่าธรรมเนียมแอปพลิเคชันที่ไม่มีค่าดำเนินงานผูกพันไว้ ซึ่งหมายความว่าอย่างใดอย่างหนึ่ง ไม่มีการดำเนินงานแอปพลิเคชัน — ในกรณีนี้ชุดความสามารถเป็นการตัดสินใจ ไม่ใช่ข้อกำหนด — หรือค่าดำเนินงานถูกรวมไว้ที่อื่นและจะปรากฏในภายหลัง
รายการตรวจสอบเชิงปฏิบัติก่อนตัดสินใจมอบงานให้ซัพพลายเออร์โดยพิจารณาราคานั้นสั้นมาก ได้แก่ แยกทุกรายการ ระบุทุกรายการที่หายไปแทนที่จะสมมติว่าเป็นศูนย์ ปรับค่าเครื่องมือให้สอดคล้องกับปริมาณของคุณเอง ระบุขอบเขตการปฏิบัติตามข้อกำหนดแยกตามตลาด และเขียนจุดตรึงข้อกำหนดไว้ในข้อตกลง เพื่อให้อายุใบเสนอราคาผูกพันกับเงื่อนไขที่คุณควบคุมได้ เมื่อซัพพลายเออร์สองรายมียอดรวมหลังปรับข้อมูลต่างกันเพียงไม่กี่เปอร์เซ็นต์ การตัดสินใจมักขึ้นอยู่กับรายการสมมติฐานมากกว่ายอดรวม และรายการสมมติฐานเป็นส่วนที่ควรอ่านสองรอบ
เมื่อตัวเลขไม่สามารถอธิบายตัวเองได้ ให้ถามตามลำดับดังนี้ รายการใดที่ทำให้เกิดความแตกต่าง สมมติฐานใดที่จะทำให้ความแตกต่างนั้นหมดไป และสมมติฐานนั้นเป็นสิ่งที่ฉันเปลี่ยนแปลงได้หรือไม่ การพูดคุยเรื่องต้นทุนส่วนใหญ่ในโครงการ ODM มีเพียง 3 คำถาม และเหตุผลที่ใช้เวลานานถึง 3 สัปดาห์ก็เพราะไม่มีใครถามตามลำดับนี้
บทความที่เกี่ยวข้อง
- ขั้นตอนที่กำหนดขอบเขต — ขั้นตอนด้านข้อกำหนด
- งานวิศวกรรมที่ได้รับผลกระทบจากการเปลี่ยนแปลง — การปรับแต่งทางวิศวกรรม
- งานการรับรองในกำหนดการ — เส้นทางการรับรอง
- ระดับความร่วมมือและปัจจัยขับเคลื่อน — OEM มาตรฐานตั้งแต่ต้นจนจบ
ส่งรุ่นผลิตภัณฑ์ การกำหนดค่าคอนฟิก และปริมาณมาให้เรา เราจะเสนอราคาโครงการแยกเป็นรายช่วง


