
Akıllı Gözlük Ödeme Koşulları, tedarikçi görüşmelerinin diğer tüm bölümlerinden daha fazla söylenti ve halk bilgisi barındırır ve bunların çoğu doğrulanmak yerine geleneklerden devralınır. Yüksek peşinatın güvenilirliği kanıtladığına inanan bir alıcı, ya risk primi belirleyen bir tedarikçiye fazla öder ya da normal bir koşul teklif eden tedarikçiden güvenilmez olur. Ödeme koşullarının ücretsiz olduğuna inanan bir alıcı ise maliyeti genellikle ilişkinin en kötü anında ilk banka ekstresinde keşfeder. Bu kategori altı inanç tekrar tekrar ortaya çıkar ve her birinin, peşinat hesaptan çıkmadan önce yapılabilecek belirli bir düzeltmesi vardır. Bu düzeltmelerin hiçbirini indirim gerektirmez; birkaçı ise hiçbir maliyeti olmadan yapılabilir.
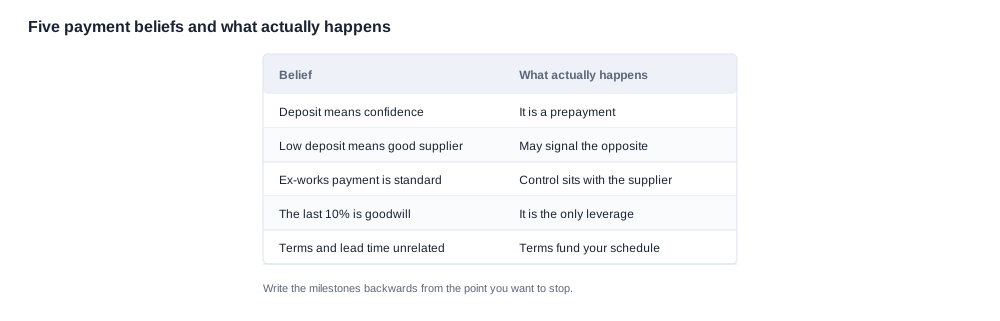
Akıllı Gözlük Ödeme Koşulları: altı inanç ve her birinin taşıdığı maliyet
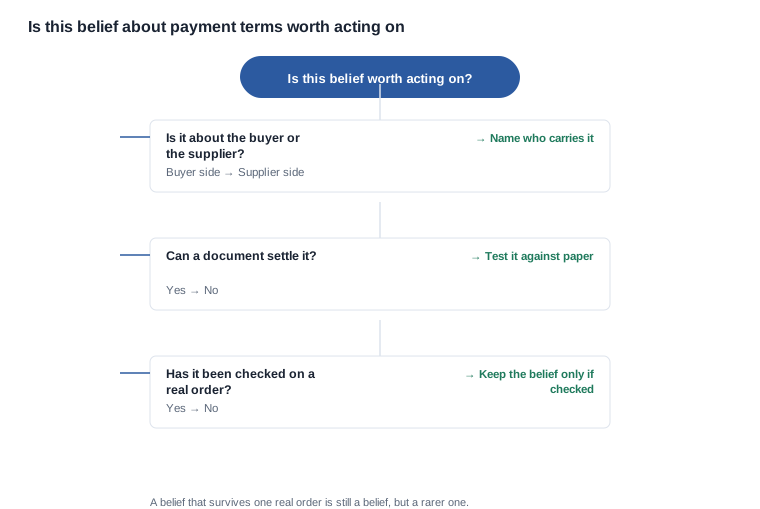
Bir inancı nasıl bir kuraldan ayırt ederiz?
Bir kural bir belgeye karşı doğrulanabilir. Bir inanç ise yalnızca deneyime karşı doğrulanabilir ve çoğu alıcı için bu kategoride deneyim sınırlıdır; çünkü şirketlerin yılda verdiği akıllı gözlük siparişi sayısı azdır. Bu inançların hayatta kaldığı ortam budur ve herhangi birine göre hareket etmeden önce basit bir teste sahip olmak faydalıdır.
Testin üç bölümü vardır ve bu bölümdeki her inanca uygulanır.
- Sonucu hangi taraf taşır? Alıcı tarafıyla ilgili bir inanç ile tedarikçi tarafıyla ilgili bir inanç sayfada aynı görünür; ancak bir uyuşmazlıkta farklı davranır. Sonucu hangi tarafın taşıdığını belirtin.
- Belgeyle çözülebilir mi? Bir madde veya rapor soruyu çözebiliyorsa inanç, henüz okunmamış bir kuraldır. Hiçbir şey soruyu çözemiyorsa inanç, güvenilir kabul edilmeden önce gerçek bir sipariş üzerinde test edilmesi gereken bir çalışma varsayımıdır.
- Gerçek bir siparişte hayatta kaldı mı? İmzalı bir sipariş ve gerçek bir gönderim karşısında bir kez doğrulanan inanç, hiçbir şeye karşı doğrulanmayan bir inançtan daha değerlidir. Bir kez doğrulanan ve başarısız olan inanç ise hiçbir şeyden daha az değerlidir; çünkü artık savunulacaktır.
Birinci ve ikinci inanç: peşinat yüzdesi ne anlama gelir?
İnanç: Yüksek peşinat, tedarikçinin alıcıya güvendiğini kanıtlar. Gerçek şudur: Peşinat, tedarikçinin işletme sermayesini fiyatlandırır; sizin hakkınızdaki görüşünü değil. Birinci siparişte daha yüksek bir peşinat payı teklif eden tedarikçi, siz bitmiş bir ürünü görmeden önce bileşen satın alacağını, montaj işçiliği taahhüt edeceğini, ambalaj bastıracağını ve nakliye ayırtacağını anlatır. Yeni bir alıcıdan küçük bir peşinat almaya istekli tedarikçi ya sizin işinizi kazanmaya çalışıyordur ya da üretimi finanse etmiyordur; ikinci durum tehlikelidir.
İnanç: Daha düşük peşinat, daha iyi bir tedarikçi anlamına gelir. Gerçek şudur: Düşük peşinat yeni bir ilişkiyi işaret edebilir; karşı tarafın bir fabrika yerine ticaret şirketi olduğunu da gösterebilir. Üretimi hiçbir zaman finanse etmeyen bir ticaret şirketinin fiyat açısından işletme sermayesi riski yoktur; bu nedenle düşük peşinat teklif ederken fiyat bakımından tamamen güvenilir olabilir. Bu ayrım önemlidir; çünkü peşinatın fiyatlandırdığı şey güven değil, tedarikçinin bilançosudur ve ticaret şirketlerinin bilançosu farklıdır.
Her iki durumda da sorulacak soru aynıdır ve iyi bir sorudur: Peşinat gerçekte neyi kapsıyor? Belirli bir üretim kilometre taşına karşı bileşen ve işçilikten söz ederek tek cümleyle yanıt verebilen tedarikçi, kendi riskiyle ilgili size doğruyu söylüyordur. Yüzdeyle yanıt veren tedarikçi ise yalnızca bir sayıyı tekrarlıyordur.
Üçüncü ve dördüncü inanç: tetikleyici ve maliyet
İnanç: Ex-works standart tetikleyicidir, bu yüzden kabul etmek güvenlidir. Gerçek şudur: Ex-works hiçbir tetikleyici değildir. Bir yer belirtir ve yer; hiçbir olayı, sahibi veya belgeyi tanımlamaz. Bir ek tabloda “mallar çıktığında” anlamına gelen kısaltma olarak yer alır ve bu biçimiyle bakiyeyi, mallar başka birinin eline geçtiği anda, hiçbir muayene yapılmadan ve hiçbir kanıt üretilmeden serbest bırakır. Düzeltme küçük ve eksiksizdir: Yeri bir olay ve bir isimle değiştirin. Bakiyeyi hangi olay serbest bırakır ve bu olayın gerçekleştiğini kim doğrular?
İnanç: Hiçbir şey ödünç alınmadığı için ödeme koşulları bedavadır. Gerçekte ise bir ödeme planı dört tür maliyeti bir tarafa ya da diğer tarafa aktarır; bunlardan üçü gerçektir. Banka ücretleri ve işlem masrafları, değerin belirli bir yüzdesi olarak değil işlem başına alındığı için ilk siparişte orantısız biçimde pahalıya gelir. Dönüşüm, kur farkı olarak uygulanır ve teklifte görünmez. Denetim, kargo ve ödemenin iç süreçleri ise maliyetleri birilerinin üstlendiği kalemlerdir. Yalnızca yüzdeleri karşılaştıran bir ödeme koşulları görüşmesi, dört maliyetten üçünü çerçevenin dışında bırakmıştır.
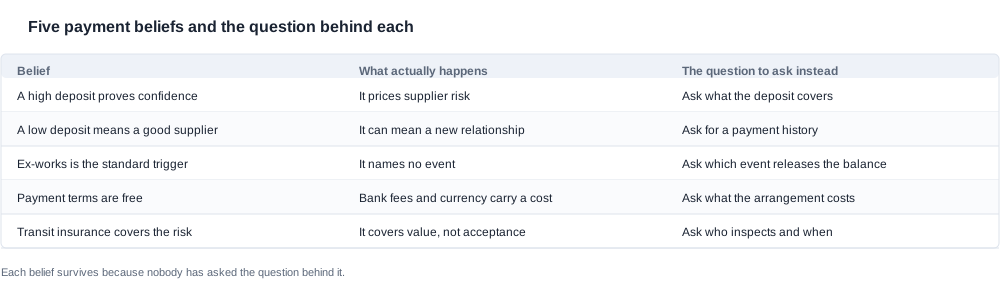
Bir inancın verdiğiniz siparişe etkisi
Bu inançların bu kategoride sayılardan daha önemli olmasının bir nedeni var. Akıllı gözlük siparişi, tamamlayıcı bir sipariş değil, üzerinde düşünülerek yapılan bir satın alımdır: alıcı bir modeli, yapılandırmayı, kılıf seçeneğini, hedef pazarı ve lansman tarihini seçer; ürünler kanala ulaştığında bu kararların her biri kanalda görünür olur. Dolayısıyla ödeme koşullarında yanlış yapılma toleransı düşüktür; çünkü hatalı boyutlandırılmış bir siparişin sonuçları siparişin içinde kalmaz.
Bunun üç pratik etkisi vardır. Her biri için farklı bir karşı önlem bulunduğundan ayrı ayrı ele alınmaları gerekir.
- Bir inanç siparişi geciktirir. Yüksek bir peşinatın bir uyarı olup olmadığından emin olmayan alıcı, ek bir tur bilgi talebi ekler ve her tur üretim slotunu daha da geciktirir. Bu gecikme siparişte görünmez, lansman planında görünür.
- Bir inanç karşılaştırmanın fiyatını yanlış belirler. İki teklif karşılaştırıldığında ve biri bir inanç üzerinden okunduğunda karşılaştırma iki teklif arasında yapılmaz. Bir teklif ile bir teklif ve bir varsayım arasında yapılır; varsayım ise elektronik tabloda görünmez.
- Bir inanç maliyeti aktarır. Değişen bir yapılandırma karşılığında ödenen peşinat, tedarikçi üretimi teklifteki şekilde gerçekleştirirken alıcı ise inancın netleşmesini beklediği için hatanın maliyetini tedarikçiden alıcıya aktarır.
Üçüne karşı da aynı ve ucuz bir karşı önlem uygulanır. Siparişten önce yapılandırmayı, sevkiyat olayını, belgeyi ve çözüm yolunu yazılı olarak belirtin; ödeme planını tedarikçinin itibarına değil, bu listeye karşı okuyun. Yazılı bir ödeme planı, alıcının biriktirdiği herhangi bir inançtan daha iyi bir filtredir; çünkü başka bir kişiye gösterilebilir, bankaya gönderilebilir, denetçiye verilebilir ve konuşmada yer almayan biri tarafından bir yıl sonra yeniden okunabilir.
Ödeme koşullarına ilişkin bir inanca sahip alıcı ve bunun maliyeti
Yanlış inancın ilk nerede ortaya çıktığı
Ödeme koşullarına ilişkin bir inanç nadiren siparişin verildiği anda başarısız olur. Daha sonra, oldukça karakteristik bir biçimde başarısız olur: alıcı, inancın başka biri tarafından hiç doğrulanmamış bir karar olduğunu fark eder.
En yaygın örnek, hâlâ değişen bir yapılandırma karşılığında ödenen peşinattır. Alıcı, peşinatın taahhüt sinyali verdiğine inanarak hızlı ilerlemek amacıyla peşinatı ödemiştir. Fabrika ise oldukça makul bir şekilde peşinatı üretime başlama talimatı olarak yorumlar ve alıcının aklında olan yapılandırma yerine teklifteki yapılandırmayı üretir. Ardından yaşanan anlaşmazlık hiçbir yerde ödeme koşullarıyla ilgili değildir; pahalıya gelmesinin nedeni ise ödeme koşullarıdır.
İkinci örnek, yapılmayan denetimidir. Alıcı, akreditifin güvenli seçenek olduğuna inanarak bu yönde talepte bulunmuş; tedarikçi kabul etmiş ve banka ile kargo maliyetlerini eklemiştir. Alıcı, yapının artık kendisini koruduğuna inanmıştır. Oysa bu yapı, mal göndermeyen bir muhatabın riskine karşı sevkiyatın değerini korumaktaydı. Denetime hiçbir aşamada yer verilmediği için, spesifikasyona uymayan ürünlere karşı alıcıyı korumuyordu.
İncelenmemiş bir varsayımın iç maliyeti
Yanlış bir inancın maliyetleri yalnızca siparişle sınırlı değildir. Kuruma ulaşır ve sonradan tartışılması zor bir biçimde ulaşır.
- Yanlış belirlenmiş bir fiyat. İlk sipariş, depozito hakkındaki bir varsayıma dayanılarak fiyatlandırıldıysa ve özellik ile hacim temelinde fiyatlandırılmadıysa, birim fiyat şimdi görünmeyen bir hata taşır; çünkü karşılaştırmada bu varsayım bir gerçek gibi okunur.
- Yanlış yorumlanan bir kredi durumu. Alıcılar genellikle zamanında ödemenin kişisel bir konu olduğunu varsayar. Değildir. Ödeme güvenilirliği, sektördeki her tedarikçi tarafından sektör üzerinden görülebilir ve ikinci siparişin fiyatında, başka hiçbir yerde görünmeden önce ortaya çıkar.
- Koşullandırılmış bir tedarikçi. Bir alıcının hareket ettiği bir varsayım, tedarikçinin o alıcının neleri kabul ettiğine ilişkin beklentisi hâline gelir. Üçü içinde en pahalı olanı budur; çünkü içeriden görünmez ve sonradan orada çalışan her alıcıya devredilir.
Karşı önlem gösterişsizdir ve işe yarar: koşulları yazın ve sipariş öncesinde her birini bir soruyla karşılaştırın. Yöntemin tamamı budur ve müzakerenin karşıt olmasını gerektirmez.
Beşinci ve altıncı varsayımlar: sigorta, akreditif ve güvenliğin görünüşü
Nakliye sigortasının gerçekte neyi kapsadığı
Varsayım: mallar sigortalıdır, dolayısıyla risk kapsamdadır. Gerçekte nakliye sigortası, nakliye sırasında oluşan kayıp veya hasar karşısında gönderinin ticari değerini kapsar. Teslim edilen malların özelliklere uygun olup olmadığıyla ilgili hiçbir şey söylemez ve eksiksiz ulaşan ancak hatalı bir partiyi kapsamaz. Ödemeyi de, olay sonrasında hak iddiası karşılığında yapar; bu iddia ise sigortacıyla yürütülen bir müzerekedir ve mallar hareket etmeden önce gerçekleştirilen denetimden farklı bir süreçtir.
Bir alıcı için bu ayrım bütün meselenin özüdür. Nakliye poliçesi kapsamında yapılan bir hak iddiası, kaybedilen malın değerini öder. Kârı geri getirmez, kanal slotunu geri getirmez ve programın dayandığı aylar boyunca rafda geçen süreyi de geri getirmez. Buna karşılık denetim, kusurlu malların hiçbir şekilde kanala girmesini önleyen mekanizmadır.
Bir akreditifin ne sağladığı ve maliyeti
Varsayım: akreditif mevcut en güvenli yapıdır, dolayısıyla varsayılan seçenek olmalıdır. Gerçekte akreditif dar bir yönde güvenlidir ve kolayca küçümsenebilecek bir yönde pahalıdır. Gönderinin kendisini güvence altına alır: belgeler uygun olduğunda banka ödemeyi serbest bırakır ve gönderim yapamayan tedarikçi parayı alamaz. Bu gerçek bir korumadır ve karşı taraf bilinmediğinde sipariş değeri yüksek olduğunda değerlidir.
Alıcıların küçümsediği taraf maliyet tarafıdır. Banka ücretleri işlem başına, belge işleme ücretleri işlem başına alınır; belgelerin alıcı tarafından kendi uyum incelemesi ise hiçbir fiyat teklifinde görünmeyen bir iç maliyettir. Birim değerin düşük olduğu bir sektörde, bu düzenlemenin toplam sabit maliyeti sipariş kârının önemli bir bölümünü oluşturabilir. Bu araç ayrıca alıcının muhtemelen sahip olmadığı bir riske yöneliktir: çoğu durumda önemli olan risk tedarikçinin gönderim yapmaması değil, malların doğru olmamasıdır; akreditif ise ikinci konuda hiçbir işe yaramaz.
Varsayımın dürüst versiyonu şudur: Karşı taraf bilinmiyor ve değer yüksek olduğunda akreditif doğru araçtır; asıl risk, henüz denetimle kontrol edilmemiş bir özellik uyumsuzluğuysa yanlış araçtır.
Her varsayımı doğrulanabilir bir soruyla nasıl değiştirebilirsiniz
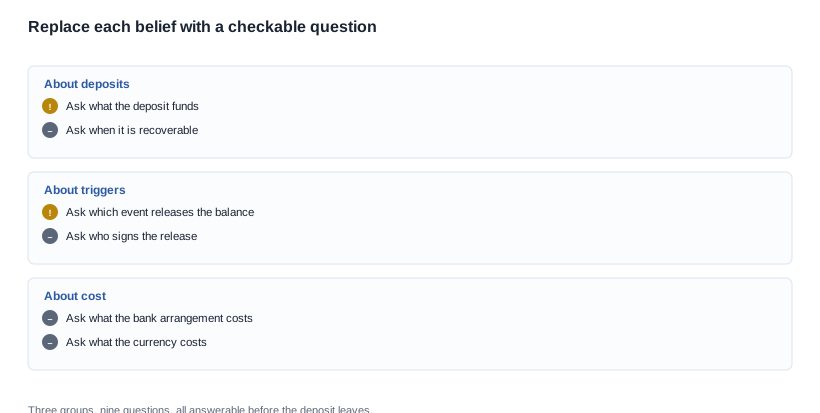
Gruplandırılmış dokuz soru
Yukarıdaki her varsayımın bir karşılığı vardır ve bu karşılıklar, tedarikçinin hiçbir hazırlık yapmadan yanıtlayabileceği sorulardır.
- Depozito neleri kapsıyor ve hangi kilometre taşına karşılık geliyor? Depozitonun güveni ölçtüğü inancını ortadan kaldırır.
- Üretimi mi finanse ediyorsunuz, yoksa bitmiş ürün mü satın alıyorsunuz? Düşük depozitonun iyi bir tedarikçiyi kanıtladığı inancını ortadan kaldırır.
- Bakiye hangi olayda serbest bırakılıyor ve bunu kim doğruluyor? Bir yerin tetikleyici olduğu inancını ortadan kaldırır.
- Banka, denetim ve kargo ücretleri bu siparişe ne kadar ekliyor? Ödeme koşullarının ücretsiz olduğu inancını ortadan kaldırır.
- Sigorta yalnızca taşımayı mı, yoksa ürün özelliklerini de mi kapsıyor? Sigortalanan malların riski ortadan kaldırdığı inancını ortadan kaldırır.
- Akreditif bu siparişe toplamda ne kadara mal oluyor? En güvenli yapının aynı zamanda mantıklı olan yapı olduğu inancını ortadan kaldırır.
- Denetimden geçemeyen bir partide ne olur? Reddedilen siparişin gayriresmî şekilde ele alındığı inancını ortadan kaldırır.
- Bakiyenin serbest bırakıldığını kanıtlayan belge hangisi ve bunu üretebiliyor musunuz? Sertifika numarasının bir gerçek olduğu yönündeki her inancı ortadan kaldırır.
- Yapılandırma dondurulduktan sonra değişirse depozitoya ne olur? Depozitonun bir formalite olduğu inancını ortadan kaldırır.
Bunlardan ikisini geç sormak pahalıdır
Sipariş önemlidir çünkü sorulardan ikisini geç sormak pahalıdır. Yedi numaralı soru, denetimden geçemeyen bir partiyle ilgilidir; siparişten önce sormak ucuz, sonrasında çok pahalıdır. Çünkü ilk gönderimden sonra tedarikçinin yanıtı genellikle duruma göre ele alınacağı yönünde olur. Dokuz numaralı soru ise değişen yapılandırmaya karşılık depozitoyla ilgilidir; depozitonun bir taahhüt mü yoksa bir seçenek mi olduğunu belirler ve onu da baştan sormak çok daha ucuzdur.
Kalan sorular herhangi bir sırayla sorulabilir; en iyisi yanıtların birlikte ulaşması için tek bir yazılı mesajda sorulmasıdır. Dokuz sorunun tamamını yazılı olarak yanıtlayan bir tedarikçi, alıcıya depozitodaki bir yüzde puanından daha değerli bir şey sunar: çünkü bu yaklaşım programın sonradan uygulanabilir olmasını sağlar.
Varsayımsal bir sipariş üzerinde sınanan bir inanç
Sipariş ve ona bağlı inanç
Bu açıklama bir yöntemi göstermektedir. Canlı bir projeyi, adı geçen bir müşteriyi veya gerçek bir siparişi anlatmaz; buradaki her sayı varsayımsaldır.
Senaryo şöyledir: Bir marka, tedarikçinin olağan minimum sipariş miktarının üzerinde bir hacimle açık kulak ses modeli için birinci sipariş verir. Tedarikçi, markanın yüksek bulduğu bir depozito ve üretici teslim tarihinde ödenecek bir bakiye teklif eder. Markanın burada sessizce işleyen iki inancı vardır. Birincisi, yüksek bir depozitonun tedarikçinin markaya güvenmediği anlamına geldiğidir. İkincisi ise akreditifin riski ortadan kaldıracağı ve markanın bu doğrultuda zaten fiyat talebi bulunduğudur.
Denetimler neyi değiştirdi
İlk inanç ilk sorudan sonra ortadan kalkmıştır. Tedarikçi, depozitonun neleri kapsadığını tek bir cümlede yanıtlamış; bileşen alımlarını ve montajı belirli bir üretim kilometre taşına karşılık getirmiştir. Depozito düzeyi, güvensizlik olarak değil işletme sermayesi olarak anlamlıydı. Marka bir fiyatı bir yargı olarak okumaktaydı.
İkinci inanç, düzenlemenin toplam maliyetini ele alan dördüncü sorudan sonra ortadan kalkmıştır. Bu sipariş değerinde banka ücretleri ile kargo ve işlem maliyetleri, markanın taşıyamayacağı bir marj payına ulaşmıştır. Akreditifin sağladığı koruma, tedarikçinin sevkiyatı gerçekleştirememesine karşıydı; oysa markanın gerçek riski bu değildi. Risk, denetimden geçmemiş bir ürün özelliğiydi.
Böylece marka, görüşlerinin kendisinden kaçınmasını söylediği bir yerde müzakere gücünü harcamıştır. Depozitoyu, markanın aşağı çekmek yerine tedarikçinin belirlediği düzeyde tutmuş; tedarikçinin paradan daha çok değer verdiği depozitoyu kullanmıştır: daha erken dondurulan bir yapılandırma ve kademeli teslimata karşılık daha kesin bir hacim. Karşılığında bakiye, sorumlusu belirtilmiş belirli bir denetim aşamasına taşınmış ve sevkiyattan değil mal kabulünden başlayarak ölçülen bir çözüm süresi eklenmiştir. Bu iki değişiklikten hiçbiri tedarikçiye bir yüzde puan maliyet getirmemiş, birlikte depozitonun sağlayacağı değerden çok daha fazlasını taşımıştır.
Ders, ödeme koşullarının önemsiz olduğu değildir. Asıl mesele, söz konusu inançların zaten ödeme koşullarıyla ilgili olmamasıydı. Güvenle ve sevkiyattan korkmayla ilgiliydiler; her ikisi de bunları çözebilmeyen bir maddeye fiyatlanıyordu.
Cynrin’in ödeme inançları konusundaki tutumu ve sonraki adım
Yapmayacağımız şeyler
Siparişinize özel olarak yazmadığımız bir ödeme vadesi için size fiyat vermeyiz; mallar sevkiyata başladıktan sonra da bir görüşmede üzerinde anlaştığımız yapıyı değiştirmeyiz. Ödeme vadesini bir teknik özellik sorusunu yanıtlamak için kullanmayız; çünkü asıl yanıt teknik özelliktedir ve bunu bir ekte gizlemek yalnızca daha sonra bulunmasını zorlaştırır.
Ayrıca depozito yüzdemizi, kabul ettiğimiz ödeme yöntemlerini, birim fiyatlarımızı, minimum sipariş miktarlarımızı veya teslim sürelerimizi yayımlamayız. Bunlar için bir aralık yayımlamanın ve bunun anlamlı olmasını sağlamanın dürüst bir yolu yoktur; bir alıcının bu aralığı rakibin belirli bir teklifiyle karşılaştırması ise tutmayan bir hesaplama yapmasına neden olur.
Yapacağımız şey, koşulları yazılı olarak belirtmek, bakiyenin serbest bırakılmasını sağlayan olayı adlandırmak, bunu kanıtlamak için hangi belgeyi hazırlayacağımızı söylemek ve istediğiniz yapının kabul etmeyeceğimiz bir yapı olup olmadığını açıkça belirtmektir.
Sizden ihtiyacımız olan bilgiler
Modeli, kasa seçeneğini, miktarı, teslim yerini ve size verilen programı gönderin; biz de hangi kısımlarını karşılayabileceğimizi, hangi kısımların tanımlanmasını istediğimizi ve bu düzenlemenin toplam maliyetinin sipariş değerine göre ne olduğunu size söyleyelim. Ödeme koşulları çerçevesi daha genel yapıyı, adım adım süreç kararların alınması gereken sıralamayı, sözleşme hataları ise programla ilgili maddeleri, minimum sipariş miktarı ve gizli maliyetler ise sipariş değeri dışında kalan sabit maliyetleri kapsar.
Programı ve yapılandırmayı gönderin; siparişin bu inanışlardan hangilerini zaten çözmüş olduğunu size söyleyelim.


