
Điều khoản thanh toán kính thông minh mang nhiều tin đồn hơn bất kỳ phần nào khác trong cuộc trao đổi với nhà cung cấp, và phần lớn những tin đồn đó được thừa kế chứ không được kiểm chứng. Người mua cho rằng khoản đặt cọc cao chứng minh độ tin cậy sẽ hoặc trả quá cao cho nhà cung cấp đang tính thêm phần bù rủi ro, hoặc mất lòng tin vào nhà cung cấp đang đưa ra một vị trí thông thường. Người mua cho rằng điều khoản thanh toán miễn phí sẽ phát hiện chi phí ngay trong bảng sao kê ngân hàng đầu tiên, thường là vào thời điểm tệ nhất trong mối quan hệ. Sáu niềm tin thường xuyên xuất hiện trong lĩnh vực này, và mỗi niềm tin đều có một cách điều chỉnh cụ thể có thể thực hiện trước khi khoản đặt cọc rời khỏi tài khoản. Không cách điều chỉnh nào đòi hỏi chiết khấu, và một số cách hoàn toàn không tốn kém.
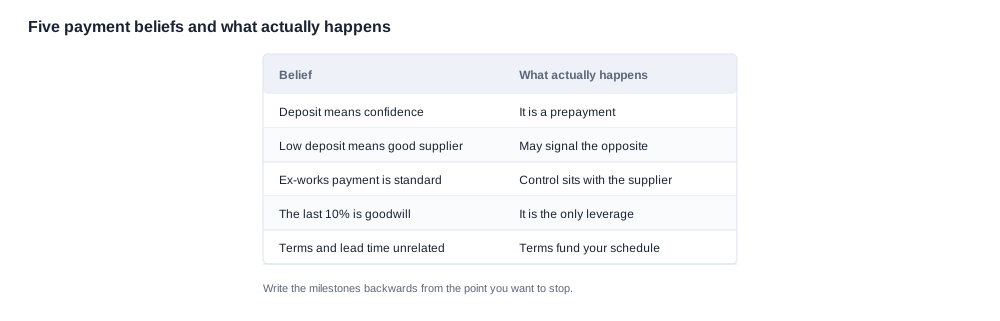
Điều khoản thanh toán kính thông minh: sáu niềm tin và chi phí đi kèm
Phân biệt niềm tin với quy tắc
Một quy tắc có thể được kiểm chứng đối chiếu với một tài liệu. Một niềm tin chỉ có thể được kiểm chứng bằng kinh nghiệm, và kinh nghiệm trong lĩnh vực này còn mỏng đối với phần lớn người mua vì số đơn hàng kính thông minh mà hầu hết các công ty đặt trong một năm không nhiều. Đó chính là môi trường để các niềm tin này tồn tại, và việc có một bài kiểm tra đơn giản trước khi hành động theo bất kỳ niềm tin nào là điều đáng làm.
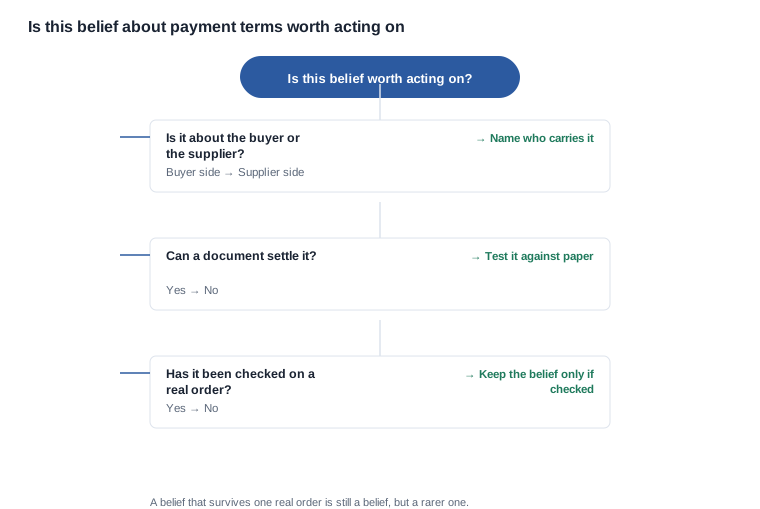
Bài kiểm tra có ba phần và áp dụng cho mọi niềm tin trong phần này.
- Ai phải gánh chịu hậu quả? Một niềm tin về phía người mua và một niềm tin về phía nhà cung cấp trông giống nhau trên trang giấy nhưng lại khác nhau khi tranh chấp. Hãy nói rõ bên nào phải gánh chịu.
- Tài liệu có thể giải quyết vấn đề không? Nếu một điều khoản hoặc báo cáo có thể giải quyết câu hỏi, thì niềm tin đó chỉ là một quy tắc chưa được đọc. Nếu không có gì có thể giải quyết, đó là một giả định làm việc và phải được kiểm chứng trên một đơn hàng thực tế trước khi tin tưởng.
- Niềm tin đó đã vượt qua một đơn hàng thực tế chưa? Một niềm tin đã được kiểm chứng một lần đối chiếu với một đơn hàng đã ký và một lô hàng thực tế có giá trị hơn một niềm tin chưa từng được kiểm chứng với bất cứ điều gì. Một niềm tin đã được kiểm chứng một lần và thất bại lại không có giá trị gì, bởi vì từ giờ nó sẽ được bảo vệ.
Niềm tin thứ nhất và thứ hai: ý nghĩa của tỷ lệ đặt cọc
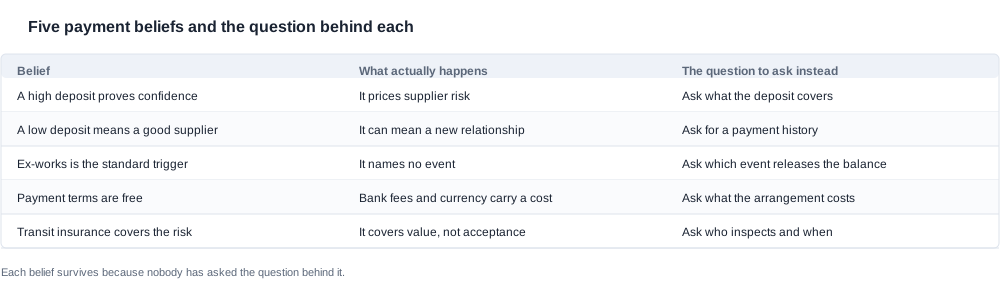
Niềm tin: khoản đặt cọc cao chứng minh nhà cung cấp tin tưởng người mua. Thực tế là khoản đặt cọc tính đến vốn lưu động của nhà cung cấp, chứ không phải quan điểm của họ về bạn. Khi báo giá tỷ lệ đặt cọc cao hơn cho đơn hàng đầu tiên, nhà cung cấp chỉ đang mô tả rằng họ sẽ mua linh kiện, cam kết công lao động lắp ráp, in bao bì và đặt chỗ vận chuyển trước khi bạn nhìn thấy một sản phẩm hoàn chỉnh. Nhà cung cấp sẵn sàng nhận khoản đặt cọc nhỏ từ một người mua mới hoặc đang đầu tư vào mối quan hệ kinh doanh của bạn, hoặc không hề tài trợ sản xuất; và trường hợp thứ hai mới là nguy hiểm.
Niềm tin: khoản đặt cọc thấp hơn đồng nghĩa với nhà cung cấp tốt hơn. Thực tế là khoản đặt cọc thấp có thể phản ánh một mối quan hệ mới, nhưng cũng có thể phản ánh việc đối tác là công ty thương mại chứ không phải nhà máy. Một công ty thương mại không bao giờ tài trợ sản xuất không phải chịu rủi ro vốn lưu động khi giá cả thay đổi, và đó chính là lý do họ có thể đề nghị khoản đặt cọc thấp mà vẫn hoàn toàn đáng tin về giá. Sự phân biệt này quan trọng vì thứ mà khoản đặt cọc tính đến không phải là niềm tin, mà là bảng cân đối tài chính của nhà cung cấp, và mỗi loại hình có một bảng cân đối khác nhau.
Câu hỏi cần đặt ra trong cả hai trường hợp đều giống nhau và là một câu hỏi hay: khoản đặt cọc thực sự bao gồm những gì? Nhà cung cấp có thể trả lời trong một câu, nêu rõ linh kiện và công lao động gắn với một mốc sản xuất cụ thể, đang cho bạn biết sự thật về mức độ rủi ro của chính họ. Nhà cung cấp chỉ trả lời bằng một tỷ lệ phần trăm đang lặp lại một con số.
Niềm tin thứ ba và thứ tư: điều kiện kích hoạt và chi phí
Niềm tin: ex-works là điều kiện kích hoạt tiêu chuẩn, nên chấp nhận điều kiện này là an toàn. Thực tế là ex-works hoàn toàn không phải điều kiện kích hoạt. Đó là một địa điểm, và một địa điểm không chỉ ra sự kiện, bên chịu trách nhiệm hay tài liệu nào. Nó xuất hiện trong phụ lục như cách viết tắt cho "khi hàng rời khỏi", và theo cách diễn đạt đó, phần số dư còn lại được thanh toán đúng vào thời điểm hàng hóa đã nằm trong tay người khác, mà không có kiểm tra nào được thực hiện và không có bằng chứng nào được cung cấp. Cách điều chỉnh nhỏ và đầy đủ: thay địa điểm bằng một sự kiện và một con người cụ thể. Sự kiện nào cho phép thanh toán phần số dư còn lại, và ai xác nhận sự kiện đó đã xảy ra.
Niềm tin: các điều khoản thanh toán miễn phí vì không có gì đang được vay mượn. Thực tế là lịch thanh toán chuyển bốn loại chi phí sang một phía hoặc phía còn lại, và ba loại trong số đó là chi phí thực. Phí ngân hàng và phí công cụ thanh toán được tính theo từng giao dịch thay vì theo tỷ lệ giá trị, khiến chúng trở nên đắt đặc biệt với Đơn hàng đầu tiên. Chuyển đổi tiền tệ được tính dưới dạng chênh lệch tỷ giá và không thể nhận thấy trong báo giá. Còn kiểm tra, chuyển hàng và xử lý thanh toán nội bộ đều là những chi phí mà ai đó phải gánh. Một cuộc thảo luận về điều khoản chỉ so sánh tỷ lệ thường bỏ sót ba trong bốn loại chi phí này.
Niềm tin ảnh hưởng thế nào đến đơn hàng bạn đang đặt
Có lý do những niềm tin này quan trọng hơn trong danh mục này so với mức độ mà các con số gợi ý. Một đơn hàng kính thông minh là một khoản mua được cân nhắc kỹ, không phải một lần bổ sung hàng: người mua đang chọn một mẫu, một cấu hình, một lựa chọn hộp đựng, một thị trường đích và một ngày ra mắt, và mỗi lựa chọn đều là một quyết định sẽ thể hiện rõ trên kênh ngay khi hàng hóa được giao. Vì vậy, mức độ sai sót có thể chấp nhận được với các điều khoản thanh toán rất thấp, bởi hậu quả của một đơn hàng bị quy mô sai không chỉ nằm trong đơn hàng đó.
Ba tác động thực tế sau đây xuất phát từ điều này, và chúng đáng được tách riêng vì mỗi tác động có một biện pháp đối phó khác nhau.
- Một niềm tin làm chậm đơn hàng. Người mua không chắc chắn liệu khoản đặt cọc cao có phải là dấu hiệu cảnh báo hay không sẽ tiến hành thêm một vòng hỏi thăm, và mỗi vòng lại đẩy lịch sản xuất ra sau. Sự chậm trễ không thể nhận thấy trong đơn hàng nhưng lại rõ ràng trong kế hoạch ra mắt.
- Một niềm tin làm sai lệch phép so sánh. Khi hai báo giá được so sánh và một báo giá được hiểu thông qua một niềm tin, lúc này không còn là so sánh giữa hai báo giá. Đó là so sánh giữa một báo giá và một báo giá cộng thêm một giả định, và giả định đó không thể nhận thấy trong bảng tính.
- Một niềm tin chuyển chi phí. Khoản đặt cọc được thanh toán theo một cấu hình còn đang thay đổi sẽ chuyển chi phí sai sót từ nhà cung cấp sang người mua, bởi nhà cung cấp đã sản xuất theo báo giá trong khi người mua vẫn đang chờ niềm tin được làm rõ.
Biện pháp đối phó cho cả ba trường hợp đều như nhau và rất ít tốn kém. Trước khi đặt hàng, hãy ghi rõ bằng văn bản cấu hình, sự kiện phát hành, chứng từ và phương án khắc phục, rồi đối chiếu lịch thanh toán với danh sách đó thay vì dựa vào uy tín của nhà cung cấp. Một lịch bằng văn bản là bộ lọc tốt hơn mọi niềm tin mà người mua đã tích lũy, bởi nó có thể được trình bày cho người khác, gửi đến ngân hàng, đưa cho người kiểm tra và đọc lại sau một năm bởi một người không tham gia cuộc trao đổi.
Người mua có niềm tin về thanh toán và cái giá của điều đó
Nơi niềm tin sai lệch thể hiện trước tiên
Niềm tin về điều khoản thanh toán hiếm khi bộc lộ sai lệch ngay khi đặt hàng. Nó thất bại về sau và theo một cách đặc trưng: người mua phát hiện rằng niềm tin đó thực chất là một quyết định do người khác đưa ra và chưa từng được kiểm tra.
Phiên bản phổ biến nhất là khoản đặt cọc được thanh toán theo một cấu hình vẫn còn đang thay đổi. Người mua tin rằng khoản đặt cọc thể hiện sự cam kết nên đã thanh toán để tăng tốc. Nhà máy, hoàn toàn hợp lý, hiểu khoản đặt cọc là chỉ thị bắt đầu sản xuất và chế tạo theo cấu hình trong báo giá thay vì cấu hình người mua mong muốn. Tranh chấp sau đó hoàn toàn không liên quan đến điều khoản thanh toán, nhưng chính các điều khoản thanh toán đã khiến nó tốn kém hơn.
Phiên bản thứ hai là thiếu kiểm tra. Người mua tin rằng thư tín dụng là lựa chọn an toàn nên yêu cầu thư tín dụng; nhà cung cấp đồng ý và bổ sung các khoản phí ngân hàng, vận chuyển; người mua tin rằng cấu trúc này hiện đang bảo vệ họ. Thực tế, nó bảo vệ giá trị của lô hàng trước rủi ro đối tác không giao hàng. Nó không bảo vệ người mua trước hàng hóa không đáp ứng thông số kỹ thuật, bởi bước kiểm tra chưa từng được ghi rõ.
Chi phí nội bộ của một giả định chưa được kiểm tra
Chi phí của một niềm tin sai không chỉ giới hạn trong đơn hàng. Nó lan tỏa đến tổ chức và xuất hiện dưới dạng rất khó chống lại về sau.
- Một mức giá bị neo sai. Nếu đơn hàng đầu tiên được định giá dựa trên một niềm tin về khoản tiền gửi thay vì dựa trên đặc tả và khối lượng, thì đơn giá hiện tại mang theo một sai sót mà không ai nhìn thấy, bởi niềm tin ấy lại đọc ra như một sự thật trong phần so sánh.
- Một vị thế tín dụng bị hiểu sai. Người mua thường cho rằng việc thanh toán đúng hạn là vấn đề riêng tư. Thực tế không phải vậy. Mức độ uy tín thanh toán của người mua đều thể hiện trong giá của đơn hàng thứ hai, và điều này có thể được nhận biết bởi mọi nhà cung cấp trong ngành thông qua thị trường.
- Một nhà cung cấp đã bị định hướng. Khi một niềm tin được người mua hành động theo, nó trở thành kỳ vọng của nhà cung cấp về những gì người mua đó chấp nhận. Đây là điều tốn kém nhất trong ba điều, bởi nó vô hình từ bên trong và được mọi người mua làm việc tại đó về sau kế thừa.
Biện pháp đối phó không hào nhoáng nhưng lại có hiệu quả: ghi các điều khoản ra và kiểm tra từng điều khoản với một câu hỏi trước khi đặt hàng. Đó là toàn bộ phương pháp, và không đòi hỏi cuộc đàm phán phải mang tính đối kháng.
Niềm tin số năm và số sáu: bảo hiểm, thư tín dụng và ấn tượng an toàn
Bảo hiểm vận chuyển thực sự bảo vệ điều gì
Niềm tin: hàng hóa đã được bảo hiểm nên rủi ro đã được đảm bảo. Thực tế là bảo hiểm vận chuyển bảo vệ giá trị thương mại của lô hàng trước nguy cơ thất lạc hoặc hư hại trong quá trình vận chuyển. Nó không nói gì về việc hàng hóa đến nơi có đúng với đặc tả hay không, và không bảo vệ một lô hàng đến nơi nguyên vẹn nhưng lại sai. Nó cũng chỉ bồi thường sau khi có khiếu nại, và việc khiếu nại là một cuộc đàm phán với công ty bảo hiểm, khác với quá trình kiểm tra diễn ra trước khi hàng hóa được vận chuyển.
Đối với người mua, sự phân biệt này chính là điểm mấu chốt. Khiếu nại theo chính sách bảo hiểm vận chuyển bồi thường giá trị của những gì đã bị mất. Nó không thu hồi lợi nhuận, không khôi phục suất số trong kênh phân phối và cũng không thu hồi số tháng thời gian đưa hàng vào kệ mà chương trình được thiết kế dựa trên đó. Trái lại, kiểm tra là cơ chế ngăn hàng hóa lỗi đưa vào kênh phân phối ngay từ đầu.
Thư tín dụng mang lại và tốn kém điều gì
Niềm tin: thư tín dụng là cấu trúc an toàn nhất hiện có, vì vậy nó nên là lựa chọn mặc định. Thực tế là thư tín dụng an toàn theo một hướng hẹp và tốn kém theo một hướng dễ bị đánh giá thấp. Nó bảo đảm an toàn cho chính lô hàng: ngân hàng giải ngân khi chứng từ phù hợp, và nhà cung cấp không thể giao hàng sẽ không nhận được tiền. Đây là một biện pháp bảo vệ thực sự và đáng để có khi đối tác chưa quen biết và giá trị đơn hàng lớn.
Khía cạnh chi phí là điều người mua thường đánh giá thấp. Phí ngân hàng được tính theo từng giao dịch, xử lý chứng từ cũng được tính theo từng giao dịch, còn việc người mua tự kiểm tra tuân thủ đối với chứng từ là một chi phí nội bộ không xuất hiện trong báo giá nào. Trong một ngành có giá trị đơn vị vừa phải, tổng chi phí cố định của cách thức này có thể chiếm một tỷ lệ đáng kể trong lợi nhuận của đơn hàng. Công cụ này còn nhắm vào một rủi ro mà người mua có thể không gặp phải: trong hầu hết các trường hợp, rủi ro quan trọng không phải là nhà cung cấp sẽ không giao hàng, mà là hàng hóa sẽ không đúng; thư tín dụng không giải quyết vấn đề thứ hai.
Phiên bản trung thực của niềm tin này là: thư tín dụng là công cụ phù hợp khi đối tác chưa quen biết và giá trị cao, đồng thời là công cụ không phù hợp khi rủi ro thực tế nằm ở đặc tả mà công tác kiểm tra chưa xác minh.
Cách thay thế từng niềm tin bằng một câu hỏi có thể kiểm chứng
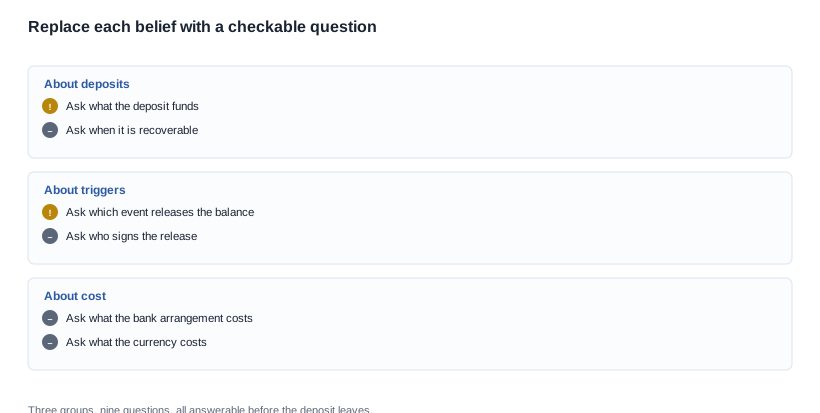
Nhóm chín câu hỏi
Mỗi niềm tin nêu trên đều có một cách thay thế, và những cách thay thế ấy là các câu hỏi mà nhà cung cấp có thể trả lời mà không cần chuẩn bị bất cứ điều gì.
- Tiền cọc bao gồm những gì và được áp dụng cho mốc nào? Thay thế niềm tin rằng tiền cọc đo lường mức độ tin cậy.
- Bạn tài trợ cho việc sản xuất hay mua hàng thành phẩm? Thay thế niềm tin rằng mức cọc thấp chứng minh nhà cung cấp đáng tin cậy.
- Sự kiện nào cho phép giải ngân phần còn lại và ai xác nhận? Thay thế niềm tin rằng địa điểm là điều kiện kích hoạt.
- Các khoản phí ngân hàng, kiểm định và chuyển hàng cộng thêm vào đơn hàng này những gì? Thay thế niềm tin rằng điều khoản thanh toán không mất phí.
- Bảo hiểm bao gồm các yêu cầu kỹ thuật hay chỉ bồi thường trong quá trình vận chuyển? Thay thế niềm tin rằng việc hàng hóa được bảo hiểm đã loại bỏ rủi ro.
- Thư tín dụng tốn bao nhiêu chi phí cho đơn hàng này nói chung? Thay thế niềm tin rằng cấu trúc an toàn nhất cũng là cấu trúc hợp lý nhất.
- Điều gì xảy ra với lô hàng không vượt qua kiểm định? Thay thế niềm tin rằng đơn hàng bị từ chối sẽ được xử lý theo thủ tục không chính thức.
- Tài liệu nào chứng minh sự kiện giải ngân và bạn có thể cung cấp tài liệu đó không? Thay thế mọi niềm tin cho rằng số chứng nhận là sự thật.
- Điều gì xảy ra với tiền cọc nếu cấu hình thay đổi sau khi được chốt? Thay thế niềm tin rằng tiền cọc chỉ là một thủ tục hình thức.
Hai câu hỏi có chi phí lớn nếu hỏi muộn
Thứ tự đặt câu hỏi rất quan trọng vì có hai câu hỏi có chi phí lớn nếu hỏi muộn. Câu hỏi thứ bảy, về một lô hàng không vượt qua kiểm định, rẻ khi hỏi trước khi đặt hàng nhưng rất đắt khi hỏi sau đó, bởi sau lần giao hàng đầu tiên, câu trả lời của nhà cung cấp thường là sẽ xử lý theo từng trường hợp. Câu hỏi thứ chín, về tiền cọc khi cấu hình thay đổi, là câu hỏi quyết định tiền cọc là một cam kết hay một lựa chọn, và câu hỏi này cũng rẻ hơn nhiều nếu được đặt ngay từ đầu.
Các câu hỏi còn lại có thể được đặt theo bất kỳ thứ tự nào và tốt nhất là nên hỏi trong một tin nhắn bằng văn bản duy nhất để các câu trả lời được cung cấp cùng lúc. Một nhà cung cấp trả lời bằng văn bản cả chín câu hỏi đang mang lại cho người mua giá trị nhiều hơn một điểm phần trăm trên khoản cọc, bởi điều đó giúp lịch trình có thể được thực thi sau này.
Một niềm tin được kiểm tra thông qua một đơn hàng giả định
Đơn hàng và niềm tin gắn với đơn hàng đó
Trường hợp này nhằm minh họa một phương pháp. Nó không mô tả bất kỳ dự án thực tế nào, khách hàng có tên nào hay đơn hàng có thật nào, và mọi con số trong đó đều được giả định.
Kịch bản: một thương hiệu đặt Đơn hàng đầu tiên cho một mẫu Âm thanh đeo mở tai với số lượng vượt quá mức đặt hàng tối thiểu thông thường của nhà cung cấp. Nhà cung cấp báo giá khoản cọc ở mức mà thương hiệu cho là cao, đồng thời áp dụng phần còn lại cần thanh toán tại ngày giao hàng theo điều kiện ex-works. Thương hiệu đang âm thầm có hai niềm tin. Thứ nhất, mức cọc cao có nghĩa là nhà cung cấp không tin tưởng thương hiệu. Thứ hai, thư tín dụng sẽ loại bỏ rủi ro, và thương hiệu đã yêu cầu báo giá theo cơ sở đó.
Những kiểm tra đã thay đổi điều gì
Niềm tin thứ nhất không vượt qua câu hỏi đầu tiên. Nhà cung cấp giải thích tiền cọc bao gồm những gì chỉ trong một câu, nêu rõ việc mua linh kiện và lắp ráp để đáp ứng một mốc sản xuất có ngày xác định. Mức cọc đó hợp lý khi xem là vốn lưu động chứ không phải sự mất niềm tin. Thương hiệu trước đây đã hiểu một mức giá là một sự đánh giá.
Niềm tin thứ hai không vượt qua câu hỏi thứ tư, về tổng chi phí của phương thức này. Với giá trị đơn hàng này, phí ngân hàng cùng chi phí chuyển hàng và xử lý chiếm một tỷ lệ lợi nhuận mà thương hiệu không thể gánh, trong khi mức bảo vệ mà công cụ này mua lại là bảo vệ trước trường hợp nhà cung cấp không giao hàng — không phải rủi ro mà thương hiệu thực sự đang gánh chịu. Rủi ro đó là các yêu cầu kỹ thuật chưa được kiểm định.
Vì vậy, thương hiệu đã tiêu tốn vốn đàm phán vào một nơi mà các niềm tin khiến nó tránh. Thương hiệu giữ mức cọc theo báo giá của nhà cung cấp thay vì thương lượng giảm, đồng thời sử dụng khoản cọc mà nhà cung cấp trân trọng hơn tiền mặt, tức một cấu hình được chốt sớm và một số lượng chắc chắn hơn để đổi lấy việc giao hàng theo lịch linh hoạt. Đổi lại, phần còn lại được chuyển sang giai đoạn kiểm định xác định với người chịu trách nhiệm được nêu rõ, đồng thời bổ sung thời hạn khắc phục được tính từ thời điểm nhận hàng thay vì thời điểm gửi hàng. Không thay đổi nào trong hai thay đổi đó khiến nhà cung cấp tốn thêm một điểm phần trăm, và kết hợp lại, chúng chuyển giá trị cao hơn đáng kể so với khoản cọc.
Bài học không phải là điều khoản thanh toán không quan trọng. Bài học là các niềm tin đó hoàn toàn không liên quan đến điều khoản thanh toán. Chúng liên quan đến niềm tin và nỗi sợ giao hàng, và cả hai đều đang được tính giá vào một điều khoản không thể giải quyết chúng.
Quan điểm của Cynrin về các niềm tin về thanh toán và bước tiếp theo
Điều chúng tôi sẽ không làm
Chúng tôi sẽ không báo giá điều khoản thanh toán chưa được ghi rõ cho đơn hàng cụ thể của bạn, cũng sẽ không thỏa thuận về cơ cấu thanh toán trong một cuộc gọi rồi thay đổi khi hàng hóa đã bắt đầu được vận chuyển. Chúng tôi sẽ không dùng điều khoản thanh toán để che giấu câu hỏi về thông số kỹ thuật, bởi chính thông số kỹ thuật là nơi câu trả lời thực sự nằm, và việc chôn thông tin này trong một phụ lục chỉ khiến việc tra cứu sau này khó hơn.
Chúng tôi cũng không công bố tỷ lệ đặt cọc, các phương thức thanh toán được chấp nhận, đơn giá, số lượng đặt hàng tối thiểu hoặc thời gian giao hàng của chúng tôi. Không có cách nào trung thực để công bố một khoảng cho những thông tin này mà khiến chúng có ý nghĩa, và người mua so sánh một khoảng với báo giá cụ thể của đối thủ sẽ thực hiện một phép tính không có cơ sở.
Điều chúng tôi sẽ làm là ghi rõ các điều khoản, nêu rõ sự kiện cho phép thanh toán số dư còn lại, cho bạn biết chúng tôi sẽ lập chứng từ nào để chứng minh điều đó, và nói rõ nếu cơ cấu bạn yêu cầu là một cơ cấu mà chúng tôi không chấp nhận.
Thông tin chúng tôi cần từ bạn
Hãy gửi model, lựa chọn vỏ, số lượng, điểm đến và lịch trình mà bạn được cung cấp. Chúng tôi sẽ cho bạn biết chúng tôi có thể đáp ứng những phần nào, những phần nào cần được làm rõ thêm, và tổng chi phí của phương án đó so với giá trị đơn hàng. Khung điều khoản thanh toán kính thông minh trình bày cấu trúc tổng thể, trình tự từng bước bao quát thứ tự cần đưa ra các quyết định, sai sót trong hợp đồng đề cập đến các điều khoản xoay quanh lịch trình, và số lượng đặt hàng tối thiểu và chi phí ẩn đề cập đến các chi phí cố định nằm ngoài giá trị đơn hàng.
Hãy gửi lịch trình và cấu hình, chúng tôi sẽ cho bạn biết đơn hàng đã xác lập những niềm tin nào trong số các điều trên.


