
Les conditions de paiement des lunettes connectées sont empreintes de davantage de croyances folkloriques que tout autre aspect d’une relation avec un fournisseur, et la plupart de ces croyances sont héritées plutôt que vérifiées. Un acheteur qui pense qu’un acompte élevé prouve la fiabilité du fournisseur surpayera soit un fournisseur qui intègre une prime de risque, soit se méfiera à tort d’un fournisseur qui présente une position normale. Un acheteur qui pense que les conditions de paiement sont gratuites découvrira leur coût sur son premier relevé bancaire, généralement au pire moment possible de la relation. Six croyances reviennent sans cesse dans cette catégorie, et chacune peut être corrigée avant que l’acompte ne quitte le compte. Aucune de ces corrections n’exige de remise, et plusieurs ne coûtent rien du tout.
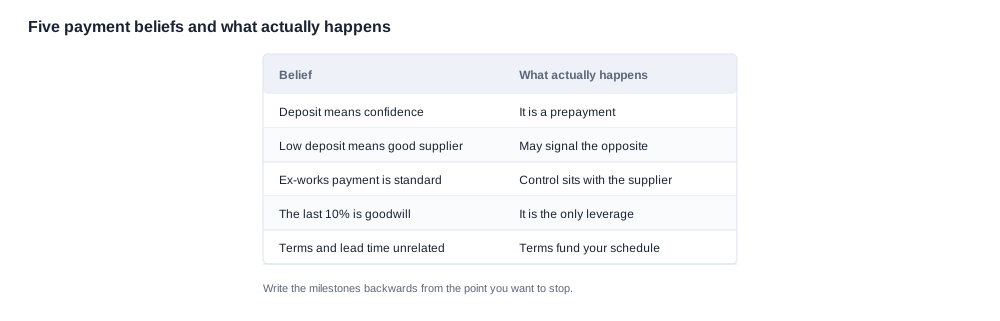
Conditions de paiement des lunettes connectées: les six croyances et le coût de chacune
Comment distinguer une croyance d’une règle
Une règle peut être vérifiée à l’aide d’un document. Une croyance ne peut être vérifiée que par l’expérience, et l’expérience est limitée pour la plupart des acheteurs dans cette catégorie, car le nombre de commandes de lunettes connectées passées par la plupart des entreprises chaque année est faible. C’est précisément dans ce contexte que ces croyances subsistent, et il vaut la peine d’exécuter un test simple avant d’en accepter une.
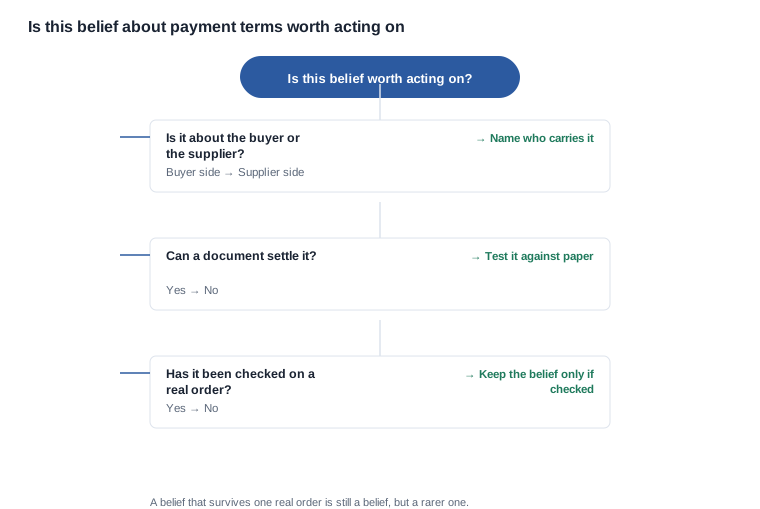
Ce test comporte trois éléments et s’applique à toutes les croyances de cette section.
- Qui en assume les conséquences? Une croyance concernant le côté de l’acheteur et une croyance concernant le côté du fournisseur se lisent de la même manière sur le papier, mais se comportent différemment en cas de litige. Précisez quel côté l’assume.
- Un document peut-il trancher? Si une clause ou un rapport peut répondre à la question, la croyance est une règle qui n’a pas été lue. Si rien ne peut trancher, il s’agit d’une hypothèse de travail qui doit être testée sur une commande réelle avant de recevoir votre confiance.
- A-t-elle été confirmée par une commande réelle? Une croyance vérifiée au moins une fois au regard d’une commande signée et d’une expédition réelle vaut davantage qu’une croyance qui n’a jamais été vérifiée. Une croyance vérifiée une fois et réfutée ne vaut rien, car elle sera désormais défendue.
Croyances une et deux: ce que signifie le pourcentage d’acompte
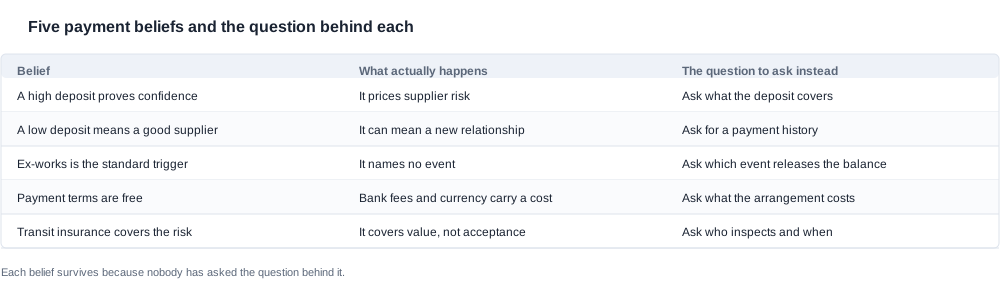
La croyance: un acompte élevé prouve que le fournisseur a confiance dans l’acheteur. En réalité, l’acompte chiffre le besoin en fonds de roulement du fournisseur, et non son opinion à votre sujet. Lorsqu’un fournisseur demande une part d’acompte plus élevée sur une première commande, il décrit le fait qu’il achètera des composants, engageera de la main-d’œuvre d’assemblage, imprimera les emballages et réservera le fret avant que vous n’ayez vu un exemplaire fini. Un fournisseur qui accepte un petit acompte d’un nouvel acheteurveut soit gagner votre affaires, soit ne finance pas la production; dans le second cas, c’est le plus dangereux.
La croyance: un acompte plus faible signifie un meilleur fournisseur. En réalité, un faible acompte peut signaler une nouvelle relation, mais aussi indiquer que la contrepartie est une société de négoce plutôt qu’une usine. Une société de négoce qui ne finance jamais la production n’expose pas de fonds de roulement au prix, ce qui explique précisément pourquoi elle peut proposer un faible acompte tout en restant totalement crédible sur le prix. La distinction est importante, car ce que l’acompte chiffre n’est pas la confiance, mais le bilan du fournisseur, et une société de négoce en a un différent.
Dans les deux cas, la question à poser est la même, et c’est une bonne question: que couvre réellement l’acompte? Un fournisseur qui peut répondre en une phrase, en citant les composants et la main-d’œuvre affectés à une étape de production clairement nommée, vous dit la vérité sur son exposition. Un fournisseur qui répond par un pourcentage se contente de répéter un chiffre.
Croyances trois et quatre: le déclencheur et le coût
La croyance: l’ex-works est le déclencheur standard, il est donc prudent de l’accepter. En réalité, l’ex-works n’est pas un déclencheur. C’est un lieu, et un lieu ne désigne ni événement, ni responsable, ni document. Il apparaît dans un bordereau comme abréviation de « lorsque les marchandises quittent l usine », et sous cette forme il libère le solde à l’instant précis où les marchandises sont entre les mains d’un tiers, sans inspection effectuée et sans preuve produite. La correction est simple et complète: remplacez le lieu par un événement et un nom. Quel événement libère le solde, et qui confirme que cet événement a eu lieu?
L’idée: les conditions de paiement sont gratuites, puisque rien n’est emprunté. En réalité, un échéancier transfère quatre types de coûts d’un côté ou de l’autre, et trois d’entre eux sont bien réels. Les frais bancaires et les frais d’instrument sont facturés par transaction plutôt qu’en proportion de la valeur, ce qui les rend disproportionnellement élevés sur un premier ordre. La conversion de devises est facturée sous forme de spread de taux et reste invisible dans le devis. Quant à l’inspection, au transporteur et au traitement interne d’un paiement, ce sont autant de coûts que quelqu’un doit absorber. Une discussion sur les conditions qui se limite à comparer des pourcentages a donc laissé trois des quatre hors du cadre.
Ce qu’une idée reçue fait à la commande que vous placez en ce moment
Il y a une raison pour laquelle ces idées reçues comptent davantage dans cette catégorie que ne le laisseraient croire les chiffres. Une commande de lunettes connectées est un achat réfléchi, et non un réapprovisionnement: l’acheteur choisit un modèle, une configuration, une option d’étui, un marché de destination et une date de lancement, et chacune de ces décisions sera visible dans le canal une fois les marchandises arrivées. La tolérance à une erreur sur les conditions de paiement est donc faible, car les conséquences d’une commande mal dimensionnée ne restent pas confinées à la commande.
Trois effets pratiques en découlent, et il convient de les distinguer, car chacun appelle une contre-mesure différente.
- Une idée reçue retarde la commande. Un acheteur qui ne sait pas si un acompte élevé est un signal d’alerte ajoutera un cycle de demandes, et chaque cycle repousse le créneau de production. Le retard est invisible dans la commande, mais visible dans le plan de lancement.
- Une idée reçue fausse la comparaison des prix. Lorsque deux devis sont comparés et que l’un a été interprété au prisme d’une idée reçue, la comparaison ne porte plus entre deux devis. Elle oppose un devis à un devis augmenté d’une hypothèse, et cette hypothèse est invisible dans le tableur.
- Une idée reçue transfère le coût. Un acompte versé pour une spécification encore en évolution transfère le coût de l’erreur du fournisseur à l’acheteur, car le fournisseur a fabriqué sur la base du devis pendant que l’acheteur attendait que l’idée reçue se clarifie.
La contre-mesure pour ces trois effets est la même, et elle est peu coûteuse. Avant la commande, inscrivez par écrit la configuration, l’événement déclencheur, le document et le recours applicable, puis confrontez l’échéancier à cette liste plutôt qu’à la réputation du fournisseur. Un échéancier écrit constitue un meilleur filtre que toutes les idées reçues accumulées par un acheteur, car il peut être montré à une autre personne, transmis à la banque, remis à l’inspecteur et relu un an plus tard par quelqu’un qui ne participait pas à la conversation.
L’acheteur qui entretient une idée reçue sur les paiements, et ce qu’elle lui coûte
Où une idée reçue erronée se manifeste en premier
Une idée reçue sur les conditions de paiement échoue rarement au moment de la commande. Elle échoue plus tard, et d’une manière caractéristique: l’acheteur découvre que cette idée reçue était en fait une décision prise par quelqu’un d’autre et jamais vérifiée.
La version la plus courante est celle de l’acompte versé pour une configuration encore en évolution. L’acheteur croyait qu’un acompte signalait un engagement, si bien qu’il l’a versé pour gagner du temps. L’usine, fort logiquement, a interprété cet acompte comme une instruction de lancer la production et a fabriqué la configuration figurant sur le devis plutôt que celle que l’acheteur avait à l’esprit. Le litige qui suit ne porte nullement sur les conditions de paiement, mais ce sont ces conditions qui l’ont rendu coûteux.
La deuxième version est celle de l’inspection omise. L’acheteur croyait qu’une lettre de crédit constituait l’option sûre et en a demandé une; le fournisseur a accepté et ajouté les frais bancaires et de transport; l’acheteur a alors cru que cette structure le protégeait désormais. Elle protégeait la valeur de l’expédition contre le risque de non-expédition par un cocontractant. Elle ne protégeait pas l’acheteur contre des marchandises ne correspondant pas à la spécification, car aucune inspection n’avait jamais été prévue par écrit.
Le coût interne d’une hypothèse non examinée
Les coûts d’une idée reçue erronée ne se limitent pas à la commande. Ils touchent l’organisation, sous une forme qu’il est ensuite difficile de contester.
- Un prix correctement défini. Si le premier ordre a été chiffré sur la base d’une croyance au sujet de l’acompte plutôt que de la spécification et du volume, le prix unitaire contient désormais une erreur que personne ne peut voir, car cette croyance a été prise pour un fait dans la comparaison.
- Une position de crédit mal interprétée. Les acheteurs supposent généralement que le paiement à temps est une affaire privée. Ce n’est pas le cas. La fiabilité des paiements est visible par tous les fournisseurs de la catégorie grâce aux échanges commerciaux, et elle se traduit dans le prix du deuxième ordre avant d’apparaître ailleurs.
- Un fournisseur qui a étéonditionné. Une croyance sur laquelle un acheteur agit devient l’attente du fournisseur quant à ce que cet acheteur accepte. C’est la plus coûteuse des trois, car elle est invisible de l’intérieur et se transmet à tous les acheteurs qui y travaillent ensuite.
La mesure corrective est peu spectaculaire, mais elle fonctionne: consignez les conditions et vérifiez chacune d’elles à partir d’une question avant de passer la commande. C’est toute la méthode, et elle ne suppose pas que la négociation soit conflictuelle.
Croyances cinq et six: assurance, lettres de crédit et apparence de sécurité
Ce que couvre réellement l’assurance transport
La croyance: les marchandises sont assurées, donc le risque est couvert. En réalité, l’assurance transport couvre la valeur commerciale de l’expédition en cas de perte ou de dommages pendant le transport. Elle ne dit rien de la conformité des marchandises livrées aux spécifications et ne couvre pas un lot arrivé intact mais non conforme. Elle indemnise également après la présentation d’une réclamation, sur la base d’une négociation avec l’assureur, ce qui constitue un processus différent de l’inspection réalisée avant l’expédition des marchandises.
Pour un acheteur, cette distinction est essentielle. Une réclamation au titre d’une police d’assurance transport indemnise la valeur de ce qui a été perdu. Elle ne restitue pas la marge, ni le créneau de distribution, ni les mois de temps de présence en rayonaroundés autour du programme. L’inspection, en revanche, est le mécanisme qui empêche les marchandises défectueuses d’entrer dans le canal de distribution.
Ce qu’une lettre de crédit apporte et ce qu’elle coûte
La croyance: une lettre de crédit est la structure la plus sûre disponible, elle devrait donc être la règle par défaut. En réalité, la lettre de crédit est sûre dans un seul sens étroit et coûteuse dans un sens facile à sous-estimer. Elle sécurise l’expédition elle-même: la banque libère le paiement lorsque les documents sont conformes, et un fournisseur incapable d’expédier les marchandises ne reçoit pas l’argent. Il s’agit d’une protection réelle, qui vaut la peine d’être mise en place lorsque la contrepartie est inconnue et que la valeur de la commande est élevée.
Le coût est ce que les acheteurs sous-estiment. Les frais bancaires sont facturés par transaction, le traitement des documents aussi, et le contrôle de conformité des documents effectué par l’acheteur lui-même représente un coût interne qui n’apparaît dans aucun devis. Dans une catégorie où la valeur unitaire est modérée, le coût fixe total de ce dispositif peut représenter une part importante de la marge de la commande. L’instrument vise par ailleurs un risque auquel l’acheteur n’est peut-être pas exposé: dans la plupart des cas, le risque qui compte n’est pas que le fournisseur n’expédie pas les marchandises, mais qu’elles ne soient pas conformes, et une lettre de crédit ne règle pas ce second point.
La version honnête de cette croyance est la suivante: une lettre de crédit est l’instrument adapté lorsque la contrepartie est inconnue et que la valeur est élevée, et c’est l’instrument inapproprié lorsque le risque réel réside dans une spécification que l’inspection n’a pas encore vérifiée.
Comment remplacer chaque croyance par une question vérifiable
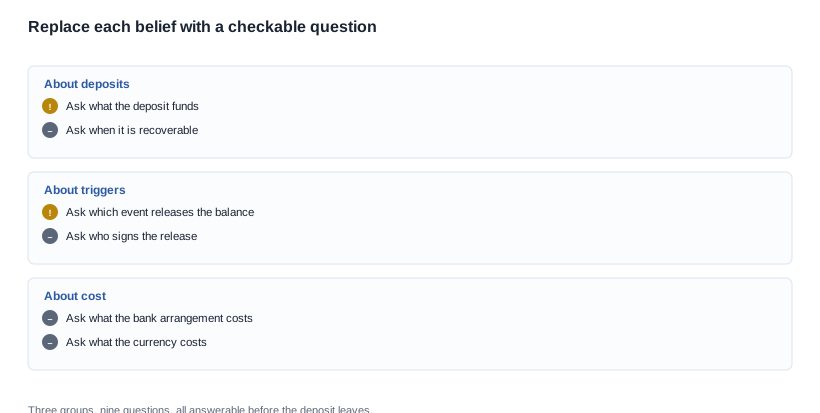
Les neuf questions, regroupées
Chacune des croyances ci-dessus peut être remplacée par une question à laquelle un fournisseur peut répondre sans rien préparer.
- Que couvre l'acompte, et à quelle étape correspond-il? Remplace l'idée que l'acompte mesure la confiance.
- Financez-vous la production, ou achetez-vous des produits finis? Remplace l'idée qu'un faible acompte prouve qu'un fournisseur est fiable.
- Quel événement déclenche le versement du solde, et qui le confirme? Remplace l'idée qu'un lieu donné constitue un déclencheur.
- Que ajoutent les frais bancaires, d'inspection et de transport à cette commande? Remplace l'idée que les conditions de paiement sont gratuites.
- L'assurance couvre-t-elle les spécifications, ou uniquement le transport? Remplace l'idée que le fait d'assurer les marchandises élimine le risque.
- Quel est le coût total de la lettre de crédit pour cette commande? Remplace l'idée que la structure la plus sûre est aussi la plus raisonnable.
- Que devient un lot qui échoue à l'inspection? Remplace l'idée qu'une commande rejetée est traitée de manière informelle.
- Quel document prouve l'événement déclencheur, et pouvez-vous le produire? Remplace toute idée qu'un numéro de certificat constitue une preuve.
- Que devient l'acompte si la configuration change après sa validation? Remplace l'idée que l'acompte est une simple formalité.
Deux questions coûteuses à poser tard
La commande compte parce que deux questions sont coûteuses à poser tard. La question sept, qui porte sur un lot rejeté à l'inspection, est peu coûteuse à poser avant la commande et très coûteuse après, car, après la première expédition, la réponse du fournisseur est généralement que le cas sera traité au cas par cas. La question neuf, qui concerne l'acompte en cas de modification de la configuration, détermine si l'acompte constitue un engagement ou une option; elle est, elle aussi, bien moins coûteuse à poser au début.
Les autres peuvent être posées dans n'importe quel ordre, et il est préférable de les poser dans un seul message écrit afin que les réponses arrivent ensemble. Un fournisseur qui répond par écrit aux neuf questions offre à l'acheteur quelque chose qui vaut davantage qu'un point de pourcentage sur l'acompte, car cela rend le calendrier applicable ultérieurement.
Une croyance testée sur une commande hypothétique
La commande et la croyance associée
Ce cas illustre une méthode. Il ne décrit aucun projet réel, aucun client nommé et aucune commande effective; tous les chiffres qu'il contient sont supposés.
Le scénario: une marque passe une première commande d'un modèle d'Audio à écouteurs ouverts à un volume supérieur à la quantité minimale habituelle du fournisseur. Le fournisseur chiffre un acompte à un niveau que la marque juge élevé, avec un solde dû à la date de livraison à l'usine. La marque entretient ici deux croyances. La première est qu'un acompte élevé signifie que le fournisseur ne fait pas confiance à la marque. La seconde est qu'une lettre de crédit éliminerait le risque, et la marque a déjà demandé un devis sur cette base.
Ce que les vérifications ont changé
La première croyance n'a pas survécu à la première question. Le fournisseur a expliqué en une phrase ce que couvrait l'acompte, en citant l'achat des composants et l'assemblage par rapport à une étape de production datée; le niveau devenait alors logique en tant que besoin en fonds de roulement plutôt qu'en tant que méfiance. La marque avait interprété un prix comme un jugement.
La seconde croyance n'a pas survécu à la quatrième question, qui portait sur le coût total du dispositif. Sur cette valeur de commande, les frais bancaires ainsi que les coûts de transport et de traitement absorbaient une part de la marge que la marque ne pouvait pas supporter. La protection achetée par cet instrument couvrait le risque qu'un fournisseur n-expédie pas les marchandises, alors que ce n'était pas l'exposition réelle de la marque. L'exposition concernait des spécifications qui n'avaient pas été inspectées.
La marque a donc dépensé son pouvoir de négociation là où ses croyances lui avaient indiqué de l'éviter. Elle a maintenu l'acompte au niveau chiffré par le fournisseur au lieu de le négocier à la baisse, et elle a utilisé l'acompte auquel le fournisseur accordait davantage de valeur qu'à l'argent, à savoir une configuration validée plus tôt et un volume ferme en échange d'une livraison échelonnée. En contrepartie, le solde a été déplacé vers une inspection définie, avec un responsable désigné, et un délai de recours a été ajouté, calculé à partir de la réception plutôt que de l'expédition. Aucune de ces deux modifications n'a coûté un point de pourcentage au fournisseur et, ensemble, elles ont fait transferring bien plus de valeur que l'acompte ne l'aurait fait.
La leçon n'est pas que les conditions de paiement n'ont pas d'importance. Elle est que les croyances ne portaient pas du tout sur les conditions de paiement. Elles concernaient la confiance et la crainte de l'expédition, et ces deux éléments étaient intégrés à une clause incapable d'y répondre.
La position de Cynrin sur les croyances liées au paiement, et prochaine étape
Ce que nous ne ferons pas
Nous ne vous communiquerons pas de conditions de paiement qui n’auront pas été établies par écrit pour votre commande précise, et nous n’accepterons pas de convenir d’une structure lors d’un appel pour la modifier ensuite une fois les marchandises en transit. Nous n’utiliserons pas les conditions de paiement pour répondre à une question relative aux spécifications, car c’est précisément là que se trouve la réponse: l’enfouir dans un tableau ne fera que compliquer sa recherche ultérieure.
Nous ne publions pas non plus notre pourcentage d’acompte, nos modes de paiement acceptés, nos prix unitaires, nos quantités minimales de commande ou nos délais de livraison. Il n’existe aucun moyen honnête de publier une fourchette de ces éléments et de lui donner un sens quelconque. Un acheteur qui compare une fourchette au devis précis d’un concurrent effectue un calcul qui ne tient pas.
Ce que nous ferons, en revanche, c’est consigner les conditions par écrit, indiquer l’événement qui déclenche le solde, vous préciser le document que nous fournirons pour le prouver et vous dire clairement si la structure que vous demandez est l’une de celles que nous n’accepterons pas.
Les informations dont nous avons besoin de votre part
Envoyez-nous le modèle, l’option de boîtier, la quantité, la destination et le calendrier qui vous a été communiqué, et nous vous indiquerons quels éléments nous pouvons respecter, lesquels nousPidons de préciser et quel est le coût total de l.modalité au regard de la valeur de la commande. Le cadre des conditions de paiement présente la structure générale, la séquence étape par étape expose l’ordre dans lequel les décisions doivent être prises, les erreurs contractuelles traite des clauses entourant le calendrier et la quantité minimale de commande et les coûts cachés couvre les coûts fixes qui ne sont pas inclus dans la valeur de la commande.
Envoyez-nous le calendrier et la configuration, et nous vous dirons laquelle de ces convictions la commande a déjà tranchées.


