
Las condiciones de pago de las gafas inteligentes arrastran más folclore que cualquier otra parte de una conversación con proveedores, y la mayor parte de ese folclore se hereda en lugar de comprobarse. Un comprador que cree que un anticipo alto demuestra fiabilidad acabará pagando de más a un proveedor que incluye una prima de riesgo en su cotización, o desconfiará de un proveedor que presenta una posición normal. Un comprador que cree que las condiciones de pago son gratuitas descubrirá el coste en el primer extracto bancario, normalmente en el peor momento posible para la relación. Seis creencias aparecen una y otra vez en esta categoría, y cada una tiene una corrección específica que puede aplicarse antes de que el anticipo salga de la cuenta. Ninguna de las correcciones exige un descuento, y varias no cuestan absolutamente nada.
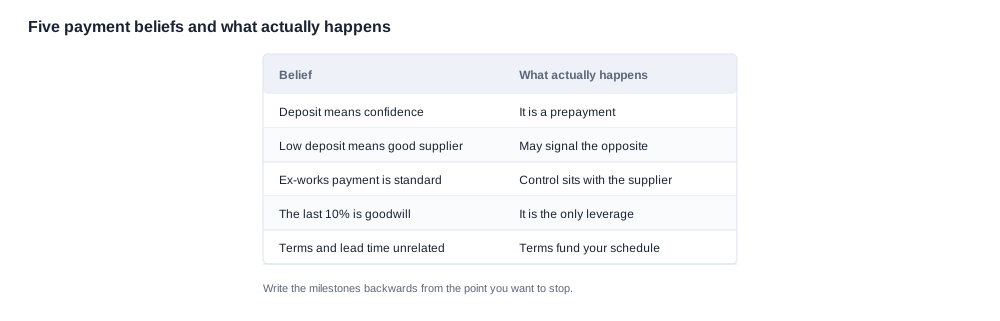
Condiciones de pago de las gafas inteligentes: las seis creencias y el coste de cada una
Cómo distinguir una creencia de una regla
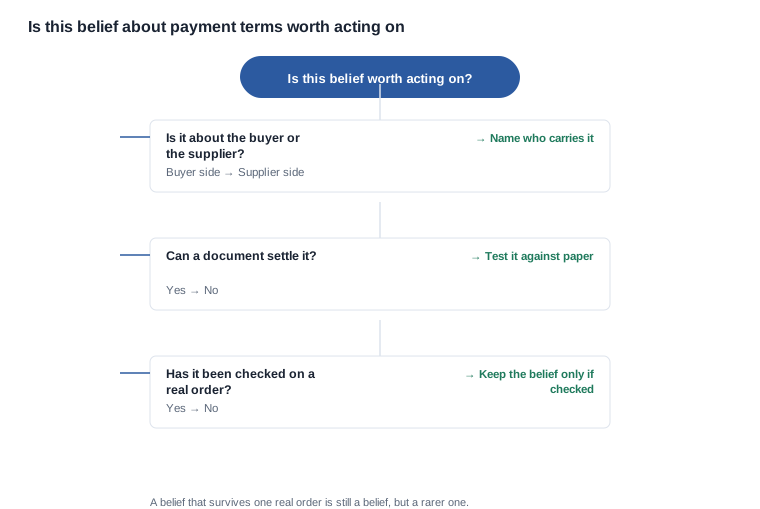
Una regla puede comprobarse con un documento. Una creencia solo puede comprobarse mediante la experiencia, y la experiencia en esta categoría es limitada para la mayoría de los compradores porque el número de pedidos de gafas inteligentes que realiza una empresa en un año es reducido. Este es el entorno en el que sobreviven estas creencias, y conviene tener una prueba sencilla antes de actuar en función de cualquiera de ellas.
La prueba tiene tres partes y se aplica a todas las creencias de esta sección.
- ¿Quién asume la consecuencia? Una creencia sobre la parte compradora y otra sobre la parte del proveedor se leen de forma idéntica en el papel, pero se comportan de manera distinta en una discrepancia. Indique qué parte la asume.
- ¿Puede resolverla un documento? Si una cláusula o un informe puede resolver la cuestión, la creencia es una regla que no se ha leído. Si nada puede resolverla, la creencia es un supuesto de trabajo y debe putting a prueba con un pedido real antes de confiar en ella.
- ¿Ha sobrevivido a un pedido real? Una creencia comprobada una vez con un pedido firmado y un envío real vale más que una creencia que no se ha comprobado con nada. Una creencia comprobada una vez y fallida vale menos que nada, porque a partir de ese momento se defenderá.
Creencias uno y dos: qué significa el porcentaje del anticipo
La creencia: un anticipo alto demuestra que el proveedor confía en el comprador. La realidad es que el anticipo precio el capital circulante del proveedor, no su opinión sobre usted. Un proveedor que cotiza una parte mayor del anticipo en un primer pedido está describiendo el hecho de que comprará componentes, reservará mano de obra de montaje, imprimirá el embalaje y contratará el flete antes de que usted haya visto una unidad terminada. Un proveedor dispuesto a aceptar un anticipo pequeño de un comprador nuevo o está ganando su negocio o no está financiando la producción, y el segundo caso es el peligroso.
La creencia: un anticipo menor significa un mejor proveedor. La realidad es que un anticipo bajo puede significar una relación nueva, pero también puede significar que la contraparte es una empresa comercial y no una fábrica. Una empresa comercial que nunca financia producción no tiene exposición de capital circulante al precio, lo que explica exactamente por qué puede ofrecer un anticipo bajo y seguir siendo totalmente creíble en cuanto al precio. La distinción importa porque lo que el anticipo precio no es la confianza, sino el balance del proveedor, y una empresa comercial tiene uno diferente.
La pregunta que debe hacer en ambos casos es la misma y es buena: ¿qué cubre realmente el anticipo? Un proveedor que pueda responder en una frase, nombrando componentes y mano de obra frente a un hito de producción concreto, le está diciendo la verdad sobre su propia exposición. Un proveedor que responde con un porcentaje solo está repitiendo una cifra.
Creencias tres y cuatro: el el coste
La creencia: EXW es el condición estándar, por lo que es seguro aceptarla. La realidad es que EXW no es una condición en absoluto. Es un lugar, y un lugar no indica ningún evento, responsable ni documento. Aparece en un anexo como abreviatura de "cuando las mercancías salgan", y de esa forma libera el saldo en el momento exacto en que las mercancías están en manos de otra persona, sin que se haya realizado ninguna inspección ni se haya producido ninguna prueba. La corrección es pequeña y completa: sustituya el lugar por un evento y un nombre. ¿Qué evento libera el saldo y quién confirma que ese evento se ha producido?
La creencia: las condiciones de pago son gratuitas porque no se está tomando prestado nada. La realidad es que un calendario de pagos traslada cuatro tipos de coste a uno u otro lado, y tres son reales. Los cargos bancarios y las comisiones de los instrumentos se aplican por transacción, no como proporción del valor, por lo que resultan desproporcionadamente caros en un primer pedido. La conversión de divisas se aplica como una diferencia de tipo de cambio y es invisible en la cotización. Y la inspección, el transportista y el procesamiento interno de un pago son costes que alguien debe asumir. Una conversación sobre las condiciones de pago que solo compara porcentajes ha dejado fuera de la ecuación tres de los cuatro.
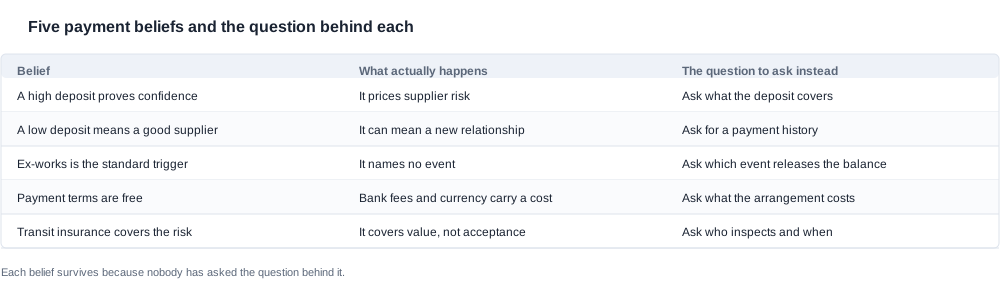
El efecto de una creencia en el pedido que está realizando ahora mismo
Hay una razón por la que estas creencias'importan más en esta categoría de lo que sugieren las cifras. Un pedido de gafas inteligentes es una compra meditada, no una reposición: el comprador está eligiendo un modelo, una configuración, una opción de estuche, un mercado de destino y una fecha de lanzamiento, y cada una de esas decisiones será visible en el canal una vez que lleguen los productos. Por tanto, el margen de error al fijar las condiciones de pago es bajo, porque las consecuencias de un pedido mal dimensionado no se limitan al pedido.
De esto se derivan tres efectos prácticos que conviene separar, porque cada uno requiere una medida diferente.
- Una creencia retrasa el pedido. Un comprador que no sabe si un anticipo alto es una señal de alarmaörnará una ronda de consultas, y cada ronda retrasa el espacio de producción. El retraso no es visible en el pedido, pero sí en el plan de lanzamiento.
- Una creencia distorsiona la comparación. Cuando se comparan dos cotizaciones y una de ellas se interpreta a partir de una creencia, la comparación no es entre dos cotizaciones. Es entre una cotización y una cotización más un supuesto, y el supuesto es invisible en la hoja de cálculo.
- Una creencia transfiere el coste. Un anticipo pagado con una especificación todavía en curso de cambio transfiere el coste del error del proveedor al comprador, porque el proveedor fabricó conforme a la cotización mientras el comprador esperaba a que la creencia se resolviera por sí sola.
La medida para los tres casos es la misma y es económica. Antes del pedido, consigne por escrito la configuración, el hito de liberación, el documento y el recurso aplicable, y contraste el calendario de pagos con esa lista en lugar de hacerlo con la reputación del proveedor. Un calendario escrito es un filtro mejor que cualquier creencia acumulada por un comprador, porque puede mostrarse a otra persona, enviarse al banco, entregarse al inspector y volver a leerse un año después por alguien que no participó en la conversación.
El comprador que mantiene una creencia sobre los pagos y lo que le cuesta
Dónde se manifiesta primero una creencia equivocada
Una creencia sobre las condiciones de pago rara vez falla en el momento de realizar el pedido. Falla más adelante, y falla de una forma característica: el comprador descubre que la creencia era en realidad una decisión tomada por otra persona y nunca verificada.
La versión más común es el anticipo pagado con una configuración que todavía estaba en curso de cambio. El comprador creía que el anticipo señalaba compromiso, por lo que lo pagó para avanzar con rapidez. La fábrica interpretó, con razón, el anticipo como una orden de iniciar la producción y fabricó la configuración que figuraba en la cotización, en lugar de la que el comprador tenía en mente. La disputa posterior no tiene nada que ver con las condiciones de pago, pero estas son las que hicieron que resultara costosa.
La segunda versión es la inspección omitida. El comprador creía que una carta de crédito era la opción segura y solicitó una; el proveedor aceptó y añadió los costes bancarios y del transportista; el comprador creyó que la estructura ya lo protegía. Lo que protegía era el valor del envío frente al riesgo de una contraparte que no entrega. No protegía al comprador frente a productos que no cumplían la especificación, porque nunca se incluyó una inspección por escrito.
El coste interno de un supuesto no examinado
Los costes de una creencia equivocada no se limitan al pedido. Afectan a la organización, y lo hacen de una forma difícil de cuestionar más adelante.
- Un precio que se ha calculado con una André. Si el primer pedido se presupuestó partiendo de una creencia sobre el anticipo, y no de la especificación y el volumen, el precio unitario arrastra ahora un error que nadie puede ver, porque la creencia se leía como un dato en la comparación.
- Una posición crediticia que se interpreta mal. Los compradores suelen suponer que pagar a tiempo es una cuestión privada. No lo es. La fiabilidad de pago es visible para todos los proveedores de la categoría a través del sector, y aparece en el precio del segundo pedido antes de aparecer en cualquier otro sitio.
- Un proveedor al que se ha adiestrado. Una creencia sobre cómo actúa un comprador se convierte en la expectativa del proveedor sobre lo que ese comprador acepta. Esta es la más costosa de las tres, porque resulta invisible desde dentro y la hereda cada comprador que trabaja allí después.
La contramedida no es vistosa y funciona: anota las condiciones y contrasta cada una con una pregunta antes de hacer el pedido. Ese es todo el método, y no requiere que la negociación sea adversarial.
Creencias cinco y seis: seguros, cartas de crédito y la apariencia de seguridad
Lo que cubre realmente el seguro de transporte
La creencia: la mercancía está asegurada, por lo que el riesgo está cubierto. La realidad es que el seguro de transporte cubre el valor comercial del envío frente a pérdidas o daños durante el tránsito. No dice nada sobre si la mercancía que llega cumple la especificación, y no cubre un lote que llega intacto pero es incorrecto. También indemniza una reclamación después de los hechos, y esa reclamación es una negociación con la aseguradora, que es un proceso distinto de una inspección realizada antes de que la mercancía se mueva.
Para el comprador, la distinción es fundamental. Una reclamación bajo una póliza de transporte indemniza el valor de lo perdido. No recupera el margen, ni la plaza en el canal, ni los meses de vida en el lineal sobre los que se construyó el programa. Una inspección, en cambio, es el mecanismo que impide que la mercancía defectuosa entre en el canal.
Lo que aporta una carta de crédito y lo que cuesta
La creencia: una carta de crédito es la estructura más segura disponible, por lo que debería ser la opción predeterminada. La realidad es que la carta de crédito es segura en una dirección concreta y cara en otra que resulta fácil subestimar. Garantiza la seguridad del propio envío: el banco libera el pago cuando los documentos son conformes, y un proveedor que no pueda enviar no recibe el dinero. Es una protección real y merece la pena cuando la contraparte es desconocida y el valor del pedido es elevado.
El coste es lo que los compradores subestiman. Las comisiones bancarias se cobran por transacción, la gestión documental también, y la revisión interna que hace el comprador de los documentos representa un coste interno que no aparece en ninguna cotización. En una categoría donde el valor unitario es moderado, el coste fijo total de este mecanismo puede representar una parte importante del margen del pedido. Además, el instrumento cubre un riesgo que el comprador puede no tener: en la mayoría de los casos, el riesgo importante no es que el proveedor no envíe, sino que la mercancía no sea correcta, y una carta de crédito no hace nada al respecto.
La versión honesta de la creencia es: una carta de crédito es el instrumento adecuado cuando la contraparte es desconocida y el valor es alto, y es el instrumento incorrecto cuando la exposición real es una especificación que todavía no se ha verificado mediante una inspección.
Cómo sustituir cada creencia por una pregunta verificable
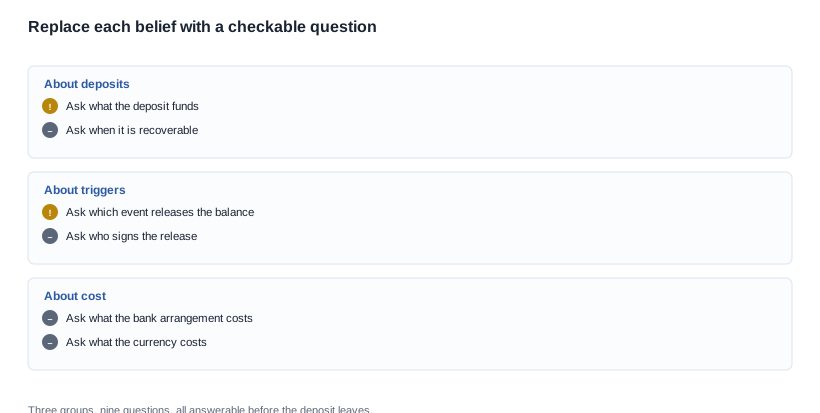
Las nueve preguntas, agrupadas
Cada creencia anterior tiene una alternativa, y esas alternativas son preguntas que un proveedor puede responder sin tener que preparar nada.
- ¿Qué cubre el depósito y contra qué hito se descuenta? Sustituye la creencia de que el depósito mide la confianza.
- ¿Financia la producción o compra producto terminado? Sustituye la creencia de que un depósito bajo demuestra que el proveedor es fiable.
- ¿Qué evento libera el saldo y quién lo confirma? Sustituye la creencia de que el lugar es el factor detonante.
- ¿Qué añaden a este pedido los gastos bancarios, de inspección y del servicio de transporte? Sustituye la creencia de que las condiciones de pago son gratuitas.
- ¿El seguro cubre las especificaciones o solo el transporte? Sustituye la creencia de que assurance de las mercancías elimina el riesgo.
- ¿Cuánto le cuesta a este pedido la carta de crédito en total? Sustituye la creencia de que la estructura más segura también es la más sensata.
- ¿Qué ocurre con un lote que no supera la inspección? Sustituye la creencia de que un pedido rechazado se gestiona de forma informal.
- ¿Qué documento acredita el evento de liberación y pueden presentarlo? Sustituye cualquier creencia de que un número de certificado es una prueba.
- ¿Qué ocurre con el depósito si la configuración cambia después de la congelación? Sustituye la creencia de que el depósito es un trámite.
Dos de ellas son caras de hacer tarde
El pedido importa porque dos de las preguntas son caras de hacer tarde. La séptima, sobre un lote que no supera la inspección, es barata de hacer antes del pedido y muy cara después, porque, tras el primer envío, la respuesta habitual del proveedor es que se gestionará caso por caso. La novena, sobre el depósito ante un cambio de configuración, es la que determina si el depósito constituye un compromiso o una opción y, para ella, también es mucho más barato preguntar al principio.
Las demás pueden hacerse en cualquier orden y, preferiblemente, en un único mensaje escrito para que las respuestas lleguen juntas. Un proveedor que responde por escrito a las nueve preguntas está ofreciendo al comprador algo que vale más que un punto porcentual en el depósito, porque hace que el calendario sea exigible más adelante.
Una creencia puesta a prueba con un pedido hipotético
El pedido y la creencia asociada
Este caso ilustra un método. No describe ningún proyecto en curso, cliente identificado ni pedido real, y todas las cifras que aparecen se han supuesto.
El escenario: una marca realiza un primer pedido de un modelo de audio de oído abierto por un volumen superior a la cantidad mínima habitual del proveedor. El proveedor cotiza un depósito que la marca considera alto y un saldo exigible en la fecha EXW. La marca tiene dos creencias operando de forma silenciosa. La primera es que un depósito alto significa que el proveedor no confía en la marca. La segunda es que una carta de crédito eliminaría el riesgo, y la marca ya ha solicitado una cotización con esa base.
Qué cambió con las comprobaciones
La primera creencia no sobrevivió a la primera pregunta. El proveedor explicó en una sola frase qué cubría el depósito, compras de componentes y montaje contra un hito de producción fechado, y el nivel cobraba sentido como capital de trabajo y no como desconfianza. La marca había estado interpretando un precio como un juicio.
La segunda creencia no sobrevivió a la cuarta pregunta, la relativa al coste total de la operación. Para este valor de pedido, los gastos del banco y los costes de transporte y processamento representaban una parte del margen que la marca no podía asumir, y la protección que ofrecía el instrumento cubría el incumplimiento del proveedor a la hora de enviar, que no era el riesgo real de la marca. El riesgo era que unas especificaciones no habían sido inspeccionadas.
Así pues, la marca gastó su capital de negociación en un lugar que las creencias le habían indicado que evitara. Mantuvo el depósito en el nivel cotizado por el proveedor en lugar de negociarlo a la baja y utilizó el depósito que el proveedor valoraba más que el dinero, es decir, una configuración congelada previamente y un volumen firme frente a una entrega escalonada. A cambio, el saldo se vinculó a una inspección definida con un responsable identificado y se añadió un plazo de remediación que se cuenta desde la recepción y no desde el envío. Ninguno de esos dos cambios costó al proveedor un punto porcentual y, juntos, trasladaron bastante más valor que el depósito.
La lección no es que las condiciones de pago sean irrelevantes. Es que las creencias no trataban realmente sobre condiciones de pago. Trataban sobre confianza y sobre miedo a los problemas de envío, y ambas se estaban incorporating a una cláusula que no podía resolverlas.
La posición de Cynrin ante las creencias sobre el pago y el siguiente paso
Lo que no haremos
No le ofreceremos unas condiciones de pago que no hayamos documentado para su pedido específico, ni acordaremos una estructura en una llamada para cambiarla después de que la mercancía esté en tránsito. No utilizaremos las condiciones de pago para responder a una cuestión sobre las especificaciones, porque la respuesta está precisamente en las especificaciones, y esconderla en un anexo solo dificultará encontrarla más adelante.
Tampoco publicamos nuestro porcentaje de depósito, los métodos de pago aceptados, los precios unitarios, las cantidades mínimas de pedido ni los plazos de entrega. No existe una forma honesta de publicar un rango para estos datos y que tenga un significado real, y un comprador que compara un rango con una cotización concreta de un competidor está haciendo una comparación aritmética que no se sostiene.
Lo que sí haremos es documentar las condiciones, indicar el hito que libera el saldo, Tell you qué documento emitiremos para demostrarlo y explicar con claridad si la estructura solicitada no es una que acceptability.
La información que necesitamos de usted
Envíenos el modelo, la opción de estuche, la cantidad, el destino y el calendario que le hayan facilitado, y le indicaremos qué partes podemos cumplir, cuáles convendría definir y cuál es el coste total de esta Modalidad respecto al valor del pedido. El marco de condiciones de pago explica la estructura general, la secuencia paso a paso recoge el orden en que deben adoptarse las decisiones, los errores contractuales aborda las cláusulas relativas al calendario y la cantidad mínima de pedido y los costes ocultos cubre los costes fijos ajenos al valor del pedido.
Envíenos el calendario y la configuración, y le diremos cuáles de estas cuestiones ya ha resuelto el pedido.


